Zum Hauptinhalt springen

Kfz-Versicherungs-Rechner: Prämie aus Typ- und SF-Klasse

AutoStand Noch keine Bewertung
€
Kasko
€
SF
Anzeige

Kurzantwort

Kfz-Versicherungs-Rechner: Wie setzt sich deine Prämie zusammen? Gib Basisbeitrag, Typklasse, Regionalklasse und Schadenfreiheitsklasse für Haftpflicht und Kasko ein. Die drei Klassen wirken multiplikativ, nicht additiv – ein teures Modell in einem teuren Bezirk kostet mehr als die Summe der Einzelaufschläge. Der Rechner zerlegt die Prämie in ihre Faktoren und zeigt, an welcher Stellschraube sich drehen lässt. Typ- und Regionalklassen veröffentlicht der GDV jährlich neu, zuletzt die Klassen 2027 am 9. September 2026. Angaben ohne Gewähr.

Kfz-Prämie schätzen: Typklasse, Regionalklasse und Schadenfreiheitsklasse wirken...

Kilian AchatzFachredaktion Auto & Mobilität
Geprüft: Review-Team Rechner-Portal (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Kfz-Versicherungs-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

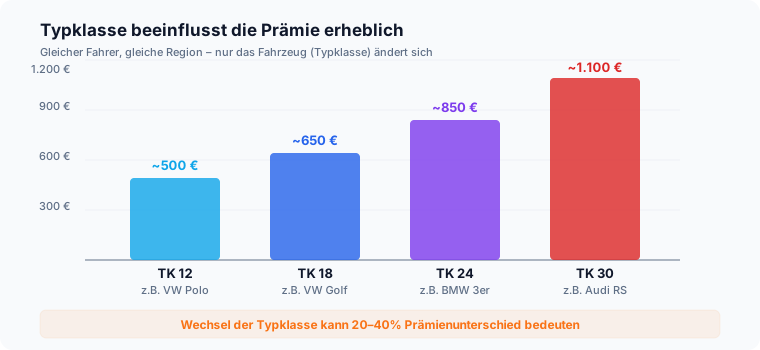
Typklasse, Regionalklasse und Schadenfreiheitsklasse entscheiden gemeinsam über die Kfz-Prämie; ein Wechsel der Typenklasse allein kann die Jahresprämie um 20 bis 40 % verschieben. Der Versicherungsrechner ist besonders hilfreich, um die finanziellen Konsequenzen von Versicherungsentscheidungen besser einschätzen zu können – die unverbindlichen Typklassen ermittelt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) jedes Jahr neu, auf Basis amtlicher Fahrzeugdaten, wie sie das Kraftfahrt-Bundesamt (KBA) führt.
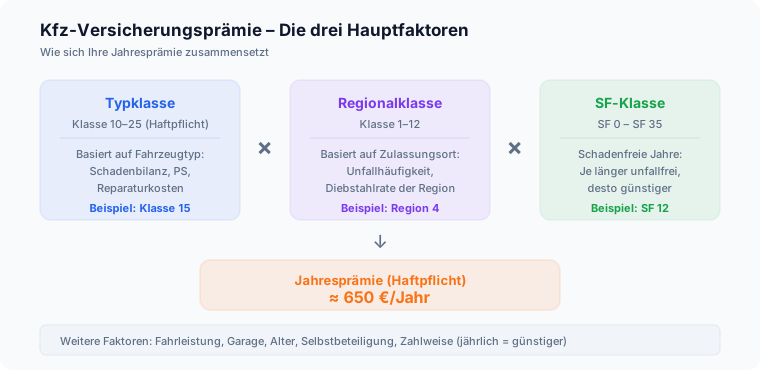
Kfz-Versicherung: Typklasse, Regionalklasse und SF-Klasse bestimmen multiplikativ die Prämie Der Reiz des Rechners liegt darin, die drei Faktoren einzeln sichtbar zu machen.

Im Angebot des Versicherers erscheint am Ende nur eine Prämie, ohne dass erkennbar wäre, welcher Anteil auf das Fahrzeugmodell, welcher auf den Wohnort und welcher auf die schadenfreien Jahre entfällt.

Genau diese Zerlegung nimmt der Rechner vor und zeigt, an welcher Stellschraube sich überhaupt drehen lässt.

Die Typklasse hängt am Modell, die Regionalklasse am Zulassungsbezirk, und nur die Schadenfreiheitsklasse wächst mit der eigenen Fahrhistorie.

Die verbindliche Prämie nennt allein dein Versicherer; die hier gezeigten Größenordnungen dienen der Vorabeinschätzung. Wie berechnet sich eine Kfz-Versicherungsprämie?

Typklasse, Regionalklasse und Schadenfreiheitsklasse wirken multiplikativ auf den Basisbeitrag: Prämie = Basisbeitrag × Typklassenfaktor × Regionalklassenfaktor × SF-Beitragssatz.

Deshalb kostet dasselbe Fahrzeug in München mehr als auf dem Land, und ein SF-25-Fahrer zahlt nur rund 34 % des Basisbeitrags.
Eingaben

Basisbeitrag, Typklasse, Regionalklasse und SF-Klasse eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage die Werte ein, mit denen der Rechner tatsächlich arbeitet: Basisbeitrag, Typklasse und Regionalklasse für die Haftpflicht, bei Bedarf dieselben Angaben für Teil- oder Vollkasko sowie deine Schadenfreiheitsklasse. Der Rechner bildet die marktübliche Tariflogik nach und zeigt, wie sich die einzelnen Faktoren auf die Prämie auswirken.

Die beiden wichtigsten Eingaben findest du außerhalb des Versicherungsscheins: Die Typklasse deines Modells und die Regionalklasse deines Zulassungsbezirks veröffentlicht der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) jährlich als unverbindliche Einstufung, getrennt für Haftpflicht, Teilkasko und Vollkasko; die zugrunde liegenden Fahrzeug- und Zulassungsdaten stammen vom Kraftfahrt-Bundesamt.

Trage sie einzeln ein, statt sie zu vermischen, denn dasselbe Fahrzeug kann in einer Sparte günstig und in einer anderen teuer eingestuft sein.

Die Schadenfreiheitsklasse (0 bis 35) entnimmst du deinen Vertragsunterlagen; den zugehörigen Beitragssatz bildet der Rechner selbst und weist ihn als eigene Zeile aus – SF 12 entspricht 50 Prozent, SF 25 nur noch 34 Prozent, SF 0 dagegen vollen 100 Prozent.

Zwischen SF 0 und SF 25 liegen bei sonst gleichen Angaben 1.150 € und 391 € Jahresprämie.

Für den Basisbeitrag arbeitest du am besten mit dem Wert aus einem konkreten Angebot; ein geschätzter Ausgangswert verzerrt sonst alle daraus abgeleiteten Vergleiche.

Das Feld Kasko birgt eine Überraschung, die viele für einen Fehler halten: Teilkasko läuft ohne SF-Rabatt, Vollkasko mit.

Bei den Vorgabewerten kostet die Teilkasko deshalb 650 € und die Vollkasko nur 325 € – die Gesamtprämie liegt mit Teilkasko bei 900 €, mit Vollkasko bei 575 €.

Das ist keine Fehleingabe, sondern genau die Tariflogik, die der Rechner sichtbar machen soll. Die Typklassen-Felder haben bewusst unterschiedliche Spannen: Haftpflicht 10 bis 25, Vollkasko 10 bis 34.

Typklasse 16 ist die Bezugsgröße mit Faktor 1,00; bei 22 steigt der Faktor auf 1,34.

Und hier zeigt sich, warum die Klassen multiplikativ und nicht additiv wirken: Typklasse 22 allein hebt die Haftpflicht von 250 € auf 335,02 €, Regionalklasse 12 allein auf 354,63 €.

Zusammen ergeben sie aber nicht die Summe beider Aufschläge (439,65 €), sondern 475,24 € – rund 36 € mehr. Ein teures Modell in einem teuren Bezirk kostet also spürbar mehr, als die Einzelwerte vermuten lassen.

Praxisfälle

Wofür du den Kfz-Versicherungs-Rechner brauchst: sieben typische Anwendungsfälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das Ergebnis aus der echten Rechenfunktion – von der Standardprämie über Vollkasko und Teilkasko bis zum Fahranfänger-Zuschlag.

  1. Kfz-Versicherung berechnen: Standardprämie mit SF-Klasse 12

    „Wie hoch ist die Kfz-Versicherung bei SF-Klasse 12?“

    Eingabe
    Basisbeitrag Haftpflicht 500 €, Typklasse 16, Regionalklasse 6, Vollkasko mit Basisbeitrag 650 €, Typklasse 21, Regionalklasse 5, SF-Klasse 12
    Ergebnis
    575 € Jahresprämie gesamt (250 € Haftpflicht + 325 € Vollkasko), 47,92 € im Monat
  2. Autoversicherung berechnen ohne Vollkasko

    „Was kostet die reine Kfz-Haftpflicht ohne Kasko?“

    Eingabe
    Gleiche Werte wie oben, Kasko auf „Keine“ gestellt
    Ergebnis
    250 € Jahresprämie – nur die Haftpflicht, kein Kaskoanteil
  3. Vollkasko-Rechner: Aufschlag gegenüber Teilkasko

    „Wie viel teurer ist Vollkasko gegenüber Teilkasko?“

    Eingabe
    Basisbeitrag Kasko 650 €, Typklasse 21, Regionalklasse 5, SF-Klasse 12 – einmal „Teilkasko“, einmal „Vollkasko“
    Ergebnis
    Teilkasko 650 € (kein SF-Rabatt) gegenüber Vollkasko 325 € (SF-Rabatt 50 %) – 900 € statt 575 € Gesamtprämie
  4. Typklasse und Regionalklasse zusammen wirken multiplikativ

    „Wie stark heben Typklasse 22 und Regionalklasse 12 die Prämie?“

    Eingabe
    Basisbeitrag Haftpflicht 500 €, Typklasse 22, Regionalklasse 12, Kasko „Keine“, SF-Klasse 12
    Ergebnis
    475,24 € statt 250 € Grundprämie – mehr als die einfache Summe der Einzelaufschläge (439,65 €)
  5. Fahranfänger ohne SF-Rabatt berechnen

    „Was kostet die Kfz-Versicherung für Fahranfänger ohne SF-Klasse?“

    Eingabe
    Basisbeitrag Haftpflicht 500 €, Typklasse 16, Regionalklasse 6, Kasko „Keine“, SF-Klasse 0
    Ergebnis
    500 € Jahresprämie – der volle Basisbeitrag ohne jeden Schadenfreiheitsrabatt
  6. SF-Klasse 25: hoher Rabatt nach langjähriger Schadenfreiheit

    „Wie viel spart SF-Klasse 25 gegenüber SF-Klasse 12?“

    Eingabe
    Gleiche Werte wie im Standardfall, SF-Klasse 25 statt 12
    Ergebnis
    Beitragssatz 34 % statt 50 % – 170 € statt 250 € Haftpflichtprämie
  7. Typklasse und Regionalklasse nachschlagen statt schätzen

    „Wo finde ich meine aktuelle Typklasse und Regionalklasse?“

    Eingabe
    Typklasse und Regionalklasse stehen nicht im Rechner selbst, sondern in der jährlichen GDV-Veröffentlichung oder im Versicherungsschein
    Ergebnis
    Nachschlagewerk in der Referenztabelle „Typklassen und Regionalklassen: die amtliche Systematik“ weiter unten auf dieser Seite

Berechnung

Kfz-Versicherung berechnen: Prämie aus Typ-, Regional- und SF-Klasse

Verstehe den Formelweg.

Die Berechnung folgt der marktüblichen Tariflogik: Typklasse, Regionalklasse und Schadenfreiheitsklasse werden als Faktoren mit dem Basisbeitrag des Versicherers multipliziert; der Rechner ermittelt daraus die Jahresprämie für Haftpflicht und Kasko und weist den SF-Beitragssatz separat aus, sodass sich verschiedene SF-Klassen-Szenarien durch erneutes Durchrechnen direkt vergleichen lassen. Die drei Klassen wirken multiplikativ, nicht additiv – das ist der entscheidende Punkt.

Jede Klasse liefert einen Faktor, und erst das Produkt aus allen Faktoren und dem Basisbeitrag ergibt die Prämie.

Deshalb verstärken sich ungünstige Einstufungen gegenseitig: Ein teures Modell in einem teuren Zulassungsbezirk kostet mehr, als die Summe der Einzelaufschläge vermuten ließe.

Umgekehrt wirkt ein guter Schadenfreiheitsrabatt auf die gesamte Kette und dämpft auch die Wirkung einer hohen Typklasse. Haftpflicht und Kasko rechnet der Rechner getrennt, weil beide Sparten eigene Einstufungen und eigene Basisbeiträge haben.

Stellst du die Kasko auf „Keine“, fällt die Kaskozeile auf 0 € und die Gesamtprämie schrumpft auf die reinen 250 € Haftpflicht – so lässt sich der Kaskoanteil eines Angebots freilegen, ohne ein zweites Angebot einzuholen.

Nebenbei rechnet der Rechner die Jahresprämie auf den Monat herunter, im Vorgabefall 47,92 €; das ist die Zahl, die dem Bankeinzug entspricht, während Vergleichsportale meist die Jahressumme nennen.

Wie dein Versicherer diese Faktoren im Detail gewichtet, legt sein Tarif fest; die Rechnung hier zeigt nur das Grundprinzip.

Nachschlagen

Kfz-Versicherung: SF-Klassen und Beitragssätze im Überblick

Die Schadenfreiheitsklasse (SF-Klasse) bestimmt als Multiplikator den Rabatt auf den Basisbeitrag. Je länger unfallfrei gefahren, desto niedriger der Beitragssatz. Der Rechner nutzt für Haftpflicht und Vollkasko denselben Beitragssatz je SF-Klasse; die Teilkasko kennt keinen SF-Rabatt. Werte sind marktübliche Orientierungsgrößen; einzelne Versicherer weichen ab.

SF-Klassen und Beitragssätze für Haftpflicht und Vollkasko (Rechner-Werte)
SF-KlasseBeitragssatz (Haftpflicht & Vollkasko)Teilkasko
SF 0100 %kein SF-Rabatt (100 % des Kasko-Basisbeitrags)
SF 195 %kein SF-Rabatt
SF 285 %kein SF-Rabatt
SF 380 %kein SF-Rabatt
SF 477 %kein SF-Rabatt
SF 573 %kein SF-Rabatt
SF 665 %kein SF-Rabatt
SF 763 %kein SF-Rabatt
SF 8–960–58 %kein SF-Rabatt
SF 10–1255–50 %kein SF-Rabatt
SF 13–1548–45 %kein SF-Rabatt
SF 16–2043–39 %kein SF-Rabatt
SF 21–2538–34 %kein SF-Rabatt
SF 26–3034–32 %kein SF-Rabatt
SF 31–3531–30 %kein SF-Rabatt

Beitragssätze sind marktübliche Orientierungswerte, verankert an den gängigen Eckwerten SF 12 = 50 % und SF 6 = 65 %; einzelne Versicherer weichen erheblich ab. Prämienformel: Prämie = Basisbeitrag × Typklassenfaktor × Regionalklassenfaktor × SF-Beitragssatz. Ein SF-25-Fahrer zahlt damit nur ca. 34 % des Basisbeitrags. Die Teilkasko läuft immer ohne SF-Rabatt, unabhängig von der eigenen SF-Klasse. Quellen: Gesamtverband der Deutschen Versicherungswirtschaft (GDV), Kraftfahrt-Bundesamt (KBA).

Typklassen und Regionalklassen: die amtliche Systematik

Typklasse und Regionalklasse sind unverbindliche Einstufungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), die jährlich neu berechnet werden. Die Typklasse bewertet die Schadenbilanz eines Fahrzeugmodells, die Regionalklasse die Schadenbilanz eines Zulassungsbezirks – getrennt nach Haftpflicht, Vollkasko und Teilkasko.

Typklassen- und Regionalklassen-Systematik nach Sparte (Stand: Typklassen und Regionalklassen 2027, veröffentlicht 09.09.2026)
SparteTypklassen-BereichAnzahl TypklassenRegionalklassen-Bereich (GDV)
Haftpflicht10–25161–12
Vollkasko10–34251–9
Teilkasko10–33241–16

Der Rechner bildet für Kasko eine gemeinsame Regionalklassen-Skala von 1 bis 12 ab (vereinfachtes Modell); der GDV führt für Vollkasko (1–9) und Teilkasko (1–16) tatsächlich eigene, kürzere Skalen. Typklasse 16 (Haftpflicht) bzw. 21 (Kasko) gilt im Rechner als Bezugsgröße mit Faktor 1,00. Der GDV bewertet für die Typklassen rund 33.000 Fahrzeugmodelle und veröffentlicht die Regionalklassen für alle 413 deutschen Zulassungsbezirke – jeweils einmal jährlich im September für das Folgejahr, wirksam für Neuverträge sofort und für Bestandsverträge zur nächsten Hauptfälligkeit. Modellspezifische Einzelwerte (welche Typklasse ein bestimmtes Fahrzeug hat) veröffentlicht der GDV nicht als Gesamttabelle, sondern nur als Einzelabfrage je Modell oder Kennzeichen. Quellen: GDV-Medieninformationen zu Typklassen und Regionalklassen 2027 (09.09.2026), Kraftfahrt-Bundesamt (KBA).

Ausblick

Was ändert sich 2027 bei Typklasse und Regionalklasse?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der GDV hat die Typklassen 2027 am 9. September 2026 veröffentlicht: Für rund 5,9 Millionen Autofahrende steigt die Einstufung in der Haftpflicht, für rund 4,5 Millionen sinkt sie, bei rund 32 Millionen (etwa 75 %) bleibt sie unverändert.
  • Auch die Regionalklassen 2027 sind seit dem 9. September 2026 veröffentlicht: In der Kfz-Haftpflicht steigt die Einstufung für rund 4,8 Millionen Versicherte in 46 der 413 Zulassungsbezirke, sinkt für rund 5,2 Millionen in 63 Bezirken und bleibt für rund 32 Millionen in 304 Bezirken unverändert.
  • In der Kaskoversicherung (Voll- und Teilkasko zusammen) ändert sich die Regionalklasse 2027 für je rund 2,4 Millionen Versicherte nach oben oder unten, für rund 33 Millionen bleibt sie gleich.
  • Die neuen Klassen gelten für die Versicherer unverbindlich und können für Neuverträge sofort angewendet werden; bei bestehenden Verträgen greifen sie zur nächsten Hauptfälligkeit, für die meisten Verträge also zum 1. Januar 2027.
  • Wer die eigene Typ- oder Regionalklasse für 2027 kennt, kann die neue Zahl direkt oben im Rechner eintragen und sieht sofort, wie stark sich die eigene Prämie dadurch verändert.

Stand: 26.09.2026 · Quelle: GDV – Medieninformationen „Neue Typklassen für fast 13 Millionen Autofahrer/-innen“ und „Deutschlandweit neue Regionalklassen für fast zehn Millionen Autofahrende“ (beide 09.09.2026)

Expertenmodus

Häufige Fragen zur Berechnung der Kfz-Versicherung

Spezielle Fragen geklärt. Tiefer verstehen.

Wie wird die Höhe der Kfz-Versicherung berechnet?

Die Prämie ergibt sich aus einer Multiplikation, nicht aus einer Addition: Basisbeitrag mal Typklassenfaktor mal Regionalklassenfaktor mal SF-Beitragssatz, getrennt für Haftpflicht und Kasko gerechnet.

Die Typklasse bewertet die Schadenbilanz des Fahrzeugmodells, die Regionalklasse die Schadenbilanz des Zulassungsbezirks, und beide veröffentlicht der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) einmal jährlich neu.

Bei den Vorgabewerten des Rechners (Basisbeitrag 500 Euro, Typklasse 16, Regionalklasse 6, SF-Klasse 12) ergibt das 250 Euro Jahresprämie für die Haftpflicht.

Steigt allein die Typklasse auf 22, wächst die Prämie auf 335,02 Euro; kommt zusätzlich Regionalklasse 12 hinzu, landet man bei 475,24 Euro und nicht bei der einfachen Summe der beiden Einzelaufschläge.

Wer die eigene Prämie nachvollziehen will, trägt Typklasse, Regionalklasse und SF-Klasse aus dem Versicherungsschein oder der GDV-Liste ein und vergleicht das Ergebnis mit dem Angebot des Versicherers.

Weicht das Angebot deutlich ab, lohnt sich eine Nachfrage nach Zuschlägen wie Werkstattbindung oder Rabattschutz, die der Rechner nicht abbildet.

Was kostet eine Kfz-Versicherung im Durchschnitt?

Ein bundesweiter Durchschnittswert sagt wenig aus, weil Typklasse, Regionalklasse und SF-Klasse die Prämie um mehrere Hundert Prozent auseinanderziehen können.

Als Orientierung: Bei einem mittleren Basisbeitrag von 500 Euro und einer Standard-Einstufung (Typklasse 16, Regionalklasse 6, SF-Klasse 12) liegt die reine Haftpflicht laut Rechner bei 250 Euro im Jahr, mit Vollkasko zusammen bei 575 Euro beziehungsweise 47,92 Euro im Monat.

Ein Fahranfänger bei SF-Klasse 0 zahlt beim selben Basisbeitrag dagegen den vollen Satz von 500 Euro nur für die Haftpflicht, weil kein Schadenfreiheitsrabatt greift. Ein langjährig schadenfreier Fahrer bei SF-Klasse 25 kommt auf rund 170 Euro.

Der große Unterschied entsteht also nicht durch einen pauschalen Durchschnittswert, sondern durch die individuelle Einstufung.

Trage die eigenen Werte aus dem letzten Versicherungsschein ein, um eine belastbare Hausnummer statt eines groben Durchschnitts zu erhalten.

Was ist der Unterschied zwischen Typklasse und Regionalklasse?

Die Typklasse bewertet das Fahrzeugmodell, die Regionalklasse den Wohnort: Beide sind unverbindliche GDV-Einstufungen, wirken aber auf völlig unterschiedliche Merkmale.

Die Typklasse basiert auf der Schadenbilanz aller Fahrzeuge desselben Modells bundesweit und reicht in der Haftpflicht von 10 bis 25, in der Vollkasko von 10 bis 34.

Die Regionalklasse bewertet dagegen die Schadenbilanz des Zulassungsbezirks – Großstädte mit dichtem Verkehr liegen meist höher als ländliche Bezirke.

Beide Klassen werden getrennt für Haftpflicht, Vollkasko und Teilkasko geführt und jährlich neu berechnet, zuletzt zum 9. September 2026 für das Jahr 2027.

Im Rechner wirken beide multiplikativ auf denselben Basisbeitrag: Eine hohe Typklasse plus eine hohe Regionalklasse verstärken sich gegenseitig, statt sich nur zu addieren.

Wer umzieht, ändert die Regionalklasse; wer das Fahrzeugmodell wechselt, ändert die Typklasse – beide Werte lassen sich unabhängig voneinander im Rechner durchspielen.

Was ist der Unterschied zwischen Kfz-Haftpflicht, Teilkasko und Vollkasko?

Die Haftpflicht ist gesetzlich vorgeschrieben und deckt nur Schäden, die man anderen zufügt; Teil- und Vollkasko sind freiwillige Zusatzbausteine für das eigene Fahrzeug.

Die Teilkasko übernimmt Diebstahl, Glasbruch, Wildunfall, Brand, Sturm und Hagel, kennt dabei aber keinen Schadenfreiheitsrabatt – im Rechner bleibt der SF-Faktor bei der Teilkasko deshalb immer auf 1 stehen.

Die Vollkasko schließt zusätzlich selbst verschuldete Unfälle und Vandalismus ein und nutzt denselben SF-Beitragssatz wie die Haftpflicht: Bei SF-Klasse 12 kostet die Vollkasko im Rechner mit 650 Euro Basisbeitrag rund 325 Euro, weil der Rabatt von 50 % greift; die Teilkasko käme mit demselben Basisbeitrag ohne Rabatt auf 650 Euro.

Für Fahrzeuge mit hohem Restwert lohnt sich die Vollkasko fast immer, bei einem Restwert unter etwa 5.000 Euro deckt der mögliche Auszahlungsbetrag im Schadensfall den Mehrpreis oft nicht mehr.

Stelle im Rechner bei Kasko die Option Keine ein, um die reine Haftpflichtprämie ohne jeden Kaskoanteil zu sehen.

Wie finde ich meine Schadenfreiheitsklasse heraus?

Die SF-Klasse steht auf dem aktuellen Versicherungsschein oder der letzten Beitragsrechnung, meist im Abschnitt Schadenfreiheitsrabatt oder direkt neben dem Beitragssatz in Prozent.

Fehlt der Versicherungsschein, hilft die Faustregel: Jedes durchgängig schadenfreie Versicherungsjahr hebt die Klasse um eine Stufe, beginnend bei SF 0 oder SF ½ für Fahranfänger.

Nach einem regulierten Kaskoschaden fällt die Klasse dagegen um mehrere Stufen zurück, üblicherweise auf etwa die Hälfte der bisherigen Klasse.

Kennt man nur die Anzahl der unfallfrei gefahrenen Jahre, lässt sich die ungefähre SF-Klasse daraus ableiten und im Rechner eintragen, um den passenden Beitragssatz zu sehen – SF 12 entspricht laut Rechner 50 %, SF 25 rund 34 % des Basisbeitrags.

Bei einem Versichererwechsel wird die bisherige SF-Klasse in der Regel übernommen, wenn der neue Anbieter die Schadensfreiheitsbescheinigung des alten Vertrags erhält. Ohne diese Bescheinigung startet man im Zweifel wieder bei SF 0.

Was ist besser: SF 1 oder SF ½?

SF ½ ist günstiger als SF 1, weil es als Zwischenstufe für Fahranfänger eingeführt wurde, die noch keine volle schadenfreie Beitragsperiode nachweisen können.

In einer marktüblichen Staffel liegt SF ½ bei rund 85 % des Basisbeitrags, während die volle SF 0 bei 100 % startet – SF ½ ist also grundsätzlich eine vergünstigte Einstiegsklasse und keine schlechtere Variante von SF 1.

Welche der beiden Klassen ein Fahranfänger tatsächlich erhält, hängt vom Versicherer und vom Nachweis schadenfreier Monate ab, nicht von einer freien Wahl.

Der Rechner selbst bildet ganzzahlige SF-Klassen von 0 bis 35 ab; für einen groben Vergleich lässt sich SF ½ näherungsweise zwischen SF 0 und SF 1 einordnen.

Wer als Fahranfänger die genaue Einstufung nicht kennt, fragt am besten direkt beim Versicherer nach der aktuellen Beitragssatzstufe, statt sie zu schätzen.

Ein Sprung von SF 0 auf SF ½ oder SF 1 wirkt sich schon im ersten Vertragsjahr spürbar auf die Prämie aus.

Wird die Kfz-Versicherung nach PS oder Hubraum berechnet?

Nicht direkt: Der Rechner und die GDV-Systematik verwenden keine PS- oder Hubraum-Formel, sondern die Typklasse, in die Leistung und Hubraum bereits eingeflossen sind.

Der GDV bildet die Typklasse aus der tatsächlichen Schadenbilanz aller Fahrzeuge desselben Modells – ein leistungsstarkes Modell landet nur dann in einer hohen Typklasse, wenn es statistisch auch mehr oder teurere Schäden verursacht, nicht automatisch wegen der reinen PS-Zahl.

In der Praxis korrelieren mehr PS häufig mit einer höheren Typklasse, weil leistungsstarke Modelle im Schnitt häufiger in schwere Unfälle verwickelt sind, es gibt aber auch sparsame Modelle mit hoher Leistung und günstiger Typklasse.

Für die Prämienrechnung zählt daher allein die veröffentlichte Typklasse des konkreten Modells, nicht die PS-Zahl selbst.

Wer zwei Modelle mit ähnlicher Leistung vergleichen will, schaut deshalb in der GDV-Typklassenliste nach der jeweiligen Einstufung und trägt sie in den Rechner ein, statt von der PS-Zahl auf die Prämie zu schließen.

Ein Sportwagen mit niedriger Typklasse kann günstiger versichert sein als ein leistungsschwächeres Modell mit schlechter Schadenbilanz.

Kann ich die Schadenfreiheitsklasse auf einen Zweitwagen übertragen?

Ja, viele Versicherer bieten ein Zweitwagen- oder SF-Klassenleihmodell an, bei dem die bestehende SF-Klasse eines Fahrzeugs ganz oder teilweise auf ein weiteres Fahrzeug im selben Haushalt übertragen wird.

Üblich ist, dass der Zweitwagen dabei nicht die volle SF-Klasse des Erstwagens erhält, sondern in eine niedrigere Einstiegsklasse eingestuft wird, oft zwischen SF ½ und SF 3, abhängig vom Versicherer.

Voraussetzung ist in der Regel, dass beide Fahrzeuge auf dieselbe Person oder denselben Haushalt zugelassen sind und der Halter des Zweitwagens als Hauptfahrer eingetragen wird.

Ein Nachteil: Ein Schaden am Zweitwagen kann je nach Vertragsgestaltung auch die übertragene Klasse und damit indirekt die Prämie des Erstwagens beeinflussen, weshalb sich ein Blick in die genauen Vertragsbedingungen lohnt.

Im Rechner lässt sich das Ergebnis für den Zweitwagen einfach durchspielen, indem man die vom Versicherer mitgeteilte SF-Klasse für den Zweitwagen einträgt statt die des Erstwagens.

Die endgültige Entscheidung über die Übertragung trifft immer der jeweilige Versicherer nach seinem eigenen Tarif.

Was kostet eine Kfz-Versicherung für Fahranfänger?

Fahranfänger starten meist bei SF-Klasse 0 oder SF ½ ohne eigenen Schadenfreiheitsrabatt, was die Prämie deutlich über den Wert eines erfahrenen Fahrers hebt.

Im Rechner zeigt sich der Effekt direkt am Beitragssatz: Bei SF-Klasse 0 zahlt man 100 % des Basisbeitrags, bei SF-Klasse 12 dagegen nur 50 % – bei einem Basisbeitrag von 500 Euro Haftpflicht bedeutet das 500 Euro statt 250 Euro allein durch die fehlenden schadenfreien Jahre.

Kommt eine ungünstige Typklasse oder Regionalklasse hinzu, addieren sich die Aufschläge multiplikativ, sodass Fahranfänger im ersten Jahr leicht das Zwei- bis Dreifache eines erfahrenen Fahrers zahlen.

Eine verbreitete Möglichkeit zur Kostensenkung ist das SF-Klassenleihmodell, bei dem Eltern ihre eigene, bessere SF-Klasse auf das Fahrzeug des Kindes übertragen, sofern das Fahrzeug auf die Eltern zugelassen bleibt.

Trage im Rechner die eigene, noch niedrige SF-Klasse ein, um die realistische Prämie als Fahranfänger zu sehen, statt mit den Werten eines erfahrenen Fahrers zu rechnen.

Mit jedem weiteren schadenfreien Jahr sinkt der Beitragssatz spürbar, bei den ersten Stufen oft um 5 bis 10 Prozentpunkte pro Jahr.

Wie oft ändern sich Typklasse und Regionalklasse?

Der GDV berechnet Typklasse und Regionalklasse einmal jährlich neu, meist im September für das jeweils folgende Kalenderjahr. Die aktuellen Klassen für 2027 wurden am 9.

September 2026 veröffentlicht: Für rund 5,9 Millionen Autofahrende steigt die Typklasse in der Haftpflicht, für rund 4,5 Millionen sinkt sie, bei etwa drei Vierteln bleibt sie unverändert.

Grundlage ist jeweils die Schadenbilanz der letzten Jahre – bei der Typklasse je Fahrzeugmodell, bei der Regionalklasse je Zulassungsbezirk.

Die neuen Klassen sind für die Versicherer unverbindlich und können bei Neuverträgen sofort angewendet werden, bei bestehenden Verträgen greifen sie erst zur nächsten Hauptfälligkeit, für die meisten Verträge also zum 1. Januar des Folgejahres.

Wer wissen möchte, ob die eigene Prämie im kommenden Jahr steigt oder sinkt, prüft am besten direkt beim Versicherer oder in der aktuellen GDV-Liste die neue Einstufung für das eigene Modell und den eigenen Zulassungsbezirk und trägt sie hier ein.

Eine über mehrere Jahre unveränderte Klasse ist keine Garantie für die Zukunft, weil sich die Schadenbilanz von Jahr zu Jahr verschieben kann.

Hinweise

Prämie senken: Typklasse, Regionalklasse und SF-Klasse gezielt vergleichen

Schnelle Qualitätsprüfung für dein Ergebnis.

Prüfe verschiedene Szenarien mit unterschiedlichen Versicherungsbedingungen, um die Auswirkungen auf die Prämie besser einschätzen zu können. Einen Überblick über Autokosten und Versicherung gibt der ADAC.

Typklassen-Wirkung: Wechsel kann 20-40% Prämienunterschied bedeuten Der größte Nutzen entsteht vor einer Entscheidung, nicht danach.

Steht ein Autokauf an, vergleiche die Kandidatenmodelle nicht nur nach Anschaffungspreis und Verbrauch, sondern rechne die Prämie über die geplante Haltedauer mit – die Typklasse hängt fest am Fahrzeug und lässt sich später nur durch einen Fahrzeugwechsel korrigieren.

Steht ein Umzug an, prüfe die Regionalklasse des neuen Bezirks, bevor die Prämie im nächsten Beitragsjahr überrascht.

Rechne außerdem eine Variante mit einer besseren Schadenfreiheitsklasse durch, um zu sehen, wie viel dir schadenfreie Jahre real wert sind.

Weil der GDV Typ- und Regionalklassen jährlich anhand der Schadenbilanzen neu einstuft, lohnt der Blick in die aktuelle Liste vor jeder größeren Entscheidung. Ein Hinweis zur Reihenfolge: Ändere pro Lauf immer nur einen Faktor.

Weil die Klassen multiplikativ wirken, lässt sich sonst nicht mehr zuordnen, welcher Teil des Ergebnisses woher stammt – Typklasse 22 und Regionalklasse 12 kosten zusammen 475,24 €, einzeln aber nur 335,02 € beziehungsweise 354,63 €.

Verbindlich ist am Ende nur das Angebot deines Versicherers.

Anwendung

Kfz-Versicherung berechnen in der Praxis: Modellwechsel im Vergleich

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall – lohnt ein Modellwechsel für die Versicherung? Zwei Kompaktwagen kommen infrage. Modell A liegt in einer günstigen Typklasse, Modell B in einer höheren.

Bei einer Basisprämie von 800 € im Jahr und sonst gleichen Faktoren – gleiche Regionalklasse, gleiche SF-Klasse – macht der Typklassenunterschied laut Faustregel 20 bis 40 % aus.

Modell A kostet damit rund 800 €, Modell B je nach Einstufung 960 bis 1.120 € im Jahr – ein Unterschied von bis zu 320 € jährlich allein durch die Typklasse. Über eine typische Haltedauer von fünf Jahren summiert sich das auf bis zu 1.600 €.

Interpretation: Die Typklasse ist ein oft übersehener, aber großer Kostenhebel.

Entscheidung: Wer zwischen zwei ähnlichen Modellen schwankt, sollte vor dem Kauf die Typklassen in Haftpflicht und Kasko in der jährlich veröffentlichten GDV-Einstufung vergleichen – der Effekt kann größer sein als der Rabatt durch mehrere schadenfreie Jahre; im Faktormodell des Rechners entsprechen 20 bis 40 % rund vier bis sieben Typklassen-Stufen zu je etwa 5 %.

Es lohnt sich, vor der Zulassung mehrere Modelle gegenüberzustellen, weil die Typklasse fest am Fahrzeug hängt und sich später nur durch einen Fahrzeugwechsel ändern lässt.

Fallstricke

Häufige Fehler bei der Berechnung der Kfz-Versicherung

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1 – nur auf die Schadenfreiheitsklasse achten: Die Prämie hängt genauso von Typklasse und Regionalklasse ab. Ein Fahrzeug- oder Wohnortwechsel kann die Prämie stärker verändern als ein SF-Klassen-Sprung.

Fehler 2 – die Typklasse als fest ansehen: Typklassen werden jährlich anhand der Schadenbilanz eines Modells neu eingestuft. Dasselbe Auto kann von Jahr zu Jahr teurer oder günstiger werden, ohne dass sich am Fahrverhalten etwas ändert.

Fehler 3 – Haftpflicht und Kasko in einen Topf werfen: Beide haben eigene Typ- und Regionalklassen; ein Modell kann in der Haftpflicht günstig, in der Vollkasko aber teuer sein.

Fehler 4 – den Regionalklassen-Effekt unterschätzen: Ein Umzug in eine Großstadt mit hoher Schadenquote kann die Prämie spürbar anheben, während der SF-Rabatt gleich bleibt – die Faktoren wirken unabhängig voneinander, weshalb sich der Vergleich aller drei Klassen zusammen lohnt.

Fehler 5 – die Aufschläge im Kopf addieren: Typklasse 22 und Regionalklasse 12 ergeben zusammen nicht 439,65 €, sondern 475,24 €, weil sich die Faktoren multiplizieren statt zu summieren.

Fehler 6 – erwarten, dass Vollkasko teurer ist als Teilkasko: Im Vorgabefall kostet die Teilkasko 650 €, die Vollkasko nur 325 € und die Gesamtprämie entsprechend 900 statt 575 €.

Das ist kein Eingabefehler, sondern die Tariflogik – die Teilkasko läuft ohne SF-Rabatt, die Vollkasko mit.

Nächster Schritt

Kfz-Versicherungs-Rechner: Ergebnis auf einen Blick

Die Kernaussage für die direkte Weiterentscheidung.

Der Versicherungsrechner zeigt, wie Typklasse, Regionalklasse und Schadenfreiheitsklasse gemeinsam die Kfz-Prämie bestimmen.

Jeder Faktor wirkt eigenständig: Ein Typklassenwechsel allein kann die Jahresprämie um 20 bis 40 % verschieben, ein Umzug ändert die Regionalklasse, und die SF-Klasse spiegelt die schadenfreien Jahre.

Haftpflicht und Kasko haben dabei jeweils eigene Einstufungen.

Als nächsten Schritt vergleichst du vor einem Fahrzeug- oder Wohnortwechsel die konkreten Klassen und rechnest durch, welcher Faktor deine Prämie am stärksten beeinflusst – der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) veröffentlicht die aktuellen Typklassen jedes Jahr neu.

Ein Blick dorthin vor dem Autokauf spart oft mehr als jeder spätere Tarifwechsel.

Die Prozentwerte sind Orientierungsgrößen; die verbindliche Prämie richtet sich nach dem Tarif deines Versicherers und den jährlich aktualisierten, für die Versicherer unverbindlichen GDV-Einstufungen.

Den zweiten großen Fixkostenblock des Fahrzeugs – die jährliche Kfz-Steuer – ermittelst du vorab im Kfz-Steuer-Rechner. Wer nach einem Schaden wissen möchte, ob sich Kasko melden oder selbst zahlen lohnt, rechnet den Break-even im Schadensregulierungs-Rechner durch.

Den physikalischen Zusammenhang zwischen Tempo, Fahrbahn und Anhalteweg – und damit, wie Unfälle entstehen – zeigt der Bremsweg-Rechner. Wer statt eines Pkw ein Wohnmobil versichern möchte, findet die Schätzung im Wohnmobil-Versicherungsrechner.

Vertiefung

Beispielrechnungen zur Kfz-Versicherung nach SF-Klasse

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

Kfz-Versicherung berechnen: Prämie bei SF-Klasse 12

Basisbeitrag Haftpflicht (100 %)
500 €
Typklasse Haftpflicht
16
Regionalklasse Haftpflicht
6
Kasko
Vollkasko (mit SF-Rabatt)
Basisbeitrag Kasko (100 %)
650 €
Typklasse Kasko
21
Regionalklasse Kasko
5
Schadenfreiheitsklasse
12 SF

Ergebnis: Prämie Haftpflicht: ca. 250 €/Jahr | Prämie Kasko: ca. 325 €/Jahr | Prämie gesamt: ca. 575 €/Jahr (ca. 47,92 €/Monat) | Beitragssatz SF-Klasse: 50 %

Bei SF-Klasse 12 liegt der Beitragssatz laut Rechner bei 50 % des Basisbeitrags, was eine Jahresprämie von rund 575 € für Haftpflicht und Vollkasko zusammen ergibt. Der Beitragssatz sinkt mit steigender SF-Klasse und ist der zentrale Hebel für die Prämienhöhe. Dies ist eine Schätzung des Rechners auf Basis der eingegebenen Basisbeiträge, keine verbindliche Tarifberechnung.

Beispiel 1 · Einfach · Beitragssatz SF-Klasse: 58 % | Prämie Haftpflicht: ca. 290 €/Jahr | Prämie Kasko: ca. 377 €/Jahr | Prämie gesamt: ca. 667 €/Jahr (ca. 55,58 €/Monat)

Wie viel Prozent zahlt SF 9?

Schadenfreiheitsklasse
9 SF

Beispiel 2 · Mittel · Beitragssatz SF-Klasse: 53 % | Prämie Haftpflicht: ca. 265 €/Jahr | Prämie Kasko: ca. 344,50 €/Jahr | Prämie gesamt: ca. 609,50 €/Jahr (ca. 50,79 €/Monat)

Wie viel Prozent zahlt SF 11?

Schadenfreiheitsklasse
11 SF

Beispiel 3 · Komplex · Beitragssatz SF-Klasse: 39 % | Prämie Haftpflicht: ca. 195 €/Jahr | Prämie Kasko: ca. 253,50 €/Jahr | Prämie gesamt: ca. 448,50 €/Jahr (ca. 37,38 €/Monat)

Wie viel Prozent zahlt SF 20?

Schadenfreiheitsklasse
20 SF

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Fahrtenbuch-RechnerPrivatanteil und geldwerten Vorteil beim Fahrtenbuch vs. 1-%-Regelung vergleichen.Gesamtkosten (TCO)Echte Gesamtkosten pro Monat und pro km: Wertverlust, Finanzierung, Versicherung, Steuer, Kraftstoff, Wartung, Reifen.Blitzer-RechnerGemessene Geschwindigkeit und Tempolimit eingeben – Bußgeld, Punkte und Fahrverbot nach aktuellem Bußgeldkatalog berechnen. Mit Toleranzabzug und Probezeit-Hinweis.Leasingfaktor-RechnerLeasingfaktor berechnen: Monatliche Rate ins Verhältnis zum Fahrzeuglistenpreis setzen und Leasingangebote objektiv vergleichen – mit Anzahlung.TankbudgetWie weit reicht ein Geldbudget? Reichweite aus Budget, Budget für Zielstrecke oder Liter für Budget. Szenarien, Preissteigerung, Reisezeit und Reiseziele-Orientierung.Schadenfreiheitsklasse-RechnerSF-Klasse nach Schaden berechnen: Rückstufung, neuer Beitragssatz und kumulierte Mehrkosten über die Folgejahre aus marktüblicher SF-Staffel.Jährliche FahrleistungJährliche Fahrleistung in km berechnen – aus Pendelstrecke und Freizeit-km oder aus zwei Tachoständen. Mit Einordnung in die Versicherungs-Staffeln für die Kfz-Versicherung.Wertminderung-RechnerMerkantilen Minderwert nach einem Unfall nach Ruhkopf/Sahm berechnen: Wiederbeschaffungswert, Reparaturkosten und Fahrzeugalter eingeben, Minderwert netto ablesen.Lackierung-Kosten-RechnerLackierung Kosten schätzen: Preisspanne für Stoßstange, Kotflügel, Tür, Motorhaube und Smart Repair aus sieben Betrieben, mit Tabelle der Bauteilpreise.Wirtschaftlicher-Totalschaden-RechnerWirtschaftlichen Totalschaden berechnen: Reparaturkosten, Wiederbeschaffungswert, Restwert und Minderwert eingeben und nach der 130-Prozent-Regel den erstattungsfähigen Betrag je Abrechnungsweg erhalten.Bremsweg-Reaktionsweg-RechnerReaktionsweg, Bremsweg und Anhalteweg bei Geschwindigkeit und Straßenbedingungen – Sicherheitsrechner für Fahrer.Sicherheitsabstand-RechnerSicherheitsabstand nach halbem Tacho, Zwei-Sekunden-Regel und Lkw-Regel berechnen, mit Zeitlücke, Leitpfostenabstand, Prüfung des eigenen Abstands und Tabelle.Überholweg-RechnerÜberholweg, Überholdauer, Relativstrecke und nötige freie Sichtweite bei Gegenverkehr berechnen, mit konstanter Geschwindigkeit oder Beschleunigung, Fahrzeuglängen und Abstand nach halbem Tacho.DOT-Reifen-RechnerDOT Reifen lesen: Datumscode eingeben und Herstellungswoche, Alter in Jahren und Monaten, die Sechs-Jahres-Grenze für Tempo-100-Anhänger und die Ersatzempfehlung von ADAC und Hersteller erhalten.ADR-Check: 1000-Punkte-RegelGefahrgut-Punktesumme nach ADR 1.1.3.6 berechnen und Freistellung prüfen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Prämienberechnung in der Kfz-Haftpflicht: Typklasse 10-25 mal Regionalklasse 1-12 mal SF-Klasse SF0 bis SF35 ergibt die Jahresprämie. Die drei Faktoren wirken multiplikativ. Beispiel: Typklasse 15, Region 4, SF12 ergibt etwa 650 Euro pro Jahr

    Kfz-Versicherungsprämie – Die drei Hauptfaktoren

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/versicherung">
      <img src="https://rechner-portal.de/images/auto/versicherung-praemie-faktoren.svg"
           alt="Prämienberechnung in der Kfz-Haftpflicht: Typklasse 10-25 mal Regionalklasse 1-12 mal SF-Klasse SF0 bis SF35 ergibt die Jahresprämie. Die drei Faktoren wirken multiplikativ. Beispiel: Typklasse 15, Region 4, SF12 ergibt etwa 650 Euro pro Jahr"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/versicherung">Kfz-Versicherungsprämie – Die drei Hauptfaktoren auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/versicherung
  • Typklasse 12 ca. 500 Euro, Typklasse 18 ca. 650 Euro, Typklasse 24 ca. 850 Euro, Typklasse 30 ca. 1100 Euro Jahresprämie. Wechsel kann 20-40% Unterschied bedeuten.

    Typklassen-Wirkung auf die Kfz-Versicherungsprämie

    760 × 350 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/versicherung">
      <img src="https://rechner-portal.de/images/auto/versicherung-typklassen-wirkung.svg"
           alt="Typklasse 12 ca. 500 Euro, Typklasse 18 ca. 650 Euro, Typklasse 24 ca. 850 Euro, Typklasse 30 ca. 1100 Euro Jahresprämie. Wechsel kann 20-40% Unterschied bedeuten."
           width="760" height="350">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/versicherung">Typklassen-Wirkung auf die Kfz-Versicherungsprämie auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/versicherung

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Prozentwerte sind Orientierungsgrößen. Die verbindliche Prämie richtet sich nach dem Tarif deines Versicherers und den jährlich aktualisierten Einstufungen des Kraftfahrt-Bundesamts.

Quelle: Multiplikatives Prämienmodell aus Typklasse, Regionalklasse und Schadenfreiheitsklasse, getrennt für Haftpflicht und Kasko.

Stand: 2026-09-26

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
26. September 2026
Fachbereich
Auto / Recht & Kosten
Formeln basieren auf
Multiplikatives Prämienmodell: Basisbeitrag × Typklassenfaktor × Regionalklassenfaktor × Beitragssatz der Schadenfreiheitsklasse, getrennt für Haftpflicht und Kasko.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Kfz-Versicherungs-Rechner. Abgerufen von https://rechner-portal.de/auto/recht-kosten/versicherung

Harvard-Format

Rechner-Portal, 2026. Kfz-Versicherungs-Rechner. Available at: https://rechner-portal.de/auto/recht-kosten/versicherung

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.