Zum Hauptinhalt springen

Motorrad-Versicherung: Jahresprämie schätzen

AutoStand Noch keine Bewertung
ccm
kW
Schadenfreiheitsklasse
Deckungsumfang
Selbstbeteiligung (Kasko)
Anzeige

Kurzantwort

Motorrad-Versicherung schätzen: Modellrechner ohne echte Tarifdaten. Hubraum, Leistung, SF-Klasse, Regionalklasse, Deckung und Saisonkennzeichen eingeben – die geschätzte Jahresprämie wird in Haftpflicht- und Kaskoanteil aufgeteilt. Alle Angaben ohne Gewähr.

Motorrad-Versicherung schätzen: Modellrechner für Haftpflicht, Teilkasko und Vollkasko

Kilian AchatzFachredaktion Auto & Mobilität
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

5 Annahmen und 3 Grenzen

Annahmen

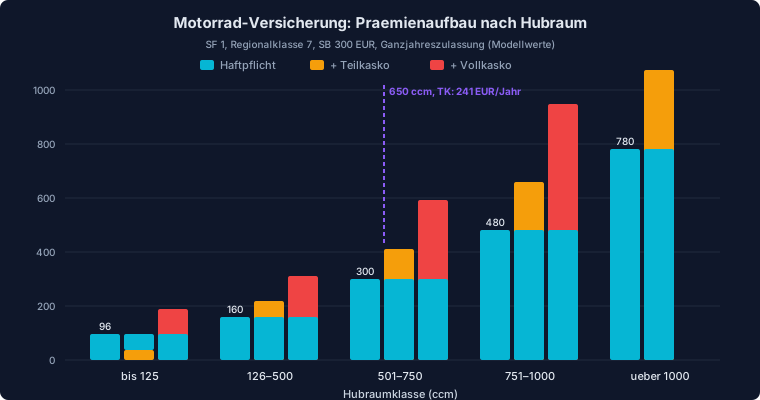
  • Basisprämie richtet sich nach Hubraumklasse (5 Stufen: bis 125, 126–500, 501–750, 751–1.000, über 1.000 ccm).
  • Leistungsfaktor in 4 Klassen: bis 25 kW (A1/A2 gedrosselt), 26–48 kW (A2), 49–73 kW, über 73 kW.
  • SF-Tabelle mit 12 Stufen von SF 0 (250 %) bis SF 25 (35 %).
  • Regionalklassen 1–15, GDV-Einteilung nach Zulassungsbezirk.
  • Saisonfaktor = Monate/12, mindestens 50 % (Ruheversicherung).

Grenzen

  • Keine echten Versicherungstarife – nur Modellrechnung zur Vorabeinschätzung.
  • Typklassen, Alter des Fahrers und Werkstattbindung fließen nicht ein.
  • Regionalklasse ist vereinfacht (15 Stufen statt GDV-Indexwerte).

Stand der Prüfung: Modellfaktoren orientiert an GDV-Statistik 2024.
Überblick

Was ist der Motorrad-Versicherung?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Hubraum, Leistung, Schadenfreiheitsklasse und Regionalklasse bestimmen bei Motorrädern gemeinsam die Versicherungsprämie – das Saisonkennzeichen kommt als Spar-Hebel hinzu, den Pkw-Fahrer so nicht kennen. Der Motorrad-Versicherungsrechner schätzt die Jahresprämie als Modellrechner, der keine echten Tarifdaten verwendet, sondern ein transparentes Faktormodell: Basisprämie aus Hubraum und Leistungsklasse, multipliziert mit SF-Faktor, Regionalklassenfaktor, Deckungszuschlag, Selbstbeteiligungsrabatt und Saisonfaktor.

Die Kfz-Haftpflichtversicherung ist nach § 1 PflVG für jedes zugelassene Motorrad Pflicht, die Kaskoversicherung freiwillig.

Der Rechner macht sichtbar, welcher Faktor wie stark wirkt: Ein 125-ccm-Leichtkraftrad mit reiner Haftpflicht, SF 5 und Regionalklasse 3 kommt bei 6 Monaten Saison auf nur 23 Euro im Jahr, während ein 1.200-ccm-Sporttourer mit Vollkasko, SF 0 und Regionalklasse 12 auf 4.720 Euro steigt.

Diese Spanne von Faktor 200 entsteht nicht durch einen einzelnen Wert, sondern durch das Zusammenspiel aller Faktoren.

Die Ergebnisse dienen der Vorabeinschätzung – die verbindliche Prämie richtet sich nach Versicherer, Typklasse und individueller Einstufung. Die GDV-Statistik liefert die jährlichen Typklassen.

Eingaben

Hubraum, Leistung, SF-Klasse, Regionalklasse und Saison eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage den Hubraum in Kubikzentimetern und die Leistung in Kilowatt ein, wähle die Schadenfreiheitsklasse, die Regionalklasse, den Deckungsumfang mit Selbstbeteiligung und die Anzahl der zugelassenen Monate für das Saisonkennzeichen. Daraus errechnet der Modellrechner die geschätzte Jahresprämie und teilt sie in Haftpflicht- und Kaskoanteil auf.

Der Hubraum bestimmt zusammen mit der Leistung die Basisprämie. Ein 650-ccm-Motorrad mit 48 kW liegt in einer anderen Klasse als ein 1.200-ccm-Sporttourer mit 100 kW – der Unterschied schlägt sich direkt in der Basis nieder.

Die Schadenfreiheitsklasse ist der größte einzelne Hebel: Zwischen SF 0 und SF 5 kann die Prämie um den Faktor 3 bis 4 variieren.

Die Regionalklasse spiegelt die Schadenbilanz des Zulassungsbezirks wider – Großstädte mit hoher Diebstahlquote liegen oft in Klasse 9 bis 12, ländliche Gebiete bei 2 bis 5.

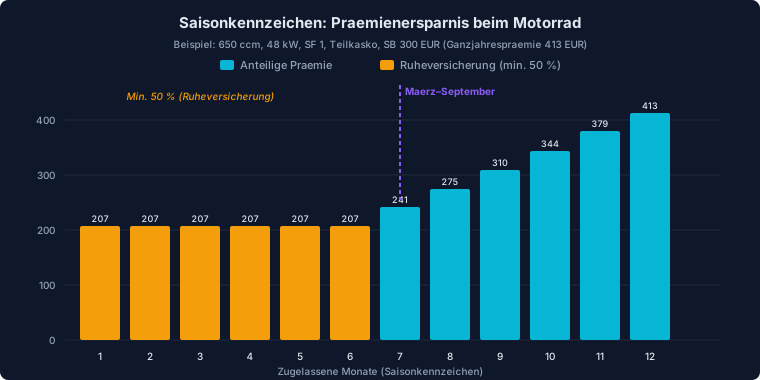
Das Saisonkennzeichen ist der motorradspezifische Spar-Hebel: Bei 7 Monaten Zulassung zahlt man nur für diese Monate, spart im Vorgabefall rund 172 Euro und kommt auf 241 Euro statt auf eine höhere Ganzjahresprämie.

Die Deckung schaltet zwischen Haftpflicht, Teilkasko und Vollkasko um; die Selbstbeteiligung wirkt nur auf den Kaskoanteil.

Praxisfälle

Wofür du den Motorrad-Versicherungsrechner brauchst: sechs typische Anwendungsfälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das Ergebnis aus der echten Rechenfunktion – von der Standardprämie über das Leichtkraftrad bis zum teuersten Sporttourer-Szenario.

  1. Motorradversicherung berechnen: Standardprämie mit Teilkasko

    „Wie berechne ich meine Motorradversicherung mit Teilkasko?“

    Eingabe
    650 ccm, 48 kW, SF 1, Regionalklasse 7, Teilkasko mit 300 € SB, Saisonkennzeichen 7 Monate
    Ergebnis
    241 € Jahresprämie (175 € Haftpflicht + 66 € Kasko), Saisonrabatt ca. 172 €
  2. Motorradversicherung für ein 125-ccm-Leichtkraftrad

    „Was kostet die Motorradversicherung für ein 125-ccm-Leichtkraftrad?“

    Eingabe
    125 ccm, 11 kW, SF 5, Regionalklasse 3, nur Haftpflicht, Saisonkennzeichen 6 Monate
    Ergebnis
    23 € Jahresprämie – das günstigste Szenario im Modellrechner
  3. Teilkasko oder Vollkasko fürs Motorrad vergleichen

    „Ist Teilkasko oder Vollkasko für mein Motorrad sinnvoller?“

    Eingabe
    1.200 ccm, 100 kW, SF 0, Regionalklasse 12, 150 € SB – einmal 'Teilkasko', einmal 'Vollkasko'
    Ergebnis
    Vollkasko treibt die Prämie auf 4.720 € (2.478 € Kasko) – teurer als Teilkasko bei gleicher Konfiguration
  4. Saisonkennzeichen-Ersparnis für das Motorrad berechnen

    „Wie viel spart ein Saisonkennzeichen bei der Motorradversicherung?“

    Eingabe
    650 ccm, 48 kW, SF 1, Regionalklasse 7, Teilkasko, einmal 7 Monate Saison, einmal 12 Monate
    Ergebnis
    241 € mit 7-Monats-Saison gegenüber 413 € bei Ganzjahreszulassung – 172 € Ersparnis
  5. SF-Klasse als Fahranfänger ohne Rabatt

    „Was kostet die Motorradversicherung für Fahranfänger ohne SF-Rabatt?“

    Eingabe
    650 ccm, 48 kW, SF 0, Regionalklasse 7, Teilkasko mit 300 € SB, Saisonkennzeichen 7 Monate
    Ergebnis
    602 € Jahresprämie – mehr als das Doppelte der SF-1-Standardprämie von 241 €, weil SF 0 mit 250 % Beitragssatz eingeht
  6. SF-Beitragssatz nachschlagen statt schätzen

    „Wie hoch ist der SF-Beitragssatz je Schadenfreiheitsklasse beim Motorrad?“

    Eingabe
    SF-Klasse steht nicht im Rechner selbst, sondern in der Beitragssatz-Tabelle weiter unten auf dieser Seite
    Ergebnis
    Nachschlagewerk in der Referenztabelle „Schadenfreiheitsklassen (SF) beim Motorrad: Beitragssatz-Tabelle“ – von SF 0 (250 %) bis SF 25 (35 %)

Berechnung

Motorradversicherung berechnen: Modellprämie aus Hubraum, SF- und Regionalklasse

Verstehe den Formelweg.

Die Berechnung folgt einem transparenten Faktormodell ohne echte Tarifdaten. Die Basisprämie ergibt sich aus Hubraum und Leistungsklasse des Motorrads.

Darauf wirken multiplikativ der SF-Faktor, der Regionalklassenfaktor, der Deckungsfaktor und der Saisonfaktor.

Bei den Vorgabewerten – 650 ccm, 48 kW, SF 1, Regionalklasse 7, Teilkasko mit 300 Euro SB und 7 Monate Saison – ergibt das eine geschätzte Jahresprämie von 241 Euro, aufgeteilt in 175 Euro Haftpflichtanteil und 66 Euro Kaskoanteil.

Der Saisonfaktor berechnet sich aus Monate geteilt durch 12, mit einem Minimum für die Ruheversicherung. Bei 7 Monaten spart das Saisonkennzeichen rund 172 Euro.

Die Faktoren wirken multiplikativ, nicht additiv – deshalb verstärken sich ungünstige Werte gegenseitig. Ein 1.200-ccm-Motorrad mit SF 0, Regionalklasse 12 und Vollkasko kommt auf 4.720 Euro, davon 2.243 Euro Haftpflicht und 2.478 Euro Kasko.

Die Selbstbeteiligung greift nur am Kaskoanteil: 150 Euro SB senkt den Kaskorabatt weniger stark als 500 Euro SB.

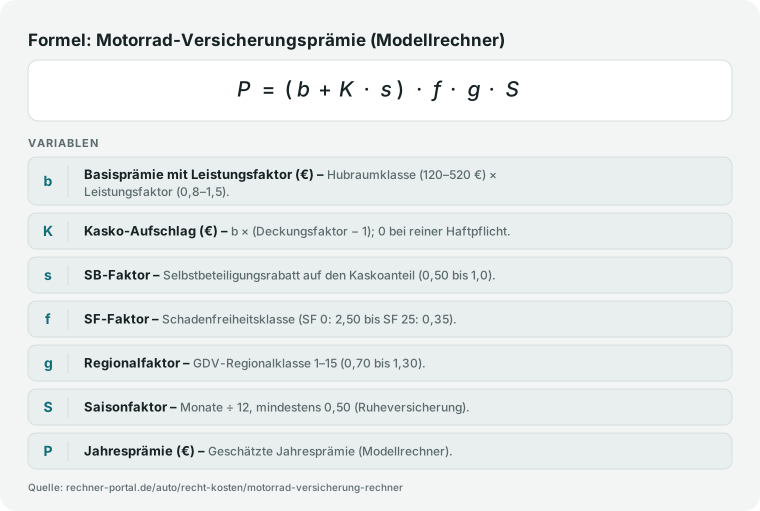
Die Endformel lautet: Jahresprämie = (Haftpflicht-Basis + Kasko-Aufschlag mal SB-Faktor) mal SF-Faktor mal Regionalfaktor mal Saisonfaktor.

Formel für die geschätzte Motorrad-Versicherungsprämie aus Basisprämie, Leistungsfaktor, Deckung, SF-Klasse, Regionalklasse und Saisonfaktor.
Modellrechner ohne echte Tarifdaten. Hubraum- und Leistungsklasse, SF-Tabelle und Regionalfaktoren aus GDV-Statistik; tatsächliche Prämie beim Versicherer erfragen.

Nachschlagen

Motorrad-Versicherung: Modellrechner-Schätzungen nach Hubraum, SF-Klasse und Deckung

Die geschätzte Jahresprämie hängt vor allem von Hubraum, Leistung, Schadenfreiheitsklasse, Regionalklasse, Deckungsumfang und Saisonkennzeichen ab. Die Tabelle zeigt fünf Szenarien aus dem Modellrechner – ohne echte Tarifdaten. Reale Angebote weichen je nach Versicherer und Region ab.

Motorrad-Versicherung: geschätzte Jahresprämie nach Hubraum, SF-Klasse, Deckung und Saison (Modellrechner)
SzenarioHubraum / LeistungSF-KlasseRegionalklasseDeckung / SBSaison (Monate)Jahresprämiedavon Haftpflichtdavon Kasko
Standard (Vorgabe)650 ccm / 48 kWSF 17Teilkasko / 300 €7241 €175 €66 €
Sporttourer teuer1.200 ccm / 100 kWSF 012Vollkasko / 150 €124.720 €2.243 €2.478 €
Leichtkraftrad günstig125 ccm / 11 kWSF 53Haftpflicht623 €23 €0 €
Reisemaschine mittel1.000 ccm / 73 kWSF 39Teilkasko / 500 €12445 €––
Naked Bike Allrounder800 ccm / 70 kWSF 75Teilkasko / 300 €8218 €158 €59 €

Alle Werte sind Schätzungen des Modellrechners ohne echte Tarifdaten. Die tatsächliche Prämie richtet sich nach Versicherer, Typklasse, Regionalklasse und individueller Einstufung. Quellen: GDV-Statistik (Gesamtverband der Deutschen Versicherungswirtschaft), Paragraf 1 PflVG (Pflichtversicherungsgesetz). Alle fünf Szenarien am 26.09.2026 mit der Rechenfunktion dieses Rechners nachgerechnet.

Schadenfreiheitsklassen (SF) beim Motorrad: Beitragssatz-Tabelle

Die Schadenfreiheitsklasse ist der größte einzelne Hebel bei der Motorrad-Versicherung. Die Tabelle zeigt die im Modellrechner hinterlegte Beitragssatz-Staffel von SF 0 bis SF 25 – eine marktübliche Orientierung, wie sie viele Versicherer in Anlehnung an die GDV-Musterbedingungen (AKB, Anhang 1) verwenden. Der tatsächliche Beitragssatz je Klasse legt jeder Versicherer im eigenen Tarif fest.

SF-Klassen und Beitragssatz beim Motorrad: von SF 0 (250 %) bis SF 25 (35 %)
SF-KlasseBeitragssatzTypischer Anlass
SF 0250 %Fahranfänger, Erstanmeldung oder nach Rückstufung durch Unfall
SF ½140 %Erste Hochstufung nach einem schadenfreien Jahr ab SF 0
SF 1100 %Basis-Einstufung, Bezugsgröße für die Beitragsstaffel
SF 285 %Zwei schadenfreie Jahre
SF 370 %Drei schadenfreie Jahre
SF 465 %Vier schadenfreie Jahre
SF 560 %Fünf schadenfreie Jahre
SF 755 %Sieben schadenfreie Jahre
SF 1050 %Zehn schadenfreie Jahre
SF 1545 %Fünfzehn schadenfreie Jahre
SF 2040 %Zwanzig schadenfreie Jahre
SF 2535 %Langjährig unfallfreie Fahrerinnen und Fahrer (Höchststufe im Modellrechner)

Beitragssätze wie im Modellrechner hinterlegt (lib/calculators/auto/motorrad-versicherung-rechner.ts, Stand 26.09.2026). Marktübliche Orientierung angelehnt an die GDV-Musterbedingungen AKB (Anhang 1) – der einzelne Versicherer kann abweichende Staffeln verwenden. Bei Motorrädern wird die SF-Klasse häufig getrennt vom Pkw geführt.

Expertenmodus

Häufige Fragen zur Motorradversicherung berechnen

Spezielle Fragen geklärt. Tiefer verstehen.

Wird die Motorradversicherung nach Hubraum oder nach Leistung berechnet?

Beide Größen zusammen bestimmen die Basisprämie, weil sie im Modellrechner als zwei getrennte, multiplikative Faktoren wirken.

Der Hubraum legt eine von fünf Basisstufen fest (bis 125, 126 bis 500, 501 bis 750, 751 bis 1.000 und über 1.000 Kubikzentimeter), die Leistung in Kilowatt schaltet zusätzlich einen von vier Faktoren dazu: 0,8 bis 25 kW, 1,0 bis 48 kW, 1,2 bis 73 kW und 1,5 über 73 kW.

Bei einem 650-ccm-Motorrad mit sonst gleichen Werten – SF 1, Regionalklasse 7, Teilkasko mit 300 Euro SB, 7 Monate Saison – zeigt sich der Leistungseffekt deutlich: Mit 25 kW ergibt der Rechner 193 Euro, mit den Standard-48 kW 241 Euro und mit 100 kW bereits 361 Euro.

Der Hubraum bestimmt also die grobe Preisklasse, die Leistung feiert die Einstufung innerhalb dieser Klasse nach oben oder unten.

Wie stark wirkt sich der Hubraum auf die Motorrad-Versicherung aus?

Der Hubraum ist einer der wichtigsten Kostentreiber bei der Motorrad-Versicherung, weil er direkt die Basisprämie bestimmt.

Der Modellrechner zeigt den Unterschied deutlich: Ein 125-ccm-Leichtkraftrad mit 11 kW in SF 5, Regionalklasse 3 und reiner Haftpflicht kommt bei 6 Monaten Saison auf nur 23 Euro Jahresprämie – davon 23 Euro Haftpflicht und 0 Euro Kasko.

Ein Mittelklasse-Motorrad mit 650 ccm und 48 kW in SF 1, Regionalklasse 7 und Teilkasko liegt bei 241 Euro. Ein Sporttourer mit 1.200 ccm und 100 kW in SF 0, Regionalklasse 12 und Vollkasko erreicht sogar 4.720 Euro.

Der Sprung von 125 auf 1.200 ccm vervielfacht also nicht nur die Basisprämie, sondern verstärkt sich durch die höhere Leistungsklasse und die typischerweise schlechtere Schadenbilanz großer Maschinen.

Vor dem Kauf eines hubraumstarken Motorrads lohnt sich daher ein Durchrechnen der Versicherungskosten über die geplante Haltedauer.

Welche SF-Klasse bekommen Fahranfänger oder Motorräder bei der Erstanmeldung?

Bei der Erstanmeldung eines Motorrads – etwa als Fahranfänger oder für ein Zweitfahrzeug ohne übertragbare Vorversicherung – startet die Einstufung in der Regel bei SF 0 mit dem höchsten Beitragssatz von 250 Prozent.

Im Modellrechner zeigt sich die Wirkung deutlich: Bei sonst gleichen Werten wie im Standardfall – 650 ccm, 48 kW, Regionalklasse 7, Teilkasko mit 300 Euro SB, 7 Monate Saison – kostet SF 0 rund 602 Euro im Jahr, mehr als das Doppelte der 241 Euro bei SF 1.

Erst nach einem schadenfreien Versicherungsjahr steigt die Einstufung auf SF ½ mit 140 Prozent, danach jährlich weiter bis SF 1 mit 100 Prozent.

Wer bereits ein Fahrzeug mit guter SF-Klasse besitzt, sollte beim Versicherer nachfragen, ob diese Klasse auf das neue Motorrad übertragen werden kann – das spart gerade im ersten Jahr erheblich.

Lohnt sich ein Saisonkennzeichen für die Motorrad-Versicherung?

Ja, das Saisonkennzeichen ist einer der größten Sparhebel bei der Motorrad-Versicherung. Da die meisten Motorräder nur von Frühling bis Herbst gefahren werden, zahlt man mit einem Saisonkennzeichen nur für die zugelassenen Monate.

Im Modellrechner zeigt sich der Effekt direkt: Bei den Vorgabewerten mit 650 ccm, SF 1, Teilkasko und 7 Monaten Saison beträgt die Jahresprämie 241 Euro – bei einer Ganzjahreszulassung mit sonst gleichen Werten wären es 413 Euro, das Saisonkennzeichen spart also rund 172 Euro.

Auch beim günstigen 125-ccm-Motorrad mit 6 Monaten Saison wirkt der Faktor: Die Prämie liegt bei nur 23 Euro statt 46 Euro bei Ganzjahreszulassung.

Wichtig ist, dass auch bei einem Saisonkennzeichen eine Ruheversicherung greift, die das Motorrad im abgemeldeten Zeitraum gegen Diebstahl und Brand absichert – der Saisonfaktor sinkt deshalb im Modell nie unter 50 Prozent.

Die meisten Motorradfahrer fahren zwischen März und Oktober – ein 7- oder 8-Monats-Kennzeichen ist der übliche Kompromiss zwischen Flexibilität und Prämienersparnis.

Ist Teilkasko oder Vollkasko für ein Motorrad sinnvoller?

Das hängt vom Fahrzeugwert und vom Alter des Motorrads ab, aber der Modellrechner macht den Preisunterschied konkret sichtbar.

Bei 1.200 ccm, 100 kW, SF 0, Regionalklasse 12 und 150 Euro Selbstbeteiligung kostet die Teilkasko-Variante 3.196 Euro im Jahr, davon 953 Euro Kaskoanteil.

Dieselbe Konfiguration mit Vollkasko steigt auf 4.720 Euro, davon 2.478 Euro Kasko – ein Aufpreis von 1.524 Euro.

Die Teilkasko deckt Diebstahl, Brand, Glasbruch, Wildunfall, Sturm und Überschwemmung ab – Risiken, die beim frei stehenden Motorrad besonders relevant sind. Die Vollkasko sichert zusätzlich selbst verursachte Unfallschäden und Vandalismus ab.

Für Neufahrzeuge und Motorräder mit hohem Restwert lohnt sich der Vollkasko-Aufpreis meist, für ältere Maschinen mit geringerem Wiederbeschaffungswert reicht in der Regel die günstigere Teilkasko.

Wie beeinflusst die Regionalklasse die Motorrad-Versicherungsprämie?

Die Regionalklasse spiegelt die Schadenbilanz des Zulassungsbezirks wider – je höher die Klasse, desto höher das durchschnittliche Schadenrisiko und damit die Prämie.

Im Modellrechner zeigt sich der Effekt deutlich: Das günstige Szenario mit Regionalklasse 3 kommt bei 125 ccm und SF 5 auf nur 23 Euro, während das teure Szenario mit Regionalklasse 12 bei 1.200 ccm und SF 0 auf 4.720 Euro steigt.

Das Zwischenszenario mit 1.000 ccm, SF 3 und Regionalklasse 9 liegt bei 445 Euro.

Die Regionalklasse wirkt multiplikativ auf die gesamte Prämie: Der Rechner staffelt sie in sechs Stufen von Faktor 0,7 in den günstigsten bis 1,3 in den teuersten Bezirken – ein Unterschied von rund 86 Prozent bei sonst identischen Werten.

Die Regionalklassen werden vom GDV jährlich anhand der Schadenbilanzen neu berechnet. Ein Umzug ändert die Regionalklasse automatisch mit der nächsten Beitragsperiode; der Zulassungsbezirk richtet sich dabei nach dem Hauptwohnsitz des Halters.

Wie hoch ist die Selbstbeteiligung bei der Motorrad-Kaskoversicherung sinnvoll?

Die Selbstbeteiligung wirkt nur auf den Kaskoanteil der Prämie und senkt ihn mit steigender SB. Im Modellrechner zeigt der Vergleich zweier Szenarien den Effekt: Bei 650 ccm mit Teilkasko und 300 Euro SB beträgt der Kaskoanteil 66 Euro.

Beim 1.200-ccm-Motorrad mit Vollkasko und nur 150 Euro SB steigt der Kaskoanteil auf 2.478 Euro – hier treibt neben der niedrigen SB auch die ungünstige SF-Klasse und die Vollkasko-Deckung den Wert.

Das Szenario mit 1.000 ccm, Teilkasko und 500 Euro SB kommt bei SF 3 und Regionalklasse 9 auf einen Kaskoanteil von 109 Euro und eine Gesamtprämie von 445 Euro.

Eine höhere Selbstbeteiligung lohnt sich, wenn das Motorrad selten gefahren wird und das Unfallrisiko gering ist.

Als Faustregel gilt: Wer die jährliche Prämienersparnis durch höhere SB drei Jahre lang spart, ohne einen Kaskoschaden zu haben, liegt mit der höheren SB vorne.

Bei reiner Haftpflicht hat die SB-Wahl keinen Effekt, weil sie nur auf den Kaskoanteil greift.

Was kostet die Motorradversicherung für ein 125-ccm-Leichtkraftrad?

Für ein 125-ccm-Leichtkraftrad fällt die geschätzte Jahresprämie deutlich niedriger aus als für größere Maschinen, weil Hubraum und Leistung die niedrigste Basisstufe auslösen.

Im Modellrechner ergibt ein 125-ccm-Motorrad mit 11 kW, SF 5, Regionalklasse 3 und reiner Haftpflicht bei 6 Monaten Saisonkennzeichen nur 23 Euro Jahresprämie.

Bei Ganzjahreszulassung mit sonst gleichen Werten steigt die Schätzung auf 46 Euro – noch immer ein Bruchteil dessen, was größere Motorräder kosten.

Wer zusätzlich Teilkasko möchte, etwa gegen Diebstahl bei einem frei geparkten Roller, sollte die Deckung im Rechner umstellen; der Kaskoanteil bleibt bei einem günstigen Fahrzeugwert meist gering.

Leichtkrafträder bis 125 ccm werden häufig von Fahranfängern mit A1-Führerschein oder als Zweitfahrzeug genutzt – gerade dort lohnt sich der Vergleich mit reiner Haftpflicht, weil der Fahrzeugwert einen Kaskoschutz oft nicht rechtfertigt.

Sind die Ergebnisse des Motorrad-Versicherungsrechners verbindlich?

Nein, der Rechner ist ein Modellrechner ohne echte Tarifdaten. Alle ausgegebenen Werte sind Schätzungen, die auf einem vereinfachten Faktormodell basieren.

Die tatsächliche Prämie weicht je nach Versicherer, Typklasse, konkretem Fahrzeugmodell, Fahrerkreis, Stellplatz und weiteren individuellen Merkmalen ab.

Der Rechner bildet die grundlegende Prämienstruktur transparent nach und zeigt, welcher Faktor wie stark wirkt – vom Hubraum über die SF-Klasse bis zum Saisonkennzeichen.

Erfahrungsgemäß liegen reale Angebote je nach Versicherer und Region 20 bis 40 Prozent über oder unter der Modellschätzung.

Die im Rechner verwendeten Schätzwerte – etwa 241 Euro für ein 650-ccm-Motorrad mit SF 1 und Teilkasko oder 4.720 Euro für ein 1.200-ccm-Motorrad mit SF 0 und Vollkasko – dienen der Einordnung und dem Verständnis der Kostenstruktur.

Für ein verbindliches Angebot kontaktiere einen Versicherer oder nutze ein Vergleichsportal. Quellen: GDV-Statistik, Paragraf 1 PflVG.

Hinweise

Motorradversicherung günstiger machen: Saisonkennzeichen, SF-Klasse und SB nutzen

Schnelle Qualitätsprüfung für dein Ergebnis.

Der größte Spareffekt liegt im Saisonkennzeichen: Wer sein Motorrad nur 7 Monate im Jahr zulässt, spart im Vorgabefall rund 172 Euro und zahlt statt einer höheren Ganzjahresprämie nur 241 Euro. Die meisten Motorradfahrer fahren zwischen März und Oktober – ein 7- oder 8-Monats-Kennzeichen ist der übliche Kompromiss.

Allgemeine Versicherungstipps bietet der GDV. Der zweite Hebel ist die Selbstbeteiligung: Bei Teilkasko senkt eine höhere SB den Kaskoanteil spürbar.

Mit 500 Euro SB statt 300 Euro SB sinkt der Kaskoanteil, und über mehrere schadenfreie Jahre rechnet sich die höhere SB.

Drittens lohnt sich vor dem Kauf ein Blick auf die Hubraumklasse: Ein 125-ccm-Leichtkraftrad kostet bei SF 5 und reiner Haftpflicht nur 23 Euro im Jahr – ein Bruchteil der 445 Euro, die ein 1.000-ccm-Motorrad mit SF 3 und Teilkasko kostet.

Rechne beim Versicherungswechsel immer mindestens zwei Szenarien durch: eines mit deiner aktuellen SF-Klasse und eines mit der nächsthöheren, um den Wert eines schadenfreien Jahres zu beziffern.

Vergleiche die Schätzung des Rechners mit konkreten Angeboten – die tatsächliche Prämie kann je nach Typklasse und Versicherer 20 bis 40 Prozent abweichen.

Anwendung

Motorradversicherung berechnen in der Praxis: vier Szenarien im Vergleich

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Referenztabelle – geschätzte Jahresprämie nach Hubraum, SF-Klasse und Deckung. Alle Werte aus dem Modellrechner. Bei 125 ccm, 11 kW, SF 5, Regionalklasse 3, Haftpflicht, 6 Monate: 23 Euro (23 Euro Haftpflicht, 0 Euro Kasko).

Bei 650 ccm, 48 kW, SF 1, Regionalklasse 7, Teilkasko mit 300 Euro SB, 7 Monate: 241 Euro (175 Euro Haftpflicht, 66 Euro Kasko), Saisonrabatt rund 172 Euro. Bei 1.000 ccm, 73 kW, SF 3, Regionalklasse 9, Teilkasko mit 500 Euro SB, 12 Monate: 445 Euro.

Bei 1.200 ccm, 100 kW, SF 0, Regionalklasse 12, Vollkasko mit 150 Euro SB, 12 Monate: 4.720 Euro (2.243 Euro Haftpflicht, 2.478 Euro Kasko). Praxisfall – Versicherung für ein Mittelklasse-Motorrad.

Ein Motorrad mit 650 ccm Hubraum und 48 kW Leistung soll mit Teilkasko, 300 Euro Selbstbeteiligung und Saisonkennzeichen (7 Monate) versichert werden. Der Halter steht in SF 1, der Zulassungsbezirk liegt in Regionalklasse 7.

Der Modellrechner ergibt: Jahresprämie 241 Euro, davon 175 Euro Haftpflicht und 66 Euro Kasko. Das Saisonkennzeichen spart rund 172 Euro gegenüber der Ganzjahreszulassung.

Interpretation: Bei SF 1 und Teilkasko liegt die Schätzung im mittleren Bereich. Ein Aufstieg auf SF 3 würde die Prämie weiter senken.

Zum Vergleich: Dieselbe Konfiguration mit reiner Haftpflicht käme nur auf den Haftpflichtanteil – der Kaskoaufschlag von 66 Euro ist bei einem mittleren Fahrzeugwert überschaubar und lohnt sich als Diebstahlschutz.

Fallstricke

Häufige Fehler bei der Berechnung der Motorrad-Versicherung

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1 – den Rechner für ein verbindliches Angebot halten: Der Modellrechner arbeitet ohne echte Tarifdaten und schätzt die Größenordnung. Die tatsächliche Prämie hängt von Versicherer, Typklasse und individueller Einstufung ab.

Fehler 2 – das Saisonkennzeichen ignorieren: Viele Motorradfahrer zahlen unnötig die Ganzjahresprämie, obwohl sie nur 6 bis 8 Monate fahren. Im Vorgabefall spart das 7-Monats-Kennzeichen rund 172 Euro.

Fehler 3 – die SF-Klasse unterschätzen: Der Sprung von SF 0 auf SF 5 kann die Prämie um den Faktor 3 bis 4 senken. Wer sein erstes Motorrad kauft, startet oft bei SF 0 und zahlt entsprechend mehr.

Fehler 4 – nur den Hubraum sehen: Die Leistung wirkt ebenfalls auf die Basisprämie, und die Regionalklasse verschiebt das Ergebnis um bis zu 50 Prozent.

Fehler 5 – Teilkasko und Vollkasko verwechseln: Die Teilkasko deckt Diebstahl, Brand und Elementarschäden, die Vollkasko zusätzlich selbstverschuldete Unfälle.

Im teuren Szenario mit 1.200 ccm und Vollkasko entfallen 2.478 Euro allein auf den Kaskoanteil. Fehler 6 – die Selbstbeteiligung auf die Gesamtprämie beziehen: Sie wirkt nur auf den Kaskoanteil. Bei reiner Haftpflicht hat die SB-Wahl keinen Effekt.

Nächster Schritt

Motorrad-Versicherungsrechner: Ergebnis auf einen Blick

Die Kernaussage für die direkte Weiterentscheidung.

Der Motorrad-Versicherungsrechner schätzt die Jahresprämie als Modellrechner ohne echte Tarifdaten. Er zeigt, wie Hubraum, Leistung, Schadenfreiheitsklasse, Regionalklasse, Deckungsumfang, Selbstbeteiligung und Saisonkennzeichen zusammenwirken.

Bei den Vorgabewerten – 650 ccm, 48 kW, SF 1, Regionalklasse 7, Teilkasko mit 300 Euro SB und 7 Monate Saison – ergibt das eine Schätzung von 241 Euro im Jahr, aufgeteilt in 175 Euro Haftpflicht und 66 Euro Kasko.

Das Saisonkennzeichen spart dabei rund 172 Euro. Die Spannbreite reicht von 23 Euro für ein 125-ccm-Leichtkraftrad mit SF 5 und reiner Haftpflicht bis 4.720 Euro für einen 1.200-ccm-Sporttourer mit SF 0 und Vollkasko.

Die drei größten Hebel sind Saisonkennzeichen, Schadenfreiheitsklasse und Deckungsumfang. Alle Ergebnisse sind Schätzwerte; die tatsächliche Prämie richtet sich nach Versicherer, Typklasse und individueller Einstufung. Quellen: GDV-Statistik, § 1 PflVG.

Wer die Kfz-Prämie für einen Pkw statt Motorrad berechnen möchte, nutzt den Kfz-Versicherungs-Rechner. Den Break-even zwischen Selbstzahlung und Kaskoregulierung zeigt der Schadensregulierungs-Rechner.

Vertiefung

Beispielrechnungen zur Motorradversicherung nach Hubraum und SF-Klasse

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Geschätzte Jahresprämie: ca. 4.720 € | davon Haftpflicht: ca. 2.243 € | davon Kasko: ca. 2.478 € | Kein Saisonrabatt bei Ganzjahreszulassung.

Sporttourer mit Vollkasko – teuerstes Szenario

Hubraum
1.200 ccm
Leistung
100 kW
Schadenfreiheitsklasse
SF 0
Regionalklasse
12

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Geschätzte Jahresprämie: ca. 23 € | davon Haftpflicht: ca. 23 € | davon Kasko: 0 € | Saisonrabatt bei 6 Monaten.

Leichtkraftrad mit reiner Haftpflicht – günstigstes Szenario

Hubraum
125 ccm
Leistung
11 kW
Schadenfreiheitsklasse
SF 5
Regionalklasse
3

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Geschätzte Jahresprämie: ca. 445 € | Ganzjahreszulassung, kein Saisonrabatt.

Reisemaschine mit Teilkasko und Ganzjahreszulassung

Hubraum
1.000 ccm
Leistung
73 kW
Schadenfreiheitsklasse
SF 3
Regionalklasse
9

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Geschätzte Jahresprämie: ca. 602 € | davon Haftpflicht: ca. 438 € | davon Kasko: ca. 164 € | Saisonkennzeichen (7 Monate): ca. 430 € Ersparnis.

Fahranfänger ohne SF-Rabatt bei Erstanmeldung

Hubraum
650 ccm
Leistung
48 kW
Schadenfreiheitsklasse
SF 0
Regionalklasse
7

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Unterhaltskosten-Rechner (TCO)Echte Gesamtkosten pro Monat und pro km: Wertverlust, Finanzierung, Versicherung, Steuer, Kraftstoff, Wartung, Reifen.Hubraum-RechnerHubraum berechnen aus Bohrung, Hub und Zylinderzahl nach DIN 70020-1. Mit Steuer-Einheiten, Hub/Bohrung-Verhältnis und Verdichtung.Wertminderung-RechnerMerkantilen Minderwert nach einem Unfall nach Ruhkopf/Sahm berechnen: Wiederbeschaffungswert, Reparaturkosten und Fahrzeugalter eingeben, Minderwert netto ablesen.Wirtschaftlicher-Totalschaden-RechnerWirtschaftlichen Totalschaden berechnen: Reparaturkosten, Wiederbeschaffungswert, Restwert und Minderwert eingeben und nach der 130-Prozent-Regel den erstattungsfähigen Betrag je Abrechnungsweg erhalten.Bremsweg-Reaktionsweg-RechnerReaktionsweg, Bremsweg und Anhalteweg bei Geschwindigkeit und Straßenbedingungen – Sicherheitsrechner für Fahrer.Fahrrad vs. AutoFahrrad und Auto vergleichen nach Kosten, CO₂-Einsparung und Reisezeit. Drei Modi: Kostenvergleich mit Amortisation, CO₂-Einsparung in kg und Äquivalenten, Zeitvergleich inklusive Parkplatzsuche. Für alle Fahrradtypen inkl. E-Bike.Heimarbeits-ErsparnisHomeoffice vs. Pendeln – wie viel sparst du durch Heimarbeit an Fahrtkosten?Leasing vs. KaufLeasing vs. Kauf: Gesamtkosten, monatliche Belastung, Restwert und Empfehlung für Ihre Fahrzeugfinanzierung vergleichen.Bahn vs. Auto – Kosten, Zeit und CO₂Bahn und Auto vergleichen: Kosten pro Fahrt und pro Jahr, CO₂-Emissionen und Reisezeit. Mit Bahncard-Vergleich, Fixkosten Auto und Produktivitätsfaktor Bahn.Tankkosten-VergleichKraftstoffkosten verschiedener Antriebsarten vergleichen: Benzin, Diesel, Autogas, Erdgas, Hybrid, Plug-in-Hybrid und E-Auto – Kosten pro 100 km und Jahreskosten, bis zu 8 Fahrzeuge.ADR-Check: 1000-Punkte-RegelGefahrgut-Punktesumme nach ADR 1.1.3.6 berechnen und Freistellung prüfen.Fahrtenbuch-RechnerPrivatanteil und geldwerten Vorteil beim Fahrtenbuch vs. 1-%-Regelung vergleichen.Schadensregulierung-RechnerBreak-even zwischen Selbstzahlung und Kaskoregulierung berechnen, inklusive SF-Rückstufung.MautrechnerLkw-Maut nach BFStrMG (Infrastruktur, Luft, Lärm, CO₂) und Pkw-Vignetten für Österreich, Schweiz und Slowenien berechnen.ZugwagenrechnerPrüfen Sie, ob Ihr Zugfahrzeug den Anhänger ziehen darf: zul. Anhängelast gebremst und ungebremst, Stützlast-Anteil und Tempo-100-Regel nach 9. AusnahmeVO StVO.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Gestapeltes Balkendiagramm: Prämienaufbau für fünf Hubraumklassen von bis 125 bis über 1.000 ccm, aufgeteilt in Haftpflicht-Basis und Kasko-Aufschlag bei SF 1 und Regionalklasse 7.

    Motorrad-Versicherung Prämienaufbau nach Hubraum

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/motorrad-versicherung-rechner">
      <img src="https://rechner-portal.de/images/illustrations/auto/motorrad-versicherung-rechner-praemienaufbau.svg"
           alt="Gestapeltes Balkendiagramm: Prämienaufbau für fünf Hubraumklassen von bis 125 bis über 1.000 ccm, aufgeteilt in Haftpflicht-Basis und Kasko-Aufschlag bei SF 1 und Regionalklasse 7."
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/motorrad-versicherung-rechner">Motorrad-Versicherung Prämienaufbau nach Hubraum auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/motorrad-versicherung-rechner
  • Balkendiagramm: Saisonfaktor von 50 % bei 1–6 Monaten Ruheversicherung bis 100 % bei 12 Monaten Ganzjahreszulassung. Beispiel 650 ccm mit Teilkasko: 241 € bei 7 Monaten, 413 € bei 12 Monaten.

    Saisonkennzeichen Prämienersparnis beim Motorrad

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/motorrad-versicherung-rechner">
      <img src="https://rechner-portal.de/images/illustrations/auto/motorrad-versicherung-rechner-saisonfaktor.svg"
           alt="Balkendiagramm: Saisonfaktor von 50 % bei 1–6 Monaten Ruheversicherung bis 100 % bei 12 Monaten Ganzjahreszulassung. Beispiel 650 ccm mit Teilkasko: 241 € bei 7 Monaten, 413 € bei 12 Monaten."
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/motorrad-versicherung-rechner">Saisonkennzeichen Prämienersparnis beim Motorrad auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/motorrad-versicherung-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Modellrechner – keine echten Tarifdaten. Alle Werte sind Schätzungen. Die tatsächliche Prämie richtet sich nach Versicherer, Typklasse und individueller Einstufung.

Quelle: Modellprämie aus Hubraum, Leistung, SF-Klasse, Regionalklasse, Deckung/SB und Saisonfaktor. Quellen: GDV-Statistik, § 1 PflVG – Stand 2024.

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Auto / Recht & Kosten
Formeln basieren auf
Modellprämie = Basisprämie(Hubraum) × Leistungsfaktor × SF-Faktor × Regionalfaktor × Deckungsfaktor (SB-Rabatt auf Kaskoanteil) × Saisonfaktor. Quellen: GDV, § 1 PflVG – Stand 2024.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Motorrad-Versicherung. Abgerufen von https://rechner-portal.de/auto/recht-kosten/motorrad-versicherung-rechner

Harvard-Format

Rechner-Portal, 2026. Motorrad-Versicherung. Available at: https://rechner-portal.de/auto/recht-kosten/motorrad-versicherung-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.