Zum Hauptinhalt springen

SF-Klasse berechnen: Schadenfreiheitsklasse und Rückstufung

AutoStand Noch keine Bewertung
Sparte
Rabattschutz
Jahre
€
Anzeige

Kurzantwort

SF-Klasse berechnen: Aktuelle SF-Klasse und Schäden eingeben – neue SF-Klasse, Beitragssatz und Mehrkosten sofort sehen. Nur Orientierung, kein Ersatz für die individuelle Rückstufungstabelle des Versicherers.

Schadenfreiheitsklasse berechnen: aktuelle SF-Klasse, Schäden und Rabattschutz eingeben

Kilian AchatzFachredaktion Auto & Mobilität
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Stand:

Überblick

Was ist die Schadenfreiheitsklasse (SF-Klasse)?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Schadenfreiheitsklasse-Rechner zeigt, wie sich ein selbstverschuldeter Unfall auf die Kfz-Versicherungsprämie auswirkt und ab welchem Schadensbetrag es günstiger ist, den Schaden aus eigener Tasche zu zahlen. Die SF-Klasse ist eine Einstufung, die jedes schadenfreie Versicherungsjahr um eine Stufe steigt und bei einem regulierten Schaden nach der Rückstufungstabelle des Versicherers zurückfällt.

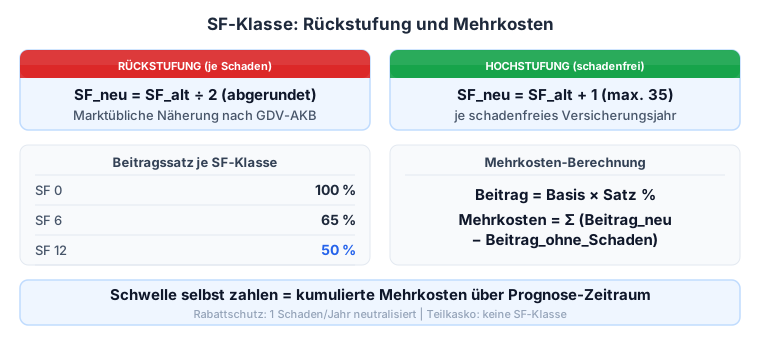
Je höher die Klasse, desto niedriger der Beitragssatz: Bei SF 0 zahlt der Versicherungsnehmer den vollen Basisbeitrag (100 %), bei SF 12 nur noch rund 50 % und bei SF 35 etwa 30 %.

Kfz-Haftpflicht und Vollkasko führen jeweils eigene SF-Klassen; die Teilkasko kennt keinen Schadenfreiheitsrabatt.

Die hier verwendete Beitragssatz-Staffel ist eine marktübliche Orientierung, die an den GDV-Musterbedingungen AKB (Anhang 1) verankert ist.

Jeder Versicherer legt die Sätze in seinem Tarif selbst fest, sodass dieselbe SF-Klasse bei verschiedenen Anbietern zu unterschiedlichen Prozentsätzen führen kann.

Der Rechner ersetzt keine Tarifauskunft, macht aber die finanzielle Tragweite einer Rückstufung transparent.
Eingaben

SF-Klasse, Schäden und Rabattschutz eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage die aktuelle SF-Klasse aus dem letzten Versicherungsschein ein — sie steht im Abschnitt Schadenfreiheitsrabatt oder auf der Beitragsrechnung. Falls du deine Klasse nicht kennst, rechne die schadenfreien Jahre seit Führerscheinerwerb als Näherung.

Wähle die Sparte (Haftpflicht oder Vollkasko), gib die Anzahl der im laufenden Jahr regulierten Schäden ein und lege fest, ob dein Vertrag einen Rabattschutz enthält. Der Basisbeitrag ist die Jahresprämie bei SF 0 (100 % Beitragssatz).

Du findest ihn auf dem Versicherungsschein oder rechnest ihn aus deinem aktuellen Beitrag: Beitrag ÷ Beitragssatz × 100. Der Prognose-Zeitraum bestimmt, wie viele Jahre voraus der Rechner die SF-Entwicklung und die kumulierten Mehrkosten abbildet.

Fünf Jahre sind ein guter Richtwert, weil in diesem Zeitraum der größte Teil der Mehrkosten anfällt und die jährliche Hochstufung den Beitragssatz schrittweise wieder senkt.

Berechnung

SF-Klasse berechnen: Rückstufungstabelle und Formel

Verstehe den Formelweg.

Jedes schadenfreie Versicherungsjahr stuft den Vertrag um eine Klasse hoch, maximal bis SF 35. Bei einem Schaden wird die Klasse nach der Rückstufungstabelle zurückgestuft — die marktübliche Näherung halbiert die Klasse: SF 12 fällt auf SF 6, SF 20 auf SF 10.

Zwei Schäden im selben Jahr werden nacheinander berechnet: Erst halbiert der erste Schaden die Klasse, dann halbiert der zweite die neue, niedrigere Klasse.

Der Beitrag ergibt sich aus dem Basisbeitrag multipliziert mit dem Beitragssatz der jeweiligen SF-Klasse. Mehrkosten = Beitrag nach Schaden minus Beitrag ohne Schaden, kumuliert über den Prognose-Zeitraum.

Die Vergleichsbasis ist dabei nicht die aktuelle Klasse, sondern die Klasse, die man ohne Schaden erreicht hätte (jedes Jahr +1). Rabattschutz neutralisiert einen Schaden pro Jahr: Die Klasse bleibt unverändert, als wäre der Schaden nicht passiert.

Bei zwei Schäden im selben Jahr wird nur der erste neutralisiert, der zweite stuft normal zurück. SF-Klasse: Rückstufung und Mehrkosten-Formel

Nachschlagen

SF-Klassen-Tabelle: Beitragssatz je Klasse

Schnell nachschlagen – ohne selbst zu rechnen.

Marktübliche SF-Klassen-Tabelle mit Beitragssatz in Prozent des Basisbeitrags und Rückstufung nach einem Schaden (identisch mit den Werten des Rechners oben)
SF-KlasseBeitragssatz (%)Schadenfreie JahreRückstufung nach 1 Schaden
SF 01000 (Einstieg ohne Vorversicherung)bereits Mindestklasse
SF 1951SF 0
SF 2852SF 1
SF 3803SF 1
SF 4774SF 2
SF 5735SF 2
SF 6656SF 3
SF 7637SF 3
SF 8608SF 4
SF 9589SF 4
SF 105510SF 5
SF 115311SF 5
SF 125012SF 6
SF 134813SF 6
SF 144614SF 7
SF 154515SF 7
SF 164316SF 8
SF 174217SF 8
SF 184118SF 9
SF 194019SF 9
SF 203920SF 10
SF 213821SF 10
SF 223722SF 11
SF 233623SF 11
SF 243524SF 12
SF 253425SF 12
SF 263426SF 13
SF 273327SF 13
SF 283328SF 14
SF 293229SF 14
SF 303230SF 15
SF 313131SF 15
SF 323132SF 16
SF 333033SF 16
SF 343034SF 17
SF 353035SF 17

Orientierungstabelle, verankert an den gängigen Eckwerten SF 12 = 50 % und SF 6 = 65 % (GDV-Musterbedingungen AKB, Anhang 1) – identisch mit den Beitragssätzen, die der Rechner oben verwendet. Jeder Versicherer legt seine Sätze im eigenen Tarif fest; manche kennen zusätzlich eine Zwischenstufe SF ½ für Zweitfahrer mit ≥ 3 Jahren Führerschein oder eine erhöhte Malusklasse unterhalb von SF 0 – die genaue Höhe bestimmt der jeweilige Tarif. Rückstufung nach der Faustregel „halbe Klasse, abgerundet“: SF 20 → SF 10, SF 12 → SF 6, SF 3 → SF 1.

Expertenmodus

Häufige Fragen zur Schadenfreiheitsklasse und SF-Klasse übertragen

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechnet sich die Schadenfreiheitsklasse (SF-Klasse)?

Die Schadenfreiheitsklasse berechnet sich aus der Zahl der schadenfrei gefahrenen Versicherungsjahre: Jedes unfallfreie Jahr stuft den Vertrag um eine Klasse höher, ein regulierter Schaden stuft ihn zurück.

Am Beispiel SF 12 mit 500 Euro Basisbeitrag (100 %-Beitrag): Ohne Schaden steigt der Vertrag nach einem weiteren schadenfreien Jahr auf SF 13.

Nach einem Schaden fällt SF 12 dagegen auf SF 6, der Beitragssatz springt von 50 % auf 65 % und die Jahresprämie von 250 auf 325 Euro. Kfz-Haftpflicht und Vollkasko führen dabei jeweils eigene SF-Klassen, die Teilkasko kennt keine Einstufung.

Die Beitragssatz-Staffel ist eine marktübliche Orientierung, verankert an den gängigen Eckwerten SF 12 = 50 % und SF 6 = 65 % aus den GDV-Musterbedingungen AKB.

Trage deine aktuelle Klasse, die Sparte und den Basisbeitrag oben ein, um die konkrete Auswirkung für deinen Vertrag zu sehen — verbindlich bleibt aber die Rückstufungstabelle deines eigenen Versicherers.

Wie hoch ist der Beitragssatz je SF-Klasse laut SF-Klassen-Tabelle?

Der Beitragssatz sinkt mit jeder SF-Klasse: SF 0 zahlt 100 % des Basisbeitrags, SF 12 rund 50 %, SF 20 etwa 39 % und SF 35 nur noch 30 %. Die vollständige Tabelle mit allen 36 Klassen von SF 0 bis SF 35 steht direkt unter dem Rechner.

Zwischen den unteren Klassen fallen die Sprünge größer aus als oben: Von SF 0 auf SF 1 sinkt der Satz um 5 Prozentpunkte (100 % auf 95 %), von SF 33 auf SF 34 nur noch um 0 Prozentpunkte, weil sich die Kurve nach oben abflacht.

Diese Werte sind marktübliche Orientierungswerte, verankert an den GDV-Musterbedingungen AKB (Anhang 1) — jeder Versicherer legt seine tatsächlichen Prozentsätze im eigenen Tarif fest, sodass dieselbe SF-Klasse bei HUK, Allianz, DEVK oder WGV leicht abweichen kann.

Den exakten Satz für den eigenen Vertrag zeigt nur die Beitragsrechnung oder das Tarifangebot des jeweiligen Versicherers.

Wie wird die SF-Klasse nach einem Unfall zurückgestuft?

Nach einem selbstverschuldeten, regulierten Schaden wird die SF-Klasse zurückgestuft, und zwar näherungsweise auf die halbe Klasse, abgerundet: SF 20 fällt auf SF 10, SF 12 auf SF 6, SF 3 auf SF 1.

Zwei Schäden im selben Versicherungsjahr wirken nacheinander: Der erste Schaden halbiert die Klasse, der zweite halbiert die bereits abgesenkte Klasse erneut.

Bei SF 6 in der Vollkasko mit zwei Schäden im Jahr und 800 Euro Basisbeitrag fällt die Klasse über SF 3 auf SF 1, der Beitragssatz springt von 65 % auf 95 % und die Jahresprämie von 520 auf 760 Euro — macht 240 Euro Mehrkosten allein im ersten Jahr.

Nicht jeder Schaden zählt: Nur der Versicherung gemeldete, regulierte Haftpflicht- oder Vollkaskoschäden stufen zurück, Bagatellschäden aus eigener Tasche nicht.

Die exakte Rückstufungstabelle legt jeder Versicherer selbst fest; die hier verwendete Halbierungsregel ist die marktübliche Näherung.

Kann ich meine SF-Klasse auf ein anderes Fahrzeug, meine Kinder oder meinen Ehepartner übertragen?

Ja, eine SF-Klasse lässt sich beim Fahrzeugwechsel automatisch mitnehmen und auf andere Personen übertragen, etwa auf Kinder, den Ehepartner oder nahe Verwandte — meist per Formular direkt beim Versicherer.

Voraussetzung ist in der Regel eine gültige Fahrerlaubnis der empfangenden Person, die mindestens so lange besteht wie die zu übertragende Einstufung.

Ein Beispiel: Wer SF 20 (39 % Beitragssatz) an ein Kind überträgt, gibt die volle Einstufung ab und startet selbst wieder bei SF 0 mit 100 % Beitragssatz.

Manche Versicherer erlauben stattdessen eine Teilübertragung, bei der nur ein Teil der schadenfreien Jahre weitergegeben wird. Bei Übertragung von Verstorbenen gelten oft zusätzliche Fristen und Nachweispflichten gegenüber dem Versicherer.

Ein automatischer Rechtsanspruch auf Übertragung besteht nicht — die genauen Bedingungen, Formulare und Fristen unterscheiden sich je nach Versicherer erheblich, ein Blick ins eigene Vertragswerk oder Rückfrage vor der Übertragung lohnt sich deshalb immer.

Was ist ein Rabattschutz (Rabattretter) und wie oft schützt er?

Der Rabattschutz verhindert, dass genau ein selbstverschuldeter Schaden pro Versicherungsjahr die SF-Klasse zurückstuft — die Einstufung bleibt unverändert, als wäre nichts passiert.

Bei SF 12 mit Rabattschutz und einem Schaden bleibt die Klasse bei SF 12 (50 % Beitragssatz), die verbleibenden 40 Euro Mehrkosten über fünf Jahre entstehen nur, weil man ohne Schaden auf SF 13 gestiegen wäre und dort einen etwas günstigeren Satz gehabt hätte.

Bei einem zweiten Schaden im gleichen Jahr greift der Schutz nicht mehr: Beide Schäden werden dann regulär abgerechnet, nur der erste bleibt neutralisiert.

Der Rabattschutz kostet je nach Versicherer zusätzlich zur Prämie und lohnt sich rechnerisch vor allem bei hoher SF-Klasse und hohem Basisbeitrag, weil dort der Beitragssatzsprung im Schadensfall am größten ausfällt.

Bei niedriger Einstufung, etwa bei Fahranfängern, ist der finanzielle Vorteil meist noch gering.

Wie finde ich heraus, welche SF-Klasse ich habe?

Die eigene SF-Klasse steht auf dem aktuellen Versicherungsschein im Abschnitt Schadenfreiheitsrabatt oder Einstufung, alternativ auf der letzten Beitragsrechnung der Kfz-Versicherung.

Fehlt beides, gibt die Anzahl schadenfreier Versicherungsjahre seit dem ersten eigenen Vertrag einen guten Näherungswert, weil jedes unfallfreie Jahr die Klasse um eine Stufe anhebt — zwölf schadenfreie Jahre entsprechen näherungsweise SF 12 mit rund 50 % Beitragssatz.

Wer unsicher ist, kann beim eigenen Versicherer eine Schadenfreiheitsrabatt-Bescheinigung anfordern, die die exakte Klasse und etwaige Schäden der letzten fünf Jahre ausweist; diese Bescheinigung braucht man ohnehin bei jedem Versichererwechsel.

Wichtig: Haftpflicht und Vollkasko führen getrennte SF-Klassen, sodass die Bescheinigung beide Sparten einzeln ausweisen sollte.

Ohne aktuellen Vertrag oder Bescheinigung lässt sich die Klasse nicht zuverlässig rekonstruieren, weil jeder Versicherer die Rückstufungshistorie individuell führt.

Was passiert mit der SF-Klasse bei einem Versicherungswechsel?

Bei einem Versichererwechsel übernimmt der neue Versicherer die erreichte SF-Klasse, sobald der alte Versicherer eine Bescheinigung über die Vorversicherungszeit mit aktueller Einstufung und Schäden der letzten fünf Jahre ausstellt.

Der neue Anbieter prüft diese Bescheinigung und stuft den Vertrag entsprechend ein, wendet dabei aber seine eigene Beitragssatz-Tabelle an — SF 12 kann bei einem Versicherer 48 % und beim anderen 52 % bedeuten, weil jeder Anbieter seine Sätze selbst festlegt.

Kritisch wird es bei einer Versicherungslücke: Bleibt ein Fahrzeug länger als sechs Monate ohne Kfz-Versicherung, kann die SF-Klasse teilweise oder vollständig verfallen, und der nächste Vertrag beginnt wieder bei SF 0 mit 100 % Beitragssatz.

Dieser Verfall betrifft Haftpflicht und Vollkasko gleichermaßen. Wer den Versicherer wechselt, sollte deshalb lückenlos anschließen und die Bescheinigung vor Vertragsende anfordern, statt erst danach.

Welche SF-Klasse bekommen Fahranfänger und wie viel Prozent zahlen sie?

Fahranfänger starten in aller Regel bei SF 0 mit 100 % des Basisbeitrags, weil noch keine schadenfreien Versicherungsjahre vorliegen.

Nach dem ersten unfallfreien Jahr steigt der Vertrag auf SF 1 mit rund 95 % Beitragssatz — bei 500 Euro Basisbeitrag sinkt die Jahresprämie damit von 500 auf 475 Euro.

Manche Versicherer bieten eine Zwischenstufe SF ½ für Zweitfahrer an, die seit mindestens drei Jahren Führerschein besitzen und zuvor als Zweitfahrer auf einem fremden Vertrag eingetragen waren; die genaue Höhe legt der jeweilige Tarif fest.

Der Weg von SF 0 bis SF 12 (etwa 50 % Beitragssatz) dauert damit rechnerisch zwölf durchgehend schadenfreie Jahre.

Eine schnellere Alternative ist die Übertragung der elterlichen SF-Klasse auf den ersten eigenen Vertrag, wobei der abgebende Elternvertrag dann selbst wieder bei SF 0 beginnt.

Rabattschutz lohnt sich für Fahranfänger wegen der niedrigen Einstufung meist noch nicht.

Wann verfällt die Schadenfreiheitsklasse?

Die Schadenfreiheitsklasse verfällt, wenn ein Fahrzeug länger als sechs Monate ohne durchgehende Kfz-Versicherung bleibt, etwa nach Abmeldung ohne sofortigen Neuvertrag oder bei einer längeren Auslandszeit ohne Fahrzeug.

Nach dieser Unterbrechung stuft der nächste Versicherer den Vertrag häufig wieder auf SF 0 mit 100 % Beitragssatz zurück, was bei zuvor SF 20 (rund 39 % Beitragssatz) einen Sprung um weit über 60 Beitragssatzpunkte bedeutet.

Der Verfall betrifft Haftpflicht und Vollkasko unabhängig voneinander, sodass eine Lücke in nur einer Sparte auch nur diese SF-Klasse kostet.

Manche Versicherer räumen eine Übergangsfrist ein oder erhalten die Klasse bei kurzer, nachweisbarer Unterbrechung, etwa während eines Fahrzeugverkaufs mit direktem Neukauf.

Wer eine Lücke vermeiden will, sollte ein Fahrzeug rechtzeitig ab- oder ummelden und den neuen Vertrag ohne Unterbrechung direkt anschließen, statt erst nach der Kündigungsfrist um einen neuen Vertrag zu suchen.

Ab welchem Schadensbetrag lohnt es sich, den Schaden selbst zu zahlen statt ihn zu melden?

Es lohnt sich, einen Schaden selbst zu zahlen, sobald die Reparaturkosten unter der kumulierten Mehrkostenschwelle liegen, die der Rechner aus der Rückstufung über den gewählten Prognose-Zeitraum ermittelt.

Bei SF 12, einem Schaden ohne Rabattschutz und 500 Euro Basisbeitrag über fünf Jahre beträgt diese Schwelle 385 Euro: Ein Schaden von 300 Euro sollte selbst bezahlt werden, ein Schaden von 1.800 Euro dagegen über die Versicherung laufen.

Bei stärkerer Rückstufung steigt die Schwelle deutlich, etwa bei SF 6 in der Vollkasko mit zwei Schäden und 800 Euro Basisbeitrag auf 968 Euro kumulierte Mehrkosten.

Wichtig für die Entscheidung: Die vereinbarte Selbstbeteiligung im Kaskovertrag reduziert die tatsächliche Auszahlung der Versicherung ohnehin, sie sollte deshalb zur Schwelle addiert werden.

Wer regelmäßig kleine Schäden meldet, obwohl sie unter der eigenen Schwelle liegen, zahlt über die Vertragslaufzeit gesehen mehr, als er an Versicherungsleistung erhält.

Hinweise

Rabattschutz und Selbstzahlung richtig einschätzen

Schnelle Qualitätsprüfung für dein Ergebnis.

Prüfe bei jedem kleineren Blechschaden, ob die Selbstzahlung günstiger ist als die Regulierung über die Versicherung. Der Rechner zeigt die Schwelle als Eurobetrag: Liegt der Reparaturkostenwert darunter, sparst du durch Selbstzahlung die kumulierten Mehrkosten der Rückstufung.

Bei hohen SF-Klassen (ab SF 15) ist die Schwelle oft überraschend hoch, weil der Beitragssatzsprung bei Rückstufung groß ausfällt und viele Jahre braucht, um sich wieder hochzuarbeiten.

Rabattschutz lohnt sich rechnerisch vor allem bei hoher SF-Klasse und hohem Basisbeitrag: Wer bei SF 25 fährt und 600 Euro Basisbeitrag zahlt, spart durch den Schutz im Schadensfall über 400 Euro Mehrkosten über fünf Jahre.

Bei SF 5 und 300 Euro Basisbeitrag ist der Vorteil dagegen marginal. Vergleiche vor Vertragsabschluss, ob der Aufpreis für den Rabattschutz in einem realistischen Schadensfall durch die eingesparte Rückstufung gedeckt wird.

Tipp: Wer den Kfz-Versicherungs-Rechner parallel nutzt, sieht, wie die SF-Klasse zusammen mit Typklasse und Regionalklasse die Gesamtprämie bildet.

Anwendung

SF-Klasse und Rückstufung in der Praxis

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Marco fährt seit 2014 schadenfrei und ist bei SF 12 (50 %) eingestuft. Sein Basisbeitrag für die Kfz-Haftpflicht liegt bei 500 Euro, die Jahresprämie also bei 250 Euro.

Im September 2026 verursacht er einen Auffahrunfall mit 1.800 Euro Sachschaden am anderen Fahrzeug. Soll er den Schaden regulieren lassen oder selbst zahlen?

Eingaben: SF 12, Haftpflicht, 1 Schaden, kein Rabattschutz, 5 Jahre Prognose, 500 Euro Basisbeitrag.

Ergebnis: Rückstufung auf SF 6 (65 %), Jahresbeitrag steigt von 250 auf 325 Euro, Mehrkosten im ersten Jahr 75 Euro, kumuliert über fünf Jahre 385 Euro, Schwelle selbst zahlen 385 Euro.

Interpretation: Der Schaden von 1.800 Euro liegt deutlich über der Schwelle von 385 Euro. Marco sollte den Schaden regulieren lassen, weil die Selbstzahlung teurer wäre als die kumulierten Mehrkosten der Rückstufung.

Hätte der Schaden nur 300 Euro betragen, wäre Selbstzahlung günstiger gewesen. Zweites Szenario: Lisa fährt SF 25 (34 %) mit 600 Euro Basisbeitrag und hat Rabattschutz. Ein Parkrempler verursacht 600 Euro Fremdschaden.

Mit Rabattschutz bleibt ihre SF-Klasse bei 25, die Schwelle liegt bei nur 32 Euro Opportunitätskosten (entgangene Hochstufung). Ohne Rabattschutz wäre sie auf SF 12 zurückgefallen mit 408 Euro Mehrkosten über fünf Jahre.

Hier zeigt sich der Wert des Rabattschutzes: Er spart Lisa bei diesem einen Schaden über 400 Euro.

Fallstricke

Häufige Fehler bei der SF-Klassen-Berechnung

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1 — die Rückstufung mit dem Verlust aller schadenfreien Jahre verwechseln: Die SF-Klasse fällt nicht auf null zurück, sondern wird näherungsweise halbiert. Von SF 20 geht es auf SF 10, nicht auf SF 0.

Fehler 2 — Teilkaskoschäden für die Rückstufung berücksichtigen: Wildunfall, Glasbruch, Hagel und Diebstahl laufen über die Teilkasko, die keine SF-Klasse kennt. Nur Haftpflicht- und Vollkaskoschäden stufen zurück.

Fehler 3 — den Basisbeitrag mit dem aktuellen Beitrag verwechseln: Der Basisbeitrag ist die Prämie bei 100 % (SF 0), nicht der Betrag, den man tatsächlich zahlt.

Wer seinen Beitrag von 250 Euro einträgt, obwohl er bei SF 12 (50 %) fährt, unterschätzt die Mehrkosten um die Hälfte. Fehler 4 — den Rabattschutz als vollständige Absicherung verstehen: Er neutralisiert nur einen Schaden pro Versicherungsjahr.

Beim zweiten Schaden greift er nicht mehr, und die Rückstufung fällt dann besonders hart aus, weil die Klasse zweimal halbiert wird. Fehler 5 — die Schwelle ohne Selbstbeteiligung lesen: Der Rechner zeigt die reinen Versicherungsmehrkosten.

Bei einem Kaskovertrag mit 300 Euro Selbstbeteiligung zahlst du die SB in jedem Fall, egal ob reguliert oder selbst bezahlt. Die echte Entscheidungsgrenze ist also Schwelle plus SB.

Nächster Schritt

Schadenfreiheitsklasse-Rechner: Ergebnis auf einen Blick

Die Kernaussage für die direkte Weiterentscheidung.

Der SF-Klasse-Rechner berechnet aus aktueller Schadenfreiheitsklasse, Anzahl der Schäden, Rabattschutz und Basisbeitrag die neue Einstufung, den Beitragssatzsprung und die kumulierten Mehrkosten über den Prognose-Zeitraum.

Die Schwelle selbst zahlen zeigt, ab welchem Schadensbetrag sich die Regulierung über die Versicherung lohnt.

Bei den Vorgabewerten — SF 12, ein Schaden, kein Rabattschutz, 500 Euro Basisbeitrag, 5 Jahre — fällt die Klasse auf SF 6, der Beitragssatz steigt von 50 auf 65 Prozent, und die kumulierten Mehrkosten betragen 385 Euro.

Die drei größten Hebel: die Höhe der aktuellen SF-Klasse, der Basisbeitrag und der Rabattschutz. Wer die Gesamtprämie aus allen Faktoren sehen möchte, nutzt den Kfz-Versicherungs-Rechner.

Für die Gegenrechnung Schaden-regulieren-oder-selbst-zahlen in der Kasko hilft der Schadensregulierungs-Rechner. Alle Angaben sind Orientierungswerte auf Basis marktüblicher Staffeln; die tatsächlichen Sätze richtet der eigene Versicherer nach seinem Tarif.

Vertiefung

Beispielrechnungen zur SF-Klasse und Rückstufung

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

SF 12 nach einem Schaden ohne Rabattschutz

Aktuelle SF-Klasse
SF 12
Sparte
Kfz-Haftpflicht
Schäden im laufenden Jahr
1
Rabattschutz
Nein
Prognose-Zeitraum
5 Jahre
Basisbeitrag (100 %-Beitrag)
500 €

Ergebnis: Neue SF-Klasse: SF 6 | Beitragssatz: 50 % → 65 % | Mehrkosten kumuliert: 385 € | Schwelle selbst zahlen: 385 €

Von SF 12 (50 %) wird der Vertrag auf SF 6 (65 %) zurückgestuft. Bei 500 € Basisbeitrag steigt die Jahresprämie von 250 € auf 325 € — ein Sprung von 75 € im ersten Jahr. Über fünf Jahre summieren sich die Mehrkosten auf 385 €: Liegt der Schaden unter diesem Betrag, lohnt es sich finanziell, ihn selbst zu zahlen.

Beispiel 1 · Einfach · Neue SF-Klasse: SF 12 | Beitragssatz: 34 % → 50 % | Mehrkosten kumuliert: 408 € | Schwelle selbst zahlen: 408 €

SF 25 mit Rückstufung auf SF 12 – hohe Mehrkosten

Aktuelle SF-Klasse
SF 25
Sparte
Kfz-Haftpflicht
Schäden im laufenden Jahr
1
Rabattschutz
Nein

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Neue SF-Klasse: SF 12 | Beitragssatz: 50 % → 50 % | Mehrkosten kumuliert: 40 € | Schwelle selbst zahlen: 40 €

SF 12 mit Rabattschutz – ein Schaden neutralisiert

Aktuelle SF-Klasse
SF 12
Sparte
Kfz-Haftpflicht
Schäden im laufenden Jahr
1
Rabattschutz
Ja

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Neue SF-Klasse: SF 1 | Beitragssatz: 65 % → 95 % | Mehrkosten kumuliert: 968 € | Schwelle selbst zahlen: 968 €

SF 6, Vollkasko, 2 Schäden – doppelte Rückstufung

Aktuelle SF-Klasse
SF 6
Sparte
Vollkasko
Schäden im laufenden Jahr
2
Rabattschutz
Nein

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Fahrtenbuch-RechnerPrivatanteil und geldwerten Vorteil beim Fahrtenbuch vs. 1-%-Regelung vergleichen.Blitzer-RechnerGemessene Geschwindigkeit und Tempolimit eingeben – Bußgeld, Punkte und Fahrverbot nach aktuellem Bußgeldkatalog berechnen. Mit Toleranzabzug und Probezeit-Hinweis.Wertminderung-RechnerMerkantilen Minderwert nach einem Unfall nach Ruhkopf/Sahm berechnen: Wiederbeschaffungswert, Reparaturkosten und Fahrzeugalter eingeben, Minderwert netto ablesen.Lackierung-Kosten-RechnerLackierung Kosten schätzen: Preisspanne für Stoßstange, Kotflügel, Tür, Motorhaube und Smart Repair aus sieben Betrieben, mit Tabelle der Bauteilpreise.Wirtschaftlicher-Totalschaden-RechnerWirtschaftlichen Totalschaden berechnen: Reparaturkosten, Wiederbeschaffungswert, Restwert und Minderwert eingeben und nach der 130-Prozent-Regel den erstattungsfähigen Betrag je Abrechnungsweg erhalten.Fahrrad vs. AutoFahrrad und Auto vergleichen nach Kosten, CO₂-Einsparung und Reisezeit. Drei Modi: Kostenvergleich mit Amortisation, CO₂-Einsparung in kg und Äquivalenten, Zeitvergleich inklusive Parkplatzsuche. Für alle Fahrradtypen inkl. E-Bike.Heimarbeits-ErsparnisHomeoffice vs. Pendeln – wie viel sparst du durch Heimarbeit an Fahrtkosten?SpritkostenrechnerSpritkosten berechnen – für Einzelfahrten, monatlich und jährlich mit CO₂-Ausstoß.KFZ-SteuerJährliche Kfz-Steuer nach Antrieb, Hubraum, CO₂ und Erstzulassung berechnen und Fahrzeugvarianten sauber vergleichen.Leasing vs. KaufLeasing vs. Kauf: Gesamtkosten, monatliche Belastung, Restwert und Empfehlung für Ihre Fahrzeugfinanzierung vergleichen.Bahn vs. Auto – Kosten, Zeit und CO₂Bahn und Auto vergleichen: Kosten pro Fahrt und pro Jahr, CO₂-Emissionen und Reisezeit. Mit Bahncard-Vergleich, Fixkosten Auto und Produktivitätsfaktor Bahn.Tankkosten-VergleichKraftstoffkosten verschiedener Antriebsarten vergleichen: Benzin, Diesel, Autogas, Erdgas, Hybrid, Plug-in-Hybrid und E-Auto – Kosten pro 100 km und Jahreskosten, bis zu 8 Fahrzeuge.ADR-Check: 1000-Punkte-RegelGefahrgut-Punktesumme nach ADR 1.1.3.6 berechnen und Freistellung prüfen.MautrechnerLkw-Maut nach BFStrMG (Infrastruktur, Luft, Lärm, CO₂) und Pkw-Vignetten für Österreich, Schweiz und Slowenien berechnen.ZugwagenrechnerPrüfen Sie, ob Ihr Zugfahrzeug den Anhänger ziehen darf: zul. Anhängelast gebremst und ungebremst, Stützlast-Anteil und Tempo-100-Regel nach 9. AusnahmeVO StVO.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Beitragssätze und Rückstufungsregeln sind marktübliche Orientierungswerte. Verbindlich ist die Rückstufungstabelle des eigenen Versicherers.

Quelle: Beitragssätze und Rückstufungslogik orientiert an marktüblichen Staffeln, verankert an den GDV-Musterbedingungen AKB (Anhang 1). Jeder Versicherer legt die Sätze in seinem Tarif selbst fest.

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Auto / Recht & Kosten
Formeln basieren auf
SF-Rückstufung auf halbe Klasse nach GDV-Musterbedingungen AKB Anhang 1, Beitragssatz-Staffel marktüblich von SF 0 (100 %) bis SF 35 (30 %).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Schadenfreiheitsklasse-Rechner. Abgerufen von https://rechner-portal.de/auto/recht-kosten/schadenfreiheitsklasse-rechner

Harvard-Format

Rechner-Portal, 2026. Schadenfreiheitsklasse-Rechner. Available at: https://rechner-portal.de/auto/recht-kosten/schadenfreiheitsklasse-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.