Zum Hauptinhalt springen

Autokredit-Rechner: Monatliche Rate 2026 berechnen

AutoStand Noch keine Bewertung
€
€
Monate
%
€
Anzeige

Kurzantwort

Autokredit-Rechner: Fahrzeugpreis, Anzahlung, Laufzeit und Zinssatz eingeben – monatliche Rate, Gesamtzinsen und optional Schlussrate für 3-Wege-Finanzierung werden sofort berechnet.

Monatliche Autokredit-Rate berechnen: Annuität

Kilian AchatzFachredaktion Auto & Mobilität
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 2 Grenzen

Annahmen

  • Annuitätisches Darlehen mit konstanter Monatsrate über die gesamte Laufzeit.
  • Bei Schlussrate (3-Wege-Finanzierung) wird der Barwert der Schlussrate vom Darlehen abgezogen, bevor die Annuität berechnet wird.
  • Effektivzins entspricht dem eingegebenen Nominalzins (Näherung; PAngV-konformer Effektivzins erfordert Angaben zu Bearbeitungsgebühren).

Grenzen

  • Nebenkosten wie Bearbeitungsgebühren, Restschuldversicherung oder Kontoführungsgebühren sind nicht eingerechnet.
  • Der angezeigte Effektivzins ist eine Näherung auf Basis des Nominalzinssatzes.

Stand der Prüfung: Zinssätze marktüblich, geprüft 26.09.2026 (EZB-Leitzins zuletzt am 10.09.2026 auf 2,5 % angehoben).

Überblick

Was ist ein Autokredit?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Als Faustregel empfehlen Verbraucherschutzorganisationen, die monatliche Kreditrate auf 10–15 % des Nettoeinkommens zu begrenzen, damit Rücklagen und Fixkosten nicht in Bedrängnis geraten. Der Rechner ist kostenlos und ohne Anmeldung nutzbar und bildet das klassische Annuitätendarlehen sowie die 3-Wege-Finanzierung mit Schlussrate ab.

Wer ein Auto auf Kredit kauft, zahlt in gleichbleibenden monatlichen Raten – einem Annuitätendarlehen.

Die monatliche Rate ergibt sich aus Darlehensbetrag, Laufzeit und Zinssatz nach der Annuitätenformel: Der Zahlbetrag bleibt über die gesamte Laufzeit konstant, während der Zinsanteil monatlich sinkt und der Tilgungsanteil steigt.

Bei der 3-Wege-Finanzierung, die viele Autobanken als Alternative anbieten, wird am Ende eine feste Schlussrate (Ballon) vereinbart.

Das senkt die monatlichen Raten erheblich, hinterlässt aber eine hohe Restschuld, die am Vertragsende entweder ausgezahlt, refinanziert oder durch Fahrzeugrückgabe abgelöst wird. Der Autokredit-Rechner bildet beide Varianten ab.

Typische Autobankzinsen lagen 2026 zwischen 4 und 9 Prozent jährlich, je nach Bonität, Fahrzeugtyp und Laufzeit – eine Übersicht zu Kreditkonditionen bietet die Deutsche Bundesbank.

Gegenüber dem Leasing behält der Käufer beim Kredit das Eigentum am Fahrzeug und kann es jederzeit verkaufen – der Leasing-vs-Kauf-Rechner zeigt, welche Option unter konkreten Annahmen günstiger ist.

Eine Grenze solltest du von Anfang an kennen: Der Rechner unterstellt immer einen Vertrag, der planmäßig bis zum letzten Monat durchläuft.

Sondertilgungen und die vorzeitige Ablösung bildet er nicht ab – obwohl § 500 Absatz 2 BGB dir ausdrücklich erlaubt, ein Verbraucherdarlehen jederzeit ganz oder teilweise vorzeitig zu erfüllen.

Wer damit rechnet, den Wagen früher zu verkaufen oder eine größere Summe zwischendurch einzusetzen, liest die ausgewiesenen Gesamtzinsen deshalb als Obergrenze des planmäßigen Verlaufs und nicht als den Betrag, der bei vorzeitiger Rückzahlung wirklich anfällt.

Wohnmobil finanzieren: Der Autokredit-Rechner eignet sich auch für die Wohnmobilfinanzierung, weil die Kreditstruktur identisch ist: Annuitätendarlehen mit gleichbleibender Monatsrate oder 3-Wege-Finanzierung mit Schlussrate.

Wohnmobile liegen preislich häufig zwischen 40.000 und 120.000 Euro, sodass längere Laufzeiten bis 96 Monate üblich sind.

Beispielrechnung: Bei einem Wohnmobil für 60.000 Euro, 10.000 Euro Anzahlung, 96 Monaten Laufzeit und 5,9 Prozent Jahreszins ergibt sich ein Darlehensbetrag von 50.000 Euro und eine monatliche Rate von rund 655 Euro.

Wer eine Schlussrate von 15.000 Euro vereinbart, senkt die Monatsrate auf etwa 487 Euro, muss am Vertragsende aber die 15.000 Euro aufbringen oder refinanzieren.

Die 3-Wege-Finanzierung ist bei Wohnmobilen besonders verbreitet, weil der Wiederverkaufswert bei gepflegten Fahrzeugen relativ stabil bleibt und die Schlussrate häufig durch den Verkauf gedeckt werden kann.

Trage den Kaufpreis deines Wohnmobils, die geplante Anzahlung und die gewünschte Laufzeit ein, um Monatsrate und Gesamtkosten sofort zu vergleichen. Die laufenden Versicherungskosten für das Wohnmobil zeigt der Wohnmobil-Versicherungsrechner.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Fahrzeugpreis ist der Gesamtkaufpreis laut Kaufvertrag inklusive aller Extras, Überführungskosten und Steuern; das Feld nimmt 1.000 bis 500.000 € an. Die Anzahlung (0 bis 200.000 €) reduziert das zu finanzierende Darlehen und damit die monatliche Rate – Faustregel: mindestens 10 bis 20 Prozent des Kaufpreises, um die Kreditbelastung sinnvoll zu begrenzen.

Beide Felder wirken nur über ihre Differenz: 25.000 € minus 5.000 € ergeben den Darlehensbetrag von 20.000 €, den der Rechner als eigene Zeile ausweist – ein guter Kontrollblick, bevor du weiterliest.

Die Laufzeit (6 bis 96 Monate, in Halbjahresschritten) bestimmt, wie schnell getilgt wird; längere Laufzeiten bedeuten niedrigere Raten, aber mehr Gesamtzinsen.

Der Jahreszins (0 bis 25 Prozent) ist der Nominalzins laut Kreditangebot – wichtig: Er unterscheidet sich oft vom Effektivzins nach PAngV, der zusätzliche Kosten einschließt.

Der Rechner gibt zwar eine Effektivzins-Zeile aus, doch ein Feld für Bearbeitungs- oder Nebengebühren existiert hier gar nicht – deshalb spiegelt diese Zeile ausnahmslos den eingegebenen Nominalzins zurück: Bei 6,9 Prozent Eingabe stehen dort 6,90 Prozent, bei 12 Prozent exakt 12,00 Prozent.

Sie trägt damit keine eigene Information und kann einen echten PAngV-Vergleich verschiedener Angebote nicht ersetzen; den maßgeblichen Effektivzins entnimmst du dem jeweiligen Kreditangebot.

Die Schlussrate (0 bis 300.000 €) ist das einzige Feld, das die Rechenweise umschaltet. Bleibt sie auf null, rechnet der Rechner ein klassisches Annuitätendarlehen.

Trägst du einen Betrag ein, zieht er dessen Barwert vorab vom Darlehen ab und verteilt nur den Rest auf die Laufzeit – das ist die 3-Wege-Finanzierung.

Halte Fahrzeugrechnung und Kreditangebot bereit, damit Zins, Laufzeit und Schlussrate wirklich aus demselben Angebot stammen.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

Rechtsgrundlage ist das Verbraucherdarlehensrecht der §§ 488 ff. BGB; die Pflicht zur Effektivzinsangabe regelt die Preisangabenverordnung (PAngV).

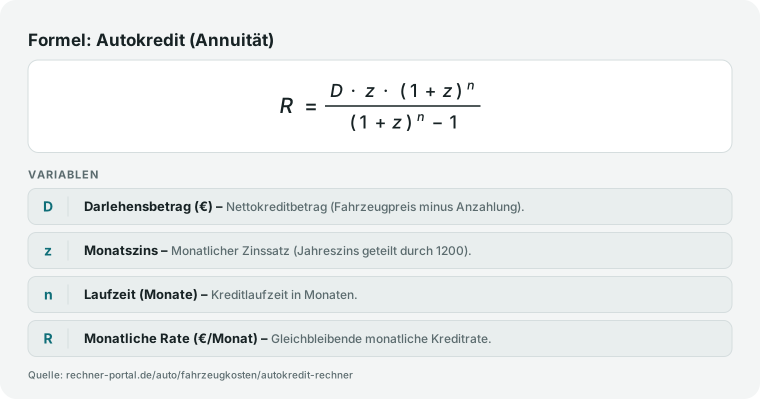
Die Annuitätenformel lautet: Monatliche Rate = Darlehensbetrag × (Monatszins × (1 + Monatszins)^n) / ((1 + Monatszins)^n − 1), wobei n die Anzahl der Monate und Monatszins = Jahreszins / 12 ist.

Bei der 3-Wege-Finanzierung mit Schlussrate wird der Barwert der Schlussrate zunächst vom Darlehensbetrag abgezogen: Barwert(SR) = Schlussrate / (1 + Monatszins)^n. Nur der verbleibende Betrag wird als Annuität über die Laufzeit verteilt.

Am Laufzeitende ist zusätzlich die Schlussrate zu zahlen.

Beispiel ohne Schlussrate: 20.000 Euro Darlehensbetrag (25.000 Euro Kaufpreis minus 5.000 Euro Anzahlung), 48 Monate, 6,9 Prozent Jahreszins (Monatszins 0,575 Prozent): monatliche Rate ≈ 478 Euro. Gesamtzahlungen: 478 × 48 + 5.000 = 27.944 Euro.

Gesamtzinsen: 27.944 − 25.000 = 2.944 Euro. Der Effektivzins nach PAngV weicht vom Nominalzins ab, wenn Nebengebühren anfallen – der Rechner zeigt den Nominalzins als Näherung.

Zu Beginn der Laufzeit besteht die Rate überwiegend aus Zinsen; mit jeder Zahlung wächst der Tilgungsanteil, während der Zinsanteil auf die von Monat zu Monat sinkende Restschuld immer kleiner wird.

Genau dieser Aufbau erklärt, warum eine längere Laufzeit zwar die Monatsrate senkt, die Summe aller Zinsen über die gesamte Laufzeit aber spürbar erhöht.

Annuitätenformel für die monatliche Autokredit-Rate aus Darlehensbetrag, Monatszins und Laufzeit.
Standard-Annuität ohne Schlussrate; bei 3-Wege-Finanzierung wird der abgezinste Ballonbetrag vorab abgezogen.

Nachschlagen

Monatliche Kreditraten nach Darlehensbetrag und Laufzeit (6,9 % Jahreszins)

Annuität bei 6,9 % effektivem Jahreszins (Verbraucher-Richtwert 2026, Direktbank PKW-Kredit). Kreditrate berechnen: Rate = Darlehensbetrag × (Monatszins × (1 + Monatszins)^n) / ((1 + Monatszins)^n − 1).

Monatliche Kreditrate in Euro nach Darlehensbetrag und Laufzeit – Annuitätendarlehen 6,9 % eff. p. a.
Laufzeit10.000 €15.000 €20.000 €25.000 €30.000 €
24 Monate449 €673 €897 €1.121 €1.345 €
36 Monate309 €463 €617 €771 €925 €
48 Monate239 €358 €478 €597 €717 €
60 Monate197 €296 €395 €494 €593 €
72 Monate169 €254 €339 €424 €508 €

Gesamtzinsen bei 20.000 € / 48 Monate: 478 € × 48 = 22.944 € Gesamtzahlung → 2.944 € Zinsen. Richtwert-Zinssatz 6,9 % eff. p. a. entspricht Direktbank-Durchschnitt PKW-Kredit 2026 (Verbraucherkredit, Laufzeit 36–72 Monate). Hersteller-Bank-Aktionen können deutlich günstiger sein (0,99–3,99 % eff. p. a.). Quellen: Stiftung Warentest Autokredit-Vergleich 2026, Bundesbank Zinssätze, eigene Berechnung.

Ausblick

Autokreditzinsen 2027: Was die EZB-Leitzinsentwicklung bedeutet

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Europäische Zentralbank hat den Leitzins 2026 in zwei Schritten angehoben – am 11. Juni und am 10. September – um insgesamt 0,5 Prozentpunkte auf zuletzt 2,5 Prozent. Ein höherer Leitzins verteuert tendenziell auch die Refinanzierung der Autobanken und damit die Kreditzinsen für Neuwagen- und Gebrauchtwagenfinanzierungen.
  • Laut Finanztip ist für den weiteren Verlauf 2026 eine zusätzliche Zinserhöhung um 0,25 Prozentpunkte möglich, sollte die Inflation im Euroraum nicht sinken. Ob sich dieser Trend 2027 fortsetzt, ist noch offen – eine belastbare Prognose für das kommende Jahr liegt bislang nicht vor.
  • Wer einen Autokredit erst 2027 abschließt, sollte deshalb nicht von den im Rechner hinterlegten Richtwert-Zinssätzen aus 2026 ausgehen, sondern den dann tagesaktuellen Nominalzins aus dem eigenen Kreditangebot eintragen und neu berechnen.

Stand: 26.09.2026 · Quelle: Finanztip – EZB-Leitzins: Aktuelle Entwicklung & Zinsprognose, Stand September 2026

Expertenmodus

Häufige Fragen zu Autokredit-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist ein Autokredit?

Ein Autokredit ist ein zweckgebundenes Darlehen zur Finanzierung eines Fahrzeugs: Die Bank stellt den Kaufbetrag bereit, und der Käufer zahlt ihn inklusive Zinsen in monatlichen Raten zurück.

Anders als beim Leasing erwirbt der Käufer sofort Eigentum am Fahrzeug und bleibt in der Nutzung frei. Rechtlich handelt es sich um ein Verbraucherdarlehen nach §§ 488 ff.

BGB, meist als Annuitätendarlehen strukturiert: Die monatliche Rate bleibt über die gesamte Laufzeit konstant, während der Zinsanteil sinkt und der Tilgungsanteil steigt.

Viele Autobanken bieten zusätzlich die 3-Wege-Finanzierung mit einer Schlussrate am Laufzeitende an.

Der Autokredit-Rechner ermittelt aus Fahrzeugpreis, Anzahlung, Zinssatz und Laufzeit sofort die monatliche Rate – bei 20.000 Euro Darlehensbetrag, 6,9 Prozent Jahreszins und 48 Monaten Laufzeit etwa 478 Euro.

Typische Laufzeiten liegen zwischen 24 und 96 Monaten; kürzere Laufzeiten bedeuten höhere Raten, aber spürbar weniger Gesamtzinsen über die Vertragsdauer.

Wie berechne ich die monatliche Rate für einen Autokredit?

Die monatliche Rate ergibt sich aus der Annuitätenformel: Rate = Darlehensbetrag × (Monatszins × (1 + Monatszins)^n) / ((1 + Monatszins)^n − 1), wobei der Monatszins gleich Jahreszins geteilt durch 12 ist und n die Laufzeit in Monaten angibt.

Der Darlehensbetrag entspricht dabei Fahrzeugpreis minus Anzahlung. Beispiel: 20.000 Euro Darlehensbetrag bei 6,9 Prozent Jahreszins und 48 Monaten Laufzeit ergeben eine monatliche Rate von 478 Euro und Gesamtzinsen von 2.944 Euro.

Verlängerst du die Laufzeit auf 60 Monate bei gleichem Zins, sinkt die Rate zwar, die Gesamtzinsen steigen aber deutlich, weil länger auf die volle Restschuld Zinsen anfallen.

Trage Fahrzeugpreis, Anzahlung, Laufzeit und den Nominalzins aus deinem Kreditangebot in den Rechner ein, um die Rate für dein konkretes Angebot sofort abzulesen und mehrere Laufzeiten direkt gegenüberzustellen, statt nur die Werbeaussage der Bank zu übernehmen.

Was ist eine Schlussrate bei der 3-Wege-Finanzierung?

Die Schlussrate, auch Ballonrate genannt, ist ein einmaliger Betrag, der erst am Ende der Laufzeit fällig wird – dieses Modell heißt 3-Wege-Finanzierung, weil nur ein Teil des Kaufpreises annuitätisch getilgt wird und der Rest ans Vertragsende geschoben wird.

Am Laufzeitende bestehen typischerweise drei Optionen: die Schlussrate aus eigenen Mitteln zahlen, sie refinanzieren oder das Fahrzeug zurückgeben, sofern das vertraglich vereinbart ist.

Beispiel: Bei 22.000 Euro Darlehen, 48 Monaten und 6,4 Prozent Zins sinkt die Monatsrate mit 7.000 Euro Schlussrate von 520,71 auf 392,37 Euro – die niedrigere Rate kostet aber rund 840 Euro zusätzliche Zinsen, weil die Schlussrate bis zuletzt mitverzinst wird.

Prüfe deshalb vor Vertragsabschluss, ob du die Schlussrate realistisch aufbringen oder refinanzieren kannst, und vergleiche im Rechner immer die Gesamtzahlung, nicht nur die monatliche Rate.

Wie hoch ist der Zinssatz beim Autokredit 2026?

Autokreditzinsen hängen von Bonität, Laufzeit, Fahrzeugtyp und Anbieter ab: Herstellergebundene Autobanken boten 2026 je nach Modell und Aktion Zinssätze zwischen 3,9 und 8,9 Prozent, freie Kreditinstitute und Direktbanken meist 5 bis 9 Prozent bei Gebrauchtwagenkrediten.

Die Europäische Zentralbank hat den Leitzins 2026 zweimal angehoben, zuletzt am 10. September auf 2,5 Prozent, was die Refinanzierung der Banken tendenziell verteuert.

Ein Unterschied von einem Prozentpunkt bedeutet bei 20.000 Euro Darlehen über 48 Monate rund 11 Euro mehr Monatsrate und knapp 550 Euro mehr Gesamtzinsen.

Vergleiche deshalb immer den Effektivzins nach PAngV, nicht nur den beworbenen Nominalzins, und teste im Rechner mehrere Zinssätze aus konkreten Angeboten gegeneinander.

Aktuelle Marktdurchschnitte veröffentlicht die Deutsche Bundesbank regelmäßig in ihrer Zinsstatistik zu Konsumentenkrediten.

Was ist der Effektivzins beim Autokredit?

Der Effektivzins nach PAngV gibt die tatsächlichen Kreditkosten pro Jahr als Prozentsatz an und schließt neben dem Nominalzins auch Bearbeitungsgebühren und die Tilgungsverrechnung ein – er ist der gesetzlich vorgeschriebene Vergleichswert für Kreditangebote.

Der Autokredit-Rechner zeigt den eingegebenen Nominalzins als Näherung, weil ein Feld für Nebenkosten fehlt: Bei 6,9 Prozent Eingabe stehen in der Effektivzins-Zeile ebenfalls 6,90 Prozent.

Bearbeitungsgebühren können je nach Anbieter bis zu 1,5 Prozent des Kreditbetrags ausmachen; bei 20.000 Euro Darlehen sind das bis zu 300 Euro, die der Nominalzins nicht abbildet.

Ist eine Restschuldversicherung Voraussetzung für die Kreditvergabe, muss ihre Prämie ebenfalls in den Effektivzins eingerechnet werden.

Vergleiche deshalb bei mehreren Angeboten immer den ausgewiesenen Effektivzins aus dem Kreditvertrag, nicht nur die im Rechner ermittelte Nominalzins-Rate, um Angebote wirklich fair gegenüberzustellen.

Bekomme ich einen Autokredit ohne Anzahlung?

Ja, die meisten Autobanken finanzieren auch ohne Anzahlung – die monatliche Rate und die Gesamtzinsen fallen dadurch aber spürbar höher aus.

Beispiel: Bei 25.000 Euro Fahrzeugpreis, 48 Monaten Laufzeit und 6,9 Prozent Jahreszins steigt die Rate ohne Anzahlung von 478 auf 597,50 Euro, weil der gesamte Kaufpreis statt nur 20.000 Euro finanziert wird.

Die Gesamtzinsen erhöhen sich dabei von 2.944 auf 3.680 Euro – 736 Euro mehr allein durch den höheren Darlehensbetrag.

Als Faustregel empfehlen ADAC und Verbraucherschützer trotzdem mindestens 10 bis 20 Prozent Anzahlung, weil sie die Kreditbelastung senkt und die Konditionen verbessert, da das Ausfallrisiko für die Bank sinkt.

Trage im Rechner probeweise 0 Euro als Anzahlung ein und vergleiche das Ergebnis direkt mit deinem geplanten Eigenanteil, bevor du dich für ein Angebot entscheidest.

Kann ich einen Autokredit vorzeitig ablösen?

Ja, Autokredite können nach §§ 500 ff. BGB jederzeit ganz oder teilweise vorzeitig zurückgezahlt werden.

Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen: höchstens 1 Prozent der vorzeitig zurückgezahlten Restschuld, bei weniger als einem Jahr Restlaufzeit höchstens 0,5 Prozent nach § 502 BGB.

Eine vorzeitige Ablösung lohnt sich, wenn der gesparte Zinsaufwand die Entschädigung übersteigt – etwa bei einer Umschuldung zu einem deutlich günstigeren Marktzins.

Sondertilgungen während der Laufzeit bildet der Rechner nicht gesondert ab, weil er den Vertrag grundsätzlich planmäßig bis zum letzten Monat durchrechnet; die ausgewiesenen Gesamtzinsen gelten deshalb nur für den vollständig durchlaufenden Vertrag.

Nutze den Rechner für eine Ablöse-Schätzung, indem du die verbleibende Restschuld als neuen Darlehensbetrag, den günstigeren Zinssatz und die Restlaufzeit einträgst und das Ergebnis mit dem bisherigen Ratenverlauf vergleichst.

Ist eine Ratenpause beim Autokredit möglich?

Eine Ratenpause ist kein gesetzlicher Anspruch, sondern eine freiwillige Kulanzleistung, die viele Autobanken bei vorübergehenden Zahlungsschwierigkeiten anbieten – meist für ein bis drei Monate gegen eine spätere Anpassung des Vertrags.

Üblich ist, dass die ausgesetzten Monate ans Laufzeitende angehängt werden: Verlängerst du einen Kredit über 20.000 Euro und 6,9 Prozent von 48 auf 54 Monate, sinkt die Rate von 478 auf 431,90 Euro, die Gesamtzinsen steigen aber von 2.944 auf 3.322,60 Euro.

Eine Ratenpause verschiebt die Belastung also nur und erhöht am Ende die Zinskosten, statt sie zu senken. Kläre deshalb vor einer Vereinbarung schriftlich, ob die Bank Zinsen für die pausierten Monate weiterberechnet.

Trage die geplante neue Laufzeit probeweise in den Rechner ein, um die tatsächliche Mehrbelastung vorab zu sehen, bevor du der Bank zusagst.

Brauche ich eine Restschuldversicherung für den Autokredit?

Nein, eine Restschuldversicherung ist beim Autokredit in der Regel freiwillig und keine gesetzliche Pflicht – sie übernimmt im Todes-, Arbeitslosigkeits- oder Berufsunfähigkeitsfall die Rate oder Restschuld.

Wird sie über den Kreditbetrag mitfinanziert, erhöht sie den Darlehensbetrag und damit Rate und Gesamtzinsen messbar: Eine mitfinanzierte Prämie von 1.200 Euro erhöht bei 25.000 Euro Fahrzeugpreis, 5.000 Euro Anzahlung, 48 Monaten und 6,9 Prozent Zins die Rate von 478 auf 506,68 Euro und die Gesamtzinsen von 2.944 auf 3.120,64 Euro.

Macht eine Bank den Kredit von einer Restschuldversicherung abhängig, muss deren Prämie nach PAngV zwingend in den Effektivzins eingerechnet werden.

Prüfe deshalb, ob die Versicherung freiwillig ist, vergleiche die Prämie mit einer separaten Risikolebens- oder Arbeitslosigkeitsversicherung und trage einen mitfinanzierten Betrag testweise als höheren Fahrzeugpreis in den Rechner ein.

Gilt der Autokredit-Rechner auch für Wohnmobil- und Gebrauchtwagenkredite?

Ja, die Kreditstruktur ist identisch: Annuitätendarlehen mit fester Monatsrate oder 3-Wege-Finanzierung mit Schlussrate, egal ob Neuwagen, Gebrauchtwagen oder Wohnmobil finanziert wird.

Bei Wohnmobilen mit Kaufpreisen häufig zwischen 40.000 und 120.000 Euro sind Laufzeiten bis 96 Monate üblich; ein Wohnmobil für 60.000 Euro mit 10.000 Euro Anzahlung, 96 Monaten und 5,9 Prozent Zins ergibt eine Monatsrate von rund 655 Euro.

Bei Gebrauchtwagenkrediten liegen Zinssätze oft etwas höher als bei Neuwagen, weil das Kreditrisiko aus Bankensicht steigt: Ein Gebrauchtwagen für 18.000 Euro mit 2.000 Euro Anzahlung, 60 Monaten und 7,9 Prozent Zins ergibt eine Rate von 323,66 Euro.

Gib einfach den tatsächlichen Kaufpreis deines Fahrzeugs ein, unabhängig vom Fahrzeugtyp, und vergleiche mehrere Laufzeiten- und Zinsszenarien, bevor du einen Finanzierungsvertrag unterschreibst.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Wenn du Fahrzeugpreis 25.000 Euro, Anzahlung 5.000 Euro, 48 Monate Laufzeit und 6,9 Prozent Zinssatz eingibst, zeigt der Rechner eine monatliche Rate von rund 478 Euro, Gesamtzinsen von rund 2.944 Euro und eine Gesamtzahlung von rund 27.944 Euro. Die Gesamtzinsen entsprechen bei diesen Konditionen knapp 15 Prozent des Darlehensbetrags von 20.000 Euro.

Mit einer Schlussrate von 5.000 Euro sinkt die monatliche Rate auf rund 387 Euro – aber am Vertragsende ist noch die 5.000-Euro-Schlussrate fällig, und die Gesamtzahlung steigt auf rund 28.588 Euro, die Gesamtzinsen auf rund 3.588 Euro.

Vergleiche daher immer die Gesamtzahlungen beider Varianten, nicht nur die Monatsrate. Tipp: Kürzere Laufzeiten bedeuten höhere Raten, aber deutlich weniger Gesamtzinsen.

Bei denselben 20.000 € Darlehen und 6,9 Prozent kostet die 36-Monats-Variante 616,63 € im Monat und 2.198,68 € Zinsen, die 60-Monats-Variante nur 395,08 € im Monat, dafür aber 3.704,80 € Zinsen – rund 1.506 € Unterschied allein durch die Laufzeit.

Aktuelle Zinssätze und Marktübersichten veröffentlicht der ADAC. Für den vollständigen Kostenvergleich mit Leasing empfiehlt sich anschließend der Leasing-vs-Kauf-Rechner.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Lars möchte ein Auto für 28.000 Euro kaufen und vergleicht zwei Kreditangebote. Angebot A: klassischer Autokredit, 6.000 Euro Anzahlung (Darlehensbetrag 22.000 Euro), 48 Monate Laufzeit, 5,9 Prozent Jahreszins, keine Schlussrate.

Der Rechner zeigt: monatliche Rate 515,66 Euro, Gesamtzinsen rund 2.752 Euro, Gesamtzahlung rund 30.752 Euro. Angebot B: 3-Wege-Finanzierung, gleiche Anzahlung, 48 Monate, 6,4 Prozent Jahreszins und 7.000 Euro Schlussrate.

Der Rechner zeigt: monatliche Rate 392,37 Euro, aber am Laufzeitende ist noch die Schlussrate von 7.000 Euro fällig. Gesamtzahlung: 392,37 × 48 + 7.000 + 6.000 ≈ 31.834 Euro, Gesamtzinsen rund 3.834 Euro.

Die Entscheidung: Obwohl Angebot B monatlich rund 123 Euro günstiger klingt, liegen die Gesamtkosten um rund 1.082 Euro über Angebot A.

Lars wählt Angebot A, weil er am Ende keine große Einmalzahlung stemmen möchte und das Fahrzeug nach 48 Monaten vollständig abbezahlt haben will.

Wer das Fahrzeug nach Ende der Laufzeit zurückgeben oder tauschen möchte, findet in der 3-Wege-Finanzierung dennoch eine sinnvolle Option.

Bevor er unterschreibt, macht Lars noch eine dritte Probe: Er trägt Angebot B ein zweites Mal ein, diesmal mit derselben Verzinsung von 6,4 Prozent über 48 Monate, aber mit der Schlussrate auf null.

Der Rechner zeigt 520,71 Euro Monatsrate, 2.994,08 Euro Gesamtzinsen und 30.994,08 Euro Gesamtzahlung. Damit wird der Preis des Ballons isoliert sichtbar: Dieselben 6,4 Prozent kosten mit Schlussrate 31.833,76 Euro statt 30.994,08 Euro.

Die um 128,34 Euro niedrigere Monatsrate erkauft sich Lars also mit rund 840 Euro zusätzlichen Zinsen – schlicht deshalb, weil die 7.000 Euro Restschuld bis zum letzten Monat mitverzinst werden, statt getilgt zu sein. Lars' Kreditvergleich: Angebot A 30.752 € Gesamtkosten vs. Angebot B 31.834 € – geringerer Unterschied als die Monatsrate suggeriert

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Ein häufiger Fehler ist, nur die monatliche Rate zu vergleichen, ohne die Gesamtzinsen zu berücksichtigen. Niedrige Raten entstehen oft durch lange Laufzeiten – aber je länger das Darlehen läuft, desto mehr Zinsen fallen insgesamt an.

Ein zweiter Fehler ist die Verwechslung von Nominalzins und Effektivzins: Der Nominalzins ist der reine Zinssatz, der Effektivzins nach PAngV schließt Bearbeitungsgebühren und andere Kosten ein und ist der eigentlich maßgebliche Vergleichswert bei verschiedenen Angeboten.

Drittens wird bei der 3-Wege-Finanzierung die Schlussrate oft als Rabatt missverstanden, obwohl sie am Vertragsende als reale Zahlung anfällt – die Gesamtzahlungen können damit sogar höher liegen als beim klassischen Kredit.

Viertens sollte die Anzahlung realistisch angesetzt werden; eine zu niedrige Anzahlung erhöht Darlehensbetrag und Zinslast erheblich.

Und schließlich: Sonderkonditionen von Autobanken haben oft Bedingungen wie den Abschluss einer Vollkaskoversicherung oder die Bindung an ein bestimmtes Fahrzeugmodell.

Ein sechster Irrtum wird erst beim Wiederverkauf teuer: Wer den Wagen vor Vertragsende abgibt, muss den Kredit ablösen.

Nach § 502 BGB darf die Bank dafür eine Vorfälligkeitsentschädigung verlangen – höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags und höchstens 0,5 Prozent, wenn zwischen vorzeitiger und vereinbarter Rückzahlung weniger als ein Jahr liegt.

Zusätzlich ist sie auf die Sollzinsen begrenzt, die bis zum vereinbarten Ende noch angefallen wären.

Keine dieser Größen hat im Rechner eine eigene Zeile, weil er den Vertrag grundsätzlich bis zum Schluss durchrechnet – wer einen Verkauf während der Laufzeit für wahrscheinlich hält, muss diesen Posten selbst danebenlegen.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Autokredit-Rechner berechnet aus Fahrzeugpreis, Anzahlung, Laufzeit und Zinssatz die monatliche Annuitätsrate sowie Gesamtzinsen und Gesamtzahlung – auch für die 3-Wege-Finanzierung mit Schlussrate.

Vergleiche immer mehrere Laufzeiten und Zinsszenarien und beachte den Unterschied zwischen Nominalzins und Effektivzins, bevor du einen Kreditvertrag unterzeichnest.

Zum vollständigen Kostenvergleich mit Leasing empfiehlt sich der Leasing-vs-Kauf-Rechner; die realen Gesamtkosten des Fahrzeugs über die Haltedauer zeigt der Gesamtkosten-Rechner (TCO).

Plane vor der Unterschrift bewusst mehrere Szenarien durch: Vergleiche eine kürzere mit einer längeren Laufzeit, prüfe die Wirkung einer höheren Anzahlung und stelle klassischen Kredit und 3-Wege-Finanzierung immer anhand der Gesamtzahlung gegenüber, nicht allein anhand der monatlichen Rate.

So erkennst du, welche Variante über die volle Laufzeit tatsächlich die geringsten Gesamtkosten verursacht und ob eine niedrige Monatsrate am Ende nur eine hohe Schlussrate verdeckt.

Wer Leasingangebote schnell bewerten möchte, bevor es zum Kreditvergleich kommt, findet im Leasingfaktor-Rechner einen direkten Angebotsvergleich.

Den Restwert, der am Vertragsende über den Wiederverkaufserlös entscheidet, ermittelt der Wertverlust-Auto-Rechner aus Kaufpreis, Haltedauer und jährlicher Verlustrate.

Für allgemeine Ratenkredite außerhalb des Fahrzeugkaufs liefert der Kreditrechner Monatsrate, Gesamtkosten und Zinskosten.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Monatliche Rate: 387,25 €; Gesamtzahlung: 28.588,00 €; Gesamtzinsen: 3.588,00 €

3-Wege-Finanzierung mit 5.000 € Schlussrate

Fahrzeugpreis (€)
25.000 €
Anzahlung (€)
5.000 €
Laufzeit (Monate)
48 Monate
Jahreszins (%)
6,9 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Darlehensbetrag: 18.000 €; Monatliche Rate: 546,78 €; Gesamtkosten: 21.684,08 €; Gesamtzinsen: 1.684,08 €

Niedrige Anzahlung, kurze Laufzeit 36 Monate

Fahrzeugpreis (€)
20.000 €
Anzahlung (€)
2.000 €
Laufzeit (Monate)
36 Monate
Jahreszins (%)
5,9 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Darlehensbetrag: 24.000 €; Monatliche Rate: 440,91 €; Gesamtkosten: 32.454,60 €; Gesamtzinsen: 2.454,60 €

Günstige Autobank-Aktion, langer Kredit 60 Monate

Fahrzeugpreis (€)
30.000 €
Anzahlung (€)
6.000 €
Laufzeit (Monate)
60 Monate
Jahreszins (%)
3,9 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Darlehensbetrag: 25.000 €; Monatliche Rate: 597,50 €; Gesamtzahlung: 28.680,00 €; Gesamtzinsen: 3.680,00 €

Ohne Anzahlung finanzieren

Fahrzeugpreis (€)
25.000 €
Anzahlung (€)
0 €
Laufzeit (Monate)
48 Monate
Jahreszins (%)
6,9 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Klimaanlage-Kosten AutoWas die Klimaanlage im Auto wirklich kostet – pro Sommer und pro Jahr. Fenster vs. Klima, Einsparvarianten, Wartung. Praxisrelevant bei heißen Sommern und hohen Spritpreisen.Kfz-Versicherungs-RechnerKfz-Versicherungsprämie aus Typklasse, Regionalklasse und Schadenfreiheitsklasse schätzen.Kilometerleasing-AbrechnungMehr- oder Minderkilometer im Leasing berechnen, Schlussabrechnung schätzen und Vertragskilometer mit Prognose frühzeitig abgleichen.Auto-Folierungs-RechnerAuto folieren Kosten berechnen: Vollfolierung und Teilfolierung nach Fahrzeugklasse, Folienqualität und Ausführung – mit Materialkosten und Haltbarkeit.Hubraum-RechnerHubraum berechnen aus Bohrung, Hub und Zylinderzahl nach DIN 70020-1. Mit Steuer-Einheiten, Hub/Bohrung-Verhältnis und Verdichtung.Autotransport-KostenAutotransport-Kosten berechnen: offen, geschlossen oder Überführung auf eigener Achse – Kosten pro km und Gesamtpreis nach Distanz.Auto-Abo vs. LeasingAuto-Abo oder Leasing? Gesamtkosten, Kosten je Monat und je km, Differenz und Break-even über dieselbe Nutzungsdauer, mit Nebenkosten, Mehrkilometern und Laufzeittabelle.Leasing-Ablöse-RechnerLeasing vorzeitig ablösen: Ablösesumme als Barwert-Modell aus Restraten, Restwert und Gebühr, Saldo nach dem Fahrzeugverkauf und Vergleich von Weiterlaufen, Ablösen und Vertragsübernahme.Wirtschaftlicher-Totalschaden-RechnerWirtschaftlichen Totalschaden berechnen: Reparaturkosten, Wiederbeschaffungswert, Restwert und Minderwert eingeben und nach der 130-Prozent-Regel den erstattungsfähigen Betrag je Abrechnungsweg erhalten.Pendlerpauschale-RechnerSteuerlich abzugsfähige Pendlerpauschale (Entfernungspauschale) und tatsächliche Steuerersparnis berechnen.Lackierung-Kosten-RechnerLackierung Kosten schätzen: Preisspanne für Stoßstange, Kotflügel, Tür, Motorhaube und Smart Repair aus sieben Betrieben, mit Tabelle der Bauteilpreise.Leistungsgewicht-RechnerLeistungsgewicht in kg/PS, PS/t und kW/t berechnen. Vergleichstabelle ordnet Pkw, Motorrad und Lkw von Supersportwagen bis Kleinwagen ein.Ballonfinanzierung-RechnerBallonfinanzierung berechnen: Monatsrate mit Schlussrate, Volltilgung und Anschlussfinanzierung im Gesamtkostenvergleich.Wendekreis-RechnerWendekreis berechnen: Spurkreis und Wand-zu-Wand-Durchmesser aus Radstand und Einschlagwinkel, Einschlag aus dem Datenblatt-Wendekreis und Wendeprüfung für die Straßenbreite.Jährliche FahrleistungJährliche Fahrleistung in km berechnen – aus Pendelstrecke und Freizeit-km oder aus zwei Tachoständen. Mit Einordnung in die Versicherungs-Staffeln für die Kfz-Versicherung.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Lars finanziert ein Auto für 28.000 € mit 6.000 € Anzahlung und 22.000 € Darlehen über 48 Monate. Angebot A mit 5,9 Prozent ergibt 515,66 € Rate und 30.752 € Gesamtzahlung. Angebot B mit 6,4 Prozent und 7.000 € Schlussrate ergibt 392,37 € Rate, aber 31.834 € Gesamtzahlung. Die niedrigere Monatsrate kostet 1.082 € mehr.

    Autokredit-Praxisbeispiel: Klassischer Kredit gegen 3-Wege-Finanzierung

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/fahrzeugkosten/autokredit-rechner">
      <img src="https://rechner-portal.de/images/auto/autokredit-praxis-lars.svg"
           alt="Lars finanziert ein Auto für 28.000 € mit 6.000 € Anzahlung und 22.000 € Darlehen über 48 Monate. Angebot A mit 5,9 Prozent ergibt 515,66 € Rate und 30.752 € Gesamtzahlung. Angebot B mit 6,4 Prozent und 7.000 € Schlussrate ergibt 392,37 € Rate, aber 31.834 € Gesamtzahlung. Die niedrigere Monatsrate kostet 1.082 € mehr."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/fahrzeugkosten/autokredit-rechner">Autokredit-Praxisbeispiel: Klassischer Kredit gegen 3-Wege-Finanzierung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/fahrzeugkosten/autokredit-rechner
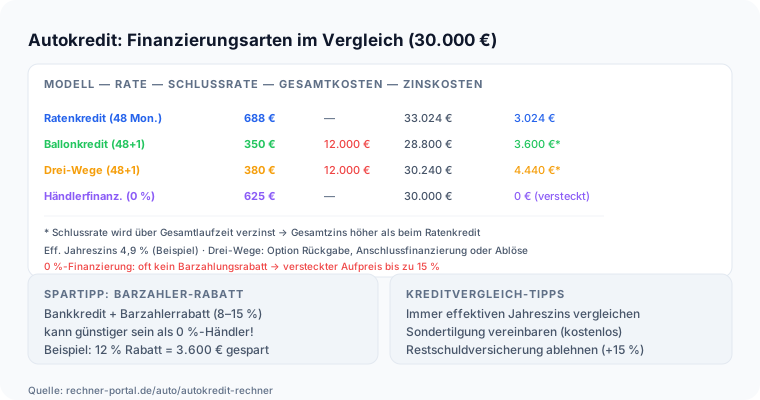
  • Infografik: Autokredit: Finanzierungsarten im Vergleich (30.000 €), MODELL — RATE — SCHLUSSRATE — GESAMTKOSTEN — ZINSKOSTEN, Ratenkredit (48 Mon.), 688 €, 33.024 €, 3.024 €, Ballonkredit (48+1), 350 €

    Autokredit-Rechner Vergleich

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/fahrzeugkosten/autokredit-rechner">
      <img src="https://rechner-portal.de/images/auto/autokredit-rechner-vergleich.svg"
           alt="Infografik: Autokredit: Finanzierungsarten im Vergleich (30.000 €), MODELL — RATE — SCHLUSSRATE — GESAMTKOSTEN — ZINSKOSTEN, Ratenkredit (48 Mon.), 688 €, 33.024 €, 3.024 €, Ballonkredit (48+1), 350 €"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/fahrzeugkosten/autokredit-rechner">Autokredit-Rechner Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/fahrzeugkosten/autokredit-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die berechnete Rate basiert auf dem eingegebenen Nominalzins. Der tatsächliche Effektivzins nach PAngV kann abweichen, da Bearbeitungsgebühren und weitere Kosten nicht eingerechnet sind. Kein Ersatz für ein verbindliches Kreditangebot.

Quelle: Annuitätenformel; marktübliche Autobankzinsen 2026 laut Bundesbank und ADAC

Stand: 2026-09-26

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
26. September 2026
Fachbereich
Auto / Fahrzeugkosten
Formeln basieren auf
Annuitätenformel: Darlehensbetrag × (Monatszins × (1+Monatszins)^n) / ((1+Monatszins)^n − 1); bei 3-Wege-Finanzierung mit Barwertdiskontierung der Schlussrate.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Autokredit-Rechner. Abgerufen von https://rechner-portal.de/auto/fahrzeugkosten/autokredit-rechner

Harvard-Format

Rechner-Portal, 2026. Autokredit-Rechner. Available at: https://rechner-portal.de/auto/fahrzeugkosten/autokredit-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.