Überblick
Vollkostenrechnung: Zuschlagskalkulation von den Einzelkosten zum Angebotspreis
Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
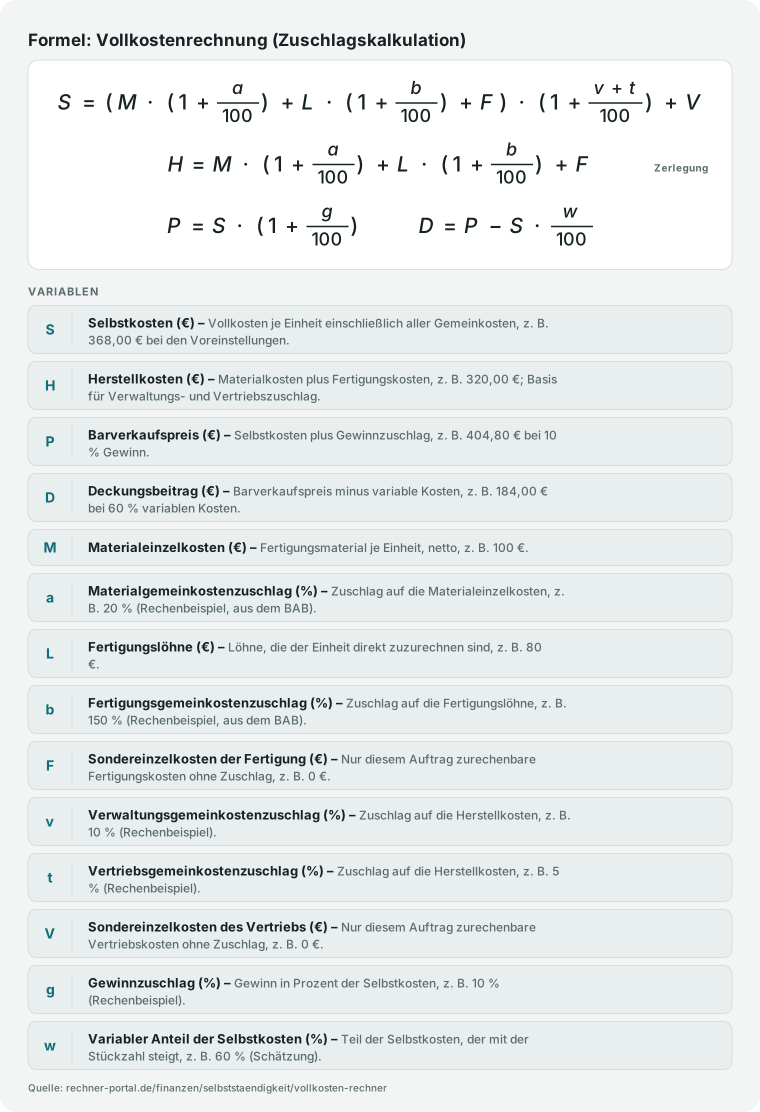
Die Vollkostenrechnung ordnet einem Erzeugnis alle Kosten zu, die der Betrieb für es trägt. Einzelkosten wie Material und Fertigungslöhne lassen sich direkt zurechnen.
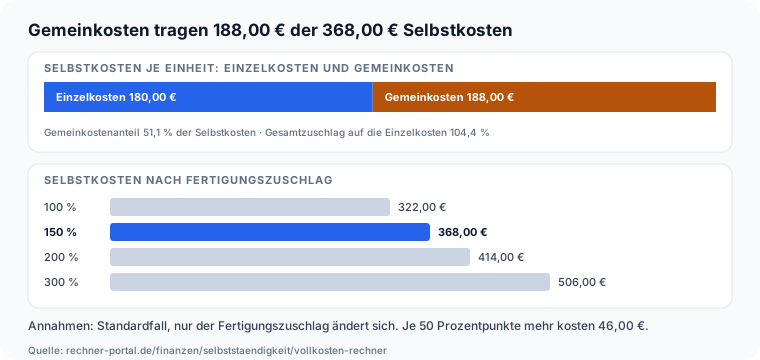
Gemeinkosten wie Hallenmiete, Maschinen und Verwaltung kommen über Zuschlagssätze dazu. Das Ergebnis sind die Selbstkosten und ein Angebotspreis, der sie samt Gewinn deckt.
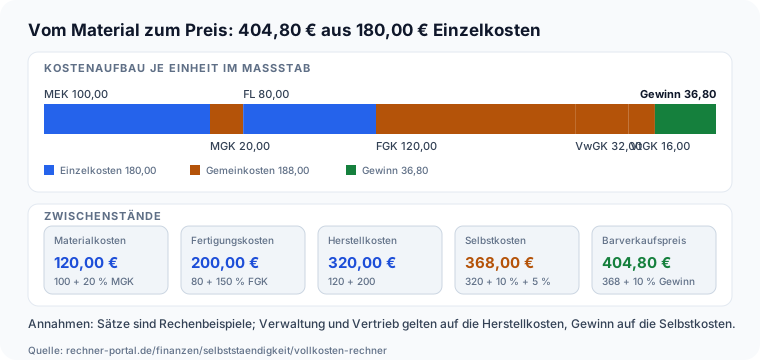
Mit den voreingestellten Sätzen werden aus 100,00 € Materialeinzelkosten und 80,00 € Fertigungslöhnen Herstellkosten von 320,00 €, Selbstkosten von 368,00 € und ein Barverkaufspreis von 404,80 €.
Die Sätze sind Rechenbeispiele; deine eigenen entnimmst du dem Betriebsabrechnungsbogen.
Der Rechner führt drei Verfahren: die differenzierende Zuschlagskalkulation mit getrennten Sätzen für Material, Fertigung, Verwaltung und Vertrieb, die summarische mit einem einzigen Gesamtzuschlag und die Divisionskalkulation, die die Gesamtkosten durch die Stückzahl teilt.
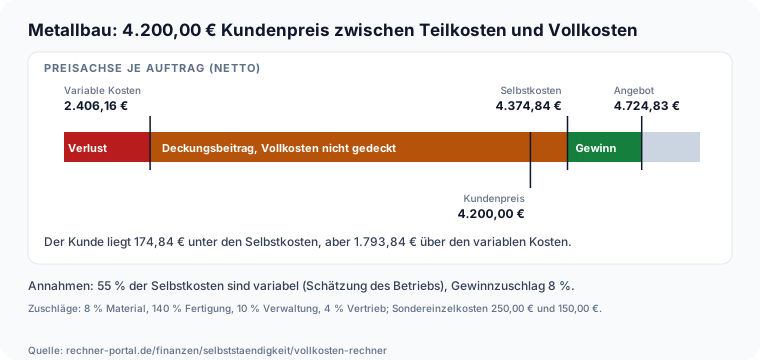
Daneben zeigt er, was dasselbe Produkt in der Teilkostenrechnung bedeutet: variable Kosten, Deckungsbeitrag und die kurzfristige Preisuntergrenze.
Die Grenze des Verfahrens liegt in den Zuschlägen: Sie verteilen Gemeinkosten nach einem Schlüssel und machen die Rechnung dadurch nachvollziehbar, nicht automatisch verursachungsgerecht.
Er richtet sich an Handwerker, Fertigungsbetriebe und Studierende der Betriebswirtschaft. Für Ware, die du nur einkaufst und weiterverkaufst, passt die Handelskalkulation.