Zum Hauptinhalt springen

Umsatz pro Mitarbeiter berechnen: je Kopf, FTE, Branche

FinanzenStand Noch keine Bewertung
€
Zeitraum des Umsatzes
Personen
Personen
h
Personen
h
h
Anzeige

Kurzantwort

Der Rechner teilt den Umsatz durch die Köpfe und durch die Vollzeitäquivalente, berechnet Personalkostenquote und Rohertrag je FTE und stellt den Umsatz je Kopf dem Durchschnitt eines Wirtschaftsabschnitts nach Destatis gegenüber.

Umsatz pro Mitarbeiter berechnen: je Kopf und je Vollzeitkraft (FTE) mit Teilzeit und...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Was berechnet der Umsatz-pro-Mitarbeiter-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Umsatz pro Mitarbeiter ist eine Kennzahl für die Leistung eines Betriebs: Der Jahresumsatz wird durch die Zahl der Beschäftigten geteilt. Sie zeigt, wie viel Umsatz auf eine Person im Betrieb entfällt, und wird oft mit dem Durchschnitt der Branche verglichen.

Gesucht wird sie von Inhabern, Geschäftsführerinnen und Gründern, die ihren Betrieb einordnen oder einen Bericht für die Bank vorbereiten. Gerade Betriebe mit vielen Teilzeitkräften sehen beide Zählweisen gern nebeneinander.

Schwierig wird die Rechnung bei Teilzeitkräften und Minijobbern. Zählt man jede Person einmal, spricht man vom Umsatz je Kopf. Rechnet man Teilzeit und Minijob nach Wochenstunden in Vollzeitstellen um, entsteht der Umsatz je Vollzeitäquivalent (FTE).

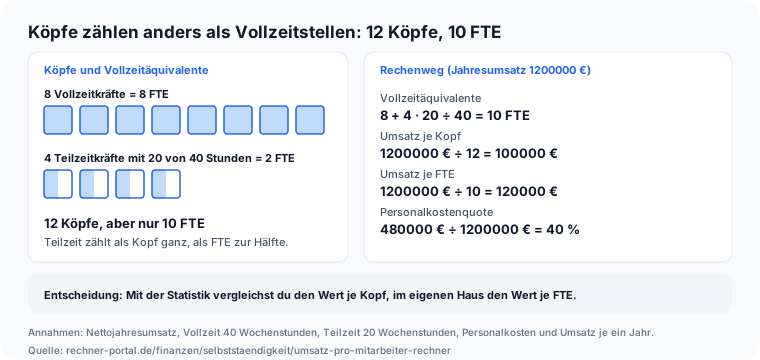
Bei 1.200.000 € Jahresumsatz, acht Vollzeitkräften und vier Teilzeitkräften mit je 20 von 40 Wochenstunden sind das 12 Köpfe und 10 FTE: 100.000 € je Kopf und 120.000 € je FTE.

Der Rechner liefert beide Kennzahlen, dazu die Personalkostenquote und den Rohertrag je Vollzeitkraft.

Den Umsatz je Kopf stellt er dem Durchschnitt eines Wirtschaftsabschnitts nach Destatis gegenüber, etwa dem Gastgewerbe mit 54.696 € je tätige Person im Berichtsjahr 2024.

Die Branchenwerte sind keine Ziele, sondern Orientierung für ein Gespräch mit Bank oder Steuerberatung. Die Kennzahl ist ein Gradmesser und kein Urteil.

Ein hoher Wert kann auf hohe Wertschöpfung oder auf hohe Vorleistungen zurückgehen, und der Gewinn bleibt außen vor. Wichtig ist der Bezug: Die Statistik der Branchen zählt Köpfe, der Betrieb selbst denkt oft in Stellen.

Der Rechner trennt beide Sichten und zeigt dir, welche Zahl du womit vergleichst.
Eingaben

Umsatz, Zeitraum, Mitarbeiter mit Wochenstunden und Branche eintragen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage den Nettoumsatz in Euro ein, also ohne Umsatzsteuer, und wähle den Zeitraum. Ein Quartals- oder Monatsumsatz wird mit 4 oder 12 auf ein Jahr hochgerechnet; verlässlicher ist der Umsatz eines vollen Jahres.

Dann erfasst du die Mitarbeiter: Vollzeitkräfte, Teilzeitkräfte mit ihren durchschnittlichen Wochenstunden, Minijobber mit ihren Wochenstunden und die Wochenstunden, die in deinem Betrieb als Vollzeit gelten, zum Beispiel 40.

Zähle den Inhaber als Vollzeitkraft mit, denn die Statistik zählt alle tätigen Personen. Alle Personenzahlen sind ganze Zahlen. Personalkosten und Wareneinsatz sind optional und gelten pro Jahr.

Mit ihnen berechnet der Rechner die Personalkostenquote und den Rohertrag je Vollzeitkraft. Den Wirtschaftsabschnitt wählst du aus zwölf Abschnitten oder dem Gesamtdurchschnitt; „kein Vergleich“ lässt den Branchenwert weg.

Typische Eingabefehler: ein Monatsumsatz im Jahresfeld, Teilzeitstunden über der Vollzeit oder der vergessene Inhaber.

Ein Beispiel: Ein Café mit 540.000 € Umsatz trägt 2 Vollzeitkräfte, 3 Teilzeitkräfte mit 20 Stunden und 4 Minijobber mit 8 Stunden ein.

Die Felder für Personalkosten und Wareneinsatz dürfen leer bleiben; dann zeigt der Rechner nur Umsatz, Köpfe, FTE und den Vergleich.

Praxisfälle

Umsatz pro Mitarbeiter nach Branche berechnen: Gastronomie, Bau, IT, Beratung, Industrie

Sieben typische Suchfragen zum Umsatz pro Mitarbeiter, jede mit den Eingaben und dem nachgerechneten Ergebnis aus dem Rechner oben.

  1. 1,2 Millionen Euro bei 12 Köpfen

    „Wie hoch ist der Umsatz pro Mitarbeiter bei 1,2 Millionen Euro und 12 Beschäftigten?“

    Eingabe
    Umsatz 1.200.000 € pro Jahr, 8 Vollzeit, 4 Teilzeit mit 20 h, Vollzeit 40 h, Gastgewerbe
    Ergebnis
    100.000 € je Kopf | 120.000 € je FTE | 10 FTE | +82,8 % gegen 54.696 €
  2. Café mit Teilzeit und Minijob

    „Wie viel Umsatz macht ein Café mit 9 Beschäftigten je Vollzeitkraft?“

    Eingabe
    Umsatz 540.000 €, 2 Vollzeit, 3 Teilzeit mit 20 h, 4 Minijob mit 8 h, Gastgewerbe
    Ergebnis
    60.000 € je Kopf | 125.581 € je FTE | 4,3 FTE | Personalkostenquote 37 %
  3. Baubetrieb mit 15 Vollzeitkräften

    „Wie hoch ist der Umsatz pro Mitarbeiter in einem Baubetrieb mit 2,4 Millionen Euro?“

    Eingabe
    Umsatz 2.400.000 €, 15 Vollzeit, Baugewerbe
    Ergebnis
    160.000 € je Kopf = je FTE | +0,8 % gegen 158.794 € im Baugewerbe
  4. IT-Dienstleister

    „Wie liegt ein IT-Dienstleister mit 1,8 Millionen Euro Umsatz gegen die Branche?“

    Eingabe
    Umsatz 1.800.000 €, 10 Vollzeit, 2 Teilzeit mit 30 h, Information und Kommunikation
    Ergebnis
    150.000 € je Kopf | 156.522 € je FTE | 11,5 FTE | −38,4 % gegen 243.358 €
  5. Quartalsumsatz hochrechnen

    „Wie rechne ich den Umsatz pro Mitarbeiter aus einem Quartalsumsatz?“

    Eingabe
    Umsatz 300.000 € im Quartal, 12 Köpfe, 10 FTE
    Ergebnis
    Jahresumsatz 1.200.000 € | 100.000 € je Kopf | 120.000 € je FTE
  6. Einzelberater

    „Wie hoch ist der Umsatz pro Mitarbeiter bei einer Beraterin ohne Angestellte?“

    Eingabe
    Umsatz 180.000 €, 1 Vollzeit, freiberufliche Dienstleistungen
    Ergebnis
    180.000 € je Kopf = je FTE | +23,7 % gegen 145.516 €
  7. Industriebetrieb mit 50 Köpfen

    „Wie liegt ein Industriebetrieb mit 15 Millionen Euro Umsatz gegen das Verarbeitende Gewerbe?“

    Eingabe
    Umsatz 15.000.000 €, 40 Vollzeit, 10 Teilzeit mit 20 h, Verarbeitendes Gewerbe
    Ergebnis
    300.000 € je Kopf | 333.333 € je FTE | 45 FTE | −14,5 % gegen 351.058 €

Berechnung

Umsatz pro Mitarbeiter berechnen: Kopf, Vollzeitäquivalent und Branchenwert

Verstehe den Formelweg.

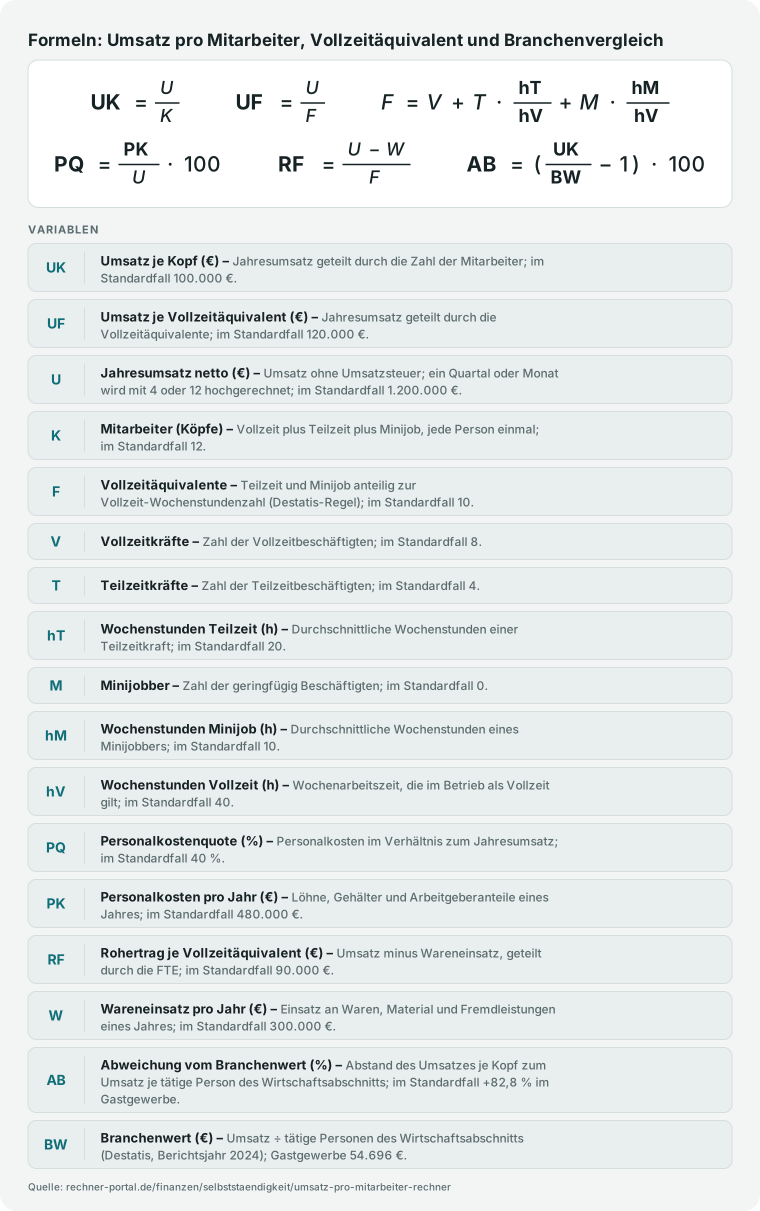
Umsatz je Kopf und je Vollzeitäquivalent: 12 Köpfe ergeben 10 FTE, 1.200.000 € Umsatz sind 100.000 € je Kopf und 120.000 € je FTE Der Umsatz je Kopf ist Jahresumsatz ÷ Köpfe: 1.200.000 € ÷ 12 = 100.000 €. Die Köpfe sind Vollzeit + Teilzeit + Minijob, hier 8 + 4 + 0.

Für den Umsatz je FTE rechnet der Rechner zuerst das Vollzeitäquivalent: FTE = Vollzeit + Teilzeit · h_TZ ÷ h_VZ + Minijob · h_MJ ÷ h_VZ = 8 + 4 · 20 ÷ 40 = 10.

Das folgt der Regel von Destatis: Teilzeitkräfte zählen mit ihrem Anteil an der Arbeitszeit einer Vollzeitkraft. Dann gilt Umsatz je FTE = 1.200.000 € ÷ 10 = 120.000 €.

Die Personalkostenquote ist Personalkosten ÷ Jahresumsatz = 480.000 € ÷ 1.200.000 € = 40 %. Der Rohertrag ist Umsatz minus Wareneinsatz = 900.000 €, je FTE 90.000 €.

Für den Vergleich teilt der Rechner den Umsatz eines Wirtschaftsabschnitts durch seine tätigen Personen: Im Gastgewerbe sind das 130.867 Mio. € ÷ 2.392.630 Personen = 54.696 €. Die Abweichung ist (100.000 ÷ 54.696 − 1) · 100 = +82,8 %.

Für Minijobber gilt dieselbe Rechnung wie für Teilzeit: Vier Minijobber mit je 8 Wochenstunden ergeben bei 40 Vollzeitstunden 4 · 8 ÷ 40 = 0,8 FTE, bleiben aber vier Köpfe.

Deshalb liegt der Umsatz je FTE über dem Umsatz je Kopf, sobald Teilzeit oder Minijob im Spiel ist. Beide Werte sind nur gleich, wenn alle in Vollzeit arbeiten.

Formelgrafik: Umsatz je Kopf, Umsatz je Vollzeitäquivalent, Vollzeitäquivalente aus Teilzeit und Minijob, Personalkostenquote, Rohertrag je FTE und Abweichung vom Branchenwert
Bei 1.200.000 € Jahresumsatz, 12 Köpfen und 10 FTE sind es 100.000 € je Kopf und 120.000 € je FTE; gegen 54.696 € im Gastgewerbe liegt der Wert je Kopf 82,8 % darüber.

Nachschlagen

Umsatz je tätige Person nach Wirtschaftsabschnitt (Destatis, Berichtsjahr 2024)

Die Tabelle teilt den Umsatz jedes Wirtschaftsabschnitts durch seine tätigen Personen. Die Statistik zählt Köpfe und weist den Umsatz je Person nicht selbst aus; er ist hier berechnet. Vergleiche ihn mit deinem Umsatz je Kopf, nicht je FTE.

Tätige Personen, Umsatz in Mio. Euro und berechneter Umsatz je tätige Person nach Wirtschaftsabschnitt der WZ 2008
AbschnittWirtschaftsabschnittTätige PersonenUmsatz (Mio. €)Umsatz je Person (€)
CVerarbeitendes Gewerbe (Industrie)7.901.0362.773.724351.058
FBaugewerbe2.605.758413.779158.794
GHandel; Instandhaltung und Reparatur von Kraftfahrzeugen6.396.6832.449.270382.897
HVerkehr und Lagerei2.142.871412.587192.539
IGastgewerbe2.392.630130.86754.696
JInformation und Kommunikation (u. a. IT-Dienstleistung)1.549.962377.196243.358
MFreiberufliche, wissenschaftliche und technische Dienstleistungen (u. a. Beratung)2.724.207396.415145.516
NSonstige wirtschaftliche Dienstleistungen3.362.904334.91099.590
PErziehung und Unterricht494.10733.09266.973
QGesundheits- und Sozialwesen5.869.495428.20372.954
RKunst, Unterhaltung und Erholung506.10856.708112.047
SSonstige Dienstleistungen (S95, S96)654.65137.70357.593
A–SAlle Wirtschaftsabschnitte (Insgesamt)39.312.2139.780.495248.790

Quelle: Statistisches Bundesamt (Destatis), Berichtsjahr 2024, Stand 31. Juli 2026; nur Marktproduzenten, Unternehmen nach dem Schwerpunkt ihrer Tätigkeit. Aufgenommen sind Abschnitte, deren Umsatz sich mit dem eines Betriebs mit Mitarbeitern vergleichen lässt.

Anteil am Vollzeitäquivalent nach Wochenstunden bei 40 Stunden Vollzeit

Teilzeitkräfte und Minijobber zählen mit ihrem Anteil an der Arbeitszeit einer Vollzeitkraft. Die Tabelle zeigt, wie viele Personen mit gleicher Stundenzahl ein Vollzeitäquivalent ergeben. Gerechnet mit derselben Funktion wie der Rechner.

Vollzeitäquivalent je Person und Personen je Vollzeitäquivalent nach Wochenstunden bei 40 Stunden Vollzeit
WochenstundenAnteil FTE je PersonPersonen je 1 FTE
50,1258
100,254
150,3752,67
200,52
250,6251,6
300,751,33
350,8751,14
4011

Annahme: Vollzeit gleich 40 Wochenstunden; bei einer anderen Vollzeitgrenze ändern sich alle Anteile. Regel nach dem Destatis-Glossar zum Vollzeitäquivalent. Stand: 11.10.2026.

Expertenmodus

Häufige Fragen zum Umsatz pro Mitarbeiter, zum Vollzeitäquivalent und zum Branchenvergleich

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich den Umsatz pro Mitarbeiter?

Teile den Jahresumsatz netto durch die Zahl der Mitarbeiter. Bei 1.200.000 € und 12 Beschäftigten sind das 100.000 € je Kopf. Zähle dabei alle tätigen Personen, auch den Inhaber, Teilzeitkräfte und Minijobber, jede Person einmal.

Das ist der Umsatz je Kopf und die Zahl, die sich mit der Statistik vergleichen lässt. Willst du die Produktivität pro Stelle messen, rechnest du stattdessen mit Vollzeitäquivalenten: Bei 10 FTE sind es 120.000 € je FTE.

Beide Werte gehören zusammen, denn der Unterschied zeigt, wie viel Teilzeit im Betrieb steckt. Trage im Rechner den Umsatz, die Zahl der Vollzeit-, Teilzeit- und Minijob-Kräfte und die Wochenstunden ein.

Verwende den Umsatz eines vollen Jahres, weil Monats- und Quartalswerte durch Saisonschwankungen verzerren.

Das Ergebnis lässt sich mit einem Gegenwert prüfen: Köpfe mal Umsatz je Kopf ergeben wieder den Jahresumsatz, hier 12 · 100.000 € = 1.200.000 €. Der Umsatz ist netto, also ohne Umsatzsteuer, anzusetzen; Bruttozahlen ergäben einen zu hohen Wert.

Wie zählen Teilzeit und Minijob als Vollzeitäquivalent?

Ein vollzeitäquivalenter Mitarbeiter arbeitet so viel wie eine Vollzeitkraft. Teilzeitkräfte zählen nach Destatis mit ihrem Anteil an der Arbeitszeit einer Vollzeitkraft; zwei Beschäftigte mit je 50 % bilden ein Vollzeitäquivalent.

Der Rechner nutzt dafür die Wochenstunden: FTE = Vollzeit + Teilzeit · h_TZ ÷ h_VZ + Minijob · h_MJ ÷ h_VZ. Mit 8 Vollzeitkräften und 4 Teilzeitkräften à 20 von 40 Stunden sind es 8 + 4 · 0,5 = 10 FTE.

Vier Minijobber mit je 8 Stunden bringen bei 40 Vollzeitstunden zusammen 0,8 FTE, drei Teilzeitkräfte mit je 20 Stunden 1,5 FTE, und mit zwei Vollzeitkräften sind es 4,3 FTE.

Entscheidend ist die gleiche Vollzeitgrenze für alle: Gilt bei dir die 38,5-Stunden-Woche, trägst du 38,5 als Vollzeit-Wochenstunden ein. Teilzeit- und Minijob-Stunden müssen kleiner oder gleich diesem Wert sein.

Der Rechner prüft die Eingaben: Teilzeitstunden über der Vollzeit lehnt er mit einem Hinweis ab.

Womit vergleiche ich meinen Umsatz pro Mitarbeiter?

Mit dem Umsatz je tätige Person deines Wirtschaftsabschnitts.

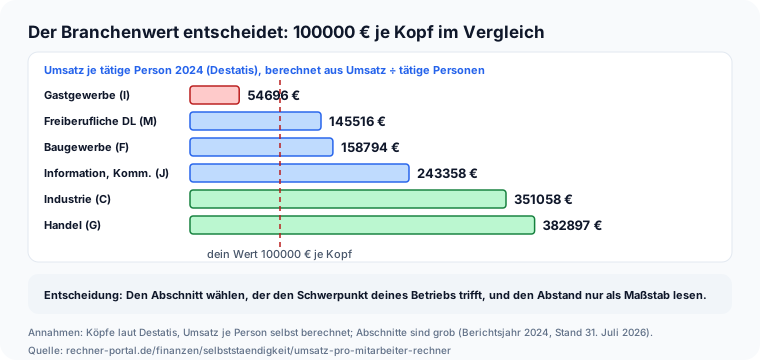
Der Rechner nutzt die Tabelle des Statistischen Bundesamts, Berichtsjahr 2024, und teilt den Umsatz je Abschnitt durch die tätigen Personen: Gastgewerbe 54.696 €, Baugewerbe 158.794 €, Verarbeitendes Gewerbe 351.058 €, Handel 382.897 €.

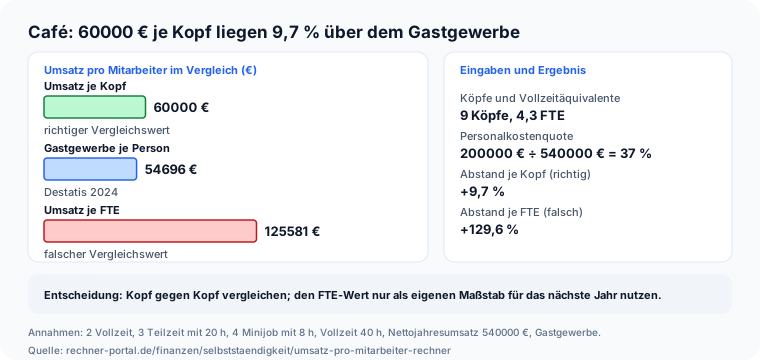
Die Statistik zählt Köpfe, deshalb vergleichst du den Umsatz je Kopf und nicht den je FTE. Wer 125.581 € je FTE mit 54.696 € vergleicht, sieht +129,6 % statt der richtigen +9,7 % je Kopf.

Die Abschnitte sind grob und enthalten viele Tätigkeiten, ein einzelner Betriebstyp kann deutlich abweichen. Ein Wert nahe am Durchschnitt (±10 %) bedeutet nicht, dass der Betrieb gut läuft, und ein Wert darunter nicht, dass er schlecht läuft.

Nimm die Zahl als Maßstab, nicht als Sollwert, und prüfe zusätzlich Personalkostenquote und Rohertrag. Stelle also immer Kopf gegen Kopf, wenn du die Tabelle unter dem Ergebnis nutzt.

Wie hoch ist die Personalkostenquote und was sagt sie?

Die Personalkostenquote ist Personalkosten ÷ Umsatz: 480.000 € ÷ 1.200.000 € ergeben 40 %. Sie zeigt, welcher Anteil des Umsatzes in Löhne, Gehälter und Arbeitgeberanteile fließt. Je FTE gerechnet sind es 48.000 € Personalkosten bei 120.000 € Umsatz.

Beide Größen müssen denselben Zeitraum betreffen, am besten ein ganzes Jahr: Setzt du die Personalkosten eines Monats (40.000 €) gegen den Jahresumsatz, erhältst du 3,3 % statt 40 %.

Die Quote hängt stark von der Branche ab, weil Handelsbetriebe viel Ware und Dienstleister vor allem Personal einsetzen; im Café-Beispiel sind es 37 %. Eine hohe Quote ist nicht schlecht, solange der Rohertrag je FTE (hier 90.000 €) die Kosten trägt.

Der Rechner gibt dir deshalb beide Werte aus; ohne Eintrag bei Personalkosten entfällt die Quote. Liegt die Quote über 100 %, meldet der Rechner einen Hinweis, weil dann Zeitraum oder Beträge nicht zusammenpassen.

Wie rechne ich Monats- oder Quartalsumsatz hoch?

Wähle im Feld Zeitraum Monat oder Quartal. Der Rechner multipliziert den Umsatz dann mit 12 beziehungsweise 4: Aus 100.000 € im Monat oder 300.000 € im Quartal werden 1.200.000 € im Jahr, bei 12 Köpfen 100.000 € je Kopf.

Diese Hochrechnung ist linear und kennt keine Saison. Ein Eisladen oder Hotel mit starkem Sommer, ein Baubetrieb mit Winterpause oder ein Geschäft mit Weihnachtsumsatz liegt in einem einzelnen Monat weit vom Jahresschnitt entfernt.

Für einen ehrlichen Vergleich mit der Statistik nimmst du den Umsatz eines vollen Jahres oder die Summe der letzten zwölf Monate.

Personalkosten und Wareneinsatz trägst du immer pro Jahr ein, auch wenn der Umsatz ein Quartal ist; sonst passt die Quote nicht zusammen. Der Rechner weist im Hinweis darauf hin, wenn er hochgerechnet hat.

Für eine saisonale Branche lohnt der Blick auf mehrere Zeiträume: Trage nacheinander die vier Quartale ein und vergleiche die Ergebnisse.

Muss ich den Inhaber mitzählen?

Ja, wenn du dich mit der Statistik vergleichen willst. Die Tabelle des Statistischen Bundesamts zählt tätige Personen, dazu gehören Inhaber und mitarbeitende Familienangehörige.

Ein Betrieb mit 1.200.000 € Umsatz und 11 Angestellten hat 12 tätige Personen, wenn der Inhaber mitarbeitet: 100.000 € je Kopf statt 109.091 €. Trägst du den Inhaber nicht ein, wirkt der Betrieb produktiver, als er ist.

Ob du ihn als Vollzeitkraft zählst, hängt von seiner Arbeitszeit ab; arbeitet er 50 Stunden, gilt er trotzdem als eine Vollzeitkraft, der Rechner rechnet nicht über 1 hinaus.

Auch Einzelunternehmer ohne Angestellte tragen sich selbst als eine Vollzeitkraft ein: 180.000 € Umsatz sind dann 180.000 € je Kopf und je FTE. Ein Rechnerlauf mit 0 Mitarbeitern ist gesperrt, weil dann kein Quotient entsteht.

Auch mitarbeitende Familienangehörige zählen, selbst wenn sie kein festes Gehalt bekommen, und ebenso Gesellschafter, die im Betrieb arbeiten.

Wie aussagekräftig ist ein hoher Umsatz pro Mitarbeiter?

Er sagt, dass viel Umsatz auf eine Person entfällt, aber nicht, ob viel übrig bleibt.

Im Handel liegt der Wert mit 382.897 € je tätige Person hoch, zum Teil wegen des großen Wareneinsatzes; im Gastgewerbe mit 54.696 € niedrig, zum Teil weil viel Handarbeit im Preis steckt.

Der Umsatz je Kopf ist deshalb nur innerhalb derselben Branche sinnvoll vergleichbar. Aussagekräftiger wird die Zahl mit dem Rohertrag je FTE: Er zieht den Wareneinsatz ab und liegt im Beispiel bei 90.000 € je Vollzeitstelle.

Auch die Personalkostenquote hilft, denn ein hoher Umsatz je Kopf bei 60 % Personalkosten lässt wenig Spielraum. Steigt der Wert über die Jahre, prüfe die Ursache: mehr Umsatz, weniger Köpfe oder höhere Preise.

Aus der Kennzahl allein folgt weder ein Urteil über den Gewinn noch eine Preisempfehlung. Frage dich bei jedem Vergleich, welche Vorleistungen im Umsatz stecken: Wer Waren nur durchreicht, hat einen hohen Umsatz je Kopf, aber eine kleine Spanne.

Warum fehlt meine Branche in der Auswahl?

Die Auswahl enthält Wirtschaftsabschnitte der WZ 2008 aus der Destatis-Tabelle, nicht einzelne Betriebstypen. Zwölf Abschnitte sind aufgenommen, dazu die Zeile Insgesamt mit 248.790 € je tätige Person.

Ein Friseur, eine Bäckerei oder eine Kfz-Werkstatt liegen jeweils in einem dieser Abschnitte, haben aber keinen eigenen Wert; wähle den Abschnitt, in dem dein Betrieb liegt, und nimm den Wert als groben Rahmen.

Nicht aufgenommen sind Bergbau, Energie, Wasser, Finanzen und Grundstückswesen, weil ihr Umsatz je Person von Anlagen, Finanzgeschäften oder Mieteinnahmen geprägt ist.

Für Branchen ohne passenden Abschnitt wählst du „kein Vergleich“ und nutzt die Zahlen als internen Maßstab, etwa im Jahresvergleich oder zwischen Standorten. Die Werte stammen aus dem Berichtsjahr 2024 und werden bei neuer Erhebung aktualisiert.

Ohne belegten Wert zeigt der Rechner keinen Vergleich an und schätzt nicht. Eine eigene Zeile für Betriebstypen wäre nur mit einer passenden Statistik seriös.

Hinweise

Ergebnis lesen: Umsatz je Kopf, je FTE und Abweichung vom Branchenwert

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst den Umsatz je Kopf, denn nur er ist mit der Zahl der Statistik vergleichbar. Im Beispiel liegen 100.000 € um 82,8 % über den 54.696 € im Gastgewerbe, im Baugewerbe (158.794 €) wären es 37 % darunter und im Handel (382.897 €) 73,9 % darunter.

Der gewählte Abschnitt entscheidet über die Bewertung. Umsatz je tätige Person 2024: Gastgewerbe 54.696 €, Baugewerbe 158.794 €, Industrie 351.058 €, Handel 382.897 € im Vergleich zu 100.000 € Der Umsatz je FTE ist die schärfere Kennzahl für die Produktivität, weil er Teilzeit herausrechnet. Im Café-Beispiel liegen 60.000 € je Kopf, aber 125.581 € je FTE.

Wer den FTE-Wert mit dem Kopf-Wert der Statistik vergleicht, sieht fälschlich +129,6 % statt der richtigen +9,7 %. Die Personalkostenquote zeigt, wie viel vom Umsatz in Löhne fließt: 40 % im Standardfall, 37 % im Café.

Der Rohertrag je FTE (90.000 €) zeigt, was nach dem Wareneinsatz pro Vollzeitstelle zur Deckung von Löhnen und Kosten bleibt, und ergänzt die Sicht des Umsatzes.

Abweichungen unter ±10 % bewertet der Rechner als nahe am Durchschnitt; das ist eine Rechnerschwelle und keine statistische Grenze.

Die Branchentabelle unter dem Ergebnis nennt für jeden Wirtschaftsabschnitt die tätigen Personen, den Umsatz und den berechneten Umsatz je Person, dazu deinen Abstand.

So siehst du auf einen Blick, dass 100.000 € über dem Gastgewerbe, aber unter Industrie und Handel liegen. Prüfe bei großen Abständen zuerst Zeitraum, Inhaber und Teilzeit, bevor du Schlüsse ziehst.

Der Hinweis unter dem Ergebnis nennt Berichtsjahr und Stand der Statistik.

Anwendung

Praxisbeispiel: Wie steht ein Café mit 9 Köpfen und 540.000 € Umsatz da?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Eine Café-Inhaberin will wissen, wie ihr Betrieb gegen das Gastgewerbe dasteht.

Sie hat 540.000 € Jahresumsatz netto, zwei Vollzeitkräfte (sie selbst und eine Angestellte), drei Teilzeitkräfte mit je 20 Wochenstunden und vier Minijobber mit je 8 Wochenstunden, Vollzeit sind 40 Stunden.

Die Personalkosten betragen 200.000 €, der Wareneinsatz 160.000 €. Café mit 9 Köpfen und 4,3 FTE: 60.000 € Umsatz je Kopf gegen 54.696 € im Gastgewerbe, 125.581 € je FTE sind der falsche Vergleichswert Ergebnis: 9 Köpfe und 4,3 Vollzeitäquivalente. Der Umsatz je Kopf beträgt 60.000 €, der Umsatz je FTE 125.581 €.

Die Personalkostenquote liegt bei 37 %, der Rohertrag bei 380.000 € oder 88.372 € je FTE. Gegen die 54.696 € je tätige Person im Gastgewerbe liegt das Café mit 60.000 € je Kopf 9,7 % darüber, also nahe am Durchschnitt.

Entscheidung: Die Inhaberin wertet den Kopf-Wert als solide, nutzt den FTE-Wert von 125.581 € als internen Maßstab fürs nächste Jahr und prüft, ob die vier Minijobber zu den Stoßzeiten eingeplant sind, bevor sie weitere Stellen schafft.

Zur Gegenprobe ändert sie eine Annahme: Zählte sie die Minijobber nicht mit, hätte sie 5 Köpfe und 3,5 FTE, der Umsatz je Kopf stiege auf 108.000 € und läge 97,5 % über dem Durchschnitt, obwohl sich am Betrieb nichts geändert hat.

Das zeigt, warum sie alle tätigen Personen einträgt. Die Zahlen nimmt sie zum Gespräch mit ihrer Steuerberaterin mit und notiert Berichtsjahr und Stand der Branchenzahl.

Fallstricke

Häufige Fehler beim Umsatz pro Mitarbeiter: Kopf, FTE, Zeitraum, Inhaber

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler: Kopf und Vollzeitäquivalent vermischen. Der Umsatz je FTE von 125.581 € gegen die 54.696 € je tätige Person zu halten, ergibt +129,6 %, richtig ist der Vergleich je Kopf mit +9,7 %.

Zweiter Fehler: den Inhaber vergessen. Bei 1.200.000 € Umsatz und nur 11 statt 12 Köpfen stiege der Wert auf 109.091 € je Kopf, obwohl der Betrieb nicht produktiver ist. Dritter Fehler: einen Monatsumsatz als Jahresumsatz eintragen.

100.000 € im Jahresfeld ergeben bei 12 Köpfen nur 8.333 € je Kopf statt 100.000 €. Wähle bei einem Monatsumsatz den Zeitraum „Monat“.

Der Rechner kann den Irrtum nicht erkennen, denn 100.000 € sind als Jahresumsatz möglich; prüfe deshalb den Zeitraum selbst. Vierter Fehler: den Umsatz mit Umsatzsteuer eintragen.

Der Rechner erwartet den Nettoumsatz; Bruttozahlen blähen den Wert auf. Fünfter Fehler: Personalkosten für einen Monat gegen den Jahresumsatz setzen. 40.000 € gegen 1.200.000 € ergeben eine Quote von 3,3 % statt 40 %.

Personalkosten und Wareneinsatz gehören immer als Jahreswert in die Felder. Sechster Fehler: Minijobber ohne Wochenstunden eintragen.

Fehlt die Stundenzahl, kann der Rechner ihren Anteil am Vollzeitäquivalent nicht bilden und meldet einen Fehler statt eines Werts. Siebter Fehler: die Branchenzahl als Sollwert lesen.

Liegt dein Betrieb 15 % unter dem Durchschnitt, ist das ein Anlass zur Prüfung und kein Beweis für Schwäche.

Nächster Schritt

Umsatz pro Mitarbeiter berechnen: das Wichtigste in Kürze

Die Kernaussage für die direkte Weiterentscheidung.

Umsatz pro Mitarbeiter heißt Jahresumsatz geteilt durch die Zahl der Beschäftigten, entweder je Kopf oder je Vollzeitäquivalent.

Der Rechner liefert beide Werte, berechnet das Vollzeitäquivalent aus Teilzeit und Minijob nach der Regel von Destatis, ergänzt Personalkostenquote und Rohertrag je FTE und vergleicht den Umsatz je Kopf mit dem Durchschnitt eines Wirtschaftsabschnitts.

Als Nächstes prüfst du, ob Inhaber, Teilzeitkräfte und Minijobber vollständig gezählt sind, und wählst den Abschnitt, der zu deinem Betrieb passt. Die Branchenzahl ist ein grober Maßstab, kein Sollwert.

Für Wochenstunden und Stellen nutzt du den FTE-Rechner, für den Gewinn den Gewinn-Rechner, für die Handelsspanne den Rohgewinn-Rechner und für die Kosten einer Stelle den Arbeitgeberkosten-Rechner.

Die Branchenzahlen gelten für das Berichtsjahr 2024 der Destatis-Tabelle und werden jährlich aktualisiert. Sie sind Orientierung für Gespräche mit Bank und Steuerberatung und ersetzen keine betriebswirtschaftliche Auswertung.

Vertiefung

Rechenbeispiele: Café, Baubetrieb, IT-Dienstleister, Einzelberater und Industrie

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · 9 Köpfe | 4,3 FTE | 60.000 € je Kopf | 125.581 € je FTE | Personalkostenquote 37 % | Rohertrag 380.000 € | +9,7 % gegen 54.696 €

Café mit Teilzeit und Minijob

Nettoumsatz
540.000 €
Vollzeitkräfte
2
Teilzeitkräfte
3
Ø Wochenstunden Teilzeit
20 h

Weitere 6 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · 15 Köpfe = 15 FTE | 160.000 € je Kopf | Personalkostenquote 40 % | Rohertrag 1.680.000 € (112.000 € je FTE) | +0,8 % gegen 158.794 €

Baubetrieb mit 15 Vollzeitkräften

Nettoumsatz
2.400.000 €
Vollzeitkräfte
15
Teilzeitkräfte
0
Vollzeit-Wochenstunden
40 h

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · 12 Köpfe | 11,5 FTE | 150.000 € je Kopf | 156.522 € je FTE | Personalkostenquote 50 % | Rohertragsquote 91,7 % | −38,4 % gegen 243.358 €

IT-Dienstleister

Nettoumsatz
1.800.000 €
Vollzeitkräfte
10
Teilzeitkräfte
2
Ø Wochenstunden Teilzeit
30 h

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · 1 Kopf = 1 FTE | 180.000 € je Kopf | +23,7 % gegen 145.516 €

Einzelberater ohne Angestellte

Nettoumsatz
180.000 €
Vollzeitkräfte
1
Teilzeitkräfte
0
Wirtschaftsabschnitt für den Vergleich
Freiberufliche, wissenschaftliche und technische Dienstleistungen

Beispiel 5 · Komplex · 50 Köpfe | 45 FTE | 300.000 € je Kopf | 333.333 € je FTE | Personalkostenquote 20 % | Rohertragsquote 50 % | −14,5 % gegen 351.058 €

Industriebetrieb mit 50 Köpfen

Nettoumsatz
15.000.000 €
Vollzeitkräfte
40
Teilzeitkräfte
10
Ø Wochenstunden Teilzeit
20 h

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Firmenwert RechnerFirmenwert mit Ertragswert, vereinfachtem BewG-Verfahren (Faktor 13,75), EBIT-Multiplikator und Substanzwert berechnen – Bewertungsspanne und Vergleich aller Verfahren.Stundensatz-Rechner für FreelancerStundensatz als Freelancer berechnen: aus Wunsch-Jahresnetto, Betriebskosten, Steuer- und SV-Quote sowie abrechenbaren Stunden den nötigen Netto-Stundensatz ermitteln.Handelskalkulation-RechnerHandelskalkulation berechnen: vom Listeneinkaufspreis über Rabatt, Skonto, Bezugskosten, Handlungskosten und Gewinn zum Verkaufspreis, rückwärts zum höchsten Einkaufspreis oder per Differenzkalkulation zum Gewinn, mit Kalkulationszuschlag, Kalkulationsfaktor und Handelsspanne.GmbH-Gründungskosten-RechnerGmbH- und UG-Gründungskosten berechnen: Notarkosten nach GNotKG, Registergebühr nach HRegGebV, Musterprotokoll oder individueller Vertrag, Bar- oder Sachgründung und Mindesteinzahlung.KSK-BeitragsrechnerKünstlersozialkasse-Beitrag berechnen: Monatsbeitrag für Renten-, Kranken- und Pflegeversicherung aus dem Jahreseinkommen sowie die Künstlersozialabgabe für Auftraggeber mit Bagatellgrenze.Prozentuale VeränderungProzentuale Veränderung zwischen zwei Werten berechnen, inklusive absoluter Differenz.ProvisionsrechnerProvision berechnen aus Umsatz und Satz, den Provisionssatz aus dem Betrag, das Umsatzziel für eine Wunschprovision, Staffelprovisionen stufenweise oder nach Gesamtumsatz sowie Fixum plus Provision, netto und brutto mit Umsatzsteuer.Churn-Rate-RechnerChurn-Rate berechnen: verlorene Kunden durch den Bestand zu Periodenbeginn teilen, Retention, Monats-, Quartals- und Jahreswert, Kundendauer und Kundenwert (CLV) ermitteln – oder den Umsatz-Churn mit Net Revenue Retention aus dem MRR.Customer-Lifetime-Value-RechnerCustomer Lifetime Value berechnen: Deckungsbeitrag, Kundenlebensdauer und Abzinsung zum Kundenwert, dazu LTV:CAC und Amortisation der Kundengewinnung für Handel mit Wiederkauf und Abo.Umsatzsteuer-Voranmeldung-RechnerUmsatzsteuer-Voranmeldung berechnen: Zahllast aus Umsätzen zu 19, 7 und 0 Prozent, Leistungen nach § 13b UStG und Vorsteuer, dazu Voranmeldungszeitraum, Abgabefrist, Dauerfristverlängerung und Sondervorauszahlung.EBITDA-RechnerEBITDA und EBIT berechnen: Brücke vom Jahresüberschuss über EBT und EBIT zum EBITDA oder aus Umsatz und Aufwänden der GuV, mit EBITDA-Marge, EBIT-Marge und EV/EBITDA.IHK-Beitrag-RechnerIHK-Beitrag berechnen: Grundbeitrag plus Umlage aus dem Gewerbeertrag nach § 3 IHKG, mit Freibetrag von 15.340 Euro, Beitragsfreistellung bis 5.200 Euro Gewerbeertrag und Gründerbefreiung.Vollkosten-RechnerVollkostenrechnung per Zuschlagskalkulation: aus Material- und Fertigungseinzelkosten mit Gemeinkostenzuschlägen Herstellkosten, Selbstkosten und Angebotspreis berechnen, summarisch oder per Divisionskalkulation, dazu Gemeinkostenanteil und Deckungsbeitrag als Teilkostensicht.Skonto-RechnerSkonto berechnen: aus Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel den Skontobetrag, Zahlbetrag und effektiven Jahreszins ermitteln.Meldebestand-RechnerMeldebestand berechnen: Aus Tagesverbrauch, Lieferzeit und Sicherheitsbestand den Bestellpunkt ermitteln, ab dem eine neue Bestellung ausgelöst werden muss.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Umsatz pro Mitarbeiter: 12 Köpfe ergeben 10 Vollzeitäquivalente, 1200000 € Jahresumsatz sind 100000 € je Kopf und 120000 € je FTE

    Umsatz pro Mitarbeiter: 12 Köpfe ergeben 10 FTE, 100000 € je Kopf und 120000 € je FTE

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner">
      <img src="https://rechner-portal.de/images/finanzen/umsatz-pro-mitarbeiter-rechner-fte.svg"
           alt="Umsatz pro Mitarbeiter: 12 Köpfe ergeben 10 Vollzeitäquivalente, 1200000 € Jahresumsatz sind 100000 € je Kopf und 120000 € je FTE"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner">Umsatz pro Mitarbeiter: 12 Köpfe ergeben 10 FTE, 100000 € je Kopf und 120000 € je FTE auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner
  • Umsatz je tätige Person 2024: Gastgewerbe 54696 €, Freiberufliche Dienstleistungen 145516 €, Baugewerbe 158794 €, Information und Kommunikation 243358 €, Industrie 351058 €, Handel 382897 € im Vergleich zu 100000 €

    Umsatz je tätige Person nach Wirtschaftsabschnitt 2024: Gastgewerbe 54696 €, Handel 382897 €

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner">
      <img src="https://rechner-portal.de/images/finanzen/umsatz-pro-mitarbeiter-rechner-branche.svg"
           alt="Umsatz je tätige Person 2024: Gastgewerbe 54696 €, Freiberufliche Dienstleistungen 145516 €, Baugewerbe 158794 €, Information und Kommunikation 243358 €, Industrie 351058 €, Handel 382897 € im Vergleich zu 100000 €"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner">Umsatz je tätige Person nach Wirtschaftsabschnitt 2024: Gastgewerbe 54696 €, Handel 382897 € auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner
  • Café mit 540000 € Umsatz: 60000 € je Kopf liegen 9,7 % über 54696 € im Gastgewerbe, 125581 € je FTE sind der falsche Vergleichswert und ergäben fälschlich 129,6 %

    Café mit 9 Köpfen und 4,3 FTE: 60000 € je Kopf liegen 9,7 % über dem Gastgewerbe

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner">
      <img src="https://rechner-portal.de/images/finanzen/umsatz-pro-mitarbeiter-rechner-cafe.svg"
           alt="Café mit 540000 € Umsatz: 60000 € je Kopf liegen 9,7 % über 54696 € im Gastgewerbe, 125581 € je FTE sind der falsche Vergleichswert und ergäben fälschlich 129,6 %"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner">Café mit 9 Köpfen und 4,3 FTE: 60000 € je Kopf liegen 9,7 % über dem Gastgewerbe auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner berechnet Betriebskennzahlen aus deinen Angaben und stellt sie dem Durchschnitt eines Wirtschaftsabschnitts gegenüber. Das ist keine Bewertung deines Unternehmens und keine Anlage-, Steuer- oder Rechtsberatung; für Entscheidungen bleiben die betriebswirtschaftliche Auswertung und die Steuerberatung maßgeblich.

Quelle: Statistisches Bundesamt (Destatis): Unternehmen, tätige Personen, Umsatz nach Wirtschaftsabschnitten, Berichtsjahr 2024, Stand 31.07.2026; Destatis-Glossar Vollzeitäquivalent; PostFinance Business-Blog (2019); abgerufen am 11.10.2026.

Stand: 2026-10-11

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
11. Oktober 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
Umsatz je Kopf = Jahresumsatz ÷ Köpfe; FTE = Vollzeit + Teilzeit · h_TZ ÷ h_VZ + Minijob · h_MJ ÷ h_VZ; Umsatz je FTE = Jahresumsatz ÷ FTE; Personalkostenquote = Personalkosten ÷ Jahresumsatz; Rohertrag = Jahresumsatz − Wareneinsatz; Abweichung = (Umsatz je Kopf ÷ Branchenwert − 1) · 100, Branchenwert = Umsatz ÷ tätige Personen (Destatis, Berichtsjahr 2024).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Umsatz-pro-Mitarbeiter-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner

Harvard-Format

Rechner-Portal, 2026. Umsatz-pro-Mitarbeiter-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/umsatz-pro-mitarbeiter-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.