Zum Hauptinhalt springen

ROI-Rechner: Return on Investment online berechnen

FinanzenStand Noch keine Bewertung
€
€
Jahre
€/Jahr
Anzeige

Kurzantwort

Der Return on Investment (ROI) misst die Rendite einer Investition als Verhältnis von Nettogewinn zu eingesetztem Kapital. Ein ROI von 28 % bedeutet, dass je 100 € Einsatz 28 € Gewinn erzielt wurden. Die annualisierte Variante (ROI p. a.) macht unterschiedlich lange Investitionen vergleichbar. Dieser Rechner dient der Orientierung und ersetzt keine professionelle Investitionsberatung.

ROI berechnen: Investition, Rücklauf und Laufzeit eingeben

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

Was ist der ROI-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Return on Investment (ROI) ist die zentrale Kennzahl der Investitionsrechnung. Er misst, wie viel Gewinn eine Investition im Verhältnis zum eingesetzten Kapital erwirtschaftet, und drückt das Ergebnis in Prozent aus.

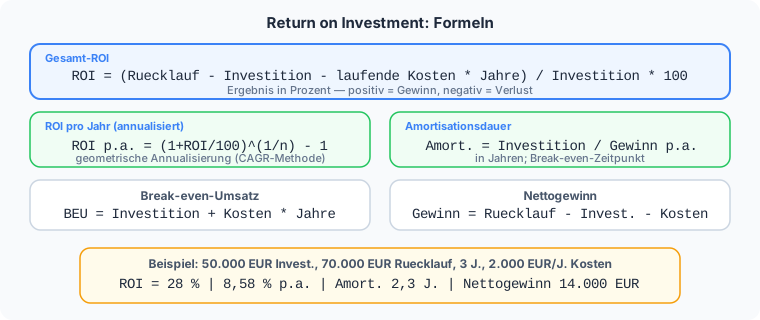
Die Grundformel lautet ROI = (Rücklauf - Investition - laufende Kosten) / Investition mal 100. Ein ROI von 28 Prozent bedeutet: Für jeden investierten Euro fließen 1,28 Euro zurück, der Nettogewinn beträgt 0,28 Euro.

Der Rechner ergänzt den Gesamt-ROI um den annualisierten ROI pro Jahr, damit Investitionen mit unterschiedlicher Laufzeit vergleichbar werden: Eine Maschine mit 60 Prozent ROI über zehn Jahre (4,81 Prozent p. a.) ist weniger rentabel als ein Projekt mit 28 Prozent über drei Jahre (8,58 Prozent p. a.).

Zusätzlich zeigt er die Amortisationsdauer, den Break-even-Umsatz und eine Vergleichstabelle mit sieben Szenarien.

Die Kennzahl geht auf das DuPont-Kennzahlensystem zurück, das seit 1919 in der Unternehmenssteuerung eingesetzt wird (Wöhe, Einführung in die Allgemeine Betriebswirtschaftslehre, 2020). Formel: ROI, annualisierter ROI und Amortisation
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du trägst die Investitionssumme in Euro ein — den gesamten Kapitaleinsatz inklusive Nebenkosten, Installationskosten oder Beratungsgebühren. Das Feld Rücklauf erhält den gesamten Mittelzufluss über die Laufzeit: Erlöse, Verkaufspreis oder eingesparte Kosten.

Die Laufzeit in Jahren bestimmt die Annualisierung; ohne Laufzeit zeigt der Rechner nur den Gesamt-ROI. Laufende Kosten pro Jahr erfassen jährlich wiederkehrende Betriebsausgaben wie Wartung, Versicherung oder Verwaltung.

Typische Fehler: Die Investition nur mit dem Kaufpreis ansetzen und Nebenkosten vergessen, sodass der ROI zu hoch ausfällt. Den Rücklauf mit dem Rohertrag verwechseln statt mit dem tatsächlichen Mittelzufluss.

Laufende Kosten doppelt zählen, wenn sie bereits im Rücklauf verrechnet sind. Oder die Laufzeit zu kurz wählen und den annualisierten ROI dadurch künstlich aufblähn.

Wer unsicher ist, setzt konservative Schätzungen ein und prüft die Vergleichstabelle mit minus 10 bis minus 20 Prozent Rücklauf.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

Gesamt-ROI in Prozent = (Rücklauf - Investition - laufende Kosten mal Laufzeit) / Investition mal 100. Annualisierter ROI (geometrische Methode) = (1 + ROI/100) hoch (1/Laufzeit) minus 1.

Amortisationsdauer = Investition / (jährlicher Nettogewinn). Break-even-Umsatz = Investition + gesamte laufende Kosten. Beispiel: 50.000 Euro Investition, 70.000 Euro Rücklauf, 3 Jahre Laufzeit, 2.000 Euro laufende Kosten pro Jahr.

Gesamtkosten = 6.000 Euro. Nettogewinn = 70.000 - 50.000 - 6.000 = 14.000 Euro. ROI = 14.000 / 50.000 mal 100 = 28 Prozent. Annualisiert = (1,28 hoch 1/3) - 1 = 8,58 Prozent p. a. Jährlicher Gewinn = 21.333 Euro.

Amortisation = 50.000 / 21.333 = 2,3 Jahre (28 Monate). Break-even = 56.000 Euro.

Die geometrische Annualisierung berücksichtigt den Zinseszinseffekt und ist dem einfachen Durchschnitt (ROI/Jahre) vorzuziehen, weil sich Renditen multiplikativ verhalten.

Expertenmodus

Häufige Fragen zu ROI-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was genau misst der Return on Investment (ROI)?

Der ROI setzt den Nettogewinn einer Investition ins Verhältnis zum eingesetzten Kapital und drückt das Ergebnis in Prozent aus: ROI = (Rücklauf − Investition − laufende Kosten) ÷ Investition × 100.

Im Standardbeispiel des Rechners (50.000 Euro Investition, 70.000 Euro Rücklauf, 2.000 Euro laufende Kosten pro Jahr, 3 Jahre Laufzeit) ergibt sich ein ROI von 28 Prozent und ein absoluter Nettogewinn von 14.000 Euro.

Ein ROI von 28 Prozent bedeutet: Für jeden investierten Euro entstanden 0,28 Euro Gewinn. Damit lässt sich die Rentabilität verschiedener Projekte direkt vergleichen, solange die Laufzeit mitberücksichtigt wird.

Wichtig: Der ROI berücksichtigt keine Opportunitätskosten und keine Risikoprämie, weshalb ein 20-Prozent-ROI über ein Jahr deutlich attraktiver ist als über zehn Jahre – dafür liefert der Rechner zusätzlich den annualisierten ROI pro Jahr.

Wie wird der annualisierte ROI pro Jahr berechnet?

Der annualisierte ROI pro Jahr ergibt sich aus der Formel ROI p.a. = (1 + ROI/100)^(1/n) − 1, wobei n die Laufzeit in Jahren ist.

Bei 50.000 Euro Investition, 70.000 Euro Rücklauf, 2.000 Euro laufenden Kosten und 3 Jahren Laufzeit liefert der Rechner einen ROI von 28 Prozent gesamt und 8,58 Prozent pro Jahr.

Die Annualisierung nutzt die geometrische Mittelung statt der einfachen Division durch die Jahre, weil sich Renditen multiplikativ und nicht additiv verhalten – zwei Jahre mit je 10 Prozent ergeben durch den Zinseszinseffekt nicht 20, sondern rund 21 Prozent Gesamtrendite.

Bei nur 1 Jahr Laufzeit (10.000 Euro Investition, 15.000 Euro Rücklauf, keine laufenden Kosten) sind ROI gesamt und ROI p.a. identisch bei 50 Prozent, weil hier keine Umrechnung auf mehrere Jahre nötig ist.

Nutze ROI p.a., um Investitionen mit unterschiedlicher Laufzeit fair zu vergleichen.

Was gilt als guter ROI und wie ordne ich mein Ergebnis ein?

Ein pauschal 'guter' ROI existiert nicht, da er stark von Branche, Risiko und Laufzeit abhängt – als grobe Orientierung gilt ein ROI p.a. über der langfristigen Aktienmarktrendite von etwa 7 bis 9 Prozent als überdurchschnittlich attraktiv, während Werte knapp über 0 Prozent kaum das eingegangene Risiko rechtfertigen.

Im Standardbeispiel des Rechners erreicht die Investition 8,58 Prozent ROI p.a. und liegt damit im Bereich einer soliden, aber nicht außergewöhnlichen Rendite.

Zum Vergleich: Eine Investition von 20.000 Euro mit 22.000 Euro Rücklauf über 5 Jahre und 500 Euro laufenden Kosten pro Jahr ergibt laut Rechner einen ROI von nur −2,5 Prozent gesamt und −0,51 Prozent pro Jahr – die laufenden Kosten übersteigen hier den erzielten Mehrwert.

Beurteile deinen eigenen ROI immer im Vergleich zu einer realistischen Alternativanlage mit ähnlichem Risiko, nicht isoliert.

Welche Kosten gehören in das Feld laufende Kosten?

In dieses Feld gehören alle wiederkehrenden Ausgaben während der Laufzeit, die den Nettogewinn schmälern: Wartungskosten, Betriebskosten, Verwaltungsgebühren, Versicherungsprämien oder laufende Personalkosten, die direkt mit der Investition zusammenhängen.

Nicht einzurechnen sind einmalige Anschaffungskosten, denn diese stehen bereits im Feld Investition.

Bei einer Immobilie wären typische laufende Kosten die Instandhaltungsrücklage, Hausverwaltung und Grundsteuer, während der Kaufpreis inklusive Nebenkosten als Investition erfasst wird.

Im Standardbeispiel des Rechners summieren sich 2.000 Euro laufende Kosten über 3 Jahre auf 6.000 Euro Gesamtkosten, die direkt vom Rücklauf von 70.000 Euro abgezogen werden, bevor der ROI berechnet wird.

Wer keine laufenden Kosten hat, lässt den Wert auf 0 und erhält einen ROI, der nur den Rücklauf gegen die reine Investition rechnet.

Was sagt die Amortisationsdauer über eine Investition aus?

Die Amortisationsdauer gibt an, nach wie vielen Jahren oder Monaten die Investitionssumme durch die jährlichen Nettoeinnahmen zurückgeflossen ist.

Im Standardbeispiel (50.000 Euro Investition, 21.333 Euro jährlicher Nettogewinn) beträgt die Amortisation 2,3 Jahre beziehungsweise 28 Monate.

Eine kurze Amortisation senkt das Risiko, weil das Kapital früh zurückfließt und für neue Investitionen verfügbar wird; sie sagt aber nichts über die Gesamtrendite aus, weshalb sie immer gemeinsam mit dem ROI betrachtet werden sollte.

Als grobe Faustregel gelten Amortisationszeiten unter drei Jahren als gut, unter fünf Jahren als akzeptabel und über sieben Jahren als risikoreicher, wobei Branche und Investitionsart die Bewertung stark beeinflussen.

Bei dauerhaft negativem jährlichem Gewinn zeigt der Rechner keine Amortisation an, da sich die Investition rechnerisch nie selbst trägt.

Wie berechne ich den ROI in Excel?

Trage die Formel =(C1-A1-B1)/A1 in eine leere Zelle ein, wenn die Investition in A1, die laufenden Gesamtkosten in B1 und der Rücklauf in C1 stehen, und formatiere das Ergebnis als Prozent.

Bei einer Investition von 10.000 Euro, 0 Euro laufenden Kosten und einem Rücklauf von 15.000 Euro liefert diese Formel 50 Prozent – exakt der Wert, den der Rechner oben für dieselben Eingaben bei 1 Jahr Laufzeit ausgibt.

Für den annualisierten ROI über mehrere Jahre ergänzt du eine zweite Zelle mit =(1+D1)^(1/E1)-1, wobei D1 der eben berechnete ROI als Dezimalzahl und E1 die Laufzeit in Jahren ist.

Kontrolliere das Ergebnis immer mit einer zweiten Methode wie diesem Online-Rechner, denn ein vertauschter Zellbezug zwischen Investition und Rücklauf liefert ein unauffällig falsches, oft stark übertriebenes oder negatives Ergebnis.

Was ist der Unterschied zwischen ROI und CAGR?

Der ROI misst den Gesamtgewinn in Prozent des eingesetzten Kapitals für einen beliebigen Zeitraum, die CAGR drückt dagegen die gleichmäßige jährliche Wachstumsrate aus, die denselben Endwert erzielt hätte.

Bei kurzen Laufzeiten liefern beide ähnliche Werte, bei langen Zeiträumen weichen sie deutlich ab: Ein ROI von 100 Prozent über 10 Jahre entspricht laut CAGR-Formel nur rund 7,18 Prozent pro Jahr.

Der ROI eignet sich besser für einmalige Projektbewertungen wie Maschinen oder Marketingkampagnen, während die CAGR typischerweise bei Kapitalanlagen wie Aktien, Fonds und ETFs verwendet wird.

Für Projekte mit laufenden Zu- oder Abflüssen während der Laufzeit, etwa einem Sparplan, ist weder ROI noch CAGR exakt – dort liefert der interne Zinsfuß (IRR) die methodisch korrekte Kennzahl, weil er jeden einzelnen Zahlungszeitpunkt berücksichtigt, während ROI und CAGR nur Anfangs- und Endwert vergleichen.

Wie interpretiere ich die Vergleichstabelle im Ergebnis?

Die Vergleichstabelle variiert den Rücklauf in sieben Stufen von −20 bis +20 Prozent und zeigt für jede Stufe den resultierenden ROI, den annualisierten ROI p.a. und die Amortisationsdauer.

Im Standardbeispiel fällt der ROI von 28 Prozent auf 0 Prozent, wenn der Rücklauf 20 Prozent unter Plan liegt (56.000 statt 70.000 Euro) – die Investition wäre dann gerade noch kostendeckend bei einer Amortisation von 3 Jahren.

Diese Sensitivitätsanalyse hilft, Risikopuffer einzuplanen: Wenn bereits ein Minus von 20 Prozent den ROI auf null drückt, ist die Investition stark vom geplanten Erlös abhängig.

Nutze die Tabelle als schnelle Ersteinschätzung der Robustheit deiner Planung, bevor du eine Investitionsentscheidung triffst – sie ersetzt aber keine vollständige Risikoanalyse mit Wahrscheinlichkeiten für die einzelnen Szenarien.

Kann ein negativer ROI trotzdem eine sinnvolle Investition sein?

Ein negativer ROI bedeutet rechnerisch einen Verlust, wie im Beispiel einer Investition von 20.000 Euro mit nur 22.000 Euro Rücklauf über 5 Jahre und 500 Euro laufenden Kosten pro Jahr, die laut Rechner auf −2,5 Prozent ROI gesamt kommt.

Das muss aber im Kontext bewertet werden: Manche Investitionen haben bewusst eine negative monetäre Rendite, weil sie strategische Vorteile bieten, etwa eine Weiterbildung mit negativem ROI, die später höhere Gehaltssteigerungen ermöglicht, oder eine Markenaufbau-Kampagne, die erst mittelfristig Umsatz generiert.

Auch Forschungs- und Entwicklungsprojekte weisen häufig in den ersten Jahren einen negativen ROI auf. Der Rechner zeigt ausschließlich den reinen Kapital-ROI ohne solche qualitativen Faktoren.

Investitionen mit dauerhaft negativem ROI und ohne erkennbaren strategischen Mehrwert sollten dagegen überdacht werden, da sie Kapital binden, das anderweitig Rendite erzielen könnte.

Welche Grenzen hat der ROI als Kennzahl?

Der ROI ist eine bewusste Vereinfachung, die mehrere Faktoren ausblendet.

Erstens berücksichtigt er nicht den Zeitwert des Geldes: 14.000 Euro Gewinn nach 3 Jahren sind wertvoller als derselbe Betrag nach 10 Jahren, was der ROI nicht unterscheidet – für solche Fälle ist der Kapitalwert (NPV) oder der interne Zinsfuß (IRR) methodisch genauer, weil beide jeden Zahlungszeitpunkt einzeln abzinsen.

Zweitens ignoriert der ROI das Risiko: Eine sichere Anlage mit 3 Prozent und ein riskantes Projekt mit 30 Prozent sind nicht ohne Weiteres vergleichbar, obwohl der reine ROI das nahelegt.

Drittens können geschätzte laufende Kosten in der Praxis erheblich von den eingetragenen Werten abweichen und das Ergebnis dadurch verzerren.

Der Rechner liefert eine erste Orientierung und macht die wesentlichen Stellschrauben über die Vergleichstabelle sichtbar; für komplexe, mehrperiodische Investitionsentscheidungen sollten zusätzlich NPV, IRR und eine systematische Risikoanalyse herangezogen werden.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Der annualisierte ROI macht Investitionen mit unterschiedlicher Laufzeit vergleichbar. Vergleiche nie einen Gesamt-ROI von 60 Prozent über zehn Jahre mit 28 Prozent über drei Jahre, ohne zu annualisieren — die kürzere Investition ist pro Jahr deutlich rentabler (8,58 gegenüber 4,81 Prozent).

Die Vergleichstabelle zeigt die Sensitivität: Im Standardbeispiel fällt der ROI auf 0 Prozent, wenn der Rücklauf 20 Prozent unter Plan liegt. Das ist der Punkt, an dem die Investition gerade noch kostendeckend ist.

Nutze den Break-even-Umsatz als Mindestziel für die Planung. Liegt er nur knapp unter dem erwarteten Rücklauf, ist die Investition risikoreich.

Prüfe auch die Amortisationsdauer: Investitionen, die sich erst nach mehr als der Hälfte der Nutzungsdauer amortisieren, binden Kapital lange und erhöhen das Ausfallrisiko.

Für langfristige Kapitalanlagen (Aktien, ETFs) ist der CAGR-Rechner besser geeignet, für Margenberechnungen im Handel der Rohgewinn-Rechner.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Fall 1 — Maschineninvestition: Ein Handwerksbetrieb investiert 50.000 Euro in eine CNC-Fräse. Über drei Jahre erwartet er 70.000 Euro zusätzlichen Umsatz und rechnet mit 2.000 Euro jährlichen Wartungskosten.

Eingabe: Investition 50.000, Rücklauf 70.000, Laufzeit 3, laufende Kosten 2.000. Ergebnis: ROI 28 Prozent, 8,58 Prozent p. a., Amortisation nach 2,3 Jahren (28 Monaten).

Die Vergleichstabelle zeigt: Selbst bei 10 Prozent weniger Umsatz bleibt der ROI mit 14 Prozent positiv.

Fall 2 — Marketing-Kampagne: Ein Online-Shop investiert 10.000 Euro in eine Kampagne, die innerhalb von zwei Jahren 15.000 Euro Mehrumsatz generiert, ohne laufende Kosten. Eingabe: 10.000, 15.000, 2, 0.

Ergebnis: ROI 50 Prozent, 22,47 Prozent p. a., Amortisation 1,3 Jahre. Fall 3 — Verlustprojekt: 100.000 Euro Investition, 80.000 Euro Rücklauf, 5 Jahre, 5.000 Euro laufende Kosten.

ROI minus 45 Prozent, Break-even bei 125.000 Euro — das Projekt müsste 56 Prozent mehr einbringen, um kostendeckend zu werden. Der negative ROI signalisiert: Kapital anderweitig einsetzen oder Kostenstruktur überarbeiten.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Nur den Gesamt-ROI betrachten und die Laufzeit ignorieren. 100 Prozent ROI über 20 Jahre klingt gut, entspricht aber nur 3,53 Prozent pro Jahr — weniger als manche Festgeldanlage.

Fehler 2: Opportunitätskosten ausblenden. Kapital, das in einem Projekt mit 5 Prozent ROI p. a. gebunden ist, könnte anderswo 8 Prozent erzielen — der wahre Gewinn ist dann negativ. Fehler 3: Laufende Kosten unterschätzen oder ganz vergessen.

Wartung, Versicherung und Verwaltung summieren sich über die Laufzeit oft auf 10 bis 30 Prozent der Investitionssumme. Fehler 4: Den ROI durch Fremdfinanzierung künstlich erhöhen.

Wird nur das Eigenkapital als Investition angesetzt, steigt der ROI-Wert, aber das Risiko ebenfalls — der Leverage-Effekt wirkt in beide Richtungen. Fehler 5: Steuern und Inflation ignorieren.

Ein nominaler ROI von 8 Prozent bei 3 Prozent Inflation entspricht real nur rund 4,85 Prozent. Fehler 6: Verschiedene Projekte mit unterschiedlichen Währungen oder Steuersätzen ohne Bereinigung vergleichen.

Fehler 7: Die Vergleichstabelle nur bei positivem Szenario lesen und das Abwärtsrisiko übersehen.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der ROI-Rechner berechnet Gesamt-ROI, annualisierten ROI pro Jahr, Nettogewinn, Amortisationsdauer, Break-even-Umsatz und eine Vergleichstabelle mit sieben Szenarien.

Im Standardbeispiel (50.000 Euro Investition, 70.000 Euro Rücklauf, 3 Jahre, 2.000 Euro laufende Kosten) ergibt sich ein ROI von 28 Prozent gesamt bzw. 8,58 Prozent pro Jahr bei einer Amortisation von 2,3 Jahren.

Die Annualisierung macht unterschiedlich lange Investitionen vergleichbar, die Vergleichstabelle zeigt die Empfindlichkeit gegenüber Abweichungen vom Plan.

Beachte die Grenzen: Der ROI erfasst weder Opportunitätskosten noch Risiko, keine Steuern und keine Inflation. Für eine vollständige Investitionsbewertung sind ergänzend Kapitalwert (NPV) und interner Zinsfuß (IRR) heranzuziehen.

Wer den Gesamtwert seines Unternehmens statt einzelner Investitionen bewerten möchte, nutzt den Firmenwert-Rechner. Der Rechner dient der Orientierung und ersetzt keine professionelle Investitionsberatung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · ROI 50 % gesamt, 22,47 % p. a., Amortisation 1,3 Jahre

Kurze Investition ohne laufende Kosten

Investition
10000
Rücklauf / Gesamtgewinn
15000
Laufzeit
2
Laufende Kosten pro Jahr
0

Beispiel 2 · Mittel · ROI -45 % gesamt, -11,27 % p. a., Nettogewinn -45.000 €

Verlustinvestition (negativer ROI)

Investition
100000
Rücklauf / Gesamtgewinn
80000
Laufzeit
5
Laufende Kosten pro Jahr
5000

Beispiel 3 · Komplex · ROI 60 % gesamt, 4,81 % p. a., Amortisation 6,2 Jahre

Langfristige Immobilieninvestition

Investition
200000
Rücklauf / Gesamtgewinn
350000
Laufzeit
10
Laufende Kosten pro Jahr
3000

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Depot-Gebühren-VergleichDepot-Gebühren-Vergleich: jährliche Gesamtkosten verschiedener Depotmodelle aus Depotgebühr, Ordergebühren, Sparplangebühren und ETF-TER berechnen, Gebührenquote bestimmen und Langzeiteffekt auf das Endvermögen vergleichen.AktienrechnerAktiengewinn nach Abgeltungsteuer, Solidaritätszuschlag, Kirchensteuer und Ordergebühren berechnen. Mit Sparerpauschbetrag und Rendite p.a.TradingrechnerPositionsgröße aus Depot, Risiko und Stop-Loss berechnen – mit Chance-Risiko-Verhältnis, nötiger Trefferquote, Break-even-Kurs und Gewinn nach Gebühren für Aktien und CFD.Krypto Gewinn RechnerKrypto-Gewinn berechnen: Haltefrist, 1.000-Euro-Freigrenze und Steuer nach § 23 EStG 2026 mit FiFo – kostenlos, sofort.ROAS-RechnerROAS berechnen: Werbeumsatz und Werbekosten eingeben, ROAS, ACoS, Break-even-ROAS aus deiner Marge und den Gewinn nach Werbung ermitteln – oder das Budget aus einem Ziel-ROAS planen.Churn-Rate-RechnerChurn-Rate berechnen: verlorene Kunden durch den Bestand zu Periodenbeginn teilen, Retention, Monats-, Quartals- und Jahreswert, Kundendauer und Kundenwert (CLV) ermitteln – oder den Umsatz-Churn mit Net Revenue Retention aus dem MRR.Customer-Lifetime-Value-RechnerCustomer Lifetime Value berechnen: Deckungsbeitrag, Kundenlebensdauer und Abzinsung zum Kundenwert, dazu LTV:CAC und Amortisation der Kundengewinnung für Handel mit Wiederkauf und Abo.NPS-RechnerNPS berechnen: Net Promoter Score aus Antworten je Score oder aus Promotoren, Passiven und Detraktoren, mit 95-%-Konfidenzintervall, Verteilung und Weg zum Ziel-NPS.IRR-RechnerIRR berechnen: interner Zinsfuß und Kapitalwert (NPV) aus Investition und Rückflüssen, mit statischer und dynamischer Amortisation, Barwert-Tabelle und Kapitalwertkurve.Build-vs-Buy-RechnerBuild vs. Buy berechnen: Gesamtkosten (TCO) von Eigenentwicklung und Zukauf über 1 bis 15 Jahre mit Wartung, Lizenz und Preissteigerung, Kosten der Verzögerung, Kapitalwert und Break-even nach Jahren.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Knock-out-RechnerKnock-out-Zertifikate 2026 berechnen: Inneren Wert, Hebel, KO-Abstand und Szenario-Rendite für Long- und Short-KOs ermitteln.Lot Size RechnerForex-Positionsgröße berechnen: Lots, Einheiten und Pip-Wert aus Kontogröße, Risiko und Stop-Loss für Standard-, Mini- und Micro-Lots ermitteln.Anleihen-RenditeAnleihen-Rendite berechnen: Yield to Maturity (YTM), laufende Rendite, Kuponertrag und Kursgewinn aus Nennwert, Kaufkurs, Kuponzins und Restlaufzeit ermitteln.ETF-Sparplan-RechnerETF-Sparplan simulieren: monatliche Sparrate, Rendite, TER und Laufzeit eingeben – Endkapital, Eigenanteil, Gewinn und Vorabpauschale sofort ablesen.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Investitionsrechenverfahren nach Wöhe (2020); DuPont-Kennzahlensystem

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Investieren
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). ROI-Rechner. Abgerufen von https://rechner-portal.de/finanzen/investieren/roi-rechner

Harvard-Format

Rechner-Portal, 2026. ROI-Rechner. Available at: https://rechner-portal.de/finanzen/investieren/roi-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.