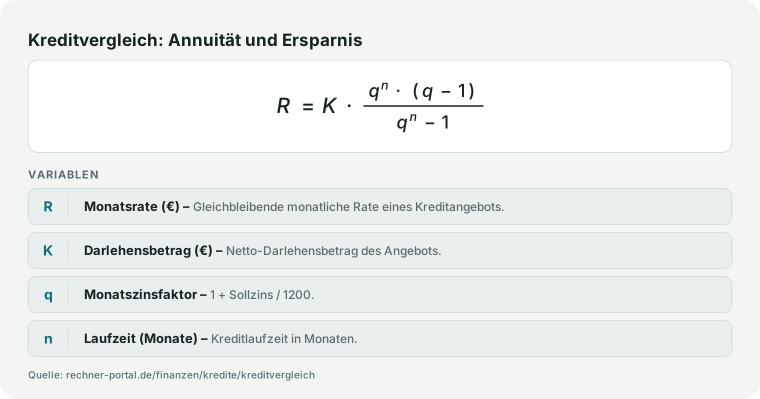
Kreditvergleich-Formel (Monatsrate = Darlehen × (Sollzins + Tilgung) / 100 / 12; Gesamtkosten = Gesamtzinsen + Gebühren; Effektivzins als interne Jahresverzinsung aus Zahlungsstrom): Monatsrate = Darlehensbetrag mal (Sollzins plus Anfangstilgung) geteilt durch 100 und anschließend durch 12. Danach simuliert der Rechner je Angebot den Monatsverlauf aus Zinsanteil, Tilgungsanteil und Restschuld über die Zinsbindung.
Die Gesamtkosten summiert der Rechner aus den über die Zinsbindung angefallenen Zinsen, der einmaligen Bearbeitungsgebühr, der Kontoführung über alle Monate und den Bereitstellungszinsen, für die er pauschal sechs Monate ansetzt.
Entscheidend für das Verständnis: Der Tilgungsanteil der Rate zählt nicht zu den Gesamtkosten, weil er das Darlehen abbaut und am Ende der Bindung als Restschuld separat erscheint.
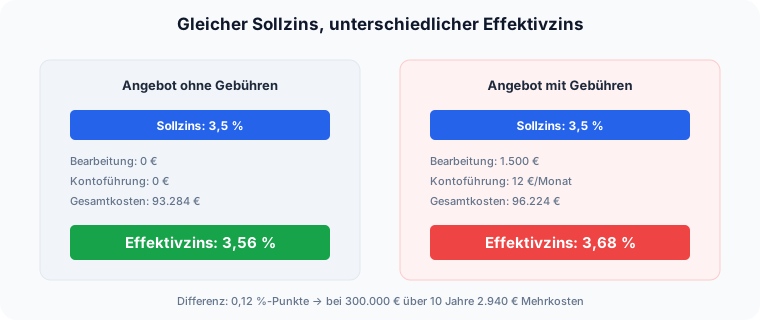
Deshalb entsprechen die Gesamtkosten bei einem gebührenfreien Angebot exakt den Gesamtzinsen — im Standardfall mit 300.000 Euro und 3,5 Prozent Sollzins sind das 93.284 Euro.
Der Effektivzins wird zusätzlich aus dem Zahlungsstrom als interne Jahresverzinsung berechnet; als Auszahlung setzt der Rechner dabei den Darlehensbetrag abzüglich Bearbeitungsgebühr an.
Beispiel: Bei 280.000 Euro Darlehen, 3,6 Prozent Sollzins und 2,0 Prozent Tilgung liegt die Anfangsrate bei rund 1.307 Euro.
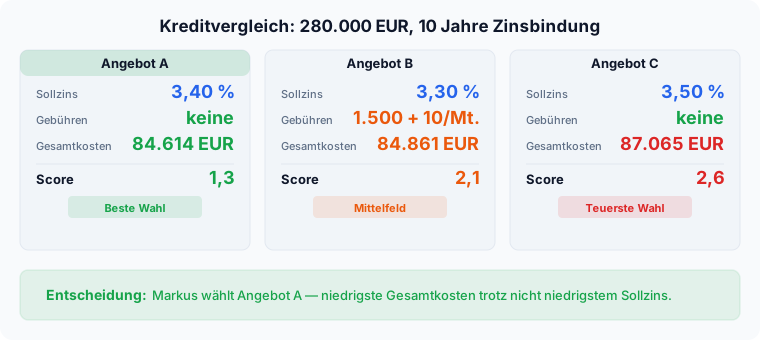
Kommen bei einem alternativen Angebot höhere Gebühren hinzu, kann trotz etwas niedrigerem Sollzins die Gesamtkostenbilanz schlechter ausfallen. 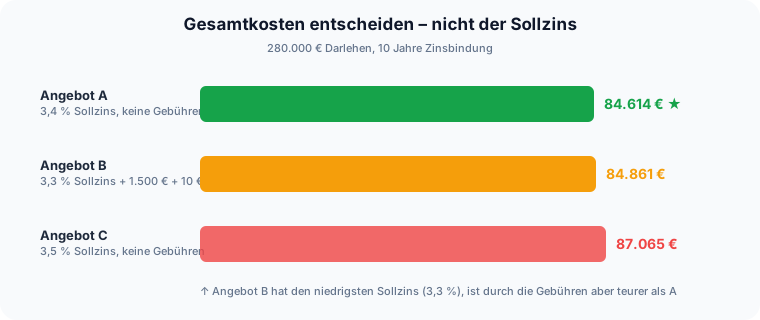 Der zusätzlich berechnete Score fasst Rate, Gesamtkosten und Effektivzins zu einer Vergleichszahl zusammen, damit sich Angebote auch dann einordnen lassen, wenn kein einzelner Wert bei allen Kriterien führt.
Wichtig ist, wie der Bereitstellungszins eingeht: Der Rechner unterstellt pauschal sechs Monate Bereitstellungszeit, sodass 3 Prozent auf 300.000 Euro mit 4.500 Euro zu Buche schlagen und die Gesamtkosten von 93.284 auf 97.784 Euro heben — ohne dass sich Rate, Restschuld oder Effektivzins ändern.
Wer sein Darlehen sofort in einer Summe abruft, trägt diese Kosten real nicht und lässt das Feld bei 0.
Die genannten Beträge sind Richtwerte zur Veranschaulichung; dein tatsächlicher Effektivzins hängt von Bonität, Beleihungsauslauf und Marktlage ab.