Zum Hauptinhalt springen

Dispo-Rechner: Dispozinsen tagesgenau berechnen

FinanzenStand Noch keine Bewertung
Berechnungsart
€
% p.a.
Tage
€
% p.a.
Anzeige

Kurzantwort

Dispo-Rechner: Überziehungsbetrag, Zinssatz und Dauer eingeben – der Rechner berechnet die tagesgenauen Dispozinsen und vergleicht mit einem Ratenkredit. Bei geduldeter Überziehung über das Dispo-Limit werden Dispo- und Überziehungszinsen getrennt ausgewiesen.

Dispozinsen tagesgenau berechnen: Überziehungsbetrag

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Zinsberechnung kalendertaggenau (act/365) ohne Zinseszins innerhalb der Überziehungsdauer.
  • Der Ratenkreditvergleich rechnet pauschal mit 6,5 % p.a. – individuelle Konditionen können abweichen.

Grenzen

  • Keine Berücksichtigung von Kontoführungsgebühren, Bereitstellungszinsen oder Mahngebühren.
  • Geduldete Überziehung kann von der Bank jederzeit zurückgerufen werden (§ 505 BGB).

Stand der Prüfung: BaFin-Konditionenstatistik November 2025; §§ 504–505 BGB Stand 2026.

Überblick

Was ist der Dispo-Rechner?

Zwischen dem Griff zur EC-Karte und dem nächsten Gehaltseingang liegt oft ein Minus auf dem Konto: Der Dispo-Rechner zeigt dir tagesgenau, was ein Dispositionskredit wirklich kostet — mit Dispozinsen, geduldeter Überziehung und dem direkten Vergleich zum günstigeren Ratenkredit. Die Formel dahinter ist einfach: Betrag mal Zinssatz geteilt durch 100 mal Tage geteilt durch 365.

Bei 2.000 Euro, dem BaFin-Durchschnittszins von 11,31 Prozent und 30 Tagen entstehen so 18,59 Euro Dispozinsen.

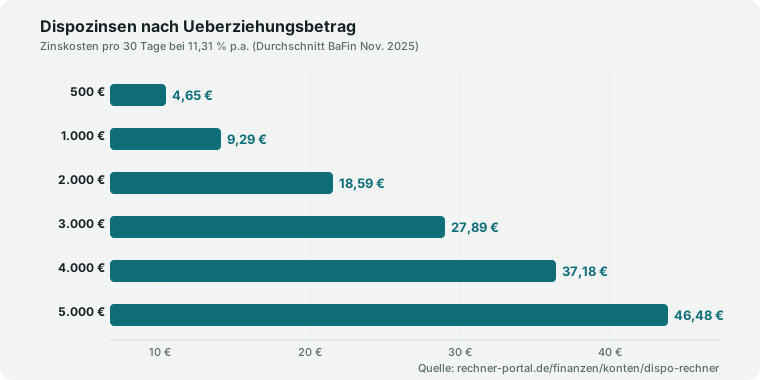
Ein Ratenkredit mit 6,5 Prozent würde für denselben Zeitraum nur 10,68 Euro kosten — eine Ersparnis von 7,91 Euro. Balkendiagramm: Dispozinsen pro 30 Tage bei 11,31 % – 500 € kostet 4,65 €, 2.000 € kostet 18,59 €, 5.000 € kostet 46,48 €. Drei typische Nutzer profitieren besonders: Kontoinhaber, die prüfen wollen, ob sich die Umschuldung in einen Ratenkredit lohnt; Personen, die den Dispozins ihrer Bank mit dem Marktdurchschnitt vergleichen möchten; sowie Paare oder WGs, die ein gemeinsames Konto führen und die Kosten einer vorübergehenden Überziehung kalkulieren müssen.

Im Modus mit geduldeter Überziehung rechnet der Dispo-Rechner den Betrag bis zum Dispolimit mit dem Dispozins und den darüber hinausgehenden Betrag mit dem höheren Überziehungszins — genau so, wie es die Bank tut.

Rechtliche Grundlage sind Paragraf 504 BGB für den eingeräumten Dispositionskredit und Paragraf 505 BGB für die geduldete Überziehung.

YMYL-Hinweis: Die Ergebnisse sind eine Kostenschätzung auf Basis deiner Eingaben und ersetzen keine individuelle Beratung; für verbindliche Auskünfte wende dich an deine Bank.

Eingaben

Welche Angaben brauche ich für die Dispozinsen-Berechnung?

Du brauchst bis zu sechs Angaben, je nach Modus. Im Grundmodus nur Dispo genügen drei Felder: der überzogende Betrag in Euro, der Dispozins deiner Bank in Prozent pro Jahr (voreingestellt auf 11,31 Prozent, dem BaFin-Durchschnitt) und die Nutzungsdauer in Tagen (voreingestellt auf 30).

Im erweiterten Modus mit Überziehung kommen drei Felder hinzu: das Dispolimit in Euro (voreingestellt auf 1.000 Euro), der Überziehungszins in Prozent pro Jahr (voreingestellt auf 13,04 Prozent, dem BaFin-Durchschnitt für geduldete Überziehung) und die Berechnungsrichtung ändert sich dahingehend, dass der Rechner den Betrag bis zum Limit mit dem Dispozins und den Rest mit dem höheren Überziehungszins berechnet.

Den Dispozins deiner Bank findest du im Preis- und Leistungsverzeichnis auf der Bankwebseite oder unter Kontodokumente im Online-Banking.

Häufige Eingabefehler: Der Dispozins wird mit dem Überziehungszins verwechselt, obwohl beide Zinssätze auf dem Kontoauszug getrennt ausgewiesen werden; die Tagesangabe wird auf volle Monate gerundet, obwohl der Rechner tagesgenau arbeitet; und der überzogende Betrag wird mit dem Dispolimit verwechselt, obwohl der Betrag die tatsächliche Nutzung und das Limit die Obergrenze der Bank ist.

Felder für Kontoführungsgebühren, Mahnkosten oder eine steuerliche Betrachtung gibt es in diesem Rechner nicht.

Praxisfälle

Typische Anwendungsfälle für den Dispo-Rechner

Sechs Situationen, in denen die tagesgenaue Dispo-Berechnung eine konkrete Entscheidung stützt.

  1. 1.000 Euro Dispo für einen Monat

    „Was kostet 1000 Euro Dispo im Monat?“

    Eingabe
    Betrag 1.000 €, Dispozins 11,31 % p.a., 30 Tage, Modus 'Nur Dispositionskredit'
    Ergebnis
    9,30 € Dispozinsen (Jahreshochrechnung: 113,10 €)
  2. Zinsvergleich für 2.000 Euro Dispo

    „Wie hoch sind die Zinsen für einen Dispokredit?“

    Eingabe
    Betrag 2.000 €, Dispozins 11,31 % p.a., 30 Tage, Modus 'Nur Dispositionskredit'
    Ergebnis
    18,59 € Dispozinsen gegenüber 10,68 € bei einem Ratenkredit mit 6,5 % p.a.
  3. Geduldete Überziehung über das Dispolimit hinaus

    „Was passiert, wenn ich mein Konto über den Dispo hinaus überziehe?“

    Eingabe
    Betrag 3.000 €, Dispolimit 1.000 €, Überziehungszins 13,04 % p.a., 180 Tage, Modus 'Mit geduldeter Überziehung'
    Ergebnis
    55,78 € Dispozinsen + 128,61 € Überziehungszinsen = 184,39 € Gesamtkosten
  4. Umschuldung vom Dispo in den Ratenkredit

    „Wann lohnt sich die Umschuldung vom Dispo in einen Ratenkredit?“

    Eingabe
    Betrag 3.000 €, Dispozins 11,31 % p.a., 180 Tage, Modus 'Nur Dispositionskredit'
    Ergebnis
    167,33 € Dispo gegenüber 96,16 € Ratenkredit – 71,16 € Ersparnis durch Umschuldung

    Kreditrechner für die Umschuldung

  5. Kurzfristiger Engpass über eine Woche

    „Wie hoch sollte mein Dispo sein und ab wann wird er teuer?“

    Eingabe
    Betrag 500 €, Dispozins 11,31 % p.a., 7 Tage, Modus 'Nur Dispositionskredit'
    Ergebnis
    1,08 € Dispozinsen – für kurze Engpässe bleibt der Dispo günstig
  6. Dispo dauerhaft ablösen

    „Wie komme ich am besten aus dem Dispo raus?“

    Eingabe
    Betrag 3.000 €, Dispozins 11,31 % p.a., 180 Tage, Vergleich mit Ratenkredit 6,5 % p.a.
    Ergebnis
    71,16 € Ersparnis durch Umschuldung in einen Ratenkredit

    Kontogebühren-Vergleich für das Gesamtkonto

Berechnung

Dispozinsen berechnen: die Formel Schritt für Schritt

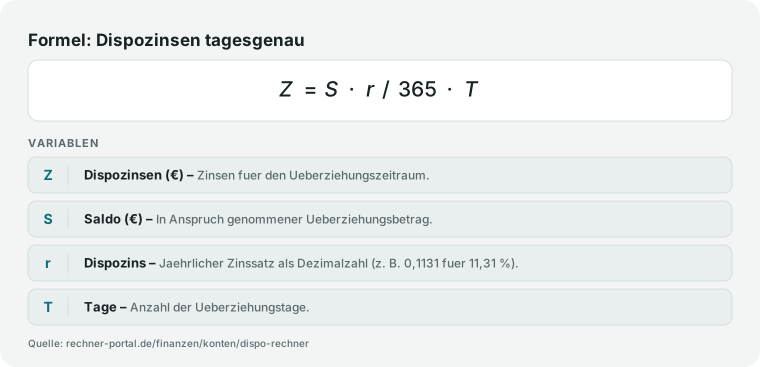
Die Dispozinsen berechnen sich in einem einzigen Schritt: Zinsen gleich Betrag mal Zinssatz geteilt durch 100 mal Tage geteilt durch 365. Diese Methode heißt act/365 und zählt jeden Kalendertag als ein Dreihundertfünfundsechzigstel des Jahreszinses.

Konkretes Rechenbeispiel: 2.000 Euro mal 0,1131 mal 30 geteilt durch 365 ergibt 18,59 Euro Dispozinsen.

Rechtlich beruht diese taggenaue Abrechnung auf den Informationspflichten aus Paragraf 504 BGB für den eingeräumten Dispositionskredit: Die Bank muss den Sollzinssatz vor Vertragsschluss offenlegen und über jede Zinsänderung informieren, weshalb sich der tatsächliche Zinssatz jederzeit im Preis- und Leistungsverzeichnis nachlesen lässt.

Im Modus mit geduldeter Überziehung teilt der Rechner den Betrag am Dispolimit auf.

Bei 3.000 Euro Gesamtnutzung, 1.000 Euro Dispolimit und 90 Tagen rechnet er: Dispozinsen auf 1.000 Euro gleich 1.000 mal 0,1131 mal 90 geteilt durch 365 gleich 27,89 Euro.

Überziehungszinsen auf 2.000 Euro gleich 2.000 mal 0,1304 mal 90 geteilt durch 365 gleich 64,31 Euro. Gesamtkosten: 27,89 plus 64,31 gleich 92,19 Euro.

Der Ratenkredit-Vergleich verwendet dieselbe Formel mit 6,5 Prozent Jahreszins statt des Dispozinses.

Für 2.000 Euro und 30 Tage ergibt das 2.000 mal 0,065 mal 30 geteilt durch 365 gleich 10,68 Euro — eine Ersparnis von 18,59 minus 10,68 gleich 7,91 Euro.

Die Hochrechnungen auf Monat und Jahr multiplizieren den tagesgenauen Zinsbetrag entsprechend: 18,59 Euro auf 30 Tage ergibt bei linearer Hochrechnung 226,20 Euro auf 365 Tage.

Formel für Dispozinsen: Zinsen gleich Saldo mal Dispozins geteilt durch 365 mal Anzahl der Überziehungstage.
Dispozinsen werden tagesgenau auf den tatsächlichen Überziehungsbetrag berechnet (§ 504 BGB).

Nachschlagen

Dispozinsen-Tabelle: Kosten nach Betrag und Nutzungsdauer bei 11,31 % p.a.

Wie viel kostet der Dispo? Die Tabelle zeigt die tagesgenauen Dispozinsen für gängige Beträge und Nutzungsdauern beim durchschnittlichen Dispozins von 11,31 Prozent pro Jahr (BaFin, November 2025). Formel: Betrag mal 0,1131 mal Tage geteilt durch 365.

Dispozinsen in Euro bei 11,31 % p.a. nach Betrag und Nutzungsdauer
Betrag7 Tage30 Tage90 Tage180 Tage
500 €1,084,6513,9427,89
1.000 €2,179,3027,8955,78
1.500 €3,2513,9441,8383,66
2.000 €4,3418,5955,78111,55
2.500 €5,4223,2469,72139,44
3.000 €6,5127,8983,66167,33
5.000 €10,8546,48139,44278,88

Berechnung: Betrag × 0,1131 × Tage / 365 (Zinsmethode act/365, tagesgenau). Zinssatz: 11,31 % p.a. Durchschnitt laut BaFin-Zinsvergleich, Stand November 2025. Bei geduldeter Überziehung (über das Dispolimit hinaus) liegt der Durchschnittszins bei 13,04 % p.a.

Expertenmodus

Häufig gestellte Fragen zum Dispokredit

Was kostet 1000 Euro Dispo im Monat?

9,30 Euro Dispozinsen fallen bei 1.000 Euro Überziehung, einem Monat (30 Tagen) und dem BaFin-Durchschnittszins von 11,31 Prozent pro Jahr an — nach der Formel Betrag mal Zinssatz geteilt durch 100 mal Tage geteilt durch 365 (1.000 × 0,1131 × 30 / 365).

Über ein volles Jahr summieren sich dieselben 1.000 Euro Dauerdispo auf 113,10 Euro Zinskosten. Ein Ratenkredit mit marktüblichen 6,5 Prozent Jahreszins würde für denselben Monat nur 5,34 Euro kosten — eine Ersparnis von 3,95 Euro.

Die genaue Höhe hängt stark vom individuellen Zinssatz deiner Bank ab: Direktbanken verlangen teils unter 8 Prozent, andere Institute über 13 Prozent, sodass sich derselbe Monat zwischen rund 6,58 und 10,68 Euro bewegen kann.

Setze deinen eigenen Dispozins in den Rechner ein, um die exakten Kosten für deine Bank zu ermitteln, statt mit dem Durchschnittswert zu rechnen. Ab einer Nutzungsdauer von mehreren Monaten summieren sich auch kleine Beträge spürbar.

Wie hoch sind die Zinsen für einen Dispokredit?

Zwischen rund 7,5 und über 13 Prozent pro Jahr liegen die Dispozinsen bei deutschen Banken, im Schnitt bei 11,31 Prozent laut BaFin-Konditionenvergleich (Stand November 2025).

Die Bank berechnet die Zinsen tagesgenau auf den tatsächlich in Anspruch genommenen Betrag: Zinsen gleich Betrag mal Zinssatz geteilt durch 100 mal Tage geteilt durch 365.

Bei 2.000 Euro Überziehung und dem Durchschnittszins von 11,31 Prozent kostet ein Monat (30 Tage) 18,59 Euro.

Direktbanken bieten teils Konditionen unter 8 Prozent, während einzelne Filialbanken über 13 Prozent verlangen — bei 2.000 Euro und 30 Tagen macht das rund 8 Euro Unterschied zwischen den günstigsten und teuersten Anbietern.

Vergleiche deshalb den Dispozins deiner eigenen Bank im Preis- und Leistungsverzeichnis mit dem Marktdurchschnitt, bevor du den Dispo über mehrere Monate hinweg nutzt.

Eine gesetzliche Obergrenze für Dispozinsen gibt es nicht, wohl aber die Wucherzins-Grenze nach Paragraf 138 BGB bei etwa dem doppelten Marktzins, also rund 22 bis 23 Prozent.

Was ist ein Dispositionskredit?

Ein Dispositionskredit — kurz Dispo — ist eine von der Bank eingeräumte Überziehungsmöglichkeit auf dem Girokonto. Du darfst dein Konto bis zu einem vereinbarten Limit ins Minus führen, ohne vorher einen separaten Kreditvertrag abschließen zu müssen.

Die rechtliche Grundlage bildet Paragraf 504 BGB, der den eingeräumten Überziehungskredit regelt. Die Bank legt den Disporahmen in der Regel anhand deines regelmäßigen Gehaltseingangs fest, üblich sind zwei bis drei Nettoeinkommen.

Für jeden Tag, an dem dein Konto im Minus steht, berechnet die Bank Dispozinsen auf den tatsächlich genutzten Betrag. Der durchschnittliche Dispozins liegt laut BaFin bei 11,31 Prozent pro Jahr (Stand November 2025).

Im Unterschied zum Ratenkredit gibt es keine feste Laufzeit und keine Tilgungsraten — du zahlst den Dispo zurück, sobald dein Konto wieder ins Plus kommt.

Genau diese Flexibilität macht ihn für kurzfristige Engpässe praktisch, bei längerer Nutzung aber teuer.

Was ist der Unterschied zwischen Dispozins und Überziehungszins?

Der Dispozins gilt für den Betrag bis zur eingeräumten Kreditlinie (dem Dispolimit), der Überziehungszins für den Betrag, der darüber hinausgeht — die sogenannte geduldete Überziehung nach Paragraf 505 BGB.

Der Überziehungszins liegt im Schnitt bei 13,04 Prozent pro Jahr und damit rund 1,7 Prozentpunkte über dem durchschnittlichen Dispozins von 11,31 Prozent (BaFin, Stand November 2025).

Im Modus 'Mit geduldeter Überziehung' rechnet der Dispo-Rechner beide Zinssätze getrennt: Bei 3.000 Euro Nutzung, 1.000 Euro Dispolimit und 180 Tagen entstehen 55,78 Euro Dispozinsen auf die ersten 1.000 Euro plus 128,61 Euro Überziehungszinsen auf die restlichen 2.000 Euro — zusammen 184,39 Euro.

Ohne die Trennung nach Limit würde man fälschlich nur mit einem Zinssatz rechnen und die tatsächlichen Kosten unterschätzen.

Sollzins ist dabei der Oberbegriff für beide Zinsarten; er bezeichnet allgemein den Zins, den die Bank für eine Kontoüberziehung berechnet, unabhängig davon, ob der Betrag innerhalb oder außerhalb des vereinbarten Limits liegt.

Prüfe im Kontoauszug, welcher der beiden Sätze für deinen aktuellen Saldo gilt.

Was passiert, wenn ich mein Konto ohne Dispo überziehe?

Ohne vereinbarten Dispo oder über das eingeräumte Limit hinaus wird jede weitere Überziehung zur geduldeten Überziehung nach Paragraf 505 BGB — die Bank kann die Zahlung ablehnen, toleriert sie aber häufig gegen einen deutlich höheren Zinssatz.

Im Schnitt verlangen Banken für die geduldete Überziehung 13,04 Prozent pro Jahr, rund 1,7 Prozentpunkte mehr als der reguläre Dispozins von 11,31 Prozent (BaFin, Stand November 2025).

Im Modus 'Mit geduldeter Überziehung' rechnet der Dispo-Rechner beide Zinssätze getrennt: Bei 3.000 Euro Gesamtnutzung, 1.000 Euro Dispolimit und 180 Tagen entstehen 55,78 Euro Dispozinsen plus 128,61 Euro Überziehungszinsen, zusammen 184,39 Euro.

Die Bank muss dich dabei unverzüglich über den angewandten Zinssatz informieren.

Wichtig: Die geduldete Überziehung ist keine feste Kreditlinie, sondern kann von der Bank jederzeit zurückgerufen werden — gleiche das Konto deshalb so schnell wie möglich wieder aus, statt dauerhaft über das Limit hinaus zu wirtschaften.

Wie hoch sollte mein Dispo sein?

Als Faustregel setzen Banken den Dispositionsrahmen häufig auf das Zwei- bis Dreifache des monatlichen Nettoeinkommens fest, abhängig von Bonität und der Regelmäßigkeit der Gehaltseingänge.

Bei 2.000 Euro monatlichem Nettoeinkommen bewegt sich ein üblicher Dispo damit zwischen 4.000 und 6.000 Euro.

Wichtiger als die maximale Höhe ist jedoch die Nutzungsdauer: Der Dispo-Rechner zeigt, dass 2.000 Euro Überziehung über 30 Tage bei 11,31 Prozent nur 18,59 Euro kosten, dieselbe Summe über ein ganzes Jahr aber bereits 226,20 Euro.

Als Grenze gilt: Reicht der Dispo dauerhaft nicht aus oder wird er länger als zwei bis drei Monate durchgehend beansprucht, ist das ein Signal, dass die laufenden Ausgaben das Einkommen übersteigen und ein Ratenkredit oder eine Haushaltsanalyse sinnvoller ist als ein hoher Dispositionsrahmen.

Erhöhe den Dispo nur nach Rücksprache mit deiner Bank, da eine zu hohe Kreditlinie im Ernstfall auch das Risiko einer teuren Dauerüberziehung erhöht.

Wie komme ich am besten aus dem Dispo raus?

Am wirksamsten kommst du aus dem Dispo heraus, indem du den Betrag in einen günstigeren Ratenkredit umschuldest und ihn mit festen monatlichen Raten planbar zurückzahlst.

Der Dispo-Rechner zeigt den Unterschied direkt: 3.000 Euro Dispo über 180 Tage kosten bei 11,31 Prozent Zinsen 167,33 Euro, ein Ratenkredit mit 6,5 Prozent Jahreszins für denselben Zeitraum nur 96,16 Euro — eine Ersparnis von 71,16 Euro.

Ein Dispo kann jederzeit ganz oder teilweise zurückgeführt werden, es gibt keine Mindestlaufzeit und keine Vorfälligkeitsentschädigung, anders als bei manchen Ratenkrediten.

Sinnvoll ist außerdem ein automatischer Dauerauftrag vom Sparkonto, der das Girokonto monatlich auf null stellt, damit der Dispo nicht dauerhaft bestehen bleibt.

Beachte dabei: Die Bank kann den eingeräumten Dispositionsrahmen jederzeit kündigen oder reduzieren (Paragraf 504 BGB) — verlasse dich deshalb nicht dauerhaft auf den Dispo als einzige Liquiditätsreserve, sondern baue parallel einen Notgroschen auf.

Wann lohnt sich die Umschuldung vom Dispo in einen Ratenkredit?

Die Umschuldung lohnt sich, sobald du den Dispo länger als ein bis zwei Monate in Anspruch nimmst und der Betrag nicht kurzfristig zurückgezahlt werden kann. Der Grund: Ratenkredite sind deutlich günstiger als der Dispo.

Bei den Voreinstellungen des Rechners kostet ein Dispo über 2.000 Euro und 30 Tage 18,59 Euro, ein Ratenkredit mit 6,5 Prozent Jahreszins nur 10,68 Euro — du sparst 7,91 Euro.

Über ein volles Jahr summieren sich die Dispozinsen auf 226,20 Euro, während der Ratenkredit für denselben Betrag erheblich weniger kostet.

Als Faustregel gilt: Ab einem Dispostand von mehr als einem Nettogehalt und einer erwarteten Rückzahldauer von über drei Monaten ist ein Ratenkredit fast immer die bessere Wahl.

Der Rechner weist die Ratenkredit-Ersparnis automatisch aus, sodass du die Differenz auf einen Blick siehst. Beachte zusätzlich, dass der Ratenkredit feste Raten und eine klare Tilgungsstruktur bietet, was die Rückzahlung diszipliniert.

Wird ein Dispokredit der Schufa gemeldet?

Die Einräumung eines Dispositionskredits wird der Schufa in der Regel gemeldet, allerdings zunächst neutral: Gemeldet wird nur, dass dir ein Kreditrahmen zur Verfügung steht, nicht wie stark oder wie oft du ihn tatsächlich nutzt.

Dein Kontostand und die genaue Ausschöpfung bleiben also privat.

Ein negativer Eintrag entsteht erst, wenn du über das eingeräumte Dispolimit hinaus überziehst (die geduldete Überziehung nach Paragraf 505 BGB) und die Bank dich erfolglos zur Rückführung auffordert, oder wenn die Bank den Dispo wegen Zahlungsproblemen kündigt.

Ein bloßer, regulär bedienter Dispo innerhalb des Limits verschlechtert deine Bonitätseinstufung also nicht automatisch.

Negative Einträge werden nach den gesetzlichen Löschfristen in der Regel drei Jahre nach Ende des Jahres gelöscht, in dem sie entstanden sind.

Achte deshalb besonders auf pünktlichen Ausgleich, sobald dein Konto über das Limit hinaus im Minus steht, um einen negativen Eintrag von vornherein zu vermeiden.

Welche Kosten bildet der Dispo-Rechner nicht ab?

Der Rechner konzentriert sich auf die reinen Zinskosten der Kontoüberziehung und bildet drei Kostenblöcke bewusst nicht ab.

Erstens: Kontoführungsgebühren, also die monatliche Grundgebühr, Buchungsentgelte und Kartenkosten — diese ermittelst du mit dem Kontogebühren-Vergleich auf diesem Portal.

Zweitens: Mahngebühren und Rücklastschriftentgelte, die anfallen können, wenn die Bank eine Zahlung wegen unzureichender Deckung ablehnt oder dich zur Rückführung des Dispos auffordert; diese Beträge sind bankindividuell und stehen im Preis- und Leistungsverzeichnis deines Instituts.

Drittens: steuerliche Effekte — Dispozinsen sind im Gegensatz zu Hypothekenzinsen für Vermieter nicht als Werbungskosten absetzbar, und die Ergebnisse des Rechners enthalten keine Steuerberechnung.

Außerdem berechnet der Rechner keine Zinseszinsen: Er nimmt an, dass die Zinsen am Ende des eingegebenen Zeitraums einmalig anfallen und nicht zum Saldo hinzuaddiert werden.

Bei sehr langen Dispozeiträumen können die tatsächlichen Kosten daher geringfügig höher liegen als die hier ausgewiesenen Werte.

Hinweise

Wie hoch sind Dispozinsen im Vergleich – und wie senke ich sie?

Wie hoch ist der durchschnittliche Dispozins? Laut BaFin-Zinsvergleich liegt der Durchschnitt bei 11,31 Prozent pro Jahr (Stand November 2025).

Einige Direktbanken verlangen unter 8 Prozent, manche Filialbanken über 13 Prozent.

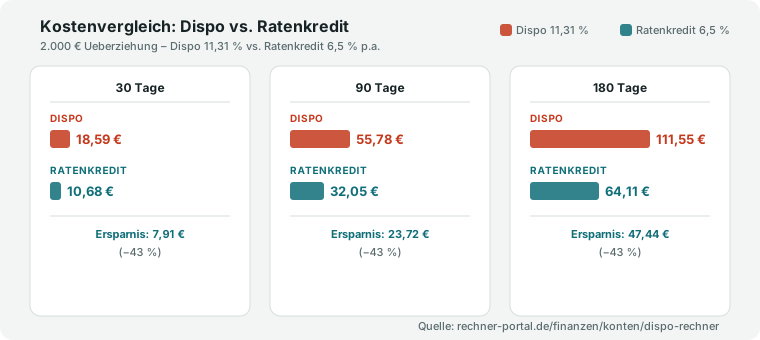
Der Unterschied ist erheblich: Bei 2.000 Euro und 30 Tagen kosten 8 Prozent nur 13,15 Euro, während 13 Prozent 21,37 Euro kosten — fast 8 Euro Differenz für einen einzigen Monat. Vergleich Dispo (11,31 %) und Ratenkredit (6,5 %) für 2.000 €: nach 30 Tagen 18,59 € statt 10,68 €, nach 180 Tagen 111,55 € statt 64,11 €. Wann lohnt sich ein Ratenkredit statt Dispo?
Als Faustregel: Sobald der Dispo länger als zwei bis drei Monate besteht und der Betrag ein Nettogehalt übersteigt. Der Rechner zeigt bei den Voreinstellungen eine Ersparnis von 7,91 Euro auf 30 Tage.

Über ein volles Jahr summieren sich die Dispozinsen auf 226,20 Euro, während derselbe Betrag per Ratenkredit bei 6,5 Prozent deutlich weniger kostet.

Weitere Maßnahmen: Erstens den Dispozins der eigenen Bank mit dem Marktdurchschnitt vergleichen und gegebenenfalls die Bank wechseln.

Zweitens die Nutzungsdauer verkürzen — bei 2.000 Euro und 11,31 Prozent kostet eine Woche Dispo nur 4,34 Euro statt 18,59 Euro für 30 Tage. Drittens einen automatischen Kontoausgleich einrichten, damit das Girokonto nicht dauerhaft im Minus bleibt.

Gibt es eine gesetzliche Zinsobergrenze? Nein, einen gesetzlichen Deckel für Dispozinsen gibt es in Deutschland nicht.

Allerdings setzt Paragraf 138 BGB eine Grenze: Übersteigt der Zinssatz etwa das Doppelte des marktüblichen Zinses, gilt der Vertrag als wucherisch.

Bei einem Durchschnitt von 11,31 Prozent läge die Wucherschwelle rechnerisch bei rund 22 bis 23 Prozent. Nutze zur weiteren Kostenoptimierung den Kontogebühren-Vergleich, um neben den Überziehungskosten auch die regulären Kontoführungsgebühren im Blick zu behalten.
Anwendung

Dispo in der Praxis: zwei Beispielrechnungen

Eine Angestellte hat Ende des Monats 2.000 Euro auf dem Girokonto überzogen und erwartet in 30 Tagen das nächste Gehalt. Sie gibt im Rechner 2.000 Euro Betrag, 11,31 Prozent Dispozins und 30 Tage ein.

Ergebnis: 18,59 Euro Dispozinsen, dazu der Ratenkredit-Vergleich bei 6,5 Prozent mit nur 10,68 Euro — eine mögliche Ersparnis von 7,91 Euro.

Weil es sich um einen einmaligen, kurzfristigen Engpass handelt, akzeptiert sie die 18,59 Euro und zahlt den Dispo mit dem nächsten Gehalt zurück.

Zweiter Fall: Ein Paar hat über mehrere Monate einen Dispostand von 3.000 Euro aufgebaut, das Dispolimit liegt bei 1.000 Euro.

Im Modus mit Überziehung und 90 Tagen zeigt der Rechner: 27,89 Euro Dispozinsen auf die ersten 1.000 Euro plus 64,31 Euro Überziehungszinsen auf die darüber hinausgehenden 2.000 Euro — zusammen 92,19 Euro in drei Monaten.

Die Hochrechnung auf ein Jahr macht die Dimension deutlich.

Das Paar entscheidet sich daraufhin, die 3.000 Euro per Ratenkredit abzulösen und den Dispo künftig nur noch für kurzfristige Engpässe unter einer Woche zu nutzen, bei denen die Kosten im einstelligen Bereich bleiben — 500 Euro über 7 Tage kosten nur 1,08 Euro.

Fallstricke

Häufige Fehler bei Dispo- und Überziehungszins

Fünf typische Fehlannahmen beim Dispositionskredit: Erstens wird der Dispo als kostenloser Puffer betrachtet, weil die Zinsen erst am Monatsende oder Quartalsende abgebucht werden und im Alltag nicht sichtbar sind. Bei 2.000 Euro und 11,31 Prozent laufen aber täglich rund 0,62 Euro an Zinsen auf — in einem Monat sind das 18,59 Euro, in einem Jahr 226,20 Euro.

Zweitens verwechseln viele den Dispozins mit dem Überziehungszins. Der Dispozins gilt bis zum vereinbarten Limit, der höhere Überziehungszins für den Betrag darüber.

Bei 3.000 Euro Nutzung, 1.000 Euro Dispolimit und 90 Tagen ergeben sich nicht einfach 3.000 mal 0,1131 mal 90 geteilt durch 365, sondern 27,89 Euro Dispozinsen plus 64,31 Euro Überziehungszinsen — zusammen 92,19 Euro statt der naiv gerechneten 83,66 Euro.

Drittens wird angenommen, dass der Ratenkredit immer teurer sei, weil er Gebühren hat.

Tatsächlich liegt der effektive Jahreszins eines Ratenkredits typischerweise bei 6 bis 8 Prozent und damit deutlich unter dem Dispozins von durchschnittlich 11,31 Prozent.

Viertens wird die Nutzungsdauer unterschätzt: Wer den Dispo monatlich nur teilweise zurückführt, zahlt länger Zinsen als geplant.

Und fünftens wird vergessen, dass die Bank den Disporahmen jederzeit kündigen oder reduzieren kann — der Dispo ist kein dauerhafter Kreditvertrag, sondern eine jederzeit widerrufbare Kreditlinie.

Nächster Schritt

Dispo-Rechner: das Wichtigste in Kürze

Der Dispo-Rechner berechnet die tagesgenauen Kosten eines Dispositionskredits aus Betrag, Zinssatz und Nutzungsdauer — in der einfachen Formel Betrag mal Zinssatz geteilt durch 100 mal Tage geteilt durch 365.

Im erweiterten Modus trennt er Dispozinsen und Überziehungszinsen am Dispolimit und summiert die Gesamtkosten.

Zu jedem Ergebnis weist er den Vergleich mit einem Ratenkredit bei 6,5 Prozent aus: Bei 2.000 Euro und 30 Tagen spart der Ratenkredit 7,91 Euro gegenüber dem Dispo.

Am meisten bringt der Rechner, wenn du den Dispozins deiner eigenen Bank einträgst und verschiedene Laufzeiten durchspielst. Für die Gesamtkosten deines Girokontos nutze ergänzend den Kontogebühren-Vergleich, für eine Umschuldung den Kreditrechner.

Alle weiteren Rechner rund ums Konto findest du in der Konten-Übersicht. Hinweis: Der Rechner bildet ausschließlich Zinskosten ab — Kontoführungsgebühren, Mahnkosten und steuerliche Effekte sind nicht enthalten.

Vertiefung

Beispielrechnungen für Dispozinsen

Beispiel 1 · Einfach · Dispozinsen: 18,59 € | Gesamtkosten: 18,59 € | Vergleich Ratenkredit: 10,68 € | Ersparnis: 7,91 €

Standardberechnung 2.000 €, 30 Tage

Überziehungsbetrag
2000
Dispozinssatz
11,31
Überziehungsdauer
30
Berechnungsart
Nur Dispositionskredit

Beispiel 2 · Mittel · Dispozinsen: 9,30 € | Gesamtkosten: 9,30 € | Vergleich Ratenkredit: 5,34 € | Ersparnis: 3,95 €

1.000 € über einen Monat (Suchanfrage 'was kostet 1000 Euro Dispo im Monat')

Überziehungsbetrag
1000
Dispozinssatz
11,31
Überziehungsdauer
30
Berechnungsart
Nur Dispositionskredit

Beispiel 3 · Komplex · Dispozinsen: 55,78 € | Überziehungszinsen: 128,61 € | Gesamtkosten: 184,39 €

Mit geduldeter Überziehung, 3.000 €, 180 Tage

Überziehungsbetrag
3000
Dispozinssatz
11,31
Überziehungsdauer
180
Berechnungsart
Mit geduldeter Überziehung

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Dispozinsen: 167,33 € | Gesamtkosten: 167,33 € | Vergleich Ratenkredit: 96,16 € | Ersparnis: 71,16 €

Umschuldungsvergleich, 3.000 €, 180 Tage, nur Dispo

Überziehungsbetrag
3000
Dispozinssatz
11,31
Überziehungsdauer
180
Berechnungsart
Nur Dispositionskredit

Beispiel 5 · Komplex · Dispozinsen: 1,08 € | Gesamtkosten: 1,08 €

Kurzfristiger Dispo, 500 €, 7 Tage

Überziehungsbetrag
500
Dispozinssatz
11,31
Überziehungsdauer
7
Berechnungsart
Nur Dispositionskredit

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026Mehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklasse 4/4 oder 3/5 Rechner – SteuerklassenwechselVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Rentenlücke berechnenRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.Tagesgeldrechner und FestgeldrechnerTagesgeld und Festgeld nach Zinssatz und Laufzeit berechnen: Zinsertrag, Endkapital und Effektivrendite – mit monatlicher bis jährlicher Zinsgutschrift und Zinsertrag nach Abgeltungsteuer.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.TVöD-RechnerTVöD-Gehalt 2025 berechnen: Bruttogehalt nach Entgeltgruppe und Erfahrungsstufe für TVöD-VKA und TVöD-Bund nachschlagen – West-Tabelle ab 01.03.2025, mit Netto-Schätzung.PayPal-Gebühren-RechnerPayPal-Gebühren berechnen: Gebühr, Nettobetrag und effektiver Satz je Transaktionsart – national, gewerblich, international oder Freunde & Familie. Auch als Aufschlag.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Balkendiagramm zeigt Dispozinsen pro 30 Tage bei 11,31 Prozent für steigende Überziehungsbeträge: 500 Euro kostet 4,65 Euro, 1.000 Euro kostet 9,29 Euro, 2.000 Euro kostet 18,59 Euro, 3.000 Euro kostet 27,89 Euro, 4.000 Euro kostet 37,18 Euro, 5.000 Euro kostet 46,48 Euro.

    Dispozinsen nach Überziehungsbetrag

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/konten/dispo-rechner">
      <img src="https://rechner-portal.de/images/finanzen/dispo-zinslast-nach-betrag.svg"
           alt="Balkendiagramm zeigt Dispozinsen pro 30 Tage bei 11,31 Prozent für steigende Überziehungsbeträge: 500 Euro kostet 4,65 Euro, 1.000 Euro kostet 9,29 Euro, 2.000 Euro kostet 18,59 Euro, 3.000 Euro kostet 27,89 Euro, 4.000 Euro kostet 37,18 Euro, 5.000 Euro kostet 46,48 Euro."
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/konten/dispo-rechner">Dispozinsen nach Überziehungsbetrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/konten/dispo-rechner
  • Gegenüber­stellung Dispo 11,31 Prozent und Ratenkredit 6,5 Prozent für 2.000 Euro: nach 30 Tagen Dispo 18,59 Euro gegenüber Ratenkredit 10,68 Euro, nach 90 Tagen 55,77 gegenüber 32,05 Euro, nach 180 Tagen 111,53 gegenüber 64,11 Euro. Ersparnis jeweils rund 43 Prozent.

    Kostenvergleich: Dispo vs. Ratenkredit

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/konten/dispo-rechner">
      <img src="https://rechner-portal.de/images/finanzen/dispo-vs-ratenkredit-vergleich.svg"
           alt="Gegenüber­stellung Dispo 11,31 Prozent und Ratenkredit 6,5 Prozent für 2.000 Euro: nach 30 Tagen Dispo 18,59 Euro gegenüber Ratenkredit 10,68 Euro, nach 90 Tagen 55,77 gegenüber 32,05 Euro, nach 180 Tagen 111,53 gegenüber 64,11 Euro. Ersparnis jeweils rund 43 Prozent."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/konten/dispo-rechner">Kostenvergleich: Dispo vs. Ratenkredit auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/konten/dispo-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr. Der Rechner zeigt die tagesgenauen Zinskosten auf Basis des eingegebenen Zinssatzes und ersetzt keine individuelle Bankauskunft. Der Ratenkreditvergleich dient nur der Orientierung.

Quelle: BaFin-Konditionenstatistik (Dispositionskredite November 2025), §§ 504–505 BGB (Überziehungsmöglichkeit und geduldete Überziehung), § 138 BGB (Wucherzins-Grenze)

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Konten & Budget
Formeln basieren auf
Dispozinsen = Betrag × Zinssatz × Tage / (365 × 100); Ratenkreditvergleich pauschal 6,5 % p.a. als marktüblicher Richtwert; Durchschnittszinsen laut BaFin-Konditionen November 2025
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Dispo-Rechner. Abgerufen von https://rechner-portal.de/finanzen/konten/dispo-rechner

Harvard-Format

Rechner-Portal, 2026. Dispo-Rechner. Available at: https://rechner-portal.de/finanzen/konten/dispo-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.