Zum Hauptinhalt springen

Grenzkosten berechnen: Formel, Rechner mit Rechenweg

FinanzenStand Noch keine Bewertung
Wie sind die Kosten gegeben?
Stück
€
Stück
€
€ pro Stück
Anzeige

Kurzantwort

Der Grenzkosten-Rechner ermittelt, was ein zusätzliches Stück kostet. Aus den Kostenpunkten 1.000 Stück für 10.000 € und 1.100 Stück für 10.450 € folgen 4,50 € Grenzkosten je Stück. Mit der Kostenfunktion K(x) = 0,01·x³ − 0,6·x² + 15·x + 200 liegt bei 30 Stück das Betriebsminimum (K' = 6,00 € = kurzfristige Preisuntergrenze), bei 37,22 Stück das Betriebsoptimum (11,89 € langfristige Preisuntergrenze), bei 12 € Preis ist die Menge von 37,32 Stück gewinnmaximal.

Grenzkosten berechnen aus zwei Kostenpunkten oder der Kostenfunktion K(x)

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

Grenzkosten berechnen: Formel, Betriebsminimum und Betriebsoptimum

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Grenzkosten sind die zusätzlichen Gesamtkosten, die entstehen, wenn du ein Stück mehr herstellst. Sie beantworten die Frage, ob sich die nächste Einheit lohnt: Liegt der Verkaufspreis über den Grenzkosten, wächst der Gewinn mit jedem weiteren Stück, liegt er darunter, schrumpft er.

Fixkosten wie Miete oder Maschinenmiete spielen dabei keine Rolle, weil sie sich mit der Menge nicht ändern. Der Rechner kennt zwei Wege. Mit zwei Kostenpunkten rechnest du den Differenzenquotienten: Grenzkosten ≈ (K2 − K1) ÷ (x2 − x1).

Aus 10.000 € bei 1.000 Stück und 10.450 € bei 1.100 Stück folgen 4,50 € je Stück, während ein Stück im Durchschnitt 10,00 € kostet.

Mit einer Kostenfunktion K(x) = a·x³ + b·x² + c·x + d leitest du ab, K'(x) = 3a·x² + 2b·x + c, und erhältst zusätzlich Stückkosten, Betriebsminimum, Betriebsoptimum und die gewinnmaximale Menge.

Das Betriebsminimum ist die Menge mit den kleinsten variablen Stückkosten; der Wert dort ist die kurzfristige Preisuntergrenze.

Das Betriebsoptimum ist die Menge mit den kleinsten Stückkosten insgesamt, der Wert dort die langfristige Preisuntergrenze. Bei K(x) = 0,01·x³ − 0,6·x² + 15·x + 200 liegen sie bei 30 Stück mit 6,00 € und bei 37,22 Stück mit 11,89 €.

Der Rechner richtet sich an Studierende der BWL und VWL, an Schülerinnen und Schüler der Wirtschaftsschule und an Selbstständige, die einen Zusatzauftrag kalkulieren.
Eingaben

Kostenpunkte, Koeffizienten und Absatzpreis richtig eintragen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Das Feld „Wie sind die Kosten gegeben?“ wählt den Rechenweg. Bei zwei Kostenpunkten trägst du für beide Punkte die Menge in Stück und die Gesamtkosten in Euro ein, also Fixkosten plus variable Kosten bei genau dieser Menge.

Die Mengen müssen verschieden sein; ist Menge 2 kleiner als Menge 1, bekommst du die Einsparung je weniger produziertem Stück. Bei der Kostenfunktion gibst du die Koeffizienten a (vor x³), b (vor x²) und c (vor x) sowie die Fixkosten d ein.

Die Menge x muss größer als 0 sein, weil die Stückkosten K(x) ÷ x bei null nicht definiert sind. Für einen S-förmigen, ertragsgesetzlichen Verlauf ist a positiv und b meist negativ.

Bei einer linearen Funktion mit a = 0 und b = 0 sind die Grenzkosten überall gleich c; Betriebsminimum und Betriebsoptimum entfallen dann, und der Rechner sagt das ausdrücklich. Der Absatzpreis je Stück ist optional.

Mit Preis vergleicht der Rechner Erlös und Grenzkosten; 0 schaltet die Gewinnbetrachtung ab. Der vorbelegte Preis von 12 € ist ein Beispielwert, kein Marktpreis.

Bei Mengen in Litern oder Kilogramm gilt dieselbe Rechnung, solange beide Punkte dieselbe Einheit nutzen.

Berechnung

Grenzkosten-Formel: Differenzenquotient und Ableitung der Kostenfunktion

Verstehe den Formelweg.

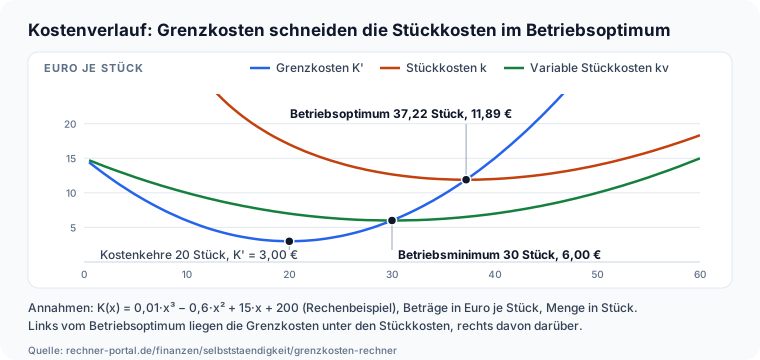
Kostenverlauf mit Grenzkosten, Stückkosten und variablen Stückkosten: Die Grenzkosten schneiden die variablen Stückkosten bei 30 Stück und die Stückkosten bei 37,22 Stück Bei zwei Punkten gilt Grenzkosten ≈ ΔK ÷ Δx; die Probe lautet K1 + Grenzkosten × Δx = K2. Bei der Kostenfunktion leitest du K(x) nach x ab: K'(x) = 3a·x² + 2b·x + c.

Die Fixkosten d fallen weg. Die Stückkosten sind k(x) = K(x) ÷ x, die variablen Stückkosten kv(x) = a·x² + b·x + c, und es gilt k·x = kv·x + d.

Die Grenzkosten schneiden die variablen Stückkosten genau in deren Minimum und die Stückkosten genau in deren Minimum.

Daraus folgen die Formeln: Betriebsminimum x = −b ÷ (2a), Betriebsoptimum als Lösung von 2a·x³ + b·x² − d = 0, Kostenkehre x = −b ÷ (3a), wo die Grenzkosten am kleinsten sind (das Grenzkostenminimum). Das Betriebsoptimum löst der Rechner numerisch.

Für das Gewinnmaximum setzt er Preis = K'(x) und nimmt die größere Lösung der quadratischen Gleichung, bei der die Grenzkosten steigen.

Alle Größen entstehen aus ungerundeten Zwischenwerten und werden erst zur Anzeige auf zwei Nachkommastellen gerundet.

Für Aufgaben gilt: Ist die Kostenfunktion vorgegeben, leitest du zuerst ab und setzt danach die Menge ein; sind nur zwei Kostenpunkte bekannt, bleibt es bei der Näherung, auch wenn eine Lehrbuchlösung später mit einer Ableitung arbeitet.

Ein Zahlenbeispiel für die Probe: Bei x = 30 Stück sind kv = 0,01·900 − 0,6·30 + 15 = 6,00 € und K' = 0,03·900 − 1,2·30 + 15 = 6,00 €, und die Gesamtkosten betragen 6,00 € × 30 + 200 € = 380,00 €.

Dass beide Werte übereinstimmen, ist das Zeichen, dass 30 Stück das Betriebsminimum sind.

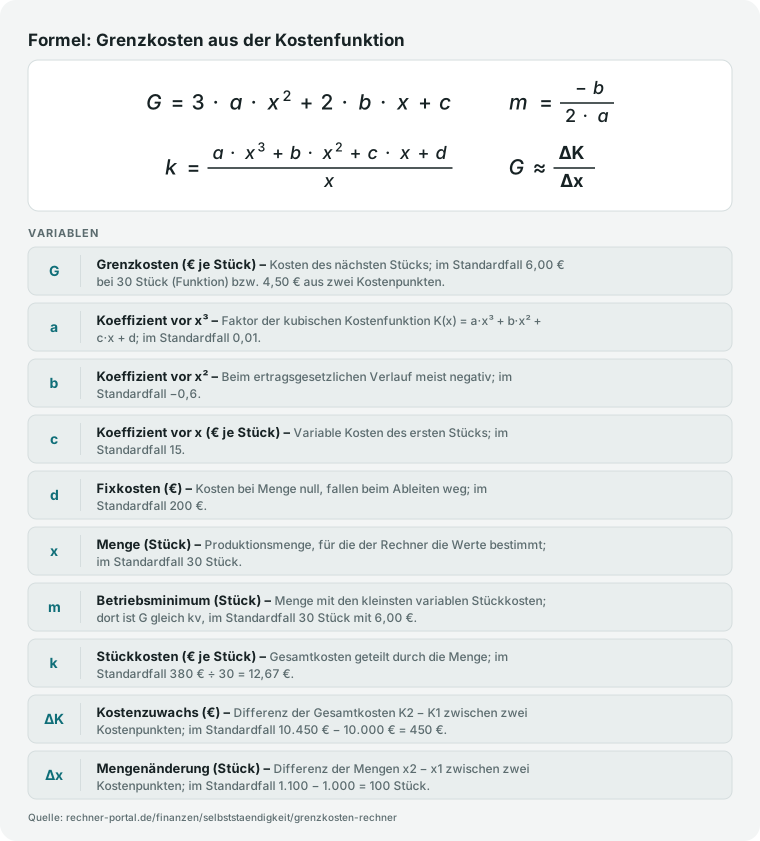
Grenzkosten G gleich 3a mal x Quadrat plus 2b mal x plus c; Betriebsminimum m gleich minus b durch 2a; Stückkosten k gleich K durch x; Grenzkosten angenähert als Kostenzuwachs durch Mengenänderung.
Grenzkosten = erste Ableitung der Kostenfunktion; aus zwei Kostenpunkten ist es der Kostenzuwachs geteilt durch die Mengenänderung, das Betriebsminimum liegt bei minus b durch 2a.

Nachschlagen

Kosten, Grenzkosten und Stückkosten der Beispielfunktion von 6 bis 60 Stück

Die Tabelle zeigt den Verlauf der Kostenfunktion K(x) = 0,01·x³ − 0,6·x² + 15·x + 200: Gesamtkosten, Grenzkosten, Stückkosten und variable Stückkosten bei zehn Mengen. Berechnet mit der Funktion des Rechners, die Kostenfunktion ist ein Rechenbeispiel und keine Marktangabe.

Gesamtkosten K, Grenzkosten K', Stückkosten k und variable Stückkosten kv der Kostenfunktion K(x) = 0,01·x³ − 0,6·x² + 15·x + 200 bei 6 bis 60 Stück
Menge (Stück)Gesamtkosten KGrenzkosten K'Stückkosten kVariable Stückkosten kv
6270,56 €8,88 €45,09 €11,76 €
12310,88 €4,92 €25,91 €9,24 €
18333,92 €3,12 €18,55 €7,44 €
24352,64 €3,48 €14,69 €6,36 €
30380,00 €6,00 €12,67 €6,00 €
36428,96 €10,68 €11,92 €6,36 €
42512,48 €17,52 €12,20 €7,44 €
48643,52 €26,52 €13,41 €9,24 €
54835,04 €37,68 €15,46 €11,76 €
601.100,00 €51,00 €18,33 €15,00 €

Bei 30 Stück sind die Grenzkosten gleich den variablen Stückkosten (6,00 €, Betriebsminimum); zwischen 36 und 42 Stück schneiden sie die Stückkosten, das Betriebsoptimum liegt bei 37,22 Stück. Davor liegen die Grenzkosten unter den Stückkosten, danach darüber. Die kleinsten Grenzkosten gibt es mit 3,00 € schon bei 20 Stück (Kostenkehre).

Gewinnmaximale Menge der Beispielfunktion bei Preisen von 3 bis 21 Euro

Aus Preis = Grenzkosten folgt für jeden Absatzpreis die gewinnmaximale Menge der Kostenfunktion K(x) = 0,01·x³ − 0,6·x² + 15·x + 200. Die Spalte Einordnung vergleicht den Preis mit den Preisuntergrenzen 6,00 € (kurzfristig) und 11,89 € (langfristig). Berechnet mit der Funktion des Rechners; die Preise sind Rechenbeispiele.

Gewinnmaximale Menge, Gewinn oder Verlust und Einordnung der Kostenfunktion K(x) = 0,01·x³ − 0,6·x² + 15·x + 200 bei Absatzpreisen von 3 bis 21 Euro je Stück
AbsatzpreisGewinnmaximale MengeGewinn bzw. VerlustEinordnung
3,00 €0 Stück−200,00 €Produktion einstellen, Verlust = Fixkosten
6,00 €0 Stück−200,00 €Produktion einstellen, Verlust = Fixkosten
8,00 €32,91 Stück−136,97 €Weiterproduzieren, Verlust kleiner als Fixkosten
12,00 €37,32 Stück3,92 €Preis deckt alle Kosten
15,00 €40 Stück120,00 €Preis deckt alle Kosten
18,00 €42,36 Stück243,61 €Preis deckt alle Kosten
21,00 €44,49 Stück373,94 €Preis deckt alle Kosten

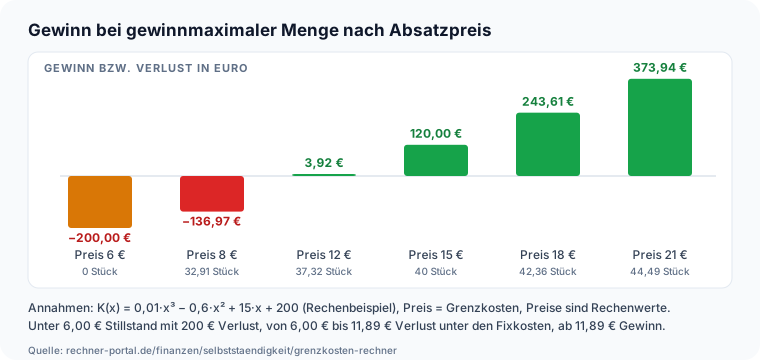
Unter 6,00 € ist der Stillstand besser; der Verlust ist dann die Fixkosten von 200,00 €. Zwischen 6,00 € und 11,89 € bleibt der Verlust kleiner als die Fixkosten, weil jedes Stück mehr als seine variablen Kosten deckt. Ab 11,89 € deckt der Preis auch die Fixkosten.

Expertenmodus

Häufige Fragen zu Grenzkosten, Betriebsminimum und Betriebsoptimum

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich Grenzkosten aus zwei Kostenpunkten?

Du teilst den Kostenzuwachs durch die Mengenänderung: Grenzkosten ≈ (K2 − K1) ÷ (x2 − x1). Beispiel: Bei 1.000 Stück betragen die Gesamtkosten 10.000 €, bei 1.100 Stück 10.450 €. Der Zuwachs ist 450 € für 100 Stück, also 4,50 € je Stück.

Das ist die durchschnittliche Steigung zwischen den beiden Punkten und damit eine Näherung; je näher die Mengen beieinanderliegen, desto genauer trifft sie die Grenzkosten an der Stelle.

Eine Probe gelingt mit Kosten 1 plus Grenzkosten mal Mengenänderung: 10.000 € + 4,50 € × 100 = 10.450 €. Wichtig ist, dass beide Punkte unter denselben Bedingungen entstanden sind, also mit gleichen Preisen und gleicher Kapazität.

Sind die Mengen gleich, entsteht eine Division durch null, und der Rechner meldet, dass sich aus einem einzigen Punkt keine Grenzkosten ablesen lassen.

Praktisch hilft das bei Preisfragen: Wer weiß, dass die nächsten 100 Stück 450 € kosten, kann einen Zusatzauftrag bewerten, ohne die gesamte Kostenrechnung neu aufzusetzen.

Warum liegen die Grenzkosten unter den Stückkosten?

Weil die Stückkosten Fixkosten enthalten, die sich auf mehr Stück verteilen, während die Grenzkosten nur den Zuwachs messen.

Im Standardfall kostet ein Stück im Durchschnitt 10,00 € bei 1.000 und 9,50 € bei 1.100 Stück; das nächste Stück kostet aber nur 4,50 €.

Solange die Grenzkosten unter den Stückkosten liegen, zieht jedes weitere Stück den Durchschnitt nach unten, wie eine neue Note unter dem Schnitt den Notenschnitt senkt.

Erst wenn die Grenzkosten über die Stückkosten steigen, wird der Durchschnitt teurer. Der Wechsel liegt genau im Betriebsoptimum: Bei K(x) = 0,01·x³ − 0,6·x² + 15·x + 200 sind das 37,22 Stück, dort sind Grenzkosten und Stückkosten mit 11,89 € gleich.

Links davon liegen die Grenzkosten darunter, rechts darüber. Wer das umdreht, schätzt die Kosten der Mehrmenge falsch.

Für die Praxis heißt das: Beurteile eine Mehrmenge immer an den Grenzkosten und nie am Durchschnittswert, sonst lehnst du Aufträge ab, die Gewinn bringen, oder nimmst solche an, die Verluste erzeugen.

Wie finde ich das Betriebsminimum?

Das Betriebsminimum ist die Menge, bei der die variablen Stückkosten kv(x) = a·x² + b·x + c am kleinsten sind. Bei einer Kostenfunktion mit a > 0 und b < 0 liegt es bei x = −b ÷ (2a). Beispiel mit a = 0,01 und b = −0,6: x = 0,6 ÷ 0,02 = 30 Stück.

Dort ist kv = 6,00 €, und die Grenzkosten K'(30) = 6,00 € sind genau gleich; das ist die Probe, dass du die richtige Stelle gefunden hast. Die Fixkosten d beeinflussen das Betriebsminimum nicht, weil sie in kv nicht vorkommen.

Verwechsle es nicht mit der Kostenkehre bei x = −b ÷ (3a) = 20 Stück, wo die Grenzkosten mit 3,00 € am kleinsten sind. Ist b nicht negativ, steigen die variablen Stückkosten von Anfang an, und das Betriebsminimum liegt bei null Stück mit kv = c.

Die Kontrolle ist einfach: Setze x in K'(x) und in kv(x) ein, beide Werte müssen übereinstimmen.

Welche Preisuntergrenze gilt kurzfristig, welche langfristig?

Kurzfristig reicht ein Preis, der die variablen Stückkosten deckt: Das ist die kurzfristige Preisuntergrenze, im Beispiel 6,00 € beim Betriebsminimum von 30 Stück.

Langfristig muss der Preis alle Kosten decken, also auch die Fixkosten: Das ist die langfristige Preisuntergrenze, im Beispiel 11,89 € beim Betriebsoptimum von 37,22 Stück.

Liegt der Preis dazwischen, zum Beispiel bei 8 €, macht der Betrieb Verlust, aber nur 136,97 € statt der 200 € Fixkosten; weiterproduzieren ist kurzfristig besser als schließen, weil die Fixkosten sonst ohne Deckungsbeitrag anfallen.

Dauert dieser Zustand an, lohnt sich der Betrieb nicht, denn Anlagen müssten ersetzt werden. Unter 6,00 € ist der Stillstand besser.

Die Preisuntergrenzen sind Rechenwerte des Modells und kein Verkaufspreis-Vorschlag, den Markt und Wettbewerb zusätzlich bestimmen.

Lies deshalb im Rechner beide Werte ab und vergleiche sie mit deinem Absatzpreis: Liegt er darüber, ist alles gedeckt, liegt er dazwischen, entscheidet die Dauer, liegt er darunter, ist der Betrieb auf Sicht nicht tragfähig.

Wann lohnt ein Zusatzauftrag unter Stückkosten?

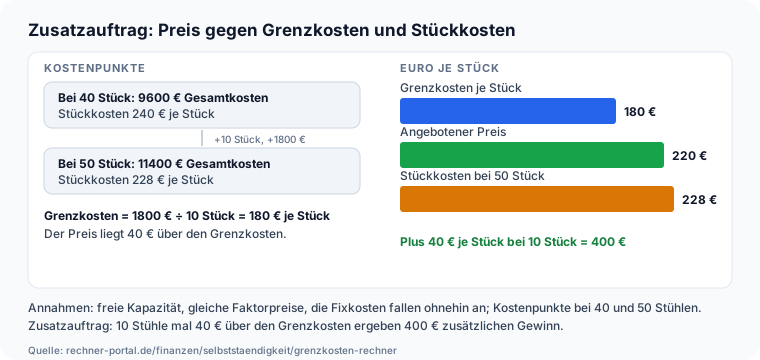
Er lohnt, wenn der gebotene Preis über den Grenzkosten liegt und freie Kapazität besteht. Beispiel: Bei 40 Stühlen kostet die Fertigung 9.600 €, bei 50 Stühlen 11.400 €; die Grenzkosten sind 180 €, die Stückkosten bei 50 Stühlen 228 €.

Ein Händler bietet 220 € je Stuhl für 10 Stück. Der Preis liegt unter den Stückkosten, aber 40 € über den Grenzkosten, das ergibt 400 € zusätzlichen Gewinn. Die Fixkosten sind ohnehin da und werden durch den Auftrag nicht größer.

Das gilt nur, wenn die Zusatzmenge zu den bisherigen Preisen und ohne neue Anlagen oder zweite Schicht entsteht, und wenn der niedrige Preis nicht deine übrigen Kunden dazu bringt, ebenfalls weniger zu zahlen.

Außerdem sollte der Auftrag dauerhaft nicht der einzige bleiben, sonst deckt er die Fixkosten nie. Rechne zur Sicherheit auch den Fall ohne den Auftrag und vergleiche, ob die Kapazität anderswo mehr erlöst hätte.

Wie bestimme ich die gewinnmaximale Menge?

Du setzt den Preis gleich den Grenzkosten, K'(x) = p, und nimmst die Lösung, bei der die Grenzkosten steigen. Diese Regel gilt, wenn der Preis nicht von deiner Menge abhängt.

Bei K'(x) = 0,03·x² − 1,2·x + 15 und p = 12 € ergibt die quadratische Gleichung 37,32 Stück; der Gewinn ist dort p·x − K(x) = 3,92 €. Bei 30 Stück wäre er mit −20,00 € negativ, die Mehrmenge bis 37,32 Stück bringt also 23,92 €.

Bei 15 € sind es 40 Stück mit 120,00 € Gewinn. Der Rechner prüft zusätzlich die Menge null: Liegt der Preis unter der kurzfristigen Preisuntergrenze, gibt er null Stück aus, und der Verlust ist der Fixkostenblock.

Die kleinere Lösung der Gleichung ist nie gewinnmaximal, weil die Grenzkosten dort noch fallen.

Trage dazu im Rechner die Kostenfunktion und deinen Preis ein und lies gewinnmaximale Menge und Gewinn ab; die Preisleiter in der Grafik zeigt, wie die Menge mit steigendem Preis wächst.

Wann liefert der Rechner keine Grenzkosten?

In drei Fällen meldet er statt eines Werts einen Hinweis. Erstens bei gleichen Mengen: Mit x1 = x2 ist der Nenner null, und aus einem Kostenpunkt lässt sich keine Steigung ablesen.

Zweitens bei der Menge x = 0 in der Kostenfunktion, weil die Stückkosten K(x) ÷ x dort nicht definiert sind; trage stattdessen eine kleine Menge wie 1 ein.

Drittens bei negativen Eingaben, etwa negativen Mengen, Kosten oder Fixkosten, die es nicht gibt.

Bei a = 0 rechnet er die Grenzkosten und Stückkosten aus, sagt aber ausdrücklich, dass Betriebsminimum, Betriebsoptimum und Gewinnmaximum nur für a > 0 definiert sind; bei einer linearen Funktion K(x) = 15·x + 200 sind die Grenzkosten bei jeder Menge 15,00 €.

Werte außerhalb des Eingabeschutzes, etwa mehr als eine Million Stück, werden mit Vermerk begrenzt und nicht stillschweigend geändert. Der Rechenweg im Ergebnis zeigt dir jeden Schritt, so findest du schnell, welche Eingabe fehlt.

Warum fallen Fixkosten bei den Grenzkosten weg?

Weil Fixkosten bei jeder Menge gleich hoch sind und die Grenzkosten nur messen, was sich beim nächsten Stück ändert.

Mathematisch ist die Fixkostenkonstante d beim Ableiten null: Aus K(x) = 0,01·x³ − 0,6·x² + 15·x + 200 wird K'(x) = 0,03·x² − 1,2·x + 15, die 200 € tauchen nicht mehr auf.

Bei 30 Stück sind die Grenzkosten deshalb 6,00 €, egal ob die Fixkosten 200 € oder 2.000 € betragen.

Die Fixkosten wirken trotzdem, aber an anderer Stelle: Sie erhöhen die Stückkosten (12,67 € bei 30 Stück statt 6,00 € variabel) und verschieben das Betriebsoptimum nach rechts.

Wer eine Preisentscheidung für einen Zusatzauftrag trifft, muss sie daher zwar nicht in die Grenzkosten einrechnen, aber langfristig müssen sie über die Preise verdient werden, sonst bleibt das Betriebsergebnis negativ.

Das erklärt auch, warum Stückkosten und Grenzkosten bei kleiner Menge weit auseinanderliegen und sich bei großer Menge annähern.

Hinweise

Ergebnis lesen: Grenzkosten, Stückkosten und Preisuntergrenzen

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst die Grenzkosten neben den Stückkosten. Bei 30 Stück liegen die Grenzkosten mit 6,00 € unter den Stückkosten von 12,67 €: Jedes weitere Stück senkt den Durchschnitt, die Menge liegt links vom Betriebsoptimum bei 37,22 Stück.

Steigen die Grenzkosten über die Stückkosten, kehrt sich das um. Dann der Preis: Unter der langfristigen Preisuntergrenze von 11,89 € deckt der Erlös die Gesamtkosten nicht.

Zwischen 6,00 € und 11,89 € lohnt kurzfristig das Weiterproduzieren, weil der Verlust kleiner bleibt als die Fixkosten von 200 €; bei 8 € sind es 32,91 Stück mit 136,97 € Verlust.

Unter 6,00 € ist Stillstand besser, der Verlust ist dann genau der Fixkostenblock.

Bei 12 € ergeben sich 37,32 Stück mit 3,92 € Gewinn, bei 15 € 40 Stück mit 120,00 €. Gewinnmaximale Menge und Gewinn bei Preisen von 6 bis 21 Euro: bei 12 Euro 37,32 Stück mit 3,92 Euro Gewinn Vergleiche zum Schluss die Wertetabelle: Dort siehst du, wo die Grenzkosten die beiden Stückkostenkurven schneiden.

Bei größeren Mengen lohnt eine neue Rechnung, denn die Grenzkosten steigen bei 60 Stück auf 51,00 € und liegen damit mehr als das Achtfache über dem Betriebsminimum.

Treffen die Werte nicht zu deiner Aufgabe, prüfe das Vorzeichen von b: Ein positives b verschiebt das Betriebsminimum auf null Stück, weil die variablen Stückkosten dann von Beginn an steigen.

Behalte außerdem im Blick, dass alle Aussagen für die Menge gelten, die du eingegeben hast; bei 24 Stück sind die Grenzkosten mit 3,48 € noch niedrig, bei 42 Stück mit 17,52 € schon deutlich höher als der Durchschnitt.

Anwendung

Beispiel: Möbelmanufaktur prüft einen Zusatzauftrag über 10 Stühle

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Eine kleine Möbelmanufaktur fertigt Esstischstühle. Bei 40 Stühlen im Monat betragen die Gesamtkosten 9.600 €, bei 50 Stühlen 11.400 €. Ein Händler fragt 10 zusätzliche Stühle zum Stückpreis von 220 € an.

Die Stückkosten von 228 € (11.400 € ÷ 50) liegen über diesem Preis, die Inhaberin ist unsicher. Eingaben: Menge 1 = 40 Stück, Kosten 1 = 9.600 €, Menge 2 = 50 Stück, Kosten 2 = 11.400 €, Preis = 220 €.

Ergebnis: Kostenzuwachs 1.800 € bei 10 Stück Mehrmenge, Grenzkosten 180 € je Stück, Stückkosten 240 € bei 40 und 228 € bei 50 Stühlen.

Preis minus Grenzkosten ergibt 40 € je Stück, bei 10 Stühlen 400 € zusätzlichen Gewinn. Praxisfall Möbelmanufaktur: Mehrkosten 1.800 Euro für 10 Stühle, Grenzkosten 180 Euro, Preis 220 Euro, Plus 40 Euro je Stück Entscheidung: Der Auftrag lohnt sich, weil der Preis die Grenzkosten deckt und die Fixkosten ohnehin anfallen.

Voraussetzung ist freie Kapazität zu denselben Faktorpreisen; muss dafür eine zweite Schicht oder Maschine angeschafft werden, gilt die Näherung nicht mehr.

Zur Gegenprobe rechnest du: 9.600 € plus 10 Stühle mal 180 € ergeben 11.400 €; die zehn Stühle bringen 2.200 € Einnahmen, davon decken 1.800 € die zusätzlichen Kosten und 400 € bleiben als Gewinn.

Die Inhaberin sollte den Auftrag außerdem getrennt von ihrem Stammgeschäft anbieten, damit der Preis von 220 € nicht zum neuen Maßstab ihrer Stammkunden wird, und die Zusatzmenge nur annehmen, wenn der Händler Lieferzeit und Qualität nicht anders verlangt als bisher.

Fallstricke

Grenzkosten berechnen: Fehler bei Stückkosten, Fixkosten und Betriebsminimum

Typische Anfängerfehler. Sicherer anwenden.

Der erste Fehler ist, Grenzkosten und Stückkosten gleichzusetzen. Aus 10.450 € bei 1.100 Stück folgen 9,50 € Stückkosten, die Grenzkosten sind aber nur 4,50 €; wer mit 9,50 € ein Zusatzgeschäft bewertet, lehnt Aufträge ab, die Gewinn brächten.

Der zweite Fehler ist, die Fixkosten mit abzuleiten oder in die Grenzkosten zu zählen: Bei K(x) mit d = 200 ändern 200 € die Grenzkosten bei 30 Stück nicht, sie bleiben 6,00 €.

Drittens wird das Betriebsminimum mit dem Minimum der Grenzkosten verwechselt. Die Grenzkosten sind bei 20 Stück am kleinsten (3,00 €), das Betriebsminimum liegt bei 30 Stück, wo die variablen Stückkosten am kleinsten sind.

Viertens setzen manche in der Aufgabe x2 = x1 ein und erhalten einen Quotienten durch null; der Rechner meldet das als nicht berechenbar.

Fünftens gilt Preis = Grenzkosten nur bei einem Preis, der unabhängig von der Menge ist; sinkt der Preis mit steigender Menge, brauchst du den Grenzerlös.

Sechstens wird der Differenzenquotient als exakter Wert gelesen: Er ist nur eine Näherung zwischen zwei Punkten, und bei stark gekrümmten Kosten, etwa zwischen 36 und 54 Stück, weicht er sichtbar von den Grenzkosten an einer einzelnen Stelle ab.

Nächster Schritt

Grenzkosten auf einen Blick: Werte, Regeln und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der Rechner zeigt, was die nächste Einheit kostet, und prüft damit Preis- und Mengenentscheidungen.

Aus zwei Kostenpunkten ergeben sich im Standardfall 4,50 € Grenzkosten; mit einer Kostenfunktion kommen Betriebsminimum bei 30 Stück, Betriebsoptimum bei 37,22 Stück und beide Preisuntergrenzen (6,00 € und 11,89 €) hinzu.

Nutze die Wertetabelle, um die Schnittpunkte zu sehen, und halte den Absatzpreis als eigene Annahme fest. Break-even-Menge und Gewinnschwelle bei linearen Kosten findest du im Break-even-Point-Rechner, den Gewinn aus Erlös und Kosten im Gewinn-Rechner.

Wie die Nachfrage auf den Preis reagiert, zeigt der Preiselastizität-Rechner; die Ableitung selbst rechnet der Ableitungsrechner. Die Ergebnisse sind Modellwerte und ersetzen keine Kostenrechnung.

Grundlage sind die Begriffe von WHK Controlling und das Wirtschaftslexikon der Bundeszentrale für politische Bildung (Duden Wirtschaft, 2016); jahresabhängige Werte gibt es nicht, der Absatzpreis ist deine eigene Annahme.

Die Modellgrenzen sind glatte Kosten, stetig teilbare Mengen und ein von der Menge unabhängiger Preis.

Vertiefung

Beispiele: Grenzkosten aus Kostenpunkten und aus der Kostenfunktion

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Kostenzuwachs 600 € | Mengenänderung 100 Stück | Grenzkosten 6,00 € | Stückkosten 15,00 € und 12,00 € | Preis minus Grenzkosten 6,00 €

Kleine Serie mit 6 € Grenzkosten

Wie sind die Kosten gegeben?
Aus zwei Kostenpunkten
Menge 1 (Ausgangsmenge)
200 Stück
Gesamtkosten bei Menge 1
3.000 €
Menge 2 (neue Menge)
300 Stück

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Kostenzuwachs −4.500 € | Mengenänderung −500 Stück | Grenzkosten 9,00 € | Stückkosten 12,50 € und 13,67 €

Menge sinkt von 2.000 auf 1.500 Stück

Wie sind die Kosten gegeben?
Aus zwei Kostenpunkten
Menge 1 (Ausgangsmenge)
2.000 Stück
Gesamtkosten bei Menge 1
25.000 €
Menge 2 (neue Menge)
1.500 Stück

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Grenzkosten K'(30) 6,00 € | Gesamtkosten 380,00 € | Stückkosten 12,67 € | Betriebsminimum 30 Stück, Preisuntergrenze 6,00 € | Betriebsoptimum 37,22 Stück, Preisuntergrenze 11,89 € | Gewinnmaximum 37,32 Stück mit 3,92 €

Kostenfunktion K(x) = 0,01·x³ − 0,6·x² + 15·x + 200 bei 30 Stück

Wie sind die Kosten gegeben?
Aus der Kostenfunktion K(x)
Koeffizient a (vor x³)
0,01
Koeffizient b (vor x²)
−0,6
Koeffizient c (vor x)
15

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Gewinnmaximale Menge 32,91 Stück | Verlust 136,97 € | Preisuntergrenzen 6,00 € (kurzfristig) und 11,89 € (langfristig)

Dieselbe Funktion bei nur 8 € Absatzpreis

Wie sind die Kosten gegeben?
Aus der Kostenfunktion K(x)
Koeffizient a (vor x³)
0,01
Koeffizient b (vor x²)
−0,6
Koeffizient c (vor x)
15

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Grenzkosten 30,00 € | Gesamtkosten 1.200,00 € | Stückkosten 60,00 € | Betriebsminimum 15 Stück mit 7,50 € | Betriebsoptimum 23,82 Stück mit 57,26 € | gewinnmaximal 21,55 Stück mit 392,08 € Verlust

Kostenfunktion mit 0,1·x³ − 3·x² + 30·x + 1.000 bei 20 Stück

Wie sind die Kosten gegeben?
Aus der Kostenfunktion K(x)
Koeffizient a (vor x³)
0,1
Koeffizient b (vor x²)
−3
Koeffizient c (vor x)
30

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Grenzkosten 15,00 € | Gesamtkosten 650,00 € | Stückkosten 21,67 € | variable Stückkosten 15,00 €

Lineare Kostenfunktion K(x) = 15·x + 200

Wie sind die Kosten gegeben?
Aus der Kostenfunktion K(x)
Koeffizient a (vor x³)
0
Koeffizient b (vor x²)
0
Koeffizient c (vor x)
15

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Rohgewinn-RechnerRohgewinn, Rohgewinnmarge und Aufschlag aus Umsatzerloes und Wareneinsatz berechnen – fuer Handelsbetriebe, Freelancer und Selbststaendige.Optimale-Bestellmenge-RechnerOptimale Bestellmenge berechnen: aus Jahresbedarf, Bestellkosten, Einstandspreis und Lagerhaltungskostensatz Bestellmenge, Bestellhäufigkeit, Bestellabstand und Jahreskosten nach Andler ermitteln, mit Rundung auf Gebinde.Stundenverrechnungssatz-RechnerStundenverrechnungssatz berechnen: Jahresziel, Betriebskosten, Steuerquote und Ausfallzeit eingeben – kostendeckenden Stundensatz und Tagessatz für Selbstständige sofort ermitteln.Kurvendiskussions-RechnerVollstaendige Kurvendiskussion online: Nullstellen, Extrempunkte, Wendepunkte, Ableitungen und Asymptoten einer Funktion berechnen.FTE-RechnerFTE berechnen: Wochenstunden und Mitarbeiterzahl eingeben – Vollzeitäquivalent (Full Time Equivalent) und Auslastung sofort ermitteln.Umsatz-pro-Mitarbeiter-RechnerUmsatz pro Mitarbeiter berechnen: je Kopf und je Vollzeitäquivalent mit Teilzeit und Minijob, Personalkostenquote, Rohertrag je FTE und Vergleich mit dem Umsatz je tätige Person der Wirtschaftsabschnitte (Destatis).KSK-BeitragsrechnerKünstlersozialkasse-Beitrag berechnen: Monatsbeitrag für Renten-, Kranken- und Pflegeversicherung aus dem Jahreseinkommen sowie die Künstlersozialabgabe für Auftraggeber mit Bagatellgrenze.GmbH-Gründungskosten-RechnerGmbH- und UG-Gründungskosten berechnen: Notarkosten nach GNotKG, Registergebühr nach HRegGebV, Musterprotokoll oder individueller Vertrag, Bar- oder Sachgründung und Mindesteinzahlung.ROAS-RechnerROAS berechnen: Werbeumsatz und Werbekosten eingeben, ROAS, ACoS, Break-even-ROAS aus deiner Marge und den Gewinn nach Werbung ermitteln – oder das Budget aus einem Ziel-ROAS planen.NPS-RechnerNPS berechnen: Net Promoter Score aus Antworten je Score oder aus Promotoren, Passiven und Detraktoren, mit 95-%-Konfidenzintervall, Verteilung und Weg zum Ziel-NPS.Lagerzinsen-RechnerLagerzinsen berechnen: aus Anfangs- und Endbestand oder Monatswerten Ø Lagerbestand, Umschlagshäufigkeit, Lagerdauer, Lagerzinssatz und Lagerzinsen ermitteln, mit Kapitalbindungskosten und Tabelle zur Lagerdauer.Build-vs-Buy-RechnerBuild vs. Buy berechnen: Gesamtkosten (TCO) von Eigenentwicklung und Zukauf über 1 bis 15 Jahre mit Wartung, Lizenz und Preissteigerung, Kosten der Verzögerung, Kapitalwert und Break-even nach Jahren.ProvisionsrechnerProvision berechnen aus Umsatz und Satz, den Provisionssatz aus dem Betrag, das Umsatzziel für eine Wunschprovision, Staffelprovisionen stufenweise oder nach Gesamtumsatz sowie Fixum plus Provision, netto und brutto mit Umsatzsteuer.Churn-Rate-RechnerChurn-Rate berechnen: verlorene Kunden durch den Bestand zu Periodenbeginn teilen, Retention, Monats-, Quartals- und Jahreswert, Kundendauer und Kundenwert (CLV) ermitteln – oder den Umsatz-Churn mit Net Revenue Retention aus dem MRR.Customer-Lifetime-Value-RechnerCustomer Lifetime Value berechnen: Deckungsbeitrag, Kundenlebensdauer und Abzinsung zum Kundenwert, dazu LTV:CAC und Amortisation der Kundengewinnung für Handel mit Wiederkauf und Abo.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Kostenverlauf der Beispielfunktion: Die Grenzkosten schneiden die variablen Stückkosten bei 30 Stück (6,00 Euro, Betriebsminimum) und die Stückkosten bei 37,22 Stück (11,89 Euro, Betriebsoptimum); die kleinsten Grenzkosten liegen bei 20 Stück

    Grenzkosten-Rechner: Kostenverlauf mit Betriebsminimum und Betriebsoptimum

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner">
      <img src="https://rechner-portal.de/images/finanzen/grenzkosten-rechner-kostenverlauf.svg"
           alt="Kostenverlauf der Beispielfunktion: Die Grenzkosten schneiden die variablen Stückkosten bei 30 Stück (6,00 Euro, Betriebsminimum) und die Stückkosten bei 37,22 Stück (11,89 Euro, Betriebsoptimum); die kleinsten Grenzkosten liegen bei 20 Stück"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner">Grenzkosten-Rechner: Kostenverlauf mit Betriebsminimum und Betriebsoptimum auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner
  • Gewinn bei gewinnmaximaler Menge nach Absatzpreis: 6 Euro Stillstand mit 200 Euro Verlust, 8 Euro 32,91 Stück mit 136,97 Euro Verlust, 12 Euro 37,32 Stück mit 3,92 Euro Gewinn, 15 Euro 40 Stück mit 120,00 Euro, 18 Euro 42,36 Stück mit 243,61 Euro, 21 Euro 44,49 Stück mit 373,94 Euro

    Gewinn bei gewinnmaximaler Menge nach Absatzpreis von 6 bis 21 Euro

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner">
      <img src="https://rechner-portal.de/images/finanzen/grenzkosten-rechner-preisleiter.svg"
           alt="Gewinn bei gewinnmaximaler Menge nach Absatzpreis: 6 Euro Stillstand mit 200 Euro Verlust, 8 Euro 32,91 Stück mit 136,97 Euro Verlust, 12 Euro 37,32 Stück mit 3,92 Euro Gewinn, 15 Euro 40 Stück mit 120,00 Euro, 18 Euro 42,36 Stück mit 243,61 Euro, 21 Euro 44,49 Stück mit 373,94 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner">Gewinn bei gewinnmaximaler Menge nach Absatzpreis von 6 bis 21 Euro auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner
  • Praxisfall Möbelmanufaktur: 40 Stühle kosten 9600 Euro, 50 Stühle 11400 Euro. Der Zuwachs von 1800 Euro für 10 Stühle ergibt 180 Euro Grenzkosten je Stuhl; der Preis von 220 Euro liegt 40 Euro darüber, obwohl die Stückkosten 228 Euro betragen

    Praxisfall Möbelmanufaktur: Zusatzauftrag über 10 Stühle

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner">
      <img src="https://rechner-portal.de/images/finanzen/grenzkosten-rechner-praxis-moebel.svg"
           alt="Praxisfall Möbelmanufaktur: 40 Stühle kosten 9600 Euro, 50 Stühle 11400 Euro. Der Zuwachs von 1800 Euro für 10 Stühle ergibt 180 Euro Grenzkosten je Stuhl; der Preis von 220 Euro liegt 40 Euro darüber, obwohl die Stückkosten 228 Euro betragen"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner">Praxisfall Möbelmanufaktur: Zusatzauftrag über 10 Stühle auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Grenzkosten als Ableitung der Kostenfunktion, Betriebsminimum, Betriebsoptimum und Preisuntergrenzen nach WHK Controlling (Grenzkostenfunktion, Betriebsminimum); Regel Preis = Grenzkosten nach Duden Wirtschaft von A bis Z, 6. Auflage 2016 (bpb, Stichwort Gewinnmaximierung); Differenzenquotient als Näherung der Ableitung; keine jahresabhängigen Werte, Absatzpreis ist Nutzereingabe

Stand: 2026-10-10

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
10. Oktober 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Grenzkosten-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner

Harvard-Format

Rechner-Portal, 2026. Grenzkosten-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/grenzkosten-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.