Überblick
Umsatzsteuer-Voranmeldung berechnen: Zahllast, Zeitraum und Frist
Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
Die Umsatzsteuer-Voranmeldung (kurz UStVA) ist die regelmäßige Meldung, mit der Unternehmer dem Finanzamt die Umsatzsteuer eines Monats oder Quartals selbst berechnen und die Vorauszahlung leisten (§ 18 Abs. 1 UStG).
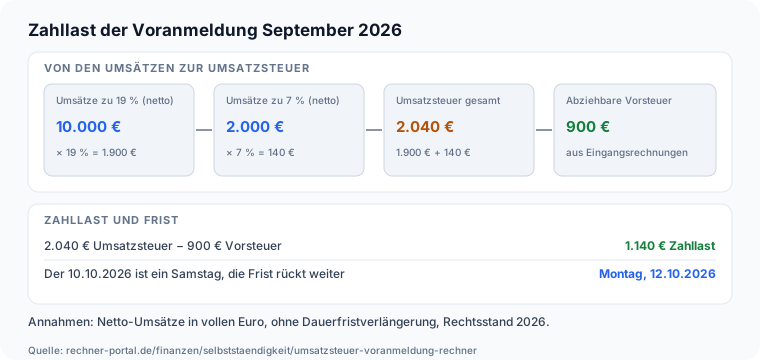
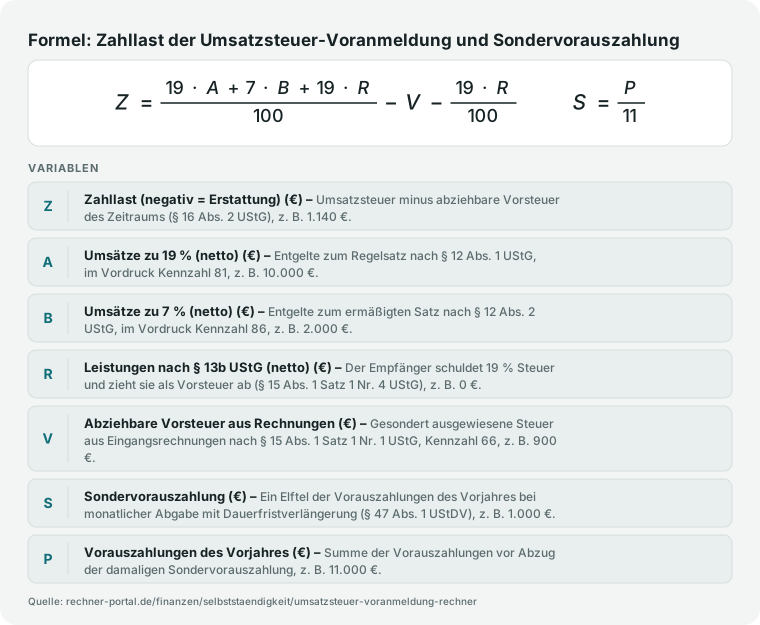
Im Mittelpunkt steht die Zahllast: die Umsatzsteuer auf die eigenen Umsätze abzüglich der abziehbaren Vorsteuer.
Bei 10.000 Euro Umsatz zu 19 Prozent, 2.000 Euro zu 7 Prozent und 900 Euro Vorsteuer sind das 1.140 Euro; für September 2026 ist die Voranmeldung bis Montag, 12.10.2026 fällig.
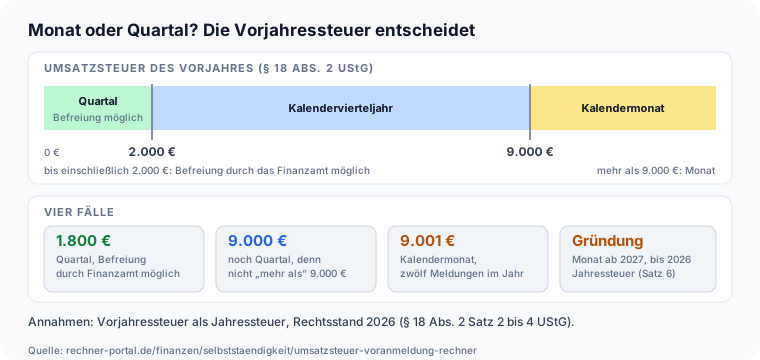
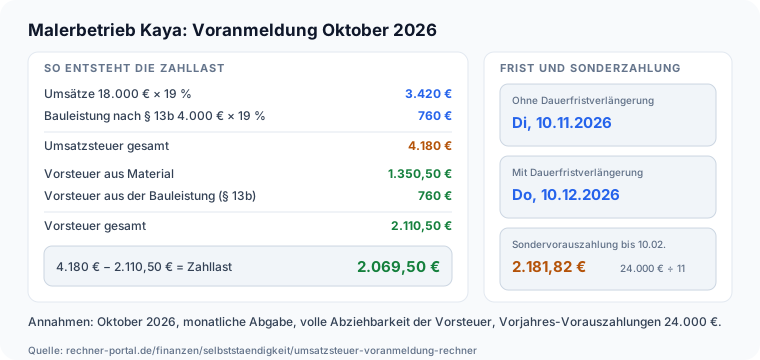
Der Rechner richtet sich an Selbstständige, Gründer und kleine Betriebe mit Regelbesteuerung, die vor der elektronischen Übermittlung über ELSTER wissen wollen, wie hoch die Zahllast ist, ob für sie der Monat oder das Quartal als Voranmeldungszeitraum gilt, wann die Frist endet und was Dauerfristverlängerung und Sondervorauszahlung bedeuten.
Kleinunternehmer nach § 19 UStG geben in der Regel keine Voranmeldung ab. Einen einzelnen Brutto- oder Nettobetrag rechnest du im Mehrwertsteuer-Rechner um, den Jahresgewinn ermittelst du im Einnahmen-Überschuss-Rechner.
Auf Papier gibt das Finanzamt die Voranmeldung nur zur Vermeidung unbilliger Härten frei (§ 18 Abs. 1 Satz 2 UStG).