Überblick
EBITDA und EBIT berechnen: von der GuV zur Kennzahl
Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
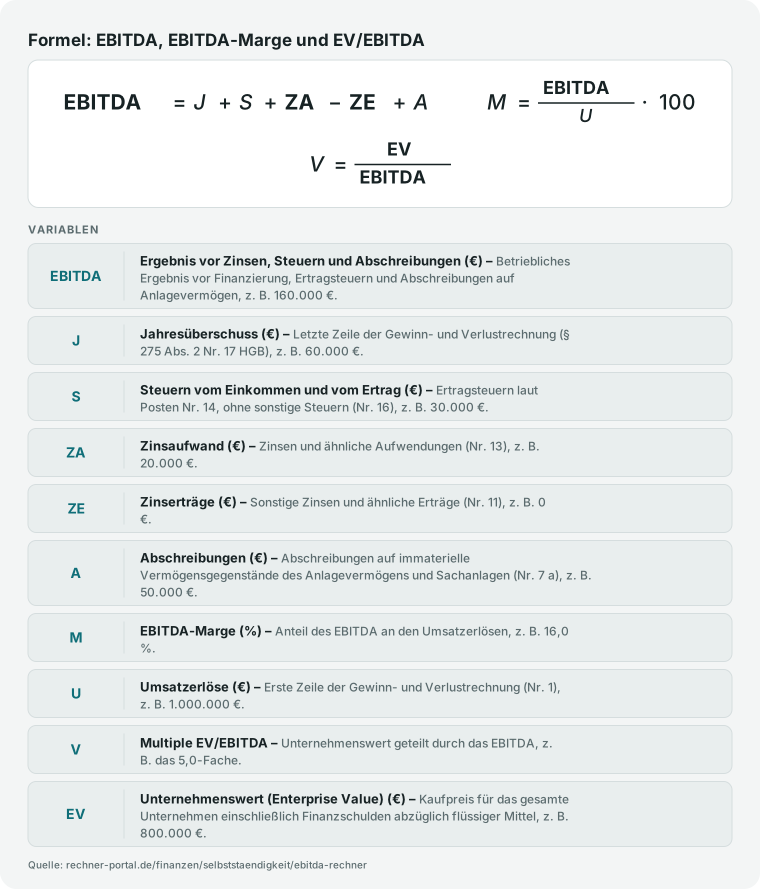
Das EBITDA ist das Ergebnis vor Zinsen, Steuern und Abschreibungen auf Sachanlagen und immaterielle Werte (englisch: Earnings before Interest, Taxes, Depreciation and Amortization). Es zeigt, was ein Unternehmen im laufenden Geschäft verdient, bevor Finanzierung, Ertragsteuern und der Wertverzehr des Anlagevermögens abgezogen werden.
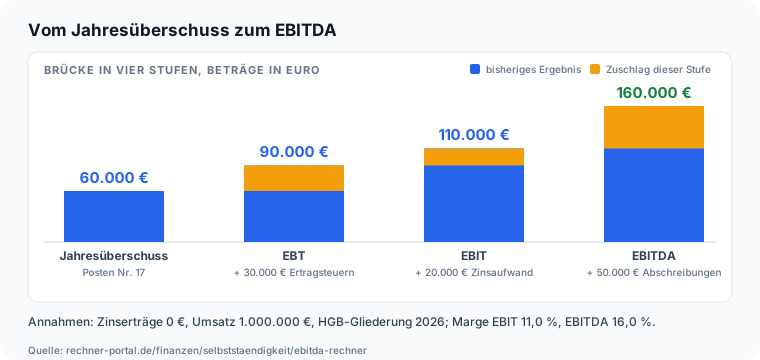
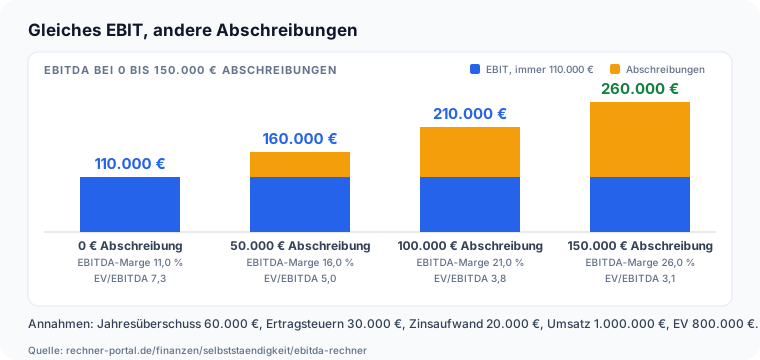
Aus 60.000 Euro Jahresüberschuss, 30.000 Euro Ertragsteuern, 20.000 Euro Zinsaufwand und 50.000 Euro Abschreibungen wird ein EBITDA von 160.000 Euro, bei 1.000.000 Euro Umsatz eine EBITDA-Marge von 16,0 Prozent.
Das EBIT ist dasselbe Ergebnis nach den Abschreibungen (hier 110.000 Euro, EBIT-Marge 11,0 Prozent), das EBT das Ergebnis vor Ertragsteuern (90.000 Euro).
Keine dieser Größen ist eine Zeile der Gewinn- und Verlustrechnung nach § 275 HGB; du leitest sie aus den Posten des Jahresabschlusses ab.
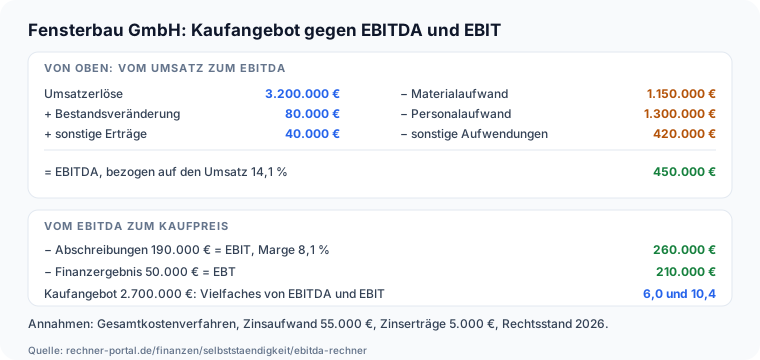
Der Rechner geht beide Wege, von unten ab dem Jahresüberschuss und von oben ab den Umsatzerlösen, und richtet sich an Inhaber, Geschäftsführer, Gründer und Kaufinteressenten, die Kennzahlen für Bankgespräch, Bewertung oder Verkauf brauchen.
Nützlich ist das vor allem dann, wenn ein Kreditgeber nach dem EBITDA fragt, ein Käufer sein Angebot als Vielfaches des EBITDA nennt oder du zwei Geschäftsjahre vergleichen willst, deren Abschreibungen und Zinsen sich stark unterscheiden.