Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
4 Annahmen und 5 Grenzen
Annahmen
- Es geht um ein einziges Produkt oder eine einzige Leistung mit einem festen Verkaufspreis je Stück.
- Die Fixkosten bleiben im betrachteten Zeitraum gleich, die variablen Kosten steigen gleichmäßig mit der Menge.
- Fixkosten, Verkaufspreis und variable Kosten gelten für denselben Zeitraum, in der Regel einen Monat; Preis und Kosten gibst du netto ohne Umsatzsteuer ein.
- Die Eingabegrenzen von 1.000.000 Euro Fixkosten und 100.000 Euro je Stück für Preis und variable Kosten sind redaktionell gesetzt und beruhen auf keiner Norm.
Grenzen
- Bei mehreren Produkten mit unterschiedlichen Deckungsbeiträgen rechnest du jedes Produkt einzeln; ein gemeinsamer Break-Even für das ganze Sortiment ist nicht enthalten.
- Mengenrabatte, Staffelpreise, sprungfixe Kosten und ein Preis, der mit der Menge sinkt, bildet der Rechner nicht ab.
- Steuern und Finanzierungskosten sind nicht enthalten, ein Unternehmerlohn nur, wenn du ihn selbst in die Fixkosten einrechnest. Auch der zeitliche Verlauf der Einnahmen, also die Liquidität, bleibt außen vor.
- Ist der Verkaufspreis nicht höher als die variablen Kosten, entsteht kein Deckungsbeitrag und es gibt keine Gewinnschwelle; der Rechner zeigt dann statt eines Ergebnisses einen Hinweis am Feld „Variable Kosten pro Stück (netto)“.
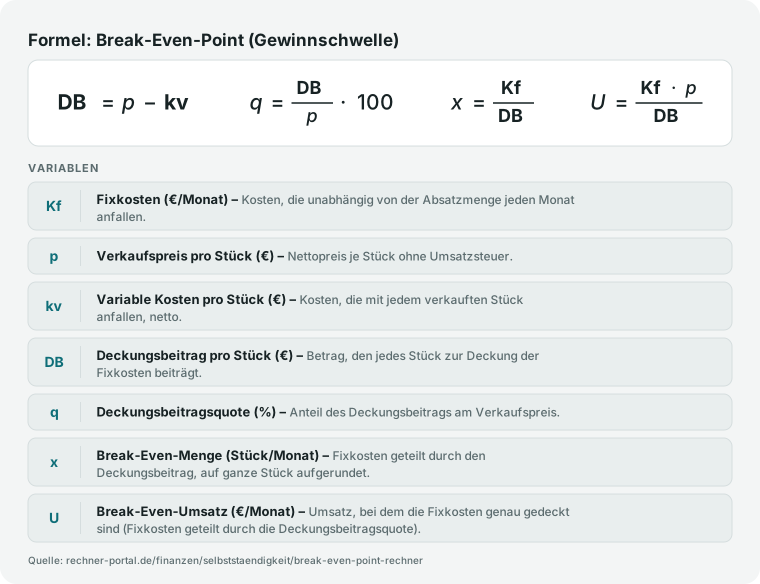
- Die Break-Even-Menge wird auf ganze Stück aufgerundet. Der Break-Even-Umsatz ist Fixkosten geteilt durch die Deckungsbeitragsquote, nicht Menge mal Preis.
Stand der Prüfung: Rechenlogik am 7. November 2026 gegen Gabler Wirtschaftslexikon und welt-der-bwl.de geprüft; die Formeln sind zeitlos und hängen von keinem Rechtsstand ab.