Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
5 Annahmen und 3 Grenzen
Annahmen
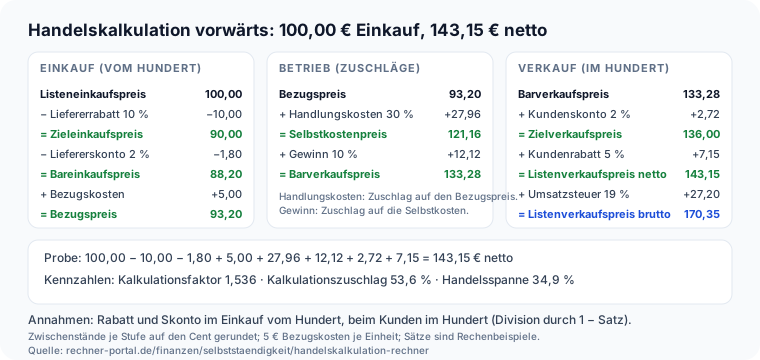
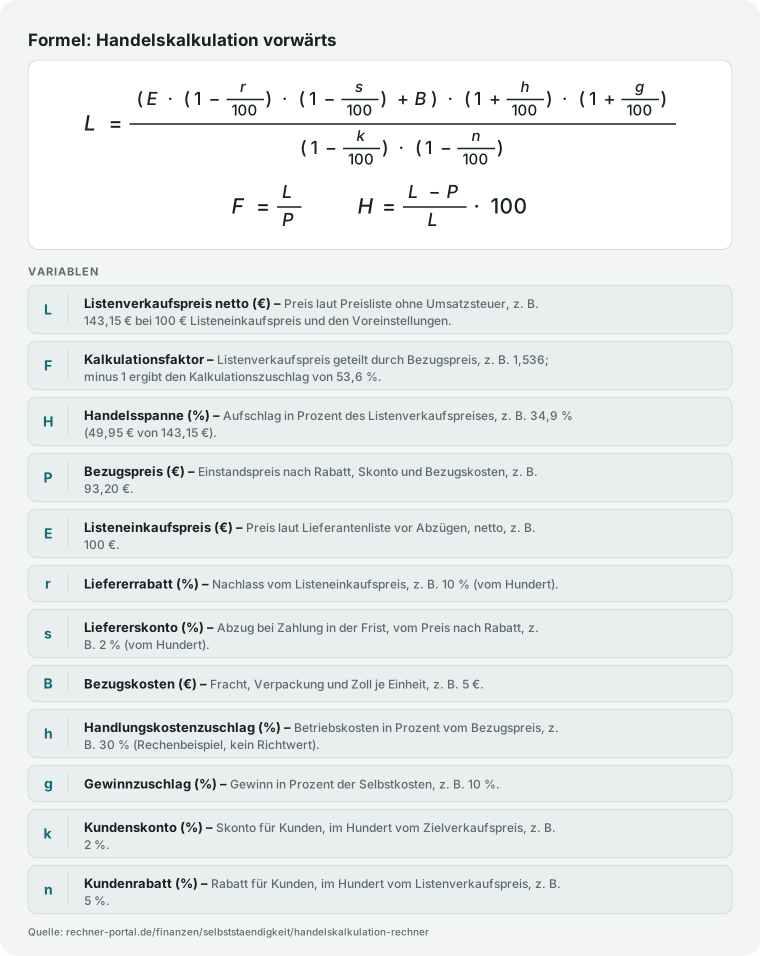
- Alle Preise gelten je Einheit und netto; die Umsatzsteuer wird nur am Ende auf den Listenverkaufspreis aufgeschlagen und geht nicht in Selbstkosten oder Gewinn ein.
- Liefererrabatt und Liefererskonto werden vom Hundert gerechnet: Der Rabatt bezieht sich auf den Listeneinkaufspreis, das Skonto auf den Zieleinkaufspreis nach Rabatt.
- Kundenskonto und Kundenrabatt werden im Hundert gerechnet: Die Prozentsätze beziehen sich auf den jeweils höheren Preis danach, es wird durch (1 minus Satz) geteilt.
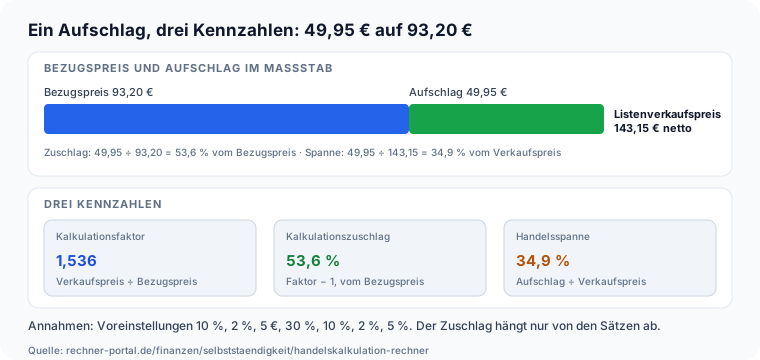
- Handlungskostenzuschlag und Gewinnzuschlag sind Zuschläge auf den Bezugspreis bzw. die Selbstkosten; die vorbelegten 30 und 10 Prozent sind Rechenbeispiele, keine Branchenwerte.
- Zwischenstände werden intern ungerundet geführt und je Stufe auf den Cent gerundet angezeigt; die Zeilenbeträge sind Differenzen der gerundeten Stände, die Summenprobe geht auf den Cent auf.
Grenzen
- Der Handlungskostenzuschlag ist ein Durchschnittswert für das ganze Sortiment; Artikel mit hohem Lager- oder Beratungsaufwand tragen in Wirklichkeit mehr Kosten, als der Zuschlag ansetzt.
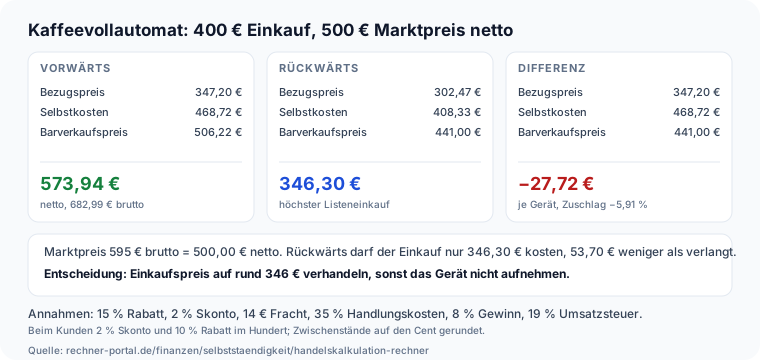
- Die Handelskalkulation ist ein Kostenaufschlagsverfahren: Sie fragt nicht, welchen Preis Kunden bei diesem Artikel akzeptieren, und ersetzt keine Marktpreisprüfung.
- Provisionen für Vertreter, Gebühren der Verkaufsplattform und Retouren sind nicht eigens enthalten; sie gehören in die Handlungskosten oder in den Kundenrabatt.
Stand der Prüfung: Kalkulationsschema nach KMK-Rahmenlehrplan Einzelhandel und Umsatzsteuersätze nach § 12 UStG am 08.10.2026 geprüft.