Praxisfall Gastronomiebetrieb: Ein Imbissbetreiber will prüfen, ob sein Laden profitabel arbeitet.
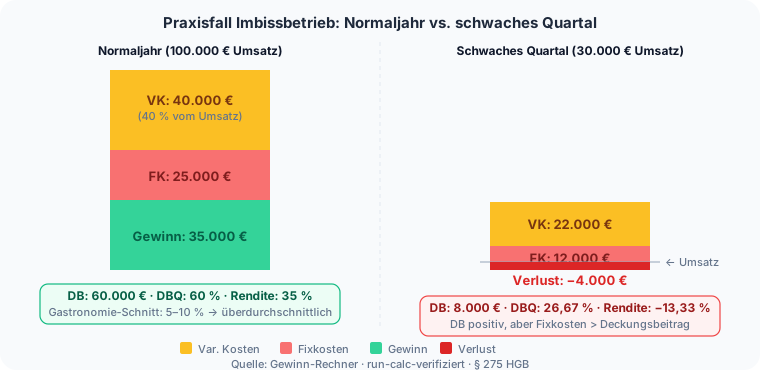
Im vergangenen Jahr hat er 100.000 Euro netto umgesetzt; die variablen Kosten für Zutaten, Verpackung und Lieferfahrten lagen bei 40.000 Euro, die Fixkosten für Miete, Personal und Versicherung bei 25.000 Euro.
Eingaben im Rechner (Gewinn-Modus): Umsatz 100.000 Euro, variable Kosten 40.000 Euro (absolut), Fixkosten 25.000 Euro, Zeitraum Jahr.
Ergebnis: Gewinn 35.000 Euro, Deckungsbeitrag 60.000 Euro, Umsatzrendite 35 Prozent, Deckungsbeitragsquote 60 Prozent.
Die Umsatzrendite von 35 Prozent liegt deutlich über dem Branchenschnitt der Gastronomie von typischerweise 5 bis 10 Prozent — ein Hinweis darauf, dass die Fixkosten besonders niedrig gehalten werden oder der Standort einen überdurchschnittlichen Umsatz ermöglicht.
Der Deckungsbeitrag von 60.000 Euro zeigt, dass nach Abzug der variablen Kosten ein komfortabler Puffer für die 25.000 Euro Fixkosten verbleibt.
Als nächsten Schritt rechnet der Betreiber ein Negativszenario: Umsatz 30.000 Euro (schwaches Quartal, hochgerechnet), variable Kosten 22.000 Euro, Fixkosten 12.000 Euro.
Ergebnis: Gewinn −4.000 Euro, Deckungsbeitrag 8.000 Euro, Umsatzrendite −13,33 Prozent, Deckungsbeitragsquote 26,67 Prozent.
Der Deckungsbeitrag bleibt zwar positiv — jeder Verkauf trägt etwas zur Fixkostendeckung bei —, doch er reicht nicht, die 12.000 Euro Fixkosten vollständig aufzufangen.
Der Vergleich beider Szenarien macht sichtbar, ab welcher Umsatzschwelle der Betrieb in die Verlustzone rutscht.
Diese Information hilft, rechtzeitig Gegenmaßnahmen einzuleiten: Fixkosten senken, Preise anpassen oder das Absatzvolumen gezielt steigern, bevor sich der Verlust verfestigt.
Beide Szenarien zusammen liefern eine belastbare Bandbreite für Liquiditätsplanung und Preiskalkulation.