Zum Hauptinhalt springen

IHK-Beitrag berechnen: Grundbeitrag, Umlage, Befreiung

FinanzenStand Noch keine Bewertung
€
€
%
Anzeige

Kurzantwort

Der IHK-Beitrag-Rechner berechnet den Jahresbeitrag zur Industrie- und Handelskammer als Grundbeitrag plus Umlage nach § 3 Abs. 3 IHKG und prüft vorher die Beitragsfreistellung für Kleingewerbe bis 5.200 Euro Gewerbeertrag und die Gründerbefreiung. Bei einem Gewerbeertrag von 60.000 Euro, 150 Euro Grundbeitrag und 0,2 Prozent Umlagesatz beträgt die Bemessungsgrundlage 44.660 Euro, die Umlage 89 Euro und der Beitrag 239 Euro. Grundbeitrag und Umlagesatz setzt jede IHK selbst fest; sie sind Eingaben aus dem Beitragsbescheid und mit Beispielwerten vorbelegt. Rechtsstand 2026; der Rechner ersetzt weder den Beitragsbescheid noch eine Beratung.

IHK-Beitrag berechnen: Grundbeitrag plus Umlage aus dem Gewerbeertrag, mit Freibetrag

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

IHK-Beitrag berechnen: Grundbeitrag, Umlage und Befreiung

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der IHK-Beitrag ist die jährliche Pflichtabgabe, die Gewerbetreibende an ihre Industrie- und Handelskammer zahlen. Er besteht nach § 3 Abs.

3 IHKG aus zwei Teilen: dem Grundbeitrag, den die Kammer nach Rechtsform und Gewerbeertrag staffelt, und der Umlage, einem Prozentsatz vom Gewerbeertrag.

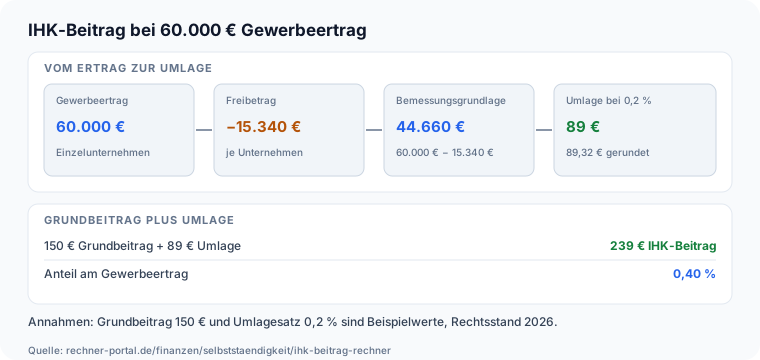
Bei 60.000 Euro Gewerbeertrag, 150 Euro Grundbeitrag und 0,2 Prozent Umlagesatz sind das 239 Euro: Die Umlage wird nicht auf 60.000, sondern auf 44.660 Euro berechnet, weil bei natürlichen Personen und Personengesellschaften ein Freibetrag von 15.340 Euro abgeht.

Der Rechner richtet sich an Einzelunternehmer, Kleingewerbetreibende, Gründer und Geschäftsführer kleiner Gesellschaften, die ihren Beitragsbescheid nachprüfen oder den Beitrag vorab einplanen wollen.

Er prüft zuerst, ob du überhaupt zahlst: Wer nicht im Handelsregister steht, ist bis 5.200 Euro Gewerbeertrag freigestellt, und Gründer sind in den ersten Jahren ganz oder teilweise befreit.

Grundbeitrag und Umlagesatz setzt jede Kammer selbst fest, du trägst sie aus deinem Bescheid ein. Die Gewerbesteuer rechnest du getrennt im Gewerbesteuer-Rechner.

Handwerksbetriebe gehören mit ihrem handwerklichen Teil zur Handwerkskammer und nur mit einem nichthandwerklichen Betriebsteil zur IHK (§ 2 Abs. 3 IHKG).
Eingaben

Rechtsform, Gewerbeertrag und Kammer-Sätze richtig eintragen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Wähle zuerst die Rechtsform, denn sie steuert zwei Regeln: Nur Einzelunternehmen und Personengesellschaften ohne Handelsregister-Eintrag können bis 5.200 Euro freigestellt sein, und nur Kapitalgesellschaften rechnen die Umlage ohne Freibetrag. Als Gewerbeertrag trägst du den Wert aus dem Gewerbesteuer-Messbescheid ein, bei Betrieben ohne festgesetzten Messbetrag den Gewinn aus Gewerbebetrieb aus der Steuererklärung.

Ein Verlust ist erlaubt und wird mit Minus eingegeben. Die Kammer rechnet zunächst mit dem letzten bekannten Wert, dein Ergebnis des Jahres kann abweichen. Die Auswahl zur Betriebseröffnung erscheint nur beim Einzelunternehmen ohne Handelsregister.

Wähle eine Stufe nur, wenn du in den fünf Wirtschaftsjahren davor keine Einkünfte aus Gewerbe, selbstständiger Arbeit oder Land- und Forstwirtschaft hattest und an keiner Kapitalgesellschaft zu mehr als einem Zehntel beteiligt warst.

Grundbeitrag und Umlagesatz stehen im Beitragsbescheid oder in der Wirtschaftssatzung deiner IHK. Die Vorbelegung mit 150 Euro und 0,14 Prozent ist nur ein Beispielwert: Die Umlagesätze in sieben Satzungen für 2026 reichen von 0,062 bis 0,20 Prozent.

Berechnung

Befreiung, Freibetrag, Umlage und Grundbeitrag: so wird gerechnet

Verstehe den Formelweg.

Der Rechner geht in vier Schritten vor. Erstens prüft er die Befreiung: Ohne Handelsregister-Eintrag und bei höchstens 5.200 Euro Gewerbeertrag entfällt der Beitrag ganz; bei Gründern entfallen im 1. und 2. Jahr Grundbeitrag und Umlage, im 3. und 4.

Jahr nur die Umlage, jeweils bis 25.000 Euro Ertrag. Zweitens bildet er die Bemessungsgrundlage der Umlage: Gewerbeertrag minus 15.340 Euro Freibetrag, nie weniger als 0 Euro; bei Kapitalgesellschaften ohne Abzug.

Drittens gilt Umlage = Bemessungsgrundlage × Umlagesatz. Viertens ist der Beitrag der Grundbeitrag plus die Umlage. Im Standardfall (e.

K., 40.000 Euro Gewerbeertrag, 150 Euro Grundbeitrag, 0,14 Prozent) sind das 40.000 − 15.340 = 24.660 Euro, 24.660 × 0,14 % = 34,52 Euro, gerundet 35 Euro, und 150 + 35 = 185 Euro. Das sind 0,46 Prozent vom Ertrag.

Die Umlage wird kaufmännisch auf volle Euro gerundet und erst dann zum Grundbeitrag addiert, damit die Summe auf den Euro aufgeht; deine Kammer kann anders runden und um bis zu 1 Euro abweichen.

Die Gründerstufen schaltest du über die Auswahl zur Betriebseröffnung: Stufe 1 und 2 setzen Grundbeitrag und Umlage auf 0 Euro, Stufe 3 und 4 nur die Umlage. Übersteigt der Ertrag 25.000 Euro, rechnet der Rechner mit der normalen Veranlagung weiter.

Bei einem Verlust oder einem Ertrag unter dem Freibetrag ist die Bemessungsgrundlage 0 Euro und damit die Umlage 0 Euro; es bleibt der Grundbeitrag, soweit keine Befreiung greift. Rechenweg des IHK-Beitrags bei 60.000 Euro Gewerbeertrag: minus 15.340 Euro Freibetrag, 44.660 Euro mal 0,2 Prozent gleich 89 Euro Umlage, plus 150 Euro Grundbeitrag gleich 239 Euro

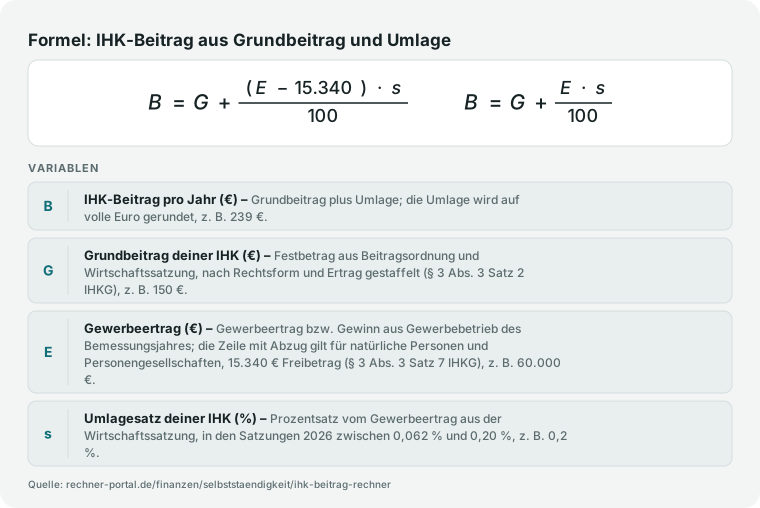
IHK-Beitrag B gleich Grundbeitrag G plus Klammer Gewerbeertrag E minus 15.340 Euro mal Umlagesatz s durch 100; bei Kapitalgesellschaften ohne den Freibetrag.
IHK-Beitrag = Grundbeitrag plus Umlage; die Umlage berechnet sich vom Gewerbeertrag nach Abzug des Freibetrags von 15.340 € (natürliche Personen und Personengesellschaften), bei Kapitalgesellschaften vom vollen Ertrag (§ 3 Abs. 3 IHKG).

Nachschlagen

IHK-Beitrag nach Gewerbeertrag und Rechtsform: Beispiel mit 150 Euro Grundbeitrag

Die Tabelle rechnet fünf Gewerbeerträge für die fünf Rechtsformen des Rechners durch, mit dem Beispiel-Grundbeitrag von 150 Euro und dem Beispiel-Umlagesatz von 0,14 Prozent. Sie zeigt vor allem, wo die Befreiung greift und wo nicht; die Höhe in deiner Kammer hängt von deren Grundbeitrags-Staffel und Umlagesatz ab. In Klammern stehen Grundbeitrag und Umlage.

IHK-Jahresbeitrag in Euro (Grundbeitrag + Umlage) je Gewerbeertrag und Rechtsform, gerechnet mit der Funktion des Rechners
GewerbeertragEinzelunternehmen ohne HandelsregisterPersonengesellschaft ohne Handelsregister (GbR)e. K.OHG, KGGmbH, UG, AG
5.000 €0 € (befreit)0 € (befreit)150 € (150 + 0)150 € (150 + 0)157 € (150 + 7)
15.000 €150 € (150 + 0)150 € (150 + 0)150 € (150 + 0)150 € (150 + 0)171 € (150 + 21)
30.000 €171 € (150 + 21)171 € (150 + 21)171 € (150 + 21)171 € (150 + 21)192 € (150 + 42)
60.000 €213 € (150 + 63)213 € (150 + 63)213 € (150 + 63)213 € (150 + 63)234 € (150 + 84)
120.000 €297 € (150 + 147)297 € (150 + 147)297 € (150 + 147)297 € (150 + 147)318 € (150 + 168)

Befreit sind nur nicht eingetragene natürliche Personen und Personengesellschaften bis 5.200 Euro Gewerbeertrag (§ 3 Abs. 3 Satz 3 IHKG). Der Freibetrag von 15.340 Euro mindert die Bemessungsgrundlage der Umlage bei natürlichen Personen und Personengesellschaften, nicht bei Kapitalgesellschaften. Deshalb zahlt die GmbH bei 30.000 Euro Ertrag Umlage auf alle 30.000 Euro, der e. K. nur auf 14.660 Euro. Der Grundbeitrag ist in dieser Tabelle für alle Zeilen gleich, in der Beitragsordnung vieler Kammern steigt er mit dem Ertrag.

Gründerbefreiung beim IHK-Beitrag: was im 1. bis 4. Jahr entfällt

Die Tabelle gilt für Einzelunternehmer ohne Handelsregister-Eintrag, die die Voraussetzungen der Gründerbefreiung erfüllen, mit 150 Euro Grundbeitrag und 0,14 Prozent Umlagesatz als Beispielwerten. Die Spalten zeigen drei Gewerbeerträge um die Gründergrenze von 25.000 Euro.

IHK-Beitrag eines Einzelunternehmers ohne Handelsregister im 1. bis 5. Jahr nach der Betriebseröffnung
Jahr nach der BetriebseröffnungGewerbeertrag 15.000 €Gewerbeertrag 25.000 €Gewerbeertrag 30.000 €
1. Jahr (Jahr der Betriebseröffnung)0 € (befreit)0 € (befreit)171 € (150 + 21)
2. Jahr0 € (befreit)0 € (befreit)171 € (150 + 21)
3. Jahr150 € (nur Grundbeitrag)150 € (nur Grundbeitrag)171 € (150 + 21)
4. Jahr150 € (nur Grundbeitrag)150 € (nur Grundbeitrag)171 € (150 + 21)
Ab dem 5. Jahr150 € (150 + 0)164 € (150 + 14)171 € (150 + 21)

Im Jahr der Betriebseröffnung und im Folgejahr entfallen Grundbeitrag und Umlage, im dritten und vierten Jahr nur die Umlage, jeweils bei einem Gewerbeertrag bis 25.000 Euro (§ 3 Abs. 3 Satz 4 IHKG). Wer 30.000 Euro erreicht, verliert die Gründerbefreiung ganz und zahlt wie alle anderen. Voraussetzung ist außerdem, dass in den fünf Wirtschaftsjahren vor der Eröffnung keine Einkünfte aus Land- und Forstwirtschaft, Gewerbebetrieb oder selbstständiger Arbeit erzielt wurden und keine Beteiligung von mehr als einem Zehntel an einer Kapitalgesellschaft bestand.

Umlagesätze 2026 in sieben IHK-Wirtschaftssatzungen im Vergleich

Der Umlagesatz ist die Stellschraube, an der sich der IHK-Beitrag zwischen den Kammern am stärksten unterscheidet. Die Tabelle nennt den Satz aus sieben Wirtschaftssatzungen für 2026 und rechnet daraus die Umlage für einen e. K. mit 60.000 Euro Gewerbeertrag; der Grundbeitrag kommt hinzu und ist in jeder Beitragsordnung anders gestaffelt.

Umlagesatz laut Wirtschaftssatzung 2026 und daraus die Umlage bei 60.000 Euro Gewerbeertrag (e. K., nach Freibetrag 15.340 Euro)
KammerBeschluss der VollversammlungUmlagesatz (%)Umlage bei 60.000 € (€)
IHK Hannover01.12.20250,06228
IHK Pfalz20.11.20250,10045
IHK Rhein-Neckar10.12.20250,12054
IHK Aschaffenburg02.12.20250,14063
IHK Frankfurt am Main10.12.20250,14063
IHK Schwarzwald-Baar-Heuberg10.12.20250,20089
IHK für Essen, Mülheim an der Ruhr, Oberhausen20.11.20250,20089

Quelle: Wirtschaftssatzungen der genannten Kammern für das Geschäftsjahr 2026 (Bemessungsjahr 2026), am 09.10.2026 gelesen. Die Werte sind eine Auswahl und kein Durchschnitt aller Kammern; maßgeblich ist immer die Satzung und der Beitragsbescheid deiner eigenen IHK. Die Umlage ist auf volle Euro gerundet.

Expertenmodus

Häufige Fragen zum IHK-Beitrag

Spezielle Fragen geklärt. Tiefer verstehen.

Wer gehört zur IHK und zahlt Beitrag?

Zur Industrie- und Handelskammer gehören Gewerbetreibende, die zur Gewerbesteuer veranlagt sind und im Kammerbezirk eine Betriebsstätte unterhalten (§ 2 Abs. 1 IHKG).

Das gilt für Einzelunternehmer, Personengesellschaften und Kapitalgesellschaften gleichermaßen, unabhängig davon, ob du dich bewusst angemeldet hast.

Freiberufler wie Ärzte, Architekten oder Rechtsanwälte gehören nur dazu, wenn sie im Handelsregister eingetragen sind (§ 2 Abs. 2 IHKG); reine Landwirte ebenso.

Zugehörigkeit heißt noch nicht Zahlung: Nicht eingetragene Gewerbetreibende sind bis 5.200 Euro Gewerbeertrag vom Beitrag freigestellt, Gründer in den ersten Jahren ganz oder teilweise.

Wer darüber liegt, zahlt Grundbeitrag plus Umlage, bei 40.000 Euro Ertrag, 150 Euro Grundbeitrag und 0,14 Prozent Umlagesatz zum Beispiel 185 Euro.

Hast du Zweifel an deiner Zugehörigkeit, etwa als Freiberufler mit gewerblicher Nebentätigkeit, frage die Kammer und lasse dir die Veranlagung im Beitragsbescheid begründen.

Die Zugehörigkeit selbst kostet nichts; erst die Veranlagung im Bescheid legt fest, ob und wie viel du zahlst.

Bis 5.200 Euro Gewerbeertrag: Wer zahlt keinen IHK-Beitrag?

Vom Beitrag freigestellt sind nach § 3 Abs. 3 Satz 3 IHKG natürliche Personen und Personengesellschaften, die nicht im Handelsregister eingetragen sind, soweit ihr Gewerbeertrag 5.200 Euro nicht übersteigt.

Maßgeblich ist der Gewerbeertrag nach dem Gewerbesteuergesetz, bei fehlendem Messbetrag der Gewinn aus Gewerbebetrieb.

Das trifft typische Kleingewerbe und Nebenerwerbe: Bei 4.800 Euro zahlst du 0 Euro, bei genau 5.200 Euro ebenfalls, bei 5.201 Euro aber den Grundbeitrag deiner Kammer. Die Grenze ist keine Staffel, sondern eine Schwelle.

Wichtig: Die Freistellung hängt am fehlenden Handelsregister-Eintrag, nicht an der Kleinunternehmerregelung der Umsatzsteuer. Ein e. K. mit 4.800 Euro Ertrag zahlt den Grundbeitrag, und eine GmbH ist nie freigestellt.

Die Vollversammlung einer Kammer kann die Grenze senken, wenn weniger als 55 Prozent der Gewerbetreibenden Beitrag zahlen würden; in den sieben gelesenen Satzungen 2026 gilt die Grenze von 5.200 Euro unverändert.

Gib den Ertrag deshalb genau ein, denn ein einziger Euro über der Schwelle löst den vollen Grundbeitrag aus.

Wie wirkt der Freibetrag von 15.340 Euro auf die Umlage?

Bei natürlichen Personen und Personengesellschaften wird die Bemessungsgrundlage der Umlage einmal um 15.340 Euro gekürzt (§ 3 Abs. 3 IHKG); die Satzungen sprechen vom Freibetrag „für das Unternehmen“.

Bei 60.000 Euro Gewerbeertrag und 0,2 Prozent Umlagesatz rechnest du also nicht 60.000 × 0,2 % = 120 Euro, sondern 44.660 × 0,2 % = 89,32 Euro, gerundet 89 Euro.

Liegt der Ertrag bei oder unter 15.340 Euro, ist die Umlage 0 Euro und es bleibt der Grundbeitrag; bei 15.341 Euro beträgt die Bemessungsgrundlage 1 Euro. Der Freibetrag gilt je Unternehmen, nicht je Gesellschafter.

Kapitalgesellschaften erhalten ihn nicht: Eine GmbH mit 40.000 Euro Ertrag und 0,14 Prozent zahlt 56 Euro Umlage, ein e. K. mit demselben Ertrag nur 35 Euro.

Ob dein Umlagesatz 0,062 Prozent wie in Hannover oder 0,20 Prozent wie in Essen beträgt, steht in deiner Wirtschaftssatzung und im Bescheid, nicht im Gesetz.

Wie lange gilt die Gründerbefreiung bei der IHK?

Nicht eingetragene natürliche Personen sind im Jahr der Betriebseröffnung und im Folgejahr von Umlage und Grundbeitrag befreit, im dritten und vierten Jahr nur von der Umlage, jeweils wenn ihr Gewerbeertrag 25.000 Euro nicht übersteigt (§ 3 Abs. 3 Satz 4 IHKG).

Das Gesetz macht dafür zwei Voraussetzungen: In den fünf Wirtschaftsjahren vor der Eröffnung dürfen keine Einkünfte aus Land- und Forstwirtschaft, Gewerbebetrieb oder selbstständiger Arbeit erzielt worden sein, und du darfst an keiner Kapitalgesellschaft zu mehr als einem Zehntel beteiligt gewesen sein.

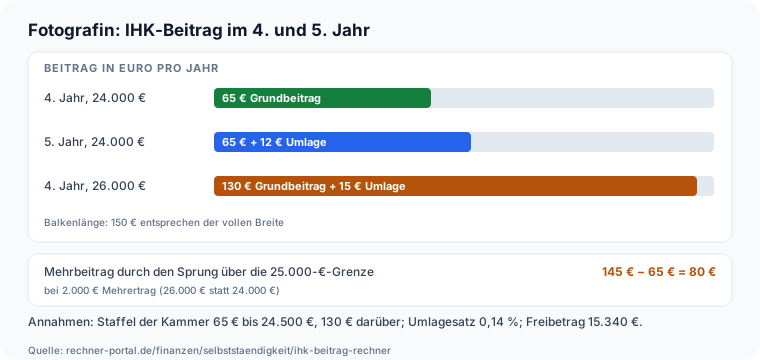
Im 4. Jahr zahlst du bei 24.000 Euro Ertrag und 65 Euro Grundbeitrag also 65 Euro, nicht 0 Euro. Überschreitest du 25.000 Euro, entfällt die Befreiung vollständig: Bei 26.000 Euro und 130 Euro Grundbeitrag sind es 145 Euro. Gründer als e.

K. oder GmbH sind nicht befreit, weil sie im Handelsregister stehen. Notiere das Jahr der Betriebseröffnung aus deiner Gewerbeanmeldung, damit du die Stufe im Rechner richtig wählst.

Welcher Gewerbeertrag zählt für den IHK-Beitrag?

Bemessungsgrundlage ist der Gewerbeertrag nach dem Gewerbesteuergesetz, wenn für das Bemessungsjahr ein Gewerbesteuermessbetrag festgesetzt wird; andernfalls zählt der nach Einkommen- oder Körperschaftsteuergesetz ermittelte Gewinn aus Gewerbebetrieb (§ 3 Abs. 3 IHKG).

Das ist im Kern das Ergebnis nach Betriebsausgaben, nicht der Umsatz: Wer 80.000 Euro einnimmt und 50.000 Euro ausgibt, liegt grob bei 30.000 Euro. Ein Verlust zählt als negativer Ertrag, die Umlage entfällt, der Grundbeitrag bleibt.

Weil der Ertrag des laufenden Jahres erst nach dem Steuerbescheid feststeht, setzen die Kammern den Beitrag meist vorläufig auf Basis des zuletzt bekannten Werts fest und berichtigen später: Zu viel gezahlte Beträge werden erstattet, zu wenig erhobene nachgefordert.

Sinkt dein Ertrag deutlich, melde ihn der Kammer, damit die Vorauszahlung angepasst werden kann, und trage im Rechner den Wert aus deinem Messbescheid bzw. deiner Steuererklärung ein.

Zur Auskunft über die Berechnungsgrundlagen bist du nach § 3 Abs. 3 IHKG verpflichtet; die Kammer darf dafür auch Geschäftsunterlagen einsehen.

Warum weicht mein Beitragsbescheid vom Ergebnis ab?

Der Rechner bildet das Grundmodell des § 3 Abs. 3 IHKG ab, deine Kammer rechnet nach ihrer Beitragsordnung.

Häufige Gründe für Abweichungen: Der Grundbeitrag ist nach Ertrag gestaffelt, im Rechner trägst du nur einen Betrag ein; große Unternehmen zahlen nach Umsatz, Bilanzsumme oder Beschäftigten einen erhöhten Grundbeitrag, in den Satzungen zwischen 3.500 und 100.000 Euro; Komplementär-GmbHs, Apotheken und Freiberufler mit weiterer Kammerzugehörigkeit haben Ermäßigungen oder Teilbemessung (§ 3 Abs. 3 und 4 IHKG); mehrere Betriebsstätten werden nach Zerlegungsanteilen aufgeteilt; Lastschriftzahler erhalten teils Rabatt, in Hannover 10 Euro.

Außerdem kann die Rundung um bis zu 1 Euro abweichen, und der Bescheid beruht oft auf einem älteren Ertrag.

Vergleiche zuerst Bemessungsgrundlage und Umlagesatz im Bescheid mit deinen Eingaben; stimmen beide, liegt der Unterschied beim Grundbeitrag, den du in der Beitragsordnung nachschlägst.

Notiere die Abweichung in Euro, bevor du bei der Kammer nachfragst, das beschleunigt die Klärung.

Warum zahlt die GmbH Umlage auf den vollen Ertrag?

Der Freibetrag von 15.340 Euro steht im Gesetz nur für natürliche Personen und Personengesellschaften (§ 3 Abs. 3 IHKG). Kapitalgesellschaften wie GmbH, UG oder AG sind juristische Personen und rechnen die Umlage vom ersten Euro Gewerbeertrag.

Dazu kommt, dass die Freistellung bis 5.200 Euro ebenfalls nur nicht eingetragenen natürlichen Personen und Personengesellschaften zusteht, die GmbH steht immer im Handelsregister.

Bei 40.000 Euro Ertrag, 150 Euro Grundbeitrag und 0,14 Prozent Umlagesatz kommt die GmbH auf 206 Euro (150 + 56), der e. K. auf 185 Euro (150 + 35). Bei 5.000 Euro Ertrag zahlt die GmbH 157 Euro, ein Einzelunternehmen ohne Handelsregister gar nichts.

Der Abstand wächst mit dem Ertrag nicht, sondern bleibt bei 15.340 × Umlagesatz stehen, hier 21 Euro.

Die Rechtsformwahl sollte deshalb kaum am IHK-Beitrag hängen, sondern an Haftung und Steuern; nimm die Beitragsunterschiede nur als einen Posten in die Gesamtrechnung auf.

Zahlt ein Handwerksbetrieb IHK-Beitrag?

Für den handwerklichen Teil gehört er zur Handwerkskammer, nicht zur IHK.

Betriebe, die in der Handwerksrolle oder im Verzeichnis der zulassungsfreien Handwerke stehen, gehören nach § 2 Abs. 3 IHKG nur mit ihrem nichthandwerklichen Betriebsteil zur IHK.

Beitragspflichtig sind sie dort nach § 3 Abs. 4 IHKG, wenn der Umsatz dieses nichthandwerklichen Teils 130.000 Euro übersteigt und das Gewerbe einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb erfordert.

Ein Elektrobetrieb, der neben der Installation für 150.000 Euro Handelsware an Endkunden verkauft, kann damit zusätzlich IHK-Beitrag schulden. Wie der gemischte Betrieb im Einzelnen veranlagt wird, regelt die Beitragsordnung der Kammer.

Der Rechner rechnet nur den Beitrag zur IHK und berücksichtigt weder die Aufteilung nach Betriebsteilen noch den Beitrag zur Handwerkskammer; frage bei der zuständigen Kammer nach der Veranlagung, wenn dein Betrieb beide Bereiche umfasst.

Maßgeblich ist die Eintragung in der Handwerksrolle, nicht die Selbstbezeichnung als Handwerker; Händler und Dienstleister ohne Eintrag zahlen wie jeder andere Gewerbetreibende.

Hinweise

IHK-Beitrag einordnen: Befreiungsstatus, Quote und Nachberechnung

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst den Befreiungsstatus, dann den Beitrag. Im Standardfall lautet er „Beitragspflichtig“, weil ein e.

K. im Handelsregister steht; dort gibt es keine Freistellung, auch nicht bei Verlust. Ein Verlust von −10.000 Euro ändert nur die Umlage: Sie fällt auf 0 Euro, es bleibt der Grundbeitrag von 150 Euro.

Bei einem Einzelunternehmen ohne Eintrag zeigt schon 5.201 statt 5.200 Euro Ertrag den Unterschied zwischen 0 und 150 Euro Beitrag: Die Grenze ist eine Schwelle, keine Staffel. Vergleiche danach die Quote.

185 Euro bei 40.000 Euro Ertrag sind 0,46 Prozent; bei 5.201 Euro Ertrag sind 150 Euro Grundbeitrag dagegen 2,88 Prozent. Kleine Betriebe tragen den Grundbeitrag also schwerer als die Umlage.

Ordne danach den Umlagesatz ein: Bei 60.000 Euro Ertrag ergibt 0,062 Prozent 28 Euro Umlage, 0,14 Prozent 63 Euro und 0,20 Prozent 89 Euro (Wirtschaftssatzungen 2026 von Hannover, Aschaffenburg und Essen).

Der Satz deiner Kammer bestimmt die Umlage also stärker als der Gewerbeertrag.

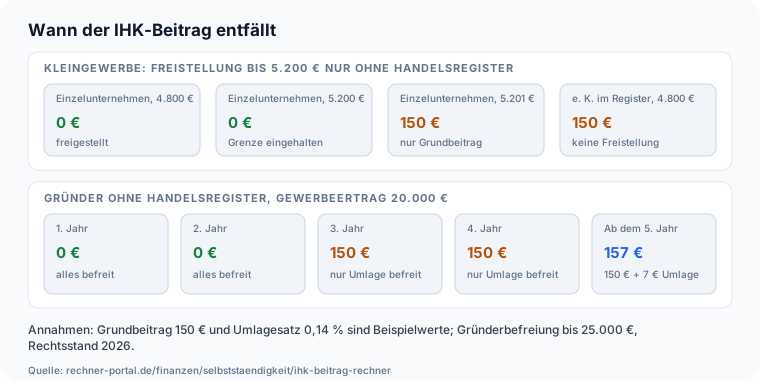
Die Grafik ordnet die Grenzen ein. Befreiungsstufen beim IHK-Beitrag: bis 5.200 Euro Gewerbeertrag ohne Handelsregister freigestellt, Gründer bis 25.000 Euro im 1. und 2. Jahr ohne Grundbeitrag und Umlage, im 3. und 4. Jahr ohne Umlage Die Kammer setzt den Beitrag als Vorauszahlung auf den letzten bekannten Ertrag fest und rechnet später nach, sobald der Ertrag des Bemessungsjahres vorliegt; zu wenig erhobene Beträge werden nachgefordert, zu viel gezahlte erstattet.

Lege deshalb eine kleine Rücklage für eine Nachforderung an und melde der Kammer einen deutlich sinkenden Ertrag, damit die Vorauszahlung angepasst wird.

Anwendung

Beispiel Fotografin: Gründerbefreiung im 4. Jahr und der Sprung darüber

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Lena Brandt, Fotografin, führt ein Einzelunternehmen ohne Handelsregister-Eintrag und steht im 4. Jahr nach der Betriebseröffnung. Zuvor war sie angestellt und hatte keine Gewerbeeinkünfte.

Ihre Kammer erhebt bis 24.500 Euro Gewerbeertrag 65 Euro Grundbeitrag, darüber 130 Euro, dazu 0,14 Prozent Umlage. Ihr Gewerbeertrag ergibt sich aus 41.000 Euro Honoraren abzüglich 17.000 Euro Betriebsausgaben, also 24.000 Euro.

Eingaben: Einzelunternehmen ohne Handelsregister, 4. Jahr, Gewerbeertrag 24.000 €, Grundbeitrag 65 €, Umlagesatz 0,14 %. Ergebnis: Die Umlage entfällt, es bleiben 65 Euro Grundbeitrag. Im 5.

Jahr wären es bei gleichem Ertrag 77 Euro (65 + 12 Euro Umlage auf 8.660 Euro). Steigt der Ertrag im 4. Jahr auf 26.000 Euro, entfällt die Gründerbefreiung ganz, und die Staffel springt auf 130 Euro: 130 + 15 = 145 Euro.

Die Entscheidung: Lena nimmt den größeren Auftrag an, denn 80 Euro Mehrbeitrag stehen 2.000 Euro Mehrertrag gegenüber.

Sie plant 150 Euro für den Beitrag ein und teilt der IHK den Gewerbeertrag mit, sobald der Steuerbescheid vorliegt, damit die Vorauszahlung stimmt.

Ein Blick auf die Quote zeigt, dass der Beitrag ein kleiner Posten bleibt: 65 Euro sind 0,27 Prozent des Ertrags, 145 Euro 0,56 Prozent. Wichtiger ist die Planung für das 5.

Jahr, denn dann endet die Befreiung von der Umlage, und sie wählt im Rechner „Keine Gründerbefreiung“, um die 77 Euro im Voraus zu sehen. Praxisfall Fotografin im 4. Jahr: Beitrag 65 Euro bei 24.000 Euro Gewerbeertrag, 145 Euro bei 26.000 Euro, 77 Euro im 5. Jahr bei 24.000 Euro

Fallstricke

IHK-Beitrag berechnen: typische Fehler bei Freibetrag, Kleingewerbe und Gründern

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Die Umlage auf den vollen Gewerbeertrag rechnen. Wer bei 60.000 Euro Ertrag und 0,2 Prozent 120 Euro Umlage ansetzt, liegt 31 Euro zu hoch; richtig sind 89 Euro auf 44.660 Euro nach dem Freibetrag von 15.340 Euro.

Nur Kapitalgesellschaften zahlen die Umlage auf den ganzen Ertrag. Fehler 2: Kleingewerbe mit Befreiung gleichsetzen. Die Freistellung bis 5.200 Euro gilt nur ohne Handelsregister-Eintrag. Ein e.

K. mit 4.800 Euro Gewerbeertrag zahlt den Grundbeitrag, auch wenn er klein ist, und eine GmbH ist nie freigestellt. Fehler 3: Die Gründerbefreiung zu großzügig lesen. Im 3. und 4.

Jahr entfällt nur die Umlage, der Grundbeitrag bleibt: Bei 24.000 Euro Ertrag und 65 Euro Grundbeitrag zahlst du im 4. Jahr 65 Euro, nicht 0 Euro.

Wer über 25.000 Euro kommt, verliert die Befreiung ganz; bei 26.000 Euro und 130 Euro Grundbeitrag sind es 145 Euro. Fehler 4: Umsatz statt Gewerbeertrag eintragen. Maßgeblich ist der Ertrag nach Betriebsausgaben, nicht die Einnahmen.

Und übernimm Grundbeitrag und Umlagesatz nie aus dem Beitrag einer anderen Kammer: Die Sätze liegen 2026 zwischen 0,062 und 0,20 Prozent. Fehler 5: Die Vorauszahlung für den Endbetrag halten.

Der erste Bescheid beruht oft auf dem Ertrag eines früheren Jahres; nach dem Steuerbescheid rechnet die Kammer nach und fordert nach oder erstattet.

Nächster Schritt

IHK-Beitrag auf einen Blick: Befreiung prüfen, Bescheid vergleichen

Die Kernaussage für die direkte Weiterentscheidung.

Der IHK-Beitrag-Rechner prüft zuerst, ob du als Kleingewerbe oder Gründer befreit bist, und rechnet sonst Grundbeitrag plus Umlage nach § 3 Abs. 3 IHKG aus.

Entscheidend sind drei Dinge: die Rechtsform (Handelsregister oder nicht), der Gewerbeertrag nach dem Freibetrag von 15.340 Euro und die Sätze deiner eigenen Kammer.

Vergleiche das Ergebnis mit der Vorauszahlung im Beitragsbescheid und kläre Abweichungen bei der Kammer. Die Steuerlast rechnest du im Gewerbesteuer-Rechner, den Ertrag im Einnahmen-Überschuss-Rechner und die Zahllast im Umsatzsteuer-Voranmeldung-Rechner.

Der Rechner ersetzt keinen Beitragsbescheid und keine Auskunft deiner Kammer. Prüfe die Sätze jedes Jahr neu, denn die Vollversammlung beschließt sie mit der Wirtschaftssatzung für jedes Geschäftsjahr.

Im Gründerjahr genügt der Blick auf den Befreiungsstatus; ab dem 5. Jahr zählt der Grundbeitrag deiner Kammer, und ab 15.341 Euro Gewerbeertrag kommt bei natürlichen Personen die Umlage hinzu.

Vertiefung

Rechenbeispiele: Kleingewerbe, e. K., GmbH, Gründer und Verlust

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Vom Beitrag freigestellt | IHK-Beitrag 0 €

Kleingewerbe mit 5.000 Euro Gewerbeertrag

Rechtsform
Einzelunternehmen ohne Handelsregister
Gewerbeertrag bzw. Gewinn aus Gewerbebetrieb (Bemessungsjahr)
5.000 €
Betriebseröffnung (Gründerbefreiung)
Keine Gründerbefreiung

Beispiel 2 · Mittel · Bemessungsgrundlage 84.660 € | Umlage 102 € | Grundbeitrag 150 € | IHK-Beitrag 252 € (0,25 % vom Ertrag)

Eingetragener Kaufmann mit 100.000 Euro Gewerbeertrag

Rechtsform
Eingetragener Kaufmann (e. K.)
Gewerbeertrag bzw. Gewinn aus Gewerbebetrieb (Bemessungsjahr)
100.000 €
Grundbeitrag deiner IHK
150 €
Umlagesatz deiner IHK
0,12 %

Beispiel 3 · Komplex · Bemessungsgrundlage 50.000 € (kein Freibetrag) | Umlage 60 € | Grundbeitrag 175 € | IHK-Beitrag 235 €

GmbH mit 50.000 Euro Gewerbeertrag

Rechtsform
Kapitalgesellschaft (GmbH, UG, AG)
Gewerbeertrag bzw. Gewinn aus Gewerbebetrieb (Bemessungsjahr)
50.000 €
Grundbeitrag deiner IHK
175 €
Umlagesatz deiner IHK
0,12 %

Beispiel 4 · Komplex · Gründerbefreiung: Grundbeitrag und Umlage entfallen | IHK-Beitrag 0 €

Gründerin im Jahr der Betriebseröffnung

Rechtsform
Einzelunternehmen ohne Handelsregister
Gewerbeertrag bzw. Gewinn aus Gewerbebetrieb (Bemessungsjahr)
20.000 €
Betriebseröffnung (Gründerbefreiung)
Betriebseröffnung im Beitragsjahr (1. Jahr)
Grundbeitrag deiner IHK
65 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Gründerbefreiung: nur die Umlage entfällt | Grundbeitrag 65 € | IHK-Beitrag 65 €

Gründerin im 4. Jahr mit 24.000 Euro Gewerbeertrag

Rechtsform
Einzelunternehmen ohne Handelsregister
Gewerbeertrag bzw. Gewinn aus Gewerbebetrieb (Bemessungsjahr)
24.000 €
Betriebseröffnung (Gründerbefreiung)
Betriebseröffnung vor drei Jahren (4. Jahr)
Grundbeitrag deiner IHK
65 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Bemessungsgrundlage 0 € | Umlage 0 € | Grundbeitrag 150 € | IHK-Beitrag 150 €

e. K. mit Verlust von 10.000 Euro

Rechtsform
Eingetragener Kaufmann (e. K.)
Gewerbeertrag bzw. Gewinn aus Gewerbebetrieb (Bemessungsjahr)
-10.000 €
Grundbeitrag deiner IHK
150 €
Umlagesatz deiner IHK
0,14 %

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Stundensatz-Rechner für FreelancerStundensatz als Freelancer berechnen: aus Wunsch-Jahresnetto, Betriebskosten, Steuer- und SV-Quote sowie abrechenbaren Stunden den nötigen Netto-Stundensatz ermitteln.Stundenverrechnungssatz-RechnerStundenverrechnungssatz berechnen: Jahresziel, Betriebskosten, Steuerquote und Ausfallzeit eingeben – kostendeckenden Stundensatz und Tagessatz für Selbstständige sofort ermitteln.Vollkosten-RechnerVollkostenrechnung per Zuschlagskalkulation: aus Material- und Fertigungseinzelkosten mit Gemeinkostenzuschlägen Herstellkosten, Selbstkosten und Angebotspreis berechnen, summarisch oder per Divisionskalkulation, dazu Gemeinkostenanteil und Deckungsbeitrag als Teilkostensicht.Rohgewinn-RechnerRohgewinn, Rohgewinnmarge und Aufschlag aus Umsatzerloes und Wareneinsatz berechnen – fuer Handelsbetriebe, Freelancer und Selbststaendige.Grenzkosten-RechnerGrenzkosten berechnen: aus zwei Kostenpunkten als Differenzenquotient oder aus der Kostenfunktion K(x) mit Ableitung, Stückkosten, Betriebsminimum, Betriebsoptimum, Preisuntergrenzen und Gewinnmaximum samt Rechenweg und Wertetabelle.Handelskalkulation-RechnerHandelskalkulation berechnen: vom Listeneinkaufspreis über Rabatt, Skonto, Bezugskosten, Handlungskosten und Gewinn zum Verkaufspreis, rückwärts zum höchsten Einkaufspreis oder per Differenzkalkulation zum Gewinn, mit Kalkulationszuschlag, Kalkulationsfaktor und Handelsspanne.ProvisionsrechnerProvision berechnen aus Umsatz und Satz, den Provisionssatz aus dem Betrag, das Umsatzziel für eine Wunschprovision, Staffelprovisionen stufenweise oder nach Gesamtumsatz sowie Fixum plus Provision, netto und brutto mit Umsatzsteuer.Churn-Rate-RechnerChurn-Rate berechnen: verlorene Kunden durch den Bestand zu Periodenbeginn teilen, Retention, Monats-, Quartals- und Jahreswert, Kundendauer und Kundenwert (CLV) ermitteln – oder den Umsatz-Churn mit Net Revenue Retention aus dem MRR.Customer-Lifetime-Value-RechnerCustomer Lifetime Value berechnen: Deckungsbeitrag, Kundenlebensdauer und Abzinsung zum Kundenwert, dazu LTV:CAC und Amortisation der Kundengewinnung für Handel mit Wiederkauf und Abo.EBITDA-RechnerEBITDA und EBIT berechnen: Brücke vom Jahresüberschuss über EBT und EBIT zum EBITDA oder aus Umsatz und Aufwänden der GuV, mit EBITDA-Marge, EBIT-Marge und EV/EBITDA.Skonto-RechnerSkonto berechnen: aus Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel den Skontobetrag, Zahlbetrag und effektiven Jahreszins ermitteln.Meldebestand-RechnerMeldebestand berechnen: Aus Tagesverbrauch, Lieferzeit und Sicherheitsbestand den Bestellpunkt ermitteln, ab dem eine neue Bestellung ausgelöst werden muss.Preiselastizität-RechnerPreiselastizität der Nachfrage berechnen: Preis- und Mengenänderung eingeben, Elastizität und Umsatzeffekt ablesen – für Pricing-Entscheidungen in Handel und Selbstständigkeit.Zahlungsziel-RechnerZahlungsziel 2026 berechnen: Faelligkeitsdatum, Skontofrist und Verzugsbeginn nach Par. 193 und Par. 286 III BGB unter Beruecksichtigung von Feiertagen ermitteln.TKP-RechnerTKP (CPM) berechnen: Tausend-Kontakt-Preis, Werbekosten oder benoetigte Impressionen ermitteln – mit CPC-, CTR-Ableitung und Vergleichstabelle.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg des IHK-Beitrags: 60.000 Euro Gewerbeertrag, minus 15.340 Euro Freibetrag, 44.660 Euro Bemessungsgrundlage, 89 Euro Umlage bei 0,2 Prozent, 150 Euro Grundbeitrag, Beitrag 239 Euro

    Rechenweg des IHK-Beitrags bei 60.000 Euro Gewerbeertrag

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner">
      <img src="https://rechner-portal.de/images/finanzen/ihk-beitrag-rechner-rechenweg.svg"
           alt="Rechenweg des IHK-Beitrags: 60.000 Euro Gewerbeertrag, minus 15.340 Euro Freibetrag, 44.660 Euro Bemessungsgrundlage, 89 Euro Umlage bei 0,2 Prozent, 150 Euro Grundbeitrag, Beitrag 239 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner">Rechenweg des IHK-Beitrags bei 60.000 Euro Gewerbeertrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner
  • Befreiungsstufen beim IHK-Beitrag: bis 5.200 Euro Gewerbeertrag ohne Handelsregister 0 Euro, bei 5.201 Euro 150 Euro; Gründer bei 20.000 Euro im 1. und 2. Jahr 0 Euro, im 3. und 4. Jahr 150 Euro, ab dem 5. Jahr 157 Euro

    Befreiungsstufen beim IHK-Beitrag für Kleingewerbe und Gründer

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner">
      <img src="https://rechner-portal.de/images/finanzen/ihk-beitrag-rechner-befreiung.svg"
           alt="Befreiungsstufen beim IHK-Beitrag: bis 5.200 Euro Gewerbeertrag ohne Handelsregister 0 Euro, bei 5.201 Euro 150 Euro; Gründer bei 20.000 Euro im 1. und 2. Jahr 0 Euro, im 3. und 4. Jahr 150 Euro, ab dem 5. Jahr 157 Euro"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner">Befreiungsstufen beim IHK-Beitrag für Kleingewerbe und Gründer auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner
  • Praxisfall Fotografin: IHK-Beitrag 65 Euro im 4. Jahr bei 24.000 Euro Gewerbeertrag, 77 Euro im 5. Jahr, 145 Euro im 4. Jahr bei 26.000 Euro Gewerbeertrag

    Praxisfall Fotografin: IHK-Beitrag im 4. Jahr und danach

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner">
      <img src="https://rechner-portal.de/images/finanzen/ihk-beitrag-rechner-praxis-fotografin.svg"
           alt="Praxisfall Fotografin: IHK-Beitrag 65 Euro im 4. Jahr bei 24.000 Euro Gewerbeertrag, 77 Euro im 5. Jahr, 145 Euro im 4. Jahr bei 26.000 Euro Gewerbeertrag"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner">Praxisfall Fotografin: IHK-Beitrag im 4. Jahr und danach auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: § 3 Abs. 3 IHKG (gesetze-im-internet.de/ihkg/__3.html) sowie Wirtschaftssatzungen 2026 der IHK Hannover, Pfalz, Rhein-Neckar, Aschaffenburg, Frankfurt am Main, Schwarzwald-Baar-Heuberg und Essen/Mülheim/Oberhausen, Rechtsstand 2026

Stand: 2026-10-09

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
09. Oktober 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). IHK-Beitrag-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner

Harvard-Format

Rechner-Portal, 2026. IHK-Beitrag-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/ihk-beitrag-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.