Zum Hauptinhalt springen

Zugewinnausgleich berechnen: Ausgleichsforderung 2026

FinanzenStand Noch keine Bewertung
€
€
€
€
Indexpunkte
Indexpunkte
Anzeige

Kurzantwort

Der Zugewinnausgleich-Rechner ermittelt den Zugewinn beider Ehegatten aus Anfangs- und Endvermögen, rechnet das Anfangsvermögen mit dem Verbraucherpreisindex auf den Stichtag hoch und zeigt die Ausgleichsforderung als Hälfte des Überschusses. Er beachtet Erbschaften und Schenkungen, illoyale Vermögensminderungen, die Deckelung nach § 1378 Abs. 2 BGB und die Verjährung.

Zugewinnausgleich berechnen: Anfangs- und Endvermögen beider Ehegatten

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Zugewinnausgleich berechnen: Anfangsvermögen, Endvermögen und Ausgleichsforderung bei Scheidung

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Zugewinnausgleich gleicht bei einer Scheidung aus, wie viel Vermögen jeder Ehegatte während der Ehe hinzugewonnen hat. Die Grundlage sind die §§ 1373 bis 1378 BGB: Zugewinn ist der Betrag, um den das Endvermögen das Anfangsvermögen übersteigt, und die Hälfte des Überschusses steht dem Ehegatten mit dem kleineren Zugewinn als Ausgleichsforderung zu.

Der Zugewinnausgleich-Rechner führt diese Rechnung für beide Ehegatten durch.

Er rechnet das Anfangsvermögen mit dem Verbraucherpreisindex auf den Stichtag hoch, berücksichtigt Erbschaften, Schenkungen und illoyale Vermögensminderungen und begrenzt die Ausgleichsforderung auf das vorhandene Vermögen.

Wer das sucht, steckt meist mitten in der Trennung und will vor dem Gespräch mit der Anwältin wissen, ob am Ende eine Zahlung ansteht oder eingeht.

Der Zugewinnausgleich gilt automatisch, solange kein Ehevertrag etwas anderes regelt (Zugewinngemeinschaft, § 1363 BGB). Anders als der Versorgungsausgleich verteilt er Vermögen, keine Rentenpunkte.

Stichtag für das Endvermögen ist die Zustellung des Scheidungsantrags (§ 1384 BGB).

Gehört ein Vermögenswert beiden Ehegatten, etwa ein Haus oder ein Gemeinschaftskonto, trägst du bei jedem seinen Anteil ein, meist die Hälfte; Schulden ziehst du jeweils vom eigenen Vermögen ab.

Das Gesetz kennt kein gemeinsames Vermögen, sondern rechnet jedem Ehegatten zu, was ihm gehört. Der Rechner zeigt Größenordnung und Rechenweg; verbindlich sind die Werte, die ihr beide belegt oder das Familiengericht festsetzt.
Eingaben

Zugewinnausgleich berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Unter „Anfangsvermögen Ehegatte A bei der Heirat“ und „Anfangsvermögen Ehegatte B bei der Heirat“ trägst du das Vermögen am Tag der Eheschließung ein, nach Abzug aller Schulden. Überstiegen die Schulden das Vermögen, etwa durch einen Studienkredit, gibst du einen negativen Betrag an; das ist seit 2009 zulässig (§ 1374 Abs.

3 BGB).

Bei „Endvermögen Ehegatte A zum Stichtag“ und „Endvermögen Ehegatte B zum Stichtag“ zählt alles, was am Tag der Zustellung des Scheidungsantrags gehört: Immobilien mit Verkehrswert abzüglich Restschuld, Konten, Depots, Fahrzeuge, Rückkaufswerte und Firmenanteile.

Wer A und wer B ist, bestimmst du frei. Die Felder „Verbraucherpreisindex bei der Heirat“ und „Verbraucherpreisindex am Stichtag“ steuern die Indexierung.

Die Jahresdurchschnitte des Statistischen Bundesamts (2020=100) lauten: 2020 100,0, 2021 103,1, 2022 110,2, 2023 116,7, 2024 119,3 und 2025 121,9. Beide Werte müssen aus derselben Reihe stammen.

Die optionalen Felder „Erbschaft oder Schenkung Ehegatte A während der Ehe“ und „Erbschaft oder Schenkung Ehegatte B während der Ehe“ nehmen Zuflüsse von Dritten auf, jeweils mit „Verbraucherpreisindex beim Erwerb von Ehegatte A“ beziehungsweise „Verbraucherpreisindex beim Erwerb von Ehegatte B“.

„Illoyale Vermögensminderung Ehegatte A“ und „Illoyale Vermögensminderung Ehegatte B“ erfassen verschenkte oder verschwendete Beträge. Das „Jahr der Rechtskraft der Scheidung“ liefert das Ende der Verjährung.

Berechnung

Indexierung, Zugewinn und Hälfte des Überschusses: so rechnet der Zugewinnausgleich

Verstehe den Formelweg.

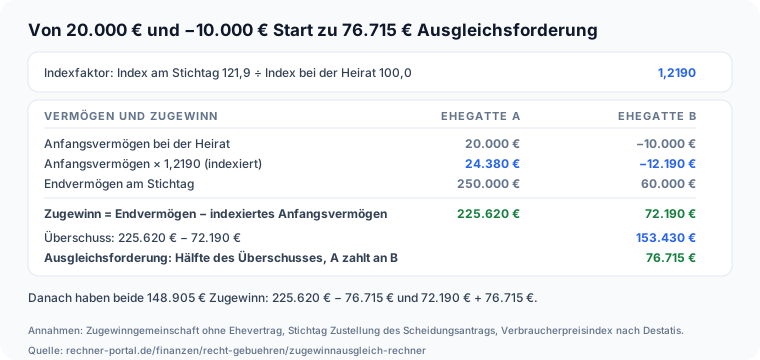
Der Rechner geht in fünf Schritten vor. Erstens hebt er das Anfangsvermögen auf den Stichtag: Anfangsvermögen × Index am Stichtag ÷ Index bei der Heirat.

Diese Indexierung steht nicht im Gesetz, sie folgt der ständigen Rechtsprechung des Bundesgerichtshofs, weil ein bloßer Kaufkraftverlust keinen Zugewinn darstellt.

Mit 121,9 ÷ 100,0 = 1,2190 werden aus 20.000 Euro Anfangsvermögen 24.380 Euro; auch das negative Anfangsvermögen von −10.000 Euro wird mit demselben Faktor zu −12.190 Euro.

Erbschaften und Schenkungen kommen dem Anfangsvermögen hinzu (§ 1374 Abs. 2 BGB) und werden mit dem Index ihres Erwerbszeitpunkts hochgerechnet.

Zweitens bildet er das Endvermögen, drittens den Zugewinn je Ehegatte: Endvermögen minus indexiertes Anfangsvermögen, mindestens null (§ 1373 BGB). Ehegatte A erreicht 250.000 − 24.380 = 225.620 Euro, Ehegatte B 60.000 − (−12.190) = 72.190 Euro.

Viertens halbiert er den Überschuss: (225.620 − 72.190) ÷ 2 = 76.715 Euro (§ 1378 Abs. 1 BGB). Fünftens prüft er die Obergrenze aus § 1378 Abs. 2 BGB: Die Ausgleichsforderung darf das vorhandene Endvermögen des Zahlenden nicht übersteigen.

Die Hochrechnung verhindert, dass ein Ehegatte, der mit viel Geld in die Ehe ging, allein wegen der Preissteigerung einen Zugewinn zugerechnet bekommt.

Das Gesetz schreibt keinen Index vor, Gerichte verwenden meist den Verbraucherpreisindex für Deutschland als Jahresdurchschnitt; deshalb sind die beiden Indexwerte Eingaben und keine festen Zahlen.

Jeder Zwischenbetrag wird einzeln auf den Cent gerundet. Probe: Nach dem Ausgleich haben beide 148.905 Euro Zugewinn, denn 225.620 − 76.715 und 72.190 + 76.715 ergeben denselben Betrag. Rechenweg Zugewinnausgleich: Anfangsvermögen 20.000 und minus 10.000 Euro wird mit dem Faktor 1,2190 indexiert, Zugewinn 225.620 und 72.190 Euro, Ausgleichsforderung 76.715 Euro

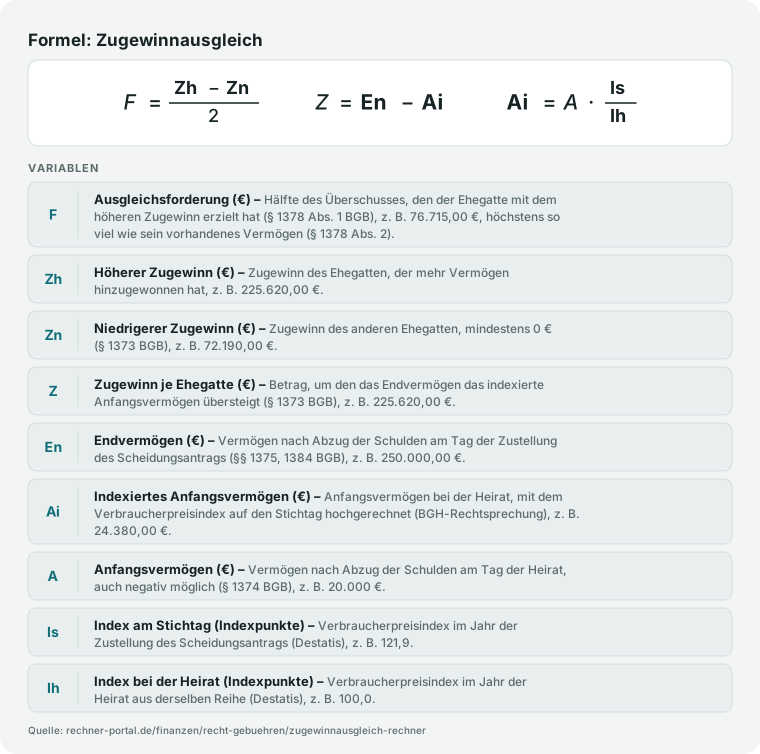
Ausgleichsforderung F gleich Zh minus Zn durch 2; Zugewinn Z gleich Endvermögen En minus indexiertes Anfangsvermögen Ai; Ai gleich Anfangsvermögen A mal Index Stichtag durch Index Heirat.
Ausgleichsforderung = Hälfte des Unterschieds der Zugewinne (§ 1378 BGB); Zugewinn = Endvermögen minus mit dem Verbraucherpreisindex auf den Stichtag hochgerechnetes Anfangsvermögen (§ 1373 BGB und BGH-Rechtsprechung), nie unter 0 €; höchstens so viel wie das vorhandene Vermögen des Zahlenden.

Nachschlagen

Ausgleichsforderung bei Start ohne Vermögen: Endvermögen von A und B im Vergleich

Die Tabelle zeigt die Ausgleichsforderung, wenn beide Ehegatten ohne Vermögen geheiratet haben und sich der Preisindex nicht verändert hat. Dann ist der Zugewinn gleich dem Endvermögen, und die Forderung ist die Hälfte des Unterschieds (§ 1378 Abs. 1 BGB). Die Werte stammen aus derselben Rechenfunktion wie der Rechner oben; Ehegatte A zahlt an Ehegatte B. Ein Strich bedeutet, dass Ehegatte B gleich viel oder mehr hat; dann dreht sich die Richtung.

Ausgleichsforderung des Zugewinnausgleichs in Euro für Endvermögen von Ehegatte A (Zeilen) und Ehegatte B (Spalten) bei Anfangsvermögen 0 und unverändertem Preisindex
Endvermögen AEndvermögen B 0 €Endvermögen B 50.000 €Endvermögen B 100.000 €Endvermögen B 250.000 €
100.000 €50.000,00 €25.000,00 €––
250.000 €125.000,00 €100.000,00 €75.000,00 €–
500.000 €250.000,00 €225.000,00 €200.000,00 €125.000,00 €
1.000.000 €500.000,00 €475.000,00 €450.000,00 €375.000,00 €

Beispiel: Hat Ehegatte A 500.000 € und Ehegatte B 50.000 € erreicht, zahlt A 225.000,00 €. Mit Anfangsvermögen, Erbschaften oder Schulden ändern sich die Zugewinne; die Forderung ist zudem auf das vorhandene Vermögen des Zahlenden begrenzt (§ 1378 Abs. 2 BGB).

Indexierung des Anfangsvermögens: Faktor nach Heiratsjahr bei Zustellung 2025

Der Bundesgerichtshof rechnet das Anfangsvermögen mit dem Verbraucherpreisindex auf den Stichtag hoch. Die Tabelle zeigt für 50.000 € Anfangsvermögen und den Jahresdurchschnitt 121,9 im Jahr 2025, wie stark der Faktor je nach Heiratsjahr ausfällt. Die Werte rechnet dieselbe Funktion wie der Rechner.

Verbraucherpreisindex (Jahresdurchschnitt, 2020=100), Indexfaktor bis zum Stichtag im Jahr 2025 und indexiertes Anfangsvermögen bei 50.000 € nach Heiratsjahr
HeiratsjahrVerbraucherpreisindexIndexfaktorIndexiertes Anfangsvermögen
2025121,91,000050.000,00 €
2024119,31,021851.089,69 €
2023116,71,044652.227,93 €
2022110,21,106255.308,53 €
2021103,11,182359.117,36 €
2020100,01,219060.950,00 €

Quelle der Indexwerte: Statistisches Bundesamt, Verbraucherpreisindex für Deutschland, Jahresdurchschnitte (Stand 10.09.2026). Für frühere Heiratsjahre liest du den Wert aus derselben Indexreihe ab; Werte verschiedener Basisjahre darfst du nicht mischen.

Expertenmodus

Häufige Fragen zum Zugewinnausgleich bei der Scheidung

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechnet man den Zugewinnausgleich bei Scheidung?

In vier Schritten. Erstens ermittelst du für jeden Ehegatten das Anfangsvermögen bei der Heirat und rechnest es mit dem Verbraucherpreisindex auf den Stichtag hoch. Zweitens bestimmst du das Endvermögen am Tag der Zustellung des Scheidungsantrags.

Drittens ist der Zugewinn die Differenz beider Werte, mindestens null (§ 1373 BGB). Viertens steht dem Ehegatten mit dem kleineren Zugewinn die Hälfte des Überschusses zu (§ 1378 Abs. 1 BGB).

Ein Beispiel mit Index 100,0 bei der Heirat und 121,9 am Stichtag: Ehegatte A startet mit 20.000 Euro und endet bei 250.000 Euro, Ehegatte B startet mit −10.000 Euro und endet bei 60.000 Euro.

Die Zugewinne betragen 225.620 und 72.190 Euro, der Überschuss 153.430 Euro, die Ausgleichsforderung 76.715 Euro. Danach haben beide 148.905 Euro Zugewinn.

Trage deine eigenen Werte in den Rechner ein und vergleiche sie mit den Angaben des anderen Ehegatten; Belege dazu kannst du nach § 1379 BGB verlangen.

Wird das Anfangsvermögen mit dem Verbraucherpreisindex hochgerechnet?

Ja, die Gerichte tun es, obwohl es im Gesetz nicht steht.

Der Bundesgerichtshof rechnet das Anfangsvermögen seit 1973 um die Geldentwertung hoch, weil ein bloßer Kaufkraftverlust kein Zugewinn ist (Urteil vom 14.11.1973, IV ZR 147/72, zusammengefasst im BFH-Urteil II R 39/05 vom 27.06.2007).

Die Formel lautet: Anfangsvermögen × Index am Stichtag ÷ Index bei der Heirat. Bei 121,9 und 100,0 ist der Faktor 1,2190, aus 20.000 Euro werden 24.380 Euro. Das gilt auch für negatives Anfangsvermögen: Aus −10.000 Euro werden −12.190 Euro.

Erbschaften und Schenkungen rechnet man mit dem Index ihres Erwerbszeitpunkts hoch. Die Indexierung hilft dem Ehegatten mit dem höheren Anfangsvermögen: Im Beispiel sinkt die Forderung von 80.000 auf 76.715 Euro.

Nimm beide Indexwerte aus derselben Reihe des Statistischen Bundesamts und verwende Jahres- oder Monatswerte einheitlich. Einen im Gesetz festgelegten Index gibt es nicht; deshalb weist der Rechner beide Werte als eigene Eingaben aus.

Zählen Erbschaft und Schenkung zum Zugewinn?

Nein.

Was ein Ehegatte nach der Heirat von Todes wegen, durch Schenkung oder als Ausstattung von Dritten erhält, wird seinem Anfangsvermögen hinzugerechnet (§ 1374 Abs. 2 BGB), und zwar mit dem Wert am Tag des Erwerbs nach Abzug der Verbindlichkeiten.

Es erhöht damit das Endvermögen, ohne den Zugewinn zu erhöhen. Ausgenommen sind Zuflüsse, die den Umständen nach zu den Einkünften zählen.

Ein Beispiel: Beide starten mit 0 Euro, Ehegatte A erbt 80.000 Euro bei Index 110,2 und hat am Stichtag bei Index 121,9 insgesamt 330.000 Euro, Ehegatte B hat 100.000 Euro.

Das Erbe ist indexiert 88.493,65 Euro wert, der Zugewinn von A beträgt 241.506,35 Euro, die Forderung 70.753,18 Euro. Wer das Erbe vergisst, rechnet mit 115.000 Euro.

Trage den Betrag und den Index des Erwerbsjahrs in die optionalen Felder ein und bewahre Erbschein oder Schenkungsvertrag auf, denn wer sich auf den Erwerb beruft, muss ihn belegen.

Welcher Stichtag gilt für das Endvermögen?

Bei einer Scheidung zählt der Tag, an dem der Scheidungsantrag dem anderen Ehegatten zugestellt wurde, juristisch die Rechtshängigkeit (§ 1384 BGB).

Das ist weder der Tag der Trennung noch der Tag des Scheidungstermins; das Datum steht auf der Zustellungsurkunde.

Der Trennungszeitpunkt hat trotzdem Bedeutung: Auf ihn kannst du Auskunft über das Vermögen verlangen (§ 1379 BGB), und liegt das Endvermögen unter dem Vermögen zur Trennung, muss der Ehegatte erklären, wohin das Geld ging (§ 1375 Abs. 2 BGB).

Bewertet wird aber nur das Vermögen am Zustellungstag. Im Beispiel verschiebt ein Endvermögen von 230.000 statt 250.000 Euro bei Ehegatte A die Forderung von 76.715 auf 66.715 Euro.

Prüfe deshalb das Zustellungsdatum, bewerte alle Konten, Depots und Immobilien zu diesem Tag und sichere die Nachweise, bevor sich Kurse und Salden verändern.

Die Zustellung liegt oft einige Wochen nach der Einreichung, deshalb weicht das Datum vom Antragsdatum ab.

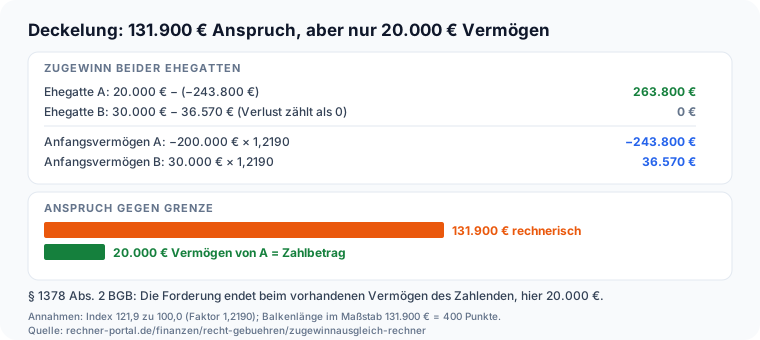
Kann die Ausgleichsforderung mein Vermögen übersteigen?

Nein, sie ist auf das vorhandene Vermögen begrenzt (§ 1378 Abs. 2 BGB). Maßgeblich ist das Endvermögen des Zahlungspflichtigen nach Abzug der Schulden; es kann für die Grenze nie unter null liegen.

Ein Beispiel: Ehegatte A startet bei −200.000 Euro und hat am Stichtag 20.000 Euro, Ehegatte B startet und endet bei 30.000 Euro.

Der Zugewinn von A beträgt 263.800 Euro, der von B null, die Hälfte wären 131.900 Euro, bezahlen muss A aber nur 20.000 Euro.

Die Grenze steigt, wenn Vermögen beiseitegeschafft wurde: Verschenkte, verschwendete oder in Benachteiligungsabsicht weggegebene Beträge werden dem Endvermögen wieder zugerechnet (§ 1375 Abs. 2 BGB) und erhöhen die Grenze entsprechend.

Das gilt nicht für Minderungen, die mindestens zehn Jahre zurückliegen oder denen der andere zugestimmt hat (§ 1375 Abs. 3 BGB). Bei Verdacht auf Vermögensverschiebungen solltest du früh anwaltlich Auskunft und Belege verlangen.

Wann verjährt der Zugewinnausgleich?

Nach drei Jahren (§ 195 BGB). Die Frist beginnt mit dem Ende des Jahres, in dem die Forderung entstanden ist und du die Umstände kennst (§ 199 Abs. 1 BGB).

Entstanden ist sie mit der Rechtskraft der Scheidung (§ 1378 Abs. 3 BGB), nicht mit der Trennung und nicht mit dem Stichtag. Wird die Scheidung 2026 rechtskräftig, endet die Frist am 31.12.2029.

Während der Ehe ist die Verjährung gehemmt (§ 207 Abs. 1 BGB), sie kann also nicht vorher ablaufen. Daraus folgt: Warte nicht, bis das Ende naht.

Die Erhebung einer Klage hemmt die Verjährung (§ 204 BGB); üblich ist eine Stufenklage, die mit dem Antrag auf Auskunft beginnt und danach die Zahlung beziffert. Ein Schreiben allein hemmt nicht.

Trage im Rechner das Jahr der Rechtskraft ein, dann siehst du das Fristende sofort, und notiere dir den 31. Dezember dieses Jahres im Kalender, auch wenn ihr noch verhandelt.

Muss ich den Zugewinnausgleich sofort zahlen?

Die Forderung entsteht mit der Rechtskraft der Scheidung und ist von da an fällig (§ 1378 Abs. 3 BGB).

Zahlst du nach einer Mahnung nicht, bist du in Verzug und schuldest Zinsen von fünf Prozentpunkten über dem Basiszinssatz (§§ 286, 288 Abs. 1 BGB); den Betrag rechnest du im Verzugszinsen-Rechner nach.

Käme die sofortige Zahlung zur Unzeit, etwa weil du dafür die Familienwohnung verkaufen müsstest, stundet das Familiengericht auf Antrag gegen Zinsen und Sicherheit (§ 1382 BGB).

Auf Antrag kann das Gericht auch anordnen, dass du statt Geld einen Vermögensgegenstand überträgst (§ 1383 BGB).

Die Zahlung ganz zu verweigern ist nur bei grober Unbilligkeit möglich, etwa wenn der Berechtigte lange seine Unterhaltspflichten verletzt hat (§ 1381 BGB).

Eine Einigung während des Verfahrens braucht notarielle Beurkundung oder das Protokoll im Gerichtstermin (§ 1378 Abs. 3 BGB). Klär früh, woher das Geld kommt.

Ist der Zugewinnausgleich steuerpflichtig?

Für den Empfänger fällt keine Erbschaft- oder Schenkungsteuer an. § 5 Abs. 2 ErbStG nimmt die Ausgleichsforderung nach einer Scheidung ausdrücklich aus dem Erwerb heraus, gleichgültig, ob sie in Geld oder durch die Übertragung von Vermögen erfüllt wird.

Überträgt der Zahlungspflichtige eine Immobilie, ist der Grundstückserwerb des früheren Ehegatten im Rahmen der Vermögensauseinandersetzung nach der Scheidung von der Grunderwerbsteuer befreit (§ 3 Nr. 5 GrEStG); Notar und Grundbuch kosten dennoch Gebühren, die du mit dem GNotKG-Rechner abschätzen kannst.

Muss der Zahlungspflichtige ein Objekt verkaufen, um zu zahlen, kann der Verkauf selbst steuerpflichtig sein, etwa bei einer vermieteten Immobilie innerhalb der zehnjährigen Spekulationsfrist (§ 23 EStG).

Kläre vor einem Verkauf oder einer Übertragung mit Steuerberatung und Notar, welche Steuer und Kosten entstehen, denn der Zeitpunkt entscheidet über die Steuerlast.

Entnimm Geld deshalb nicht überstürzt aus einem Depot, sondern vergleiche vorher, welcher Weg weniger Steuer auslöst.

Hinweise

Ausgleichsforderung, Deckelung und Verzug richtig einordnen

Schnelle Qualitätsprüfung für dein Ergebnis.

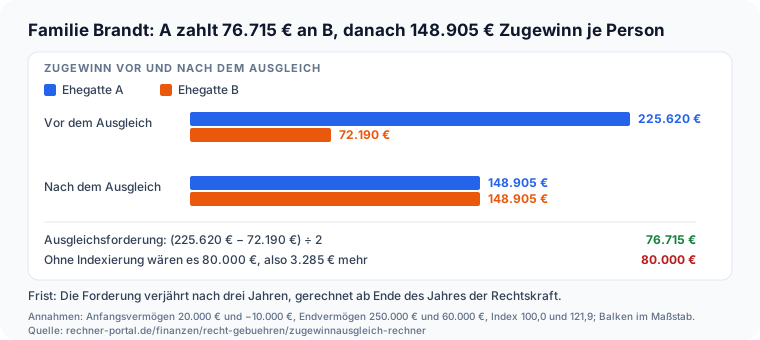
Die 76.715 Euro bedeuten: Ehegatte A schuldet Ehegatte B diesen Betrag als Geldforderung, die mit der Rechtskraft der Scheidung entsteht. Danach haben beide 148.905 Euro Zugewinn.

Die Indexierung hat hier gewirkt: Ohne sie wären es 80.000 Euro, also 3.285 Euro mehr zulasten von Ehegatte A. Prüfe als Nächstes, welche Werte du belegen kannst; Auskunft samt Belegen steht dir nach § 1379 BGB zu.

Rechne die Forderung außerdem mit einem vorsichtigen und einem höheren Endvermögen durch, denn Gutachten für Immobilien und Firmenanteile weichen oft um zehntausende Euro voneinander ab. Die Obergrenze zeigt der Rechner gesondert an.

Besitzt Ehegatte A am Stichtag nur 20.000 Euro, beträgt der rechnerische Anspruch bei 263.800 Euro Zugewinn gegen 0 Euro aber 131.900 Euro, dann bleibt die Forderung bei 20.000 Euro (§ 1378 Abs. 2 BGB).

Hat Ehegatte A zuvor Vermögen verschenkt oder verschwendet, hebt die Hinzurechnung nach § 1375 Abs. 2 BGB diese Grenze um den Betrag an.

Zahlt der Schuldner nach einer Mahnung nicht, schuldet er Verzugszinsen von fünf Prozentpunkten über dem Basiszinssatz (§§ 286, 288 Abs. 1 BGB); den Zinsbetrag rechnest du im Verzugszinsen-Rechner nach.

Die Forderung verjährt nach drei Jahren; bei Rechtskraft 2026 endet die Frist am 31.12.2029.

Endet die Ehe durch den Tod, gilt meist die pauschale Lösung: Der gesetzliche Erbteil steigt um ein Viertel (§ 1371 Abs. 1 BGB), eine Rechnung ist dann nur nötig, wenn der überlebende Ehegatte ausschlägt. Deckelung nach § 1378 Abs. 2 BGB: Der rechnerische Anspruch von 131.900 Euro wird auf das vorhandene Vermögen von 20.000 Euro gekürzt

Anwendung

Praxisfall: 20.000 € gegen −10.000 € Start, 250.000 € gegen 60.000 € am Stichtag

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Familie Brandt hat im Juli 2020 geheiratet; der Scheidungsantrag wurde im März 2025 zugestellt, die Scheidung wird 2026 rechtskräftig.

Herr Brandt (Ehegatte A) startete mit 20.000 Euro Ersparnissen und besitzt am Stichtag eine Eigentumswohnung nach Abzug des Darlehens sowie ein Depot, zusammen 250.000 Euro.

Frau Brandt (Ehegatte B) begann mit einem Studienkredit von 10.000 Euro, also −10.000 Euro, und hat am Stichtag nach der Tilgung 60.000 Euro auf dem Konto. Der Verbraucherpreisindex steht im Jahresdurchschnitt 2020 bei 100,0 und 2025 bei 121,9.

Im Rechner stehen genau diese sechs Werte.

Das Ergebnis: Indexfaktor 1,2190, indexierte Anfangsvermögen 24.380 und −12.190 Euro, Zugewinne von 225.620 Euro für Herrn Brandt und 72.190 Euro für Frau Brandt, Überschuss 153.430 Euro und eine Ausgleichsforderung von 76.715 Euro.

Herr Brandt zahlt sie an Frau Brandt. Danach liegen beide bei 148.905 Euro Zugewinn. Die Entscheidung: Herr Brandt prüft, ob er 76.715 Euro aus dem Depot bezahlen kann, ohne die Wohnung zu verkaufen.

Reicht das Depot nicht, kann er beim Familiengericht Stundung gegen Zinsen beantragen (§ 1382 BGB). Frau Brandt verlangt Auskunft und Belege zum Endvermögen und lässt die Wohnung bewerten.

Eine Einigung während des Verfahrens braucht die notarielle Beurkundung oder das Protokoll im Gerichtstermin (§ 1378 Abs. 3 BGB). Praxisfall Familie Brandt: Ehegatte A erzielt 225.620 Euro Zugewinn, Ehegatte B 72.190 Euro; nach der Zahlung von 76.715 Euro haben beide 148.905 Euro

Fallstricke

Sechs typische Fehler beim Zugewinnausgleich

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: das Anfangsvermögen nicht indexieren. Im Beispiel kommen ohne Faktor 1,2190 80.000 statt 76.715 Euro heraus; Ehegatte A zahlt 3.285 Euro zu viel.

Fehler 2: negatives Anfangsvermögen auf null setzen. Wer die −10.000 Euro von Ehegatte B als 0 Euro einträgt, rechnet mit 82.810 Euro statt 76.715 Euro. Getilgte Schulden sind Zugewinn, deshalb gehören sie mit Minuszeichen in die Rechnung.

Fehler 3: eine Erbschaft als Zugewinn behandeln. Erbt Ehegatte A 80.000 Euro und hat am Stichtag 330.000 Euro, ergeben sich 70.753,18 Euro; nähme man das Erbe als Zugewinn, wären es 115.000 Euro.

Fehler 4: das Endvermögen statt des Zugewinns halbieren. (250.000 − 60.000) ÷ 2 = 95.000 Euro ist falsch, weil Anfangsvermögen und Schuldenstand fehlen. Fehler 5: einen Verlust als negativen Zugewinn verrechnen.

Hat ein Ehegatte 100.000 Euro Anfangsvermögen und am Stichtag nur 90.000 Euro, zählt sein Zugewinn als 0 Euro und nicht als −31.900 Euro; der andere Ehegatte mit 80.000 Euro Zugewinn zahlt 40.000 Euro, nicht 55.950 Euro.

Fehler 6: den Trennungstag als Stichtag nehmen. Maßgeblich ist die Zustellung des Scheidungsantrags; ein Endvermögen von 230.000 statt 250.000 Euro verschiebt die Forderung im Beispiel von 76.715 auf 66.715 Euro.

Nächster Schritt

Zugewinnausgleich: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der Zugewinnausgleich-Rechner ermittelt aus Anfangs- und Endvermögen den Zugewinn beider Ehegatten, rechnet das Anfangsvermögen mit dem Verbraucherpreisindex hoch und zeigt die Ausgleichsforderung als Hälfte des Überschusses: im Beispiel 76.715 Euro bei 225.620 und 72.190 Euro Zugewinn.

Rechtsstand ist der 8. Oktober 2026 (BGB §§ 1363, 1371 bis 1390, Verbraucherpreisindex mit Jahresdurchschnitt 121,9 für 2025).

Grenzen: Der Rechner ersetzt weder die Bewertung von Immobilien und Betrieben noch Vorausempfänge zwischen den Ehegatten (§ 1380 BGB), grobe Unbilligkeit (§ 1381 BGB), Stundung, Ehevertrag oder Ansprüche gegen Dritte (§ 1390 BGB).

Nächster Schritt: Belege zum Anfangs- und Endvermögen zusammenstellen, Auskunft verlangen, das Ergebnis mit der Anwältin besprechen und die Scheidungskosten sowie den Versorgungsausgleich prüfen.

Beachte die dreijährige Verjährung ab Rechtskraft und halte Kontoauszüge, Kaufverträge und Darlehensbescheinigungen zum Stichtag bereit.

Vertiefung

Rechenbeispiele: Zugewinnausgleich mit Indexierung, Erbschaft, Deckelung und Hinzurechnung

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Erbe indexiert 88.493,65 € | Zugewinn A 241.506,35 € | Zugewinn B 100.000,00 € | Ausgleichsforderung 70.753,18 € (A zahlt an B)

Erbschaft während der Ehe

Anfangsvermögen Ehegatte A bei der Heirat
0 €
Anfangsvermögen Ehegatte B bei der Heirat
0 €
Endvermögen Ehegatte A zum Stichtag
330.000 €
Endvermögen Ehegatte B zum Stichtag
100.000 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Zugewinn A 263.800,00 € | Zugewinn B 0,00 € | rechnerisch 131.900,00 € | gedeckelt auf 20.000,00 € (A zahlt an B)

Deckelung auf das vorhandene Vermögen

Anfangsvermögen Ehegatte A bei der Heirat
−200.000 €
Anfangsvermögen Ehegatte B bei der Heirat
30.000 €
Endvermögen Ehegatte A zum Stichtag
20.000 €
Endvermögen Ehegatte B zum Stichtag
30.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Endvermögen A mit Hinzurechnung 140.000,00 € | Zugewinn A 140.000,00 € | Zugewinn B 20.000,00 € | Ausgleichsforderung 60.000,00 € (A zahlt an B)

Verschenktes Vermögen wird hinzugerechnet

Anfangsvermögen Ehegatte A bei der Heirat
0 €
Anfangsvermögen Ehegatte B bei der Heirat
0 €
Endvermögen Ehegatte A zum Stichtag
100.000 €
Endvermögen Ehegatte B zum Stichtag
20.000 €

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Indexiertes Anfangsvermögen A 121.900,00 € | Zugewinn A 0,00 € (Verlust) | Zugewinn B 80.000,00 € | Ausgleichsforderung 40.000,00 € (B zahlt an A)

Ein Ehegatte macht Verlust

Anfangsvermögen Ehegatte A bei der Heirat
100.000 €
Anfangsvermögen Ehegatte B bei der Heirat
0 €
Endvermögen Ehegatte A zum Stichtag
90.000 €
Endvermögen Ehegatte B zum Stichtag
80.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Indexfaktor 1,0000 | Zugewinn A 300.000,00 € | Zugewinn B 100.000,00 € | Ausgleichsforderung 100.000,00 € (A zahlt an B)

Ohne Preisänderung, ohne Anfangsvermögen

Anfangsvermögen Ehegatte A bei der Heirat
0 €
Anfangsvermögen Ehegatte B bei der Heirat
0 €
Endvermögen Ehegatte A zum Stichtag
300.000 €
Endvermögen Ehegatte B zum Stichtag
100.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.UnterhaltsrechnerKindesunterhalt 2026 nach der Düsseldorfer Tabelle berechnen: Einkommensgruppe bestimmen, Tabellenbedarf je Kind und Altersstufe ablesen und Zahlbetrag nach Kindergeld ermitteln.NotarkostenrechnerNotarkosten berechnen: Beurkundung, Grundschuld und Grundbuchkosten nach GNotKG Tabelle B.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.Witwenrenten-RechnerWitwenrente 2026 berechnen: große (55 %) oder kleine (25 %) Witwenrente, anrechnungsfreier Freibetrag, Einkommensanrechnung von 40 % und Betrag im Sterbevierteljahr.Prozesskostenhilfe-RechnerProzesskostenhilfe nach § 115 ZPO berechnen: einzusetzendes Einkommen, PKH-Freibeträge 2026, Monatsrate und Vermögenseinsatz.Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Notarkosten-Testament-RechnerNotarkosten fürs Testament berechnen: Einzeltestament, Ehegattentestament oder Erbvertrag aus Vermögen und Schulden, mit Register und Verwahrung – kostenlos, sofort.PflichtteilsrechnerPflichtteil berechnen: gesetzliche Erbquote nach Familienlage und Güterstand, Pflichtteilsquote, Pflichtteil aus dem Nachlass, Ergänzung für Schenkungen der letzten zehn Jahre und Restanspruch nach einer Zuwendung im Testament.HOAI HonorarrechnerArchitektenhonorar nach HOAI berechnen: Honorartafel § 35 mit Honorarzone I bis V, Basishonorarsatz bis oberer Satz, Leistungsphasen 1 bis 9, Umbauzuschlag, Nebenkosten und Umsatzsteuer.Ehevertrag-Kosten-RechnerNotarkosten für einen Ehevertrag nach GNotKG berechnen: Geschäftswert, 2,0-Gebühr Tabelle B, Auslagen und Mehrwertsteuer.StBVV-RechnerSteuerberaterkosten nach StBVV berechnen: Gebühren für ESt-Erklärung, Jahresabschluss, Buchführung und Lohn nach Tabellen A–C mit Zehntel-Satz, Auslagen und USt.RVG-RechnerAnwaltskosten nach RVG berechnen: Gebührentabelle Anlage 2 mit Gegenstandswert, Gebührensätzen und Auslagenpauschale – außergerichtlich, 1. Instanz oder Berufung.PfändungsrechnerPfändbares Nettoeinkommen nach § 850c ZPO berechnen: Pfändungsfreigrenzen ab 01.07.2026, Grundfreibetrag und Zuschläge für Unterhaltspflichtige.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg Zugewinnausgleich: Anfangsvermögen 20.000 und minus 10.000 Euro wird mit dem Faktor 1,2190 indexiert, Zugewinn 225.620 und 72.190 Euro, Ausgleichsforderung 76.715 Euro

    Zugewinnausgleich-Rechner: Rechenweg vom Anfangsvermögen zur Ausgleichsforderung

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner">
      <img src="https://rechner-portal.de/images/finanzen/zugewinnausgleich-rechner-rechenweg.svg"
           alt="Rechenweg Zugewinnausgleich: Anfangsvermögen 20.000 und minus 10.000 Euro wird mit dem Faktor 1,2190 indexiert, Zugewinn 225.620 und 72.190 Euro, Ausgleichsforderung 76.715 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner">Zugewinnausgleich-Rechner: Rechenweg vom Anfangsvermögen zur Ausgleichsforderung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner
  • Deckelung nach § 1378 Abs. 2 BGB: Der rechnerische Anspruch von 131.900 Euro wird auf das vorhandene Vermögen von 20.000 Euro gekürzt

    Zugewinnausgleich: Deckelung der Ausgleichsforderung auf das vorhandene Vermögen

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner">
      <img src="https://rechner-portal.de/images/finanzen/zugewinnausgleich-rechner-deckelung.svg"
           alt="Deckelung nach § 1378 Abs. 2 BGB: Der rechnerische Anspruch von 131.900 Euro wird auf das vorhandene Vermögen von 20.000 Euro gekürzt"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner">Zugewinnausgleich: Deckelung der Ausgleichsforderung auf das vorhandene Vermögen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner
  • Praxisfall Familie Brandt: Ehegatte A erzielt 225.620 Euro Zugewinn, Ehegatte B 72.190 Euro; nach der Zahlung von 76.715 Euro haben beide 148.905 Euro

    Praxisfall Familie Brandt: Zugewinn vor und nach dem Ausgleich

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner">
      <img src="https://rechner-portal.de/images/finanzen/zugewinnausgleich-rechner-praxis-brandt.svg"
           alt="Praxisfall Familie Brandt: Ehegatte A erzielt 225.620 Euro Zugewinn, Ehegatte B 72.190 Euro; nach der Zahlung von 76.715 Euro haben beide 148.905 Euro"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner">Praxisfall Familie Brandt: Zugewinn vor und nach dem Ausgleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner liefert eine Orientierung nach dem Rechtsstand 2026 und ersetzt keine Rechtsberatung. Bewertung von Immobilien, Unternehmen und Rechten, Auskunftsansprüche, Vorausempfänge zwischen den Ehegatten, Leistungsverweigerung wegen grober Unbilligkeit und Stundung entscheidet im Streitfall das Familiengericht. Ehevertragliche Abreden zum Güterstand sind nicht berücksichtigt.

Quelle: Bürgerliches Gesetzbuch (§§ 1363, 1371 bis 1390, 195, 199, 207), ErbStG § 5, BFH II R 39/05 zur Indexierung und Verbraucherpreisindex für Deutschland (Destatis), Stand Oktober 2026.

Stand: 2026-10-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. Oktober 2026
Fachbereich
Finanzen / Recht & Gebühren
Formeln basieren auf
Anfangsvermögen indexiert = Anfangsvermögen × Index Stichtag ÷ Index Heirat (ständige BGH-Rechtsprechung); privilegierter Erwerb mit dem Index des Erwerbszeitpunkts (§ 1374 Abs. 2 BGB); Zugewinn = max(0; Endvermögen + illoyale Minderung − indexiertes Anfangsvermögen) (§§ 1373, 1375 BGB); Ausgleichsforderung = (Zugewinn hoch − Zugewinn niedrig) ÷ 2 (§ 1378 Abs. 1 BGB), begrenzt auf das vorhandene Endvermögen des Schuldners zuzüglich der Hinzurechnung (§ 1378 Abs. 2 BGB); Verjährung drei Jahre ab Ende des Jahres der Rechtskraft (§§ 195, 199 BGB).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Zugewinnausgleich Rechner. Abgerufen von https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner

Harvard-Format

Rechner-Portal, 2026. Zugewinnausgleich Rechner. Available at: https://rechner-portal.de/finanzen/recht-gebuehren/zugewinnausgleich-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.