Zum Hauptinhalt springen

Wohnmobil-Versicherung: Jahresprämie schätzen

AutoStand Noch keine Bewertung
€
Aufbauart
Deckungsumfang
Selbstbeteiligung (Kasko)
km
Anzeige

Kurzantwort

Wohnmobil-Versicherung schätzen: Modellrechner ohne echte Tarifdaten. Gib Neupreis, Aufbauart, SF-Klasse, Deckung mit Selbstbeteiligung, Saisonkennzeichen und Fahrleistung ein. Der Rechner schätzt die Jahresprämie und teilt sie in Haftpflicht- und Kaskoanteil auf. Die Werte dienen der Vorabeinschätzung – die verbindliche Prämie nennt allein dein Versicherer. Alle Angaben ohne Gewähr. Quellen: GDV, § 1 PflVG, BaFin – Stand 2024.

Wohnmobil-Versicherung schätzen: Modellrechner für Haftpflicht, Teilkasko und Vollkasko

Kilian AchatzFachredaktion Auto & Mobilität
Geprüft: Review-Team Rechner-Portal (Aug. 2026)Veröffentlicht: Stand:

Überblick

Was kostet eine Wohnmobil-Versicherung: Was der Rechner schätzt

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wohnmobile sind keine gewöhnlichen Pkw – sie kosten mehr, wiegen mehr und stehen oft monatelang still, was Haftpflicht, Teilkasko und Vollkasko anders gewichtet als beim Pkw. Der Wohnmobil-Versicherungsrechner schätzt die Jahresprämie als Modellrechner, der keine echten Tarifdaten verwendet, sondern ein transparentes Faktormodell: Basisprämie aus Neupreis und Aufbauart, multipliziert mit SF-Faktor, Deckungszuschlag, Selbstbeteiligungsrabatt, Saisonfaktor und Fahrleistungsfaktor.

Die Kfz-Haftpflichtversicherung ist nach § 1 PflVG für jedes zugelassene Fahrzeug Pflicht, die Kaskoversicherung freiwillig – aber bei einem Neupreis von 60.000 bis 250.000 € für viele Wohnmobilbesitzer wirtschaftlich sinnvoll.

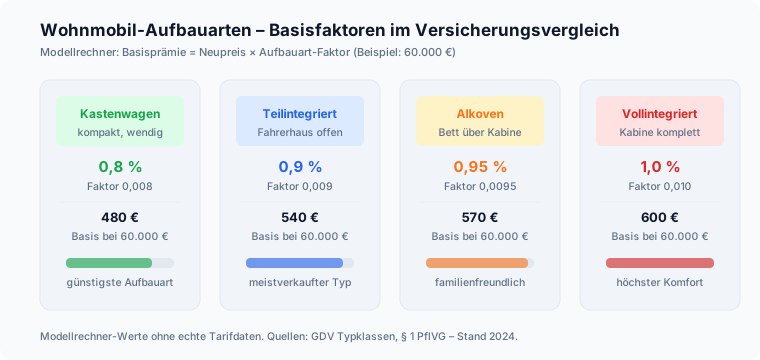
Der Rechner macht sichtbar, welcher Faktor wie stark wirkt: Ein Kastenwagen mit 0,8 % des Neupreises als Basisprämie liegt deutlich unter einem Vollintegrierten mit 1,0 %, und die SF-Klasse 35 drückt die Prämie auf 30 % des Ausgangswerts, während SF 0 sie auf 230 % hebt.

Weil Wohnmobile oft nur saisonal zugelassen sind, berücksichtigt der Rechner auch die Ruheversicherung: Selbst bei einem Saisonkennzeichen mit nur sechs Monaten fällt mindestens die halbe Jahresprämie an, weil das abgemeldete Fahrzeug gegen Diebstahl und Brand versichert bleibt. Aufbauarten im Vergleich: Kastenwagen, Teilintegriert, Vollintegriert und Alkoven mit unterschiedlichen Basisprämien-Faktoren Die Ergebnisse dienen der Vorabeinschätzung – die verbindliche Prämie richtet sich nach Versicherer, Region, Typklasse und individueller Einstufung.
Der GDV veröffentlicht jährlich die Typklassen, die BaFin beaufsichtigt die Versicherer.
Eingaben

Wohnmobil-Versicherung berechnen: Neupreis, Aufbauart und Deckung eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage den Neupreis oder aktuellen Fahrzeugwert ein, wähle die Aufbauart, die Schadenfreiheitsklasse, den Deckungsumfang mit Selbstbeteiligung, die zugelassenen Monate und die jährliche Fahrleistung. Daraus errechnet der Modellrechner die geschätzte Jahresprämie und teilt sie in Haftpflicht- und Kaskoanteil auf.

Der Neupreis bestimmt die Basisprämie: Je 10.000 € mehr Fahrzeugwert steigt die Haftpflicht-Basis um 80 bis 100 € je nach Aufbauart. Ein Kastenwagen für 40.000 € kommt auf eine Basis von 320 €, ein Vollintegrierter für 120.000 € auf 1.200 €.

Die Aufbauart wirkt nur über diesen Basisfaktor, nicht über einen separaten Zuschlag. Die Schadenfreiheitsklasse ist der größte einzelne Hebel: Zwischen SF 0 (230 %) und SF 35 (30 %) liegt ein Faktor von fast 8, der die gesamte Prämie durchschlägt.

Wer von SF 3 auf SF 10 hochsteigt, senkt die Prämie von 70 % auf 50 % des Ausgangswerts.

Die Deckung schaltet zwischen reiner Haftpflicht, Teilkasko und Vollkasko um; die Selbstbeteiligung wirkt nur auf den Kaskoanteil – bei 1.000 € SB sinkt der Kaskoaufschlag auf 55 % des Werts ohne Selbstbeteiligung.

Das Saisonkennzeichen ist ein Wohnmobil-spezifischer Spar-Hebel: Wer nur von März bis Oktober (8 Monate) zulässt, zahlt 8/12 der Jahresprämie – aber mindestens die Hälfte, weil die Ruheversicherung Diebstahl und Brand auch im abgemeldeten Zustand deckt.

Die Fahrleistung staffelt sich in fünf Stufen: Unter 5.000 km/Jahr bringt 15 % Ersparnis, über 20.000 km/Jahr kostet 30 % Aufschlag.

Praxisfälle

Wofür du den Wohnmobil-Versicherungsrechner brauchst: sechs typische Anwendungsfälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das Ergebnis aus der echten Rechenfunktion – von der Basisprämie bis zum Saisonkennzeichen.

  1. Wohnmobil-Versicherung berechnen: Jahresprämie schätzen

    „Wie berechne ich die Wohnmobil-Versicherung?“

    Eingabe
    Neupreis 60.000 €, Teilintegriert, SF 3, Teilkasko, 300 € SB, 12 Monate, 10.000 km
    Ergebnis
    559 €/Jahr (378 € Haftpflicht, 181 € Kasko)
  2. Teilkasko gegen Vollkasko vergleichen

    „Was kostet Vollkasko im Vergleich zu Teilkasko beim Wohnmobil?“

    Eingabe
    Neupreis 60.000 €, Kastenwagen, SF 3, 300 € SB, einmal Teilkasko, einmal Vollkasko
    Ergebnis
    497 €/Jahr Teilkasko gegen 712 €/Jahr Vollkasko – Aufschlag 215 €
  3. Selbstbeteiligung optimieren

    „Welche Selbstbeteiligung senkt die Wohnmobil-Versicherung am stärksten?“

    Eingabe
    Neupreis 60.000 €, Teilintegriert, SF 3, Teilkasko, einmal 0 € SB, einmal 1.000 € SB
    Ergebnis
    Kaskoanteil sinkt von 227 € auf 125 € – 102 € Ersparnis im Jahr
  4. Saisonkennzeichen-Ersparnis berechnen

    „Wie viel spart ein Saisonkennzeichen bei der Wohnmobil-Versicherung?“

    Eingabe
    Neupreis 60.000 €, Teilintegriert, SF 3, Teilkasko, 300 € SB, 8 statt 12 Monate
    Ergebnis
    Prämie sinkt auf rund 67 % der Ganzjahresprämie
  5. Aufbauart-Vergleich: Kastenwagen gegen Vollintegriert

    „Ist ein Kastenwagen günstiger zu versichern als ein Vollintegrierter?“

    Eingabe
    Neupreis 80.000 €, Haftpflicht, SF 3, einmal Kastenwagen, einmal Vollintegriert
    Ergebnis
    Haftpflicht-Basis 640 € (Kastenwagen) gegen 800 € (Vollintegriert) vor SF-Rabatt
  6. SF-Klassen-Tabelle für Wohnmobile nachschlagen

    „Welche SF-Klasse ist die höchste für Wohnmobile?“

    Eingabe
    SF-Tabelle steht nicht direkt im Rechner, sondern in der Referenztabelle „Schadenfreiheitsklassen“ weiter unten auf dieser Seite
    Ergebnis
    SF 35 ist die höchste Klasse im Modellrechner, Beitragssatz 30 % der Basisprämie

Berechnung

So schätzt der Rechner die Wohnmobil-Versicherungsprämie

Verstehe den Formelweg.

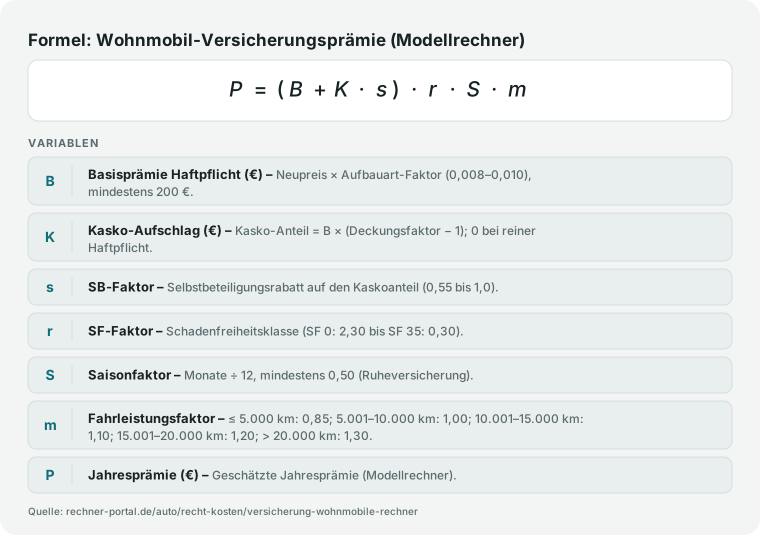
Die Berechnung folgt einem transparenten Faktormodell ohne echte Tarifdaten: Basisprämie = max(200 €, Neupreis × Aufbauart-Faktor). Der Aufbauart-Faktor beträgt 0,008 für Kastenwagen, 0,009 für Teilintegriert, 0,010 für Vollintegriert und 0,0095 für Alkoven.

Die 200 € Mindestbasis verhindern unrealistisch niedrige Haftpflichtprämien bei sehr günstigen Fahrzeugen. Der Deckungsfaktor multipliziert die Basis: 1,0 für reine Haftpflicht, 1,6 für Haftpflicht plus Teilkasko, 2,4 für Haftpflicht plus Vollkasko.

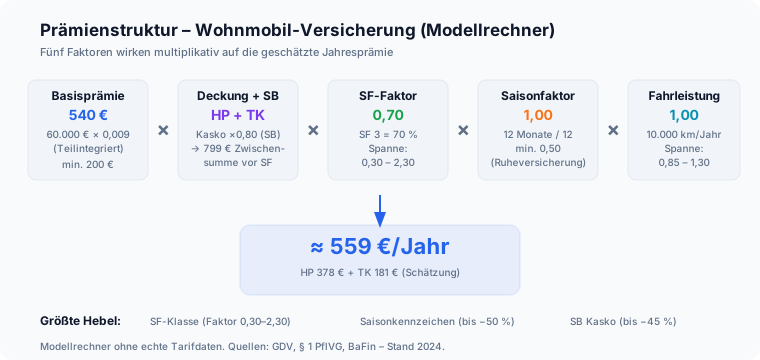
Die Selbstbeteiligung greift nur am Kaskoanteil: SB-Faktor 1,0 bei 0 €, 0,90 bei 150 €, 0,80 bei 300 €, 0,70 bei 500 €, 0,55 bei 1.000 €. Prämienstruktur: Basisprämie × Deckungsfaktor × SF-Faktor × Saisonfaktor × Fahrleistungsfaktor Der SF-Faktor staffelt sich von SF 0 mit 2,30 über SF 3 mit 0,70 bis SF 35 mit 0,30.

Der Saisonfaktor ergibt sich aus Monate/12, mindestens 0,50 (Ruheversicherung). Der Fahrleistungsfaktor reicht von 0,85 (≤ 5.000 km) über 1,00 (5.001–10.000 km) und 1,10 (10.001–15.000 km) bis 1,30 (> 20.000 km).

Endformel: Jahresprämie = (Haftpflicht-Basis + Kasko-Aufschlag × SB-Faktor) × SF-Faktor × Saisonfaktor × Fahrleistungsfaktor.

Bei den Vorgabewerten (60.000 €, Teilintegriert, SF 3, Teilkasko, 300 € SB, 12 Monate, 10.000 km) ergibt das: Basis 540 €, Kasko-Aufschlag 324 € × 0,80 = 259 €, Zwischensumme 799 €, × 0,70 SF = 559 €.

Formel für die geschätzte Wohnmobil-Versicherungsprämie aus Basisprämie, Deckungsfaktor, SF-Klasse, Saison und Fahrleistung.
Modellrechner ohne echte Tarifdaten. Aufbauart-Faktor und SF-Tabelle aus hinterlegten Prozentwerten; tatsächliche Prämie beim Versicherer erfragen.

Nachschlagen

Schadenfreiheitsklassen: Beitragssatz im Modellrechner

SF 35 ist im Modellrechner die höchste vorgesehene Klasse für Wohnmobile und senkt den Beitragssatz auf 30 % der Basisprämie. SF 0 ist die niedrigste Klasse und wird meist bei einer Neuanmeldung oder nach mehreren Schäden zugeteilt.

Beitragssatz (Anteil an der Basisprämie nach Deckung) je Schadenfreiheitsklasse
SF-KlasseBeitragssatzTypischer Anlass
SF 0230 %Neuanmeldung ohne Vorversicherung, nach Rückstufung durch mehrere Schäden
SF ½140 %Zweitwagenrabatt einiger Versicherer für neu angemeldete Wohnmobile
SF 1100 %Erstes schadenfreies Jahr
SF 285 %Zweites schadenfreies Jahr
SF 370 %Drittes schadenfreies Jahr (Vorgabewert des Rechners)
SF 465 %Viertes schadenfreies Jahr
SF 560 %Fünftes schadenfreies Jahr
SF 755 %Nach rund sieben schadenfreien Jahren
SF 1050 %Nach rund zehn schadenfreien Jahren
SF 1545 %Nach rund fünfzehn schadenfreien Jahren
SF 2040 %Nach rund zwanzig schadenfreien Jahren
SF 2535 %Nach rund fünfundzwanzig schadenfreien Jahren
SF 3530 % (niedrigster Satz im Modell)Langjährig schadenfreie Vielfahrer

Beitragssätze wirken multiplikativ auf die Basisprämie (Neupreis × Aufbauart-Faktor × Deckungsfaktor) und sind Modellwerte ohne echte Tarifdaten. Reale Versicherer führen teils abweichende SF-Klassen-Staffeln und eigene Wohnmobil-Tarife, die von diesem vereinfachten Modell abweichen können. Quelle: SF_FAKTOR-Konstante in der Rechenfunktion (lib/calculators/auto/versicherung-wohnmobile-rechner.ts), abgeleitet aus marktüblichen SF-Klassen-Systematiken der Kfz-Versicherer. Geprüft 29.09.2026.

Expertenmodus

Häufige Fragen zur Wohnmobil-Versicherung

Spezielle Fragen geklärt. Tiefer verstehen.

Was kostet eine Wohnmobil-Versicherung im Jahr?

Der Modellrechner schätzt bei einem typischen Teilintegrierten für 60.000 Euro, Schadenfreiheitsklasse 3, Teilkasko mit 300 Euro Selbstbeteiligung, Ganzjahreszulassung und 10.000 Kilometern Fahrleistung rund 559 Euro Jahresprämie – davon 378 Euro Haftpflicht- und 181 Euro Kaskoanteil.

Der Rechner verwendet ein transparentes Faktormodell ohne echte Tarifdaten: Neupreis mal Aufbauart-Faktor ergibt die Basisprämie, die anschließend mit Deckungs-, SF-, Saison- und Fahrleistungsfaktor multipliziert wird.

Reale Angebote weichen davon typischerweise 20 bis 40 Prozent nach oben oder unten ab, weil Typklasse, Regionalklasse, Fahrerkreis und Stellplatz zusätzlich einfließen, die der Modellrechner nicht abbildet.

Teurere und größere Aufbauten wie ein Vollintegrierter kosten bei gleichem Neupreis mehr, weil der Aufbauart-Faktor höher liegt.

Für eine verbindliche Zahl bleibt ein Angebot beim Versicherer oder Vergleichsportal nötig – der Rechner dient der Vorabeinschätzung und dem Verständnis der Prämienstruktur.

Wie berechnet der Rechner die Wohnmobil-Versicherungsprämie?

Die Basisprämie ergibt sich aus dem Neupreis multipliziert mit einem Aufbauart-Faktor (0,008 für Kastenwagen bis 0,010 für Vollintegrierte), mindestens 200 Euro für die Haftpflicht.

Diese Basis wird mit dem Deckungsfaktor multipliziert (1,0 für Haftpflicht, 1,6 für Teilkasko, 2,4 für Vollkasko), wobei ein Selbstbeteiligungsrabatt nur auf den Kaskoanteil wirkt.

Anschließend greifen der SF-Faktor (0,30 bei SF 35 bis 2,30 bei SF 0), der Saisonfaktor (Monate geteilt durch 12, mindestens 0,50 für die Ruheversicherung) und der Fahrleistungsfaktor (0,85 bis 1,30).

Alle Faktoren wirken multiplikativ, wodurch sich ungünstige Werte gegenseitig verstärken und günstige Kombinationen überproportional sparen. Bei den Vorgabewerten ergibt das rund 559 Euro im Jahr.

Wer eine einzelne Stellschraube ändert, etwa die Selbstbeteiligung oder das Saisonkennzeichen, sieht die Auswirkung direkt im neu berechneten Ergebnis.

Welche Aufbauart ist bei der Wohnmobil-Versicherung am günstigsten?

Im Modellrechner ist der Kastenwagen mit einem Basisfaktor von 0,8 Prozent des Neupreises am günstigsten, gefolgt vom Teilintegrierten (0,9 Prozent), dem Alkoven (0,95 Prozent) und dem Vollintegrierten (1,0 Prozent).

Bei 80.000 Euro Neupreis beträgt die Haftpflicht-Basis vor SF-Rabatt beim Kastenwagen 640 Euro, beim Vollintegrierten 800 Euro – ein Unterschied von 160 Euro.

Der Abstand wächst proportional zum Fahrzeugwert: Bei 30.000 Euro trennen beide Aufbauarten nur 42 Euro Jahresprämie, bei 90.000 Euro bereits 126 Euro.

In der Praxis verschieben sich die Verhältnisse zusätzlich je nach GDV-Typklasse des konkreten Modells, weil Kastenwagen oft seltener gestohlen werden und geringere Reparaturkosten verursachen.

Der Aufbauart-Faktor im Rechner bildet diesen Effekt nur vereinfacht ab, nicht die individuelle Typklasse eines bestimmten Fahrzeugmodells.

Wie wirkt sich die Schadenfreiheitsklasse auf die Wohnmobil-Versicherung aus?

Die Schadenfreiheitsklasse ist der größte einzelne Faktor im Modellrechner: Ihr Beitragssatz reicht von 230 Prozent bei SF 0 bis 30 Prozent bei SF 35.

Bei einem Teilintegrierten für 60.000 Euro mit Teilkasko und 300 Euro Selbstbeteiligung ergibt SF 0 eine Prämie von 1.838 Euro, SF 3 nur 559 Euro und SF 35 nur 240 Euro – der Sprung von SF 0 auf SF 3 spart damit 1.279 Euro im Jahr.

Wohnmobile führen häufig eine eigene Schadenfreiheitsklasse, unabhängig vom Pkw-Vertrag. Wer sein erstes Wohnmobil kauft, startet meist bei SF 0 oder SF ½.

Einige Versicherer übernehmen die SF-Klasse eines bestehenden Kfz-Vertrags oder bieten beim Zweitfahrzeug einen Rabatt auf die Einstiegsklasse – ob das im eigenen Fall möglich ist, klärt ein Blick in die Vertragsbedingungen des Versicherers vor Abschluss.

Kann ich mein Wohnmobil mit der gleichen Schadenfreiheitsklasse wie mein Auto versichern?

Nein, in der Regel nicht direkt: Die Schadenfreiheitsklasse ist an ein bestimmtes Fahrzeug und einen bestimmten Vertrag gebunden, sodass Pkw und Wohnmobil normalerweise getrennte SF-Klassen führen, selbst wenn beide beim gleichen Versicherer laufen.

Ein zweites Fahrzeug wird deshalb häufig zunächst mit einer niedrigeren Einstiegsklasse eingestuft, oft SF 0 oder SF ½, was den Beitragssatz laut Modellrechner auf 230 beziehungsweise 140 Prozent der Basisprämie setzt statt der günstigeren Sätze ab SF 3.

Manche Versicherer bieten dennoch einen Zweitwagenrabatt an, der die Einstufung des Zweitfahrzeugs verbessert, ohne die SF-Klasse des Erstwagens zu übertragen – das ist eine freiwillige Vertragskondition, kein gesetzlicher Anspruch.

Wer ein Wohnmobil neu anschafft, sollte deshalb vor Vertragsabschluss gezielt nach einem Zweitwagenrabatt fragen, weil sich das bei einer 230-Prozent-Einstufung schnell auf mehrere hundert Euro Jahresprämie summiert.

Der Rechner bildet die gewählte SF-Klasse direkt über den entsprechenden Faktor ab.

Welche Versicherung ist für ein Wohnmobil gesetzlich Pflicht?

Pflicht ist ausschließlich die Kfz-Haftpflichtversicherung nach § 1 Pflichtversicherungsgesetz – ohne sie darf kein Wohnmobil zugelassen werden, weil sie Schäden abdeckt, die Dritten durch das Fahrzeug entstehen.

Teilkasko und Vollkasko sind freiwillig, aber bei hohen Fahrzeugwerten meist sinnvoll: Die Teilkasko deckt Diebstahl, Glasbruch, Wildunfall, Sturm, Hagel, Brand und Überschwemmung ab, Risiken, die bei Wohnmobilen durch Freistehen und Wetterexposition besonders relevant sind.

Die Vollkasko schützt zusätzlich bei selbst verursachten Unfällen und Vandalismus.

Im Modellrechner kostet die Vollkasko den 2,4-fachen Kaskofaktor gegenüber der Haftpflicht-Basis, die Teilkasko den 1,6-fachen: Bei einem 60.000-Euro-Kastenwagen mit SF 3 und 300 Euro Selbstbeteiligung ergeben sich 497 Euro mit Teilkasko und 712 Euro mit Vollkasko, ein Aufschlag von 215 Euro.

Für Neufahrzeuge und einen Restwert über 30.000 Euro lohnt sich die Vollkasko meist, ab einem Restwert unter 15.000 Euro reicht häufig die Teilkasko.

Was passiert, wenn ein nicht im Vertrag eingetragener Fahrer das Wohnmobil fährt?

Grundsätzlich bleibt die Kfz-Haftpflicht auch dann gültig, wenn eine nicht eingetragene Person fährt, solange sie eine gültige Fahrerlaubnis besitzt und der Halter die Fahrt gestattet hat – geschädigte Dritte sind also abgesichert.

Anders sieht es bei einer selbst verursachten Fahrt aus: Verursacht der nicht eingetragene Fahrer einen Kaskoschaden, kann der Versicherer die Leistung kürzen oder ganz verweigern, wenn im Vertrag ein bestimmter, engerer Fahrerkreis vereinbart wurde, etwa nur der Halter oder Ehepartner.

Bei häufig wechselnden Fahrern, etwa bei gemeinsam genutzten Wohnmobilen in der Familie, lohnt sich deshalb ein offener Fahrerkreis im Vertrag, auch wenn das die Prämie leicht erhöht.

Der Modellrechner selbst kennt keinen separaten Fahrerkreis-Faktor, weil dieser stark vom individuellen Vertrag und Versicherer abhängt.

Vor einer Fahrt durch Dritte lohnt sich deshalb ein Blick in die Versicherungspolice oder eine kurze Rückfrage beim Versicherer.

Lohnt sich ein Saisonkennzeichen für die Wohnmobil-Versicherung?

Ja, ein Saisonkennzeichen senkt die Prämie, weil der Rechner den Saisonfaktor als Monate geteilt durch 12 berechnet, mit einem Minimum von 0,50 für die Ruheversicherung außerhalb der Saison.

Bei 6 Monaten Zulassung zahlst du also 50 Prozent der Ganzjahresprämie, bei 8 Monaten rund 67 Prozent.

Die Ruheversicherung bleibt dabei wichtig: Auch abgemeldet auf dem Stellplatz deckt sie Diebstahl- und Brandschäden, weshalb der Mindestfaktor nicht unter 0,50 fällt – eine einmonatige Saisonzulassung spart also maximal die Hälfte, nicht mehr.

Für die meisten Wohnmobilbesitzer, die zwischen November und März nicht fahren, spart ein Saisonkennzeichen von März bis Oktober rund ein Drittel der Prämie gegenüber der Ganzjahreszulassung.

Bei der Beispielprämie von 559 Euro sind das knapp 186 Euro Ersparnis im Jahr. Der Rechner zeigt die genaue Ersparnis für die eigene Konstellation direkt als eigenen Hinweis an.

Welche Selbstbeteiligung ist bei der Wohnmobil-Versicherung sinnvoll?

Die Selbstbeteiligung wirkt im Modellrechner ausschließlich auf den Kaskoanteil der Prämie: 300 Euro senken den Kaskoaufschlag auf 80 Prozent, 500 Euro auf 70 Prozent, 1.000 Euro auf 55 Prozent gegenüber der Variante ohne Selbstbeteiligung.

Bei einem Wohnmobil für 60.000 Euro mit Teilkasko und SF 3 beträgt der Kaskoanteil ohne Selbstbeteiligung rund 227 Euro, mit 300 Euro Selbstbeteiligung nur 181 Euro und mit 1.000 Euro nur 125 Euro – die höchste Stufe spart also 102 Euro Prämie im Jahr gegenüber der Variante ohne Selbstbeteiligung.

Ob sich das lohnt, hängt von der erwarteten Schadenshäufigkeit ab: Wer selten fährt und wenig Risiko sieht, profitiert eher von einer hohen Selbstbeteiligung.

Als Faustregel gilt: Wer die eingesparte Prämiendifferenz über mehrere Jahre ohne Kaskoschaden ansammelt, liegt mit der höheren Selbstbeteiligung meist vorne, verliert diesen Vorsprung aber bei einem einzigen größeren Schaden schnell wieder.

Sind die Ergebnisse des Wohnmobil-Versicherungsrechners verbindlich?

Nein, der Rechner ist ein Modellrechner ohne echte Tarifdaten – alle Werte sind Schätzungen aus einem vereinfachten Faktormodell.

Die tatsächliche Prämie hängt zusätzlich von Faktoren ab, die der Rechner nicht abbildet: die Typklasse des konkreten Fahrzeugmodells laut GDV-Verzeichnis, die Regionalklasse des Zulassungsbezirks, der vereinbarte Fahrerkreis sowie der Stellplatz (Garage, Stellplatz oder Straße).

Erfahrungsgemäß weichen reale Angebote 20 bis 40 Prozent nach oben oder unten von der Modellschätzung ab, weil allein die Typklasse eines Fahrzeugmodells die Prämie stärker verschieben kann als der gesamte SF-Rabatt.

Der Rechner eignet sich zur Vorabeinschätzung und zum Verständnis der Prämienstruktur – für ein verbindliches Angebot bleibt der Kontakt zu einem Versicherer oder Vergleichsportal nötig.

Die zugrunde liegenden Quellen sind das GDV-Typklassen-Verzeichnis, § 1 Pflichtversicherungsgesetz und die Versicherungsaufsicht der BaFin.

Hinweise

Selbstbeteiligung, Saisonkennzeichen und SF-Klasse: Spartipps

Schnelle Qualitätsprüfung für dein Ergebnis.

Der größte Spareffekt liegt in der Kombination von Saisonkennzeichen und hoher Selbstbeteiligung. Wer sein Wohnmobil nur sechs Monate im Jahr zulässt und die Selbstbeteiligung auf 1.000 € setzt, reduziert die Prämie im Vergleich zur Ganzjahreszulassung ohne SB um bis zu 45 %.

Allgemeine Versicherungstipps und aktuelle Typklassen bietet der GDV. Die Schadenfreiheitsklasse lässt sich nicht kurzfristig ändern, aber beim Versichererwechsel mitnehmen.

Prüfe, ob dein bisheriger SF-Rabatt übertragbar ist – manche Versicherer akzeptieren auch die SF-Klasse eines Zweitwagens. Ein zweiter Durchlauf mit der nächsthöheren SF-Klasse zeigt, wie viel ein weiteres schadenfreies Jahr konkret spart.

Bei der Deckungswahl gilt für Wohnmobile eine andere Faustregel als für Pkw: Weil der Fahrzeugwert oft über 50.000 € liegt und Wohnmobile häufiger von Hagelschäden, Sturmschäden und Einbruch betroffen sind, lohnt sich die Teilkasko fast immer, solange das Fahrzeug einen nennenswerten Restwert hat.

Die Vollkasko rechnet sich vor allem in den ersten fünf Jahren nach dem Kauf und bei einer hohen SF-Klasse, die den Aufpreis auf unter 50 % drückt.

Die Fahrleistung realistisch einzuschätzen spart ebenfalls: Viele Wohnmobilbesitzer fahren unter 10.000 km pro Jahr, was die Standardstufe ohne Zuschlag ergibt. Wer unter 5.000 km bleibt, spart nochmals 15 %.

Vergleiche die Schätzung des Rechners mit konkreten Angeboten bei Check24 oder direkt beim Versicherer – die tatsächliche Prämie kann je nach Region und Typklasse deutlich abweichen.

Anwendung

Wohnmobil-Versicherung in der Praxis: Aufbauart und Deckung im Vergleich

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Referenztabelle – geschätzte Jahresprämie nach Neupreis, Aufbauart und Deckung. Alle Werte aus dem Modellrechner mit SF 3, 300 € Selbstbeteiligung, 12 Monate Ganzjahreszulassung und 10.000 km Fahrleistung.

Bei 30.000 € Neupreis: Kastenwagen 168 € (HP), 249 € (TK), 356 € (VK); Vollintegriert 210 € (HP), 311 € (TK), 445 € (VK). Bei 60.000 € Neupreis: Kastenwagen 336 € (HP), 497 € (TK), 712 € (VK); Vollintegriert 420 € (HP), 622 € (TK), 890 € (VK).

Bei 90.000 € Neupreis: Kastenwagen 504 € (HP), 746 € (TK), 1.068 € (VK); Vollintegriert 630 € (HP), 932 € (TK), 1.336 € (VK).

Die Tabelle zeigt: Die Prämie steigt linear mit dem Neupreis und der Vollkaskoaufschlag verdoppelt bis verdreifacht die reine Haftpflichtprämie, je nach Aufbauart. Praxisfall – Versicherung für einen gebrauchten Teilintegrierten.

Ein Teilintegriertes Wohnmobil mit einem Neupreis von 75.000 € soll mit Teilkasko, 500 € Selbstbeteiligung und Saisonkennzeichen (April bis September, 6 Monate) versichert werden. Der Halter fährt SF 10 und rechnet mit 8.000 km pro Jahr.

Die Rechnung im Modellrechner: Basisprämie = 75.000 € × 0,009 = 675 €. Kaskoaufschlag = 675 × 0,6 = 405 €, nach SB-Rabatt (Faktor 0,70): 405 × 0,70 = 283,50 €. Zwischensumme = 675 + 283,50 = 958,50 €. SF-Faktor 0,50: 958,50 × 0,50 = 479,25 €.

Saisonfaktor 6/12 = 0,50: 479,25 × 0,50 = 239,63 €. Fahrleistungsfaktor (8.000 km → 1,00): 239,63 × 1,00 = 239,63 €, gerundet 240 €.

Interpretation: Die geschätzte Jahresprämie liegt bei rund 240 € – deutlich niedriger als bei Ganzjahreszulassung, die 480 € kosten würde. Das Saisonkennzeichen halbiert die Prämie fast (Minimum 50 % durch Ruheversicherung).

Zum Vergleich: Dieselbe Konfiguration mit Vollkasko statt Teilkasko käme auf rund 313 € – der Vollkaskoaufschlag ist durch die hohe SF-Klasse und die SB moderat.

Entscheidung: Für ein saisonales Wohnmobil mit gutem SF-Rabatt ist die Teilkasko bei diesem Restwert ein guter Kompromiss; ob Vollkasko den Aufpreis von 73 € lohnt, hängt vom konkreten Schadensrisiko ab.

Die Werte sind Schätzungen – für ein verbindliches Angebot den Versicherer kontaktieren.

Fallstricke

Häufige Fehler bei der Wohnmobil-Versicherungsschätzung

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1 – den Rechner für ein verbindliches Angebot halten: Der Modellrechner arbeitet ohne echte Tarifdaten; er schätzt die Größenordnung, ersetzt aber kein Versicherungsangebot. Die tatsächliche Prämie hängt von Versicherer, Typklasse, Region und individueller Einstufung ab.

Fehler 2 – Aufbauart und Gewichtsklasse verwechseln: Der Rechner unterscheidet nach Aufbauart (Kastenwagen, Teilintegriert, Vollintegriert, Alkoven), nicht nach zulässigem Gesamtgewicht.

Beide beeinflussen die Prämie, aber in unterschiedlichen Tarifen.

Fehler 3 – die Ruheversicherung vergessen: Ein Saisonkennzeichen spart Prämie, aber die Ruheversicherung kostet mindestens 50 % der Jahresprämie, damit Diebstahl und Brand auch im Ruhezeitraum gedeckt sind.

Fehler 4 – die Selbstbeteiligung nur auf die Gesamtprämie beziehen: Sie wirkt ausschließlich auf den Kaskoanteil, nicht auf die Haftpflicht. Bei reiner Haftpflichtversicherung hat die SB-Wahl deshalb keinen Effekt.

Fehler 5 – kleine SF-Klassen-Unterschiede unterschätzen: Zwischen SF 3 (70 %) und SF 5 (60 %) liegen bei einem 80.000-€-Wohnmobil mit Teilkasko rund 80 € Jahresersparnis – über fünf Jahre summiert sich das auf 400 €.

Fehler 6 – die Fahrleistung zu hoch ansetzen: Wohnmobile stehen häufiger als Pkw; viele Halter fahren unter 8.000 km pro Jahr. Eine zu hohe Angabe verteuert die Prämie um 10 bis 30 % unnötig.

Nächster Schritt

Wohnmobil-Versicherungsrechner: Ergebnis im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Der Wohnmobil-Versicherungsrechner schätzt die Jahresprämie als Modellrechner ohne echte Tarifdaten. Er zeigt, wie Neupreis, Aufbauart, Schadenfreiheitsklasse, Deckungsumfang, Selbstbeteiligung, Saisonkennzeichen und Fahrleistung zusammenwirken.

Bei den Vorgabewerten – 60.000 € Teilintegrierter mit SF 3, Teilkasko, 300 € SB, Ganzjahreszulassung und 10.000 km – ergibt das eine Schätzung von rund 559 € im Jahr, aufgeteilt in 378 € Haftpflicht und 181 € Kasko.

Die drei größten Hebel: Saisonkennzeichen (spart bis zu 50 % der Jahresprämie), Schadenfreiheitsklasse (Faktor 2,3 bis 0,3) und Selbstbeteiligung (senkt den Kaskoanteil um bis zu 45 %).

Alle Ergebnisse sind Schätzwerte; die tatsächliche Prämie richtet sich nach Versicherer, Region und individueller Einstufung.

Der Rechner eignet sich zur Vorabeinschätzung vor einem Versicherungsvergleich und macht die Faktorstruktur transparent, die hinter der Prämie steht. Quellen: GDV Typklassen-Verzeichnis, § 1 PflVG, BaFin – alle Stand 2024.

Wer die Kfz-Prämie für einen Pkw statt Wohnmobil berechnen möchte, nutzt den Kfz-Versicherungs-Rechner. Den Break-even zwischen Selbstzahlung und Kaskoregulierung zeigt der Schadensregulierungs-Rechner.

Vertiefung

Beispielrechnungen: Wohnmobil-Versicherungsprämie

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Geschätzte Jahresprämie: ca. 528 € | davon Haftpflicht: ca. 267 € | davon Kasko: ca. 261 € | Saisonkennzeichen (8 Monate): ca. 264 € Ersparnis.

Vollintegrierter mit Vollkasko und Saisonkennzeichen

Neupreis / Fahrzeugwert
80.000 €
Aufbauart
Vollintegriert
Schadenfreiheitsklasse
SF 10 (50 %)
Deckungsumfang
Haftpflicht + Vollkasko

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Geschätzte Jahresprämie: ca. 94 € | davon Haftpflicht: ca. 61 € | davon Kasko: ca. 33 € | Saisonkennzeichen (6 Monate): ca. 94 € Ersparnis.

Kastenwagen mit hohem SF-Rabatt und Saisonkennzeichen

Neupreis / Fahrzeugwert
45.000 €
Aufbauart
Kastenwagen
Schadenfreiheitsklasse
SF 20 (40 %)
Deckungsumfang
Haftpflicht + Teilkasko

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Geschätzte Jahresprämie: ca. 1.254 € | davon Haftpflicht: ca. 1.254 € | davon Kasko: 0 € | Kein Saisonrabatt.

Alkoven-Wohnmobil mit niedrigem SF-Rabatt, nur Haftpflicht

Neupreis / Fahrzeugwert
120.000 €
Aufbauart
Alkoven
Schadenfreiheitsklasse
SF 1 (100 %)
Deckungsumfang
Nur Haftpflicht

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

ZugwagenrechnerPrüfen Sie, ob Ihr Zugfahrzeug den Anhänger ziehen darf: zul. Anhängelast gebremst und ungebremst, Stützlast-Anteil und Tempo-100-Regel nach 9. AusnahmeVO StVO.Wertminderung-RechnerMerkantilen Minderwert nach einem Unfall nach Ruhkopf/Sahm berechnen: Wiederbeschaffungswert, Reparaturkosten und Fahrzeugalter eingeben, Minderwert netto ablesen.Maut-Italien-RechnerMaut Italien berechnen: Strecke wählen oder Autobahnkilometer eingeben, Fahrzeugklasse A bis 5 und Hin- und Rückfahrt berücksichtigen – Pedaggio nach Tarif 2026 inklusive IVA.Bremsweg-Reaktionsweg-RechnerReaktionsweg, Bremsweg und Anhalteweg bei Geschwindigkeit und Straßenbedingungen – Sicherheitsrechner für Fahrer.Fahrrad vs. AutoFahrrad und Auto vergleichen nach Kosten, CO₂-Einsparung und Reisezeit. Drei Modi: Kostenvergleich mit Amortisation, CO₂-Einsparung in kg und Äquivalenten, Zeitvergleich inklusive Parkplatzsuche. Für alle Fahrradtypen inkl. E-Bike.Heimarbeits-ErsparnisHomeoffice vs. Pendeln – wie viel sparst du durch Heimarbeit an Fahrtkosten?SpritkostenrechnerSpritkosten berechnen – für Einzelfahrten, monatlich und jährlich mit CO₂-Ausstoß.Leasing vs. KaufLeasing vs. Kauf: Gesamtkosten, monatliche Belastung, Restwert und Empfehlung für Ihre Fahrzeugfinanzierung vergleichen.Bahn vs. Auto – Kosten, Zeit und CO₂Bahn und Auto vergleichen: Kosten pro Fahrt und pro Jahr, CO₂-Emissionen und Reisezeit. Mit Bahncard-Vergleich, Fixkosten Auto und Produktivitätsfaktor Bahn.Tankkosten-VergleichKraftstoffkosten verschiedener Antriebsarten vergleichen: Benzin, Diesel, Autogas, Erdgas, Hybrid, Plug-in-Hybrid und E-Auto – Kosten pro 100 km und Jahreskosten, bis zu 8 Fahrzeuge.Blitzer-RechnerGemessene Geschwindigkeit und Tempolimit eingeben – Bußgeld, Punkte und Fahrverbot nach aktuellem Bußgeldkatalog berechnen. Mit Toleranzabzug und Probezeit-Hinweis.Sicherheitsabstand-RechnerSicherheitsabstand nach halbem Tacho, Zwei-Sekunden-Regel und Lkw-Regel berechnen, mit Zeitlücke, Leitpfostenabstand, Prüfung des eigenen Abstands und Tabelle.Überholweg-RechnerÜberholweg, Überholdauer, Relativstrecke und nötige freie Sichtweite bei Gegenverkehr berechnen, mit konstanter Geschwindigkeit oder Beschleunigung, Fahrzeuglängen und Abstand nach halbem Tacho.DOT-Reifen-RechnerDOT Reifen lesen: Datumscode eingeben und Herstellungswoche, Alter in Jahren und Monaten, die Sechs-Jahres-Grenze für Tempo-100-Anhänger und die Ersatzempfehlung von ADAC und Hersteller erhalten.Wirtschaftlicher-Totalschaden-RechnerWirtschaftlichen Totalschaden berechnen: Reparaturkosten, Wiederbeschaffungswert, Restwert und Minderwert eingeben und nach der 130-Prozent-Regel den erstattungsfähigen Betrag je Abrechnungsweg erhalten.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Modellrechner – keine echten Tarifdaten. Alle Werte sind Schätzungen. Die tatsächliche Prämie richtet sich nach Versicherer, Region, Typklasse und individueller Einstufung.

Quelle: Modellprämie aus Neupreis, Aufbauart-Faktor, SF-Klasse, Deckung/SB, Saison und Fahrleistung. Quellen: GDV-Typklassen-Verzeichnis, § 1 PflVG, BaFin – Stand 2024.

Stand: 2026-09-12

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
12. September 2026
Fachbereich
Auto / Recht & Kosten
Formeln basieren auf
Modellprämie = Basisprämie(Neupreis × Aufbauart-Faktor) × Deckungsfaktor (mit SB-Rabatt auf Kaskoanteil) × SF-Faktor × Saisonfaktor × Fahrleistungsfaktor. Quellen: GDV-Typklassen, § 1 PflVG, BaFin – alle Stand 2024.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Wohnmobil-Versicherung. Abgerufen von https://rechner-portal.de/auto/recht-kosten/versicherung-wohnmobile-rechner

Harvard-Format

Rechner-Portal, 2026. Wohnmobil-Versicherung. Available at: https://rechner-portal.de/auto/recht-kosten/versicherung-wohnmobile-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.