Zum Hauptinhalt springen

Schadensregulierung-Rechner: selbst zahlen oder melden?

AutoStand Noch keine Bewertung
€
SF
€
€
Schadenart
Anzeige

Kurzantwort

Schadensregulierung-Rechner: Schaden selbst zahlen oder der Versicherung melden? Gib Schadenhöhe, aktuelle SF-Klasse, Basisbeitrag und Selbstbeteiligung ein. Der Rechner summiert die Mehrprämie über alle Jahre, die du brauchst, um dich wieder in die alte SF-Klasse hochzuarbeiten, und zeigt die Break-even-Schadenhöhe. Teilkaskoschäden (Glas, Wild, Sturm) führen zu keiner Rückstufung. Die Werte sind Richtwerte ohne Gewähr; verbindlich ist die Rückstufungstabelle deines Versicherers.

Break-even zwischen Selbstzahlung und Kaskoregulierung berechnen

Kilian AchatzFachredaktion Auto & Mobilität
Geprüft: Review-Team Rechner-Portal (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Schadensregulierung-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Ein selbstverschuldeter Schaden stuft die Schadenfreiheitsklasse zurück – aus SF 12 (0,50×) fällt man typisch auf SF 6 (~0,65×), was je nach Vertrag anfangs 200 bis 500 € Mehrprämie pro Jahr bedeutet, wobei der Aufschlag mit jedem schadenfreien Jahr kleiner wird. Der Schadensregulierungs-Rechner ist besonders hilfreich, um die finanziellen Konsequenzen von Unfällen besser einschätzen zu können – Hintergründe zur Schadenfreiheitsklasse bietet der ADAC.
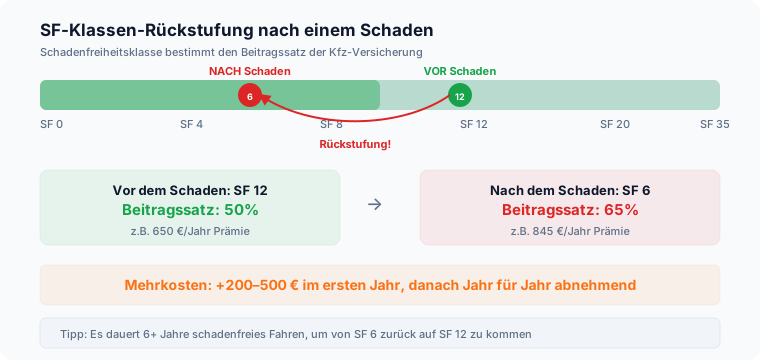
SF-Rückstufung: Von SF 12 (50%) auf SF 6 (65%) = 200-500€ Mehrprämie/Jahr Die eigentliche Frage lautet dabei nicht, wie teuer der Schaden ist, sondern wie teuer die Rückstufung über die Jahre wird.

Weil man sich nach einem gemeldeten Schaden Jahr für Jahr wieder in bessere Klassen hocharbeitet, verteilt sich der Nachteil über einen längeren Zeitraum und bleibt im ersten Moment unsichtbar.

Der Rechner rechnet diese Summe zusammen und stellt sie dem Schadenbetrag gegenüber.

Welche Stufen dein Vertrag konkret vorsieht, steht in der Rückstufungstabelle deines Versicherers – nur sie ist verbindlich, die hier genannten Werte dienen der Einordnung.

Dabei zeigt der Rechner einen Zusammenhang, den die Jahresprämie allein nie verrät: Nicht die Höhe des Aufschlags entscheidet, sondern seine Dauer.

Aus SF 25 kostet das erste Jahr mit 320 € kaum mehr als aus SF 12 mit 300 € – doch der Weg zurück dauert 13 statt 6 Jahre, und deshalb summiert sich derselbe Parkrempler auf 1.960 € statt 1.080 €.
Eingaben

Schadenhöhe, SF-Klasse, Basisbeitrag und Selbstbeteiligung eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage die Schadenhöhe, die Schadenart, deine aktuelle SF-Klasse, den Basisbeitrag (100 %) und die Selbstbeteiligung ein. Der Rechner bildet die marktübliche Rückstufungslogik nach und zeigt, wie sich ein gemeldeter Schaden auf die Versicherungsprämie auswirkt.

Vier Angaben tragen das Ergebnis, und jede hat eine eigene Hebelwirkung. Die Schadenhöhe (0 bis 100.000 €) holst du aus dem Kostenvoranschlag der Werkstatt.

Die aktuelle SF-Klasse (0 bis 35) steht im Versicherungsschein – und sie wirkt nicht so, wie viele denken: Eine hohe Klasse schützt nicht, sie erhöht den Einsatz.

Aus SF 12 fällst du auf SF 6 zurück und brauchst 6 Jahre zurück, was 1.080 € Mehrprämie kostet; aus SF 25 fällst du auf SF 12, brauchst 13 Jahre und zahlst 1.960 € mehr. Wer lange schadenfrei war, hat also mehr zu verlieren, nicht weniger.

Der Basisbeitrag (100 %) ist die Bezugsgröße, auf die sich alle Beitragssätze beziehen – nicht dein tatsächlich gezahlter Beitrag.

Verdoppelst du ihn von 2.000 auf 4.000 €, verdoppeln sich Rückstufungskosten und Break-even mit: 2.160 € statt 1.080 € und 2.460 € statt 1.380 €.

Die Selbstbeteiligung (0 bis 5.000 €) trägst du bei einer Meldung ohnehin selbst, weshalb der Rechner sie zur Break-even-Schwelle addiert. Die Schadenart schaltet die Logik um.

Bei Teilkasko – Glas, Wild, Sturm, Diebstahl – gibt es keine Rückstufung: Die Kosten fallen auf 0, der Break-even sinkt auf die reine Selbstbeteiligung von 300 €, und melden ist bei 900 € Schaden klar günstiger.

Beim Haftpflichtschaden entfällt die Selbstbeteiligung, der Break-even liegt bei 1.080 €. Nur beim selbstverschuldeten Vollkaskoschaden wirken beide Effekte zusammen.

Prüfe zusätzlich, ob dein Tarif einen Rabattschutz enthält – ist er vereinbart, verändert das die Ausgangslage grundlegend und die Break-even-Rechnung sieht völlig anders aus.

Praxisfälle

Wofür du den Schadensregulierungs-Rechner brauchst: sieben typische Anwendungsfälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das Ergebnis aus der echten Rechenfunktion – vom klassischen Parkschaden über die SF-Klassen-Tabelle bis zum Teilkasko-Sonderfall.

  1. SF-Klassen-Rückstufung nach einem Parkschaden berechnen

    „Was kostet die SF-Rückstufung nach einem Parkschaden von 900 €?“

    Eingabe
    Schadenhöhe 900 €, SF-Klasse 12, Basisbeitrag 2.000 €, Selbstbeteiligung 300 €, Schadenart Vollkasko
    Ergebnis
    1.080 € Rückstufungskosten über 6 Jahre, Break-even bei 1.380 € – Eigenregulierung spart 480 €
  2. SF-Klassen-Tabelle nachschlagen statt schätzen

    „Welcher Beitragssatz gehört zu meiner SF-Klasse?“

    Eingabe
    SF-Klasse steht im Versicherungsschein; die volle Tabelle von SF 0 bis SF 35 steht in der Referenztabelle weiter unten auf dieser Seite
    Ergebnis
    SF 0 = 100 %, SF 12 = 50 %, SF 25 = 34 %, SF 35 = 30 % Beitragssatz
  3. Schadenfreiheitsklasse berechnen: hohe SF-Klasse, langer Rückweg

    „Wie teuer ist die Rückstufung aus einer hohen SF-Klasse?“

    Eingabe
    Schadenhöhe 1.500 €, SF-Klasse 30, Basisbeitrag 2.500 €, Selbstbeteiligung 300 €, Schadenart Vollkasko
    Ergebnis
    2.050 € Rückstufungskosten über 15 Jahre – trotz nur 325 € Mehrprämie im ersten Jahr
  4. Teilkaskoschaden ohne SF-Rückstufung erkennen

    „Führt ein Wildunfall auch zur SF-Rückstufung?“

    Eingabe
    Gleiche Werte wie im Standardfall (900 €, SF 12, 2.000 €, 300 €), Schadenart auf „Teilkasko“ gestellt
    Ergebnis
    0 € Rückstufungskosten, Break-even sinkt auf 300 € – Melden ist um 600 € günstiger als Selbstzahlen
  5. Haftpflichtschaden ohne Selbstbeteiligung berechnen

    „Wie wirkt sich ein Haftpflichtschaden auf den Break-even aus?“

    Eingabe
    Gleiche Werte wie im Standardfall, Schadenart auf „Haftpflicht“ gestellt (keine Selbstbeteiligung)
    Ergebnis
    Break-even sinkt auf 1.080 € (nur Rückstufungskosten, keine Selbstbeteiligung)
  6. Größeren Schaden über dem Break-even prüfen

    „Ab welcher Schadenhöhe lohnt sich die Kaskomeldung eindeutig?“

    Eingabe
    Schadenhöhe 2.500 €, SF-Klasse 15, Basisbeitrag 2.200 €, Selbstbeteiligung 500 €, Schadenart Vollkasko
    Ergebnis
    Break-even bei 2.106 € – der Schaden liegt darüber, Melden ist um 394 € günstiger
  7. Leasingfahrzeug oder fiktive Abrechnung einordnen

    „Zählt ein Schaden am Leasingwagen genauso zur SF-Rückstufung?“

    Eingabe
    Gleiche Eingabefelder wie immer (Schadenhöhe, SF-Klasse, Basisbeitrag, Selbstbeteiligung, Schadenart) – unabhängig von Eigentumsform oder Abrechnungsart
    Ergebnis
    Rechenlogik bleibt identisch; entscheidend ist nur, wessen Vertrag den Schaden reguliert

Berechnung

SF-Rückstufung berechnen: Break-even aus Rückstufungskosten und Selbstbeteiligung

Verstehe den Formelweg.

Die Berechnung folgt der marktüblichen Tariflogik der Versicherer: Der Rechner ermittelt die Rückstufung der Schadenfreiheitsklasse nach einem selbstverschuldeten Schaden und berechnet die resultierende Mehrprämie sowie den Break-even-Punkt für eine Eigenregulierung statt Inanspruchnahme der Kaskoversicherung. Im Kern besteht die Rechnung aus zwei Bausteinen.

Zuerst wird der Beitragssatz der neuen, schlechteren Klasse mit der Basisprämie multipliziert; die Differenz zur bisherigen Prämie ist die Mehrbelastung im ersten Jahr.

Anschließend wird dieser Vorgang für jedes Jahr wiederholt, bis die alte Klasse wieder erreicht ist, denn mit jedem schadenfreien Jahr verbessert sich der Satz um eine Stufe.

Die Summe aller Jahresdifferenzen ist der eigentliche Preis der Rückstufung.

Für die Entscheidung kommt die Selbstbeteiligung hinzu, die bei einer Kaskomeldung ohnehin fällig wird: Liegt die Summe aus Rückstufungskosten und Selbstbeteiligung über dem Schaden, spricht die Rechnung für Eigenregulierung, liegt sie darunter, für die Meldung; bei Haftpflichtschäden entfällt die Selbstbeteiligung, dort zählt die Rückstufung allein.

Alle Beitragssätze und Rückstufungsschritte stammen aus dem jeweiligen Tarif und variieren von Anbieter zu Anbieter; der Rechner ersetzt keine Beratung durch deinen Versicherer.

Nachschlagen

SF-Rückstufungstabelle: Mehrprämie und Rückstufungskosten nach einem Schaden

Rückstufungsregel (marktübliche Näherung): SF-Klasse nach Schaden = ⌊SF-aktuell ÷ 2⌋. Beitragssätze: SF 12 = 50 %, SF 6 = 65 % (gängige Eckwerte). Alle Eurobeträge bei 2.000 € Basisbeitrag (100 %).

SF-Rückstufung nach einem selbstverschuldeten Schaden – Mehrprämie und Gesamtkosten bei 2.000 € Basisbeitrag (marktübliche Richtwerte)
SF-Klasse (aktuell)Beitragssatz (%)SF nach SchadenBeitr.satz neu (%)Mehrprämie 1. Jahr (€)Rückst.kosten gesamt (€)Jahre bis alte Klasse
6653803007003
8604773407604
10555733608805
12506653001.0806
14467633401.3007
16438603401.4208
18419583401.4209
203910553201.46010
253412503201.96013

Marktübliche Orientierungswerte nach dem Grundprinzip der deutschen Schadenfreiheitsklassen-Staffel (angelehnt an GDV-Marktübersicht; Eckwerte SF 12 = 50 % und SF 6 = 65 %). Rückstufungsregel: SF-Klasse nach Schaden = ⌊SF-aktuell ÷ 2⌋ (z. B. SF 12 → SF 6, SF 20 → SF 10). Die Rückstufungskosten ergeben sich aus der Summe der jährlichen Beitragsaufschläge, bis die alte Klasse wieder erreicht ist – nicht aus Mehrprämie × Anzahl Jahre, da der Aufschlag mit jedem schadenfreien Jahr kleiner wird. Bei Teilkasko (Glas, Wild, Sturm, Diebstahl) findet keine Rückstufung statt; die Rückstufungskosten entfallen. Tatsächliche Beitragssätze und Rückstufungsregeln legt jeder Versicherer in seinen Allgemeinen Versicherungsbedingungen individuell fest; die Werte können erheblich abweichen. Quelle: GDV-Grundprinzip der SF-Staffel (gesamtverband der Deutschen Versicherungswirtschaft).

SF-Klassen-Tabelle: Beitragssatz von SF 0 bis SF 35

Die vollständige Beitragssatz-Staffel, mit der dieser Rechner die Rückstufung ermittelt (SF 0 = 100 % des Basisbeitrags bis SF 35 = 30 %). Der Beitragssatz ist der Faktor, mit dem der Basisbeitrag (100 %) multipliziert wird – er ersetzt nicht die individuelle Rückstufungstabelle des eigenen Versicherers.

Schadenfreiheitsklassen (SF 0–35) und der zugehörige Beitragssatz in Prozent des Basisbeitrags
SF-KlasseBeitragssatzSF-KlasseBeitragssatzSF-KlasseBeitragssatz
SF 0100 %SF 1250 %SF 2435 %
SF 195 %SF 1348 %SF 2534 %
SF 285 %SF 1446 %SF 2634 %
SF 380 %SF 1545 %SF 2733 %
SF 477 %SF 1643 %SF 2833 %
SF 573 %SF 1742 %SF 2932 %
SF 665 %SF 1841 %SF 3032 %
SF 763 %SF 1940 %SF 3131 %
SF 860 %SF 2039 %SF 3231 %
SF 958 %SF 2138 %SF 3330 %
SF 1055 %SF 2237 %SF 3430 %
SF 1153 %SF 2336 %SF 3530 %

Beitragssätze exakt wie im Rechner hinterlegt (lib/calculators/auto/sf-klassen.ts, SF_BEITRAGSSATZ_PROZENT – gemeinsam genutzt von diesem Rechner und dem Kfz-Versicherungs-Rechner). Marktübliche Orientierungsgröße, verankert an den gängigen Eckwerten SF 12 = 50 % und SF 6 = 65 %; der einzelne Versicherer legt seine tatsächliche Beitragssatz-Staffel in den eigenen Allgemeinen Versicherungsbedingungen (AKB) fest und kann davon abweichen. Alle Werte am 27.09.2026 gegen die Rechenfunktion geprüft.

Expertenmodus

Häufige Fragen zur Schadensregulierung und SF-Rückstufung

Spezielle Fragen geklärt. Tiefer verstehen.

Wann lohnt es sich, einen Kaskoschaden selbst zu bezahlen statt ihn zu melden?

Selbst zahlen lohnt sich, sobald die Summe aus Selbstbeteiligung und SF-Rückstufungskosten über mehrere Jahre höher ausfällt als der Schadenbetrag.

Beim Vorgabefall des Rechners – 900 € Schaden, SF-Klasse 12, Basisbeitrag 2.000 €, Selbstbeteiligung 300 € – fällt die Klasse nach einer Meldung auf SF 6 zurück; bis zur alten Klasse vergehen 6 Jahre mit insgesamt 1.080 € Mehrprämie.

Zusammen mit der Selbstbeteiligung ergibt sich ein Break-even von 1.380 €, also 480 € über dem tatsächlichen Schaden – der Rechner zeigt genau diesen Vorteil von 480 € für die Eigenregulierung an.

Liegt der Schaden dagegen über der Break-even-Grenze, kippt die Rechnung zugunsten der Meldung.

Prüfe die konkrete Rückstufungstabelle deines Versicherers, bevor du dich entscheidest, denn die hier genannte Staffel ist eine marktübliche Orientierung und kein verbindlicher Vertragswert.

Trage deine eigenen Zahlen ein, um den individuellen Kipppunkt zu ermitteln.

Wie viel Selbstbeteiligung ist bei der Vollkaskoversicherung sinnvoll?

Wie hoch die Selbstbeteiligung sein sollte, hängt davon ab, wie stark sie den Break-even zwischen Selbstzahlung und Meldung verschiebt: Der Rechner addiert die Selbstbeteiligung direkt zu den Rückstufungskosten, denn sie fällt bei einer Kaskomeldung ohnehin an.

Bei 2.000 € Basisbeitrag und SF-Klasse 12 liegt der Break-even mit 300 € Selbstbeteiligung bei 1.380 €; mit 500 € Selbstbeteiligung steigt er auf 1.580 €, weil im Schadenfall 200 € mehr aus eigener Tasche fällig werden.

Eine höhere Selbstbeteiligung senkt zwar meist die laufende Prämie, macht aber jede Schadenmeldung teurer und verschiebt die Grenze, ab der sich Selbstzahlen lohnt, weiter nach oben.

Bei Haftpflichtschäden gibt es dagegen keine Selbstbeteiligung, dort besteht der Break-even nur aus den Rückstufungskosten.

Trage deinen tatsächlich vereinbarten SB-Betrag ein, um die Grenze für deinen Vertrag statt eines allgemeinen Richtwerts zu berechnen.

Wer zahlt, wenn ich mein eigenes Auto selbst beschädigt habe, etwa beim Einparken?

Einen Schaden am eigenen Auto durch eigenes Verschulden – etwa beim Einparken – deckt ausschließlich die Vollkaskoversicherung; die Haftpflicht zahlt hier nicht, weil sie nur Schäden an fremdem Eigentum ersetzt.

Ohne Vollkasko trägst du einen solchen Parkschaden immer komplett selbst.

Mit Vollkasko lohnt sich die Meldung erst oberhalb der Break-even-Schwelle aus Selbstbeteiligung und SF-Rückstufung: Bei 400 € Schaden, SF-Klasse 8, 1.200 € Basisbeitrag und 150 € Selbstbeteiligung liegt der Break-even laut Rechner bei 606 € – der Schaden bleibt darunter, Eigenregulierung spart rund 206 €.

Wildunfälle, Glasbruch, Sturm oder Diebstahl fallen dagegen unter die Teilkasko und lösen keine Rückstufung aus.

Prüfe deshalb zuerst, welche Schadenart vorliegt, bevor du meldest, und rechne mit deinen eigenen Werten nach, ob sich die Meldung überhaupt lohnt.

In welchen Fällen zahlt die Vollkaskoversicherung nicht?

Die Vollkaskoversicherung zahlt nicht bei grober Fahrlässigkeit im gesetzlich definierten Umfang, bei vorsätzlich herbeigeführten Schäden, bei Schäden während einer nicht genehmigten Fahrt (etwa ohne gültigen Führerschein) sowie regelmäßig nicht unterhalb der vereinbarten Selbstbeteiligung, da diese vom Erstattungsbetrag abgezogen wird.

Liegt der Schaden nur knapp über der Selbstbeteiligung, lohnt sich eine Meldung wegen der SF-Rückstufung oft ohnehin nicht: Bei 400 € Schaden und 150 € Selbstbeteiligung bleiben nach Abzug nur 250 € Erstattung übrig, während laut Rechner bereits rund 456 € Rückstufungskosten über 4 Jahre entstehen.

Auch bei Teilkasko-typischen Ereignissen wie Wildunfall oder Glasbruch greift die Vollkasko nicht zusätzlich, dafür ist die Teilkasko zuständig.

Prüfe vor jeder Meldung deine Police auf Ausschlüsse und rechne mit dem Rechner nach, ob die Erstattung nach Selbstbeteiligung und Rückstufung überhaupt einen finanziellen Vorteil bringt.

Kann ich einen bereits gemeldeten Kaskoschaden zurücknehmen und selbst zahlen?

Ja, viele Versicherer lassen eine Rücknahme zu, solange die Schadensumme noch nicht ausgezahlt wurde; nach der Auszahlung musst du den vollen Betrag zurückerstatten, damit die SF-Rückstufung entfällt.

Ob eine Rücknahme möglich ist und bis wann, regeln die Allgemeinen Versicherungsbedingungen deines Vertrags – frag im Zweifel direkt beim Versicherer nach, bevor Fristen verstreichen.

Der finanzielle Vergleich bleibt derselbe wie bei der Erstentscheidung: Bei 900 € Schaden, SF-Klasse 12 und 2.000 € Basisbeitrag zeigt der Rechner einen Vorteil von 480 € für die Eigenregulierung, weil die Rückstufungskosten über 6 Jahre mit 1.080 € plus 300 € Selbstbeteiligung deutlich über dem Schaden liegen.

Wer diesen Vorteil erst nach der Meldung erkennt, sollte die Rücknahme zügig anstoßen, denn manche Versicherer verlangen dafür bereits vorliegende Reparaturnachweise oder setzen enge Fristen.

Wie hoch ist die SF-Rückstufung nach einem Vollkaskoschaden laut Beitragssatz-Tabelle?

Die Rückstufung ergibt sich aus der SF-Beitragssatz-Tabelle des Rechners (SF 0 = 100 % bis SF 35 = 30 % des Basisbeitrags) und der marktüblichen Regel SF-neu = SF-alt geteilt durch 2, abgerundet.

Aus SF 12 (50 %) fällt man damit auf SF 6 (65 %) zurück, aus SF 25 (34 %) auf SF 12 (50 %).

Wichtig ist die Dauer, nicht nur der erste Aufschlag: Bei 2.000 € Basisbeitrag kostet der Rückweg aus SF 12 insgesamt 1.080 € über 6 Jahre, aus SF 25 dagegen 1.960 € über 13 Jahre – fast das Doppelte, obwohl die Mehrprämie im ersten Jahr mit 320 € kaum höher liegt als die 300 € aus SF 12.

Wer lange schadenfrei gefahren ist, trägt also ein höheres Rückstufungsrisiko, nicht ein geringeres. Die vollständige Tabelle mit allen SF-Klassen findest du weiter unten auf dieser Seite; dein Versicherer kann davon abweichen.

Wie viele Jahre dauert es, bis ich nach einer Rückstufung wieder meine alte SF-Klasse erreiche?

Die Aufholdauer hängt von der Differenz zwischen alter und neuer SF-Klasse ab, denn du arbeitest dich Jahr für Jahr um jeweils eine Klasse nach oben.

Aus SF 12 auf SF 6 zurückgestuft, berechnet der Rechner 6 Jahre bis zur alten Klasse; aus SF 25 auf SF 12 dauert es bereits 13 Jahre, aus SF 8 auf SF 4 sind es 4 Jahre.

In dieser Zeit zahlst du in jedem einzelnen Jahr einen anderen, schrittweise sinkenden Aufschlag – die Summe aller Jahresdifferenzen ist die Rückstufungskosten-Zeile im Ergebnis, nicht die Mehrprämie im ersten Jahr mal Anzahl Jahre.

Ein weiterer Schaden während der Aufholphase verlängert die Strecke zusätzlich, weil er auf die bereits abgesenkte Klasse aufsetzt.

Wer einen Rabattschutz vereinbart hat, umgeht diesen Effekt bei einem Schaden pro Jahr vollständig; ohne Rabattschutz bleibt die im Rechner ausgewiesene Jahreszahl die realistische Orientierung.

Führt ein Teilkaskoschaden wie Glasbruch, Wildunfall oder Sturm auch zu einer SF-Rückstufung?

Nein, ein Teilkaskoschaden – Glasbruch, Wildunfall, Sturm, Hagel oder Diebstahl – führt bei keinem der marktüblichen Tarife zu einer Rückstufung der Schadenfreiheitsklasse.

Stellst du im Rechner die Schadenart auf Teilkasko, setzt er die Rückstufungskosten automatisch auf 0 € und der Break-even sinkt auf die reine Selbstbeteiligung: Bei 900 € Schaden und 300 € Selbstbeteiligung liegt er bei 300 € statt 1.380 € wie bei Vollkasko – die Meldung ist damit fast immer günstiger.

Der Vorteil der Eigenregulierung wird in diesem Fall negativ (−600 €), was im Rechner als klares Signal für die Versicherungsmeldung zu lesen ist, nicht als Fehler.

Diese Regel gilt unabhängig von der Höhe des Schadens, solange tatsächlich ein Teilkasko-Ereignis vorliegt und kein selbstverschuldeter Unfall.

Prüfe im Zweifel anhand der Unfallursache, ob dein Versicherer den Vorfall als Teilkasko- oder Vollkaskofall einstuft.

Zählt ein Schaden am Leasingfahrzeug oder eine fiktive Abrechnung genauso zur Rückstufung?

Ja, für die SF-Rückstufung macht es keinen Unterschied, ob das beschädigte Fahrzeug geleast, finanziert oder abbezahlt ist – entscheidend ist allein, wessen Versicherungsvertrag den Schaden reguliert, in der Regel der des Leasingnehmers.

Auch eine fiktive Abrechnung, bei der du dir den Schadenbetrag auszahlen lässt und die Reparatur selbst günstiger oder in Eigenregie durchführst, gilt versicherungstechnisch als gemeldeter Schaden und löst dieselbe Rückstufung aus wie eine reguläre Werkstattreparatur.

Der Rechner unterscheidet deshalb nicht nach Eigentumsform oder Abrechnungsart, sondern ausschließlich nach Schadenart (Vollkasko, Haftpflicht, Teilkasko) und den vier Kerngrößen Schadenhöhe, SF-Klasse, Basisbeitrag und Selbstbeteiligung.

Bei einem Leasingvertrag lohnt sich vorab ein Blick in die Leasingbedingungen, da manche Verträge eine Vollkaskoversicherung mit bestimmter Mindestdeckung vorschreiben und damit eine Eigenregulierung ganz ausschließen.

Rechne den Break-even trotzdem durch, um die tatsächliche Kostenfolge zu kennen.

Hinweise

Selbst zahlen oder melden: Break-even für verschiedene Schadenhöhen prüfen

Schnelle Qualitätsprüfung für dein Ergebnis.

Prüfe verschiedene Szenarien mit mehreren Schäden und unterschiedlichen Versicherungsbedingungen, um die Auswirkungen auf die Prämie besser einschätzen zu können. Allgemeine Versicherungstipps gibt die Verbraucherzentrale.

Schadensregulierung: Selbst zahlen vs. Versicherung melden - Entscheidungshilfe Hilfreich ist es, den Rechner nicht nur einmal, sondern mit mehreren Schadenhöhen laufen zu lassen. So findest du die Grenze, ab der sich die Meldung lohnt, und weißt bei einem künftigen Vorfall sofort, in welche Richtung die Entscheidung geht.

Ein zweiter Punkt betrifft die Fristen: Auch wenn du selbst zahlen willst, ist eine Vollkaskoversicherung meist über die Schadenanzeige zu informieren, und du hast in der Regel eine Überlegungsfrist, bevor die Regulierung endgültig läuft.

Wie lang diese Frist ist und ob eine bereits gemeldete Sache noch zurückgezogen werden kann, steht in deinen Versicherungsbedingungen – frag im Zweifel direkt beim Versicherer nach.

Denk zuletzt daran, dass eine Rückstufung auch die Prämie beim späteren Anbieterwechsel prägt, weil die Schadenfreiheitsklasse mitgenommen wird.

Eine Zeile nimmt dir das Abwägen ganz ab: Der Rechner gibt den Vorteil der Eigenregulierung direkt in Euro aus, und entscheidend ist dessen Vorzeichen. Beim Parkrempler über 900 € steht dort +480 € – Selbstzahlen lohnt.

Stellst du die Schadenart auf Teilkasko, kippt derselbe Fall auf −600 €, weil ohne Rückstufung nur die Selbstbeteiligung übrig bleibt und die Meldung klar gewinnt. Ein Minus ist also kein Rechenfehler, sondern die Empfehlung, den Schaden zu melden.

Anwendung

Schadensregulierung in der Praxis: Parkschaden im Vergleich

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall – Schaden selbst zahlen oder melden? Nach einem selbstverschuldeten Parkrempler mit 900 € Schaden steht die Frage: Kaskoversicherung nutzen oder selbst zahlen?

Der Fahrer steht in SF 12 mit einem Beitragssatz von 0,50× und fällt nach einem Schaden typisch auf SF 6 (etwa 0,65×) zurück.

Die Mehrprämie ist im ersten Jahr am höchsten – hier rund 300 € – und sinkt Jahr für Jahr, weil er sich mit jedem schadenfreien Jahr eine SF-Klasse nach oben arbeitet.

Bis er nach sechs schadenfreien Jahren wieder in SF 12 steht, summieren sich die Mehrprämien auf rund 1.080 € – nicht auf 6 × 300 € = 1.800 €, denn der Aufschlag wird jedes Jahr kleiner.

Rechnet man die Selbstbeteiligung von 300 € hinzu, die bei der Kaskomeldung ohnehin selbst zu tragen ist, liegt die Break-even-Grenze bei rund 1.380 € – deutlich über dem Schaden von 900 €.

Interpretation: Weil die Summe aus Selbstbeteiligung und Mehrprämien den Schadenbetrag klar übersteigt, ist die Eigenregulierung hier günstiger.

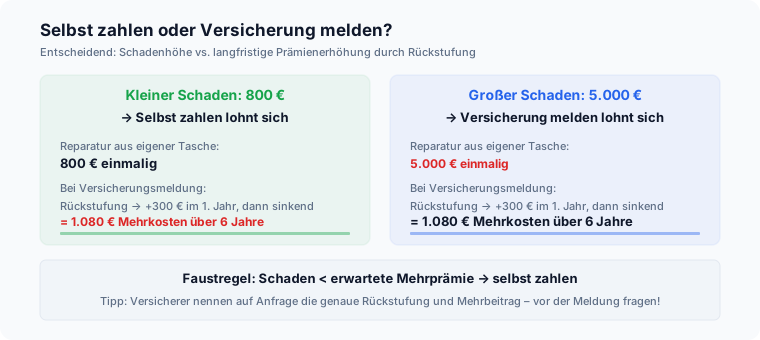
Entscheidung: Als Faustregel lohnt das Selbstzahlen, solange der Schaden unter der zu erwartenden Mehrprämie über alle Rückstufungsjahre liegt. Bei großen Schäden ab mehreren Tausend Euro ist dagegen die Versicherung fast immer die bessere Wahl.

Hilfreich ist, sich die Rückstufungstabelle des eigenen Versicherers geben zu lassen, weil die konkreten SF-Stufen und Beitragssätze von Anbieter zu Anbieter abweichen und die Break-even-Grenze verschieben.

Fallstricke

Häufige Fehler bei der SF-Rückstufung nach einem Kaskoschaden

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1 – nur den aktuellen Schaden sehen: Eine Rückstufung wirkt über mehrere Jahre nach, weil man sich Jahr für Jahr wieder hocharbeiten muss. Die Mehrkosten sind die Summe über alle Jahre bis zur alten Klasse, nicht nur die Differenz eines einzelnen Jahres.

Fehler 2 – Voll- und Teilkasko verwechseln: Nur Vollkasko- und Haftpflichtschäden führen zur Rückstufung; Teilkaskoschäden wie Glasbruch, Wild oder Sturm verändern die Schadenfreiheitsklasse nicht.

Fehler 3 – den Rabattschutz übersehen: Manche Tarife enthalten einen Schadenfreiheitsrabatt-Schutz, der die Rückstufung bei einem Schaden pro Jahr verhindert – das ändert die Rechnung grundlegend.

Fehler 4 – kleine Schäden vorschnell melden: Liegt der Schaden nur wenig über der zu erwartenden Mehrprämie, ist die Eigenregulierung oft günstiger, weil die Rückstufung über Jahre teurer wird als der einmalige Schaden.

Fehler 5 – eine hohe SF-Klasse für einen Schutz halten: Sie senkt zwar die laufende Prämie, erhöht aber den Einsatz im Schadenfall, weil der Rückweg länger wird.

Fehler 6 – den Basisbeitrag mit dem eigenen Zahlbetrag verwechseln: Gemeint ist die Bezugsgröße bei 100 %, nicht die rabattierte Prämie.

Wer sie zu niedrig ansetzt, rechnet die Rückstufung systematisch klein – eine Verdopplung von 2.000 auf 4.000 € hebt die Rückstufungskosten von 1.080 auf 2.160 € und den Break-even von 1.380 auf 2.460 €.

Nächster Schritt

Schadensregulierung-Rechner: Ergebnis auf einen Blick

Die Kernaussage für die direkte Weiterentscheidung.

Der Schadensregulierungs-Rechner zeigt, wie ein selbstverschuldeter Schaden die Schadenfreiheitsklasse zurückstuft und welche Mehrprämie daraus über die Jahre entsteht.

Aus einer Klasse wie SF 12 fällt man typisch mehrere Stufen zurück und arbeitet sich Jahr für Jahr wieder hoch – die Mehrkosten summieren sich entsprechend.

Der Rechner ermittelt den Break-even-Punkt, ab dem sich Selbstzahlen gegenüber der Kaskomeldung lohnt.

Als nächsten Schritt vergleichst du den konkreten Schadenbetrag mit der Summe der zu erwartenden Mehrprämien und prüfst, ob dein Tarif einen Rabattschutz enthält, der die Rückstufung im Schadenfall ganz vermeiden kann.

Lies dabei zuerst das Vorzeichen der Zeile „Vorteil Eigenregulierung“: Ein Plus wie die 480 € im Standardfall spricht fürs Selbstzahlen, ein Minus wie die −600 € bei Teilkasko für die Meldung.

Und halte dir vor Augen, dass eine gute SF-Klasse den Einsatz erhöht statt ihn zu senken – aus SF 25 kostet derselbe Schaden 1.960 € statt 1.080 €, allein weil der Rückweg 13 statt 6 Jahre dauert.

Die Werte sind Richtwerte und ersetzen keine Beratung; die konkreten SF-Stufen, Beitragssätze und Rückstufungsregeln legt dein Versicherer fest.

Wer stattdessen die Gesamtprämie aus Typklasse, Regionalklasse und SF-Klasse abschätzen möchte, findet die Rechnung im Kfz-Versicherungs-Rechner.

Vertiefung

Beispielrechnungen zur SF-Rückstufung nach Schadenart und SF-Klasse

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

SF-Klassen-Rückstufung berechnen: Schaden von 900 € selbst zahlen oder Vollkasko melden?

Schadenhöhe
900 €
Aktuelle SF-Klasse
12 SF
Basisbeitrag (100 %)
2.000 €
Selbstbeteiligung
300 €
Schadenart
Vollkasko (selbstverschuldet)

Ergebnis: Rückstufungskosten gesamt: ca. 1.080 € | Break-even-Schaden: ca. 1.380 € | Mehrprämie im ersten Jahr: ca. 300 € | Vorteil Eigenregulierung: ca. 480 € (Jahre bis alte SF-Klasse: 6, neue SF-Klasse: 6)

Bei einem Schaden von 900 € zeigt der Rechner einen Vorteil von rund 480 € für die Eigenregulierung, da die Rückstufungskosten über 6 Jahre die Schadenhöhe übersteigen. Der Break-even liegt laut Rechner bei rund 1.380 € Schaden – darunter lohnt sich die Selbstzahlung eher. Dies ist eine rechnerische Schätzung, keine Rechtsberatung; individuelle Vertragsbedingungen können abweichen.

Beispiel 1 · Einfach · Rückstufungskosten gesamt: ca. 456 € | Break-even-Schaden: ca. 606 € | Mehrprämie im ersten Jahr: ca. 204 € | Vorteil Eigenregulierung: ca. 206 € (Jahre bis alte SF-Klasse: 4, neue SF-Klasse: 4)

Kleinschaden bei niedriger SF-Klasse

Schadenhöhe
400 €
Aktuelle SF-Klasse
8 SF
Basisbeitrag (100 %)
1.200 €
Selbstbeteiligung
150 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Rückstufungskosten gesamt: ca. 2.050 € | Break-even-Schaden: ca. 2.350 € | Mehrprämie im ersten Jahr: ca. 325 € | Vorteil Eigenregulierung: ca. 850 € (Jahre bis alte SF-Klasse: 15, neue SF-Klasse: 15)

Hohe SF-Klasse: langer Rückweg trotz moderatem Schaden

Schadenhöhe
1.500 €
Aktuelle SF-Klasse
30 SF
Basisbeitrag (100 %)
2.500 €
Selbstbeteiligung
300 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Rückstufungskosten gesamt: ca. 1.606 € | Break-even-Schaden: ca. 2.106 € | Mehrprämie im ersten Jahr: ca. 396 € | Vorteil Eigenregulierung: ca. -394 € (Jahre bis alte SF-Klasse: 8, neue SF-Klasse: 7)

Größerer Schaden über dem Break-even

Schadenhöhe
2.500 €
Aktuelle SF-Klasse
15 SF
Basisbeitrag (100 %)
2.200 €
Selbstbeteiligung
500 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Rückstufungskosten gesamt: 0 € | Break-even-Schaden: 300 € | Mehrprämie im ersten Jahr: 0 € | Vorteil Eigenregulierung: ca. -600 € (Jahre bis alte SF-Klasse: 0, SF-Klasse bleibt 12)

Teilkasko-Schaden: keine SF-Rückstufung

Schadenhöhe
900 €
Aktuelle SF-Klasse
12 SF
Basisbeitrag (100 %)
2.000 €
Selbstbeteiligung
300 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Motorrad-VersicherungMotorrad-Versicherung schätzen: Modellrechner für Haftpflicht, Teilkasko und Vollkasko aus Hubraum, Leistung, SF-Klasse, Regionalklasse, Deckung und Saisonkennzeichen.Gesamtkosten (TCO)Echte Gesamtkosten pro Monat und pro km: Wertverlust, Finanzierung, Versicherung, Steuer, Kraftstoff, Wartung, Reifen.Wertverlust AutoRestwert und jährliche Abschreibung eines Autos aus Kaufpreis, Haltedauer und Wertverlustrate degressiv berechnen.Blitzer-RechnerGemessene Geschwindigkeit und Tempolimit eingeben – Bußgeld, Punkte und Fahrverbot nach aktuellem Bußgeldkatalog berechnen. Mit Toleranzabzug und Probezeit-Hinweis.TankbudgetWie weit reicht ein Geldbudget? Reichweite aus Budget, Budget für Zielstrecke oder Liter für Budget. Szenarien, Preissteigerung, Reisezeit und Reiseziele-Orientierung.Lackierung-Kosten-RechnerLackierung Kosten schätzen: Preisspanne für Stoßstange, Kotflügel, Tür, Motorhaube und Smart Repair aus sieben Betrieben, mit Tabelle der Bauteilpreise.Wirtschaftlicher-Totalschaden-RechnerWirtschaftlichen Totalschaden berechnen: Reparaturkosten, Wiederbeschaffungswert, Restwert und Minderwert eingeben und nach der 130-Prozent-Regel den erstattungsfähigen Betrag je Abrechnungsweg erhalten.Fahrrad vs. AutoFahrrad und Auto vergleichen nach Kosten, CO₂-Einsparung und Reisezeit. Drei Modi: Kostenvergleich mit Amortisation, CO₂-Einsparung in kg und Äquivalenten, Zeitvergleich inklusive Parkplatzsuche. Für alle Fahrradtypen inkl. E-Bike.Heimarbeits-ErsparnisHomeoffice vs. Pendeln – wie viel sparst du durch Heimarbeit an Fahrtkosten?SpritkostenrechnerSpritkosten berechnen – für Einzelfahrten, monatlich und jährlich mit CO₂-Ausstoß.KFZ-SteuerJährliche Kfz-Steuer nach Antrieb, Hubraum, CO₂ und Erstzulassung berechnen und Fahrzeugvarianten sauber vergleichen.Leasing vs. KaufLeasing vs. Kauf: Gesamtkosten, monatliche Belastung, Restwert und Empfehlung für Ihre Fahrzeugfinanzierung vergleichen.Bahn vs. Auto – Kosten, Zeit und CO₂Bahn und Auto vergleichen: Kosten pro Fahrt und pro Jahr, CO₂-Emissionen und Reisezeit. Mit Bahncard-Vergleich, Fixkosten Auto und Produktivitätsfaktor Bahn.Wohnmobil-Versicherungs-RechnerWohnmobil-Versicherungsprämie schätzen: Modellrechner für Haftpflicht, Teilkasko und Vollkasko aus Neupreis, Aufbauart, SF-Klasse und Saisonkennzeichen.MautrechnerLkw-Maut nach BFStrMG (Infrastruktur, Luft, Lärm, CO₂) und Pkw-Vignetten für Österreich, Schweiz und Slowenien berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

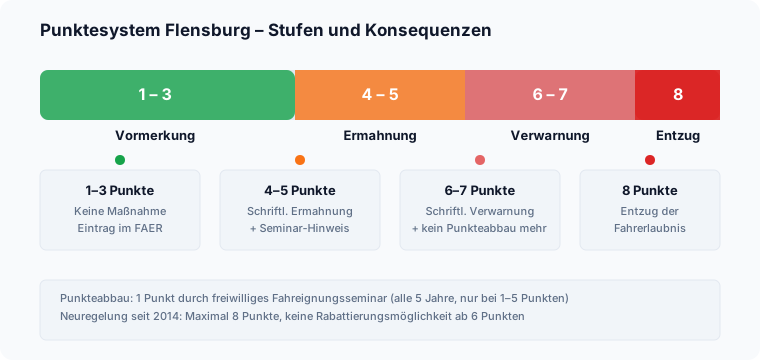
  • Skala der Konsequenzen: 1-3 Punkte Vormerkung, 4-5 Punkte Ermahnung, 6-7 Punkte Verwarnung, 8 Punkte Entzug der Fahrerlaubnis

    Punktesystem Flensburg – Stufen und Konsequenzen

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/schadensregulierung">
      <img src="https://rechner-portal.de/images/auto/punkte-stufen-konsequenzen.svg"
           alt="Skala der Konsequenzen: 1-3 Punkte Vormerkung, 4-5 Punkte Ermahnung, 6-7 Punkte Verwarnung, 8 Punkte Entzug der Fahrerlaubnis"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/schadensregulierung">Punktesystem Flensburg – Stufen und Konsequenzen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/schadensregulierung
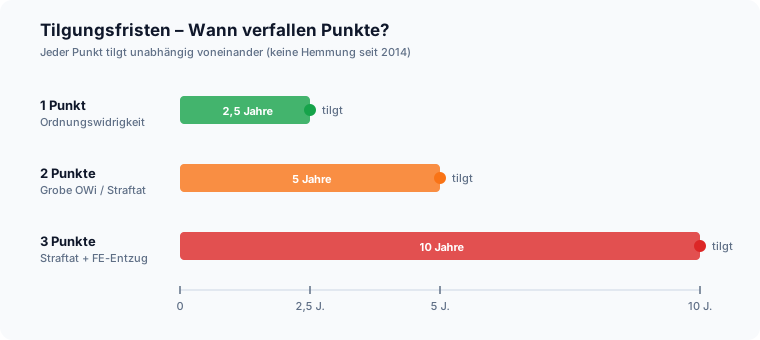
  • Punkte tilgen unabhängig voneinander: 1 Punkt nach 2,5 Jahren, 2 Punkte nach 5 Jahren, 3 Punkte nach 10 Jahren

    Tilgungsfristen – Wann verfallen Punkte in Flensburg?

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/schadensregulierung">
      <img src="https://rechner-portal.de/images/auto/punkte-tilgungsfristen.svg"
           alt="Punkte tilgen unabhängig voneinander: 1 Punkt nach 2,5 Jahren, 2 Punkte nach 5 Jahren, 3 Punkte nach 10 Jahren"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/schadensregulierung">Tilgungsfristen – Wann verfallen Punkte in Flensburg? auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/schadensregulierung
  • Entscheidungshilfe: Kleiner Schaden 800 Euro selbst zahlen spart Prämie, großer Schaden 5000 Euro besser über Versicherung regulieren

    Schaden selbst zahlen oder Versicherung melden?

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/schadensregulierung">
      <img src="https://rechner-portal.de/images/auto/schadensregulierung-kosten-abwaegung.svg"
           alt="Entscheidungshilfe: Kleiner Schaden 800 Euro selbst zahlen spart Prämie, großer Schaden 5000 Euro besser über Versicherung regulieren"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/schadensregulierung">Schaden selbst zahlen oder Versicherung melden? auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/schadensregulierung
  • Nach einem Schaden wird die Schadenfreiheitsklasse zurückgestuft: Von SF12 mit 50% Beitragssatz auf SF6 mit 65%, was anfangs 200 bis 500 Euro Mehrprämie pro Jahr bedeutet, mit jedem schadenfreien Jahr abnehmend

    SF-Klassen-Rückstufung nach einem Schaden

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/recht-kosten/schadensregulierung">
      <img src="https://rechner-portal.de/images/auto/schadensregulierung-sf-rueckstufung.svg"
           alt="Nach einem Schaden wird die Schadenfreiheitsklasse zurückgestuft: Von SF12 mit 50% Beitragssatz auf SF6 mit 65%, was anfangs 200 bis 500 Euro Mehrprämie pro Jahr bedeutet, mit jedem schadenfreien Jahr abnehmend"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/recht-kosten/schadensregulierung">SF-Klassen-Rückstufung nach einem Schaden auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/recht-kosten/schadensregulierung

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Werte sind Richtwerte und ersetzen keine Beratung. Die konkreten SF-Stufen, Beitragssätze und Rückstufungsregeln legt dein Versicherer in der Rückstufungstabelle fest; ein vereinbarter Rabattschutz kann die Rechnung grundlegend verändern.

Quelle: Break-even aus der Summe der SF-Rückstufungsmehrprämien über alle Jahre, Schadenhöhe und Selbstbeteiligung.

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Auto / Recht & Kosten
Formeln basieren auf
Summe der Prämiendifferenzen von der Klasse nach dem Schaden bis zurück zur Ausgangsklasse (jährlich sinkender Aufschlag), verglichen mit Schadenhöhe und Selbstbeteiligung.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Schadensregulierung-Rechner. Abgerufen von https://rechner-portal.de/auto/recht-kosten/schadensregulierung

Harvard-Format

Rechner-Portal, 2026. Schadensregulierung-Rechner. Available at: https://rechner-portal.de/auto/recht-kosten/schadensregulierung

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.