Zum Hauptinhalt springen

Erwerbsminderungsrente 2026: Höhe berechnen

FinanzenStand Noch keine Bewertung
Art der Erwerbsminderung
€
Anzeige

Kurzantwort

Erwerbsminderungsrente-Rechner: Entgeltpunkte, EM-Art (voll/teilweise) und Rentenwert eingeben und monatliche EM-Rente brutto, Jahresbetrag und Rentenartfaktor erhalten. Nur Orientierung — kein verbindlicher Rentenbescheid, Stand 2026.

Erwerbsminderungsrente 2026 schätzen: Entgeltpunkte × Rentenartfaktor × Rentenwert...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der Erwerbsminderungsrente-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie hoch deine Erwerbsminderungsrente ausfällt, wenn du wegen Krankheit oder Behinderung nicht mehr voll arbeiten kannst, berechnet dir der Erwerbsminderungsrenten-Rechner. Die zentrale Frage: Wie viel Rente bekomme ich von der Deutschen Rentenversicherung, wenn ich erwerbsgemindert werde?

Maßgeblich sind deine persönlichen Entgeltpunkte (inklusive Zurechnungszeit, die 2026 mit 66 Jahren und 3 Monaten endet), der Rentenartfaktor (1,0 bei voller, 0,5 bei teilweiser Erwerbsminderung) und der aktuelle Rentenwert (42,52 Euro/EP ab 01.07.2026).

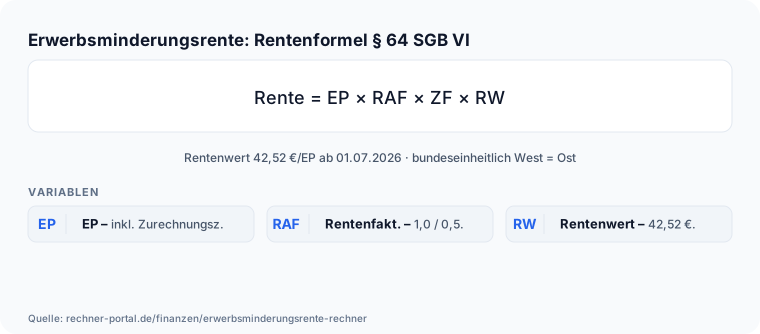
Die Formel lautet: Rente = EP × Rentenartfaktor × Zugangsfaktor × Rentenwert (§ 64 SGB VI). Der Rechner ermittelt die monatliche Brutto-EM-Rente, den Jahresbetrag und zeigt, wie stark der Rentenartfaktor die Höhe bestimmt.

Er richtet sich an alle, die wissen möchten, mit welcher Absicherung sie bei dauerhafter Erkrankung oder Unfall rechnen können – ob jung oder kurz vor dem Rentenalter.

Wichtig: Die Zurechnungszeit schützt besonders junge Versicherte, indem die DRV so tut, als hättest du bis zu einem gesetzlich gestaffelten Endalter weitergearbeitet – 2026 sind das 66 Jahre und 3 Monate, erst 2031 werden daraus 67 Jahre (§ 253a SGB VI).

Die berechneten Werte sind Richtwerte ohne Gewähr und ersetzen keine Rentenberatung.

Beim Zugangsfaktor hat dieser Rechner eine Eigenheit, die du kennen solltest: Er leitet ihn nicht aus einem Rentenbeginnalter ab, sondern übernimmt genau den Wert, den du einträgst.

Die Vorbelegung 1,0 unterstellt damit einen Bezug ohne Abschlag – wer einen früheren Beginn durchrechnen will, muss den geminderten Faktor selbst setzen.
Eingaben

Erwerbsminderungsrente berechnen: Entgeltpunkte und Rentenwert eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst vier Eingaben. Die persönlichen Entgeltpunkte entnimmst du deiner Renteninformation der DRV – im Abschnitt ‚Bei dauerhafter voller Erwerbsminderung' steht ein Eurobetrag, aus dem du die EP zurückrechnen kannst.

Alternativ steht die EP-Zahl direkt in der Kontoauskunft. Die Art der Erwerbsminderung wählst du als volle EM (weniger als 3 Stunden täglich einsetzbar) oder teilweise EM (3 bis unter 6 Stunden täglich).

Den aktuellen Rentenwert findest du auf der DRV-Website; ab 01.07.2026 sind es 42,52 Euro/EP (West = Ost, bundeseinheitlich). Für den Zugangsfaktor gilt: Wird die Rente vor dem 65.

Lebensjahr bezogen, mindert sich der Faktor um 0,3 % je Monat, maximal 10,8 % (Faktor mind. 0,892). Wird die Rente ohne Vorziehung bezogen, bleibt der Faktor bei 1,0.

Häufige Eingabefehler: Entgeltpunkte ohne Zurechnungszeit einzutragen (diese sind bereits in der Renteninformation enthalten) oder volle und teilweise EM zu verwechseln.

Praxisfälle

Anwendungsfälle: Erwerbsminderungsrente in typischen Situationen berechnen

Sieben typische Suchanfragen rund um die Erwerbsminderungsrente – jede mit den passenden Eingaben und dem nachgerechneten Ergebnis.

  1. Erwerbsminderungsrente bei 40 Entgeltpunkten

    „Wie hoch ist die Erwerbsminderungsrente bei 40 Entgeltpunkten?“

    Eingabe
    40 EP, Volle Erwerbsminderung (< 3 Std./Tag), Zugangsfaktor 1,0, 1 Kind unter 25
    Ergebnis
    1.700,80 € brutto/Monat, 1.490,75 € netto/Monat (KV/PV-Schätzung)
  2. Teilweise Erwerbsminderungsrente bei 20 Entgeltpunkten

    „Wie hoch ist die teilweise Erwerbsminderungsrente?“

    Eingabe
    20 EP, Teilweise Erwerbsminderung (3–6 Std./Tag), Zugangsfaktor 1,0, 1 Kind unter 25
    Ergebnis
    425,20 € brutto/Monat, 372,69 € netto/Monat
  3. Erwerbsminderungsrente mit maximalem Abschlag

    „Wie viel weniger bekomme ich bei vorzeitigem Bezug vor 65?“

    Eingabe
    40 EP, volle EM, Zugangsfaktor 0,892 (36 Monate vorgezogen)
    Ergebnis
    1.517,11 € brutto/Monat – 183,69 € weniger als ohne Abschlag (1.700,80 €)
  4. Erwerbsminderungsrente netto für Kinderlose

    „Wie viel weniger Netto bekommen Kinderlose bei der Erwerbsminderungsrente?“

    Eingabe
    40 EP, volle EM, Zugangsfaktor 1,0, 0 Kinder
    Ergebnis
    1.480,55 € netto/Monat – 10,20 € weniger als mit einem Kind unter 25 (1.490,75 €)
  5. Erwerbsminderungsrente mit zwei Kindern unter 25

    „Wie wirkt sich der Pflegeversicherungs-Kinderabschlag auf die Erwerbsminderungsrente aus?“

    Eingabe
    40 EP, volle EM, Zugangsfaktor 1,0, 2 Kinder, davon 2 unter 25
    Ergebnis
    1.495,00 € netto/Monat – 4,25 € mehr als mit nur einem Kind unter 25
  6. Geringe Erwerbsminderungsrente und Grundsicherung

    „Reicht die Erwerbsminderungsrente bei wenigen Entgeltpunkten zum Leben?“

    Eingabe
    20 EP, volle EM, Zugangsfaktor 1,0, 1 Kind unter 25
    Ergebnis
    850,40 € brutto/Monat, 745,38 € netto/Monat – ergänzende Grundsicherung prüfen

    Anspruch auf Grundsicherung im Alter und bei Erwerbsminderung prüfen

  7. Übergang von der EM-Rente in die Altersrente

    „Wie hoch ist meine Rente, wenn die Erwerbsminderungsrente in die Altersrente übergeht?“

    Eingabe
    40 EP, volle Erwerbsminderung, Zugangsfaktor 0,892 (Rentenbeginn drei Jahre vor 65)
    Ergebnis
    1.517,11 € brutto/Monat – mit Erreichen der Regelaltersgrenze bleiben Entgeltpunkte und Zugangsfaktor erhalten, die Regelaltersrente ist zunächst gleich hoch (§ 88, § 77 Abs. 3 SGB VI)

    Renteneintritt berechnen

Berechnung

Erwerbsminderungsrente Formel: Wie wird sie berechnet?

Verstehe den Formelweg.

Erwerbsminderungsrente 2026: Rentenformel EP × Rentenartfaktor × Zugangsfaktor × Rentenwert 42,52 €, volle EM = 1,0 teilweise = 0,5, Beispiel 40 EP volle EM = 1.700,80 € brutto Die Erwerbsminderungsrente berechnet sich nach der allgemeinen Rentenformel (§ 64 SGB VI): Monatliche Rente = Persönliche Entgeltpunkte × Rentenartfaktor × Zugangsfaktor × Rentenwert. Der Rentenartfaktor beträgt bei voller EM 1,0 und bei teilweiser EM 0,5.

Der Zugangsfaktor sinkt um 0,3 % je Monat des Bezugs vor dem 65. Lebensjahr, mindestens jedoch 0,892 (Abschlag maximal 10,8 % entspricht 36 Monaten).

Beispiel: 40 EP, volle EM, Zugangsfaktor 1,0, Rentenwert 42,52 Euro → 40 × 1,0 × 1,0 × 42,52 = 1.700,80 Euro brutto/Monat.

Besonderheit Zurechnungszeit: Die DRV erhöht die EP, als hättest du bis zu einem gesetzlich festgelegten Endalter weitergearbeitet – mit dem Durchschnittsverdienst der letzten fünf Beitragsjahre (§ 253a SGB VI).

Dieses Endalter wird seit 2019 schrittweise angehoben und liegt 2026 bei 66 Jahren und 3 Monaten, 2027 bei 66 Jahren und 4 Monaten; erst 2031 erreicht es 67 Jahre. Diese zusätzlichen EP sind bereits in der Renteninformation ausgewiesen.

Netto verbleiben nach Abzug von Kranken- (8,75 %) und Pflegeversicherung (3,6 % Elternsatz) rund 12,35 % weniger; Kinderlose zahlen mit 4,2 % PV-Satz einen höheren Abzug. Den genauen KV- und PV-Abzug je Kinderzahl berechnet der Rente-Brutto-Netto-Rechner.

An der Formel wird sichtbar, welche Größe welchen Hebel hat: Die Entgeltpunkte bilden die gesamte Erwerbsbiografie ab und sind der mit Abstand größte Faktor.

Der Rentenartfaktor halbiert das Ergebnis bei teilweiser Erwerbsminderung schlagartig, während der Zugangsfaktor nur einen begrenzten Abschlag bewirkt.

Ob überhaupt eine Erwerbsminderung im Sinne des SGB VI vorliegt und ob sie als voll oder teilweise eingestuft wird, entscheidet der Rechner ausdrücklich nicht — das beurteilt die Deutsche Rentenversicherung auf Grundlage einer ärztlichen Begutachtung des individuellen Leistungsvermögens.

Der hier ausgewiesene Betrag ist deshalb ein unverbindlicher Orientierungswert und kein Anspruch. Wie fällt die volle EM-Rente im Bundesdurchschnitt aus?

Laut DRV-Statistik lag die durchschnittliche volle Erwerbsminderungsrente im Rentenbestand 2024 bei rund 1.027 Euro brutto im Monat.

Die individuellen Beträge streuen aber stark: Wer wenige Entgeltpunkte gesammelt hat, landet bei 400 bis 600 Euro, während langjährig Beschäftigte mit hohem Verdienst auf über 1.500 Euro kommen können.

Der Durchschnitt ersetzt keine individuelle Berechnung. Was bleibt netto von der Erwerbsminderungsrente?

Von der Bruttorente gehen Beiträge zur Kranken- (8,75 %) und Pflegeversicherung (3,6 % mit Kind, 4,2 % kinderlos) ab, zusammen rund 12,35 bis 12,95 Prozent. Dazu kommt je nach Gesamteinkommen anteilige Einkommensteuer.

Bei 40 EP, voller EM und einem Kind unter 25 verbleiben laut Rechner von 1.700,80 Euro brutto genau 1.490,75 Euro netto vor Steuern; ob darauf Steuer anfällt, hängt vom Besteuerungsanteil und weiteren Einkünften ab.

Den Netto-Effekt der Steuer zeigt der Renten-Steuer-Rechner. Hinzuverdienst neben der Erwerbsminderungsrente 2026: Bei voller Erwerbsminderung beträgt die jährliche Hinzuverdienstgrenze 20.763,75 Euro (drei Achtel des Durchschnittsverdienstes mal zwölf, § 96a SGB VI).

Bei teilweiser EM ist die Grenze mindestens 41.527,50 Euro pro Jahr. Wer die Grenze überschreitet, dessen Rente wird anteilig gekürzt. Die genauen Beträge passen sich jährlich dem Durchschnittsverdienst an.

Im Zweifelsfall den geplanten Hinzuverdienst vorab mit der Deutschen Rentenversicherung abstimmen.

Nachschlagen

Erwerbsminderungsrente 2026 nach Entgeltpunkten: Höhe bei voller und teilweiser EM

Die Tabelle zeigt die monatliche Brutto-EM-Rente nach der Rentenformel EP × Rentenartfaktor × Zugangsfaktor × Rentenwert (§ 64 SGB VI). Die Spalte „mit max. Abschlag“ unterstellt den höchstmöglichen Abzug von 10,8 % (Zugangsfaktor 0,892), der bei Bezug vor dem 65. Lebensjahr greift.

Monatliche Erwerbsminderungsrente brutto in Euro nach Entgeltpunkten, Rentenartfaktor und Zugangsfaktor bei Rentenwert 42,52 Euro/EP (ab 01.07.2026)
Entgeltpunkte (EP)Volle EM (ZF 1,0)Volle EM (max. Abschlag, ZF 0,892)Teilweise EM (ZF 1,0)Teilweise EM (max. Abschlag, ZF 0,892)
10425,20 €379,28 €212,60 €189,64 €
15637,80 €568,92 €318,90 €284,46 €
20850,40 €758,56 €425,20 €379,28 €
251.063,00 €948,20 €531,50 €474,10 €
301.275,60 €1.137,83 €637,80 €568,92 €
351.488,20 €1.327,47 €744,10 €663,74 €
401.700,80 €1.517,11 €850,40 €758,56 €
451.913,40 €1.706,75 €956,70 €853,38 €
502.126,00 €1.896,39 €1.063,00 €948,20 €
602.551,20 €2.275,67 €1.275,60 €1.137,83 €

Bruttowerte; netto verbleiben nach Abzug von Kranken- und Pflegeversicherung (8,75 % KV + 3,6–4,2 % PV je nach Kinderzahl) rund 12,35–12,95 % weniger, unabhängig von der Einkommensteuer. Die Entgeltpunkte enthalten bereits die Zurechnungszeit (§ 253a SGB VI). Rentenwert 42,52 €/EP ab 01.07.2026 (bundeseinheitlich, West = Ost). Rentenartfaktor: volle EM = 1,0, teilweise EM = 0,5. Zugangsfaktor (ZF): 1,0 ohne Abschlag, mindestens 0,892 bei maximalem Abschlag (10,8 % = 36 Monate × 0,3 %). Nur Orientierung – verbindlich ist der Rentenbescheid der DRV.

Abschlag auf die Erwerbsminderungsrente nach Rentenbeginnalter

Für jeden Monat, den die Erwerbsminderungsrente vor dem 65. Lebensjahr beginnt, sinkt der Zugangsfaktor um 0,3 Prozentpunkte. Die Deutsche Rentenversicherung setzt für die Berechnung frühestens das 62. Lebensjahr als Referenzpunkt an – auch bei jüngerem Rentenbeginn bleibt der Abschlag deshalb bei maximal 10,8 %.

Zugangsfaktor und Rentenabschlag bei vorzeitigem Bezug der Erwerbsminderungsrente vor dem 65. Lebensjahr (§ 77 Abs. 2 Nr. 3, Abs. 3 SGB VI)
Alter bei RentenbeginnMonate vor dem 65. LebensjahrAbschlagZugangsfaktor
65 Jahre00 %1,000
64 Jahre123,6 %0,964
63 Jahre247,2 %0,928
62 Jahre oder jünger36 (gedeckelt)10,8 % (Höchstwert)0,892

Auch bei einem tatsächlichen Rentenbeginn deutlich vor dem 62. Lebensjahr bleibt der Abschlag bei maximal 10,8 %, weil für die Berechnung frühestens das 62. Lebensjahr als Referenzpunkt gilt (§ 77 Abs. 2 Nr. 3 und Abs. 3 SGB VI, geprüft gegen gesetze-im-internet.de am 23.09.2026). Den Abschlag im eigenen Fall zeigt der Rechner oben über das Feld Zugangsfaktor.

Voraussetzungen für die Erwerbsminderungsrente: Wartezeit und Zurechnungszeit

Schnell nachschlagen – ohne selbst zu rechnen.

Mindestwartezeit, versicherungsrechtliche Voraussetzungen und Zurechnungszeit-Endalter für die Erwerbsminderungsrente nach §§ 43, 253a SGB VI
VoraussetzungRegelRechtsgrundlage
Allgemeine WartezeitMindestens 5 Jahre mit rentenrechtlichen Zeiten vor Eintritt der Erwerbsminderung§ 43 Abs. 1, § 50 Abs. 1 SGB VI
Besondere versicherungsrechtliche VoraussetzungZusätzlich 3 Jahre Pflichtbeiträge in den letzten 5 Jahren vor Eintritt der Erwerbsminderung§ 43 Abs. 1 SGB VI
Ausnahme von der 3-Jahres-RegelEntfällt, wenn die allgemeine Wartezeit bereits durch einen anderen Tatbestand vorzeitig erfüllt ist (z. B. Arbeitsunfall, Berufskrankheit)§ 43 Abs. 5 SGB VI
Alternative bei langer VersicherungszeitAnspruch auf volle Erwerbsminderungsrente auch ohne die 3-von-5-Jahre-Regel nach 20 Jahren Wartezeit§ 43 Abs. 6 SGB VI
Zurechnungszeit-Endalter 2026Entgeltpunkte werden bis zur Vollendung von 66 Jahren und 3 Monaten hochgerechnet (nicht 67 Jahre)§ 253a SGB VI
Zurechnungszeit-Endalter 2027Steigt um einen weiteren Monat auf 66 Jahre und 4 Monate§ 253a SGB VI
Zurechnungszeit-Endalter ab 2031Erreicht erstmals das 67. Lebensjahr (Endstufe der Staffelung)§ 253a SGB VI

Das Zurechnungszeit-Endalter wird seit 2019 schrittweise angehoben (2020–2027: +1 Monat je Jahr, ab 2028: +2 Monate je Jahr) und erreicht erst 2031 die oft genannten 67 Jahre – frühere Fassungen dieser Seite nannten fälschlich bereits 2026 „67 Jahre”, korrigiert am 23.09.2026 gegen gesetze-im-internet.de. Nur Orientierung, keine Rentenberatung.

Ausblick

Was ändert sich 2027 bei der Erwerbsminderungsrente?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Zurechnungszeit (§ 253a SGB VI) steigt 2027 um einen weiteren Monat auf 66 Jahre und 4 Monate – 2026 lag das Endalter noch bei 66 Jahren und 3 Monaten; die gesetzlich vorgesehenen 67 Jahre erreicht sie planmäßig erst 2031.
  • Der aktuelle Rentenwert von 42,52 Euro pro Entgeltpunkt gilt bis zum 30.06.2027; die nächste Rentenanpassung erfolgt turnusmäßig zum 01.07.2027 auf Basis der Lohnentwicklung des Vorjahres und wird von der Bundesregierung im Frühjahr 2027 beschlossen.
  • Die Hinzuverdienstgrenzen (2026: 20.763,75 Euro bei voller, mindestens 41.527,50 Euro bei teilweiser Erwerbsminderung) werden zum 01.01.2027 turnusmäßig an das bundesweite Durchschnittsentgelt angepasst und steigen damit voraussichtlich leicht.

Stand: 23.09.2026 · Quelle: § 253a SGB VI (Zurechnungszeit), gesetze-im-internet.de – Stand 23.09.2026

Expertenmodus

Häufige Fragen zur Erwerbsminderungsrente

Spezielle Fragen geklärt. Tiefer verstehen.

Was bleibt netto von der Erwerbsminderungsrente übrig?

Netto bleiben von der Brutto-EM-Rente nach Abzug der Kranken- und Pflegeversicherung rund 87 bis 88 Prozent übrig: Bei 40 Entgeltpunkten, voller Erwerbsminderung und einem Kind unter 25 Jahren errechnet der Rechner aus 1.700,80 Euro brutto genau 1.490,75 Euro netto – ein Abzug von 210,05 Euro (Krankenversicherung 8,75 Prozent gleich 148,82 Euro, Pflegeversicherung 3,6 Prozent gleich 61,23 Euro, § 249a SGB V, § 59 SGB XI).

Kinderlose zahlen einen Pflegeversicherungs-Zuschlag von 0,6 Prozentpunkten und kommen bei gleicher Bruttorente nur auf 1.480,55 Euro netto; ab dem zweiten Kind unter 25 Jahren sinkt der Beitragssatz je Kind um 0,25 Prozentpunkte, maximal um vier Abschläge.

Einkommensteuer ist in diesem Wert noch nicht enthalten – ob und wie viel davon abgeht, hängt vom Besteuerungsanteil deines individuellen Rentenbeginnjahres ab und lässt sich mit dem Renten-Steuer-Rechner ermitteln.

Prüfe bei einer niedrigen Netto-Rente zusätzlich, ob ergänzende Grundsicherung infrage kommt. Nur Orientierung, keine Beitragsbescheinigung der Krankenkasse.

Wie hoch ist die Erwerbsminderungsrente?

Die Erwerbsminderungsrente berechnet sich aus persönlichen Entgeltpunkten mal Rentenartfaktor mal Zugangsfaktor mal Rentenwert (§ 64 SGB VI): Bei 40 Entgeltpunkten, voller Erwerbsminderung mit Rentenartfaktor 1,0 und ohne Abschlag mit Zugangsfaktor 1,0 ergeben sich bei einem Rentenwert von 42,52 Euro pro Entgeltpunkt genau 1.700,80 Euro brutto im Monat.

Bei teilweiser Erwerbsminderung halbiert der Rentenartfaktor 0,5 diesen Betrag auf 850,40 Euro brutto bei sonst gleichen Eingaben.

Im Rentenbestand lag die durchschnittliche volle Erwerbsminderungsrente 2024 laut DRV-Statistik bei rund 1.027 Euro brutto – die individuelle Höhe hängt fast vollständig von den angesammelten Entgeltpunkten inklusive Zurechnungszeit ab.

Wer seine Entgeltpunkte nicht kennt, findet sie in der jährlichen Renteninformation der Deutschen Rentenversicherung oder im Online-Konto. Trage deine Entgeltpunkte oben in den Rechner ein, um deinen individuellen Betrag zu sehen.

Verbindlich ist ausschließlich der Rentenbescheid der Deutschen Rentenversicherung, nicht dieser Rechner.

Wie hoch ist der Krankenkassenbeitrag bei der Erwerbsminderungsrente?

Der Krankenkassenbeitrag auf die Erwerbsminderungsrente beträgt 8,75 Prozent der Bruttorente – die Hälfte des allgemeinen Beitragssatzes von 14,6 Prozent plus des durchschnittlichen Zusatzbeitrags, weil die Deutsche Rentenversicherung den anderen Teil übernimmt (§ 249a SGB V).

Bei einer Bruttorente von 1.700,80 Euro (40 Entgeltpunkte, volle Erwerbsminderung) sind das 148,82 Euro im Monat, die direkt von der Rentenauszahlung abgezogen werden.

Hinzu kommt die Pflegeversicherung mit 3,6 Prozent, im Beispiel 61,23 Euro, sodass insgesamt rund 12,35 Prozent für Sozialabgaben abgehen.

Wer freiwillig gesetzlich versichert ist statt in der Krankenversicherung der Rentner, zahlt den vollen Beitragssatz allein – prüfe deinen Versicherungsstatus direkt bei deiner Krankenkasse.

Der durchschnittliche Zusatzbeitrag verändert sich in der Regel zum 1. Januar und kann den Krankenkassenanteil um mehrere Euro im Monat verschieben.

Der genaue kassenindividuelle Zusatzbeitrag kann daher geringfügig abweichen; maßgeblich ist stets die Beitragsmitteilung deiner Krankenkasse.

Was ist der Unterschied zwischen voller und teilweiser Erwerbsminderung?

Der Unterschied liegt im Rentenartfaktor und in der verbliebenen Leistungsfähigkeit: Volle Erwerbsminderung mit Rentenartfaktor 1,0 gilt, wenn du unter drei Stunden täglich erwerbstätig sein kannst, teilweise Erwerbsminderung mit Rentenartfaktor 0,5 bei drei bis unter sechs Stunden.

Bei gleichen 40 Entgeltpunkten und Zugangsfaktor 1,0 ergibt das 1.700,80 Euro brutto bei voller Erwerbsminderung gegenüber nur 850,40 Euro bei teilweiser Erwerbsminderung – die Rente halbiert sich exakt.

Bei teilweiser Erwerbsminderung prüft die Rentenversicherung zusätzlich, ob ein zumutbarer Teilzeitarbeitsplatz auf dem allgemeinen Arbeitsmarkt verfügbar ist; ist keiner vorhanden, kann trotz medizinisch nur teilweiser Einschränkung eine volle Erwerbsminderungsrente zuerkannt werden.

Den Grad der Erwerbsminderung stellt ausschließlich der ärztliche Dienst der Deutschen Rentenversicherung fest, nie dieser Rechner.

Vergleiche bei Unsicherheit beide Szenarien direkt im Rechner, denn seit der Rentenreform 2001 gibt es keinen Berufsschutz mehr.

Wie beantrage ich die Erwerbsminderungsrente?

Beantragt wird die Erwerbsminderungsrente formlos oder über das Formular R0100 bei der Deutschen Rentenversicherung – am einfachsten online über das Portal eServices oder persönlich in einer Beratungsstelle.

Voraussetzung sind mindestens fünf Jahre allgemeine Wartezeit und davon drei Jahre Pflichtbeiträge in den letzten fünf Jahren vor Eintritt der Erwerbsminderung (§ 43 Abs. 1 SGB VI); Ausnahmen gelten etwa bei Arbeitsunfällen.

Die Rentenversicherung lässt den Gesundheitszustand danach durch ihren ärztlichen Dienst begutachten, was die Bearbeitung auf mehrere Monate verlängern kann – stelle den Antrag deshalb möglichst frühzeitig, auch parallel zu einer laufenden Krankschreibung.

Wird der Antrag abgelehnt, bleibt ein Monat Zeit für einen Widerspruch; danach entscheidet gegebenenfalls das Sozialgericht.

Bis zur Entscheidung kannst du bei fehlendem Einkommen ergänzend Bürgergeld oder Grundsicherung beantragen, um die Wartezeit finanziell zu überbrücken.

Lass deinen Versicherungsverlauf vorab kostenlos bei einer Auskunfts- und Beratungsstelle der Rentenversicherung prüfen, um Lücken frühzeitig zu erkennen.

Was ist die Zurechnungszeit bei der Erwerbsminderungsrente?

Die Zurechnungszeit ist die Zeitspanne, die dir die Deutsche Rentenversicherung so anrechnet, als hättest du bis zu einem gesetzlich festgelegten Endalter mit deinem Durchschnittsverdienst der letzten fünf Jahre weitergearbeitet (§ 253a SGB VI) – dadurch fällt die Erwerbsminderungsrente deutlich höher aus als bei reiner Beitragszeit.

Das Endalter wird seit 2019 schrittweise angehoben und liegt 2026 bei 66 Jahren und 3 Monaten, 2027 bei 66 Jahren und 4 Monaten; erst ab 2031 erreicht es die oft genannten 67 Jahre.

Die daraus entstehenden Entgeltpunkte sind bereits in den Gesamt-Entgeltpunkten deiner Renteninformation enthalten – trage sie nicht zusätzlich ein, sonst rechnet der Rechner doppelt.

Besonders relevant ist die Zurechnungszeit für unter 40-Jährige, deren tatsächliche Beitragszeit noch kurz ist; ohne sie wäre die Erwerbsminderungsrente bei jungen Versicherten kaum existenzsichernd.

Prüfe den genauen Wert in deiner aktuellen Renteninformation, denn nur die Rentenversicherung kennt dein individuelles Endalter nach Rentenbeginnjahr.

Gibt es einen Abschlag auf die Erwerbsminderungsrente bei vorzeitigem Bezug?

Ja: Beginnt die Erwerbsminderungsrente vor Vollendung des 65.

Lebensjahres, sinkt der Zugangsfaktor um 0,3 Prozent je vorgezogenem Kalendermonat, gedeckelt auf maximal 10,8 Prozent – das entspricht 36 Monaten und einem Mindest-Zugangsfaktor von 0,892 (§ 77 Abs. 2 Nr. 3 und Abs. 3 SGB VI).

Für die Berechnung setzt die Deutsche Rentenversicherung frühestens das 62. Lebensjahr als Referenzpunkt an, selbst wenn die Erwerbsminderung schon früher eintritt – deshalb ist der Abschlag anders als bei der Altersrente nach oben begrenzt.

Bei 40 Entgeltpunkten und vollem Abschlag sinkt die Bruttorente von 1.700,80 Euro auf 1.517,11 Euro, ein dauerhafter Verlust von 183,69 Euro im Monat.

Der Abschlag bleibt lebenslang bestehen und wirkt auch nach der späteren Umwandlung in eine Altersrente fort.

Prüfe über eine Auskunft der Deutschen Rentenversicherung, ob eine Ausgleichszahlung nach § 187a SGB VI den Abschlag ganz oder teilweise ausgleichen kann.

Kann ich neben der Erwerbsminderungsrente etwas hinzuverdienen?

Ja, aber begrenzt: Bei voller Erwerbsminderung liegt die jährliche Hinzuverdienstgrenze 2026 bei 20.763,75 Euro, bei teilweiser Erwerbsminderung mindestens bei 41.527,50 Euro – wird sie überschritten, kürzt die Rentenversicherung die Rente anteilig statt sie ganz zu streichen (§ 96a SGB VI).

Seit 2023 gilt eine vereinfachte Jahresbetrachtung ohne starre Monatsgrenzen, sodass einzelne Spitzenmonate durch geringeren Verdienst in anderen Monaten ausgeglichen werden.

Beide Grenzen werden jährlich an das bundesweite Durchschnittsentgelt angepasst und steigen damit tendenziell von Jahr zu Jahr.

Stimme einen geplanten Nebenjob vorab mit der Deutschen Rentenversicherung ab, um eine unerwartete Rentenkürzung zu vermeiden.

Wer die Grenze dauerhaft und deutlich überschreitet, riskiert für den betroffenen Zeitraum sogar den vollständigen Wegfall der Erwerbsminderungsrente statt nur einer anteiligen Kürzung.

Auch Einkünfte aus selbstständiger Tätigkeit oder eine Beamtenpension zählen zum Hinzuverdienst, Einkommen des Ehepartners dagegen nicht.

Was ist der Unterschied zwischen Erwerbsminderungsrente und Berufsunfähigkeitsrente?

Die gesetzliche Leistung heißt seit 2001 nur noch Erwerbsminderungsrente, die private Berufsunfähigkeitsrente ist etwas anderes: Wer online nach EU-Rente oder Erwerbsunfähigkeitsrente sucht, meint meist die frühere gesetzliche Berufs- und Erwerbsunfähigkeitsrente, die die Rentenreform 2001 abgeschafft hat.

Seit 2001 zahlt die Deutsche Rentenversicherung nur noch die Erwerbsminderungsrente ohne Berufsschutz: Entscheidend ist allein, ob du noch drei beziehungsweise sechs Stunden täglich irgendeiner Tätigkeit auf dem allgemeinen Arbeitsmarkt nachgehen kannst, nicht mehr dein erlernter Beruf.

Eine private Berufsunfähigkeitsversicherung zahlt dagegen schon, wenn du deinen zuletzt ausgeübten Beruf zu mindestens 50 Prozent nicht mehr ausüben kannst – meist deutlich früher und ohne Anrechnung auf die gesetzliche Rente.

Wer 1961 oder früher geboren ist, hat unter Umständen noch Vertrauensschutz nach altem Recht; prüfe das individuell bei der Deutschen Rentenversicherung.

Einen groben Vergleichswert für den Absicherungsbedarf über eine private Versicherung liefert der BU-Rechner.

Wie läuft der Übergang von der EM-Rente in die Altersrente?

Wer bis zur Regelaltersgrenze eine Rente wegen verminderter Erwerbsfähigkeit bezogen hat, erhält anschließend automatisch eine Regelaltersrente, ohne dass du einen Antrag stellen musst (§ 115 Abs. 3 SGB VI).

Die Regelaltersgrenze liegt für alle ab 1964 Geborenen bei 67 Jahren.

Die bisherigen persönlichen Entgeltpunkte bleiben dabei mindestens erhalten (§ 88 Abs. 1 SGB VI), und für sie gilt weiter der bisherige Zugangsfaktor (§ 77 Abs. 3 SGB VI): Ein Abschlag der EM-Rente wird nicht nachträglich aufgehoben, es kommen aber auch keine neuen Abschläge hinzu.

Bei voller Erwerbsminderung bleibt die Rente deshalb in der Regel gleich hoch, abgesehen von der Rentenanpassung.

Manche Versicherte können früher in die Altersrente für schwerbehinderte Menschen wechseln, ab 62 Jahren mit Abschlag oder ab 65 Jahren abschlagsfrei bei einem Grad der Behinderung von mindestens 50.

Ob das günstiger ist, hängt vom Versicherungsverlauf ab; lass dich bei der Deutschen Rentenversicherung beraten.

Hinweise

Übergang von der EM-Rente in die Altersrente und weitere Tipps

Schnelle Qualitätsprüfung für dein Ergebnis.

Drei Aspekte sind besonders wichtig bei der EM-Rente. Erstens die Mindestversicherungszeit: Du brauchst in der Regel mindestens fünf Jahre allgemeine Wartezeit; davon müssen in den letzten fünf Jahren vor Eintritt der EM drei Jahre mit Pflichtbeiträgen belegt sein (§ 43 Abs.

1 SGB VI). Kürzere Erwerbsbiografien können diese Anforderung verfehlen.

Zweitens der Zugangsfaktor: Prüfe, ob du durch freiwillige Einzahlungen (§ 187a SGB VI) den Abschlag ausgleichen kannst – das lohnt sich, wenn du noch viele Bezugsjahre vor dir hast.

Drittens die Kombination mit Grundsicherung: Liegt deine EM-Rente unter dem Existenzminimum, hast du Anspruch auf ergänzende Grundsicherung im Alter und bei Erwerbsminderung (SGB XII); den Anspruch schätzt der Grundsicherung-Rechner ab.

Wende dich an die Deutsche Rentenversicherung für eine kostenlose Rentenberatung. Viertens der Antrag selbst: Die Erwerbsminderungsrente wird nicht von Amts wegen gezahlt, sondern muss bei der Deutschen Rentenversicherung beantragt werden.

Ein Schätzwert aus diesem Rechner ist kein Grund, auf einen Antrag zu verzichten — auch wenn das Ergebnis niedrig ausfällt oder du unsicher bist, ob die versicherungsrechtlichen Voraussetzungen erfüllt sind.

Ob und in welcher Höhe ein Anspruch besteht, entscheidet allein die Deutsche Rentenversicherung im Einzelfall, und über die Erwerbsminderung selbst befindet sie nach ärztlicher Begutachtung.

Fünftens die kostenlose Beratung: Die Auskunfts- und Beratungsstellen der Rentenversicherung sowie die Versichertenältesten prüfen deinen Versicherungsverlauf, klären Lücken und helfen beim Ausfüllen der Formulare.

Auch unabhängige Sozialverbände beraten ihre Mitglieder — gerade bei einem ablehnenden Bescheid lohnt es sich, die Widerspruchsfrist im Blick zu behalten und sich beraten zu lassen.

Sechstens der Übergang in die Altersrente: Wer bis zur Regelaltersgrenze eine Rente wegen verminderter Erwerbsfähigkeit bezieht, bekommt danach ohne neuen Antrag eine Regelaltersrente (§ 115 Abs. 3 SGB VI).

Die bisherigen persönlichen Entgeltpunkte bleiben mindestens erhalten (§ 88 Abs. 1 SGB VI), und der bisherige Zugangsfaktor gilt für diese Entgeltpunkte weiter (§ 77 Abs. 3 SGB VI): Ein Abschlag der EM-Rente bleibt bestehen, neue Abschläge kommen nicht hinzu.

Wann du die Regelaltersgrenze erreichst, zeigt der Renteneintritts-Rechner.

Anwendung

Beispiel: Erwerbsminderungsrente für 40 Entgeltpunkte berechnen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein 1985 geborener Industriemechaniker mit 40 EP aus 18 Beitragsjahren plus Zurechnungszeit möchte wissen, wie hoch seine EM-Rente wäre.

Schritt 1 – EM-Art: Er kann wegen eines Rückenleidens gar nicht mehr arbeiten, daher volle EM, Rentenartfaktor 1,0. Schritt 2 – Rentenwert: 42,52 Euro/EP (ab 01.07.2026).

Schritt 3 – Zugangsfaktor: Die Rente beginnt mit 40 Jahren; das sind 25 Jahre vor dem 65. Lebensjahr; gedeckelt auf 36 Monate, Zugangsfaktor 0,892. Schritt 4 – Berechnung: 40 × 1,0 × 0,892 × 42,52 = 1.517,11 Euro brutto/Monat.

Netto nach KV (8,75 %) und PV (3,6 % mit einem Kind unter 25) laut Rechner genau 1.329,75 Euro. Schritt 5 – Fazit: Da dies unter dem Grundsicherungsniveau liegen kann, prüft er ergänzend den Grundsicherungsrechner.

Schritt 6 – Vergleich der EM-Art: Würde die Deutsche Rentenversicherung ihn nur als teilweise erwerbsgemindert einstufen, sänke der Rentenartfaktor von 1,0 auf 0,5 und der Bruttobetrag entsprechend auf rund 759 Euro.

Genau deshalb ist die Einstufung die wichtigste Weichenstellung — und genau sie kann der Rechner nicht vorwegnehmen: Sie folgt aus der ärztlichen Begutachtung des Restleistungsvermögens durch die Rentenversicherung.

Schritt 7 – weiteres Vorgehen: Er stellt den Antrag bei der Deutschen Rentenversicherung, lässt seinen Versicherungsverlauf in einer kostenlosen Beratungsstelle prüfen und wartet den Bescheid ab, statt sich auf die Schätzung zu verlassen.

Selbst wenn der errechnete Betrag ihn ernüchtert, ist das kein Grund, den Antrag zu unterlassen — über Anspruch und Höhe entscheidet allein die Behörde im Einzelfall.

Fallstricke

Häufige Fehler bei der Erwerbsminderungsrente

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Irrtum: anzunehmen, bei voller EM erhalte man automatisch die volle Altersrente. Die EM-Rente basiert auf den tatsächlich angesammelten EP plus Zurechnungszeit bis zum gesetzlich gestaffelten Endalter (2026: 66 Jahre und 3 Monate) – das ist deutlich weniger, als wenn man tatsächlich bis zur Regelaltersgrenze mit 67 Jahren gearbeitet hätte.

Zweiter Fehler: den Nettogedanken vergessen – von der ausgewiesenen Bruttorente gehen Kranken- und Pflegeversicherungsbeiträge sowie Steuern ab. Dritter Fehler: teilweise EM als ausreichend abzutun.

Bei teilweiser EM beträgt der Rentenartfaktor 0,5, die Rente ist also halb so hoch wie bei voller EM.

Vierter Fehler: die Wartezeit zu übersehen; wer weniger als fünf Jahre versichert war oder in den letzten fünf Jahren nicht drei Jahre Pflichtbeiträge hatte, hat möglicherweise keinen Anspruch.

Fünfter Fehler: anzunehmen, der Zugangsfaktor könne nicht verändert werden – Ausgleichszahlungen sind möglich. Sechster Fehler: aus einem Rechnerergebnis auf einen Anspruch oder dessen Fehlen zu schließen.

Der Rechner setzt die Entgeltpunkte in die Rentenformel ein — er prüft weder deine versicherungsrechtlichen Voraussetzungen noch dein medizinisches Leistungsvermögen. Beides beurteilt ausschließlich die Deutsche Rentenversicherung.

Siebter Fehler: wegen eines ernüchternden Schätzwerts gar keinen Antrag zu stellen.

Ob und in welcher Höhe eine Erwerbsminderungsrente zusteht, entscheidet die Behörde im Einzelfall, und die tatsächliche Bewertung kann von jeder Vorabschätzung abweichen.

Achter Fehler: die Zurechnungszeit doppelt anzusetzen, indem man zu den bereits in der Renteninformation ausgewiesenen Entgeltpunkten noch eigene Zuschläge addiert.

Nächster Schritt

Erwerbsminderungsrente-Rechner im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Der Erwerbsminderungsrenten-Rechner zeigt, wie viel monatliche Brutto-Rente bei voller oder teilweiser Erwerbsminderung zu erwarten ist – berechnet aus EP × Rentenartfaktor × Zugangsfaktor × Rentenwert (§ 64 SGB VI).

Im Beispiel ergeben 40 EP bei voller EM und Zugangsfaktor 1,0 genau 1.700,80 Euro brutto im Monat. Entscheidend sind der Rentenartfaktor (1,0 oder 0,5) und der Zugangsfaktor bei Bezug vor dem 65. Lebensjahr.

Trag deine Entgeltpunkte aus der Renteninformation ein, wähle die EM-Art und passe den Rentenwert bei Bedarf an. Denk daran, dass Bruttorente und Nettorente deutlich voneinander abweichen und dass die Zurechnungszeit die Höhe maßgeblich bestimmt.

Zum Vergleich: Ab welchem Alter eine reguläre Altersrente — ohne Erwerbsminderung — möglich wäre, zeigt der Renteneintritts-Rechner. Tritt vor dem Rentenbeginn eine medizinische oder berufliche Rehabilitation an, greift Übergangsgeld während der Reha statt der EM-Rente.

Keine Rentenberatung, Stand 2026. Disclaimer: Dieser Rechner liefert einen unverbindlichen Orientierungswert auf Basis der von dir eingetragenen Entgeltpunkte.

Er ist weder ein Rentenbescheid noch eine Rentenberatung und trifft keine Aussage darüber, ob bei dir eine Erwerbsminderung vorliegt oder die versicherungsrechtlichen Voraussetzungen erfüllt sind.

Ob und in welcher Höhe ein Anspruch besteht, entscheidet allein die Deutsche Rentenversicherung im Einzelfall — die volle oder teilweise Erwerbsminderung stellt sie nach ärztlicher Begutachtung fest.

Stelle den Antrag auch dann, wenn dich das Ergebnis dieses Rechners unsicher macht, und nutze die kostenlose Beratung der Deutschen Rentenversicherung oder eines Sozialverbands.

Vertiefung

Beispielrechnungen: Erwerbsminderungsrente nach Entgeltpunkten

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Erwerbsminderungsrente brutto/Monat: 744,10 € (35 EP × 0,5 × 1,0 × 42,52 €/EP)

Teilweise EM, 35 EP, Zugangsfaktor 1,0

Persönliche Entgeltpunkte (gesamt)
35
Art der Erwerbsminderung
Teilweise Erwerbsminderung (3–6 Std./Tag)
Aktueller Rentenwert
42,52 €
Zugangsfaktor
1,0

Beispiel 2 · Mittel · Erwerbsminderungsrente brutto/Monat: 1.517,11 € (40 EP × 1,0 × 0,892 × 42,52 €/EP)

Volle EM mit Abschlag: Rentenbeginn 25 Jahre vor 65 (gedeckelt)

Persönliche Entgeltpunkte (gesamt)
40
Art der Erwerbsminderung
Volle Erwerbsminderung (< 3 Std./Tag)
Aktueller Rentenwert
42,52 €
Zugangsfaktor
0,892

Beispiel 3 · Komplex · Erwerbsminderungsrente brutto/Monat: 1.517,11 € (40 EP × 1,0 × 0,892 × 42,52 €/EP)

Übergang in die Altersrente: Entgeltpunkte und Zugangsfaktor bleiben

Persönliche Entgeltpunkte (gesamt)
40
Art der Erwerbsminderung
Volle Erwerbsminderung (< 3 Std./Tag)
Aktueller Rentenwert
42,52 €
Zugangsfaktor
0,892

Beispiel 4 · Komplex · Erwerbsminderungsrente brutto/Monat: 850,40 € (20 EP × 1,0 × 1,0 × 42,52 €/EP)

Geringe EP: 20 EP, volle EM, Sicherheitsnetz prüfen

Persönliche Entgeltpunkte (gesamt)
20
Art der Erwerbsminderung
Volle Erwerbsminderung (< 3 Std./Tag)
Aktueller Rentenwert
42,52 €
Zugangsfaktor
1,0

Beispiel 5 · Komplex · EM-Rente netto/Monat (KV/PV-Schätzung): 1.480,55 € (brutto unverändert 1.700,80 €)

Netto-Vergleich: kinderlos vs. 1 Kind unter 25, 40 EP

Persönliche Entgeltpunkte (gesamt)
40
Art der Erwerbsminderung
Volle Erwerbsminderung (< 3 Std./Tag)
Aktueller Rentenwert
42,52 €
Zugangsfaktor
1,0

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · EM-Rente netto/Monat (KV/PV-Schätzung): 1.495,00 € (brutto unverändert 1.700,80 €)

PV-Kinderabschlag: 2 Kinder unter 25, 40 EP

Persönliche Entgeltpunkte (gesamt)
40
Art der Erwerbsminderung
Volle Erwerbsminderung (< 3 Std./Tag)
Aktueller Rentenwert
42,52 €
Zugangsfaktor
1,0

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Übergangsgeld-RechnerÜbergangsgeld bei Reha-Maßnahmen 2025 schätzen: 75 % (mit Kind) oder 68 % (ohne Kind) des pauschalierten Nettoregelentgelts nach § 65 SGB IX. Nur Orientierung.Bürgergeld-RechnerBürgergeld 2026 berechnen: Regelbedarf, Kosten der Unterkunft und Freibeträge nach §§ 19–22 SGB II zum geschätzten Bürgergeld-Anspruch je Haushalt.Witwenrenten-RechnerWitwenrente 2026 berechnen: große (55 %) oder kleine (25 %) Witwenrente, anrechnungsfreier Freibetrag, Einkommensanrechnung von 40 % und Betrag im Sterbevierteljahr.Krankengeld-RechnerKrankengeld 2026 berechnen: 70 Prozent vom Brutto, höchstens 90 Prozent vom Netto nach § 47 SGB V – mit Tagessatz, Höchstbetrag und Netto-Krankengeld nach den Sozialabgaben.Grundsicherung-RechnerGrundsicherungsanspruch im Alter und bei Erwerbsminderung 2025 schätzen: Regelbedarf nach § 28 SGB XII + Kosten der Unterkunft minus anrechenbares Einkommen. Nur Orientierung.BU-RechnerBU-Rechner: Wie viel Berufsunfähigkeitsrente brauche ich? Versorgungslücke aus Nettoeinkommen, EM-Rente und Absicherungsziel berechnen – Fixkosten-Check und Ziel-Tabelle.Mütterrente-RechnerRentenzuschlag für Kindererziehungszeiten berechnen — Entgeltpunkte und monatliche Rente.Versorgungsausgleich RechnerVersorgungsausgleich berechnen: Ehezeit, Rentenpunkte beider Ehegatten und Übertrag in Entgeltpunkten und Euro Monatsrente 2026 – kostenlos, sofort.Halbwaisenrente RechnerHalbwaisenrente berechnen: Entgeltpunkte oder Rente des Verstorbenen eingeben, Monatsrente mit Waisenzuschlag, Zugangsfaktor, Zurechnungszeit und Dauer bis 18 oder 27 Jahre 2026 sehen.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Erwerbsminderungsrente: Rentenformel § 64 SGB VI, Rente = EP × RAF × ZF × RW, Rentenwert 42,52 €/EP ab 01.07.2026 · bundeseinheitlich West = Ost, VARIABLEN, EP – inkl. Zurechnungsz., RAF, Rentenfakt. – 1,0 / 0,5., Rentenwert – 42,52 €.

    Erwerbsminderungsrente-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/erwerbsminderungsrente-rechner">
      <img src="https://rechner-portal.de/images/finanzen/erwerbsminderungsrente-rechner-formel.svg"
           alt="Infografik: Erwerbsminderungsrente: Rentenformel § 64 SGB VI, Rente = EP × RAF × ZF × RW, Rentenwert 42,52 €/EP ab 01.07.2026 · bundeseinheitlich West = Ost, VARIABLEN, EP – inkl. Zurechnungsz., RAF, Rentenfakt. – 1,0 / 0,5., Rentenwert – 42,52 €."
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/erwerbsminderungsrente-rechner">Erwerbsminderungsrente-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/erwerbsminderungsrente-rechner
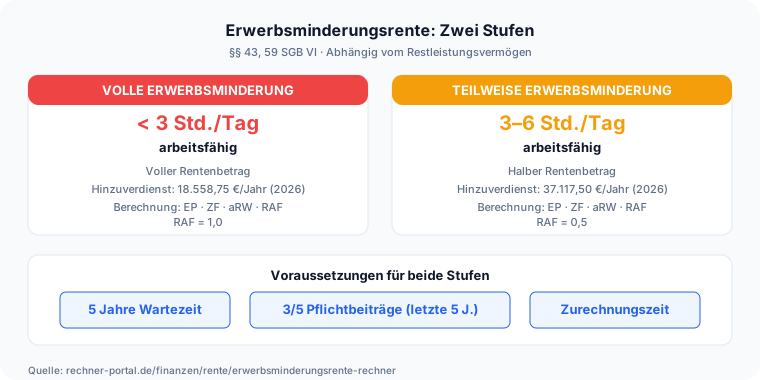
  • Infografik: Erwerbsminderungsrente: Zwei Stufen, §§ 43, 59 SGB VI · Abhängig vom Restleistungsvermögen, VOLLE ERWERBSMINDERUNG, < 3 Std./Tag, arbeitsfähig, Voller Rentenbetrag, Hinzuverdienst: 18.558,75 €/Jahr (2026), Berechnung: EP · ZF · aRW · RAF

    Erwerbsminderungsrente-Rechner Stufen

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/erwerbsminderungsrente-rechner">
      <img src="https://rechner-portal.de/images/finanzen/erwerbsminderungsrente-rechner-stufen.svg"
           alt="Infografik: Erwerbsminderungsrente: Zwei Stufen, §§ 43, 59 SGB VI · Abhängig vom Restleistungsvermögen, VOLLE ERWERBSMINDERUNG, < 3 Std./Tag, arbeitsfähig, Voller Rentenbetrag, Hinzuverdienst: 18.558,75 €/Jahr (2026), Berechnung: EP · ZF · aRW · RAF"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/erwerbsminderungsrente-rechner">Erwerbsminderungsrente-Rechner Stufen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/erwerbsminderungsrente-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Nur Orientierung — kein verbindlicher Rentenbescheid. Die tatsächliche Höhe hängt von deinem individuellen Versicherungsverlauf, der Zurechnungszeit und dem Zugangsfaktor ab. Für verbindliche Auskünfte wende dich an die Deutsche Rentenversicherung.

Quelle: § 43 SGB VI (Rentenanspruch EM), § 64 SGB VI (Rentenformel), § 253a SGB VI (Zurechnungszeit), Deutsche Rentenversicherung (Rentenwerte 2026)

Stand: 2026-09-23

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
23. September 2026
Fachbereich
Finanzen / Gesetzliche Rente
Formeln basieren auf
§ 43 SGB VI (Rentenanspruch), § 64 SGB VI (Rentenformel EP × Rentenartfaktor × Zugangsfaktor × Rentenwert), § 253a SGB VI (Zurechnungszeit). Rentenwert ab 01.07.2026: 42,52 €/EP (West = Ost)
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Erwerbsminderungsrente-Rechner. Abgerufen von https://rechner-portal.de/finanzen/rente/erwerbsminderungsrente-rechner

Harvard-Format

Rechner-Portal, 2026. Erwerbsminderungsrente-Rechner. Available at: https://rechner-portal.de/finanzen/rente/erwerbsminderungsrente-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.