Zum Hauptinhalt springen

Wie viel Haus kann ich mir leisten online berechnen und…

immobilienStand Noch keine Bewertung
€
€
€
%
Jahre
%
Anzeige

Kurzantwort

Budgetrechner Haus: Nettoeinkommen, Ausgaben, Eigenkapital und Zinssatz eingeben — der Rechner ermittelt den maximalen Kaufpreis, das Darlehensvolumen und die Kaufnebenkosten.

Maximalen Kaufpreis aus Einkommen, Eigenkapital

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Immobilien (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der Budgetrechner Haus?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wer eine Immobilie kaufen will, muss zuerst wissen, welches Budget realistisch ist — nicht umgekehrt. Dieser Rechner ermittelt aus dem monatlichen Haushaltsnettoeinkommen, den festen Ausgaben, dem vorhandenen Eigenkapital, dem aktuellen Sollzinssatz, der Darlehenslaufzeit und den regionalen Kaufnebenkosten den maximalen Kaufpreis, den Sie sich leisten können.

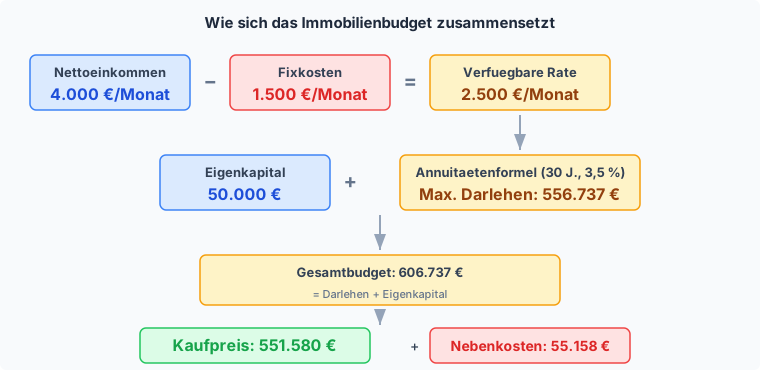
Die Kernlogik: Nettoeinkommen minus Fixkosten ergibt die verfügbare Monatsrate. Aus dieser Rate und dem Zinssatz berechnet der Rechner über die Annuitätenformel die maximale Darlehenssumme.

Zusammen mit dem Eigenkapital und abzüglich der Kaufnebenkosten ergibt sich der höchste Kaufpreis, den das Budget trägt.

So sehen Sie sofort, ob Ihre Wunschimmobilie realistisch ist oder ob Eigenkapital, Laufzeit oder Zinssatz angepasst werden müssen.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Tragen Sie Ihr monatliches Haushaltsnettoeinkommen nach Steuern und Sozialabgaben ein — bei Paaren die Summe beider Einkommen. Die monatlichen Fixkosten umfassen alle festen Ausgaben ohne bisherige Miete: Versicherungen, Auto, Unterhalt, Sparraten und Lebenshaltung.

Das Eigenkapital schließt Ersparnisse, Bausparverträge, Schenkungen und sonstige Mittel ein, die Sie für den Kauf einsetzen können. Der Sollzinssatz entspricht dem aktuellen Marktzins für Baufinanzierungen (2026: ca. 3,3 bis 3,8 Prozent).

Die Laufzeit gibt an, in wie vielen Jahren das Darlehen vollständig getilgt sein soll. Die Kaufnebenkosten (Grunderwerbsteuer, Notar, ggf. Makler) liegen je nach Bundesland bei 9 bis 14 Prozent des Kaufpreises.

Praxisfälle

Budget in der Praxis: Einkommen und Laufzeit im Vergleich

Fünf Szenarien aus realen Suchanfragen, nachgerechnet mit dem Budgetrechner.

  1. 3.000 Euro Nettoeinkommen

    „Kann man mit 3.000 Euro netto ein Haus finanzieren?“

    Eingabe
    Nettoeinkommen 3.000 €, Fixkosten 1.500 €, Eigenkapital 30.000 €, Zins 3,5 %, Laufzeit 30 Jahre, Nebenkosten 10 %
    Ergebnis
    330.948 € maximaler Kaufpreis, 334.042 € Darlehen
  2. 5.000 Euro Nettoeinkommen

    „Wie viel Haus kann ich mir mit 5.000 Euro netto leisten?“

    Eingabe
    Nettoeinkommen 5.000 €, Fixkosten 2.000 €, Eigenkapital 80.000 €, Zins 3,5 %, Laufzeit 30 Jahre, Nebenkosten 10 %
    Ergebnis
    680.077 € maximaler Kaufpreis, 668.085 € Darlehen
  3. Ohne Eigenkapital starten

    „Wie viel Haus kann ich mir ohne Eigenkapital leisten?“

    Eingabe
    Nettoeinkommen 4.000 €, Fixkosten 1.500 €, Eigenkapital 0 €, Zins 3,5 %, Laufzeit 30 Jahre, Nebenkosten 10 %
    Ergebnis
    506.125 € maximaler Kaufpreis statt 551.580 € mit 50.000 € Eigenkapital

    Eigenkapital-Rechner

  4. 20 statt 30 Jahre Laufzeit

    „Wie wirkt sich eine kürzere Darlehenslaufzeit aus?“

    Eingabe
    Nettoeinkommen 4.000 €, Fixkosten 1.500 €, Eigenkapital 50.000 €, Zins 3,5 %, Laufzeit 20 Jahre, Nebenkosten 10 %
    Ergebnis
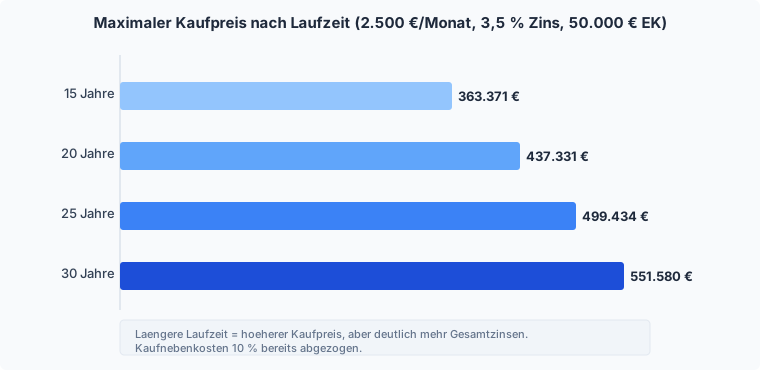
    437.331 € maximaler Kaufpreis statt 551.580 € bei 30 Jahren
  5. Hohes Einkommen, viel Eigenkapital

    „Wie viel Kredit bekomme ich für ein Haus?“

    Eingabe
    Nettoeinkommen 7.000 €, Fixkosten 2.500 €, Eigenkapital 150.000 €, Zins 3,2 %, Laufzeit 30 Jahre, Nebenkosten 9 %
    Ergebnis
    1.092.241 € maximaler Kaufpreis, 1.040.542 € Darlehen

    Baufinanzierung-Rechner

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

Die verfügbare Monatsrate ergibt sich als: Rate = Nettoeinkommen − Fixkosten. Die maximale Darlehenssumme folgt der Annuitätenformel: Darlehen = Rate · (1 − (1 + r)^(−n)) / r, wobei r = Sollzins / 12 und n = Laufzeit · 12.

Der maximale Kaufpreis berücksichtigt, dass die Kaufnebenkosten aus dem Gesamtbudget finanziert werden müssen: Kaufpreis = (Darlehen + Eigenkapital) / (1 + Nebenkostenquote).

Bei den Voreinstellungen (4.000 Euro Netto, 1.500 Euro Fixkosten, 50.000 Euro Eigenkapital, 3,5 Prozent Zins, 30 Jahre) ergibt sich eine verfügbare Rate von 2.500 Euro, ein maximales Darlehen von 556.737 Euro und ein maximaler Kaufpreis von 551.580 Euro.

Die Kaufnebenkosten betragen 55.158 Euro, die Gesamtkosten 606.737 Euro.

Nachschlagen

Maximaler Kaufpreis nach Haushaltsnettoeinkommen

Schnell nachschlagen – ohne selbst zu rechnen.

Richtwerte für den maximalen Kaufpreis bei 1.500 Euro Fixkosten, 50.000 Euro Eigenkapital, 3,5 % Zins, 30 Jahre Laufzeit und 10 % Kaufnebenkosten.
NettoeinkommenVerfügbare RateMax. DarlehenMax. KaufpreisGesamtkosten
2.500 €1.000 €222.695 €247.904 €272.695 €
3.000 €1.500 €334.043 €349.130 €384.043 €
3.500 €2.000 €445.390 €450.355 €495.390 €
4.000 €2.500 €556.737 €551.580 €606.737 €
4.500 €3.000 €668.085 €652.804 €718.085 €
5.000 €3.500 €779.432 €754.029 €829.432 €
5.500 €4.000 €890.780 €855.254 €940.780 €
6.000 €4.500 €1.002.127 €956.479 €1.052.127 €
7.000 €5.500 €1.224.822 €1.158.929 €1.274.822 €
8.000 €6.500 €1.447.517 €1.361.379 €1.497.517 €

Expertenmodus

Häufige Fragen zu Budgetrechner Haus

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel Haus kann ich mir leisten?

Der maximale Kaufpreis ergibt sich aus Ihrer verfügbaren Monatsrate (Nettoeinkommen minus Fixkosten), dem Sollzins, der Darlehenslaufzeit, Ihrem Eigenkapital und den Kaufnebenkosten.

Bei 4.000 Euro Nettoeinkommen, 1.500 Euro Fixkosten, 50.000 Euro Eigenkapital, 3,5 Prozent Zins, 30 Jahren Laufzeit und 10 Prozent Nebenkosten errechnet der Rechner eine verfügbare Rate von 2.500 Euro, ein maximales Darlehen von 556.737 Euro und einen maximalen Kaufpreis von 551.580 Euro.

Das ist ein rechnerisches Maximum, kein empfohlener Betrag: Banken planen zusätzlich einen Puffer für Zinsänderungen nach der Zinsbindung und für Instandhaltungskosten der Immobilie ein.

Tragen Sie Ihre eigenen Werte ein, um Ihr persönliches Budget zu ermitteln, und planen Sie bewusst unter dem rechnerischen Maximum, um finanziellen Spielraum zu behalten.

Kann man mit 3.000 oder 3.500 Euro netto ein Haus finanzieren?

Ja, bei 3.000 Euro Nettoeinkommen, 1.500 Euro Fixkosten und 30.000 Euro Eigenkapital ermittelt der Rechner bei 3,5 Prozent Zins und 30 Jahren Laufzeit einen maximalen Kaufpreis von 330.948 Euro.

Bei 3.500 Euro netto, gleichen Fixkosten und 40.000 Euro Eigenkapital steigt der Spielraum auf 441.264 Euro.

Entscheidend ist nicht allein das Einkommen, sondern die verfügbare Rate nach Abzug der Fixkosten: Wer bei 3.000 Euro netto nur 1.000 statt 1.500 Euro Fixkosten hat, kann sich mehr leisten als jemand mit höherem Einkommen, aber höheren laufenden Ausgaben.

Tragen Sie Ihre tatsächlichen Fixkosten ein, denn eine zu optimistische Schätzung führt zu einem überhöhten Budget, das die Bank später nicht in dieser Höhe finanziert.

Wie viel Kredit bekomme ich für ein Haus?

Das maximale Darlehen ergibt sich aus Ihrer verfügbaren Monatsrate über die Annuitätenformel, unabhängig vom Eigenkapital.

Bei 2.500 Euro verfügbarer Rate, 3,5 Prozent Sollzins und 30 Jahren Laufzeit zeigt der Rechner ein maximales Darlehen von 556.737 Euro.

Der maximale Kaufpreis liegt dagegen niedriger oder höher, je nachdem, wie viel Eigenkapital Sie zusätzlich einbringen und wie hoch die Kaufnebenkosten in Ihrem Bundesland ausfallen.

Diese Trennung ist wichtig: Die Bank bewilligt primär das Darlehen auf Basis Ihrer Rate und Bonität, während der am Ende finanzierbare Kaufpreis zusätzlich von Eigenkapital und Nebenkosten abhängt.

Geben Sie deshalb beide Werte realistisch ein, statt nur die Darlehenssumme mit dem Kaufpreis gleichzusetzen.

Wie viel Haus kann ich mir ohne Eigenkapital leisten?

Ohne Eigenkapital sinkt der maximale Kaufpreis spürbar, weil die Kaufnebenkosten dann vollständig aus dem Darlehen querfinanziert werden müssten.

Bei 4.000 Euro Nettoeinkommen, 1.500 Euro Fixkosten, 0 Euro Eigenkapital, 3,5 Prozent Zins, 30 Jahren Laufzeit und 10 Prozent Nebenkosten zeigt der Rechner einen maximalen Kaufpreis von 506.125 Euro – bei gleicher Rate und gleichem Darlehen von 556.737 Euro sind das 45.455 Euro weniger als mit 50.000 Euro Eigenkapital.

Banken verlangen für eine solche Vollfinanzierung zudem häufig Zinsaufschläge, die hier nicht eingerechnet sind, sodass der tatsächlich finanzierbare Betrag in der Praxis noch niedriger ausfallen kann.

Prüfen Sie deshalb, ob sich zumindest die Kaufnebenkosten aus eigenen Mitteln decken lassen, bevor Sie eine Vollfinanzierung anstreben.

Gibt es eine Faustformel, wie viel Haus ich mir leisten kann?

Eine verbreitete Faustregel lautet, dass die monatliche Kreditrate 35 bis 40 Prozent des Nettoeinkommens nicht überschreiten sollte.

Bei 4.000 Euro netto wären das 1.400 bis 1.600 Euro Rate, deutlich weniger als die 2.500 Euro, die der Rechner bei 1.500 Euro Fixkosten als rechnerisches Maximum ausweist.

Der Rechner selbst arbeitet nicht mit dieser Faustformel, sondern mit Ihrer tatsächlichen verfügbaren Rate nach Abzug der realen Fixkosten – das ist präziser, kann aber bei niedrigen Fixkosten ein höheres Budget ausweisen, als die Faustregel empfehlen würde.

Nutzen Sie die Faustformel als zusätzliche Kontrollgröße: Liegt die vom Rechner ermittelte Rate deutlich über 40 Prozent Ihres Nettoeinkommens, lohnt sich ein bewusst konservativerer Kaufpreis als das angezeigte Maximum.

Wie wirkt sich eine kürzere Darlehenslaufzeit auf das Budget aus?

Eine kürzere Laufzeit senkt den maximalen Kaufpreis deutlich, weil die gleiche Monatsrate ein kleineres Darlehen trägt.

Bei 4.000 Euro Nettoeinkommen, 1.500 Euro Fixkosten, 50.000 Euro Eigenkapital und 3,5 Prozent Zins sinkt der maximale Kaufpreis von 551.580 Euro bei 30 Jahren Laufzeit auf 437.331 Euro bei 20 Jahren – ein Unterschied von 114.249 Euro bei identischer Rate.

Der Vorteil der kürzeren Laufzeit zeigt sich erst nach dem Kauf: Sie zahlen insgesamt deutlich weniger Zinsen und sind früher schuldenfrei.

Vergleichen Sie deshalb mehrere Laufzeiten im Rechner, bevor Sie sich festlegen, und wägen Sie ab, ob ein etwas geringerer Kaufpreis bei kürzerer Laufzeit nicht die finanziell solidere Wahl ist als das absolute Maximum bei 30 oder 35 Jahren.

Wie viel Einkommen brauche ich für ein Haus von 400.000 bis 450.000 Euro?

Nach der Referenztabelle des Rechners liegt der maximale Kaufpreis bei 3.500 Euro Nettoeinkommen, 1.500 Euro Fixkosten, 50.000 Euro Eigenkapital, 3,5 Prozent Zins und 30 Jahren Laufzeit bei rund 450.355 Euro, bei 3.000 Euro netto bei rund 349.130 Euro.

Für ein Objekt zwischen 400.000 und 450.000 Euro orientieren Sie sich also an einem Nettoeinkommen von grob 3.200 bis 3.500 Euro bei diesen Rahmendaten – die genaue Grenze hängt von Ihren tatsächlichen Fixkosten, Ihrem Eigenkapital und dem aktuellen Zinssatz ab.

Geben Sie deshalb Ihre eigenen Werte in den Rechner ein, statt sich allein an dieser Orientierung zu halten, denn schon 500 Euro mehr oder weniger Fixkosten verschieben die Grenze um mehrere Zehntausend Euro.

Was ist im Rechner nicht enthalten?

Nicht eingerechnet sind laufende Kosten der künftigen Immobilie wie Hausgeld bei Eigentumswohnungen, Instandhaltungsrücklage, Grundsteuer und Versicherungen – diese kommen zusätzlich zur Kreditrate hinzu und sollten separat budgetiert werden.

Bei Eigentumswohnungen liegt das Hausgeld häufig bei 3 bis 4 Euro pro Quadratmeter monatlich, bei einer 90-Quadratmeter-Wohnung also 270 bis 360 Euro zusätzlich.

Ebenfalls nicht berücksichtigt sind mögliche Modernisierungskosten bei älteren Gebäuden und ein Zinsaufschlag nach Ablauf der Zinsbindung, falls diese kürzer als die Gesamtlaufzeit ist.

Planen Sie deshalb bewusst unter dem rechnerischen Maximum, um für diese zusätzlichen Posten Luft zu behalten, statt das gesamte angezeigte Budget für den reinen Kaufpreis auszuschöpfen.

Warum werden die Kaufnebenkosten vom Budget abgezogen?

Grunderwerbsteuer, Notar-, Grundbuch- und gegebenenfalls Maklerkosten müssen zusätzlich zum Kaufpreis aus Eigenkapital oder Darlehen finanziert werden, sind selbst aber kein Teil des Immobilienwerts.

Der Rechner teilt deshalb die Summe aus Darlehen und Eigenkapital durch (1 plus Nebenkostensatz), damit der ausgewiesene Kaufpreis realistisch bleibt: Bei 556.737 Euro Darlehen, 50.000 Euro Eigenkapital und 10 Prozent Nebenkosten ergibt das einen Kaufpreis von 551.580 Euro statt der vollen 606.737 Euro Gesamtsumme.

Die Nebenkosten selbst betragen in diesem Beispiel 55.158 Euro.

Da die Nebenkostenquote je nach Bundesland zwischen etwa 9 und 15 Prozent schwankt, lohnt sich ein realistischer Wert statt eines pauschalen Schätzwerts, um das Budget nicht zu überschätzen.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Setzen Sie die verfügbare Rate nicht vollständig für den Kredit ein. Banken empfehlen, maximal 35 bis 40 Prozent des Nettoeinkommens für Wohnkosten einzuplanen — ein Puffer für Instandhaltung, Hausgeld und unerwartete Ausgaben ist unverzichtbar.

Mehr Eigenkapital wirkt doppelt: Es erhört den maximalen Kaufpreis und führt bei Banken häufig zu besseren Zinskonditionen, weil das Ausfallrisiko sinkt.

Prüfe vor der Suche, ob Bausparverträge zugeteilt, Schenkungen möglich oder KfW-Fördermittel nutzbar sind.

Vergleichen Sie Szenarien mit unterschiedlicher Laufzeit: 15 statt 30 Jahre halbiert den maximalen Kaufpreis, spart aber erheblich Gesamtzinsen. Der Rechner zeigt diesen Zusammenhang sofort, wenn Sie die Laufzeit ändern.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ein Paar mit zusammen 5.200 Euro Nettoeinkommen und 1.800 Euro Fixkosten hat 65.000 Euro Eigenkapital angespart. In Hessen (Grunderwerbsteuer 6 Prozent, Notar 1,5 Prozent, kein Makler) liegen die Kaufnebenkosten bei 7,5 Prozent.

Eingabe: 5.200 Euro Netto, 1.800 Euro Fixkosten, 65.000 Euro Eigenkapital, 3,4 Prozent Zins, 25 Jahre Laufzeit, 7,5 Prozent Nebenkosten. Ergebnis: Verfügbare Rate 3.400 Euro, maximales Darlehen 686.485 Euro, maximaler Kaufpreis 699.056 Euro.

Das Paar kann sich also eine Immobilie bis rund 700.000 Euro leisten — vorausgesetzt, die laufenden Nebenkosten der Immobilie bleiben im Rahmen.

Zum Vergleich: Mit nur 30.000 Euro Eigenkapital und 10 Prozent Nebenkosten (gleiches Einkommen, gleiche Rate) sinkt der maximale Kaufpreis auf 651.350 Euro — rund 48.000 Euro weniger, obwohl sich am Darlehen selbst nichts ändert.

Die Differenz zeigt den Hebeleffekt von Eigenkapital und regionalen Nebenkostensätzen.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, die gesamte verfügbare Rate als Kreditrate anzusetzen, ohne Hausgeld, Instandhaltungsrücklage und Betriebskosten der künftigen Immobilie einzuplanen. Diese betragen bei Eigentumswohnungen typisch 3 bis 4 Euro pro Quadratmeter monatlich und müssen zusätzlich zur Kreditrate finanziert werden.

Zweitens werden die Kaufnebenkosten unterschätzt: In manchen Bundesländern erreichen Grunderwerbsteuer, Notar und Makler zusammen 14 Prozent — wer nur 8 Prozent ansetzt, überschätzt den maximalen Kaufpreis um mehrere Zehntausend Euro.

Drittens wird der Sollzins mit dem Effektivzins verwechselt. Der Rechner arbeitet mit dem Sollzins; der Effektivzins enthält zusätzliche Kosten und liegt immer höher.

Viertens fehlt ein Sicherheitspuffer für Zinsänderungen nach Ablauf der Zinsbindung: Wer auf 30 Jahre plant, aber nur 10 Jahre Zinsbindung hat, trägt das Risiko steigender Raten.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Rechner basiert auf der Annuitätenformel für gleichbleibende Monatsraten und berücksichtigt Kaufnebenkosten als prozentualen Aufschlag auf den Kaufpreis. Das Ergebnis zeigt den rechnerisch maximalen Kaufpreis — nicht den empfohlenen.

Laufende Kosten der Immobilie (Hausgeld, Instandhaltung, Grundsteuer) sind nicht eingerechnet und müssen zusätzlich eingeplant werden. Für die detaillierte Tilgungsplanung eignet sich der Tilgungsplan-Rechner, für den Vergleich von Kauf und Miete der Break-Even-Rechner Kaufen vs. Mieten.

Sämtliche Ergebnisse sind Orientierungswerte ohne Gewähr und ersetzen keine Finanzberatung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

Standardfall: Doppelverdiener mit 50.000 Euro Eigenkapital

Monatliches Nettoeinkommen
4000
Monatliche Fixkosten (ohne Wohnen)
1500
Eigenkapital
50000
Sollzinssatz
3,5
Darlehenslaufzeit
30
Kaufnebenkosten
10

Ergebnis: Maximaler Kaufpreis ca. 551.580 Euro

Bei 2.500 Euro verfügbarer Monatsrate und 3,5 % Zins über 30 Jahre ergibt sich ein Darlehen von ca. 556.737 Euro. Abzüglich 10 % Kaufnebenkosten liegt der maximale Kaufpreis bei rund 551.580 Euro.

Beispiel 1 · Einfach · Maximaler Kaufpreis 294.253 Euro

Alleinstehend mit geringem Eigenkapital

Monatliches Nettoeinkommen
2800
Monatliche Fixkosten (ohne Wohnen)
1200
Eigenkapital
20000
Sollzinssatz
3,8

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Maximaler Kaufpreis 1.092.241 Euro

Hohes Einkommen, viel Eigenkapital

Monatliches Nettoeinkommen
7000
Monatliche Fixkosten (ohne Wohnen)
2500
Eigenkapital
150000
Sollzinssatz
3,2

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Maximaler Kaufpreis 479.660 Euro

Kurze Laufzeit, schnelle Entschuldung

Monatliches Nettoeinkommen
5000
Monatliche Fixkosten (ohne Wohnen)
1800
Eigenkapital
80000
Sollzinssatz
3,5

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Erschließungskosten-RechnerErschließungskosten fürs Grundstück berechnen: Fläche, Vollgeschosse, Eckgrundstück und Beitragssatz nach §§ 127 bis 135 BauGB – kostenlos, sofort.Neubau-Förderkredit-RechnerFörderung für den Hausbau berechnen: passendes KfW-Programm, Förderkredit je Wohneinheit, Monatsrate und Zinsersparnis nach Kindern, Einkommen und Effizienzstandard.Beleihungsauslauf-RechnerBeleihungsauslauf berechnen: Darlehen im Verhältnis zum Beleihungswert, Anteil bis zur 60-Prozent-Grenze und fehlendes Eigenkapital bis zur Zielstufe.Wie-viel-Kredit-RechnerWie viel Kredit bekomme ich? Tragbare Rate und maximale Kreditsumme nach bankmäßiger Haushaltsrechnung aus Netto, Fixkosten, Lebenshaltungspauschale, Zins und Laufzeit, mit Zinskosten und Quote.TilgungsplanVollständiger Tilgungsplan für ein Annuitätendarlehen mit monatlicher oder jährlicher Ansicht. Zeigt Zinsen, Tilgung, Restschuld und Sondertilgungen – unverzichtbar für jeden Immobilienkäufer.Warmmiete-RechnerVoraussichtliche Warmmiete aus Kaltmiete und Nebenkosten, Mietbelastungsquote und Vergleich mit Richtwerten.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.Miteigentumsanteil-RechnerMiteigentumsanteil berechnen: Wohnfläche und Gesamtfläche eingeben, MEA als Bruch (x/1.000, x/10.000) und in Prozent erhalten – auch rückwärts in Quadratmeter.Vermessungskosten-RechnerVermessungskosten nach dem Landestarif berechnen: Grenzvermessung, Grundstücksteilung mit Notar und Grundbuch, Gebäudeeinmessung für NRW, Bayern und Brandenburg.Erbbaurecht-RechnerErbbaurecht berechnen: Wert des Erbbaurechts und des Erbbaugrundstücks nach ImmoWertV, Erbbauzins aus Bodenwert und Kaufpreisspanne bei Umwandlung in Eigentum.Maklercourtage-RechnerBerechnet die Maklercourtage für Käufer und Verkäufer je nach Bundesland, Immobilientyp und Vereinbarung – inklusive Aufteilung, Anteil an Kaufnebenkosten und steuerlicher Einordnung.GRZ und GFZ RechnerGRZ (Grundflächenzahl) und GFZ (Geschossflächenzahl) aus Grundstücks- und Gebäudefläche berechnen – mit Vergleich zu BauNVO-Richtwerten.Mietkauf-RechnerMietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.Immobilienbewertung: Immobilienwert berechnenVerkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Schaubild: Wie sich das Immobilienbudget aus verfügbarer Monatsrate, Darlehenssumme, Eigenkapital und Kaufnebenkosten zusammensetzt.

    Budgetaufbau: Einkommen, Eigenkapital und Kaufnebenkosten

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/wie-viel-haus-kann-ich-mir-leisten">
      <img src="https://rechner-portal.de/images/immobilien/wie-viel-haus-budget-aufbau.svg"
           alt="Schaubild: Wie sich das Immobilienbudget aus verfügbarer Monatsrate, Darlehenssumme, Eigenkapital und Kaufnebenkosten zusammensetzt."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/wie-viel-haus-kann-ich-mir-leisten">Budgetaufbau: Einkommen, Eigenkapital und Kaufnebenkosten auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/wie-viel-haus-kann-ich-mir-leisten
  • Balkendiagramm: Maximaler Kaufpreis bei 15, 20, 25 und 30 Jahren Laufzeit im Vergleich.

    Maximaler Kaufpreis nach Laufzeit

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/wie-viel-haus-kann-ich-mir-leisten">
      <img src="https://rechner-portal.de/images/immobilien/wie-viel-haus-laufzeit-vergleich.svg"
           alt="Balkendiagramm: Maximaler Kaufpreis bei 15, 20, 25 und 30 Jahren Laufzeit im Vergleich."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/wie-viel-haus-kann-ich-mir-leisten">Maximaler Kaufpreis nach Laufzeit auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/wie-viel-haus-kann-ich-mir-leisten

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr. Der maximale Kaufpreis ist eine Orientierung auf Basis der eingegebenen Daten. Für eine verbindliche Finanzierungszusage wenden Sie sich an Ihre Bank.

Quelle: Annuitätenrechnung nach Bankenstandard, Wohnungsbaukreditzinsen der Deutschen Bundesbank, Kaufnebenkosten nach IVD-Länderübersicht

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
immobilien / kaufen
Formeln basieren auf
Annuitätenformel: verfügbare Rate = Nettoeinkommen − Ausgaben, maximales Darlehen aus Annuität bei gegebenem Zinssatz und Laufzeit, maximaler Kaufpreis = (Eigenkapital + Darlehen) / (1 + Kaufnebenkostensatz)
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Budgetrechner Haus. Abgerufen von https://rechner-portal.de/immobilien/kaufen/wie-viel-haus-kann-ich-mir-leisten

Harvard-Format

Rechner-Portal, 2026. Budgetrechner Haus. Available at: https://rechner-portal.de/immobilien/kaufen/wie-viel-haus-kann-ich-mir-leisten

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.