Zum Hauptinhalt springen

ROAS berechnen: Break-even, ACoS und Gewinn nach Werbung

FinanzenStand Noch keine Bewertung
Was möchtest du berechnen?
€
Umsatz ist angegeben als
€
%
Anzeige

Kurzantwort

Der ROAS-Rechner teilt den Werbeumsatz durch die Werbekosten und stellt das Ergebnis dem Break-even-ROAS gegenüber, den deine Marge vorgibt (1 geteilt durch Marge). Bei 5.000 Euro Netto-Umsatz, 1.000 Euro Werbekosten und 30 Prozent Marge liegt der ROAS bei 5,00 (500 Prozent), die Schwelle bei 3,33, der Gewinn nach Werbekosten bei 500 Euro. Der Rechner kann den Umsatz aus Brutto-Beträgen herunterrechnen und aus einem Ziel-ROAS das nötige Werbebudget ermitteln. Die Ergebnisse sind eine Planungshilfe und ersetzen keine Steuer- oder Marketingberatung.

ROAS berechnen: Werbeumsatz und Werbekosten eingeben, ROAS, ACoS

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

ROAS berechnen: Formel, Break-even-ROAS und Gewinn nach Werbekosten

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der ROAS (englisch Return on Ad Spend) zeigt, wie viel Werbeumsatz jeder Euro Werbekosten bringt: Bei 5.000 € Werbeumsatz und 1.000 € Werbekosten liegt der ROAS bei 5,00, das sind 500 Prozent. Du teilst den Werbeumsatz durch die Werbekosten.

Der Kehrwert heißt ACoS (Werbekosten in Prozent vom Umsatz) und beträgt in diesem Fall 20 Prozent. Ob 5,00 gut ist, verrät die Zahl allein nicht.

Entscheidend ist der Break-even-ROAS, den deine Marge vorgibt: Bleiben von 100 € Netto-Umsatz nach Waren- und Versandkosten 30 € übrig, musst du mindestens 1 ÷ 0,30 = 3,33 erreichen, damit sich die Anzeigen tragen.

Darunter verlierst du Geld, obwohl die Kampagne Umsatz bringt. Dieser Rechner liefert deshalb neben dem ROAS auch den Break-even-ROAS, den Gewinn nach Werbekosten und auf Wunsch das Werbebudget, das ein Ziel-ROAS für einen geplanten Umsatz erlaubt.

Er richtet sich an Shop-Betreiber, Selbstständige und Marketing-Verantwortliche, die Anzeigen schalten und wissen wollen, ob eine Kampagne verdient oder nur Umsatz erzeugt.

Werbeplattformen geben den ROAS meist als Prozentwert an: Ein Ziel-ROAS von 400 Prozent entspricht dem Faktor 4,00, also 4 € Umsatz je 1 € Werbekosten. Diese Angabe nennt aber nur den Umsatz.

Ob davon etwas übrig bleibt, hängt von deinen Warenkosten, deinem Versand und deiner Umsatzsteuer ab, und genau diese Größen führt der Rechner mit dem ROAS zusammen.
Eingaben

Werbeumsatz, Werbekosten und Marge richtig eintragen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Im Modus „ROAS berechnen“ gibst du Werbeumsatz, Werbekosten und Marge ein. Der Werbeumsatz ist der Umsatz, den die Anzeigen nach deiner Zählung ausgelöst haben, zum Beispiel der Conversion-Wert aus dem Werbekonto.

Die Werbekosten sind die Ausgaben im selben Zeitraum und für dieselbe Kampagne. Passen Zeitraum oder Kampagne nicht zusammen, ist der ROAS wertlos.

Besonders häufig rutscht eine Verzögerung hinein: Wer im Dezember Kosten bucht, der Umsatz aber erst im Januar eintrifft, vergleicht zwei verschiedene Zeiträume und sollte beide Monate zusammenfassen.

Mit dem Schalter „Netto oder brutto“ legst du fest, ob der Werbeumsatz Umsatzsteuer enthält. Bei brutto wählst du 19 oder 7 Prozent (§ 12 UStG), und der Rechner ermittelt den Netto-Umsatz, denn Werbekosten stehen im Konto meist netto.

Die Marge ist der Anteil vom Netto-Umsatz, der nach Waren-, Produktions- und Versandkosten übrig bleibt, aber vor den Werbekosten. Du findest sie in deiner Kalkulation oder teilst den Deckungsbeitrag durch den Netto-Umsatz.

Zulässig sind 1 bis 100 Prozent. Der Modus „Werbebudget“ braucht stattdessen den geplanten Werbeumsatz und einen Ziel-ROAS als Faktor; 4 steht für 400 Prozent. Der Modus „Break-even-ROAS“ kommt ohne Werbekosten aus.

Werbekosten von 0 € sperrt der Rechner mit einem Hinweis, weil der Quotient dann nicht definiert ist.

Berechnung

ROAS-Formel: vom Netto-Umsatz zum Break-even-ROAS

Verstehe den Formelweg.

Die Berechnung läuft in fünf Schritten. Erstens: Ist der Werbeumsatz brutto angegeben, ergibt sich der Netto-Umsatz aus Brutto ÷ (1 + Steuersatz), auf den Cent gerundet.

Zweitens: ROAS = Netto-Umsatz ÷ Werbekosten; mal 100 ergibt die Prozentangabe. Drittens: ACoS = Werbekosten ÷ Netto-Umsatz × 100. Viertens: Break-even-ROAS = 1 ÷ Marge, bei 30 Prozent also 3,33.

Fünftens: Gewinn nach Werbekosten = Netto-Umsatz × Marge − Werbekosten. Der Break-even-ROAS ist genau 1 ÷ Marge, weil der Gewinn null wird, wenn Netto-Umsatz × Marge den Werbekosten entspricht.

Teilst du beide Seiten durch Werbekosten × Marge, bleibt Netto-Umsatz ÷ Werbekosten = 1 ÷ Marge. Im Modus Werbebudget dreht der Rechner die ROAS-Formel um: Werbebudget = geplanter Netto-Umsatz ÷ Ziel-ROAS.

Für 20.000 € Umsatz und einen Ziel-ROAS von 4 sind das 5.000 €. Alle Beträge rundet der Rechner auf den Cent, bevor er subtrahiert; der Gewinn geht deshalb auf den Cent auf. ROAS und Break-even-ROAS erscheinen mit zwei Nachkommastellen.

Der ROAS hat keine Einheit: 5,00 heißt 5 € Umsatz je 1 € Werbekosten. Ein Beispiel für den Zusammenhang mit dem ACoS: Bei einem ACoS von 25 Prozent erreichst du einen ROAS von 4,00, denn 100 ÷ 25 = 4.

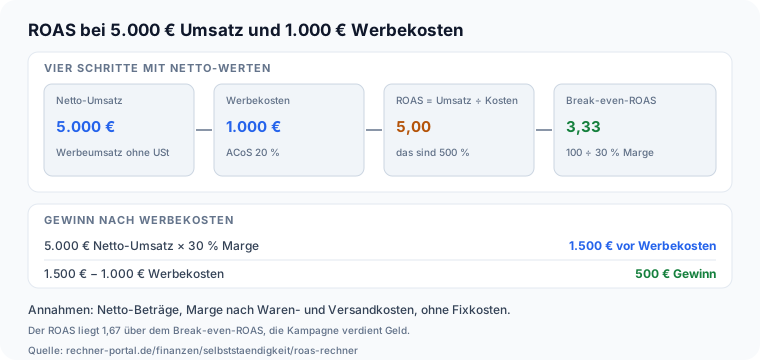
Der Break-even-ACoS entspricht daher immer deiner Marge in Prozent. Rechenweg des ROAS: 5.000 € Netto-Umsatz geteilt durch 1.000 € Werbekosten ergibt ROAS 5,00 bei Break-even-ROAS 3,33 und 500 € Gewinn

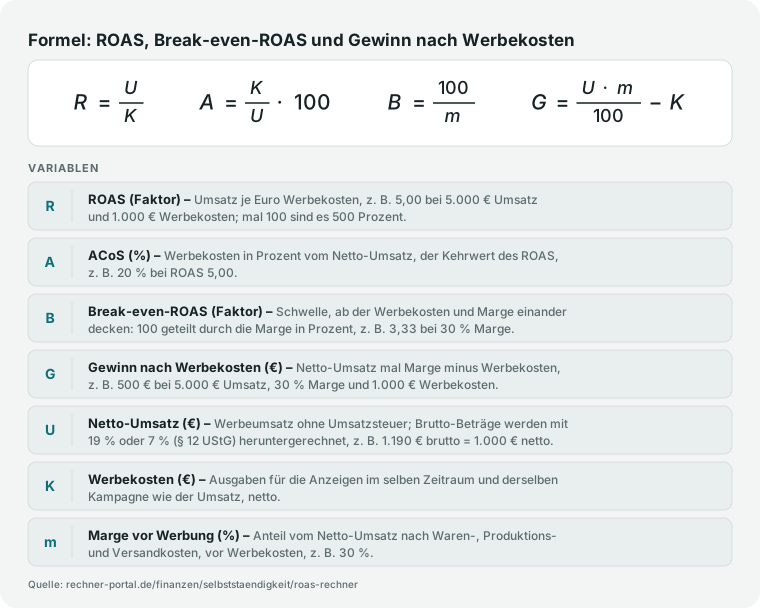
ROAS R gleich Netto-Umsatz U durch Werbekosten K; ACoS A gleich K durch U mal 100; Break-even-ROAS B gleich 100 durch Marge m; Gewinn G gleich U mal m durch 100 minus K.
ROAS = Netto-Umsatz geteilt durch Werbekosten; der Break-even-ROAS ist 100 geteilt durch die Marge in Prozent, der Gewinn nach Werbekosten Netto-Umsatz mal Marge minus Werbekosten.

Nachschlagen

Break-even-ROAS nach Marge: Tabelle von 10 bis 60 Prozent

Die Tabelle zeigt, welchen ROAS eine Kampagne bei welcher Marge mindestens braucht. Die Werte stammen aus derselben Rechenfunktion wie der Rechner oben; die letzten beiden Spalten rechnen mit 5.000 Euro Netto-Umsatz und 1.000 Euro Werbekosten.

Break-even-ROAS, Break-even-ACoS, höchste lohnende Werbekosten und Gewinn nach Werbekosten bei 5.000 Euro Netto-Umsatz und 1.000 Euro Werbekosten, nach Marge vor Werbung
Marge vor WerbungBreak-even-ROASBreak-even-ACoSHöchste lohnende Werbekosten bei 5.000 € Umsatz (€)Gewinn bei 1.000 € Werbekosten (€)
10 %10,0010 %500,00-500,00
15 %6,6715 %750,00-250,00
20 %5,0020 %1.000,000,00
25 %4,0025 %1.250,00250,00
30 %3,3330 %1.500,00500,00
40 %2,5040 %2.000,001.000,00
50 %2,0050 %2.500,001.500,00
60 %1,6760 %3.000,002.000,00

Beispiel: Bei 30 Prozent Marge liegt der Break-even-ROAS bei 3,33. Der ROAS der Kampagne beträgt in allen Zeilen 5,00; nur ab etwa 20 Prozent Marge deckt er die Werbekosten. Marge bedeutet Anteil am Netto-Umsatz nach Waren- und Versandkosten, vor Werbekosten.

ROAS bei 5.000 Euro Umsatz: Werbekosten von 500 bis 2.000 Euro

Dieselbe Kampagne mit 5.000 Euro Netto-Umsatz und 30 Prozent Marge, nur die Werbekosten ändern sich. So siehst du, ab welchen Werbekosten der ROAS unter die Schwelle von 3,33 fällt.

ROAS, ACoS, Gewinn nach Werbekosten und Status bei 5.000 Euro Netto-Umsatz und 30 Prozent Marge, nach Höhe der Werbekosten
Werbekosten (€)ROASACoSGewinn nach Werbekosten (€)Status
500,0010,0010,00 %1.000,00profitabel
1.000,005,0020,00 %500,00profitabel
1.250,004,0025,00 %250,00profitabel
1.500,003,3330,00 %0,00break-even
2.000,002,5040,00 %-500,00unprofitabel

Bei Werbekosten von 1.500 Euro entspricht der ROAS genau dem Break-even-ROAS von 3,33; darüber entsteht Verlust. Berechnet mit dem Rechner oben, Netto-Beträge, ohne Fixkosten.

Expertenmodus

Häufige Fragen zum ROAS und zum Break-even-ROAS

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich den ROAS in Prozent?

Teile den Werbeumsatz durch die Werbekosten und multipliziere mit 100. Bei 5.000 € Werbeumsatz und 1.000 € Werbekosten ergibt sich der Faktor 5,00, also ein ROAS von 500 Prozent.

Beide Beträge müssen aus demselben Zeitraum und derselben Kampagne stammen und netto sein, sonst verzerrt die Umsatzsteuer das Ergebnis.

Steht im Werbekonto ein Bruttoumsatz, rechnest du ihn zuerst herunter: 1.190 € brutto sind bei 19 Prozent Umsatzsteuer 1.000 € netto. Der Kehrwert des Faktors ist der ACoS, hier 20 Prozent.

Beide Zahlen sagen dasselbe, nur andersherum: Der ROAS fragt, wie viel Umsatz ein Euro Werbung bringt, der ACoS, wie viel von einem Euro Umsatz in die Werbung fließt. Ob 500 Prozent genügen, beantwortet erst der Break-even-ROAS aus deiner Marge.

Bei 30 Prozent Marge liegt er bei 333 Prozent, die Kampagne hat also 1,67 Punkte Abstand und verdient 500 € nach Werbekosten.

Ab welchem ROAS lohnt sich Werbung?

Werbung lohnt sich ab dem Break-even-ROAS, und der ist 1 geteilt durch deine Marge. Bei 30 Prozent Marge liegt die Schwelle bei 3,33, bei 25 Prozent bei 4,00, bei 20 Prozent bei 5,00 und bei 50 Prozent bei 2,00.

Ein Beispiel: 5.000 € Netto-Umsatz bringen bei 20 Prozent Marge 1.000 € Deckungsbeitrag. Gibst du dafür genau 1.000 € für Anzeigen aus, ist der ROAS 5,00, der Gewinn exakt 0 €, und du hast nur Umsatz bewegt.

Wichtig ist die richtige Marge: Sie gilt nach Warenkosten, Verpackung und Versand, aber vor den Werbekosten. Rechnest du mit der Handelsspanne vor Versandkosten, setzt du die Schwelle zu niedrig an und hältst eine Verlustkampagne für profitabel.

Der Break-even deckt zudem nur Waren- und Werbekosten. Miete, Personal und Software sind damit noch nicht bezahlt, plane deshalb einen Aufschlag auf die Schwelle ein, etwa den Fixkostenanteil deines Geschäfts.

Ist ein ROAS von 4 gut?

Die Zahl 4 allein erlaubt kein Urteil, denn sie wird erst im Vergleich mit der Marge bewertet. Bei 25 Prozent Marge ist ein ROAS von 4,00 genau der Break-even-ROAS: 4.000 € Umsatz bringen 1.000 € Marge, und 1.000 € Werbekosten fressen sie auf.

Bei 50 Prozent Marge bleiben dieselben 4.000 € Umsatz mit 1.000 € Gewinn und einem Abstand von 2,00 zur Schwelle sehr gut dastehen. Bei 20 Prozent Marge verlierst du 200 €, weil die Schwelle dort bei 5,00 liegt.

Richtwerte aus Blogs, die einen ROAS von 4 pauschal als gut bezeichnen, stammen aus Branchen mit mittlerer Marge und passen nicht automatisch zu deinem Sortiment. Bestimme deshalb zuerst deinen Break-even-ROAS und setze das Kampagnenziel darüber.

Wenn du Produkte mit unterschiedlicher Marge bewirbst, rechne je Produktgruppe getrennt, sonst verdeckt ein starkes Produkt die Verluste eines schwachen. Das gilt besonders für Sortimente mit sehr unterschiedlichen Preisen.

Wie unterscheiden sich ROAS und ROI?

Der ROAS misst den Umsatz je Euro Werbekosten, der ROI den Gewinn je eingesetztem Euro.

Dieselbe Kampagne liefert deshalb zwei sehr verschiedene Zahlen: Bei 5.000 € Netto-Umsatz, 1.000 € Werbekosten und 30 Prozent Marge ist der ROAS 5,00, nach Abzug der Werbekosten bleiben aber nur 500 € Gewinn, also ein ROI von 50 Prozent auf die Werbekosten.

Ein ROAS von 5,00 bedeutet daher nicht 400 Prozent Rendite. Der ROAS eignet sich, um Kampagnen und Anzeigengruppen zu vergleichen, weil die Werbekonten Umsatz und Kosten direkt ausweisen.

Der ROI beantwortet die Frage, ob sich das eingesetzte Geld unter dem Strich vermehrt hat, und braucht dafür die Marge oder die Gewinnzahlen.

Nutze beide nacheinander: erst den ROAS gegen den Break-even-ROAS prüfen, dann die Rendite mit dem ROI-Rechner ausrechnen, wenn du mehrere Investitionen gegeneinander abwägst. Beide Kennzahlen ergänzen sich, sie ersetzen einander nicht.

Wie hängen ACoS und ROAS zusammen?

Der ACoS ist der Kehrwert des ROAS: ACoS = Werbekosten ÷ Umsatz × 100, ROAS = Umsatz ÷ Werbekosten. Ein ACoS von 20 Prozent entspricht einem ROAS von 5,00, 25 Prozent entsprechen 4,00 und 50 Prozent entsprechen 2,00.

Die Schwelle lässt sich im ACoS besonders einfach ablesen: Der Break-even-ACoS ist genau deine Marge in Prozent. Bei 30 Prozent Marge darf der ACoS höchstens 30 Prozent betragen, darüber schreibst du Verlust.

Ein niedriger ACoS ist deshalb kein Gewinnbeweis. Bei nur 10 Prozent Marge sind 20 Prozent ACoS bereits zu viel: Aus 5.000 € Umsatz und 1.000 € Werbekosten wird ein Verlust von 500 €.

Welche der beiden Kennzahlen du nutzt, ist Gewohnheit; Marktplätze nennen meist den ACoS, Werbenetzwerke den ROAS.

Rechne beim Wechsel zwischen den Berichten immer mit demselben Netto-Umsatz, damit die Zahlen vergleichbar bleiben und sich nicht versehentlich verschieben.

Muss ich Umsatz netto oder brutto eingeben?

Gib Umsatz und Werbekosten möglichst beide netto ein, denn die Umsatzsteuer gehört dir nicht und erhöht den Umsatz nur scheinbar.

Der Rechner schaltet auf „brutto“ um und rechnet mit 19 Prozent (Regelsatz) oder 7 Prozent (ermäßigt) nach § 12 UStG auf den Netto-Betrag zurück.

Wie viel das ausmacht, zeigt ein Beispiel mit 1.000 € Werbeumsatz, 300 € Werbekosten und 33 Prozent Marge. Trägst du die 1.000 € fälschlich als netto ein, erscheinen ein ROAS von 3,33 und 30 € Gewinn.

Richtig als brutto mit 19 Prozent erfasst, bleiben 840,34 € Netto-Umsatz, ein ROAS von 2,80 und ein Verlust von 22,69 €.

Wer nicht zum Vorsteuerabzug berechtigt ist, trägt dagegen auch die Werbekosten brutto ein, weil die Umsatzsteuer auf der Anzeigenrechnung für ihn echte Kosten ist. Prüfe in jedem Fall, ob dein Bericht Umsatz mit oder ohne Steuer zeigt.

Wie plane ich das Werbebudget aus dem Ziel-ROAS?

Teile den geplanten Netto-Umsatz durch den Ziel-ROAS. Für 20.000 € Umsatz und einen Ziel-ROAS von 4 sind das 5.000 € Werbekosten. Bei 30 Prozent Marge bringen 20.000 € Umsatz 6.000 € Deckungsbeitrag, nach Werbekosten bleiben also 1.000 € Gewinn.

Setzt du das Ziel nur auf 2, steigt das Budget auf 10.000 €, und du verlierst 4.000 €, weil der Ziel-ROAS unter der Schwelle von 3,33 liegt. Wähle den Ziel-ROAS daher immer über dem Break-even-ROAS.

Die Rechnung nimmt an, dass der ROAS bei höherem Budget gleich bleibt. Ob das zutrifft, zeigt nur ein Test: Erhöhe das Budget schrittweise und prüfe nach jeder Stufe, ob der ROAS über der Schwelle bleibt.

Sinkt er, stoppst du die Stufe, statt die ganze Planung nachzujustieren. Notiere den ROAS jeder Stufe, so entsteht eine eigene Erfahrungskurve statt einer Annahme.

Bei Brutto-Planzahlen wählst du im Rechner „brutto“, damit das Budget auf Netto-Basis berechnet wird.

Welchen Umsatz zähle ich als Werbeumsatz?

Zähle nur den Umsatz, den die Anzeigen nach deiner Zuordnung ausgelöst haben, und ziehe Stornos und Rücksendungen ab. Ein Beispiel: Das Werbekonto meldet 5.000 € Umsatz, davon gehen 10 Prozent als Retouren zurück.

Mit 4.500 € Netto-Umsatz, 1.000 € Werbekosten und 30 Prozent Marge sinkt der ROAS von 5,00 auf 4,50 und der Gewinn von 500 € auf 350 €.

Werbenetzwerke und Marktplätze ordnen Käufe nach eigenen Zeitfenstern den Anzeigen zu, die Zahlen verschiedener Quellen sind deshalb nur bei gleicher Zählweise vergleichbar.

Der Gesamtumsatz des Shops geteilt durch alle Werbeausgaben ist eine eigene Kennzahl und kein Kampagnen-ROAS, weil auch Stammkunden und Direktbesucher in diesen Umsatz einfließen.

Lege fest, welche Zählweise du verwendest, und bleibe über alle Monate dabei, sonst vergleichst du Äpfel mit Birnen und bewertest Kampagnen falsch. Notiere den Zeitraum bei jeder Auswertung.

Liegt noch kein Rücksendewert vor, schätze ihn aus dem Vorjahr und rechne mit diesem Satz weiter.

Hinweise

ROAS auswerten: Abstand zum Break-even-ROAS und Werbegrenze

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst den Abstand zum Break-even-ROAS, nicht den ROAS allein. Im Standardfall liegt der ROAS von 5,00 um 1,67 über dem Break-even-ROAS von 3,33, und die Kampagne verdient nach Werbekosten 500 €.

Liegt der ROAS darunter, etwa bei 2,50 gegen einen Break-even-ROAS von 4,00, verliert sie 150 €, obwohl sie 1.000 € Netto-Umsatz bringt. Dann bleiben drei Hebel: Werbekosten senken, Marge verbessern oder die Kampagne pausieren.

Der Wert „Höchste lohnende Werbekosten“ ist deine Obergrenze. Bei 30 Prozent Marge dürfen von 5.000 € Netto-Umsatz höchstens 1.500 € in die Werbung fließen.

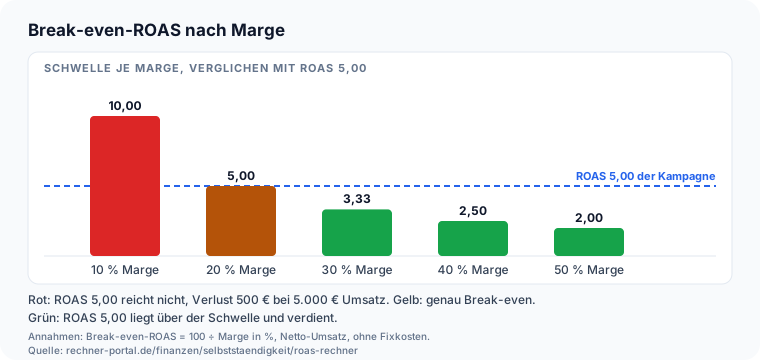
Wie stark die Marge den Break-even-ROAS verschiebt, zeigt die Grafik: Bei 10 Prozent Marge brauchst du einen ROAS von 10,00, bei 50 Prozent nur 2,00.

Einen ROAS unter dem Break-even-ROAS kannst du bewusst hinnehmen, wenn du Neukunden gewinnst und ihr späterer Kaufwert die Lücke schließt; das ist dann eine Investition, die du über den Kundenwert begründest.

Vergleiche Kampagnen nur bei gleichem Zeitraum und gleicher Zählweise des Werbeumsatzes, denn ein Werbeumsatz, der auch Folgekäufe oder Sammelbestellungen enthält, schönt den ROAS gegenüber einer Kampagne, die nur den ersten Kauf zählt.

Prüfe außerdem, ob die Marge für alle beworbenen Produkte gleich ist: Ein Sortiment mit 15 und 45 Prozent Marge braucht je Produktgruppe einen eigenen Break-even-ROAS. Was am Ende vom eingesetzten Geld bleibt, rechnet der ROI-Rechner auf Gewinnbasis. Break-even-ROAS nach Marge: 10 Prozent Marge 10,00, 20 Prozent 5,00, 30 Prozent 3,33, 40 Prozent 2,50, 50 Prozent 2,00, im Vergleich zum ROAS 5,00

Anwendung

ROAS-Beispiel: Buchhandlung mit Online-Shop plant ihr Anzeigenbudget

So wird das Ergebnis in einer realen Entscheidung nutzbar.

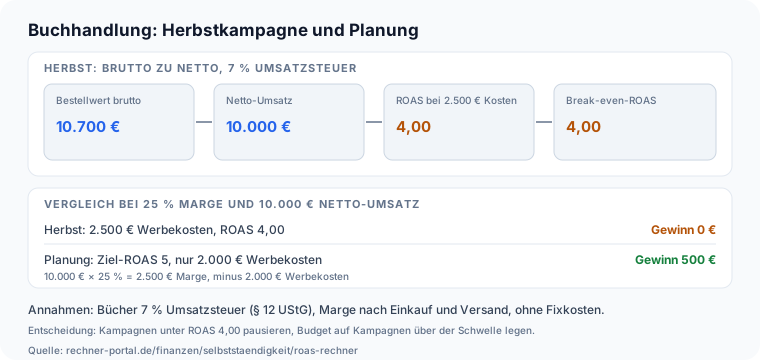
Eine kleine Buchhandlung verkauft im Online-Shop und hat im Herbst Anzeigen geschaltet. Das Werbekonto weist 10.700 € Bestellwert aus, Bücher unterliegen dem ermäßigten Steuersatz von 7 Prozent.

Die Werbekosten betrugen 2.500 € netto, die Marge nach Einkauf und Versand liegt bei 25 Prozent. Im Rechner wählt sie „brutto“ und 7 Prozent.

Er macht aus 10.700 € einen Netto-Umsatz von 10.000 € und zeigt einen ROAS von 4,00 bei einem Break-even-ROAS von ebenfalls 4,00. Der Gewinn nach Werbekosten beträgt genau 0 €: Die Kampagne bringt viel Umsatz und verdient nichts.

Für das nächste Quartal wechselt sie in den Modus Werbebudget. Mit einem Ziel-ROAS von 5 und 10.000 € geplantem Netto-Umsatz braucht sie 2.000 € Werbekosten und erreicht 500 € Gewinn, weil der Ziel-ROAS über der Schwelle von 4,00 liegt.

Ihre Entscheidung: Anzeigen mit ROAS unter 4,00 pausieren, das Budget auf die stärksten Kampagnen verteilen und ihren ROAS monatlich gegen die Schwelle prüfen.

Fällt der ROAS einer Kampagne wiederholt auf 3,50, erhöht sie entweder die Marge durch bessere Einkaufskonditionen oder streicht das Budget, weil sie sonst bei jeder Bestellung draufzahlt.

Steigt die Marge dagegen auf 30 Prozent, sinkt die Schwelle auf 3,33 und dieselbe Kampagne verdient wieder. Praxisfall Buchhandlung: 10.700 € brutto sind 10.000 € netto, ROAS 4,00 gleich Break-even-ROAS 4,00, Gewinn 0 €; mit Ziel-ROAS 5 sinken die Werbekosten auf 2.000 € und der Gewinn steigt auf 500 €

Fallstricke

ROAS berechnen: Fehler bei Netto, Marge und ROI

Typische Anfängerfehler. Sicherer anwenden.

Der erste Fehler ist, einen hohen ROAS mit Gewinn gleichzusetzen. Ein ROAS von 5,00 bringt bei 30 Prozent Marge 500 € Gewinn auf 5.000 € Umsatz, bei 20 Prozent genau 0 € und bei 10 Prozent einen Verlust von 500 €, denn dort liegt der Break-even-ROAS bei 10,00.

Der zweite Fehler mischt brutto und netto. Wer 1.000 € Brutto-Umsatz gegen 300 € Netto-Werbekosten rechnet, kommt auf einen ROAS von 3,33 und scheinbar 30 € Gewinn bei 33 Prozent Marge.

Netto sind es 840,34 € Umsatz, ein ROAS von 2,80 und ein Verlust von 22,69 €. Wähle deshalb im Rechner „brutto“, wenn dein Werbeumsatz die Umsatzsteuer enthält. Der dritte Fehler verwechselt ROAS mit ROI.

Der ROAS setzt Umsatz ins Verhältnis zu den Werbekosten, der ROI den Gewinn. ROAS 5,00 bedeutet nicht 400 Prozent Rendite: Bei 30 Prozent Marge bleiben 500 € Gewinn auf 1.000 € Werbekosten, also 50 Prozent.

Der vierte Fehler zählt Umsatz mit, den die Anzeigen nicht ausgelöst haben, oder Bestellungen, die später zurückgehen. Bei 10 Prozent Retouren sinken 5.000 € auf 4.500 €, der ROAS auf 4,50 und der Gewinn auf 350 €.

Ziehe Stornos und Rücksendungen deshalb vom Werbeumsatz ab, bevor du ihn einträgst.

Nächster Schritt

ROAS auf einen Blick: Schwelle prüfen, Budget planen

Die Kernaussage für die direkte Weiterentscheidung.

Der ROAS-Rechner sagt dir, wie viel Umsatz jeder Euro Werbekosten bringt, und vergleicht diesen Wert mit dem Break-even-ROAS aus deiner Marge.

Erst dieser Vergleich zeigt, ob die Kampagne Gewinn macht: 5,00 reichen bei 30 Prozent Marge, bei 10 Prozent nicht. Rechne immer mit Netto-Umsatz und Netto-Werbekosten und nimm die Marge nach Warenkosten und Versand.

Als nächsten Schritt plane im Modus Werbebudget, wie viel du für einen Zielumsatz ausgeben darfst. Wie teuer 1.000 Einblendungen sind, berechnet der TKP-Rechner, den Anteil der Besucher, die kaufen, die Conversion-Rate.

Die Gewinnschwelle deines Geschäfts insgesamt liefert der Break-even-Point-Rechner. Die Ergebnisse sind Planungshilfen und ersetzen keine Steuerberatung. Hast du den Break-even-ROAS einmal bestimmt, trägst du ihn als feste Mindestgrenze in deine Kampagnenübersicht ein.

Prüfe deinen ROAS regelmäßig, am besten monatlich und je Kampagne getrennt, damit du Budget früh von der schwächsten zur stärksten Kampagne verschiebst, statt eine unprofitable Kampagne über Wochen weiterlaufen zu lassen.

Vertiefung

ROAS-Rechenbeispiele: Netto, Brutto, Break-even und Budget

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Netto-Umsatz 1.000 € | ROAS 2,50 (250 %) | Break-even-ROAS 4,00 | Gewinn nach Werbekosten −150 € | Status unprofitabel

Brutto-Umsatz von 1.190 Euro mit 19 Prozent Umsatzsteuer

Was möchtest du berechnen?
ROAS berechnen (aus Umsatz und Werbekosten)
Werbeumsatz
1.190 €
Umsatz ist angegeben als
Brutto (mit Umsatzsteuer)
Umsatzsteuersatz
19 % (Regelsatz)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Break-even-ROAS 2,50 | Break-even-ACoS 40 % | Höchste lohnende Werbekosten 4.000 € | Marge in Euro 4.000 €

Break-even-ROAS bei 40 Prozent Marge

Was möchtest du berechnen?
Break-even-ROAS (aus Marge)
Werbeumsatz
10.000 €
Umsatz ist angegeben als
Netto (ohne Umsatzsteuer)
Marge vor Werbung
40 %

Beispiel 3 · Komplex · Benötigtes Werbebudget 5.000 € | Gewinn bei diesem Budget 1.000 € | ACoS 25 % | Break-even-ROAS 3,33 | Status profitabel

Werbebudget für 20.000 Euro Umsatz bei Ziel-ROAS 4

Was möchtest du berechnen?
Werbebudget aus Ziel-ROAS
Geplanter Werbeumsatz
20.000 €
Umsatz ist angegeben als
Netto (ohne Umsatzsteuer)
Marge vor Werbung
30 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Netto-Umsatz 10.000 € | ROAS 4,00 (400 %) | Break-even-ROAS 4,00 | Gewinn nach Werbekosten 0 € | Status break-even

Online-Buchhandlung mit 7 Prozent Umsatzsteuer

Was möchtest du berechnen?
ROAS berechnen (aus Umsatz und Werbekosten)
Werbeumsatz
10.700 €
Umsatz ist angegeben als
Brutto (mit Umsatzsteuer)
Umsatzsteuersatz
7 % (ermäßigt)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Netto-Umsatz 10.000 € | Benötigtes Werbebudget 2.000 € | Gewinn bei diesem Budget 500 € | Status profitabel

Budget für 10.700 Euro brutto bei Ziel-ROAS 5

Was möchtest du berechnen?
Werbebudget aus Ziel-ROAS
Geplanter Werbeumsatz
10.700 €
Umsatz ist angegeben als
Brutto (mit Umsatzsteuer)
Umsatzsteuersatz
7 % (ermäßigt)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · ROAS 4,50 (450 %) | ACoS 22,22 % | Break-even-ROAS 3,33 | Gewinn nach Werbekosten 350 € | Status profitabel

10 Prozent Retouren senken den Werbeumsatz auf 4.500 Euro

Was möchtest du berechnen?
ROAS berechnen (aus Umsatz und Werbekosten)
Werbeumsatz
4.500 €
Umsatz ist angegeben als
Netto (ohne Umsatzsteuer)
Werbekosten
1.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Rohgewinn-RechnerRohgewinn, Rohgewinnmarge und Aufschlag aus Umsatzerloes und Wareneinsatz berechnen – fuer Handelsbetriebe, Freelancer und Selbststaendige.Preiselastizität-RechnerPreiselastizität der Nachfrage berechnen: Preis- und Mengenänderung eingeben, Elastizität und Umsatzeffekt ablesen – für Pricing-Entscheidungen in Handel und Selbstständigkeit.Stundensatz-Rechner für FreelancerStundensatz als Freelancer berechnen: aus Wunsch-Jahresnetto, Betriebskosten, Steuer- und SV-Quote sowie abrechenbaren Stunden den nötigen Netto-Stundensatz ermitteln.Optimale-Bestellmenge-RechnerOptimale Bestellmenge berechnen: aus Jahresbedarf, Bestellkosten, Einstandspreis und Lagerhaltungskostensatz Bestellmenge, Bestellhäufigkeit, Bestellabstand und Jahreskosten nach Andler ermitteln, mit Rundung auf Gebinde.Handelskalkulation-RechnerHandelskalkulation berechnen: vom Listeneinkaufspreis über Rabatt, Skonto, Bezugskosten, Handlungskosten und Gewinn zum Verkaufspreis, rückwärts zum höchsten Einkaufspreis oder per Differenzkalkulation zum Gewinn, mit Kalkulationszuschlag, Kalkulationsfaktor und Handelsspanne.Churn-Rate-RechnerChurn-Rate berechnen: verlorene Kunden durch den Bestand zu Periodenbeginn teilen, Retention, Monats-, Quartals- und Jahreswert, Kundendauer und Kundenwert (CLV) ermitteln – oder den Umsatz-Churn mit Net Revenue Retention aus dem MRR.Customer-Lifetime-Value-RechnerCustomer Lifetime Value berechnen: Deckungsbeitrag, Kundenlebensdauer und Abzinsung zum Kundenwert, dazu LTV:CAC und Amortisation der Kundengewinnung für Handel mit Wiederkauf und Abo.NPS-RechnerNPS berechnen: Net Promoter Score aus Antworten je Score oder aus Promotoren, Passiven und Detraktoren, mit 95-%-Konfidenzintervall, Verteilung und Weg zum Ziel-NPS.Stundenverrechnungssatz-RechnerStundenverrechnungssatz berechnen: Jahresziel, Betriebskosten, Steuerquote und Ausfallzeit eingeben – kostendeckenden Stundensatz und Tagessatz für Selbstständige sofort ermitteln.Einnahme-Überschuss-RechnerEÜR online berechnen: Betriebseinnahmen und Ausgaben nach § 4 Abs. 3 EStG erfassen, Gewinn oder Verlust mit USt-Trennung und Privatanteil ermitteln.Gewerbesteuer-RechnerGewerbesteuer berechnen: Steuermessbetrag, Gewerbesteuer, ESt-Anrechnung nach § 35 EStG und effektive Belastung.Zahlungsziel-RechnerZahlungsziel 2026 berechnen: Faelligkeitsdatum, Skontofrist und Verzugsbeginn nach Par. 193 und Par. 286 III BGB unter Beruecksichtigung von Feiertagen ermitteln.Firmenwert RechnerFirmenwert mit Ertragswert, vereinfachtem BewG-Verfahren (Faktor 13,75), EBIT-Multiplikator und Substanzwert berechnen – Bewertungsspanne und Vergleich aller Verfahren.FTE-RechnerFTE berechnen: Wochenstunden und Mitarbeiterzahl eingeben – Vollzeitäquivalent (Full Time Equivalent) und Auslastung sofort ermitteln.Umsatz-pro-Mitarbeiter-RechnerUmsatz pro Mitarbeiter berechnen: je Kopf und je Vollzeitäquivalent mit Teilzeit und Minijob, Personalkostenquote, Rohertrag je FTE und Vergleich mit dem Umsatz je tätige Person der Wirtschaftsabschnitte (Destatis).

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg des ROAS: 5.000 Euro Netto-Umsatz geteilt durch 1.000 Euro Werbekosten ergibt ROAS 5,00 oder 500 Prozent, Break-even-ROAS bei 30 Prozent Marge 3,33, nach 1.000 Euro Werbekosten bleiben 500 Euro Gewinn

    Rechenweg des ROAS bei 5.000 Euro Umsatz und 1.000 Euro Werbekosten

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner">
      <img src="https://rechner-portal.de/images/finanzen/roas-rechner-rechenweg.svg"
           alt="Rechenweg des ROAS: 5.000 Euro Netto-Umsatz geteilt durch 1.000 Euro Werbekosten ergibt ROAS 5,00 oder 500 Prozent, Break-even-ROAS bei 30 Prozent Marge 3,33, nach 1.000 Euro Werbekosten bleiben 500 Euro Gewinn"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner">Rechenweg des ROAS bei 5.000 Euro Umsatz und 1.000 Euro Werbekosten auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner
  • Balkendiagramm: Break-even-ROAS bei 10 Prozent Marge 10,00, 20 Prozent 5,00, 30 Prozent 3,33, 40 Prozent 2,50, 50 Prozent 2,00, im Vergleich zu einem ROAS von 5,00 mit Verlust von 500 Euro bei 10 Prozent Marge

    Break-even-ROAS nach Marge im Vergleich zu einem ROAS von 5,00

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner">
      <img src="https://rechner-portal.de/images/finanzen/roas-rechner-break-even-marge.svg"
           alt="Balkendiagramm: Break-even-ROAS bei 10 Prozent Marge 10,00, 20 Prozent 5,00, 30 Prozent 3,33, 40 Prozent 2,50, 50 Prozent 2,00, im Vergleich zu einem ROAS von 5,00 mit Verlust von 500 Euro bei 10 Prozent Marge"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner">Break-even-ROAS nach Marge im Vergleich zu einem ROAS von 5,00 auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner
  • Praxisfall Buchhandlung: 10.700 Euro brutto sind 10.000 Euro netto, ROAS 4,00 gleich Break-even-ROAS 4,00 bei 2.500 Euro Werbekosten, Gewinn 0 Euro; mit Ziel-ROAS 5 genügen 2.000 Euro Werbekosten und es bleiben 500 Euro Gewinn

    Praxisfall Buchhandlung: ROAS 4,00 gleich Break-even, Ziel-ROAS 5 bringt 500 Euro Gewinn

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner">
      <img src="https://rechner-portal.de/images/finanzen/roas-rechner-praxis-buchhandel.svg"
           alt="Praxisfall Buchhandlung: 10.700 Euro brutto sind 10.000 Euro netto, ROAS 4,00 gleich Break-even-ROAS 4,00 bei 2.500 Euro Werbekosten, Gewinn 0 Euro; mit Ziel-ROAS 5 genügen 2.000 Euro Werbekosten und es bleiben 500 Euro Gewinn"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner">Praxisfall Buchhandlung: ROAS 4,00 gleich Break-even, Ziel-ROAS 5 bringt 500 Euro Gewinn auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: ROAS-Definition (Umsatz geteilt durch Werbekosten) nach der Kennzahldefinition der Werbeplattformen, Break-even-ROAS als 1 geteilt durch Marge (eigene Herleitung), Umsatzsteuersätze nach § 12 UStG, Stand 2026

Stand: 2026-10-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. Oktober 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). ROAS-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner

Harvard-Format

Rechner-Portal, 2026. ROAS-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/roas-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.