Überblick
Was berechnet der KSK-Beitragsrechner?
Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
Die Künstlersozialkasse (KSK) versichert selbständige Künstler und Publizisten in der gesetzlichen Renten-, Kranken- und Pflegeversicherung. Sie zahlen nur die Hälfte der Beiträge, die andere Hälfte kommt aus der Künstlersozialabgabe der Auftraggeber und aus dem Bundeszuschuss (§ 14 KSVG).
Grundlage ist deine Meldung des voraussichtlichen Jahresarbeitseinkommens, die du jedes Jahr bis zum 1. Dezember für das Folgejahr abgibst (§ 12 KSVG). Der Rechner zeigt beide Seiten.
Als Versicherte oder Versicherter gibst du Jahreseinkommen, Krankenversicherung, Zusatzbeitrag und Kinderfragen an und erhältst den Monatsbeitrag zur Renten-, Kranken- und Pflegeversicherung, den Jahresbeitrag und den Anteil am Einkommen.
Als Auftraggeber gibst du die Honorare des Jahres an und erhältst die Künstlersozialabgabe mit der Prüfung der Bagatellgrenze.
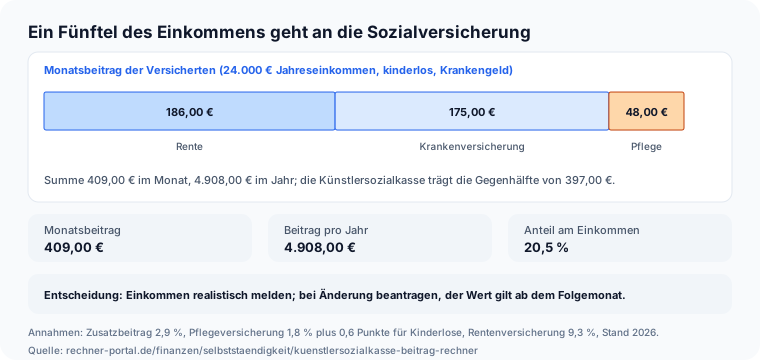
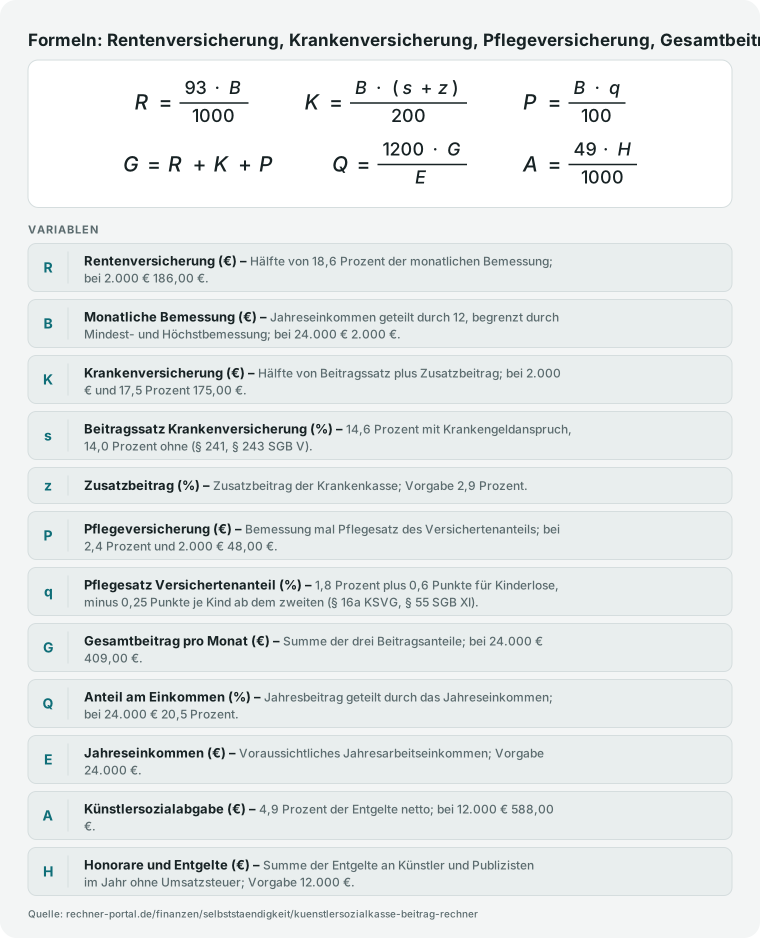
Ein Zahlenbeispiel: Bei 24.000 € Jahreseinkommen zahlt eine kinderlose Person mit Krankengeldanspruch und 2,9 Prozent Zusatzbeitrag 409,00 € im Monat, das sind 186,00 € Rentenversicherung, 175,00 € Krankenversicherung und 48,00 € Pflegeversicherung, 20,5 Prozent des Einkommens.
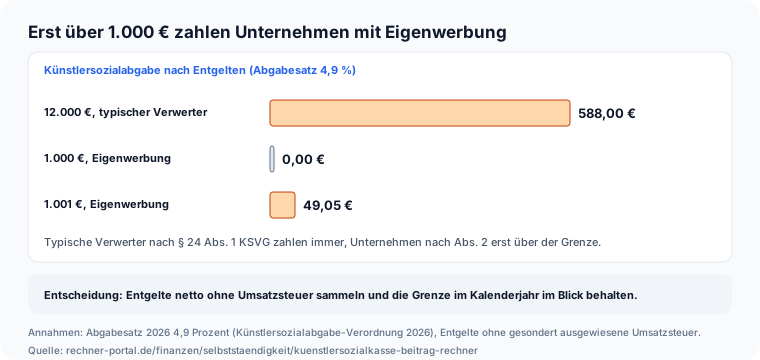
Für 12.000 € Honorare an Künstler zahlt ein typischer Verwerter 588,00 € Abgabe. Das Ergebnis ist eine Schätzung.
Verbindlich ist der Beitragsbescheid der Künstlersozialkasse; der Rechner hilft bei der Einkommensmeldung und beim Vergleich von Varianten. Der Beitragsanteil für einen Kalendermonat wird am Fünften des folgenden Monats fällig (§§ 15, 16, 16a KSVG).
Wer ihn plant, braucht eine belastbare Prognose: Das Einkommen bestimmt Rentenversicherung, Krankenversicherung und Pflegeversicherung gleichermaßen, und kleine Abweichungen der Meldung ändern den Beitrag jeden Monat.
Auftraggeber melden ihre Entgelte getrennt; die Künstlersozialabgabe ist keine Versicherung, sondern ein Umlagebeitrag, der die zweite Hälfte der Beiträge mitfinanziert.
Versichert werden nach § 1 KSVG selbständige Künstler und Publizisten, wenn sie die Tätigkeit erwerbsmäßig und nicht nur vorübergehend ausüben und im Zusammenhang damit nicht mehr als einen Arbeitnehmer beschäftigen; ausgenommen sind Auszubildende und geringfügig Beschäftigte.
Das Gesetz kennt Ausnahmen von der Versicherungspflicht, etwa wenn jemand schon anderweitig versichert ist oder als wirtschaftliche Haupttätigkeit eine andere selbständige Tätigkeit ausübt (§ 5 KSVG).
Wer dazugehört, entscheidet die Künstlersozialkasse im Einzelfall; der Rechner setzt die Versicherungspflicht voraus und zeigt nur, was sie kostet.
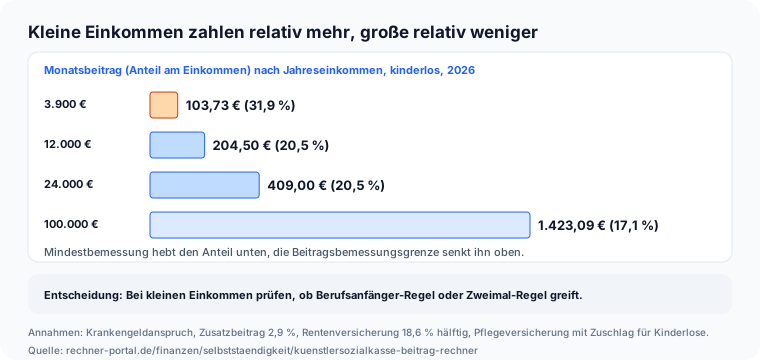
Gerade bei schwankenden Einkommen lohnt es sich, den Beitrag für mehrere Szenarien durchzurechnen, bevor du die Prognose abgibst.