Zum Hauptinhalt springen

PKV-Rechner 2026: Private Krankenversicherung berechnen

FinanzenStand Noch keine Bewertung
Jahre
Leistungsniveau
Jährliche Selbstbeteiligung
Beruflicher Status
Beihilfesatz
Krankentagegeld
Anzeige

Kurzantwort

PKV-Modellrechner: Eintrittsalter, Leistungsniveau und Selbstbeteiligung eingeben und den geschätzten Monatsbeitrag mit AG-Zuschuss und GKV-Vergleich erhalten. Modellwerte – kein verbindliches Angebot.

PKV-Beitrag schätzen: Modellrechner für private Krankenversicherung mit Eintrittsalter

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Aug. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

4 Annahmen und 4 Grenzen

Annahmen

  • Die Beiträge basieren auf synthetischen Modelltabellen, die typische PKV-Tarife nach Eintrittsalter und Leistungsniveau abbilden. Sie sind keine echten Versicherer-Tarife.
  • Der gesetzliche Zuschlag von 10 % (§ 149 VAG) wird auf den KV-Tarif für Versicherte zwischen 21 und 60 Jahren aufgeschlagen. Ab 61 entfällt er.
  • Der Arbeitgeberzuschuss für Angestellte beträgt maximal 613,22 €/Monat (2026): 508,59 € KV + 104,63 € PV.
  • Beamte versichern nur den Restkosten-Anteil (100 % minus Beihilfesatz). Die PPV nutzt den günstigeren Beihilfe-Tarif.

Grenzen

  • Gesundheitsprüfung, Vorerkrankungen und Risikozuschläge sind nicht abgebildet – der tatsächliche Beitrag kann erheblich abweichen.
  • Beitragsentwicklung über die Zeit (Inflation, medizinischer Fortschritt) ist nicht berücksichtigt. Der Rechner zeigt den Einstiegsbeitrag.
  • Abweichende Beihilfe-Modelle einzelner Bundesländer (z. B. Hessen mit Staffelsystem) sind nicht berücksichtigt.
  • Krankentagegeld wird mit einem Modellwert von 95 €/Monat geschätzt. Der tatsächliche Beitrag hängt von Tagessatz und Karenzzeit ab.

Stand der Prüfung: AG-Zuschuss und GKV-Vergleichswert nach Sozialversicherungs-Rechengrößenverordnung 2026, fachredaktionell geprüft am 29.08.2026.

Überblick

Was kostet eine private Krankenversicherung?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Was kostet die private Krankenversicherung und was zahlst du am Ende selbst? Der PKV-Rechner beantwortet diese Frage anhand synthetischer Modelltabellen, die den Marktdurchschnitt nach Eintrittsalter und Leistungsniveau abbilden.

Die Kernfrage: Wie hoch ist mein Monatsbeitrag, welche Bausteine stecken darin, und wie viel trage ich nach Arbeitgeberzuschuss oder Beihilfe tatsächlich selbst?

Die private Krankenversicherung unterscheidet sich grundlegend von der GKV: Der Beitrag richtet sich nicht nach dem Einkommen, sondern nach Eintrittsalter, Gesundheitszustand, Leistungsumfang und Selbstbeteiligung.

Hinzu kommen der gesetzliche Zuschlag von 10 Prozent nach Paragraf 149 VAG (Alter 21 bis 60) und die Pflegepflichtversicherung (PPV). Angestellte erhalten nach Paragraf 257 SGB V einen Arbeitgeberzuschuss von bis zu 613,22 Euro monatlich (2026).

Beamte nutzen stattdessen die Beihilfe ihres Dienstherrn und versichern nur den Restkostenanteil.

Selbstständige tragen den vollen Beitrag allein. PKV-Beitragsstruktur: KV-Tarif, gesetzlicher Zuschlag, Pflegepflichtversicherung und Eigenanteil im Überblick Der Rechner nutzt drei Leistungsstufen: Basis (ambulant und stationär, Mehrbettzimmer), Komfort (Ein- oder Zweibettzimmer, erweiterte Zahnleistungen) und Premium (Chefarzt, Einbettzimmer, umfassender Zahnersatz).

Die tatsächlichen Prämien eines Versicherers hängen zusätzlich von der individuellen Gesundheitsprüfung, Vorerkrankungen und dem konkreten Tarif ab; die Modellwerte dienen der Orientierung und dem Vergleich verschiedener Szenarien.

Eingaben

PKV-Beitrag berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst sechs Angaben. Das Eintrittsalter (20 bis 65 Jahre) bestimmt den Grundtarif: Je jünger du eintrittst, desto niedriger der lebenslange Beitrag.

Das Leistungsniveau (Basis, Komfort, Premium) legt den Tarifbereich fest. Die jährliche Selbstbeteiligung (0, 300, 600 oder 1.200 Euro) senkt den monatlichen Beitrag – bei 600 Euro um rund 15 Prozent, bei 1.200 Euro um rund 25 Prozent.

Der Berufsstatus bestimmt die Zuschusslogik: Angestellte erhalten den Arbeitgeberzuschuss, Selbstständige tragen alles selbst, Beamte nutzen die Beihilfe.

Bei Beamten legst du den Beihilfesatz fest (50, 70 oder 80 Prozent); bei Angestellten und Selbstständigen spielt dieser Wert keine Rolle.

Das Krankentagegeld (ja oder nein) ist vor allem für Selbstständige relevant, die keine Lohnfortzahlung erhalten.

Häufige Eingabefehler: Das Leistungsniveau zu niedrig ansetzen und später teure Änderungen vornehmen müssen; den Beihilfesatz verwechseln (50 Prozent ist der Regelsatz für aktive Beamte ohne oder mit einem Kind, 70 Prozent für Beamte mit zwei oder mehr Kindern und für Pensionäre); oder die Selbstbeteiligung auf 0 zu setzen, obwohl ein moderater Selbstbehalt den Beitrag deutlich senkt.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

PKV-Eigenanteil nach Eintrittsalter: Komfort-Tarif mit 600 Euro Selbstbeteiligung für Angestellte Der Rechner berechnet in vier Schritten. Schritt 1 – KV-Tarif: Aus der Modelltabelle wird der Grundbeitrag für Eintrittsalter und Leistungsniveau interpoliert, dann mit dem SB-Faktor multipliziert.

Beispiel 35 Jahre, Komfort, SB 600: Grundtarif 540 Euro mal Faktor 0,85 gleich 459 Euro. Schritt 2 – Gesetzlicher Zuschlag: 10 Prozent auf den KV-Tarif nach Paragraf 149 VAG, erhoben ab dem 21. Lebensjahr bis zum 60. Lebensjahr.

459 mal 0,10 gleich 45,90 Euro. Ab 61 entfällt der Zuschlag, die Rückstellungen stabilisieren dann den Beitrag. Schritt 3 – Pflegepflichtversicherung und Krankentagegeld: PPV je nach Alter aus der Modelltabelle, für Beamte zum Beihilfetarif.

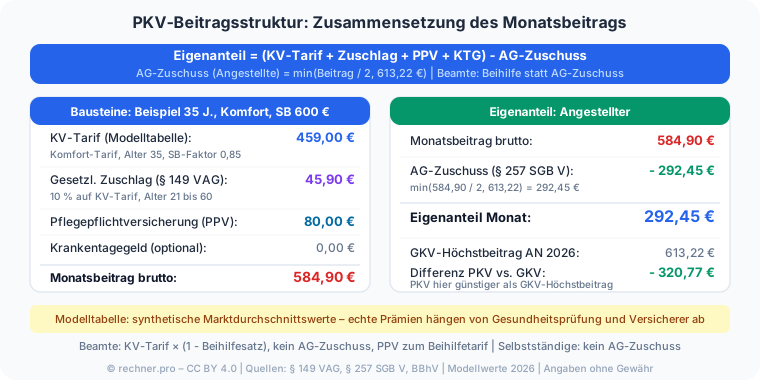
Krankentagegeld pauschal 95 Euro monatlich, wenn aktiviert. Im Beispiel: PPV 80 Euro, KTG 0 Euro. Schritt 4 – Eigenanteil: Monatsbeitrag brutto gleich KV-Tarif plus Zuschlag plus PPV plus KTG gleich 459 plus 45,90 plus 80 plus 0 gleich 584,90 Euro.

Für Angestellte: AG-Zuschuss gleich min(Beitrag geteilt durch 2, 613,22 Euro) gleich 292,45 Euro. Eigenanteil gleich 584,90 minus 292,45 gleich 292,45 Euro. Für Beamte: KV-Tarif mal (1 minus Beihilfesatz), PPV zum Beihilfetarif, kein AG-Zuschuss.

Für Selbstständige: Eigenanteil gleich voller Bruttobeitrag. Die Modelltabelle bildet den Marktdurchschnitt ab. Echte PKV-Tarife können durch Risikozuschläge, Vorerkrankungen und versichererspezifische Kalkulation erheblich abweichen.

Der gesetzliche Zuschlag baut Alterungsrückstellungen auf, die spätere Beitragsanstiege abfedern sollen.

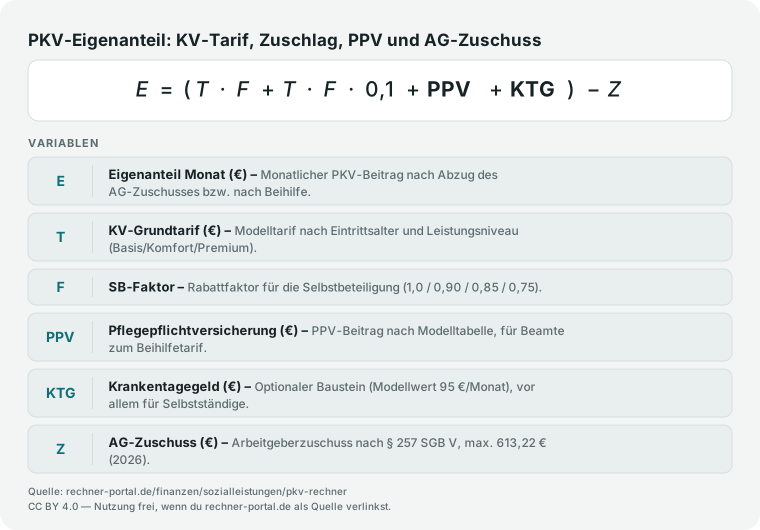
PKV-Eigenanteil-Formel: KV-Tarif mal SB-Faktor plus 10 Prozent Zuschlag plus PPV plus KTG minus AG-Zuschuss gleich Eigenanteil.
PKV-Beitragsberechnung: Modelltarif nach Eintrittsalter, Leistungsniveau und Berufsstatus.

Nachschlagen

PKV-Kosten nach Eintrittsalter – Modellwerte 2026

Die Tabelle zeigt den geschätzten monatlichen Eigenanteil für Angestellte ohne Selbstbeteiligung nach Eintrittsalter und Leistungsniveau. Die Werte basieren auf synthetischen Modelltabellen und enthalten KV-Tarif, gesetzlichen Zuschlag (10 % nach § 149 VAG) und Pflegepflichtversicherung, abzüglich Arbeitgeberzuschuss (max. 613,22 Euro nach § 257 SGB V). Selbstständige zahlen den vollen Gesamtbeitrag ohne Zuschuss.

Geschätzter monatlicher PKV-Eigenanteil für Angestellte ohne Selbstbeteiligung nach Eintrittsalter und Leistungsniveau (Modellwerte 2026)
EintrittsalterBasis (Eigenanteil)Komfort (Eigenanteil)Premium (Eigenanteil)
25 Jahre178,25 €249,75 €302,00 €
30 Jahre198,25 €280,75 €338,50 €
35 Jahre232,50 €337,00 €400,25 €
40 Jahre278,50 €399,50 €471,00 €
45 Jahre338,25 €492,25 €588,50 €
50 Jahre395,00 €568,25 €726,78 €
55 Jahre457,00 €696,78 €916,78 €
60 Jahre530,00 €859,28 €1.106,78 €

Modellwerte – kein verbindliches Angebot. Grundlage: synthetische Beitragstabellen (Marktdurchschnitt), gesetzlicher Zuschlag 10 % (§ 149 VAG, Alter 21–60), PPV (Pflegepflichtversicherung, Normaltarif), AG-Zuschuss 50 % (max. 613,22 €). Ohne Selbstbeteiligung und ohne Krankentagegeld. Ab Alter 50 im Premium-Tarif und ab 55 im Komfort-Tarif übersteigt der Gesamtbeitrag die AG-Zuschuss-Obergrenze – der Eigenanteil steigt dann überproportional. Tatsächliche PKV-Beiträge weichen je nach Gesundheitszustand, Vorerkrankungen und Versicherer ab. GKV-Höchstbeitrag zum Vergleich: 613,22 € monatlich (2026).

Versicherungspflichtgrenze und Höchstbeträge 2026

Diese Werte legen Gesetzgeber und Rechengrößenverordnung fest – sie sind keine Modellwerte dieses Rechners, sondern feste Rechtsgrößen, die bestimmen, wer in die PKV wechseln darf und wie hoch Zuschuss, Basistarif und GKV-Vergleichswert gedeckelt sind.

Versicherungspflichtgrenze, Beitragsbemessungsgrenze und Höchstbeträge für PKV und GKV (2026)
KennzahlWert 2026Rechtsgrundlage
Allgemeine Versicherungspflichtgrenze (JAEG)77.400 €/Jahr (6.450 €/Monat)§ 6 Abs. 6 SGB V
Beitragsbemessungsgrenze KV/PV69.750 €/Jahr (5.812,50 €/Monat)Sozialversicherungs-Rechengrößenverordnung 2026
GKV-Höchstbeitrag Arbeitnehmer, mit Kind613,22 €/Monat§ 241 SGB V, § 55 SGB XI
GKV-Höchstbeitrag Arbeitnehmer, ohne Kind648,09 €/Monat§ 55 Abs. 3 SGB XI (Kinderlosenzuschlag)
PKV-Basistarif, Höchstbeitrag (KV + PV)1.226,44 €/Monat§ 152 VAG
Arbeitgeberzuschuss PKV, Höchstbetrag613,22 €/Monat§ 257 SGB V

Die Versicherungspflichtgrenze (JAEG) entscheidet, ab welchem Bruttojahresgehalt Angestellte überhaupt in die PKV wechseln dürfen; Beamte und Selbstständige sind davon unabhängig. Die Beitragsbemessungsgrenze KV/PV bestimmt den GKV-Höchstbeitrag, den dieser Rechner als Vergleichswert anzeigt, sowie den Höchstbeitrag des PKV-Basistarifs (§ 152 VAG), der den GKV-Höchstbeitrag nicht übersteigen darf. Für 2027 steigt die Beitragsbemessungsgrenze laut GKV-Beitragssatzstabilisierungsgesetz einmalig um rund 300 Euro; der genaue Betrag und die neue Versicherungspflichtgrenze stehen erst mit der Sozialversicherungs-Rechengrößenverordnung 2027 fest, die üblicherweise im Herbst des Vorjahres erscheint. Quelle: gesetze-im-internet.de (SGB V, VAG), Sozialversicherungs-Rechengrößenverordnung 2026. Geprüft 27.09.2026.

Ausblick

Was ändert sich 2027 bei PKV und GKV-Vergleich?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Beitragsbemessungsgrenze für Kranken- und Pflegeversicherung, die den GKV-Höchstbeitrag und damit den Vergleichswert in diesem Rechner bestimmt, soll laut GKV-Beitragssatzstabilisierungsgesetz zum 1. Januar 2027 einmalig um rund 300 Euro monatlich steigen; der exakte Betrag steht erst mit der Sozialversicherungs-Rechengrößenverordnung 2027 fest, die üblicherweise im Herbst des Vorjahres erscheint.
  • Die allgemeine Versicherungspflichtgrenze nach § 6 Abs. 6 SGB V, die 2026 bei 77.400 Euro Jahresbrutto liegt und bestimmt, ab wann Angestellte in die PKV wechseln dürfen, wird zusammen mit der Beitragsbemessungsgrenze jährlich neu festgesetzt; ein amtlicher Wert für 2027 liegt noch nicht vor.
  • Arbeitgeberzuschuss-Höchstbetrag (2026: 613,22 Euro) und GKV-Höchstbeitrag als Vergleichswert steigen erfahrungsgemäß im gleichen Verhältnis wie die Beitragsbemessungsgrenze; ohne amtliche Rechengrößenverordnung 2027 ist das aber nur eine Näherung, kein amtlicher Wert.

Stand: 27.09.2026 · Quelle: Bundesministerium für Gesundheit (BMG) – GKV-Beitragssatzstabilisierungsgesetz

Expertenmodus

Häufige Fragen zu PKV-Kosten, Basistarif und Arbeitgeberzuschuss

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel kostet die PKV pro Monat?

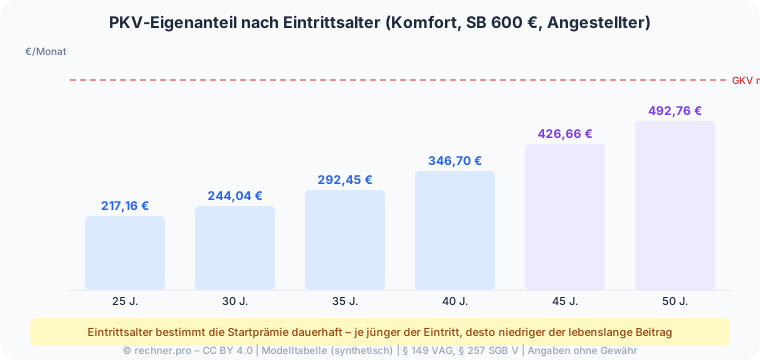
Der monatliche PKV-Beitrag ist stark altersabhängig: Im Komfort-Tarif mit 600 Euro Selbstbeteiligung zahlt ein 25-jähriger Angestellter laut Modellrechnung 217,16 Euro Eigenanteil, ein 35-Jähriger 292,45 Euro, ein 50-Jähriger 492,76 Euro und ein 60-Jähriger bereits 665,41 Euro.

Grundlage ist der KV-Tarif nach Leistungsniveau (Basis, Komfort, Premium), zuzüglich des gesetzlichen Zuschlags von 10 Prozent nach § 149 VAG und der Pflegepflichtversicherung, abzüglich des Arbeitgeberzuschusses bei Angestellten.

Der Zuschlag gilt nur zwischen 21 und 60 Jahren; ab 61 entfällt er, weil dann die angesparten Rückstellungen wirken.

Wenn du dein eigenes Eintrittsalter, Leistungsniveau und Berufsstatus oben einträgst, zeigt dir das Ergebnis sofort deinen individuellen Eigenanteil statt dieser Beispielwerte.

Die Modellwerte bilden den Marktdurchschnitt ab; ein konkretes Versicherer-Angebot mit Gesundheitsprüfung kann davon spürbar abweichen.

Ab welchem Einkommen darf ich in die private Krankenversicherung wechseln?

Angestellte dürfen erst ab einem Bruttojahresgehalt über der allgemeinen Versicherungspflichtgrenze in die PKV wechseln, die 2026 bei 77.400 Euro im Jahr beziehungsweise 6.450 Euro im Monat liegt (§ 6 Abs. 6 SGB V).

Wer regelmäßig weniger verdient, bleibt in der gesetzlichen Krankenversicherung pflichtversichert, selbst mit Wunsch nach einem PKV-Vertrag; das Gehalt muss diese Grenze im gesamten Kalenderjahr überschreiten, ein einmaliger Bonus reicht nicht aus.

Beamte und Selbstständige unterliegen der Grenze nicht und können unabhängig vom Einkommen jederzeit wechseln, weil für sie ohnehin keine GKV-Versicherungspflicht besteht.

Wenn dein Gehalt die Grenze übersteigt, zeigt dir das Ergebnis oben den Unterschied zwischen deinem PKV-Eigenanteil und dem GKV-Höchstbeitrag von 613,22 Euro monatlich (2026).

Für 2027 wird die Grenze mit der jährlichen Rechengrößenverordnung neu festgesetzt, die üblicherweise im Herbst erscheint.

Was ist der PKV-Basistarif und wie hoch ist der Höchstbeitrag 2026?

Der Basistarif ist ein gesetzlich vorgeschriebener PKV-Tarif nach § 152 VAG, dessen Leistungen der gesetzlichen Krankenversicherung entsprechen und auf den jede antragsberechtigte Person unabhängig von Vorerkrankungen einen Anspruch hat – eine Ablehnung wegen des Gesundheitszustands ist ausgeschlossen.

Der Beitrag darf den GKV-Höchstbeitrag nicht übersteigen: 2026 sind das 1.226,44 Euro monatlich für Kranken- und Pflegeversicherung zusammen, berechnet aus 14,6 Prozent allgemeinem Beitragssatz plus 2,9 Prozent Zusatzbeitrag plus 3,6 Prozent Pflegebeitrag auf die Beitragsbemessungsgrenze von 5.812,50 Euro.

Bei nachgewiesener Bedürftigkeit halbiert sich der Beitrag auf höchstens 613,22 Euro. Angestellte erhalten zusätzlich den regulären Arbeitgeberzuschuss von maximal 613,22 Euro.

Dieser Rechner bildet den Basistarif nicht separat ab, weil er reguläre Marktarife modelliert; zum Vergleich zeigt das Ergebnis oben den Beitrag im freien Tarif.

Was ist der PKV-Notlagentarif und wann greift er?

Der Notlagentarif nach § 153 VAG greift automatisch, sobald ein Privatversicherter mit seinen Beiträgen im Rückstand ist und der Versicherer das Ruhen des Vertrags feststellt – er ersetzt dann für die Dauer des Zahlungsverzugs den regulären Tarif.

Die Leistungen sind stark eingeschränkt: Versichert sind nur die Behandlung akuter Erkrankungen und Schmerzzustände sowie Vorsorge- und Betreuungsleistungen bei Schwangerschaft, planbare oder chronische Behandlungen fallen weg.

Der Beitrag ist wie beim Basistarif auf den GKV-Höchstbeitrag gedeckelt und liegt nach Marktbeobachtungen meist bei rund 100 bis 125 Euro monatlich, deutlich unter dem regulären Tarif.

Sobald die Beitragsschulden beglichen sind, wechselt der Vertrag automatisch zurück zum ursprünglichen Tarif mit vollem Leistungsumfang.

Zum Vergleich zeigt das Ergebnis dieses Rechners den vollen Beitrag im freien Tarif, nicht die eingeschränkte Notlagenleistung.

Wer merkt, dass die Beiträge nicht mehr tragbar sind, sollte den Versicherer vor dem Rückstand kontaktieren, da der Notlagentarif eine Notlösung und keine dauerhafte Sparoption ist.

Wie hoch ist der Arbeitgeberzuschuss zur PKV 2026?

Der Arbeitgeberzuschuss zur PKV beträgt nach § 257 SGB V die Hälfte des tatsächlichen Beitrags, gedeckelt auf maximal 613,22 Euro im Monat (2026); diese Grenze greift erst, sobald der Gesamtbeitrag 1.226,44 Euro übersteigt, darunter zahlt der Arbeitgeber exakt die Hälfte.

Ein 35-jähriger Angestellter im Komfort-Tarif mit 600 Euro Selbstbeteiligung zahlt beispielsweise 584,90 Euro brutto, wovon der Arbeitgeber 292,45 Euro übernimmt.

Bei einem 60-Jährigen mit 1.278,63 Euro Bruttobeitrag greift dagegen bereits die Deckelung: Der Arbeitgeber zahlt nur noch 613,22 Euro, die restlichen 665,41 Euro trägt der Arbeitnehmer allein.

Selbstständige erhalten keinen Zuschuss, Beamte stattdessen Beihilfe vom Dienstherrn. Wenn du als Angestellter deinen Status im Rechner auswählst, berücksichtigt das Ergebnis den Zuschuss automatisch.

Der Zuschuss wird direkt vom Arbeitgeber an die Versicherung überwiesen und erscheint nicht im Nettolohn.

Wie wirkt sich die Selbstbeteiligung auf den PKV-Beitrag aus?

Eine höhere jährliche Selbstbeteiligung senkt den KV-Tarif spürbar, und zwar um rund 10 Prozent bei 300 Euro, etwa 15 Prozent bei 600 Euro und bis zu 25 Prozent bei 1.200 Euro Selbstbehalt gegenüber dem Tarif ohne Selbstbeteiligung.

Ein 35-jähriger Angestellter im Komfort-Tarif zahlt ohne Selbstbehalt 540 Euro KV-Tarif, mit 600 Euro Selbstbeteiligung nur 459 Euro – eine Ersparnis von 972 Euro im Jahr.

Bei 1.200 Euro Selbstbeteiligung sinkt der Tarif auf 405 Euro, was abzüglich des höheren Selbstbehalts noch einen Nettovorteil von rund 420 Euro jährlich bringt.

Wer selten zum Arzt geht, profitiert am meisten von einer hohen Stufe; bei häufigen Behandlungen ist eine niedrige oder keine Selbstbeteiligung meist nicht die günstigere Wahl.

Passe die Selbstbeteiligung im Rechner an: Das Ergebnis zeigt sofort, wie stark sich dein Eigenanteil dadurch ändert.

Was kostet die PKV für Beamte mit Beihilfe?

Beamte zahlen deutlich weniger PKV-Beitrag als Angestellte, weil der Dienstherr über die Beihilfe einen Teil der Kosten übernimmt: Aktive Beamte mit höchstens einem Kind erhalten 50 Prozent, mit zwei oder mehr Kindern sowie Pensionäre 70 Prozent, berücksichtigungsfähige Kinder bis zu 80 Prozent (§§ 46–49 BBhV).

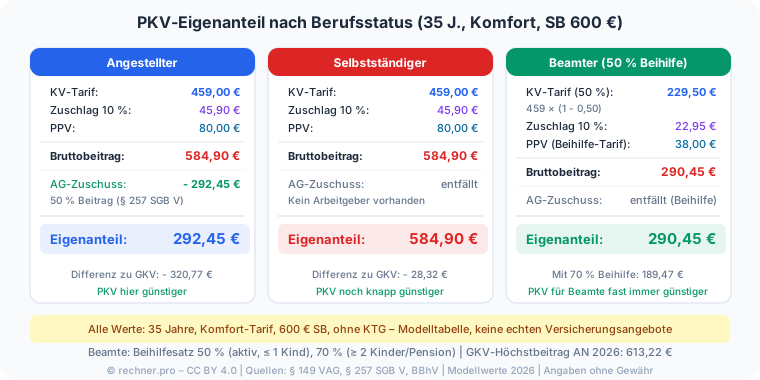
Ein 35-jähriger Beamter mit 50 Prozent Beihilfe im Komfort-Tarif mit 600 Euro Selbstbeteiligung zahlt 290,45 Euro monatlich, mit 70 Prozent Beihilfe sinkt der Betrag auf nur 189,47 Euro – ein Angestellter zahlt im selben Tarif dagegen 292,45 Euro.

Die PKV versichert nur den Restkosten-Anteil und nutzt für die Pflegepflichtversicherung den günstigeren Beihilfe-Tarif. Krankentagegeld benötigen Beamte in der Regel nicht, weil sie im Krankheitsfall Anspruch auf Besoldungsfortzahlung haben.

Wähle im Rechner deinen Beihilfesatz aus 50, 70 oder 80 Prozent, um deinen individuellen Eigenanteil zu berechnen; einzelne Bundesländer wie Hessen weichen von diesen Sätzen ab.

Wie stark steigt der PKV-Beitrag im Alter, und welchen Zuschuss gibt es als Rentner?

Der PKV-Beitrag steigt mit dem Eintrittsalter deutlich: Im Komfort-Tarif mit 600 Euro Selbstbeteiligung zahlt ein 35-jähriger Angestellter 292,45 Euro Eigenanteil, ein 50-Jähriger bereits 492,76 Euro und ein 60-Jähriger 665,41 Euro – mehr als das Doppelte.

Grund sind altersabhängig kalkulierte Tarife und steigende Gesundheitskosten; die über den gesetzlichen Zuschlag von 10 Prozent aufgebauten Alterungsrückstellungen dämpfen den Anstieg nur teilweise.

Wenn du als Rentner privat krankenversichert bleibst, erhältst du von der Deutschen Rentenversicherung nach § 106 SGB VI einen Zuschuss von 8,75 Prozent deines Rentenzahlbetrags – der hälftige Satz aus 14,6 Prozent allgemeinem Beitragssatz plus 2,9 Prozent Zusatzbeitrag –, gedeckelt auf maximal die Hälfte des tatsächlichen PKV-Beitrags.

Bei 1.800 Euro Rente sind das beispielsweise 157,50 Euro monatlich. Stelle den Antrag mit dem Formular R0820 direkt bei deinem Rentenversicherungsträger, nicht bei der PKV.

Kann ich als Rentner von der PKV zurück in die gesetzliche Krankenversicherung wechseln?

Ob du als Rentner automatisch und beitragsgünstig in die Krankenversicherung der Rentner (KVdR) zurückkehrst, entscheidet die 9/10-Regelung nach § 5 Abs. 1 Nr. 11 SGB V: In der zweiten Hälfte deines Erwerbslebens – von der ersten Erwerbstätigkeit bis zum Rentenbeginn – musst du mindestens neun Zehntel dieser Zeit gesetzlich krankenversichert gewesen sein, egal ob als Mitglied, familienversichert oder in einer Anwartschaftsversicherung.

Wer die meiste Zeit privat versichert war, erfüllt die Quote in aller Regel nicht und bleibt als Rentner freiwillig privat versichert; ein einfacher Rückwechsel in die GKV ist dann anders als oft angenommen kaum noch möglich.

Seit August 2017 zählen zusätzlich drei Jahre je Kind zur Vorversicherungszeit hinzu, was die Hürde für Eltern spürbar senkt.

Prüfe deine persönliche Versicherungshistorie frühzeitig bei deiner früheren Krankenkasse, bevor du dich für die PKV entscheidest, denn die Rückkehr wird mit steigendem Alter praktisch ausgeschlossen.

Brauche ich als Selbstständiger Krankentagegeld?

Ja, Krankentagegeld ist für Selbstständige wichtig, weil sie anders als Angestellte keine gesetzliche Lohnfortzahlung erhalten und ab dem 43. Krankheitstag ohne Absicherung ohne Einkommen dastehen.

Der Rechner setzt einen Modellwert von 95 Euro monatlich an; der tatsächliche Beitrag hängt vom vereinbarten Tagessatz (meist 50 bis 150 Euro) und der Karenzzeit (14 bis 42 Tage) ab.

Ein 45-jähriger Selbstständiger im Basis-Tarif mit 1.200 Euro Selbstbeteiligung zahlt mit Krankentagegeld insgesamt 629,88 Euro monatlich, ohne Krankentagegeld dagegen nur 534,88 Euro – ein Aufschlag von 95 Euro für die Absicherung.

Angestellte benötigen in der Regel kein privates Krankentagegeld, weil ab der siebten Woche das gesetzliche Krankengeld einspringt; Beamte erhalten stattdessen Besoldungsfortzahlung.

Aktiviere die Option Krankentagegeld im Rechner: Das Ergebnis zeigt den Aufschlag von 95 Euro sofort in der Gesamtsumme.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Sechs Punkte zur privaten Krankenversicherung. Erstens das Eintrittsalter: Je jünger du in die PKV eintrittst, desto niedriger ist dein Beitrag – und zwar dauerhaft.

Ein 25-Jähriger zahlt im Komfort-Tarif mit 600 Euro SB einen Eigenanteil von 217,16 Euro, ein 50-Jähriger 492,76 Euro. Der Altersunterschied wirkt lebenslang.

Zweitens die Selbstbeteiligung: Eine jährliche SB von 600 Euro senkt den monatlichen KV-Tarif um rund 15 Prozent. Bei 1.200 Euro sind es circa 25 Prozent.

Die Jahresersparnis übersteigt die SB oft deutlich – wer selten zum Arzt geht, profitiert besonders. Drittens der AG-Zuschuss: Angestellte erhalten 2026 maximal 613,22 Euro Zuschuss pro Monat.

Bei einem Bruttobeitrag unter 1.226,44 Euro trägt der Arbeitgeber exakt die Hälfte. Viertens die Beihilfe: Beamte mit 70 Prozent Beihilfe zahlen nur 30 Prozent des KV-Tarifs selbst und nutzen den günstigeren PPV-Beihilfetarif.

Das macht die PKV für Beamte fast immer attraktiver als die GKV. Fünftens der Vergleich mit der GKV: Der GKV-Höchstbeitrag für Arbeitnehmer liegt 2026 bei 613,22 Euro.

Ein 35-jähriger Angestellter im Komfort-Tarif mit 600 Euro SB zahlt nur 292,45 Euro Eigenanteil – 320,77 Euro weniger. Aber: PKV-Beiträge steigen im Alter, die GKV bleibt einkommensabhängig.

Sechstens das Krankentagegeld: Selbstständige ohne Lohnfortzahlung sollten KTG mitversichern. Der Modellwert beträgt 95 Euro monatlich; der tatsächliche Beitrag richtet sich nach dem vereinbarten Tagessatz.

Wie die GKV-Beiträge im Detail funktionieren, zeigt der GKV-Beitragsrechner. Was kostet die PKV für Angestellte? Im Komfort-Tarif mit 600 Euro SB zahlt ein 35-jähriger Angestellter 292,45 Euro Eigenanteil monatlich.

Der Arbeitgeber trägt 292,45 Euro als Zuschuss. Das ist 320,77 Euro weniger als der GKV-Höchstbeitrag.

Was kostet die PKV für Beamte? Ein 35-jähriger Beamter mit 70 Prozent Beihilfe im Komfort-Tarif mit 600 Euro SB zahlt nur 189,47 Euro monatlich.

Wie hoch fällt der Brutto-Netto-Unterschied mit PKV aus? Wie sich die Versicherungsbeiträge auf das Nettogehalt auswirken, zeigt der Brutto-Netto-Rechner. PKV-Kosten: Was kostet die private Krankenversicherung?

Die Kosten der privaten Krankenversicherung setzen sich aus vier Bausteinen zusammen: KV-Tarif, gesetzlicher Zuschlag nach Paragraf 149 VAG, Pflegepflichtversicherung und gegebenenfalls Krankentagegeld.

Ein 30-jähriger Angestellter im Komfort-Tarif mit 600 Euro Selbstbeteiligung zahlt laut Modellrechnung einen Bruttobeitrag von rund 490 Euro, nach Arbeitgeberzuschuss verbleiben etwa 245 Euro Eigenanteil monatlich.

Ein 45-Jähriger im selben Tarif zahlt brutto rund 780 Euro, nach Zuschuss circa 390 Euro. Die Kosten steigen also deutlich mit dem Eintrittsalter, weil der KV-Tarif altersabhängig kalkuliert wird.

Beamte mit 70 Prozent Beihilfe kommen im selben Alter und Tarif auf nur 189,47 Euro monatlich.

Die Selbstbeteiligung beeinflusst die PKV-Kosten erheblich: Eine SB von 600 Euro senkt den KV-Tarif um rund 15 Prozent gegenüber einem Tarif ohne Selbstbehalt.

Trage dein Eintrittsalter, die gewünschte Leistungsstufe und den Berufsstatus ein, um die voraussichtlichen PKV-Kosten für deine Situation zu ermitteln.
Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein 35-jähriger Angestellter mit einem Jahresbrutto über der Versicherungspflichtgrenze möchte wissen, wie sich PKV und GKV vergleichen. Er wählt den Komfort-Tarif mit 600 Euro Selbstbeteiligung und kein Krankentagegeld.

Schritt 1 – KV-Tarif: Modelltabelle 35 Jahre, Komfort: Grundtarif 540 Euro mal SB-Faktor 0,85 gleich 459 Euro. Schritt 2 – Gesetzlicher Zuschlag: 459 mal 10 Prozent gleich 45,90 Euro. Schritt 3 – PPV: Modelltabelle 35 Jahre gleich 80 Euro.

Schritt 4 – Bruttobeitrag: 459 plus 45,90 plus 80 gleich 584,90 Euro. AG-Zuschuss: min(584,90 geteilt durch 2, 613,22) gleich 292,45 Euro. Eigenanteil: 584,90 minus 292,45 gleich 292,45 Euro.

Schritt 5 – Vergleich mit GKV: Der GKV-Höchstbeitrag für Arbeitnehmer liegt 2026 bei 613,22 Euro (KV plus PV inklusive Zusatzbeitrag). Der PKV-Eigenanteil ist 320,77 Euro niedriger.

Dafür ist der PKV-Beitrag nicht einkommensabhängig und steigt mit dem Alter.

Schritt 6 – Variante Beamter: Gleiche Person als Beamter mit 50 Prozent Beihilfe: KV-Tarif 459 mal 0,50 gleich 229,50 Euro, Zuschlag 22,95 Euro, PPV Beihilfe-Tarif 38 Euro, Eigenanteil 290,45 Euro.

Mit 70 Prozent Beihilfe: Eigenanteil nur 189,47 Euro. Dieses Modellbeispiel zeigt die Systematik, ersetzt aber kein konkretes Angebot. Die tatsächliche Prämie hängt vom Versicherer, der Gesundheitsprüfung und dem konkreten Tarif ab.

Für eine fundierte Entscheidung zwischen GKV und PKV empfiehlt sich eine unabhängige Beratung, die auch die Beitragsentwicklung im Alter, die Familienplanung und die Rückkehrmöglichkeit in die GKV einbezieht.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Acht häufige Fehler bei der PKV-Entscheidung. Erstens: nur den aktuellen Beitrag vergleichen.

PKV-Beiträge steigen im Alter, die GKV bleibt einkommensabhängig – der Vergleich muss die Langfristperspektive einbeziehen. Zweitens: den gesetzlichen Zuschlag als Aufschlag zu missverstehen.

Die 10 Prozent nach Paragraf 149 VAG bauen Alterungsrückstellungen auf; ohne sie wäre der Beitrag im Alter höher. Ab 61 entfällt der Zuschlag und die Rückstellungen wirken beitragsdämpfend.

Drittens: die Selbstbeteiligung auf 0 zu setzen und den Beitrag unnötig zu verteuern. Ein moderater Selbstbehalt von 600 Euro spart oft mehr als er kostet.

Viertens: als Beamter den falschen Beihilfesatz zu wählen – 50 Prozent gilt für aktive Beamte mit höchstens einem Kind, 70 Prozent für aktive Beamte mit zwei oder mehr Kindern und für Pensionäre, 80 Prozent für Kinder.

Fünftens: den AG-Zuschuss auf den vollen Beitrag zu berechnen. Der Zuschuss ist auf 613,22 Euro gedeckelt und beträgt maximal 50 Prozent des tatsächlichen Beitrags. Sechstens: anzunehmen, die Modellwerte seien verbindliche Angebote.

Echte PKV-Prämien hängen von der individuellen Gesundheitsprüfung ab; Risikozuschläge von 10 bis 50 Prozent sind bei Vorerkrankungen möglich. Siebtens: als Selbstständiger das Krankentagegeld zu vergessen.

Ohne Lohnfortzahlung deckt nur das KTG den Verdienstausfall ab dem 43. Krankheitstag. Achtens: den Wechsel in die PKV ohne Rückkehr-Option zu unterschätzen.

Wer einmal privat versichert ist, kann nur unter engen Voraussetzungen in die GKV zurückkehren – etwa bei Unterschreiten der Versicherungspflichtgrenze. Lass dich deshalb vor der Entscheidung unabhängig beraten.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der PKV-Rechner ermittelt den Monatsbeitrag und Eigenanteil anhand synthetischer Modelltabellen nach Eintrittsalter, Leistungsniveau und Berufsstatus.

Im Beispiel (35 Jahre, Komfort, 600 Euro SB, Angestellter) ergibt sich ein Bruttobeitrag von 584,90 Euro: KV-Tarif 459 Euro, gesetzlicher Zuschlag 45,90 Euro (Paragraf 149 VAG), PPV 80 Euro.

Nach AG-Zuschuss von 292,45 Euro (Paragraf 257 SGB V) beträgt der Eigenanteil 292,45 Euro – 320,77 Euro weniger als der GKV-Höchstbeitrag 2026. Beamte mit 70 Prozent Beihilfe zahlen im gleichen Tarif nur 189,47 Euro.

Trage Alter, Leistungsstufe, Selbstbeteiligung und Status ein und vergleiche sofort mit der GKV. Für den GKV-Beitrag im Detail hilft der GKV-Beitragsrechner. Wie sich die Beiträge auf dein Nettogehalt auswirken, zeigt der Brutto-Netto-Rechner.

Disclaimer: Sämtliche Ergebnisse sind unverbindliche Orientierungswerte auf Basis synthetischer Modelltabellen und keine konkreten Versicherungsangebote.

Die tatsächliche Prämie hängt von der individuellen Gesundheitsprüfung, Vorerkrankungen und dem gewahlten Versicherer ab. Der Rechner bildet weder Risikozuschläge noch die langfristige Beitragsentwicklung ab.

Für eine fundierte Entscheidung zwischen GKV und PKV empfiehlt sich eine unabhängige Beratung. Selbstständige ohne Arbeitgeberzuschuss vergleichen GKV- und PKV-Gesamtbeitrag direkt im Krankenversicherung-Rechner für Selbstständige. Gesetzesstand 2026. ## PKV vs.

GKV: Beitragsvergleich 2026 Wer über der Versicherungspflichtgrenze von 77.400 Euro Bruttojahresgehalt liegt (2026), kann zwischen PKV und GKV wählen.

Der entscheidende Vergleichswert ist der GKV-Höchstbeitrag für Arbeitnehmer: 613,22 Euro monatlich inklusive Pflege und Zusatzbeitrag.

Ein 30-jähriger Angestellter im Komfort-Tarif ohne Selbstbeteiligung zahlt laut Modellrechnung 280,75 Euro Eigenanteil — 332,47 Euro weniger als den GKV-Höchstbeitrag. Der Arbeitgeber übernimmt die andere Hälfte (280,75 Euro).

Allerdings steigt der PKV-Beitrag mit dem Eintrittsalter und ist nicht einkommensabhängig, während die GKV den Beitrag an das Einkommen koppelt.

Familien müssen zudem berücksichtigen, dass Kinder und nicht erwerbstätige Ehepartner in der GKV beitragsfrei mitversichert sind, während sie in der PKV jeweils eigene Verträge benötigen.

Trage dein Alter, den gewünschten Tarif und den Berufsstatus ein, um deinen persönlichen Vergleichswert zu ermitteln.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Eigenanteil: 256,28 €/Monat; Bruttobeitrag: 512,55 €; KV-Tarif: 400,50 €; Zuschlag: 40,05 €; PPV: 72,00 €; AG-Zuschuss: 256,27 €; Differenz zur GKV: −356,94 €

Junger Angestellter, 30 Jahre, Komfort mit 300 € SB

Eintrittsalter
30
Leistungsniveau
Komfort (Chefarzt, Zweibett, Zahnersatz 80 %)
Jährliche Selbstbeteiligung
300 € pro Jahr (ca. 10 % Rabatt)
Beruflicher Status
Angestellt (AG-Zuschuss)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Eigenanteil: 629,88 €/Monat; Bruttobeitrag: 629,88 €; KV-Tarif: 386,25 €; Zuschlag: 38,63 €; PPV: 110,00 €; KTG: 95,00 €; AG-Zuschuss: 0 €; Differenz zur GKV: +16,66 €

Selbstständiger, 45 Jahre, Basis mit 1.200 € SB und KTG

Eintrittsalter
45
Leistungsniveau
Basis (ambulant, stationär, Zahn – Grundschutz)
Jährliche Selbstbeteiligung
1.200 € pro Jahr (ca. 25 % Rabatt)
Beruflicher Status
Selbstständig (kein Zuschuss)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Eigenanteil: 468,50 €/Monat; Bruttobeitrag: 468,50 €; KV-Tarif: 385,00 €; Zuschlag: 38,50 €; PPV: 45,00 €; KTG: 0 €; AG-Zuschuss: 0 €; Differenz zur GKV: −144,72 €

Beamter mit 50 % Beihilfe, 40 Jahre, Premium ohne SB

Eintrittsalter
40
Leistungsniveau
Premium (Einbett, Heilpraktiker, voller Zahnersatz)
Jährliche Selbstbeteiligung
Keine Selbstbeteiligung
Beruflicher Status
Beamter (Beihilfe)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Eigenanteil: 189,47 €/Monat; Bruttobeitrag: 189,47 €; KV-Tarif: 137,70 €; Zuschlag: 13,77 €; PPV: 38,00 €; AG-Zuschuss: 0 €; Differenz zur GKV: −423,75 €

Beamter mit 70 % Beihilfe, 35 Jahre, Komfort mit 600 € SB

Eintrittsalter
35
Leistungsniveau
Komfort (Chefarzt, Zweibett, Zahnersatz 80 %)
Jährliche Selbstbeteiligung
600 € pro Jahr (ca. 15 % Rabatt)
Beruflicher Status
Beamter (Beihilfe)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Eigenanteil: 280,75 €/Monat; Bruttobeitrag: 561,50 €; KV-Tarif: 445,00 €; Zuschlag: 44,50 €; PPV: 72,00 €; AG-Zuschuss: 280,75 €; GKV-Höchstbeitrag: 613,22 €; Differenz zur GKV: −332,47 €

PKV vs. GKV: 30 Jahre, Komfort ohne SB, Angestellter

Eintrittsalter
30
Leistungsniveau
Komfort (Chefarzt, Zweibett, Zahnersatz 80 %)
Jährliche Selbstbeteiligung
Keine Selbstbeteiligung
Beruflicher Status
Angestellt (AG-Zuschuss)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Kinderkrankengeld-RechnerKinderkrankengeld 2026 schätzen: 90 % des Nettoverdienstes, max. 135,63 €/Tag – Anzahl der Anspruchstage nach § 45 SGB V (15 Tage/Kind, 30 bei Alleinerziehenden). Nur Orientierung.Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.Arbeitgeberkosten-RechnerArbeitgeberkosten 2025 berechnen: Bruttolohn plus alle AG-Sozialversicherungsanteile (RV 9,3 %, AV 1,3 %, KV, PV, U2, Insolvenzgeld) als Gesamtkosten pro Monat.Risikolebensversicherung-RechnerBenötigte Versicherungssumme für die Risikolebensversicherung berechnen: Einkommensbedarf plus Schulden minus Vermögen, mit Faustregel und Prämienorientierung.Beamtenpension-RechnerBeamtenpension berechnen: Ruhegehaltssatz aus Dienstzeit, Teilzeit und Ausbildung, Versorgungsabschlag bei vorzeitigem Ruhestand, Mindestversorgung und Netto-Überschlag nach BeamtVG (Bund).PKV-im-Alter-RechnerPKV im Alter berechnen: Beitrag mit 60, 67 und 75 Jahren, Wegfall des 10-Prozent-Zuschlags, Zuschuss der Rentenversicherung, Nettobelastung und Anteil an der Rente mit Vergleich zur KVdR.KSK-BeitragsrechnerKünstlersozialkasse-Beitrag berechnen: Monatsbeitrag für Renten-, Kranken- und Pflegeversicherung aus dem Jahreseinkommen sowie die Künstlersozialabgabe für Auftraggeber mit Bagatellgrenze.KVdR RechnerKVdR-Vorversicherungszeit berechnen: zweite Hälfte der Rahmenfrist, erforderliche 9/10-Zeit, Kinderpauschale, fehlende Monate und frühestes Antragsdatum nach § 5 SGB V.Pflegegeld-RechnerPflegegeld 2025 je Pflegegrad nach § 37 SGB XI berechnen: häusliche Pflege, stationäre Leistungen und Kombinationsleistung nach § 38 SGB XI. Nur Orientierung.PflegegradrechnerPflegegrad 2026 kostenlos berechnen: Rohpunkte der 6 NBA-Module eingeben, gewichtete Punkte und voraussichtlichen Pflegegrad 1–5 nach § 15 SGB XI erhalten.RegelbedarfsrechnerRegelbedarf 2026 berechnen: Regelbedarfsstufen nach § 20 SGB II für Erwachsene und Kinder, monatlicher Regelsatz je Haushalt inklusive Aufschlüsselung.Kurzarbeitergeld-RechnerKurzarbeitergeld 2026 berechnen: KUG aus Soll- und Ist-Entgelt schätzen – Nettoentgeltdifferenz, 60/67 Prozent Leistungssatz und verbleibender Verdienstausfall nach §§ 105–106 SGB III.Schlechtwettergeld-RechnerSchlechtwettergeld (Saison-Kurzarbeitergeld) 2026 berechnen: Saison-Kug, Zuschuss- und Mehraufwands-Wintergeld aus Ausfallstunden und Steuerklasse nach §§ 101–102 SGB III schätzen.Übergangsgeld-RechnerÜbergangsgeld bei Reha-Maßnahmen 2025 schätzen: 75 % (mit Kind) oder 68 % (ohne Kind) des pauschalierten Nettoregelentgelts nach § 65 SGB IX. Nur Orientierung.Wohngeld-RechnerWohngeld 2025 schätzen: Formel nach § 19 WoGG mit Heizkostenkomponente – berücksichtigte Miete, Miethöchstbetrag nach Haushaltsgröße und Mietstufe. Nur Orientierung.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik zeigt die Zusammensetzung des PKV-Monatsbeitrags für einen 35-jährigen Angestellten im Komfort-Tarif mit 600 Euro Selbstbeteiligung: KV-Tarif 459 Euro, gesetzlicher Zuschlag 45,90 Euro (10 Prozent nach Paragraf 149 VAG), Pflegepflichtversicherung 80 Euro, Bruttobeitrag 584,90 Euro. AG-Zuschuss 292,45 Euro nach Paragraf 257 SGB V, Eigenanteil 292,45 Euro. GKV-Höchstbeitrag AN zum Vergleich: 613,22 Euro, Differenz minus 320,77 Euro.

    PKV-Beitragsstruktur: Zusammensetzung des Monatsbeitrags

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner">
      <img src="https://rechner-portal.de/images/finanzen/pkv-rechner-beitragsstruktur.svg"
           alt="Infografik zeigt die Zusammensetzung des PKV-Monatsbeitrags für einen 35-jährigen Angestellten im Komfort-Tarif mit 600 Euro Selbstbeteiligung: KV-Tarif 459 Euro, gesetzlicher Zuschlag 45,90 Euro (10 Prozent nach Paragraf 149 VAG), Pflegepflichtversicherung 80 Euro, Bruttobeitrag 584,90 Euro. AG-Zuschuss 292,45 Euro nach Paragraf 257 SGB V, Eigenanteil 292,45 Euro. GKV-Höchstbeitrag AN zum Vergleich: 613,22 Euro, Differenz minus 320,77 Euro."
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner">PKV-Beitragsstruktur: Zusammensetzung des Monatsbeitrags auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner
  • Balkendiagramm zeigt PKV-Eigenanteile für Angestellte im Komfort-Tarif mit 600 Euro Selbstbeteiligung bei verschiedenen Eintrittsaltern: 25 Jahre 217,16 Euro, 30 Jahre 244,04 Euro, 35 Jahre 292,45 Euro, 40 Jahre 346,70 Euro, 45 Jahre 426,66 Euro, 50 Jahre 492,76 Euro. GKV-Höchstbeitrag AN zum Vergleich: 613,22 Euro. Eintrittsalter bestimmt den Beitrag lebenslang.

    PKV-Eigenanteil nach Eintrittsalter: Komfort-Tarif, SB 600 €

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner">
      <img src="https://rechner-portal.de/images/finanzen/pkv-rechner-altersvergleich.svg"
           alt="Balkendiagramm zeigt PKV-Eigenanteile für Angestellte im Komfort-Tarif mit 600 Euro Selbstbeteiligung bei verschiedenen Eintrittsaltern: 25 Jahre 217,16 Euro, 30 Jahre 244,04 Euro, 35 Jahre 292,45 Euro, 40 Jahre 346,70 Euro, 45 Jahre 426,66 Euro, 50 Jahre 492,76 Euro. GKV-Höchstbeitrag AN zum Vergleich: 613,22 Euro. Eintrittsalter bestimmt den Beitrag lebenslang."
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner">PKV-Eigenanteil nach Eintrittsalter: Komfort-Tarif, SB 600 € auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner
  • Infografik vergleicht PKV-Eigenanteile für drei Berufsgruppen, jeweils 35 Jahre, Komfort-Tarif, 600 Euro Selbstbeteiligung: Angestellter Eigenanteil 292,45 Euro (AG-Zuschuss 292,45 Euro), Selbstständiger 584,90 Euro (kein Zuschuss), Beamter mit 50 Prozent Beihilfe 290,45 Euro. Beamter mit 70 Prozent Beihilfe nur 189,47 Euro.

    PKV-Eigenanteil nach Berufsstatus: Angestellter, Selbstständiger, Beamter

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner">
      <img src="https://rechner-portal.de/images/finanzen/pkv-rechner-statusvergleich.svg"
           alt="Infografik vergleicht PKV-Eigenanteile für drei Berufsgruppen, jeweils 35 Jahre, Komfort-Tarif, 600 Euro Selbstbeteiligung: Angestellter Eigenanteil 292,45 Euro (AG-Zuschuss 292,45 Euro), Selbstständiger 584,90 Euro (kein Zuschuss), Beamter mit 50 Prozent Beihilfe 290,45 Euro. Beamter mit 70 Prozent Beihilfe nur 189,47 Euro."
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner">PKV-Eigenanteil nach Berufsstatus: Angestellter, Selbstständiger, Beamter auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner
  • PKV-Eigenanteil-Formel: KV-Tarif mal SB-Faktor plus 10 Prozent Zuschlag plus PPV plus KTG minus AG-Zuschuss gleich Eigenanteil.

    PKV-Eigenanteil: KV-Tarif, Zuschlag, PPV und AG-Zuschuss

    760 × 530 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/pkv-rechner-formel.svg"
           alt="PKV-Eigenanteil-Formel: KV-Tarif mal SB-Faktor plus 10 Prozent Zuschlag plus PPV plus KTG minus AG-Zuschuss gleich Eigenanteil."
           width="760" height="530">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner">PKV-Eigenanteil: KV-Tarif, Zuschlag, PPV und AG-Zuschuss auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist ein Modellrechner mit synthetischen Beitragstabellen, kein Angebot eines Versicherers. Die tatsächlichen PKV-Beiträge hängen von Gesundheitszustand, Vorerkrankungen, Tarif und Versicherungsgesellschaft ab. Für ein verbindliches Angebot wende dich an einen PKV-Berater oder direkt an einen Versicherer.

Quelle: Modell-Beitragsschätzung nach Marktdurchschnitt, AG-Zuschuss nach § 257 SGB V (max. 613,22 €/Monat 2026), gesetzlicher Zuschlag nach § 149 VAG, Beihilfe nach BBhV

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Sozialleistungen
Formeln basieren auf
Modell-Beitragsschätzung nach Eintrittsalter, Leistungsniveau und Selbstbeteiligung. Gesetzlicher Zuschlag 10 % nach § 149 VAG (Alter 21–60). AG-Zuschuss nach § 257 SGB V, Beihilfe nach BBhV.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). PKV-Rechner. Abgerufen von https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner

Harvard-Format

Rechner-Portal, 2026. PKV-Rechner. Available at: https://rechner-portal.de/finanzen/sozialleistungen/pkv-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.