Überblick
Krankenversicherung für Selbstständige: GKV oder PKV?
Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
Was kostet die Krankenversicherung als Selbstständiger und welches System ist günstiger? Der Rechner beantwortet genau diese Frage, indem er GKV-Beitrag und PKV-Modellbeitrag gegenüberstellt.
Hauptberuflich Selbstständige sind nicht pflichtversichert und können frei zwischen gesetzlicher und privater Krankenversicherung wählen.
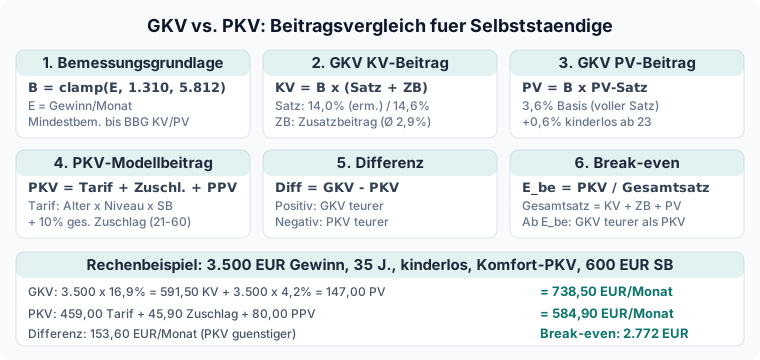
In der GKV richtet sich der Beitrag nach dem Einkommen: Der ermäßigte Satz von 14,0 Prozent (ohne Krankengeld, Paragraf 243 SGB V) oder der allgemeine Satz von 14,6 Prozent (mit Krankengeld-Wahltarif, Paragraf 241 SGB V) plus der kassenindividuelle Zusatzbeitrag von durchschnittlich 2,9 Prozent (2026) wird auf den Gewinn berechnet.
Die Mindestbemessungsgrundlage von 1.318,33 Euro und die Beitragsbemessungsgrenze von 5.812,50 Euro begrenzen den Korridor. In der PKV hängt der Beitrag nicht vom Einkommen ab, sondern von Alter, Leistungsumfang und Selbstbeteiligung.
Der Rechner ermittelt beide Beiträge, die monatliche und jährliche Differenz sowie das Break-even-Einkommen, ab dem die GKV teurer wird als die gewählte PKV-Konfiguration.
Zielgruppe: Gründer, Freiberufler und Selbstständige, die ihre Krankenversicherungskosten planen oder einen Systemwechsel erwägen. Die PKV-Beiträge sind Modellwerte; individuelle Angebote können erheblich abweichen.