Zum Hauptinhalt springen

Einnahme-Überschuss-Rechner: EÜR online berechnen

FinanzenStand Noch keine Bewertung
€
Umsatzsteuersatz
€
€
€
€
€
€
%
Anzeige

Kurzantwort

Einnahme-Überschuss-Rechner: Betriebseinnahmen und Ausgaben nach § 4 Abs. 3 EStG erfassen, Gewinn oder Verlust mit Ausgabenquote und GewSt-Hinweis sofort ablesen. Kein Ersatz für die amtliche Anlage EÜR oder eine Steuerberatung.

EÜR online berechnen: Einnahmen und 6 Ausgabenblöcke eingeben — Gewinn

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der Einnahme-Überschuss-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Die Einnahmenüberschussrechnung (EÜR) nach § 4 Abs. 3 EStG ist die einfachste Form der Gewinnermittlung im deutschen Steuerrecht: Betriebseinnahmen minus Betriebsausgaben ergibt den steuerlichen Gewinn oder Verlust.

Freiberufler nach § 18 EStG dürfen sie unbeschränkt nutzen, Gewerbetreibende bis 800.000 Euro Umsatz und 80.000 Euro Gewinn.

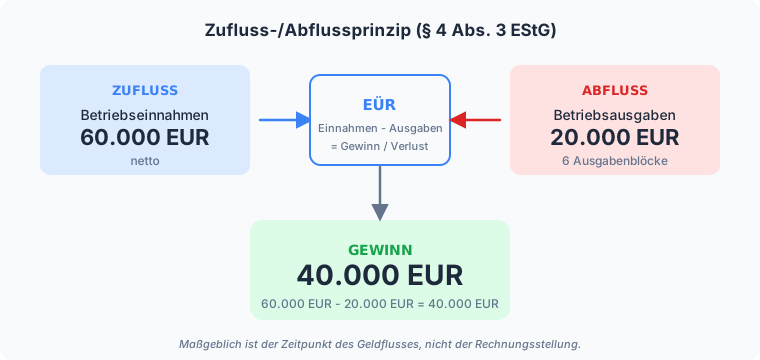
Es gilt das Zufluss- und Abflussprinzip — Einnahmen zählen im Jahr des tatsächlichen Geldzugangs, Ausgaben im Jahr der Zahlung. Dieser Rechner berechnet den EÜR-Gewinn sofort aus sechs Ausgabenblöcken mit USt-Trennung und optionalem Privatanteil.

Im Unterschied zur doppelten Buchführung erfasst die EÜR nur tatsächliche Geldbewegungen. Dadurch entfallen Inventur, Anlagenverzeichnis und Abgrenzungsposten, was den Verwaltungsaufwand für Einzelunternehmer und kleine Betriebe erheblich senkt.

Der Rechner bildet genau diese Gegenüberstellung ab: sechs Ausgabenblöcke werden von den Nettoeinnahmen abgezogen, die Umsatzsteuer wird als durchlaufender Posten getrennt ausgewiesen, und ein optionaler Privatanteil reduziert die ansetzbaren Ausgaben.

Seit dem Wachstumschancengesetz 2024 gelten nach § 141 AO erhöhte Buchführungspflichtgrenzen: Gewerbetreibende dürfen die EÜR nutzen, solange ihr Jahresumsatz unter 800.000 Euro und ihr Jahresgewinn unter 80.000 Euro bleiben.

Zuvor lagen die Grenzen bei 600.000 Euro Umsatz und 60.000 Euro Gewinn. Freiberufler unterliegen keiner Buchführungspflicht und dürfen die EÜR unabhängig von Umsatz und Gewinn verwenden.

Das Ergebnis eignet sich für eine erste Einschätzung, ob das Geschäftsjahr mit Gewinn oder Verlust abschließt, und ob der Gewinn über dem Gewerbesteuer-Freibetrag von 24.500 Euro liegt.

Die amtliche Anlage EÜR bei ELSTER, die dem Finanzamt eingereicht wird, enthält deutlich mehr Positionen; der Rechner vereinfacht bewusst auf die sechs wichtigsten Kostenblöcke, damit die Kernlogik sichtbar bleibt. Zufluss-Abfluss-Prinzip: Betriebseinnahmen 60.000 € netto minus Betriebsausgaben 20.000 € ergibt 40.000 € Gewinn
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst die Betriebseinnahmen netto in Euro ein und wählst den Umsatzsteuersatz: 19 Prozent (Regelsteuersatz), 7 Prozent (ermäßigt, etwa für Autoren, Künstler oder bestimmte Lebensmittel) oder Kleinunternehmer nach § 19 UStG, wenn du keine Umsatzsteuer ausweist. Bei Kleinunternehmerregelung beträgt die Umsatzsteuer null und der Bruttobetrag entspricht dem Nettobetrag.

Die Betriebsausgaben werden in sechs Blöcken erfasst: Waren und Material, Personalkosten, Raumkosten (Miete und Nebenkosten), Kfz-Kosten, AfA als vereinfachter Jahresbetrag sowie sonstige Betriebsausgaben.

Die AfA (Absetzung für Abnutzung) wird hier als Gesamtbetrag eingetragen, nicht nach einzelnen Wirtschaftsgütern aufgeschlüsselt. Gib den Jahresbetrag ein, den du in der steuerlichen Gewinnermittlung als AfA geltend machst.

Der optionale Privatanteil in Prozent reduziert die gesamten Betriebsausgaben um den Anteil, der auf die private Nutzung entfällt. Das betrifft typischerweise Kfz-Kosten, Telekommunikation oder Arbeitszimmer.

Beispiel: Bei 20.000 Euro Gesamtausgaben und 20 Prozent Privatanteil werden nur 16.000 Euro als Betriebsausgaben angesetzt. Achte darauf, alle Beträge netto einzugeben, da die Umsatzsteuer separat berechnet wird.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

Die Berechnung folgt vier nachvollziehbaren Schritten. Erstens die Umsatzsteuer: Betriebseinnahmen netto mal Umsatzsteuersatz geteilt durch 100.

Bei 60.000 Euro netto und 19 Prozent ergibt sich eine vereinnahmte Umsatzsteuer von 11.400 Euro und ein Bruttobetrag von 71.400 Euro. Kleinunternehmer: Umsatzsteuer gleich null, brutto gleich netto.

Zweitens die Gesamtausgaben vor Privatanteil: Die sechs Ausgabenblöcke werden addiert.

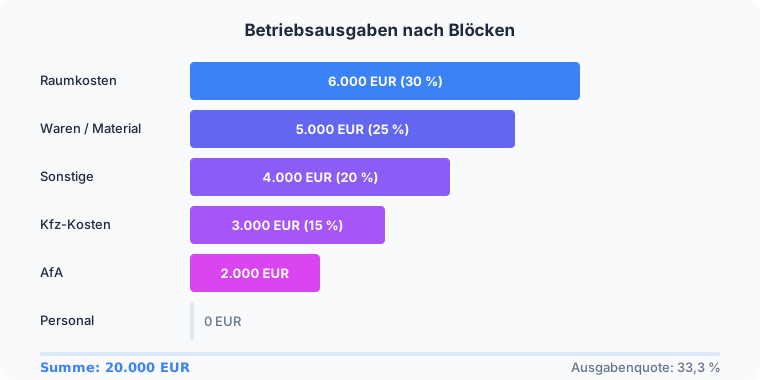
Bei den Voreinstellungen (Waren 5.000 Euro, Personal 0 Euro, Raum 6.000 Euro, Kfz 3.000 Euro, AfA 2.000 Euro, Sonstige 4.000 Euro) ergibt sich eine Summe von 20.000 Euro.

Drittens der Privatanteil-Abzug: Gesamtausgaben mal Privatanteil geteilt durch 100. Bei 0 Prozent Privatanteil bleibt die Summe bei 20.000 Euro. Viertens der Gewinn: Betriebseinnahmen netto minus Betriebsausgaben.

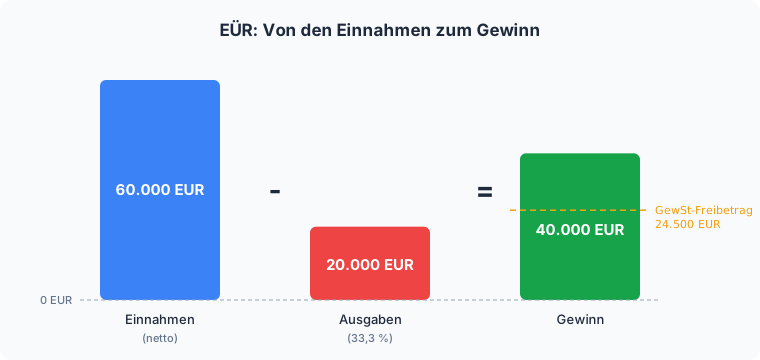
60.000 Euro minus 20.000 Euro ergibt einen Gewinn von 40.000 Euro. Die Ausgabenquote beträgt 20.000 geteilt durch 60.000 mal 100, also 33,3 Prozent. Die Formel in Kurzform: Gewinn = Einnahmen netto minus Betriebsausgaben.

Die Umsatzsteuer fließt bewusst nicht in die Gewinnermittlung ein, weil sie für Regelbesteuerte ein durchlaufender Posten ist: Die vereinnahmte Umsatzsteuer wird an das Finanzamt abgeführt und die gezahlte Vorsteuer erstattet.

Der Gewinn von 40.000 Euro liegt über dem Gewerbesteuer-Freibetrag von 24.500 Euro nach § 11 GewStG; ein Gewerbetreibender müsste ab diesem Betrag Gewerbesteuer prüfen. Ausgabenblöcke der EÜR: Raumkosten 6.000 €, Waren 5.000 €, Sonstige 4.000 €, Kfz 3.000 €, AfA 2.000 €, Personal 0 €

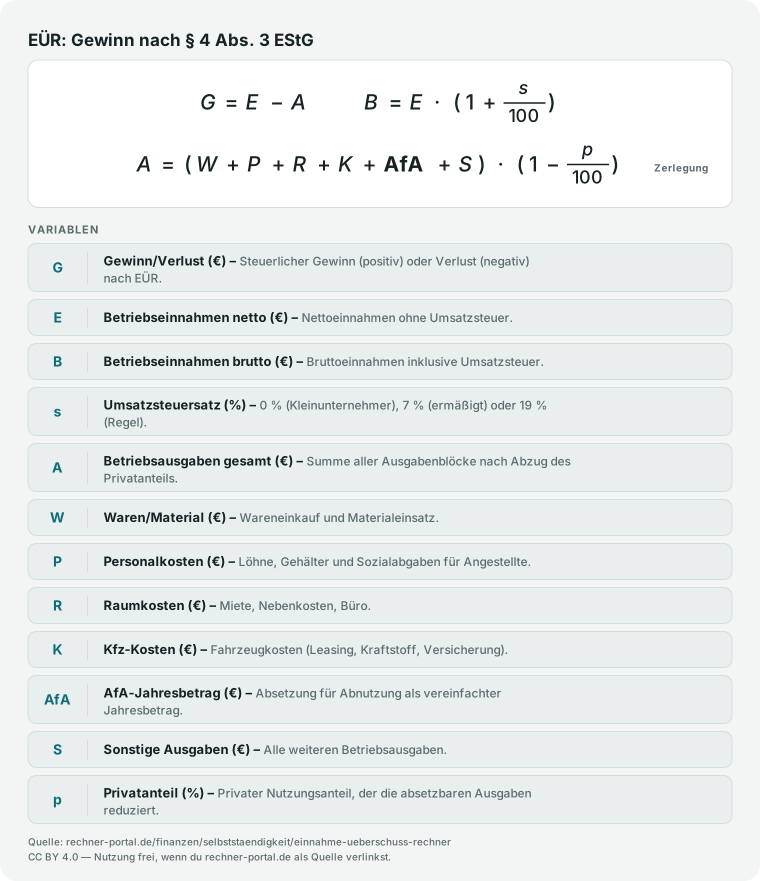
EÜR-Formel: Gewinn gleich Betriebseinnahmen netto minus Betriebsausgaben gesamt; Betriebsausgaben gleich Summe der sechs Blöcke mal (1 minus Privatanteil).
EÜR-Gewinnermittlung nach § 4 Abs. 3 EStG – Grundlage des Einnahme-Überschuss-Rechners.

Nachschlagen

EÜR-Szenarien im Überblick: Gewinn nach Berufsgruppe und Umsatzstufe

Die folgenden Szenarien zeigen, wie unterschiedliche Einnahmen- und Ausgabenstrukturen den Gewinn nach der Einnahmenüberschussrechnung beeinflussen. Alle Werte sind mit dem Rechner berechnet und auf volle Euro gerundet.

Gewinnermittlung nach § 4 Abs. 3 EStG für typische Selbstständigen-Szenarien (Orientierungswerte)
SzenarioEinnahmen nettoUSt-SatzBetriebsausgabenPrivatanteilGewinn / VerlustAusgabenquoteGewSt-Hinweis
Freiberufler IT-Berater60.000 €19 %15.300 €10 %44.700 €25,5 %Über Freibetrag — GewSt prüfen
Freiberufler Übersetzer30.000 €19 %7.700 €0 %22.300 €25,7 %Unter Freibetrag
Gewerbetreibender mit Angestelltem120.000 €19 %91.000 €0 %29.000 €75,8 %Über Freibetrag — GewSt prüfen
Kleinunternehmer (§ 19 UStG)20.000 €0 %5.120 €20 %14.880 €25,6 %Unter Freibetrag
Nebenberuflich Selbstständig12.000 €0 %1.820 €30 %10.180 €15,2 %Unter Freibetrag
Handwerker Solo80.000 €19 %36.670 €5 %43.330 €45,8 %Über Freibetrag — GewSt prüfen

Alle Werte mit dem EÜR-Rechner berechnet (§ 4 Abs. 3 EStG). Die Ausgaben setzen sich aus sechs Blöcken zusammen (Waren/Material, Personal, Raumkosten, Kfz, AfA, Sonstige); der Privatanteil mindert die abzugsfähigen Betriebsausgaben. Gewerbesteuerpflicht entsteht bei Gewerbetreibenden ab 24.500 € Gewinn (§ 11 GewStG); Freiberufler sind generell befreit. Stand: 2024.

EÜR-Grenzwerte und Fristen 2026/2027 im Überblick

Diese Kennzahlen ergänzen die Szenario-Tabelle oben um die festen gesetzlichen Schwellenwerte, die über Kleinunternehmer-Status, Buchführungspflicht, Gewerbesteuer und E-Rechnung entscheiden — unabhängig von der individuellen Berechnung.

Aktuelle gesetzliche Schwellenwerte und Übergangsfristen für die Einnahmenüberschussrechnung
KennzahlWertRechtsgrundlageBedeutung für die EÜR
Kleinunternehmergrenze (Vorjahresumsatz)25.000 €§ 19 Abs. 1 UStGBis zu dieser Grenze keine Umsatzsteuerpflicht — im Rechner als „Kleinunternehmer (§ 19 UStG)“ wählbar
Kleinunternehmergrenze (laufendes Jahr)100.000 €§ 19 Abs. 1 UStGWird diese Grenze im laufenden Jahr überschritten, entfällt die Kleinunternehmerregelung sofort
Buchführungsgrenze Umsatz800.000 €§ 141 Abs. 1 Nr. 1 AODarüber Wechsel zur Bilanzierung — die EÜR ist dann nicht mehr zulässig
Buchführungsgrenze Gewinn80.000 €§ 141 Abs. 1 Nr. 4 AODarüber Wechsel zur Bilanzierung, unabhängig von der Umsatzgrenze
Gewerbesteuer-Freibetrag24.500 €§ 11 Abs. 1 GewStGGewinn darunter: keine Gewerbesteuer für Einzelunternehmer und Personengesellschaften
E-Rechnungspflicht — Empfangseit 1.1.2025§ 27 Abs. 38, § 14 Abs. 2 UStGAlle Unternehmer müssen elektronische Rechnungen (z. B. XRechnung, ZUGFeRD) empfangen und archivieren können
E-Rechnungspflicht — Ausstellung (bis 800.000 € Vorjahresumsatz)Übergangsfrist bis 31.12.2027§ 27 Abs. 38 Nr. 2 UStGDanach ab 1.1.2028 verpflichtend für praktisch alle EÜR-Nutzer im inländischen B2B-Geschäft

Stand: 27.09.2026, geprüft gegen § 19 UStG, § 141 AO, § 11 GewStG und § 27 Abs. 38 UStG (gesetze-im-internet.de). Der Rechtsstand kann sich durch künftige Gesetzgebung ändern.

Ausblick

Was ändert sich 2027 bei der EÜR?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Seit dem 1. Januar 2025 muss jeder inländische Unternehmer eingehende Rechnungen von anderen Unternehmen als elektronische Rechnung in einem strukturierten Format (z. B. XRechnung, ZUGFeRD) empfangen und archivieren können — unabhängig von Umsatz oder Rechtsform (§ 14 Abs. 2, § 27 Abs. 38 UStG).
  • Für das Ausstellen von Rechnungen gilt eine Übergangsfrist: Wer im Vorjahr nicht mehr als 800.000 € Umsatz hatte — das betrifft praktisch alle EÜR-Nutzer, da dieselbe Grenze auch die Buchführungspflicht nach § 141 AO auslöst —, darf Papierrechnungen oder sonstige elektronische Formate mit Zustimmung des Empfängers noch bis zum 31. Dezember 2027 ausstellen (§ 27 Abs. 38 Nr. 2 UStG).
  • Ab dem 1. Januar 2028 wird die E-Rechnung im inländischen Geschäft zwischen Unternehmen für praktisch alle EÜR-Nutzer auch beim Ausstellen verpflichtend; wer die Anlage EÜR macht, sollte die Umstellung auf ein e-rechnungsfähiges Ausgangsrechnungssystem rechtzeitig vor diesem Termin einplanen.
  • Die Kleinunternehmergrenze wurde bereits zum 1. Januar 2025 auf 25.000 € Vorjahresumsatz und 100.000 € laufenden Jahresumsatz angehoben (§ 19 Abs. 1 UStG); wer die Grenze im laufenden Jahr überschreitet, muss ab dem Überschreiten Umsatzsteuer ausweisen und im Rechner einen USt-Satz statt der Kleinunternehmer-Option wählen.

Stand: 27.09.2026 · Quelle: § 19 Abs. 1 UStG, § 27 Abs. 38 UStG, § 14 Abs. 2 UStG, § 141 AO (gesetze-im-internet.de, Stand 27.09.2026)

Expertenmodus

Häufige Fragen zu Einnahme-Überschuss-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wer darf eine Einnahmenüberschussrechnung machen?

Die EÜR dürfen Freiberufler nach § 18 EStG unabhängig von Umsatz und Gewinn immer nutzen, ebenso Gewerbetreibende und Land- und Forstwirte, solange sie zwei Grenzen einhalten: höchstens 800.000 Euro Jahresumsatz und höchstens 80.000 Euro Jahresgewinn (§ 141 AO).

Überschreitet ein Gewerbetreibender eine dieser beiden Grenzen, fordert das Finanzamt ab dem folgenden Wirtschaftsjahr den Wechsel zur doppelten Buchführung mit Bilanz und Gewinn- und Verlustrechnung.

Kapitalgesellschaften wie GmbH oder UG sowie Personenhandelsgesellschaften wie OHG und KG sind als Kaufleute stets bilanzierungspflichtig und können die EÜR nicht wählen.

In der Praxis nutzen vor allem Ärzte, Anwälte, Berater, Kleingewerbetreibende und Einzelunternehmer die EÜR, weil sie ohne Inventur und Anlagenverzeichnis auskommt.

Prüfe deinen Umsatz und Gewinn jährlich gegen die beiden Schwellenwerte, bevor du die EÜR für das kommende Jahr einplanst — wer knapp darunter liegt, sollte frühzeitig mit der Steuerberatung über den möglichen Wechsel sprechen.

Was ist der Unterschied zwischen EÜR und Bilanzierung?

Die EÜR erfasst nur tatsächliche Geldbewegungen nach dem Zufluss-/Abflussprinzip, während die Bilanzierung nach §§ 4 Abs. 1 und 5 EStG periodengerecht mit Forderungen, Verbindlichkeiten und Rückstellungen arbeitet.

Eine im Dezember gestellte, aber erst im Januar bezahlte Rechnung taucht in der EÜR erst im Folgejahr auf, in der Bilanz dagegen sofort als Forderung.

Die EÜR verzichtet zusätzlich auf Inventur, Anlagenspiegel und Abgrenzungsposten, was den Erstellungsaufwand gegenüber der Bilanz deutlich senkt.

Der Nachteil: Die EÜR zeigt kein vollständiges Bild von Vermögen und Schulden, weshalb Banken bei Kreditanfragen oft zusätzliche Aufstellungen verlangen.

Wer die Buchführungsgrenzen von 800.000 Euro Umsatz oder 80.000 Euro Gewinn überschreitet (§ 141 AO), muss zur Bilanz wechseln, unabhängig von der Rechtsform.

Vergleiche vor Beginn eines Wirtschaftsjahrs, ob dein Betrieb noch unter beiden Grenzen liegt, denn der Wechsel zur Bilanzierung erhöht den Beratungsaufwand spürbar.

Bis zu welcher Umsatzgrenze darf ich als Kleinunternehmer ohne Umsatzsteuer die EÜR nutzen?

Als Kleinunternehmer nach § 19 Abs. 1 UStG bleibst du umsatzsteuerfrei, solange dein Umsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Jahr 100.000 Euro nicht übersteigt — beide Grenzen wurden zum 1.

Januar 2025 angehoben. Im Rechner wählst du dafür die Option Kleinunternehmer, wodurch die Umsatzsteuer automatisch auf null gesetzt wird und Bruttobetrag und Nettobetrag identisch bleiben.

Rechenbeispiel: Bei 24.000 Euro Betriebseinnahmen netto und 9.000 Euro Betriebsausgaben ergibt sich ein Gewinn von 15.000 Euro, ganz ohne Umsatzsteuer-Berechnung.

Überschreitest du die 100.000-Euro-Grenze im laufenden Jahr, entfällt die Kleinunternehmerregelung sofort für die folgenden Umsätze, und du musst ab diesem Umsatz Umsatzsteuer ausweisen.

Prüfe deinen kumulierten Jahresumsatz deshalb regelmäßig unterjährig, damit dich der Wechsel zur Regelbesteuerung nicht überrascht und du rechtzeitig auf den passenden USt-Satz im Rechner umstellen kannst.

Kann ich die Einnahmenüberschussrechnung selbst erstellen oder brauche ich einen Steuerberater?

Ja, die EÜR darfst du als Freiberufler oder Kleingewerbetreibender grundsätzlich selbst erstellen, denn anders als bei der Bilanz gibt es keine gesetzliche Pflicht zur Erstellung durch eine Steuerberatung.

Die Grundformel — Betriebseinnahmen minus Betriebsausgaben gleich Gewinn — kannst du mit einer Tabellenkalkulation, spezieller Software oder diesem Rechner selbst nachvollziehen; die amtliche Anlage EÜR musst du danach elektronisch über ELSTER einreichen.

Schwieriger wird es bei Sonderfällen wie Investitionsabzugsbeträgen nach § 7g EStG, gemischt genutzten Wirtschaftsgütern oder der Abgrenzung zwischen mehreren Einkunftsarten — hier hilft fachkundiger Rat, Fehler zu vermeiden, die eine Betriebsprüfung nach sich ziehen können.

Eine grobe Orientierung, was eine Steuerberatung für die EÜR nach der Steuerberatervergütungsverordnung kosten kann, liefert der Stbvv-Rechner.

Hole dir spätestens dann Unterstützung, wenn dein Gewinn sich der Buchführungsgrenze von 80.000 Euro nähert oder du unsicher bist, welche Ausgaben abzugsfähig sind.

Muss ich die Einnahmenüberschussrechnung elektronisch beim Finanzamt einreichen?

Ja, § 60 Abs. 4 EStDV schreibt vor, dass die Einnahmenüberschussrechnung nach amtlich vorgeschriebenem Datensatz elektronisch per Datenfernübertragung übermittelt werden muss, in der Praxis über ELSTER oder eine zertifizierte Steuersoftware.

Eine formlose Gewinnermittlung auf Papier lässt das Finanzamt nur in Härtefällen zu, etwa bei fehlendem Internetzugang; diese Ausnahme muss auf Antrag ausdrücklich genehmigt werden.

Die elektronische Anlage EÜR fragt deutlich mehr Positionen ab als dieser vereinfachte Rechner, etwa Investitionsabzugsbeträge, Sonderabschreibungen und die Aufteilung der AfA nach einzelnen Wirtschaftsgütern.

Reiche die Anlage EÜR zusammen mit deiner Einkommensteuererklärung ein: Ohne steuerliche Vertretung gilt die Frist von sieben Monaten nach Jahresende, also der 31.

Juli des Folgejahres (§ 149 Abs. 2 AO), mit Steuerberatung verlängert sie sich bis Ende Februar des zweiten Folgejahres. Wer die elektronische Übermittlung versäumt, riskiert einen Verspätungszuschlag wie bei jeder anderen Steuererklärung auch.

Was ist die Zehn-Tage-Regel beim Zufluss-/Abflussprinzip der EÜR?

Nach § 11 EStG gelten regelmäßig wiederkehrende Einnahmen und Ausgaben als in dem Kalenderjahr zugeflossen beziehungsweise abgeflossen, zu dem sie wirtschaftlich gehören, wenn sie nur kurze Zeit vor oder nach dem Jahreswechsel gezahlt werden.

Rechtsprechung und Finanzverwaltung legen diese kurze Zeit in ständiger Praxis als einen Zeitraum von bis zu zehn Tagen aus, also vom 22. Dezember bis zum 10. Januar. Typischer Fall: Die Januar-Miete wird bereits am 29.

Dezember überwiesen — sie zählt trotzdem als Ausgabe des neuen Jahres, weil sie wirtschaftlich zum Januar gehört. Ohne diese Regel müsstest du für jede Zahlung rund um den Jahreswechsel einzeln prüfen, welchem Jahr sie zuzurechnen ist.

Betroffen sind vor allem Miete, Versicherungsbeiträge, Zinsen und andere Dauerschuldverhältnisse mit fester Fälligkeit. Prüfe bei Zahlungen zwischen dem 22. Dezember und dem 10.

Januar deshalb immer, ob eine regelmäßig wiederkehrende Zahlung vorliegt, und ordne sie dem wirtschaftlich richtigen Jahr zu, nicht dem Zahlungsdatum.

Ist der Überschuss in der EÜR dasselbe wie der Gewinn?

Ja, in der Einnahmenüberschussrechnung sind Überschuss und Gewinn dasselbe: Der Überschuss der Betriebseinnahmen über die Betriebsausgaben ist zugleich der steuerpflichtige Gewinn nach § 4 Abs. 3 EStG.

Übersteigen die Ausgaben die Einnahmen, spricht man von einem Verlust, nicht von einem negativen Überschuss.

Rechenbeispiel: Bei 30.000 Euro Betriebseinnahmen netto und 30.000 Euro Betriebsausgaben ergibt sich ein Gewinn von genau 0 Euro — die Ausgabenquote liegt dann bei 100 Prozent, ein sogenannter Break-even.

Anders als bei der Bilanz gibt es in der EÜR keinen separaten Begriff für eine Zwischengröße vor Steuern, weil die Rechnung direkt beim steuerlichen Endergebnis ankommt.

Der einzige Unterschied liegt in der Wortwahl: Überschuss betont, dass Geld übrig bleibt, während Gewinn der steuerlich verwendete Fachbegriff ist.

Vergleiche bei jeder Berechnung Einnahmen und Ausgaben direkt, denn schon kleine Differenzen im Cent-Bereich entscheiden zwischen einem knappen Gewinn und einem Verlust.

Was passiert, wenn ich die Buchführungsgrenzen der EÜR überschreite?

Überschreitest du eine der beiden Buchführungsgrenzen — 800.000 Euro Umsatz oder 80.000 Euro Gewinn nach § 141 AO —, teilt dir das Finanzamt die Buchführungspflicht schriftlich mit; sie beginnt erst mit dem Wirtschaftsjahr, das auf diese Mitteilung folgt, nicht rückwirkend für das laufende Jahr.

Bis zur Mitteilung darfst du also weiter die EÜR nutzen, selbst wenn du die Grenze bereits überschritten hast.

Nach der Mitteilung musst du eine Eröffnungsbilanz erstellen und ab dem genannten Wirtschaftsjahr Bücher führen sowie jährliche Abschlüsse aufstellen, was in der Regel eine umfassendere Steuerberatung erfordert.

Freiberufler sind von dieser Umstellung ausgenommen, da für sie keine Buchführungspflicht nach § 141 AO besteht — nur Gewerbetreibende sowie Land- und Forstwirte sind betroffen.

Beobachte deinen Umsatz und Gewinn deshalb schon unterjährig mit diesem Rechner, damit dich die Mitteilung des Finanzamts nicht kalkulatorisch überrascht und du genug Zeit für die Umstellung der Buchhaltung hast.

Was gehört alles in die Betriebsausgaben der EÜR?

Betriebsausgaben sind alle Aufwendungen, die durch den Betrieb veranlasst sind — der Rechner bündelt sie in sechs Blöcken: Waren und Material, Personal, Raumkosten, Kfz-Kosten, AfA-Jahresbetrag und sonstige Ausgaben wie Telefon, Software, Versicherungen, Fortbildung und Büromaterial.

Auch die Absetzung für Abnutzung für Wirtschaftsgüter über 800 Euro netto (Grenze für geringwertige Wirtschaftsgüter) gehört dazu, wird im Rechner aber als vereinfachter Jahresbetrag statt einzeln nach Wirtschaftsgütern erfasst.

Nicht abziehbar sind dagegen Aufwendungen der privaten Lebensführung sowie bestimmte Posten wie Geldbußen (§ 4 Abs. 5 EStG) oder ein Teil der Bewirtungskosten, die der vereinfachte Rechner nicht separat abbildet.

Nutzt du einen Gegenstand teils privat, etwa das Auto oder das Arbeitszimmer, ziehst du den privaten Anteil über das Feld Privater Nutzungsanteil ab, statt ihn in einem der sechs Blöcke zu belassen.

Erfasse jede betrieblich veranlasste Ausgabe vollständig, denn jeder vergessene Euro erhöht unnötig den steuerpflichtigen Gewinn und damit die Steuerlast.

Wie wirkt sich der private Nutzungsanteil auf den EÜR-Gewinn aus?

Der private Nutzungsanteil senkt die absetzbaren Betriebsausgaben um genau den Prozentsatz, der auf die private Nutzung entfällt, und erhöht dadurch automatisch den steuerpflichtigen Gewinn.

Rechenbeispiel: Bei 20.000 Euro Gesamtausgaben und 20 Prozent Privatanteil beträgt der Abzug 4.000 Euro; die ansetzbaren Betriebsausgaben sinken auf 16.000 Euro, und der Gewinn steigt entsprechend um 4.000 Euro.

Der Rechner wendet den eingegebenen Prozentsatz vereinfacht auf alle sechs Ausgabenblöcke gemeinsam an, während das Finanzamt in der Praxis unterschiedliche Privatanteile je Kostenart verlangt — beim Firmenwagen meist über Fahrtenbuch oder die Ein-Prozent-Regelung, bei Telefon und Internet häufig pauschal 20 bis 40 Prozent.

Ohne Nachweis erkennt das Finanzamt einen pauschalen Privatanteil grundsätzlich nur an, wenn er plausibel begründet ist.

Ermittle die Privatanteile je Kostenart möglichst einzeln und nutze den Rechner nur für eine erste Gesamteinschätzung, bevor du die genauen Werte in die amtliche Anlage EÜR überträgst.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Erfasse alle Betriebsausgaben vollständig, denn jeder fehlende Euro senkt den Gewinn nicht und erhöht damit die Steuerlast. Was gehört in die EÜR?

Alle Ausgaben, die betrieblich veranlasst sind: Wareneinkauf, Miete, Fahrtkosten, Telefon, Software, Versicherungen, Fortbildung, Büromaterial und die AfA für abnutzbare Wirtschaftsgüter. Wie funktioniert die EÜR für Kleinunternehmer?

Kleinunternehmer nach § 19 UStG weisen keine Umsatzsteuer aus und haben keinen Vorsteuerabzug. Im Rechner wählst du den Umsatzsteuersatz Kleinunternehmer, dann gilt brutto gleich netto. Was ist der Privatanteil?

Wenn du betriebliche Gegenstände auch privat nutzt, etwa ein Fahrzeug oder das Arbeitszimmer, darfst du nur den betrieblichen Anteil der Kosten absetzen.

Typische Privatanteile liegen bei 20 bis 40 Prozent für Kfz und 10 bis 20 Prozent für Telefon und Internet. Das Finanzamt akzeptiert entweder ein Fahrtenbuch oder einen pauschalen Privatanteil.

Der Rechner wendet den Prozentsatz auf alle Ausgabenblöcke gemeinsam an; in der Praxis gelten die Privatanteile je Kostenart einzeln. Für eine genauere Aufstellung nutze die Anlage EÜR des Finanzamts. Wann muss ich Gewerbesteuer zahlen?

Der Gewerbesteuer-Freibetrag beträgt 24.500 Euro nach § 11 GewStG. Freiberufler zahlen grundsätzlich keine Gewerbesteuer, unabhängig von der Gewinnhöhe.

Gewerbetreibende müssen ab dem Freibetrag Gewerbesteuer entrichten, die aber über § 35 EStG teilweise auf die Einkommensteuer angerechnet wird.

Prüfe deinen Gewinn regelmäßig gegen diese Schwelle und bilde bei überschreitendem Gewinn Rücklagen für die Gewerbesteuer. Gewinn-Verlust-Schwelle: Bei 60.000 € Einnahmen und 20.000 € Ausgaben ergibt sich ein Gewinn von 40.000 € über dem GewSt-Freibetrag

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Eine freiberufliche Übersetzerin will prüfen, ob ihr Geschäftsjahr profitabel war.

Eingaben im Rechner: Betriebseinnahmen 45.000 Euro netto, Umsatzsteuersatz Kleinunternehmer (§ 19 UStG), Waren/Material 3.000 Euro, Personal 0 Euro, Raumkosten 4.800 Euro, Kfz 2.400 Euro, AfA 1.500 Euro, Sonstige 3.000 Euro, Privatanteil 20 Prozent (häusliches Arbeitszimmer und Kfz).

Ergebnis: Betriebseinnahmen brutto 45.000 Euro (brutto gleich netto bei Kleinunternehmer), vereinnahmte Umsatzsteuer 0 Euro, Gesamtausgaben vor Privatanteil 14.700 Euro, Privatanteil-Abzug 2.940 Euro, Betriebsausgaben gesamt 11.760 Euro, Gewinn 33.240 Euro, Ausgabenquote 26,1 Prozent.

Der Gewinn liegt über dem Gewerbesteuer-Freibetrag von 24.500 Euro, aber als Freiberuflerin fällt keine Gewerbesteuer an. Die niedrige Ausgabenquote von 26,1 Prozent ist typisch für Dienstleister ohne Wareneinsatz.

Als nächsten Schritt kann sie ein zweites Szenario rechnen: Was passiert, wenn die Einnahmen um 20 Prozent sinken? Bei 36.000 Euro Einnahmen und gleichen Ausgaben fiele der Gewinn auf 24.240 Euro, der Puffer wäre deutlich geringer.

So erkennt sie, wie stark ihr Gewinn von der Auslastung abhängt, und kann rechtzeitig gegensteuern.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, die Umsatzsteuer mit dem Gewinn zu vermischen. Die vereinnahmte Umsatzsteuer gehört dem Finanzamt, nicht dir; sie ist ein durchlaufender Posten und hat mit dem Gewinn nichts zu tun.

Zweitens wird der Privatanteil vergessen: Wer ein gemischt genutztes Fahrzeug zu 100 Prozent als Betriebsausgabe ansetzt, macht die Steuererklärung angreifbar.

Drittens verwechseln viele AfA und Sofortabschreibung: Wirtschaftsgüter über 800 Euro netto (GWG-Grenze 2024) müssen über die Nutzungsdauer abgeschrieben werden. Der Rechner nimmt den AfA-Jahresbetrag entgegen, nicht den Anschaffungspreis.

Viertens wird das Zufluss-/Abflussprinzip missverstanden: Einnahmen und Ausgaben zählen im Jahr des Geldflusses, nicht bei Rechnungsstellung.

Wer eine Rechnung im Dezember stellt, aber erst im Januar bezahlt bekommt, muss die Einnahme im Folgejahr erfassen. Fünftens setzen Gründer die Betriebsausgaben zu niedrig an und wundern sich über die hohe Steuerlast.

Jede nicht berücksichtigte Ausgabe erhöht den steuerpflichtigen Gewinn. Sechstens wird die Gewerbesteuerpflicht übersehen: Gewerbetreibende mit einem Gewinn über 24.500 Euro müssen Gewerbesteuer zahlen.

Freiberufler sind davon befreit, aber die Abgrenzung zwischen Freiberuf und Gewerbe ist nicht immer eindeutig.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Einnahme-Überschuss-Rechner übersetzt Betriebseinnahmen und sechs Ausgabenblöcke in den steuerlichen Gewinn nach § 4 Abs. 3 EStG und zeigt Ausgabenquote, USt-Betrag und Gewerbesteuer-Hinweis auf einen Blick.

Die Umsatzsteuer wird als durchlaufender Posten getrennt ausgewiesen, der Privatanteil reduziert die ansetzbaren Betriebsausgaben.

Das Ergebnis eignet sich als Ersteinschätzung für Freiberufler, Kleingewerbetreibende und Selbstständige, die ihren Gewinn schnell überschlagen wollen.

Für den nächsten Schritt empfiehlt sich, das Ergebnis mit der amtlichen Anlage EÜR bei ELSTER abzugleichen, die deutlich mehr Positionen enthält. Ob auf deinen Gewinn Gewerbesteuer anfällt und wie hoch sie ausfällt, zeigt der Gewerbesteuer-Rechner.

Deinen tragfähigen Stundensatz als Selbstständige oder Selbstständiger ermittelst du mit dem Stundensatz-Rechner. Den Rohgewinn ohne Fixkostenbetrachtung berechnet der Rohgewinn-Rechner.

Die Ergebnisse dieses Rechners ersetzen keine Steuerberatung; für die Steuererklärung ist die amtliche Anlage EÜR maßgeblich.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Gewinn 53.400 €, Betriebseinnahmen brutto 142.800 €, USt 22.800 €, Betriebsausgaben 66.600 €, Privatanteil-Abzug 7.400 €, Ausgabenquote 55,5 %

IT-Beratung mit Angestelltem — hohe Ausgaben, 10 % Privatanteil

Betriebseinnahmen (netto)
120.000 €
Umsatzsteuersatz
19 %
Waren / Material
15.000 €
Personalkosten
28.000 €

Weitere 5 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Gewinn 2.800 €, Betriebseinnahmen brutto 35.700 €, USt 5.700 €, Betriebsausgaben 27.200 €, Privatanteil-Abzug 0 €, Ausgabenquote 90,7 %

Nebenberuflich selbstständig — niedriger Gewinn unter GewSt-Freibetrag

Betriebseinnahmen (netto)
30.000 €
Umsatzsteuersatz
19 %
Waren / Material
8.000 €
Personalkosten
0 €

Weitere 5 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Gewinn 55.335 €, Betriebseinnahmen brutto 90.950 €, USt 5.950 €, Betriebsausgaben 29.665 €, Privatanteil-Abzug 5.235 €, Ausgabenquote 34,9 %

Kreativbranche mit 7 % USt — Autorin mit 15 % Privatanteil

Betriebseinnahmen (netto)
85.000 €
Umsatzsteuersatz
7 %
Waren / Material
12.000 €
Personalkosten
0 €

Weitere 5 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

StBVV-RechnerSteuerberaterkosten nach StBVV berechnen: Gebühren für ESt-Erklärung, Jahresabschluss, Buchführung und Lohn nach Tabellen A–C mit Zehntel-Satz, Auslagen und USt.Zahlungsziel-RechnerZahlungsziel 2026 berechnen: Fälligkeitsdatum, Skontofrist und Verzugsbeginn nach Par. 193 und Par. 286 III BGB unter Berücksichtigung von Feiertagen ermitteln.TKP-RechnerTKP (CPM) berechnen: Tausend-Kontakt-Preis, Werbekosten oder benötigte Impressionen ermitteln – mit CPC-, CTR-Ableitung und Vergleichstabelle.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.Break-Even-Point RechnerBreak-Even-Point berechnen: Fixkosten, Verkaufspreis und variable Kosten eingeben — Gewinnschwelle in Stück und Euro, Deckungsbeitrag und Deckungsbeitragsquote ablesen.Conversion Rate RechnerConversion Rate, benötigte Besucher und A/B-Test-Uplift berechnen – mit Umsatz je Besucher und Gesamtumsatz für Online-Marketing.Firmenwert RechnerFirmenwert mit Ertragswert, vereinfachtem BewG-Verfahren (Faktor 13,75), EBIT-Multiplikator und Substanzwert berechnen – Bewertungsspanne und Vergleich aller Verfahren.Gründungszuschuss-RechnerGründungszuschuss berechnen: aus Arbeitslosengeld oder Bruttolohn die Höhe von Phase 1 (sechs Monate Arbeitslosengeld plus 300 Euro) und Phase 2 (neun Monate zu 300 Euro), die Gesamtsumme, die Phasen-Enddaten und den verbleibenden Anspruch auf Arbeitslosengeld nach den §§ 93, 94 und 148 SGB III ermitteln.Umsatzsteuer-Voranmeldung-RechnerUmsatzsteuer-Voranmeldung berechnen: Zahllast aus Umsätzen zu 19, 7 und 0 Prozent, Leistungen nach § 13b UStG und Vorsteuer, dazu Voranmeldungszeitraum, Abgabefrist, Dauerfristverlängerung und Sondervorauszahlung.IHK-Beitrag-RechnerIHK-Beitrag berechnen: Grundbeitrag plus Umlage aus dem Gewerbeertrag nach § 3 IHKG, mit Freibetrag von 15.340 Euro, Beitragsfreistellung bis 5.200 Euro Gewerbeertrag und Gründerbefreiung.GmbH-Gründungskosten-RechnerGmbH- und UG-Gründungskosten berechnen: Notarkosten nach GNotKG, Registergebühr nach HRegGebV, Musterprotokoll oder individueller Vertrag, Bar- oder Sachgründung und Mindesteinzahlung.KSK-BeitragsrechnerKünstlersozialkasse-Beitrag berechnen: Monatsbeitrag für Renten-, Kranken- und Pflegeversicherung aus dem Jahreseinkommen sowie die Künstlersozialabgabe für Auftraggeber mit Bagatellgrenze.Grenzkosten-RechnerGrenzkosten berechnen: aus zwei Kostenpunkten als Differenzenquotient oder aus der Kostenfunktion K(x) mit Ableitung, Stückkosten, Betriebsminimum, Betriebsoptimum, Preisuntergrenzen und Gewinnmaximum samt Rechenweg und Wertetabelle.Handelskalkulation-RechnerHandelskalkulation berechnen: vom Listeneinkaufspreis über Rabatt, Skonto, Bezugskosten, Handlungskosten und Gewinn zum Verkaufspreis, rückwärts zum höchsten Einkaufspreis oder per Differenzkalkulation zum Gewinn, mit Kalkulationszuschlag, Kalkulationsfaktor und Handelsspanne.ProvisionsrechnerProvision berechnen aus Umsatz und Satz, den Provisionssatz aus dem Betrag, das Umsatzziel für eine Wunschprovision, Staffelprovisionen stufenweise oder nach Gesamtumsatz sowie Fixum plus Provision, netto und brutto mit Umsatzsteuer.

Weiternutzung

Grafiken weiterverwenden

Diese Grafik darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • EÜR-Formel: Gewinn gleich Betriebseinnahmen netto minus Betriebsausgaben gesamt; Betriebsausgaben gleich Summe der sechs Blöcke mal (1 minus Privatanteil).

    EÜR: Gewinn nach § 4 Abs. 3 EStG

    760 × 881 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/einnahme-ueberschuss-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/einnahme-ueberschuss-rechner-formel.svg"
           alt="EÜR-Formel: Gewinn gleich Betriebseinnahmen netto minus Betriebsausgaben gesamt; Betriebsausgaben gleich Summe der sechs Blöcke mal (1 minus Privatanteil)."
           width="760" height="881">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/einnahme-ueberschuss-rechner">EÜR: Gewinn nach § 4 Abs. 3 EStG auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/einnahme-ueberschuss-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Gewinnermittlung nach § 4 Abs. 3 EStG (Zufluss-/Abflussprinzip) mit sechs Ausgabenblöcken, optionalem Privatanteil und USt-Trennung. Stand 2024.

Stand: 2026-09-27

Externe Fachquellen
1 weitere Quelle anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Einnahme-Überschuss-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/einnahme-ueberschuss-rechner

Harvard-Format

Rechner-Portal, 2026. Einnahme-Überschuss-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/einnahme-ueberschuss-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.