Zum Hauptinhalt springen

GdB Rechner kostenlos: Grad der Behinderung und Pauschbetrag berechnen

FinanzenStand Noch keine Bewertung
%
Anzeige

Kurzantwort

Der GdB-Rechner schätzt den Gesamt-GdB als Orientierungswert aus bis zu fünf Einzel-GdB-Werten nach VersMedV Teil A Nr. 3. Die Berechnung ist eine Näherung, keine medizinische oder amtliche Feststellung. Den verbindlichen Gesamt-GdB bestimmt ausschließlich das Versorgungsamt. Der Rechner zeigt zusätzlich den Behinderten-Pauschbetrag nach Paragraf 33b EStG und die Fahrtkostenpauschale.

Gesamt-GdB aus Einzel-GdB-Werten schätzen, Behinderten-Pauschbetrag und...

Autor: Rechner-Portal RedaktionGeprüft: Rechner-Portal Redaktion (September 2026)

Überblick

Was ist der GdB und wie wird er berechnet?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie hoch dein Gesamt-GdB (Grad der Behinderung) voraussichtlich ausfällt und welchen Behinderten-Pauschbetrag du steuerlich geltend machen kannst, schätzt der GdB Rechner für dich ab. Die Kernfrage: Was ergibt sich aus meinen Einzel-GdB-Werten an Gesamt-GdB, Pauschbetrag und Steuerersparnis?

Der Grad der Behinderung wird nach der Versorgungsmedizin-Verordnung (VersMedV) festgestellt und bestimmt den Umfang der Nachteilsausgleiche.

Der Rechner nimmt bis zu fünf Einzel-GdB-Werte entgegen, bildet nach einer vereinfachten Zuschlagsregel den Gesamt-GdB und schlägt daraus den Behinderten-Pauschbetrag nach Paragraf 33b EStG nach.

Zusätzlich prüft er, ob eine behinderungsbedingte Fahrtkostenpauschale nach Paragraf 33 Absatz 2a EStG zusteht, und errechnet die jährliche Steuerersparnis anhand deines Grenzsteuersatzes.

Neben den Steuerwerten zeigt er die sozialrechtlichen Folgen: Schwerbehinderung ab GdB 50 (mit Zusatzurlaub und Kündigungsschutz) und die Möglichkeit einer Gleichstellung bei GdB 30 oder 40.

Wichtig: Dieser Rechner liefert ausschließlich eine Schätzung. Die verbindliche Feststellung des Gesamt-GdB trifft allein das Versorgungsamt nach einer individuellen medizinischen Begutachtung.

Die vereinfachte Zuschlagsregel im Rechner bildet das übliche Verwaltungsverfahren näherungsweise ab, kann aber den Einzelfall nicht vorwegnehmen.

Zwei Personen mit identischen Einzel-GdB können vom Versorgungsamt unterschiedlich bewertet werden, weil die Wechselwirkungen der Beeinträchtigungen verschieden ausfallen.

Der Rechner stellt keine Diagnose und ersetzt keine ärztliche oder sozialrechtliche Beratung.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst bis zu sieben Angaben. Bei Einzel-GdB 1 trägs du den höchsten Einzel-GdB ein, also den Wert der stärksten Funktionseinschränkung.

In den Feldern Einzel-GdB 2 bis 5 trägs du weitere Einzel-GdB absteigend ein; nicht benötigte Felder bleiben auf 0. Die Einzel-GdB-Werte stammen aus deinem Feststellungsbescheid oder aus ärztlichen Gutachten.

Bei den Merkzeichen wählst du, ob dir das Versorgungsamt Merkzeichen G, aG, H, Bl oder TBl zuerkannt hat.

Diese Merkzeichen beeinflussen den Pauschbetrag und die Fahrtkostenpauschale: Merkzeichen H, Bl oder TBl erhöhen den Pauschbetrag auf 7.400 Euro, Merkzeichen G, aG, H oder Bl können die Fahrtkostenpauschale von 900 auf 4.500 Euro erhöhen.

Der Grenzsteuersatz bestimmt, wie viel die Pauschbeträge tatsächlich an Steuern sparen. Wenn du deinen Grenzsteuersatz nicht kennst, hilft dir der Brutto-Netto-Rechner bei der Einordnung.

Häufige Eingabefehler: den Gesamt-GdB statt der Einzel-GdB einzutragen, die Einzel-GdB nicht absteigend zu sortieren oder Merkzeichen zu setzen, die noch nicht vom Versorgungsamt festgestellt wurden.

Der Rechner nimmt die Merkzeichen als gegeben an und prüft nicht, ob die Voraussetzungen dafür tatsächlich vorliegen.

Praxisfälle

Typische Fälle beim GdB Rechner

Jeder Fall nennt die Suchfrage, die passende Eingabe im Rechner und das nachgerechnete Ergebnis – vom Einstieg bei GdB 20 bis zur Kombination mehrerer Einzel-GdB und Merkzeichen.

  1. Drei Einzel-GdB kombinieren: 40, 30 und 20

    „Wie berechnet man den GdB bei mehreren Krankheiten?“

    Eingabe
    Einzel-GdB 1: 40, Einzel-GdB 2: 30, Einzel-GdB 3: 20, Grenzsteuersatz 25 %
    Ergebnis
    Gesamt-GdB 60 (Ausgangswert 40 plus maximaler Zuschlag 20), Pauschbetrag 1.440 €, Steuerersparnis 360 €.
  2. Erste Stufe ab GdB 20: Pauschbetrag ohne Schwerbehinderung

    „Ab welchem GdB bekommt man einen Pauschbetrag?“

    Eingabe
    Einzel-GdB 1: 20, keine weiteren Werte, Grenzsteuersatz 30 %
    Ergebnis
    Gesamt-GdB 20, Pauschbetrag 384 € jährlich, Steuerersparnis 115,20 €. Keine Schwerbehinderung, keine Gleichstellung.
  3. GdB 30: Gleichstellung statt Schwerbehinderung

    „Was bringt ein GdB von 30 bei der Arbeit?“

    Eingabe
    Einzel-GdB 1: 30, Grenzsteuersatz 30 %
    Ergebnis
    Gesamt-GdB 30, Pauschbetrag 620 €, Steuerersparnis 186 €, Gleichstellung über die Agentur für Arbeit möglich.
  4. GdB 70 mit Merkzeichen G: Fahrtkostenpauschale greift

    „Ab wann bekommt man die Fahrtkostenpauschale von 900 Euro?“

    Eingabe
    Einzel-GdB 1: 70, Merkzeichen G: ja, Grenzsteuersatz 35 %
    Ergebnis
    Gesamt-GdB 70, Pauschbetrag 1.780 €, Fahrtkostenpauschale 900 €, Steuerersparnis 938 € (ohne Merkzeichen G erst ab GdB 80).
  5. Merkzeichen H: erhöhter Pauschbetrag von 7.400 Euro

    „Wie viel Pauschbetrag bekommt man mit Merkzeichen H?“

    Eingabe
    Einzel-GdB 1: 100, Merkzeichen H: ja, Grenzsteuersatz 30 %
    Ergebnis
    Gesamt-GdB 100, Pauschbetrag 7.400 €, Fahrtkostenpauschale 4.500 €, Steuerersparnis 3.570 €.
  6. Verschlechterung nachtragen: Verschlimmerungsantrag stellen

    „Was ist ein Verschlimmerungsantrag beim Versorgungsamt?“

    Eingabe
    Kein Rechner-Feld – der Antrag wird beim Versorgungsamt mit aktuellen ärztlichen Befunden gestellt, wenn sich ein bestehender Einzel-GdB erhöht hat.
    Ergebnis
    Neue Einzel-GdB-Werte lassen sich anschließend im Rechner eintragen, um den voraussichtlichen neuen Gesamt-GdB zu schätzen.
  7. Schwerbehindertenausweis beantragen: der Weg zum Bescheid

    „Wie beantrage ich einen Schwerbehindertenausweis?“

    Eingabe
    Kein Rechner-Feld – Antrag beim zuständigen Versorgungsamt mit ärztlichen Unterlagen; der Rechner hilft vorab bei der Einschätzung des voraussichtlichen Gesamt-GdB.
    Ergebnis
    Nach Bescheid: Einzel-GdB-Werte und Merkzeichen aus dem Bescheid im Rechner eintragen, um Pauschbetrag und Fahrtkostenpauschale zu prüfen.

Berechnung

Gesamt-GdB berechnen: So bildet sich der Wert aus mehreren Einzel-GdB

Verstehe den Formelweg.

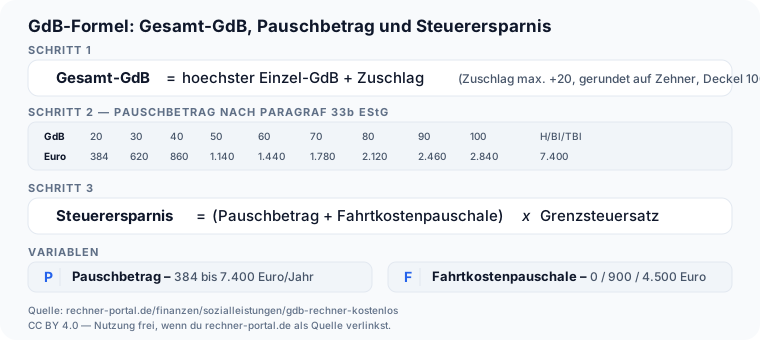
Die Berechnung läuft in drei Schritten. Schritt 1 – Gesamt-GdB: Der höchste Einzel-GdB bildet den Ausgangswert.

Für jeden weiteren Einzel-GdB ab 20 wird ein Zuschlag addiert, der höchstens 20 beträgt. Die Summe wird auf den nächsten durch 10 teilbaren Wert gerundet und auf 100 gedeckelt.

Diese Regel näht sich dem Verfahren des Versorgungsamts an, bei dem zusätzliche Einzel-GdB nur dann erhöhen, wenn sie die Teilhabe über den Ausgangswert hinaus einschränken.

Schritt 2 – Pauschbetrag und Fahrtkostenpauschale: Aus dem Gesamt-GdB wird der Pauschbetrag nach der Tabelle in Paragraf 33b EStG nachgeschlagen. Bei Merkzeichen H, Bl oder TBl gilt pauschal 7.400 Euro.

Die Fahrtkostenpauschale beträgt 900 Euro bei GdB ab 80 oder GdB ab 70 mit Merkzeichen G, und 4.500 Euro bei Merkzeichen aG, Bl, TBl oder H. Schritt 3 – Steuerersparnis: (Pauschbetrag + Fahrtkostenpauschale) mal Grenzsteuersatz.

Ein Beispiel: Bei Gesamt-GdB 60 ohne Merkzeichen ergibt sich ein Pauschbetrag von 1.440 Euro, keine Fahrtkostenpauschale, und bei 30 Prozent Grenzsteuersatz eine Steuerersparnis von 432 Euro. Formel: GdB-Bildung und Pauschbetrag nach VersMedV und Paragraf 33b EStG Die Zuschlagsregel des Rechners ist eine Näherung: Das Versorgungsamt beurteilt im Einzelfall, ob und in welchem Umfang ein zusätzlicher Einzel-GdB die Gesamtbeeinträchtigung erhöhen.

Zwei Einschränkungen, die denselben Körperbereich betreffen, führen oft zu einem geringeren Zuschlag als zwei Einschränkungen an verschiedenen Organsystemen. Die verbindliche Bildung des Gesamt-GdB kann deshalb vom Rechnerergebnis abweichen.

Nachschlagen

Grad der Behinderung (GdB) nach Diagnosegruppe

Schnell nachschlagen – ohne selbst zu rechnen.

Typische GdB-Bewertungsrahmen nach Versorgungsmedizin-Verordnung (VersMedV) – Orientierungswerte
DiagnosegruppeTypischer GdB-RahmenHäufige Einzelbewertungen
Wirbelsäule (Bandscheibenvorfall, Skoliose)0–100geringe Auswirkungen 10, mittelgradig/schwer (1 Abschnitt) 20–30, 2 Abschnitte 30–40, besonders schwer (z. B. Versteifung, Skoliose ab ca. 70° Cobb) 50–70, Geh-/Stehunfähigkeit 80–100
Depression / Angststörung0–100leichtere Störungen 0–20, stärker behindernd 30–40, schwer mit mittelgradigen Anpassungsschwierigkeiten 50–70, mit schweren Anpassungsschwierigkeiten 80–100
Herz-Kreislauf (KHK, Herzinsuffizienz)0–100keine wesentliche Beeinträchtigung 0–10, mittelschwere Belastung 20–40, leichte Alltagsbelastung bereits beeinträchtigt 50–80, Ruheinsuffizienz 90–100
Schwerhörigkeit0–100einseitig 10–20, beidseitig 20–60, an Taubheit grenzend beidseitig 80, angeborene/frueh erworbene Taubheit mit Sprachstörung 100
Kniegelenk (Arthrose, Endoprothese)0–80Totalendoprothese einseitig mind. 20, beidseitig mind. 30, Versteifung eines Kniegelenks 30–60, Versteifung beider Kniegelenke 80
Bluthochdruck0–100leichte Form 0–10, mittelschwere Form 20–40, schwere Form 50–100, maligne Form 100
Diabetes mellitus0–50ohne Hypoglykämiegefahr 0, mit Hypoglykämiegefahr 20, mit täglicher Blutzuckerselbstkontrolle 30–40, intensivierte Insulintherapie (mind. 4 Injektionen/Tag) 50; außergewöhnlich schwer regulierbare Stoffwechsellagen können höhere Werte bedingen
Rheuma (rheumatoide Arthritis, z. B. Bechterew)10–100ohne wesentliche Funktionseinschränkung 10, geringe Auswirkungen 20–40, mittelgradige Auswirkungen 50–70, schwere Auswirkungen 80–100

Die Werte sind Orientierungsrahmen nach der Versorgungsmedizin-Verordnung (VersMedV), Anlage zu § 2, Teil B (GdS-Tabelle), abgeglichen mit dem Gesetzestext auf gesetze-im-internet.de/versmedv/anlage.html (Abruf 27.09.2026): Nr. 18.9 (Wirbelsäule), Nr. 3.7 (Depression/Angststörung), Nr. 9.1 und 9.3 (Herz-Kreislauf, Bluthochdruck), Nr. 5.1/5.2 (Schwerhörigkeit), Nr. 18.12/18.14 (Kniegelenk), Nr. 15.1 (Diabetes mellitus), Nr. 18.2.1 (Rheuma). Der tatsächliche GdB wird individuell durch das Versorgungsamt festgestellt und kann abweichen. Bei mehreren Behinderungen wird der Gesamt-GdB nicht addiert, sondern nach den Auswirkungen im täglichen Leben gewürdigt.

Merkzeichen im Schwerbehindertenausweis und ihre Nachteilsausgleiche

Der Gesamt-GdB allein löst noch keine Merkzeichen aus. Jedes Merkzeichen wird zusätzlich vom Versorgungsamt festgestellt und bringt einen eigenen Nachteilsausgleich - unabhängig davon, ob es im Rechner oben als Eingabe abgefragt wird (G, aG, H, Bl, TBl) oder nicht (Gl, RF, B).

Merkzeichen im Schwerbehindertenausweis: Bedeutung, Voraussetzung und wichtigster Nachteilsausgleich
MerkzeichenBedeutungVoraussetzungWichtigster Nachteilsausgleich
GErhebliche GehbehinderungBewegungsfähigkeit im Straßenverkehr erheblich eingeschränktVergünstigte Freifahrt im Nahverkehr gegen Wertmarke (halber Jahrespreis), ab GdB 70 zusätzlich Fahrtkostenpauschale 900 €
aGAußergewöhnliche GehbehinderungDauerhaft auf fremde Hilfe oder Rollstuhl angewiesenSchwerbehindertenparkplatz, Parkerleichterungen, Fahrtkostenpauschale 4.500 €
HHilflosigkeitDauerhaft fremde Hilfe für häufig wiederkehrende Alltagsverrichtungen nötigPauschbetrag 7.400 €, Fahrtkostenpauschale 4.500 €
BlBlindheitVollständiger Verlust des Augenlichts oder gleichgestellte SehbehinderungPauschbetrag 7.400 €, Fahrtkostenpauschale 4.500 €
TBlTaubblindheitSehvermögen mit GdB 100 UND gleichzeitig Hörvermögen mit GdB mindestens 70Pauschbetrag 7.400 €, Fahrtkostenpauschale 4.500 €
GlGehörlosigkeitTaubheit beidseits oder angeboren/frueh erworbene, an Taubheit grenzende Schwerhörigkeit mit schwerer SprachstörungErmäßigung des Rundfunkbeitrags (meist zusammen mit RF)
RFRundfunkbeitrags-ErmäßigungGesundheitliche Voraussetzungen für die Beitragsermäßigung erfüllt (u. a. bei Bl, Gl, H oder GdB ab 80 mit ständiger Teilhabe-Einschränkung)Rundfunkbeitrag ermäßigt auf ein Drittel
BNotwendigkeit einer ständigen BegleitungAuf ständige Begleitung bei Nutzung öffentlicher Verkehrsmittel angewiesen (i. d. R. zusammen mit G, aG, H, Bl oder Gl)Kostenlose Mitnahme einer Begleitperson im Nahverkehr und in vielen Fernverkehrszügen

Rechtsgrundlage: §§ 152, 229 SGB IX (Feststellung und Voraussetzungen der Merkzeichen), § 33b Abs. 3 und § 33 Abs. 2a EStG (Pauschbetrag und Fahrtkostenpauschale bei H, Bl, TBl). Jedes Merkzeichen muss einzeln beim Versorgungsamt beantragt werden; es wird nicht automatisch aus dem Gesamt-GdB abgeleitet. Geprüft gegen gesetze-im-internet.de, Stand 26.09.2026.

Ausblick

Was ändert sich 2026/2027 beim GdB und beim Pauschbetrag?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Seit dem 3. Oktober 2025 gilt die 6. Verordnung zur Änderung der Versorgungsmedizin-Verordnung: Bei der GdB-Feststellung zählt seither stärker, wie sehr eine Erkrankung die tatsächliche Teilhabe am Leben einschränkt, statt nur die Diagnose zu summieren. Auch anhaltende, ärztlich dokumentierte Schmerzen können seither als eigenständige Funktionsbeeinträchtigung stärker berücksichtigt werden. Die Zuschlagsregel zur Bildung des Gesamt-GdB aus mehreren Einzel-GdB (VersMedV Teil A Nr. 3) selbst wurde dadurch nicht verändert.
  • Die Behinderten-Pauschbeträge nach Paragraf 33b EStG (384 Euro bis 2.840 Euro je GdB-Stufe, 7.400 Euro bei Merkzeichen H, Bl oder TBl) bleiben nach Stand September 2026 für 2026 und 2027 unverändert. Ein neuer Gesetzentwurf für eine erneute Erhöhung der seit 2021 verdoppelten Beträge liegt derzeit nicht vor.

Stand: 26.09.2026 · Quelle: Bundesministerium für Arbeit und Soziales (BMAS), Ankündigung zur 6. Verordnung zur Änderung der VersMedV (in Kraft seit 03.10.2025); eigene Prüfung von § 33b EStG auf angekündigte Änderungen für 2026/2027 (Stand 26.09.2026)

Expertenmodus

Häufige Fragen zu GdB Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie wird der Gesamt-GdB aus mehreren Einzel-GdB gebildet?

Der Gesamt-GdB ergibt sich nicht aus der Summe der Einzel-GdB, sondern aus einer Gesamtschau: Der höchste Einzel-GdB bildet den Ausgangswert, und jeder weitere Einzel-GdB ab 20 kann ihn um einen Zuschlag von insgesamt höchstens 20 Punkten erhöhen, wenn er die Teilhabe zusätzlich einschränkt.

Bei Einzel-GdB-Werten von 40, 30 und 20 ergibt die Zuschlagsregel des Rechners beispielsweise einen Gesamt-GdB von 60: Ausgangswert 40 plus 20 Punkte Zuschlag für die beiden weiteren Werte, gerundet auf den nächsten Zehner.

Trage die Einzel-GdB-Werte aus deinem Feststellungsbescheid oder aus ärztlichen Gutachten ein, absteigend sortiert, damit die Zuschlagsregel korrekt greift.

Das Versorgungsamt prüft im Einzelfall, ob mehrere Beeinträchtigungen denselben Körperbereich betreffen – dann fällt der tatsächliche Zuschlag oft niedriger aus als beim Rechner, weil sich Einschränkungen am selben Organsystem seltener addieren als solche an unterschiedlichen Organsystemen.

Die verbindliche Feststellung trifft ausschließlich das Versorgungsamt.

Was bringt ein Gesamt-GdB von 50 (Schwerbehinderung)?

Ab einem Gesamt-GdB von 50 gilt eine Person als schwerbehindert nach § 2 Abs. 2 SGB IX, und damit greifen mehrere Rechtsfolgen gleichzeitig.

Konkret sind das fünf zusätzliche Urlaubstage pro Jahr nach § 208 SGB IX, ein besonderer Kündigungsschutz nach § 168 SGB IX mit Zustimmungspflicht des Integrationsamts, die Möglichkeit einer vorgezogenen Altersrente ab 62 Jahren sowie ein Behinderten-Pauschbetrag von mindestens 1.140 Euro jährlich, der bei 30 Prozent Grenzsteuersatz rund 342 Euro Steuerersparnis bringt.

Stelle den Antrag auf Feststellung der Schwerbehinderung beim zuständigen Versorgungsamt und lege alle ärztlichen Unterlagen bei, denn Zusatzurlaub und Kündigungsschutz gelten erst ab dem im Bescheid festgestellten Zeitpunkt.

Der Zusatzurlaub sinkt anteilig, wenn die reguläre Arbeitswoche weniger als fünf Tage hat – bei einer Vier-Tage-Woche stehen nur vier zusätzliche Tage zu, bei einer Zwei-Tage-Woche entsprechend nur zwei.

Was bringt ein GdB von 30 oder 40 (Gleichstellung)?

Ein Gesamt-GdB von 30 oder 40 reicht für die Schwerbehinderung noch nicht aus, ermöglicht aber die Gleichstellung mit schwerbehinderten Menschen nach § 2 Abs. 3 SGB IX.

Die Gleichstellung bringt den besonderen Kündigungsschutz und den Anspruch auf begleitende Hilfe im Arbeitsleben, jedoch keinen Zusatzurlaub und keine vorgezogene Altersrente.

Unabhängig von der Gleichstellung steht bereits ab GdB 20 der Behinderten-Pauschbetrag zu: Bei GdB 30 sind das 620 Euro jährlich, die bei 30 Prozent Grenzsteuersatz eine Steuerersparnis von 186 Euro ergeben.

Stelle den Gleichstellungsantrag bei der Agentur für Arbeit, nicht beim Versorgungsamt, und lege den GdB-Feststellungsbescheid bei; Voraussetzung ist, dass ohne Gleichstellung ein geeigneter Arbeitsplatz gefährdet wäre.

Ohne diesen Nachweis eines gefährdeten Arbeitsplatzes lehnt die Agentur für Arbeit den Antrag ab, auch wenn der GdB rechnerisch passt.

Wie hoch ist der Behinderten-Pauschbetrag nach § 33b EStG?

Der Behinderten-Pauschbetrag steigt gestaffelt mit dem Gesamt-GdB von 384 Euro bei GdB 20 bis 2.840 Euro bei GdB 100.

Menschen mit Merkzeichen H, Bl oder TBl erhalten statt der gestaffelten Beträge pauschal 7.400 Euro jährlich, unabhängig vom eigenen GdB-Wert.

Der Pauschbetrag mindert das zu versteuernde Einkommen; die tatsächliche Steuerersparnis ergibt sich erst durch Multiplikation mit dem persönlichen Grenzsteuersatz, bei GdB 60 und 30 Prozent Grenzsteuersatz sind das beispielsweise 432 Euro pro Jahr.

Trage den Pauschbetrag in der Anlage außergewöhnliche Belastungen der Steuererklärung ein, sobald der GdB-Bescheid vorliegt – eine Nachmeldung ist auch für bereits vergangene, noch nicht bestandskräftig veranlagte Steuerjahre möglich.

Wer stattdessen höhere tatsächliche behinderungsbedingte Kosten nachweisen kann, darf diese alternativ als außergewöhnliche Belastung ansetzen, aber nicht zusätzlich zum Pauschbetrag für dieselben Aufwendungen.

Wem steht die Fahrtkostenpauschale zu?

Die Fahrtkostenpauschale nach § 33 Abs. 2a EStG steht Menschen mit einem GdB ab 80 oder einem GdB ab 70 mit Merkzeichen G zu und beträgt in diesem Fall 900 Euro jährlich.

Bei den Merkzeichen aG, Bl, TBl oder H erhöht sie sich auf 4.500 Euro, weil diese Merkzeichen eine besonders eingeschränkte Mobilität belegen; beide Beträge lassen sich nicht miteinander kombinieren.

Die Pauschale wird zusätzlich zum Behinderten-Pauschbetrag gewährt und deckt behinderungsbedingte Fahrten pauschal ab, ohne dass einzelne Fahrten oder Kilometer nachgewiesen werden müssen.

Prüfe im Rechner beide Merkzeichen-Felder gemeinsam mit dem GdB, denn schon ein einzelnes zusätzliches Merkzeichen verändert die Pauschale spürbar – bei GdB 80 mit Merkzeichen G und 35 Prozent Grenzsteuersatz ergibt allein die Fahrtkostenpauschale 315 Euro Steuerersparnis.

Ohne mindestens eines der genannten Merkzeichen oder einen GdB ab 80 entfällt die Pauschale vollständig, auch bei ansonsten hohem Gesamt-GdB.

Was bedeuten die Merkzeichen G, aG, H, Bl, TBl, Gl, RF und B?

Merkzeichen kennzeichnen besondere Beeinträchtigungen zusätzlich zum GdB und lösen jeweils eigene Nachteilsausgleiche aus.

G steht für eine erhebliche Gehbehinderung mit Anspruch auf vergünstigte Freifahrt im Nahverkehr, aG für außergewöhnliche Gehbehinderung mit Anspruch auf Behindertenparkplätze, H für Hilflosigkeit und Bl für Blindheit – beide mit dem erhöhten Pauschbetrag von 7.400 Euro.

TBl (taubblind) setzt gleichzeitig ein Sehvermögen mit GdB 100 und ein Hörvermögen mit GdB mindestens 70 voraus, Gl steht für Gehörlosigkeit, RF ermäßigt den Rundfunkbeitrag auf ein Drittel, und B berechtigt zur kostenlosen Mitnahme einer Begleitperson im Nahverkehr.

Beantrage jedes Merkzeichen einzeln beim Versorgungsamt, denn keines wird automatisch aus dem Gesamt-GdB abgeleitet – die vollständige Übersicht mit Rechtsgrundlagen zeigt die Tabelle weiter unten auf dieser Seite.

Ohne eingetragenes Merkzeichen im Schwerbehindertenausweis lässt sich der zugehörige Nachteilsausgleich nicht nutzen, selbst wenn der GdB die Voraussetzung nahelegt.

Wann lohnt sich ein Verschlimmerungsantrag beim Versorgungsamt?

Ein Verschlimmerungsantrag, auch Neufeststellungsantrag genannt, lohnt sich, wenn sich eine bestehende Behinderung nachweisbar verschlechtert hat oder eine neue Funktionseinschränkung hinzugekommen ist – etwa wenn eine Erkrankung von GdB 30 auf ein Ausmaß fortgeschritten ist, das ärztlich eher einem GdB von 50 entspricht und damit die Schwerbehindertengrenze überschreitet.

Der Antrag wird formlos oder mit dem amtlichen Formular beim zuständigen Versorgungsamt gestellt und mit aktuellen ärztlichen Befunden begründet, die in der Regel nicht älter als etwa sechs Monate sein sollten.

Reiche den Antrag erst ein, wenn aktuelle fachärztliche Unterlagen die Verschlechterung eindeutig belegen, denn bei unzureichender Begründung kann das Versorgungsamt den bestehenden GdB im Rahmen der Neuprüfung auch nach unten korrigieren.

Wie beim Erstantrag entscheidet allein die medizinische Gesamtwürdigung des Versorgungsamts über den neuen Gesamt-GdB, üblicherweise innerhalb einiger Monate Bearbeitungszeit, nicht die Zuschlagsregel dieses Rechners.

Welche Vorteile bietet der Schwerbehindertenausweis über den Pauschbetrag hinaus?

Der Schwerbehindertenausweis ab GdB 50 bringt neben dem Steuervorteil vor allem arbeits- und sozialrechtliche Vorteile: fünf zusätzliche Urlaubstage pro Jahr nach § 208 SGB IX, besonderen Kündigungsschutz mit Zustimmungspflicht des Integrationsamts nach § 168 SGB IX und die Möglichkeit einer vorgezogenen Altersrente für schwerbehinderte Menschen ab 62 Jahren.

Mit den Merkzeichen G oder aG kommen die vergünstigte oder kostenlose Nutzung des öffentlichen Nahverkehrs sowie Parkerleichterungen hinzu, die nicht automatisch mit dem GdB, sondern nur durch ein zusätzlich beantragtes Merkzeichen entstehen.

Prüfe nach der GdB-Feststellung gezielt, welche Merkzeichen zu deinen Einschränkungen passen, denn viele Nachteilsausgleiche wie Freifahrt oder Parkerleichterung setzen ein eigenes Merkzeichen voraus und nicht nur den GdB-Wert allein.

Der Zusatzurlaub verringert sich anteilig bei einer Arbeitswoche mit weniger als fünf Tagen und bringt bei einer Zwei-Tage-Woche entsprechend nur zwei zusätzliche Urlaubstage.

Gibt es feste GdB-Werte für einzelne Krankheiten wie Diabetes oder Depression?

Nein, die Versorgungsmedizin-Verordnung gibt für die meisten Erkrankungen keinen einzelnen festen GdB-Wert vor, sondern eine Spanne, innerhalb derer das Versorgungsamt anhand des Schweregrads und der Auswirkungen auf die Teilhabe entscheidet.

Bei psychischen Erkrankungen wie Depressionen reicht diese Spanne beispielsweise von 0 bis 100, je nachdem, wie stark die Anpassungsschwierigkeiten im Alltag ausfallen. Seit der 6. Änderungsverordnung zur VersMedV vom 3.

Oktober 2025 zählt zusätzlich stärker, wie sehr eine Erkrankung die tatsächliche Teilhabe am Leben einschränkt, nicht nur die Diagnose selbst.

Lass dir von deinem behandelnden Arzt oder Facharzt ein aktuelles Gutachten mit ICD-Code und konkreter Funktionsbeschreibung ausstellen, bevor du den Antrag stellst, denn eine bloße Diagnose ohne Funktionsbeschreibung reicht dem Versorgungsamt selten aus.

Dieser Rechner kann keinen Einzel-GdB für eine bestimmte Krankheit ermitteln, sondern verarbeitet nur bereits festgestellte oder ärztlich eingeschätzte Einzel-GdB-Werte zu einem Gesamt-GdB.

Ändert sich der Behinderten-Pauschbetrag 2026 oder 2027?

Nein, an den Beträgen selbst ändert sich nach aktuellem Stand nichts: Die seit 2021 verdoppelten Pauschbeträge von 384 Euro bei GdB 20 bis 2.840 Euro bei GdB 100 sowie die 7.400 Euro bei Merkzeichen H, Bl oder TBl gelten unverändert auch 2026 und 2027 fort.

Verändert hat sich stattdessen seit dem 3. Oktober 2025 die fachliche Bewertungsgrundlage für den GdB selbst: Die 6.

Verordnung zur Änderung der Versorgungsmedizin-Verordnung bewertet die Teilhabe am Leben stärker als bloße Diagnosesummen und kann bei Neu- oder Änderungsanträgen zu anderen Einzel-GdB-Werten führen als vor Oktober 2025.

Wer seit 2025 einen Änderungsantrag plant, sollte sich auf die überarbeiteten Bewertungsmaßstäbe einstellen und ein aktuelles ärztliches Gutachten einholen, das die Teilhabeeinschränkung konkret beschreibt.

Die Zuschlagsregel dieses Rechners bildet weiterhin nur die Gesamt-GdB-Bildung ab, nicht die neuen inhaltlichen Bewertungsmaßstäbe der einzelnen Einzel-GdB.

Hinweise

GdB 50, Gleichstellung und Merkzeichen: Was der GdB konkret bringt

Schnelle Qualitätsprüfung für dein Ergebnis.

Einige Punkte helfen bei der Einordnung. Erstens die Grenze GdB 50: Ab einem Gesamt-GdB von 50 gelten der besondere Kündigungsschutz nach Paragraf 168 SGB IX und fünf Tage Zusatzurlaub nach Paragraf 208 SGB IX.

Die vorgezogene Altersrente für schwerbehinderte Menschen setzt ebenfalls GdB 50 voraus.

Zweitens die Gleichstellung: Bei GdB 30 oder 40 kannst du bei der Agentur für Arbeit eine Gleichstellung beantragen, die den Kündigungsschutz und die begleitende Hilfe im Arbeitsleben bringt, aber keinen Zusatzurlaub.

Drittens die Merkzeichen: Sie werden separat vom Versorgungsamt festgestellt und bringen eigenständige Nachteilsausgleiche wie Freifahrten im Nahverkehr (G), Parkerleichterungen (aG) oder steuerliche Vorteile.

Viertens der Steuervorteil: Der Pauschbetrag lässt sich alternativ durch den Einzelnachweis höherer tatsächlicher Kosten ersetzen. Wer hohe behinderungsbedingte Ausgaben hat, sollte prüfen, ob der Einzelnachweis günstiger ist.

Fünftens der Antrag: Stelle den Erstantrag oder Änderungsantrag beim Versorgungsamt und füge alle ärztlichen Unterlagen bei. Eine Sozialberatung, etwa durch den VdK oder den SoVD, hilft bei der Vorbereitung.

Die steuerliche Wirkung des Pauschbetrags zeigt dir ergänzend der Steuererstattungs-Rechner. Wie sich ein höherer Pauschbetrag auf dein Nettoeinkommen auswirkt, rechnet der Brutto-Netto-Rechner vor.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein 45-jähriger Arbeitnehmer hat drei festgestellte Einzel-GdB: 50 für einen Bandscheibenvorfall, 30 für Diabetes und 20 für Schwerhörigkeit. Er trägt kein Merkzeichen und hat einen Grenzsteuersatz von 30 Prozent.

Schritt 1 – Gesamt-GdB: Der Rechner nimmt den höchsten Einzel-GdB von 50 als Ausgangswert und addiert für den Einzel-GdB 30 einen Zuschlag. Der Einzel-GdB 20 erhöhen den Zuschlag weiter. Ergebnis: Gesamt-GdB 60.

Schritt 2 – Rechtsfolgen: Ab GdB 50 Schwerbehinderung mit 5 Tagen Zusatzurlaub und Kündigungsschutz. Schritt 3 – Pauschbetrag: Für GdB 60 stehen 1.440 Euro jährlich zu. Keine Fahrtkostenpauschale, da weder GdB 80 noch Merkzeichen G vorliegt.

Schritt 4 – Steuerersparnis: 1.440 Euro mal 30 Prozent ergibt 432 Euro weniger Einkommensteuer pro Jahr.

So erkennt der Arbeitnehmer, dass sich der Feststellungsantrag lohnt: Der Pauschbetrag bringt eine jährliche Steuerersparnis, und die Schwerbehinderung sichert Zusatzurlaub und Kündigungsschutz.

Die genaue Höhe des Gesamt-GdB hängt von der medizinischen Bewertung des Versorgungsamts ab und kann vom Rechnerergebnis abweichen.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Irrtum: zu glauben, die Einzel-GdB würden einfach addiert. Tatsächlich prüft das Versorgungsamt, ob und wie stark zusätzliche Einzel-GdB die Gesamtbeeinträchtigung erhöhen.

Zwei Einzel-GdB von je 50 ergeben keinen Gesamt-GdB von 100, sondern je nach Wechselwirkung häufig 60 bis 70. Zweiter Fehler: den Gesamt-GdB aus dem Bescheid als Einzel-GdB einzutragen.

Der Rechner erwartet die einzelnen Funktionseinschränkungen, nicht die bereits gebildete Summe. Dritter Fehler: Merkzeichen anzukreuzen, die noch nicht vom Versorgungsamt festgestellt wurden.

Die Merkzeichen beeinflussen den Pauschbetrag und die Fahrtkostenpauschale erheblich; falsche Angaben führen zu einer zu hohen Steuerersparnis. Vierter Fehler: den Pauschbetrag mit einer Steuererstattung gleichzusetzen.

Der Pauschbetrag mindert das zu versteuernde Einkommen, nicht die Steuer direkt; die tatsächliche Ersparnis hängt vom Grenzsteuersatz ab. Fünfter Fehler: den Rechner als verbindliche Feststellung zu behandeln.

Die Berechnung ist eine Schätzung nach einer vereinfachten Zuschlagsregel, die vom Ergebnis des Versorgungsamts abweichen kann.

Sechster Fehler: zu übersehen, dass der Pauschbetrag alternativ durch den Einzelnachweis höherer tatsächlicher Kosten ersetzt werden kann. Siebter Fehler: die Gleichstellungsmöglichkeit bei GdB 30 oder 40 nicht zu kennen.

Achter Fehler: die Fahrtkostenpauschale zu vergessen, die zusätzlich zum Pauschbetrag gewährt wird.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der GdB Rechner beantwortet die Kernfrage nach dem Feststellungsantrag: Wie hoch ist mein Gesamt-GdB voraussichtlich, und was bringt er steuerlich?

Er bildet aus bis zu fünf Einzel-GdB den geschätzten Gesamt-GdB, schlägt den Pauschbetrag nach Paragraf 33b EStG und die Fahrtkostenpauschale nach Paragraf 33 Absatz 2a EStG nach und errechnet die Steuerersparnis.

Im Beispiel ergeben Einzel-GdB 50 und 30 einen Gesamt-GdB von 60, einen Pauschbetrag von 1.440 Euro und bei 30 Prozent Grenzsteuersatz eine Ersparnis von 432 Euro.

Wichtig: Der Rechner schätzt nach einer vereinfachten Zuschlagsregel; die verbindliche Feststellung trifft das Versorgungsamt.

Ab GdB 50 gelten Zusatzurlaub und Kündigungsschutz, bei GdB 30 oder 40 ist eine Gleichstellung über die Agentur für Arbeit möglich. Für die steuerliche Einordnung des Pauschbetrags hilft der Steuererstattungs-Rechner.

Wie sich Pauschbetrag und Fahrtkostenpauschale auf das Netto auswirken, zeigt der Brutto-Netto-Rechner. Wer durch die Behinderung Pflege braucht, schätzt den Pflegegrad mit dem Pflegegradrechner.

Keine Rechts- oder Sozialberatung, maßgeblich ist der Bescheid des Versorgungsamts, Stand 2026.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Gesamt-GdB 60, Pauschbetrag 1.440 Euro, Steuerersparnis 360 Euro

Drei Einzel-GdB (40, 30, 20) – gesamt gdb berechnen

Einzel-GdB 1 (höchster)
40
Einzel-GdB 2
30
Einzel-GdB 3
20
Grenzsteuersatz
25 %

Beispiel 2 · Mittel · Gesamt-GdB 20, Pauschbetrag 384 Euro, Steuerersparnis 115,20 Euro

Nur GdB 20 – Pauschbetrag ohne Schwerbehinderung

Einzel-GdB 1 (höchster)
20
Grenzsteuersatz
30 %

Beispiel 3 · Komplex · Gesamt-GdB 30, Pauschbetrag 620 Euro, Steuerersparnis 186 Euro, Gleichstellung möglich

GdB 30 ohne Merkzeichen – Gleichstellung möglich

Einzel-GdB 1 (höchster)
30
Merkzeichen G
nein
Grenzsteuersatz
30 %

Beispiel 4 · Komplex · Gesamt-GdB 70, Pauschbetrag 1.780 Euro, Fahrtkostenpauschale 900 Euro, Steuerersparnis 938 Euro

GdB 70 mit Merkzeichen G – Fahrtkostenpauschale 900 Euro

Einzel-GdB 1 (höchster)
70
Merkzeichen G
ja
Grenzsteuersatz
35 %

Beispiel 5 · Komplex · Gesamt-GdB 100, Pauschbetrag 7.400 Euro, Fahrtkostenpauschale 4.500 Euro, Steuerersparnis 3.570 Euro

Merkzeichen H bei GdB 100 – erhöhter Pauschbetrag 7.400 Euro

Einzel-GdB 1 (höchster)
100
Merkzeichen H
ja
Grenzsteuersatz
30 %

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Kinderzuschlag-RechnerKinderzuschlag 2026 berechnen: bis zu 297 Euro je Kind nach § 6a BKGG, Mindesteinkommen und Anspruch dem Grunde nach prüfen.KindergeldrechnerKindergeld 2026 berechnen: 259 Euro je Kind und Monat nach § 66 EStG, Summe pro Monat und Jahr für alle Kinder.Kostenbeitrag-Jugendhilfe-RechnerKostenbeitrag Jugendhilfe berechnen: Einkommensgruppe nach der Kostenbeitragsverordnung, Absenkung durch Unterhaltspflichten und Beitrag pro Monat bei Heim, Wohngruppe, Pflegefamilie oder Tagesgruppe.Unterhaltsvorschuss-RechnerUnterhaltsvorschuss 2026 berechnen: Mindestunterhalt der Altersstufe minus Kindergeld, Anrechnung von Unterhalt, Waisenbezügen und Einkünften des Kindes, Anspruch bis 12 oder 18 Jahre nach dem UVG.Pflegegeld-RechnerPflegegeld 2025 je Pflegegrad nach § 37 SGB XI berechnen: häusliche Pflege, stationäre Leistungen und Kombinationsleistung nach § 38 SGB XI. Nur Orientierung.RegelbedarfsrechnerRegelbedarf 2026 berechnen: Regelbedarfsstufen nach § 20 SGB II für Erwachsene und Kinder, monatlicher Regelsatz je Haushalt inklusive Aufschlüsselung.Kurzarbeitergeld-RechnerKurzarbeitergeld 2026 berechnen: KUG aus Soll- und Ist-Entgelt schätzen – Nettoentgeltdifferenz, 60/67 Prozent Leistungssatz und verbleibender Verdienstausfall nach §§ 105–106 SGB III.Schlechtwettergeld-RechnerSchlechtwettergeld (Saison-Kurzarbeitergeld) 2026 berechnen: Saison-Kug, Zuschuss- und Mehraufwands-Wintergeld aus Ausfallstunden und Steuerklasse nach §§ 101–102 SGB III schätzen.Übergangsgeld-RechnerÜbergangsgeld bei Reha-Maßnahmen 2025 schätzen: 75 % (mit Kind) oder 68 % (ohne Kind) des pauschalierten Nettoregelentgelts nach § 65 SGB IX. Nur Orientierung.Wohngeld-RechnerWohngeld 2025 schätzen: Formel nach § 19 WoGG mit Heizkostenkomponente – berücksichtigte Miete, Miethöchstbetrag nach Haushaltsgröße und Mietstufe. Nur Orientierung.Hortgebühren Berlin RechnerHortgebühren in Berlin ab der 4. Klasse berechnen: Einkommensstufe, Betreuungsmodul und Geschwisterermäßigung nach Anlage 2 TKBG für das Schuljahr 2026/27 – kostenlos, sofort.Lastenzuschuss-RechnerLastenzuschuss 2026 nach § 19 WoGG schätzen: Wohngeld für Eigentümer nach Haushaltsgröße, Belastung und Mietenstufe berechnen – inkl. Heizkostenentlastung.GKV-BeitragsrechnerGKV-Beitrag 2026 berechnen: Basisbeitrag (14,6 %), kassenindividuellen Zusatzbeitrag und Pflegebeitrag (3,4 %) für Arbeitnehmer und Arbeitgeber aus Monatsbrutto und Kinderstatus ermitteln.Kurzfristige-Beschäftigung-RechnerKurzfristige Beschäftigung 2026 prüfen: 70-Tage-Regel nach § 8 Abs. 2 SGB IV, SV-Freiheit und Lohnsteuer bei Saisonarbeit und Ferienjobs einordnen. Kein Verdienstlimit.PKV-RechnerPKV-Beitrag schätzen: Modellrechner für private Krankenversicherung mit Eintrittsalter, Leistungsniveau und Selbstbeteiligung.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Gesamt-GdB-Schätzung ist ein Orientierungswert und keine amtliche Feststellung. Den verbindlichen GdB bestimmt ausschließlich das Versorgungsamt nach ärztlicher Begutachtung. Der Rechner ersetzt keine medizinische oder rechtliche Beratung.

Quelle: Versorgungsmedizin-Verordnung (VersMedV) Teil A Nr. 3 zur Bildung des Gesamt-GdB; Paragraf 33b EStG Pauschbeträge für Menschen mit Behinderung (seit VZ 2021); Paragraf 208 SGB IX Zusatzurlaub

Stand: 2026-09-26

Externe Fachquellen
1 weitere Quelle anzeigen
Qualitätsnachweise
Verantwortlich
Rechner-Portal Redaktion
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
26. September 2026
Fachbereich
Finanzen / Sozialleistungen
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). GdB Rechner. Abgerufen von https://rechner-portal.de/finanzen/sozialleistungen/gdb-rechner-kostenlos

Harvard-Format

Rechner-Portal, 2026. GdB Rechner. Available at: https://rechner-portal.de/finanzen/sozialleistungen/gdb-rechner-kostenlos

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.