Zum Hauptinhalt springen

PKV im Alter: Beitrag bis zur Rente und Zuschuss berechnen

FinanzenStand Noch keine Bewertung
€/Monat
Jahre
Jahre
%
%
€/Monat
%
%
Anzeige

Kurzantwort

Rechnet den Beitrag der privaten Krankenversicherung von heute bis ins hohe Alter fort, berücksichtigt den Wegfall des gesetzlichen 10-Prozent-Zuschlags mit 61 und die Beitragsentlastung ab 65, zieht den Zuschuss der Rentenversicherung ab und zeigt die Nettobelastung als Anteil der Rente samt Vergleich mit der KVdR.

PKV im Alter berechnen: Beitrag mit 60, 67 und 75, Rentenzuschuss

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

4 Annahmen und 4 Grenzen

Annahmen

  • Der Basisbeitrag steigt gleichmäßig mit dem eingetragenen Satz je Jahr; der gesetzliche Zuschlag von 10 Prozent liegt bis einschließlich Alter 60 auf dem Beitrag und entfällt ab 61 (§ 149 VAG).
  • Der Zuschuss der Rentenversicherung beträgt die Hälfte aus 14,6 Prozent plus durchschnittlichem Zusatzbeitragssatz auf die Rente, höchstens die Hälfte des Beitrags (§ 106 Abs. 3 SGB VI); der Zusatzbeitragssatz bleibt im Verlauf konstant.
  • Die Beitragsentlastung ab 65 ist der eingetragene Prozentsatz des Beitrags; die Rente steigt nach Rentenbeginn mit dem eingetragenen Satz.
  • Der Vergleich mit der Krankenversicherung der Rentner nimmt 7,3 Prozent plus den halben durchschnittlichen Zusatzbeitragssatz auf die Rente an.

Grenzen

  • Der Rechner ist ein Modell: Die tatsächlichen Anpassungen erfolgen in Stufen, hängen von Tarif, Leistungsumfang und Gesundheitskosten ab und sind nicht garantiert.
  • Beiträge zur privaten Pflegepflichtversicherung, zum Beitragsentlastungstarif und zum Krankentagegeld sind nicht eingerechnet.
  • Die Rückkehr in die gesetzliche Krankenversicherung ist nur bei erfüllter 9/10-Regel möglich; auch § 6 Abs. 3a SGB V (Versicherungsfreiheit nach 55) schließt sie meist aus.
  • Weitere Einnahmen und Krankheitskosten der Rentnerin oder des Rentners sowie die steuerliche Abzugsfähigkeit der Beiträge berücksichtigt der Rechner nicht.

Stand der Prüfung: VAG § 149, SGB VI § 106, WIP-Pressemitteilung 30.10.2023, BMG-Bekanntmachung Zusatzbeitrag 2026, Stand 10.10.2026.
Überblick

PKV-Beitrag im Alter berechnen: Wie entwickelt sich die PKV bis zur Rente?

Der Rechner zeigt, wie sich der Beitrag deiner privaten Krankenversicherung (PKV) von heute bis ins hohe Alter entwickelt und was davon im Ruhestand an dir hängen bleibt. Er rechnet den Beitrag mit einer jährlichen Steigerung fort, berücksichtigt den gesetzlichen Zuschlag von 10 Prozent, der im Kalenderjahr deines 60.

Geburtstags endet, und die Beitragsentlastung ab 65. Von der Rente zieht er den Zuschuss der Rentenversicherung nach § 106 SGB VI ab.

Das Ergebnis ist die Nettobelastung in Euro und als Anteil deiner Rente, dazu der Vergleich mit der Krankenversicherung der Rentner (KVdR). Im Standardfall zahlst du mit 45 Jahren 600 € im Monat, gehst mit 67 in Rente und erhältst 2.000 € brutto.

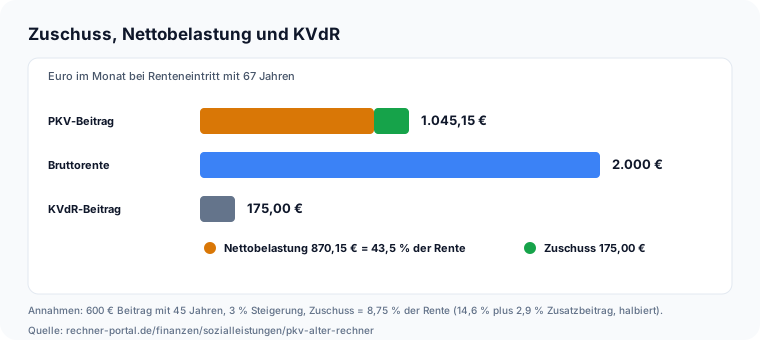
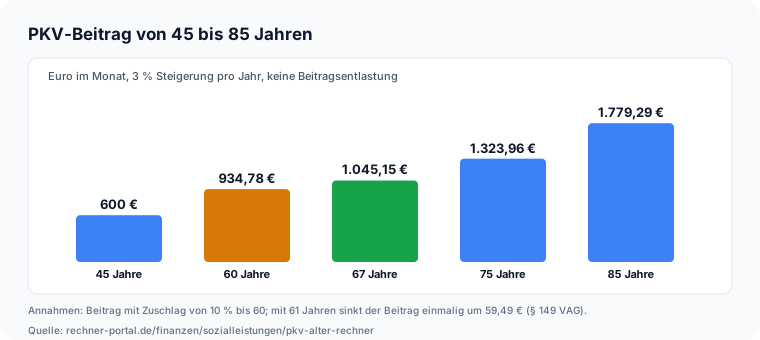
Bei 3 Prozent Steigerung wächst der Beitrag bis 60 auf 934,78 €, fällt mit 61 um 59,49 € und liegt bei Renteneintritt bei 1.045,15 €. Der Zuschuss beträgt 175 €, deine Nettobelastung 870,15 €, das sind 43,5 Prozent der Rente.

In der KVdR zahlst du dafür 175 €. Das ist eine Modellrechnung. Welche Anpassungen dein Versicherer tatsächlich vornimmt, weiß vorher niemand. Der Rechner macht die Größenordnung sichtbar, damit du früh planst.

So beantwortet der PKV-im-Alter-Rechner, wie hoch der PKV-Beitrag im Alter ist, wie viel Zuschuss die Rentenversicherung zahlt und ob die private Krankenversicherung im Alter bezahlbar bleibt.

Gerade für Privatversicherte mit schmaler Rente ist die Frage entscheidend: Die Krankenversicherung gehört im Alter zu den größten Fixkosten, und anders als in der gesetzlichen Kasse ist der Beitrag nicht an die Rente gekoppelt.

Wer früh rechnet, kann Rücklagen bilden, einen Tarifwechsel prüfen oder die Altersplanung anpassen. Der Rechner zeigt dazu Werte für 60, 61, 75 und 85 Jahre sowie eine Tabelle bis 90.

Eingaben

PKV im Alter Rechner: Beitrag, Alter, Rente und Annahmen eingeben

Beim „Aktuellen PKV-Beitrag (Krankenversicherung)“ trägst du den Monatsbeitrag ohne Pflegeversicherung ein, so wie er auf der Rechnung steht. Bis 60 Jahre steckt darin der gesetzliche Zuschlag von 10 Prozent.

„Dein Alter“ muss zwischen 21 und 85 Jahren liegen, weil der Zuschlag erst nach dem 21. Lebensjahr beginnt. Beim „Alter beim Renteneintritt“ gibst du das Jahr an, ab dem du Rente beziehst und den Zuschuss bekommst.

Die „Beitragssteigerung pro Jahr“ ist die wichtigste Annahme. Das Wissenschaftliche Institut der PKV nennt für 2004 bis 2024 im Schnitt 2,8 Prozent und für 2014 bis 2024 3,2 Prozent.

Die „Beitragsentlastung ab 65“ liest du aus der Mitteilung deines Versicherers ab; ohne Angabe bleibt sie null. Die „Bruttorente zu Rentenbeginn“ entnimmst du der Renteninformation, ergänzt um Betriebsrenten.

Die „Rentensteigerung pro Jahr“ ist eine Annahme von 2 Prozent, und der „Durchschnittliche Zusatzbeitragssatz“ beträgt 2026 laut Bundesgesundheitsministerium 2,9 Prozent. Typischer Eingabefehler: der Beitrag inklusive Pflegeversicherung.

Der Zuschuss nach § 106 SGB VI bezieht sich hier auf die Krankenversicherung. Alle Felder haben Vorgabewerte. Ändere zuerst Beitrag, Alter und Rente, danach die Annahmen zur Steigerung und Entlastung, denn sie verändern das Ergebnis am stärksten.

Den Zusatzbeitragssatz musst du nur anpassen, wenn sich der Durchschnittswert ändert.

Praxisfälle

PKV im Alter in der Praxis: acht Fälle mit Ergebnis

Acht Suchfragen rund um die PKV im Alter, jeweils mit dem Ergebnis aus dem Rechner (Stand 2026, Zusatzbeitrag 2,9 Prozent).

  1. PKV-Beitrag im Alter mit 70

    „Wie hoch ist mein PKV-Beitrag mit 70 Jahren?“

    Eingabe
    600 € mit 45 Jahren, 3 Prozent Steigerung, Rente 2.000 € mit 67
    Ergebnis
    Mit 67 1.045,15 €, mit 70 1.142,06 €, mit 75 1.323,96 € und mit 85 1.779,29 € im Monat
  2. Zuschuss zur PKV für Rentner bei 1.500 € Rente

    „Wie viel Krankenversicherung zahle ich bei 1.500 € Rente?“

    Eingabe
    Beitrag 600 € mit 45 Jahren, Rente 1.500 € mit 67
    Ergebnis
    Zuschuss 131,25 €, Nettobelastung 913,90 € = 60,9 Prozent der Rente; KVdR 131,25 €
  3. Anteil an der Rente

    „Wie viel Prozent meiner Rente kostet die PKV?“

    Eingabe
    Beitrag 600 €, Alter 45, Rente 2.000 €
    Ergebnis
    43,5 Prozent der Rente, die KVdR würde 8,75 Prozent kosten
  4. Wegfall des Zuschlags mit 61

    „Um wie viel sinkt der PKV-Beitrag mit 61?“

    Eingabe
    Beitrag 600 € mit 45 Jahren, 3 Prozent Steigerung
    Ergebnis
    Mit 60 934,78 €, mit 61 875,29 €, also 59,49 € weniger
  5. Beitragsentlastung ab 65

    „Lohnt sich die Beitragsentlastung im Alter?“

    Eingabe
    Wie oben, Entlastung 10 Prozent
    Ergebnis
    Beitrag mit 67 940,63 € statt 1.045,15 €, Nettobelastung 765,63 €
  6. Beitragssteigerung nur 2 Prozent

    „Wie stark steigt der PKV-Beitrag im Alter?“

    Eingabe
    Beitrag 600 € mit 45 Jahren, Steigerung 2 Prozent statt 3 Prozent
    Ergebnis
    Beitrag mit 67 843,26 €, Nettobelastung 668,26 € statt 870,15 €
  7. Früh einsteigen: PKV-Beitrag 450 € mit 35

    „Was zahle ich im Alter, wenn ich jung in die PKV eintrete?“

    Eingabe
    Beitrag 450 € mit 35 Jahren, Rente 1.800 € mit 67
    Ergebnis
    Beitrag mit 67 1.053,44 €, Zuschuss 157,50 €, Nettobelastung 895,94 € = 49,8 Prozent der Rente
  8. Kurz vor der Rente: 700 € mit 62

    „Wie hoch ist der PKV-Beitrag kurz vor dem Ruhestand?“

    Eingabe
    Beitrag 700 € mit 62 Jahren, Renteneintritt mit 67, Rente 2.200 €
    Ergebnis
    Beitrag mit 67 811,49 €, Zuschuss 192,50 €, Nettobelastung 618,99 € = 28,1 Prozent der Rente

Berechnung

PKV-Beitrag im Alter berechnen: Zuschlag, Entlastung und Zuschuss der Rentenversicherung

Beitragsverlauf bei 600 € heute mit 45 Jahren: 934,78 € mit 60, 1.045,15 € mit 67, 1.323,96 € mit 75 und 1.779,29 € mit 85; mit 61 sinkt der Beitrag um 59,49 € Rechtsgrundlage: Der Zuschlag von 10 Prozent der Bruttoprämie wird nach § 149 VAG vom Kalenderjahr nach dem 21. Geburtstag bis zum Kalenderjahr des 60.

Geburtstags erhoben und der Alterungsrückstellung zugeführt. Nach § 150 Absatz 3 VAG dienen diese Mittel ab 65 der Finanzierung von Mehrprämien, nicht verbrauchte Beträge senken den Beitrag ab 80.

Den Zuschuss der Rentenversicherung regelt § 106 Absatz 3 SGB VI: die Hälfte aus dem allgemeinen Beitragssatz plus durchschnittlichem Zusatzbeitragssatz, begrenzt auf die Hälfte der tatsächlichen Aufwendungen.

Für den KVdR-Vergleich gelten § 5 Absatz 1 Nummer 11 und § 6 Absatz 3a SGB V. Die Rechnung hat fünf Schritte.

Erstens der Basisbeitrag: Weil dein heutiger Beitrag bis 60 Jahre den Zuschlag von 10 Prozent enthält, teilt der Rechner ihn durch 1,10, im Standardfall 600 ÷ 1,10 = 545,45 €.

Zweitens die Steigerung: Der Basisbeitrag wächst mit dem eingetragenen Satz, nach 15 Jahren mal 1,03 hoch 15, das ist der Faktor 1,558. Drittens der Zuschlag: Bis einschließlich 60 Jahre liegt er wieder auf dem Beitrag, mit 61 entfällt er.

Im Beispiel sinkt der Beitrag dadurch von 934,78 € auf 875,29 €, ein Minus von 59,49 €. Viertens die Entlastung: Ab 65 senkt der eingetragene Prozentsatz den Beitrag.

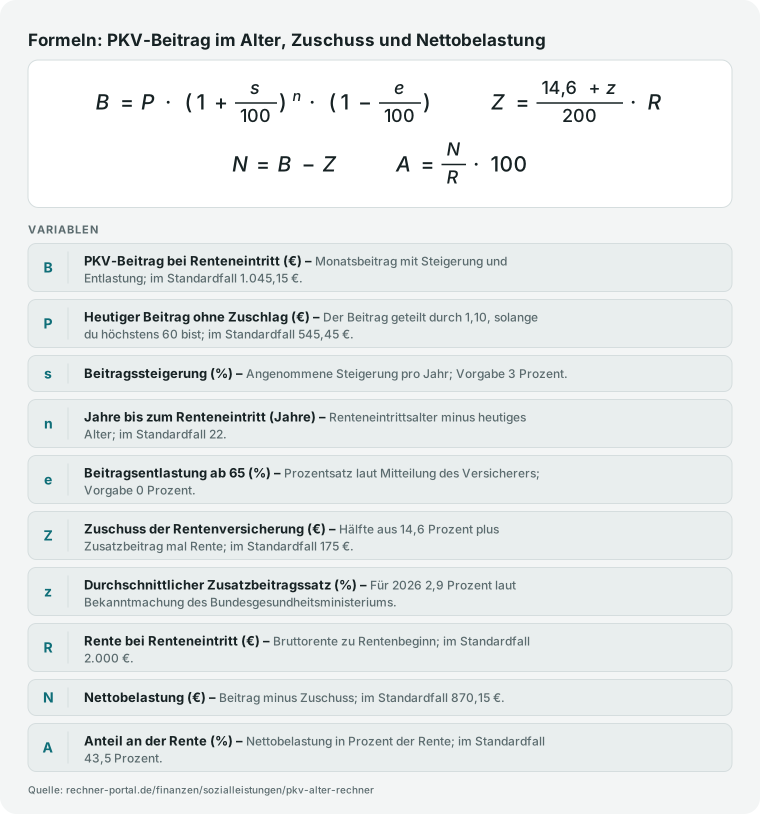
Fünftens der Zuschuss: Die Rentenversicherung zahlt die Hälfte aus 14,6 Prozent plus Zusatzbeitrag auf die Rente, also (14,6 + 2,9) ÷ 2 = 8,75 Prozent von 2.000 € gleich 175 €, höchstens die Hälfte deines Beitrags.

Zieht man den Zuschuss vom Beitrag mit 67 Jahren ab, bleiben 1.045,15 − 175 = 870,15 €. Der Anteil an der Rente ist 870,15 ÷ 2.000 gleich 43,5 Prozent.

Ein Blick in die Tabelle: Mit 70 Jahren beträgt der Beitrag 1.142,06 €, die Rente ist auf 2.122,42 € gestiegen, der Zuschuss auf 185,71 €, und die Nettobelastung liegt bei 956,35 € oder 45,1 Prozent der Rente.

Formelgrafik: Beitrag gleich Basisbeitrag mal Steigerung hoch Jahre mal (1 minus Entlastung); Zuschuss gleich (14,6 plus Zusatzbeitrag) durch 200 mal Rente; Netto gleich Beitrag minus Zuschuss
Der Beitrag mit 67 beträgt 545,45 € · 1,03 hoch 22 = 1.045,15 €, der Zuschuss 8,75 Prozent von 2.000 € = 175 €; es bleiben 870,15 €, das sind 43,5 Prozent der Rente.

Nachschlagen

PKV-Beitrag mit 67 Jahren nach Alter und heutigem Beitrag

Die Tabelle zeigt den Beitrag bei Renteneintritt mit 67 Jahren für vier Alter und drei heutige Beiträge bei 3 Prozent Steigerung pro Jahr und ohne Beitragsentlastung. Gerechnet mit derselben Funktion wie der Rechner.

PKV-Beitrag mit 67 Jahren in Euro nach heutigem Alter und heutigem Beitrag (3 Prozent Steigerung, ohne Entlastung)
Heutiges Alter400 € heute600 € heute800 € heute
30 Jahre1.085,54 €1.628,31 €2.171,07 €
40 Jahre807,74 €1.211,61 €1.615,48 €
50 Jahre601,04 €901,55 €1.202,07 €
60 Jahre447,23 €670,84 €894,45 €

Bis 60 Jahre enthält der heutige Beitrag den gesetzlichen Zuschlag von 10 Prozent, der danach entfällt. Beiträge zur Pflegeversicherung sind nicht enthalten.

Nettobelastung und Anteil an der Rente nach Rente und Steigerung

Die Tabelle zeigt für sechs Renten und drei Beitragssteigerungen die Nettobelastung bei Renteneintritt mit 67 Jahren und den Anteil an der Rente, ausgehend von 600 € Beitrag mit 45 Jahren. Gerechnet mit derselben Funktion wie der Rechner.

Nettobelastung in Euro und Anteil an der Rente mit 67 Jahren nach Rente und Beitragssteigerung (600 € Beitrag mit 45 Jahren)
Rente zu Rentenbeginn2,5 % Steigerung3 % Steigerung3,5 % Steigerung
1.200,00 €834,04 € (69,5 %)940,15 € (78,4 %)1.057,64 € (88,1 %)
1.600,00 €799,04 € (49,9 %)905,15 € (56,6 %)1.022,64 € (63,9 %)
2.000,00 €764,04 € (38,2 %)870,15 € (43,5 %)987,64 € (49,4 %)
2.500,00 €720,29 € (28,8 %)826,40 € (33,1 %)943,89 € (37,8 %)
3.000,00 €676,54 € (22,6 %)782,65 € (26,1 %)900,14 € (30,0 %)
4.000,00 €589,04 € (14,7 %)695,15 € (17,4 %)812,64 € (20,3 %)

Der Zuschuss der Rentenversicherung beträgt 8,75 Prozent der Rente (14,6 % plus 2,9 % Zusatzbeitrag, halbiert), höchstens die Hälfte des Beitrags.

Zuschuss der Rentenversicherung zur PKV nach Rente

Die Tabelle zeigt für sechs Renten den Zuschuss der Rentenversicherung nach § 106 Absatz 3 SGB VI, den PKV-Beitrag mit 67 Jahren, die Nettobelastung und zum Vergleich den Beitrag in der KVdR, ausgehend von 600 € Beitrag mit 45 Jahren und 3 Prozent Steigerung. Gerechnet mit derselben Funktion wie der Rechner.

Zuschuss, Nettobelastung und KVdR-Beitrag in Euro im Monat mit 67 Jahren nach Bruttorente (600 € Beitrag mit 45 Jahren, 3 Prozent Steigerung)
Rente zu RentenbeginnZuschuss der RentenversicherungPKV-Beitrag mit 67NettobelastungKVdR-Beitrag zum Vergleich
1.000,00 €87,50 €1.045,15 €957,65 €87,50 €
1.500,00 €131,25 €1.045,15 €913,90 €131,25 €
2.000,00 €175,00 €1.045,15 €870,15 €175,00 €
3.000,00 €262,50 €1.045,15 €782,65 €262,50 €
4.000,00 €350,00 €1.045,15 €695,15 €350,00 €
6.000,00 €522,57 €1.045,15 €522,57 €525,00 €

Der Zuschuss beträgt 2026 die Hälfte aus 14,6 Prozent plus durchschnittlichem Zusatzbeitrag von 2,9 Prozent, also 8,75 Prozent der Rente, höchstens die Hälfte des tatsächlichen Beitrags (§ 106 Absatz 3 SGB VI). Zum Vergleich: Der Beitrag im Basistarif darf den GKV-Höchstbeitrag nicht überschreiten, 2026 sind das 17,5 Prozent von 5.812,50 €, also 1.017,19 € im Monat (§ 152 Absatz 3 VAG).

Expertenmodus

PKV im Alter: Fragen zu Beitrag, Zuschuss, Beitragsentlastung und Basistarif

Wie hoch ist der PKV-Beitrag im Alter, zum Beispiel mit 70?

Der Beitrag liegt im Alter deutlich über dem heutigen, weil er mit den Gesundheitskosten steigt.

Das Rechenbeispiel geht von 600 € mit 45 Jahren und 3 Prozent Steigerung im Jahr aus: Mit 60 Jahren sind es 934,78 €, mit 61 nach Wegfall des gesetzlichen Zuschlags 875,29 €, mit 67 sind es 1.045,15 €, mit 70 sind es 1.142,06 €, mit 75 sind es 1.323,96 € und mit 85 sind es 1.779,29 € im Monat.

Wer mit 55 schon 800 € zahlt, kommt mit 70 auf 1.133,07 €. Die Werte sind eine Modellrechnung, die tatsächlichen Anpassungen erfolgen in Stufen und sind nicht garantiert.

Trage deinen Beitrag ohne Pflegeversicherung, dein Alter und die erwartete Steigerung in den Rechner ein; die Tabelle unter dem Ergebnis zeigt dir den Verlauf bis 90 Jahre, damit du sehen kannst, ab wann der Beitrag deine Rente übersteigen könnte.

Wie hoch ist der Zuschuss der Rentenversicherung zur PKV im Alter?

Die Rentenversicherung zahlt privat versicherten Rentnern 2026 einen Zuschuss von 8,75 Prozent der Rente, höchstens aber die Hälfte des tatsächlichen Beitrags.

Er ergibt sich nach § 106 Absatz 3 SGB VI aus dem halben allgemeinen Beitragssatz von 14,6 Prozent plus dem halben durchschnittlichen Zusatzbeitragssatz von 2,9 Prozent. Bei 2.000 € Rente sind das 175,00 € im Monat, bei 1.500 € Rente 131,25 €.

Wer 3.000 € Rente bezieht, bekommt 262,50 €. Bei 1.045,15 € Beitrag mit 67 Jahren bleibt eine Nettobelastung von 870,15 €.

Der Zuschuss wird nur auf Antrag gezahlt, du musst dafür der Rentenversicherung die Bescheinigung deines Versicherers einreichen. Beiträge zur privaten Pflegeversicherung sind im Beitrag des Rechners nicht enthalten.

Im Rechner trägst du die Bruttorente bei Rentenbeginn und den Zusatzbeitragssatz ein und siehst Zuschuss und Nettobelastung sofort, auch im Vergleich zur KVdR.

Wie viel Prozent der Rente kostet die PKV im Alter?

Bei 2.000 € Rente kostet die PKV im Beispiel 870,15 € netto, das sind 43,5 Prozent der Rente. Das setzt 600 € Beitrag mit 45 Jahren, 3 Prozent Steigerung und einen Renteneintritt mit 67 Jahren voraus.

Bei 1.500 € Rente sind es nach Zuschuss von 131,25 € noch 913,90 € oder 60,9 Prozent, bei 2.500 € Rente sind es 32,7 Prozent bei einem Einstiegsbeitrag von 800 € mit 55 Jahren.

In der gesetzlichen Krankenversicherung der Rentner zahlst du dagegen 8,75 Prozent der Rente, bei 2.000 € also 175,00 €.

Die Last wächst mit den Jahren: mit 80 Jahren sind es 50,6 Prozent, mit 90 Jahren 56,7 Prozent der Rente von 2.000 €, wenn die Rente nur um 2 Prozent im Jahr steigt.

Trage deine eigene Rente und Rentensteigerung in den Rechner ein; sie bestimmen den Anteil stärker als der heutige Beitrag. Plane bei einem Anteil über 40 Prozent frühzeitig Gegenmaßnahmen ein.

Warum sinkt der PKV-Beitrag mit 61 Jahren, und was ist die Alterungsrückstellung?

Der Beitrag sinkt mit 61 Jahren, weil der gesetzliche Zuschlag von 10 Prozent endet. Nach § 149 VAG erhebt der Versicherer ihn von Beginn des Kalenderjahres nach dem 21. Geburtstag bis zu dem Jahr, in dem du 60 Jahre alt wirst.

Er fließt in die Alterungsrückstellung, den Teil deiner Beiträge, den der Versicherer für höhere Kosten im Alter anspart. Ab 65 werden diese Mittel nach § 150 Absatz 3 VAG eingesetzt, um Beitragserhöhungen zu dämpfen, ab 80 senken sie den Beitrag.

Im Beispiel mit 600 € und 3 Prozent Steigerung sinkt der Beitrag von 934,78 € mit 60 auf 875,29 € mit 61, das sind 59,49 € im Monat weniger. Mit 65 sind es schon wieder 985,15 €. Der Wegfall ist also keine dauerhafte Entlastung.

Gib im Rechner dein Alter ein: Ist es höher als 60, entfällt der Zuschlag im Beitrag schon, und der Rechner rechnet ohne ihn weiter.

Lohnt sich die Beitragsentlastung im Alter in der PKV?

Sie lohnt sich, wenn der Versicherer ab 65 den Beitrag tatsächlich um den zugesagten Prozentsatz senkt und du die Mehrbeiträge dafür vorher bezahlt hast.

Der Rechner nimmt die Entlastung als Prozentsatz an, den du aus der Auskunft deines Versicherers ablesen kannst.

Bei 10 Prozent Entlastung sinkt der Beitrag mit 65 Jahren von 985,15 € auf 886,64 €, mit 67 Jahren von 1.045,15 € auf 940,63 € und mit 75 von 1.323,96 € auf 1.191,57 €.

Die Nettobelastung bei 2.000 € Rente fällt von 870,15 € auf 765,63 €, das sind 38,3 statt 43,5 Prozent. Ein Beitragsentlastungstarif kostet allerdings während des Berufslebens zusätzlich Prämie, die der Rechner nicht einrechnet.

Rechne deshalb nach, ob die Ersparnis im Alter die Mehrkosten über die Jahre deckt, und lass dir die Zusage vom Versicherer schriftlich bestätigen. Fordere dazu eine Hochrechnung an und vergleiche mehrere Tarife.

Ist die private Krankenversicherung im Alter unbezahlbar, und was passiert, wenn man sie nicht zahlen kann?

Sie ist nicht automatisch unbezahlbar, aber teuer, und der Versicherungsschutz bleibt auch bei Zahlungsproblemen erhalten.

Mit 1.045,15 € Beitrag bei 2.000 € Rente bleiben nach Zuschuss 870,15 €, das ist weit mehr als die 175,00 € in der gesetzlichen Krankenversicherung der Rentner. Wer sich das nicht leisten kann, hat drei Wege.

Erstens den Tarifwechsel nach § 204 VVG mit Anrechnung der Alterungsrückstellung. Zweitens den Basistarif, dessen Beitrag den GKV-Höchstbeitrag nicht übersteigen darf, 2026 sind das 17,5 Prozent von 5.812,50 €, also 1.017,19 €.

Drittens die Halbierung des Beitrags im Basistarif bei Hilfebedürftigkeit (§ 152 Absatz 4 VAG). Der Basistarif bietet Leistungen im Umfang der GKV.

Sprich früh mit dem Versicherer, bevor Beiträge im Rückstand sind; der Rechner zeigt dir vorab, ab welchem Anteil an der Rente die Belastung kritisch wird, und rechnet den Vergleich mit der KVdR gleich mit.

Kann ich als Rentner aus der PKV zurück in die gesetzliche Krankenversicherung?

Meist nicht, denn die Rückkehr ist stark eingeschränkt.

Die Krankenversicherung der Rentner (KVdR) setzt nach § 5 Absatz 1 Nummer 11 SGB V voraus, dass du in der zweiten Hälfte deines Erwerbslebens zu mindestens neun Zehnteln gesetzlich versichert warst. Wer nach dem 55.

Lebensjahr versicherungspflichtig wird, ist nach § 6 Absatz 3a SGB V versicherungsfrei, wenn er in den letzten fünf Jahren nicht gesetzlich versichert war und mindestens die Hälfte dieser Zeit versicherungsfrei, befreit oder nicht versicherungspflichtig war, etwa als Privatversicherter oder Selbstständiger.

Der Vergleich zeigt, was auf dem Spiel steht: In der KVdR zahlst du bei 2.000 € Rente 175,00 € im Monat, in der PKV mit 67 Jahren 1.045,15 €, nach Zuschuss 870,15 €, also 695,15 € mehr.

Prüfe deshalb vor dem Renteneintritt bei der Krankenkasse deine Vorversicherungszeiten, solange noch Handlungsspielraum besteht. Hol dir eine schriftliche Auskunft, bevor du kündigst.

Wie stark steigt der PKV-Beitrag pro Jahr?

Nach den Zahlen des Wissenschaftlichen Instituts der PKV stieg die Prämienbelastung je Versicherten von 2004 bis 2024 um 2,8 Prozent im Jahr, von 2014 bis 2024 um 3,2 Prozent.

Der Rechner startet mit 3,0 Prozent, du kannst jeden Wert zwischen 0 und 10 Prozent einsetzen.

Bei 600 € mit 45 Jahren ergeben 2 Prozent Steigerung mit 67 Jahren 843,26 €, 3 Prozent 1.045,15 € und die Nettobelastung bei 2.000 € Rente beträgt 668,26 € statt 870,15 €.

Die Differenz von rund 200 € im Monat entsteht allein durch einen Prozentpunkt mehr über 22 Jahre. Die tatsächlichen Erhöhungen erfolgen sprunghaft, wenn die Leistungsausgaben die kalkulierten Werte übersteigen.

Prüfe daher mit mehreren Szenarien, wie sich Steigerung und Rente auf deine Belastung auswirken, und vergleiche die Beitragsanpassungen der letzten Jahre aus deinen Rechnungen mit dem angesetzten Wert.

Wie kann ich den PKV-Beitrag im Alter senken?

Du kannst den Beitrag senken, indem du in einen anderen Tarif wechselst, einen Selbstbehalt vereinbarst oder die Beitragsentlastung nutzt.

Nach § 204 VVG darfst du Tarife mit gleichartigem Versicherungsschutz wählen und nimmst deine Alterungsrückstellung mit. Der Wechsel in den Basistarif ist ab 55 Jahren unter Anrechnung der Rückstellung möglich.

Weniger Leistung bedeutet allerdings höhere Eigenkosten bei Krankheit. Eine Entlastung von 10 Prozent ab 65 senkt den Beitrag mit 67 Jahren um 104,52 € auf 940,63 €, die Nettobelastung bei 2.000 € Rente auf 765,63 €.

Ein Zuschuss der Rentenversicherung von 175,00 € bleibt in jedem Fall.

Lass dir mehrere Tarifvorschläge schreiben, vergleiche Leistungen und Beitrag und rechne die Varianten im Rechner durch, indem du bei Beitrag und Steigerung die Werte des neuen Tarifs einträgst.

Beachte, dass beim Wechsel in einen leistungsstärkeren Tarif Risikozuschläge oder Leistungsausschlüsse möglich sind.

Hinweise

Zuschuss für Rentner, Nettobelastung und KVdR einordnen: Ist die PKV im Alter bezahlbar?

Beitrag mit 67 Jahren 1.045,15 €, davon Zuschuss 175,00 € und Nettobelastung 870,15 € bei 2.000 € Rente; in der KVdR wären es 175,00 € Lies zuerst die Nettobelastung und danach den Anteil an der Rente. 43,5 Prozent der Rente für die Krankenversicherung sind viel: Die gesetzliche Krankenversicherung der Rentner kostet nur 8,75 Prozent.

Der Abstand von 695,15 € im Monat ist der Betrag, den die PKV im Ruhestand mehr kostet, eine Größe, die du früh in die Altersplanung einbeziehen solltest.

Prüfe die Annahmen: Mit 2,8 Prozent Steigerung statt 3,0 Prozent sinkt der Beitrag bei Renteneintritt auf 1.001,40 €, mit 3,2 Prozent steigt er auf 1.090,72 €. Das sind fast 90 € Unterschied im Monat.

Trage die Beitragsentlastung aus der Mitteilung deines Versicherers ein: 10 Prozent senken den Beitrag mit 67 auf 940,63 €. Beachte auch den Zuschuss: Er wächst mit der Rente, aber höchstens bis zur Hälfte deines Beitrags.

Bei niedriger Rente bleibt der Zuschuss klein; bei 800 € Rente beträgt er nur 70 €, die Nettobelastung liegt dann über 120 Prozent der Rente.

Behalte den Verlauf im Blick: Der Anteil an der Rente steigt jedes Jahr, im Standardfall von 43,5 Prozent mit 67 auf 45,1 Prozent mit 70, 47,7 Prozent mit 75 und 53,5 Prozent mit 85.

Der Beitrag wächst mit 3 Prozent, die Rente nur mit 2 Prozent, und der Zuschuss wächst nur mit der Rente. Ein Puffer in der Altersplanung sollte deshalb nicht nur den Beitrag bei Renteneintritt, sondern auch den Wert mit 80 oder 85 abdecken.

Wird der Beitrag zu hoch, gibt es Grenzen nach oben: Im Basistarif darf der Beitrag den GKV-Höchstbeitrag nicht übersteigen, 2026 sind das 17,5 Prozent von 5.812,50 €, also 1.017,19 € im Monat; bei Hilfebedürftigkeit halbiert er sich (§ 152 Absatz 3 und 4 VAG).

Den früheren Standardtarif gibt es seit 2009 nicht mehr, Altverträge werden auf Antrag in den Basistarif umgestellt (§ 403 SGB V). Ein Tarifwechsel mit Mitnahme der Alterungsrückstellung ist nach § 204 VVG möglich.

Der Rechner rechnet den Basistarif nicht, die Werte dienen nur dem Vergleich mit dem Beitrag im Ergebnis.

Anwendung

PKV im Alter planen: Beispiel Herr Kramer

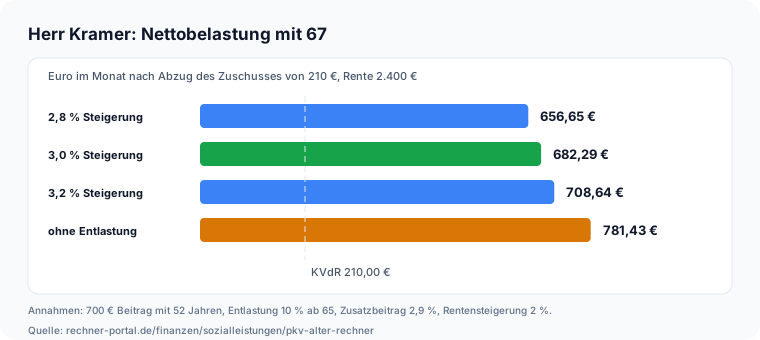
Herr Kramer, 52 Jahre: Nettobelastung mit 67 bei 2,8 Prozent Steigerung 656,65 €, bei 3,0 Prozent 682,29 €, bei 3,2 Prozent 708,64 €; ohne Beitragsentlastung 781,43 € Ausgangslage: Herr Kramer ist 52 Jahre alt, zahlt 700 € im Monat für seine PKV und will mit 67 in Rente gehen. Seine Renteninformation weist 2.400 € brutto aus. Sein Versicherer teilt ihm eine Beitragsentlastung ab 65 von rund 10 Prozent mit.

Eingaben: Beitrag 700 €, Alter 52, Renteneintritt 67, Steigerung 3 Prozent, Entlastung 10 Prozent, Rente 2.400 €, Rentensteigerung 2 Prozent, Zusatzbeitrag 2,9 Prozent.

Ergebnis: Mit 60 liegt der Beitrag bei 886,74 €, mit 61 ist er um 56,43 € niedriger. Bei Renteneintritt beträgt er 892,29 €. Der Zuschuss ist 210 €, die Nettobelastung 682,29 €, also 28,4 Prozent der Rente; die KVdR würde 210 € kosten.

Mit 2,8 Prozent Steigerung sind es 656,65 €, mit 3,2 Prozent 708,64 €; ohne die Entlastung wären es 781,43 €. Die Spanne der Steigerung macht also rund 26 € im Monat nach oben und unten aus.

Entscheidung: Herr Kramer plant 700 € Reserve im Monat für die Krankenversicherung im Alter ein und prüft einen Beitragsentlastungstarif, solange er gesund ist.

Fallstricke

Typische Fehler bei der Planung der PKV im Alter

Der erste Fehler: Der Beitrag wird als konstant angenommen. Wer 600 € für das Alter einplant, unterschätzt die Last, denn bei 3 Prozent Steigerung sind es nach 22 Jahren 1.045 € und nach 40 Jahren über 1.700 €.

Der zweite Fehler: Der Wegfall des Zuschlags wird als Dauerentlastung gesehen. Mit 61 sinkt der Beitrag einmalig um rund 59 €, danach steigt er wieder mit der Steigerung. Wer 40 ist, hat gegenüber heute noch 20 Jahre Steigerung vor sich.

Der dritte Fehler: Der Zuschuss wird mit dem halben Beitrag verwechselt. Er beträgt die Hälfte aus Beitragssatz und Zusatzbeitrag mal Rente, nur nach oben begrenzt auf die Hälfte des Beitrags. Bei 2.000 € Rente sind es 175 €, nicht 522 €.

Der vierte Fehler: Die Rente wird brutto mit dem Nettobetrag der Krankenversicherung verglichen. Der Anteil bezieht sich auf die Bruttorente; Steuern auf die Rente kommen noch dazu.

Der fünfte Fehler: Die Rückkehr in die gesetzliche Krankenversicherung wird eingeplant. Sie ist an die 9/10-Regel gebunden und für langjährig Privatversicherte in der Regel nicht möglich.

Nächster Schritt

PKV im Alter berechnen: Fazit und nächste Schritte

Die PKV wird im Alter nicht billiger, auch wenn der Zuschlag von 10 Prozent mit 61 entfällt und der Versicherer ab 65 entlastet.

Der Rechner rechnet den Beitrag mit deiner Steigerung fort, zieht den Zuschuss der Rentenversicherung ab und zeigt die Nettobelastung als Anteil der Rente samt Vergleich mit der KVdR. Es bleibt eine Modellrechnung ohne Garantie.

Die wichtigsten Stellschrauben sind die Steigerung, die Beitragsentlastung und die Rentenhöhe.

Dein nächster Schritt: Hole die Mitteilung zur Beitragsentlastung bei deinem Versicherer ein, trage Beitrag und Rente ein und spiele die Steigerung zwischen 2,8 und 3,2 Prozent durch.

Mit dem PKV-Rechner prüfst du den heutigen Beitrag, mit dem GKV-Beitragsrechner den Vergleich zur gesetzlichen Kasse.

Prüfe außerdem rechtzeitig, ob ein Tarifwechsel im bestehenden Vertrag möglich ist, und frage nach einem Beitragsentlastungstarif, solange du gesund bist.

Vertiefung

PKV-Beiträge im Alter Beispiele: Beitrag, Zuschuss und Steigerung

Praxisbeispiel

PKV-Beitrag 600 € mit 45 Jahren, 3 % Steigerung, Rente 2.000 € mit 67

Aktueller PKV-Beitrag (Krankenversicherung)
600 €/Monat
Dein Alter
45 Jahre
Alter beim Renteneintritt
67 Jahre
Beitragssteigerung pro Jahr
3,0 %
Beitragsentlastung ab 65
0 %
Bruttorente zu Rentenbeginn
2.000 €/Monat
Rentensteigerung pro Jahr
2,0 %
Durchschnittlicher Zusatzbeitragssatz
2,9 %

Ergebnis: Beitrag mit 67 1.045,15 € | Zuschuss 175,00 € | Nettobelastung 870,15 € | 43,5 % der Rente | KVdR 175,00 €

Die Krankenversicherung beansprucht im Ruhestand gut zwei Fünftel der Rente. In der KVdR wären es 8,75 Prozent, die Mehrkosten betragen 695,15 € im Monat.

Beispiel 1 · Einfach · Beitrag mit 67 940,63 € | Zuschuss 175,00 € | Nettobelastung 765,63 € | 38,3 % der Rente

Mit Beitragsentlastung 10 %

Aktueller PKV-Beitrag (Krankenversicherung)
600 €/Monat
Dein Alter
45 Jahre
Alter beim Renteneintritt
67 Jahre
Beitragssteigerung pro Jahr
3,0 %

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Beitrag mit 67 1.001,40 € | Nettobelastung 826,40 € | 41,3 % der Rente

Steigerung 2,8 Prozent

Aktueller PKV-Beitrag (Krankenversicherung)
600 €/Monat
Dein Alter
45 Jahre
Alter beim Renteneintritt
67 Jahre
Beitragssteigerung pro Jahr
2,8 %

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Beitrag mit 67 1.090,72 € | Nettobelastung 915,72 € | 45,8 % der Rente

Steigerung 3,2 Prozent

Aktueller PKV-Beitrag (Krankenversicherung)
600 €/Monat
Dein Alter
45 Jahre
Alter beim Renteneintritt
67 Jahre
Beitragssteigerung pro Jahr
3,2 %

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Beitrag mit 67 1.221,23 € | Nettobelastung 1.046,23 € | 52,3 % der Rente

Einstieg mit 30 Jahren

Aktueller PKV-Beitrag (Krankenversicherung)
450 €/Monat
Dein Alter
30 Jahre
Alter beim Renteneintritt
67 Jahre
Beitragssteigerung pro Jahr
3,0 %

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Beitrag mit 67 892,29 € | Zuschuss 210,00 € | Nettobelastung 682,29 € | 28,4 % der Rente

Herr Kramer, 52 Jahre

Aktueller PKV-Beitrag (Krankenversicherung)
700 €/Monat
Dein Alter
52 Jahre
Alter beim Renteneintritt
67 Jahre
Beitragssteigerung pro Jahr
3,0 %

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Beitrag mit 67 1.045,15 € | Zuschuss 131,25 € | Nettobelastung 913,90 € | 60,9 % der Rente | KVdR 131,25 €

Rente 1.500 €

Aktueller PKV-Beitrag (Krankenversicherung)
600 €/Monat
Dein Alter
45 Jahre
Alter beim Renteneintritt
67 Jahre
Beitragssteigerung pro Jahr
3,0 %

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Krankengeld-RechnerKrankengeld 2026 berechnen: 70 Prozent vom Brutto, höchstens 90 Prozent vom Netto nach § 47 SGB V – mit Tagessatz, Höchstbetrag und Netto-Krankengeld nach den Sozialabgaben.Pflegegeld-RechnerPflegegeld 2025 je Pflegegrad nach § 37 SGB XI berechnen: häusliche Pflege, stationäre Leistungen und Kombinationsleistung nach § 38 SGB XI. Nur Orientierung.PflegegradrechnerPflegegrad 2026 kostenlos berechnen: Rohpunkte der 6 NBA-Module eingeben, gewichtete Punkte und voraussichtlichen Pflegegrad 1–5 nach § 15 SGB XI erhalten.RegelbedarfsrechnerRegelbedarf 2026 berechnen: Regelbedarfsstufen nach § 20 SGB II für Erwachsene und Kinder, monatlicher Regelsatz je Haushalt inklusive Aufschlüsselung.Kurzarbeitergeld-RechnerKurzarbeitergeld 2026 berechnen: KUG aus Soll- und Ist-Entgelt schätzen – Nettoentgeltdifferenz, 60/67 Prozent Leistungssatz und verbleibender Verdienstausfall nach §§ 105–106 SGB III.Schlechtwettergeld-RechnerSchlechtwettergeld (Saison-Kurzarbeitergeld) 2026 berechnen: Saison-Kug, Zuschuss- und Mehraufwands-Wintergeld aus Ausfallstunden und Steuerklasse nach §§ 101–102 SGB III schätzen.Übergangsgeld-RechnerÜbergangsgeld bei Reha-Maßnahmen 2025 schätzen: 75 % (mit Kind) oder 68 % (ohne Kind) des pauschalierten Nettoregelentgelts nach § 65 SGB IX. Nur Orientierung.Wohngeld-RechnerWohngeld 2026 schätzen: Formel nach § 19 WoGG mit Heizkostenkomponente – berücksichtigte Miete, Miethöchstbetrag nach Haushaltsgröße und Mietstufe. Nur Orientierung.Hortkosten und Hortgebühren Berlin RechnerHortgebühren in Berlin ab der 4. Klasse berechnen: Einkommensstufe, Betreuungsmodul und Geschwisterermäßigung nach Anlage 2 TKBG für das Schuljahr 2026/27 – kostenlos, sofort.Lastenzuschuss-RechnerLastenzuschuss 2026 nach § 19 WoGG schätzen: Wohngeld für Eigentümer nach Haushaltsgröße, Belastung und Mietenstufe berechnen – inkl. Heizkostenentlastung.Kurzfristige-Beschäftigung-RechnerKurzfristige Beschäftigung 2026 prüfen: 70-Tage-Regel nach § 8 Abs. 1 Nr. 2 SGB IV, SV-Freiheit und Lohnsteuer bei Saisonarbeit und Ferienjobs einordnen. Kein Verdienstlimit.Elternzeit-RechnerElternzeit-Fristen nach BEEG §§ 15–18 berechnen: Anmeldefrist, Kündigungsschutz, Beginn, Ende und Restanspruch mit Mutterschutz-Anrechnung.Gründungszuschuss-RechnerGründungszuschuss berechnen: aus Arbeitslosengeld oder Bruttolohn die Höhe von Phase 1 (sechs Monate Arbeitslosengeld plus 300 Euro) und Phase 2 (neun Monate zu 300 Euro), die Gesamtsumme, die Phasen-Enddaten und den verbleibenden Anspruch auf Arbeitslosengeld nach den §§ 93, 94 und 148 SGB III ermitteln.GdB RechnerGesamt-GdB aus Einzel-GdB-Werten schätzen und Behinderten-Pauschbetrag, Fahrtkostenpauschale, Steuerersparnis sowie Rechtsfolgen (Schwerbehinderung, Zusatzurlaub, Kündigungsschutz) ablesen.WBS-RechnerWohnberechtigungsschein-Anspruch prüfen: Einkommensgrenze nach § 9 WoFG und Landesrecht für alle 16 Bundesländer, anrechenbares Einkommen nach §§ 20–24 WoFG mit Werbungskosten-Pauschbetrag berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Beitragsverlauf bei 600 € heute mit 45 Jahren: 934,78 € mit 60, 1.045,15 € mit 67, 1.323,96 € mit 75 und 1.779,29 € mit 85; mit 61 sinkt der Beitrag um 59,49 €

    PKV-Alter-Rechner: Monatsbeitrag der privaten Krankenversicherung von 45 bis 85 Jahren bei 3 Prozent Steigerung

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner">
      <img src="https://rechner-portal.de/images/finanzen/pkv-alter-rechner-beitragsverlauf.svg"
           alt="Beitragsverlauf bei 600 € heute mit 45 Jahren: 934,78 € mit 60, 1.045,15 € mit 67, 1.323,96 € mit 75 und 1.779,29 € mit 85; mit 61 sinkt der Beitrag um 59,49 €"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner">PKV-Alter-Rechner: Monatsbeitrag der privaten Krankenversicherung von 45 bis 85 Jahren bei 3 Prozent Steigerung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner
  • Beitrag mit 67 Jahren 1.045,15 €, davon Zuschuss 175,00 € und Nettobelastung 870,15 € bei 2.000 € Rente; in der KVdR wären es 175,00 €

    PKV-Alter-Rechner: Beitrag, Zuschuss der Rentenversicherung, Nettobelastung und KVdR-Beitrag bei 2.000 Euro Rente

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner">
      <img src="https://rechner-portal.de/images/finanzen/pkv-alter-rechner-zuschuss-belastung.svg"
           alt="Beitrag mit 67 Jahren 1.045,15 €, davon Zuschuss 175,00 € und Nettobelastung 870,15 € bei 2.000 € Rente; in der KVdR wären es 175,00 €"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner">PKV-Alter-Rechner: Beitrag, Zuschuss der Rentenversicherung, Nettobelastung und KVdR-Beitrag bei 2.000 Euro Rente auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner
  • Herr Kramer, 52 Jahre: Nettobelastung mit 67 bei 2,8 Prozent Steigerung 656,65 €, bei 3,0 Prozent 682,29 €, bei 3,2 Prozent 708,64 €; ohne Beitragsentlastung 781,43 €

    PKV-Alter-Rechner: Nettobelastung von Herrn Kramer mit 67 Jahren bei drei Beitragssteigerungen und ohne Beitragsentlastung

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner">
      <img src="https://rechner-portal.de/images/finanzen/pkv-alter-rechner-praxis-kramer.svg"
           alt="Herr Kramer, 52 Jahre: Nettobelastung mit 67 bei 2,8 Prozent Steigerung 656,65 €, bei 3,0 Prozent 682,29 €, bei 3,2 Prozent 708,64 €; ohne Beitragsentlastung 781,43 €"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner">PKV-Alter-Rechner: Nettobelastung von Herrn Kramer mit 67 Jahren bei drei Beitragssteigerungen und ohne Beitragsentlastung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner ist eine Modellrechnung mit gleichmäßiger Beitragssteigerung und ersetzt weder die Beitragsprognose des Versicherers noch eine Beratung. Tatsächliche Beitragsanpassungen erfolgen in Stufen und sind vom Tarif abhängig.

Quelle: VAG § 149, SGB VI § 106, SGB V § 5, WIP-Pressemitteilung vom 30.10.2023 und BMG-Bekanntmachung zum Zusatzbeitrag 2026; abgerufen am 11.10.2026; zusätzlich § 152 VAG und § 204 VVG (Basistarif, Tarifwechsel), Beitragsbemessungsgrenze 2026 5.812,50 Euro.

Stand: 2026-10-11

Externe Fachquellen
4 weitere Quellen anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
11. Oktober 2026
Fachbereich
Finanzen / Sozialleistungen
Formeln basieren auf
VAG § 149, SGB VI § 106, SGB V §§ 5, 241, 242a und WIP-Beitragsentwicklung, Stand 10.10.2026.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). PKV-Alter-Rechner. Abgerufen von https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner

Harvard-Format

Rechner-Portal, 2026. PKV-Alter-Rechner. Available at: https://rechner-portal.de/finanzen/sozialleistungen/pkv-alter-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.