Zum Hauptinhalt springen

Rente Brutto Netto Rechner online berechnen und vergleichen

finanzenStand Noch keine Bewertung
€
%
€
Kirchensteuer
Anzeige

Kurzantwort

Berechnet die monatliche Nettorente nach Kranken- und Pflegeversicherung und nach der auf die Rente entfallenden Einkommensteuer (Einzelveranlagung, Grundtarif 2026). Bei Rentenbeginn vor 2026 gilt ein fester Rentenfreibetrag. Betriebsrenten und weitere Beitragspflichten sind nicht enthalten.

Berechnen Sie, wie viel von Ihrer Bruttorente nach Kranken- und Pflegeversicherung und nach...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Okt. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

6 Annahmen und 4 Grenzen

Annahmen

  • Pflichtversichert in der KVdR (Krankenversicherung der Rentner)
  • Nur gesetzliche Rente für Kranken- und Pflegeversicherung, keine Betriebsrente oder Versorgungsbezüge
  • Einkommensteuer: Einzelveranlagung, Grundtarif 2026, ohne Kinderfreibetrag
  • Rentenfreibetrag: bei Rentenbeginn vor 2026 fest aus der Jahresbruttorente im Jahr nach Rentenbeginn (ohne Angabe ersatzweise aus der heutigen Rente geschätzt)
  • Die Steuer wird im Verhältnis der Einkünfte auf Rente und weitere Einkünfte aufgeteilt; der Rente wird nur ihr Anteil angerechnet
  • Beitragssätze und Steuertarif Stand 2026

Grenzen

  • Keine Berücksichtigung weiterer beitragspflichtiger Einnahmen (Betriebsrente, Mieteinnahmen) bei Kranken- und Pflegeversicherung
  • Privat Krankenversicherte (PKV) werden nicht abgedeckt
  • Die Steuer ist eine Schätzung: Zusammenveranlagung, Neuberechnung des Freibetrags bei nicht regelmäßigen Rentenänderungen (§ 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. aa Satz 6 EStG) und weitere Abzüge sind nicht abgebildet
  • Die Kirchensteuer wird als Sonderausgabe desselben Jahres angesetzt (Näherung; nach § 11 EStG zählt das Zahlungsjahr)

Stand der Prüfung: Sozialversicherungs-Rechengrößenverordnung 2026.

Überblick

So berechnen Sie Ihre Nettorente

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Was von deiner gesetzlichen Bruttorente nach Abzug von Kranken- und Pflegeversicherung monatlich übrig bleibt, zeigt dir der Rente-Brutto-Netto-Rechner. Die Kernfrage: Wie hoch ist meine Nettorente – also der Betrag, der nach Kranken- und Pflegeversicherung und nach Einkommensteuer auf dem Konto ankommt?

Rentner in der KVdR (Krankenversicherung der Rentner) teilen sich den Krankenversicherungsbeitrag mit der Deutschen Rentenversicherung: Jede Seite trägt die Hälfte des allgemeinen Beitragssatzes von 14,6 % plus den kassenindividuellen Zusatzbeitrag (§ 249a SGB V).

Den Pflegeversicherungsbeitrag von 3,6 % aus der gesetzlichen Rente tragen Rentner dagegen allein (§ 59 Abs. 1 Satz 1 SGB XI).

Bei Kinderlosen kommt ein Zuschlag von 0,6 Prozentpunkten hinzu (nicht für vor 1940 Geborene, § 55 Abs. 3 Satz 2 SGB XI), Eltern mit mehreren Kindern unter 25 profitieren von einem Abschlag.

Der Rechner ermittelt die monatliche Nettorente vor und nach Steuer, KV-Beitrag, PV-Beitrag, den individuellen PV-Satz, Gesamtabzüge, Abzugsquote, den KV-Beitragsanteil der DRV, Einkommensteuer, Solidaritätszuschlag, Kirchensteuer und die Jahresnettorente.

Im Standardfall – 1.500 Euro Bruttorente, 2,9 % Zusatzbeitrag (BMG-Durchschnitt 2026), zwei Kinder, Rentenbeginn 2026 – bleiben laut Rechner 1.314,75 Euro nach Kranken- und Pflegeversicherung und 1.309,83 Euro nach Einkommensteuer (59 Euro im Jahr).

Die Steuer ist eine Schätzung für Einzelveranlagung nach dem Grundtarif 2026; die Rentenbesteuerung im Detail zeigt der Renten-Steuer-Rechner.

Die Ergebnisse dienen der Orientierung und ersetzen keine Beratung durch die Krankenkasse oder die Deutsche Rentenversicherung.

Eingaben

Rente brutto netto berechnen: Bruttorente und Zusatzbeitrag eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst vier Pflichtangaben, den Jahrgangs-Schalter und bis zu vier Angaben für die Steuer. Die monatliche Bruttorente ist der Betrag aus deinem Rentenbescheid, bevor Kranken- und Pflegeversicherung abgezogen werden.

Nicht die Nettorente, die auf dem Konto eingeht – das ist gerade der Wert, den der Rechner ermittelt. Beim GKV-Zusatzbeitrag trägst du den kassenindividuellen Satz deiner Krankenkasse ein.

Der vom Bundesgesundheitsministerium festgelegte Durchschnitt liegt 2026 bei 2,9 % (§ 242a SGB V, angehoben von 2,5 % in 2025); den genauen Wert deiner Kasse findest du auf der Beitragsrechnung oder auf deren Webseite.

Der allgemeine Beitragssatz von 14,6 % ist gesetzlich fest und muss nicht eingegeben werden. Die Anzahl Kinder umfasst alle leiblichen oder adoptierten Kinder, unabhängig vom Alter.

Wer null einträgt, zahlt den PV-Kinderlosenzuschlag von 0,6 Prozentpunkten. Im Feld Davon Kinder unter 25 gibst du an, wie viele deiner Kinder jünger als 25 Jahre sind.

Ab dem zweiten Kind unter 25 sinkt der PV-Beitragssatz um je 0,25 Prozentpunkte, maximal 1,0 Prozentpunkte Abschlag (§ 55 Abs. 3 Satz 4 SGB XI).

Typischer Rentner-Sonderfall: Alle Kinder über 25 – dann gilt trotzdem der Elternsatz von 3,6 %, nicht der Kinderlosenzuschlag. Genau das bildet die Zwei-Felder-Logik ab. Wer ohne Kinder vor dem 1.

Januar 1940 geboren wurde, setzt den Schalter „Vor dem 1. Januar 1940 geboren“: Für diesen Jahrgang entfällt der Kinderlosenzuschlag (§ 55 Abs. 3 Satz 2 SGB XI).

Für die Einkommensteuer gibst du das Jahr des Rentenbeginns an (2026: 84 % der Rente sind steuerpflichtig, § 22 Nr. 1 EStG), dazu optional weitere zu versteuernde Einkünfte pro Jahr, etwa aus einer Betriebsrente oder Vermietung, und die Kirchensteuer (8 % in Bayern und Baden-Württemberg, sonst 9 %).

Hat deine Rente vor 2026 begonnen, trägst du zusätzlich die Jahresbruttorente aus dem Jahr nach deinem Rentenbeginn ein (Rentenbezugsmitteilung oder Steuerbescheid jenes Jahres).

Aus ihr wird der steuerfreie Teil einmalig als fester Eurobetrag festgeschrieben; alle späteren Rentenerhöhungen sind voll steuerpflichtig.

Lässt du das Feld leer, rechnet der Rechner ersatzweise mit der heutigen Rente – dann fällt der Freibetrag zu hoch und die Steuer zu niedrig aus.

Praxisfälle

Anwendungsfälle: Nettorente in typischen Situationen berechnen

Sieben typische Suchanfragen rund um die Rente brutto netto – jede mit den passenden Eingaben und dem nachgerechneten Ergebnis.

  1. Rente brutto netto Rechner: Standardfall mit zwei Kindern

    „Wie viel Netto bleibt von der Bruttorente übrig?“

    Eingabe
    1.500 € Bruttorente, 2,9 % Zusatzbeitrag, 2 Kinder (keines unter 25)
    Ergebnis
    1.314,75 € netto vor Steuer/Monat, Abzugsquote 12,4 %; nach Steuer 1.309,83 € (Rentenbeginn 2026)
  2. Was bleibt von 2.500 Euro Brutto Rente übrig?

    „Was bleibt von 2.500 Euro Brutto Rente übrig?“

    Eingabe
    2.500 € Bruttorente, 2,9 % Zusatzbeitrag, 2 Kinder
    Ergebnis
    2.191,25 € netto vor Steuer/Monat, Gesamtabzüge 308,75 €; nach Steuer 2.032,17 € (Rentenbeginn 2026)
  3. Was bleibt von 700 Euro Rente übrig?

    „Was bleibt von 700 Euro Rente übrig?“

    Eingabe
    700 € Bruttorente, 2,9 % Zusatzbeitrag, 2 Kinder
    Ergebnis
    613,55 € netto/Monat, Gesamtabzüge 86,45 €; keine Einkommensteuer
  4. Nettorente bei 2.200 Euro Brutto

    „Wie hoch ist die Nettorente bei 2.200 Euro Brutto?“

    Eingabe
    2.200 € Bruttorente, 2,9 % Zusatzbeitrag, 2 Kinder
    Ergebnis
    1.928,30 € netto vor Steuer/Monat, Abzugsquote 12,4 %; nach Steuer 1.822,47 € (Rentenbeginn 2026)
  5. Beitragsanteil der Rentenversicherung zur Krankenversicherung

    „Wie hoch ist der Zuschuss der Krankenversicherung für Rentner?“

    Eingabe
    1.500 € Bruttorente, 2,9 % Zusatzbeitrag
    Ergebnis
    131,25 € KV-Beitragsanteil der DRV – exakt so hoch wie der eigene KV-Beitrag
  6. Pflegeversicherung für kinderlose Rentner

    „Wie hoch ist die Pflegeversicherung für kinderlose Rentner?“

    Eingabe
    1.500 € Bruttorente, 0 Kinder
    Ergebnis
    63,00 € PV-Beitrag bei 4,2 % Satz – 9 € mehr als mit Kind (3,6 %)
  7. Rente brutto netto nach Einkommensteuer

    „Wie kombiniere ich Sozialabzüge und Steuer auf die Rente?“

    Eingabe
    1.500 € Bruttorente, Rentenbeginn 2026, keine weiteren Einkünfte → Nettorente vor Steuer 1.314,75 €
    Ergebnis
    59 € Einkommensteuer im Jahr, Nettorente nach Steuer 1.309,83 € im Monat

    Zum Renten-Steuer-Rechner

Berechnung

Rente brutto netto Formel: Wie wird die Nettorente berechnet?

Verstehe den Formelweg.

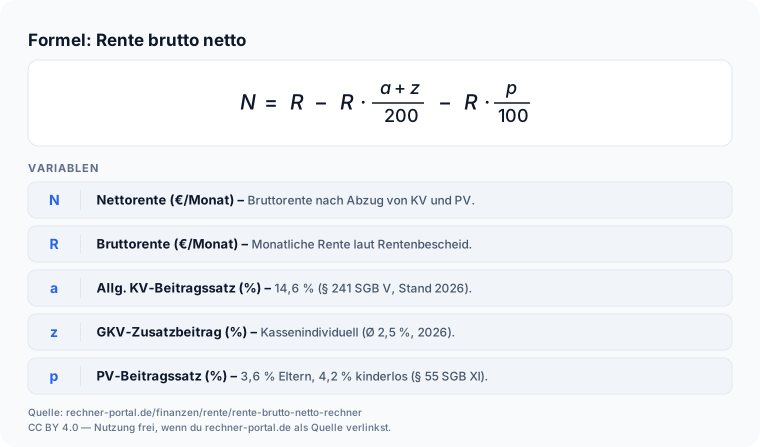
Formel: Nettorente gleich Bruttorente minus KV- und PV-Beitrag, mit Bruchdarstellung der Beitragssätze Die Berechnung läuft in vier Schritten. Schritt 1 – KV-Beitrag (Rentneranteil): Die Bruttorente wird mit dem halben KV-Gesamtsatz multipliziert.

Der Gesamtsatz besteht aus dem allgemeinen Beitragssatz von 14,6 % (§ 241 SGB V) und dem Zusatzbeitrag deiner Kasse. Rentner und DRV teilen sich beide Teile jeweils hälftig (§ 249a SGB V).

Bei 1.500 Euro Bruttorente und 2,9 % Zusatzbeitrag (BMG-Durchschnitt 2026, § 242a SGB V) beträgt der KV-Rentneranteil: 1.500 × (14,6 + 2,9) / 2 / 100 = 131,25 Euro. Genau denselben Betrag trägt die DRV (§ 249a SGB V).

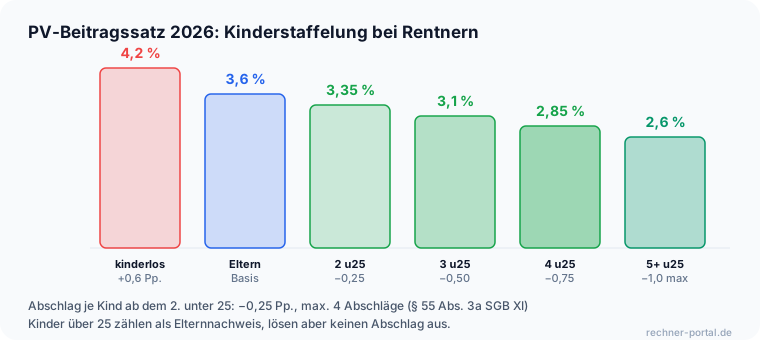
Schritt 2 – PV-Beitrag: Rentner tragen den vollen Pflegebeitrag aus der gesetzlichen Rente allein (§ 59 Abs. 1 Satz 1 SGB XI). Der Basissatz beträgt 3,6 %.

Kinderlose zahlen 4,2 % (Zuschlag 0,6 Pp., § 55 Abs. 3 Satz 1 SGB XI), vor 1940 Geborene ausgenommen (Satz 2).

Eltern mit mindestens zwei Kindern unter 25 erhalten einen Abschlag von 0,25 Pp. je Kind ab dem zweiten, gedeckelt auf 4 Abschläge (min. PV-Satz 2,6 %).

Beispiel: Bei zwei Kindern, aber keinem unter 25, gilt der Elternsatz 3,6 %; PV-Beitrag = 1.500 × 3,6 / 100 = 54 Euro. Schritt 3 – Nettorente: Bruttorente minus KV-Beitrag minus PV-Beitrag. Im Standardfall: 1.500 − 131,25 − 54 = 1.314,75 Euro.

Die Abzugsquote liegt bei 12,4 %.

Liegt die Bruttorente über der Beitragsbemessungsgrenze von 5.812,50 Euro monatlich (Rechengrößenverordnung 2026), werden KV und PV nur bis zu dieser Grenze berechnet – bei gesetzlichen Altersrenten kommt das praktisch nicht vor.

Besonderheit der Rundung: Der Rechner rundet KV- und PV-Beitrag einzeln auf Cent und bildet die Summe aus den gerundeten Teilen. So geht die Summenprobe auf: Bruttorente minus Gesamtabzüge ergibt exakt die ausgewiesene Nettorente.

Schritt 4 – Einkommensteuer: Von der Jahresrente (1.500 × 12 = 18.000 Euro) sind bei Rentenbeginn 2026 84 % steuerpflichtig, das sind 15.120 Euro (§ 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. aa EStG).

Davon gehen der Werbungskosten-Pauschbetrag von 102 Euro, die eigenen KV- und PV-Beiträge von 2.223 Euro im Jahr ((131,25 + 54) × 12) und der Sonderausgaben-Pauschbetrag von 36 Euro ab.

Das zu versteuernde Einkommen beträgt 12.759 Euro; nach dem Grundtarif 2026 (Grundfreibetrag 12.348 Euro) ergibt das 59 Euro Einkommensteuer im Jahr, also 4,92 Euro im Monat. Nettorente nach Steuer: 1.314,75 − 4,92 = 1.309,83 Euro.

Kirchensteuer wird als Sonderausgabe berücksichtigt, der Solidaritätszuschlag fällt erst über der Freigrenze an.

Bei Rentenbeginn vor 2026 ist der steuerfreie Teil festgeschrieben (§ 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. aa Satz 4 bis 7 EStG): Er wird einmal aus der Jahresrente des Jahres nach Rentenbeginn berechnet und gilt dann unverändert.

Beispiel: Rentenbeginn 2015 (Besteuerungsanteil 70 %), Jahresbruttorente 2016 laut Rentenbezugsmitteilung 17.400 Euro, heute 2.000 Euro im Monat.

Steuerfrei bleiben 30 % von 17.400 = 5.220 Euro, steuerpflichtig sind 24.000 − 5.220 = 18.780 Euro statt 70 % von 24.000 = 16.800 Euro.

Nach Pauschbeträgen und 2.964 Euro KV/PV-Beiträgen ergibt das ein zu versteuerndes Einkommen von 15.678 Euro und 567 Euro Einkommensteuer im Jahr; ohne die Angabe zur Rente von 2016 wären es nur 205 Euro.

Hast du weitere Einkünfte, berechnet der Rechner die Steuer auf das gesamte Einkommen und rechnet der Rente nur den Anteil zu, der dem Verhältnis ihrer Einkünfte zur Summe aller Einkünfte entspricht.

Beispiel: 1.500 Euro Rente und 30.000 Euro weitere Einkünfte ergeben 8.096 Euro Einkommensteuer insgesamt; auf die Rente entfallen davon 2.700,82 Euro im Jahr, die Nettorente nach Steuer beträgt 1.089,68 Euro im Monat.
Nachschlagen

Was bleibt netto von der Bruttorente? (2026)

Tabelle für häufige Rentenbeträge: Was bleibt von der gesetzlichen Rente nach Abzug von Kranken- und Pflegeversicherung? Annahmen: allgemeiner KV-Beitragssatz 14,6 %, kassenindividueller Zusatzbeitrag 2,9 % (BMG-Durchschnitt 2026, § 242a SGB V), PV-Elternsatz 3,6 % (mindestens 1 Kind, keine Kinder unter 25). Der KV-Beitrag wird je zur Hälfte von Rentner und DRV getragen (§ 249a SGB V), den PV-Beitrag trägt der Rentner allein (§ 59 Abs. 1 Satz 1 SGB XI). Die Einkommensteuer ist in dieser Tabelle nicht enthalten.

Nettorente nach Abzug von KV und PV für acht Bruttorenten – Zusatzbeitrag 2,9 %, Elternsatz 3,6 % PV (2 Kinder, über 25)
BruttorenteKV-Beitrag (Eigenanteil)PV-BeitragGesamtabzügeNettorenteAbzugsquote
800 €70,00 €28,80 €98,80 €701,20 €12,4 %
1.000 €87,50 €36,00 €123,50 €876,50 €12,4 %
1.200 €105,00 €43,20 €148,20 €1.051,80 €12,4 %
1.500 €131,25 €54,00 €185,25 €1.314,75 €12,4 %
1.800 €157,50 €64,80 €222,30 €1.577,70 €12,4 %
2.000 €175,00 €72,00 €247,00 €1.753,00 €12,4 %
2.500 €218,75 €90,00 €308,75 €2.191,25 €12,4 %
3.000 €262,50 €108,00 €370,50 €2.629,50 €12,4 %

Alle Werte aus dem Rente-Brutto-Netto-Rechner (Stand 2026). KV-Beitragssatz 14,6 % + 2,9 % Zusatzbeitrag, hälftig geteilt = 8,75 % Eigenanteil. PV-Beitragssatz 3,6 % (Elternsatz, mindestens 1 Kind, alle Kinder ab 25). Kinderlose zahlen 4,2 % PV (Zuschlag 0,6 Prozentpunkte). Bei Kindern unter 25 sinkt der PV-Satz ab dem zweiten Kind um je 0,25 Prozentpunkte (§ 55 Abs. 3 Satz 4 SGB XI). Die Abzugsquote ist unterhalb der Beitragsbemessungsgrenze von 5.812,50 € konstant. Die Einkommensteuer ist in dieser Tabelle nicht enthalten; der Rechner schätzt sie zusätzlich aus dem Jahr des Rentenbeginns und Ihren weiteren Einkünften.

Beitragssätze für Kranken- und Pflegeversicherung der Rentner (2026)

Diese Sätze fließen in jede Berechnung des Rechners ein, werden aber nicht von dir eingegeben, sondern sind gesetzlich festgelegt. Zum Nachschlagen, unabhängig von der eigenen Rentenhöhe.

Feste Sätze und Grenzwerte der KVdR und der Pflegeversicherung für Rentner, unabhängig von der individuellen Bruttorente
BeitragSatz 2026Wer zahltRechtsgrundlage
Allgemeiner KV-Beitragssatz14,6 %Hälftig: Rentner und DRV§ 241 SGB V
Durchschnittlicher GKV-Zusatzbeitrag2,9 %Hälftig: Rentner und DRV§ 242a SGB V
PV-Beitragssatz (Elternsatz)3,6 %Vollständig der Rentner§ 55 Abs. 1, § 59 Abs. 1 Satz 1 SGB XI
PV-Kinderlosenzuschlag (nicht für vor 1940 Geborene)+0,6 ProzentpunkteVollständig der Rentner§ 55 Abs. 3 Satz 1 und 2 SGB XI
PV-Abschlag je Kind unter 25 (ab dem 2.)−0,25 Prozentpunkte, max. 4×Vollständig der Rentner§ 55 Abs. 3 Satz 4 SGB XI
Beitragsbemessungsgrenze KV/PV5.812,50 € / MonatDeckelt beide BeiträgeSozialversicherungs-Rechengrößenverordnung 2026

Bei pflichtversicherten Rentnern trägt die Deutsche Rentenversicherung die Hälfte des KV-Beitrags, exakt den Eigenanteil des Rentners (§ 249a SGB V); einen Zuschuss nach § 106 SGB VI erhalten nur freiwillig oder privat Versicherte. Die Pflegeversicherung aus der gesetzlichen Rente tragen Rentner vollständig allein (§ 59 Abs. 1 Satz 1 SGB XI). Werte Stand 2026; der durchschnittliche Zusatzbeitrag wird jährlich neu vom Bundesgesundheitsministerium festgelegt und steigt für 2027 laut GKV-Schätzerkreis voraussichtlich weiter an.

Ausblick

Was ändert sich 2027 bei Rente, Krankenkasse und Pflegeversicherung?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der durchschnittliche GKV-Zusatzbeitrag stieg zum 01.01.2026 von 2,5 auf 2,9 Prozent (§ 242a SGB V) – für 2027 rechnet der GKV-Schätzerkreis laut Prognosen von BMG, IGES-Institut und PKV-Verband mit einem weiteren Anstieg auf etwa 3,3 bis 3,7 Prozent. Der offizielle Wert wird im Oktober 2026 vom Schätzerkreis ermittelt und bis zum 1. November 2026 vom Bundesgesundheitsministerium festgelegt.
  • Die Beitragsbemessungsgrenze für Kranken- und Pflegeversicherung soll laut Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 (21.09.2026) von 5.812,50 Euro auf 6.375 Euro monatlich steigen – ein Plus von rund 9,7 Prozent, das auch eine zusätzliche Sonderanhebung um 300 Euro monatlich enthält. Die Verordnung benötigt noch die Zustimmung von Kabinett und Bundesrat.
  • Der Pflegeversicherungs-Beitragssatz von 3,6 Prozent blieb 2026 stabil, nachdem die Bundesregierung ein Darlehen an die Pflegeversicherung auf 3,2 Milliarden Euro erhöht hatte; ob der Satz 2027 steigt, ist von der Bundesregierung noch nicht beschlossen.
  • Dieser Rechner nutzt bis zur offiziellen Festlegung weiterhin den Zusatzbeitrag von 2,9 Prozent als Standardwert 2026 – für eine Schätzung mit dem erwarteten höheren Satz 2027 kann der Wert im Feld 'GKV-Zusatzbeitrag' probeweise auf bis zu 3,7 Prozent angepasst werden.

Stand: 02.10.2026 · Quelle: Bundesministerium für Gesundheit (§ 242a SGB V) / Referentenentwurf Sozialversicherungsrechengrößen-Verordnung 2027 (21.09.2026)

Expertenmodus

Häufige Fragen zur Rente brutto netto

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist der durchschnittliche GKV-Zusatzbeitrag für Rentner 2026?

2,9 Prozent beträgt der vom Bundesgesundheitsministerium festgelegte durchschnittliche Zusatzbeitragssatz für 2026 (§ 242a SGB V) – ein deutlicher Sprung gegenüber den 2,5 Prozent aus 2025.

Rentner zahlen davon die Hälfte, die andere Hälfte trägt die Deutsche Rentenversicherung (§ 249a SGB V).

Zusammen mit dem allgemeinen Beitragssatz von 14,6 Prozent ergibt das einen Gesamtsatz von 17,5 Prozent, der Rentneranteil liegt bei 8,75 Prozent.

Bei 1.500 Euro Bruttorente macht das laut Rechner 131,25 Euro Eigenanteil im Monat, genau denselben Betrag zahlt die DRV zusätzlich.

Wichtig: 2,9 Prozent ist nur der Durchschnitt – die tatsächlichen Zusatzbeiträge der einzelnen Krankenkassen reichen von unter 2,2 bis über 4,3 Prozent.

Trage deshalb immer den Satz deiner eigenen Kasse ein, nicht automatisch den Durchschnittswert, sonst weicht das Ergebnis von deinem echten Kontoauszug ab.

Was bleibt von 2.500 Euro Brutto-Rente netto übrig?

2.191,25 Euro bleiben laut Rechner netto übrig, wenn du 2.500 Euro Bruttorente, den Durchschnitts-Zusatzbeitrag von 2,9 Prozent und mindestens ein Kind ab 25 Jahren ansetzt.

Die Gesamtabzüge betragen 308,75 Euro: 218,75 Euro Krankenversicherung und 90 Euro Pflegeversicherung beim Elternsatz von 3,6 Prozent.

Das entspricht einer Abzugsquote von 12,4 Prozent – derselbe Prozentsatz wie bei niedrigeren Bruttorenten, weil beide Beiträge proportional zur Rente berechnet werden.

Bist du kinderlos, steigt der PV-Satz auf 4,2 Prozent und die Nettorente sinkt auf 2.176,25 Euro. Das ist die Nettorente vor Steuer.

Bei Rentenbeginn 2026 und ohne weitere Einkünfte kommen laut Rechner 1.909 Euro Einkommensteuer im Jahr hinzu (159,08 Euro im Monat), nach Steuer bleiben 2.032,17 Euro.

Gib deine exakte Bruttorente und deinen Kassen-Zusatzbeitrag ein, um dein persönliches Ergebnis statt dieser Beispielrechnung zu erhalten.

Was bleibt von 700 Euro Rente übrig?

613,55 Euro bleiben laut Rechner netto, wenn 700 Euro Bruttorente mit 2,9 Prozent Zusatzbeitrag und mindestens einem Kind ab 25 Jahren verrechnet werden.

Die Gesamtabzüge liegen bei 86,45 Euro: 61,25 Euro Krankenversicherung und 25,20 Euro Pflegeversicherung. Die Abzugsquote bleibt bei 12,4 Prozent, exakt wie bei höheren Rentenbeträgen, weil beide Beiträge prozentual berechnet werden.

Bei einer derart niedrigen Rente lohnt sich zusätzlich ein Blick auf die Grundsicherung im Alter nach § 41 SGB XII, denn dieser Rechner bildet ausschließlich die Sozialabzüge ab, keine ergänzenden Sozialleistungen.

Liegt deine Nettorente unter 1.000 Euro und reicht sie zusammen mit anderem Einkommen nicht zum Lebensunterhalt, prüfe einen Antrag beim zuständigen Sozialamt.

Trage deine tatsächliche Bruttorente ein, um dein genaues Ergebnis statt dieses Beispielwerts zu sehen.

Wie hoch ist die Pflegeversicherung für kinderlose Rentner?

4,2 Prozent zahlen kinderlose Rentner zur Pflegeversicherung – der Basissatz von 3,6 Prozent plus der Kinderlosenzuschlag von 0,6 Prozentpunkten (§ 55 Abs. 3 SGB XI).

Bei 1.500 Euro Bruttorente sind das laut Rechner 63 Euro im Monat, verglichen mit 54 Euro für Rentner mit mindestens einem Kind – ein Unterschied von 9 Euro monatlich oder 108 Euro im Jahr.

Anders als bei der Krankenversicherung gibt es hier keinen Zuschuss der Rentenversicherung: Rentner tragen die Pflegeversicherungsbeiträge aus der gesetzlichen Rente vollständig allein (§ 59 Abs. 1 Satz 1 SGB XI). Der Zuschlag gilt nach dem 23.

Geburtstag für alle kinderlosen Mitglieder und entfällt dauerhaft, sobald mindestens ein Kind nachgewiesen wird, unabhängig von dessen Alter. Eine Ausnahme gilt für alle, die vor dem 1.

Januar 1940 geboren wurden: Sie zahlen auch ohne Kinder nur 3,6 Prozent (§ 55 Abs. 3 Satz 2 SGB XI); im Rechner setzt du dafür den Schalter „Vor dem 1. Januar 1940 geboren“.

Gib im Rechner bei Anzahl Kinder eine Null ein, um deinen persönlichen Kinderlosen-Satz von 4,2 Prozent nachzurechnen.

Wie hoch ist der Zuschuss der Krankenversicherung für Rentner?

Genauso hoch wie der eigene KV-Beitrag ist der Anteil, den die Deutsche Rentenversicherung bei pflichtversicherten Rentnern trägt – das ist die gesetzliche Systematik des § 249a SGB V.

Einen Zuschuss im Sinne des § 106 SGB VI erhalten dagegen nur freiwillig oder privat krankenversicherte Rentner.

Allgemeiner Beitragssatz und Zusatzbeitrag werden hälftig zwischen Rentner und DRV aufgeteilt, bei 1.500 Euro Bruttorente und 2,9 Prozent Zusatzbeitrag sind das laut Rechner jeweils 131,25 Euro.

Insgesamt fließen damit 262,50 Euro an die Krankenkasse, wovon die Hälfte aus der Rentenkasse stammt und nicht auf dem Kontoauszug des Rentners auftaucht. Der Anteil der DRV wird nicht ausgezahlt, sondern direkt an die Krankenkasse überwiesen.

Wichtig für die Steuererklärung: Er zählt nicht als eigenes Einkommen.

Im Rechner siehst du den KV-Beitragsanteil der Rentenversicherung als eigene Ergebniszeile, damit transparent wird, welchen Anteil tatsächlich die Rentenversicherung übernimmt und welchen du selbst trägst.

Sinkt der PV-Beitragssatz, wenn alle Kinder über 25 sind?

Nein, sobald alle Kinder 25 Jahre oder älter sind, gilt wieder der normale Elternsatz von 3,6 Prozent – der Abschlag für mehrere Kinder greift ausdrücklich nur, solange die Kinder das 25.

Lebensjahr noch nicht vollendet haben (§ 55 Abs. 3 Satz 4 SGB XI). Ein Rentner mit drei erwachsenen Kindern über 25 zahlt damit denselben Satz wie jemand mit nur einem Kind.

Im Rechner trägst du dafür bei Anzahl Kinder die Gesamtzahl ein und bei Davon Kinder unter 25 eine Null; das Ergebnis zeigt dann 3,6 Prozent PV-Satz statt eines Abschlags.

Diese Regel betrifft vor allem jüngere Rentner, etwa nach einer Erwerbsminderungsrente, deren Kinder noch studieren oder in Ausbildung sind.

Der Kinderlosenzuschlag von 4,2 Prozent entfällt dagegen dauerhaft, sobald mindestens ein Kind nachgewiesen ist – unabhängig vom aktuellen Alter dieses Kindes.

Gilt die Sachsen-Sonderregel bei der Pflegeversicherung auch für Rentner?

Nein, die abweichende Beitragsaufteilung in Sachsen betrifft ausschließlich Arbeitnehmer und Arbeitgeber im aktiven Erwerbsleben.

In den anderen 15 Bundesländern teilen sich Beschäftigte und Arbeitgeber den PV-Beitrag hälftig, in Sachsen zahlen Arbeitnehmer einen höheren Anteil.

Für Rentner spielt das keine Rolle, weil sie den Pflegebeitrag ohnehin aus der gesetzlichen Rente vollständig allein tragen (§ 59 Abs. 1 Satz 1 SGB XI) – bundesweit einheitlich, egal ob in Sachsen, Bayern oder Hamburg.

Ein sächsischer Rentner mit 1.500 Euro Bruttorente und mindestens einem Kind zahlt laut Rechner exakt 54 Euro PV-Beitrag bei 3,6 Prozent, genauso wie ein Rentner in jedem anderen Bundesland. Der Rechner fragt deshalb bewusst kein Bundesland ab.

Wer die Sachsen-Regel aus dem Berufsleben kennt und auf den Ruhestand überträgt, rechnet mit einem falschen Satz – die Regelung endet exakt mit dem Rentenbeginn.

Berücksichtigt der Rechner die Einkommensteuer auf die Rente?

Ja, als Schätzung für eine Einzelveranlagung nach dem Grundtarif 2026.

Der Rechner nimmt das Jahr des Rentenbeginns, bestimmt daraus den steuerpflichtigen Anteil (2026: 84 Prozent, § 22 Nr. 1 EStG) und zieht den Werbungskosten-Pauschbetrag von 102 Euro, den Sonderausgaben-Pauschbetrag von 36 Euro und deine eigenen Beiträge zur Kranken- und Pflegeversicherung ab.

Auf das zu versteuernde Einkommen wird der Tarif mit dem Grundfreibetrag von 12.348 Euro angewendet.

Bei 1.500 Euro Bruttorente, Rentenbeginn 2026 und ohne weitere Einkünfte sind das laut Rechner 59 Euro Einkommensteuer im Jahr; die Nettorente sinkt von 1.314,75 Euro auf 1.309,83 Euro.

Bei Rentenbeginn vor 2026 ist der steuerfreie Teil als fester Eurobetrag aus der Jahresrente des Jahres nach Rentenbeginn festgeschrieben; trage diese Jahresrente im optionalen Feld ein, sonst schätzt der Rechner den Freibetrag aus der heutigen Rente zu hoch.

Weitere Einkünfte und Kirchensteuer kannst du optional eintragen; der Rente wird dann nur der Teil der Steuer zugerechnet, der dem Anteil ihrer Einkünfte entspricht.

Nicht berücksichtigt sind Kinderfreibeträge, Zusammenveranlagung, die Beiträge auf Betriebsrenten und weitere Sonderausgaben. Die Rentenbesteuerung im Detail zeigt der Renten-Steuer-Rechner unter /finanzen/rente/rente-steuer.

Zählt meine Betriebsrente bei diesem Rechner mit?

Nein, der Rechner berücksichtigt ausschließlich die gesetzliche Rente.

Betriebsrenten und Versorgungsbezüge unterliegen zwar ebenfalls der Kranken- und Pflegeversicherungspflicht, aber nach eigenen Regeln: Es gibt keinen Zuschuss der Rentenversicherung, der Rentner trägt den vollen KV-Beitrag allein, dafür greift seit 2020 ein monatlicher KV-Freibetrag von 197,75 Euro (2026).

Die Pflegeversicherung wird dagegen ohne Freibetrag erhoben. Diese Sonderregeln würden eine gemeinsame Berechnung verfälschen, deshalb klammert dieser Rechner sie bewusst aus.

Beziehst du sowohl gesetzliche als auch betriebliche Rente, nutze diesen Rechner für die gesetzliche Rente und berechne die Abzüge auf die Betriebsrente separat über den GKV-Beitragsrechner unter /finanzen/sozialleistungen/gkv-beitragsrechner.

Die Gesamtbelastung ergibt sich aus der Summe beider Ergebnisse, eine gemeinsame Beitragsbemessungsgrenze von 5.812,50 Euro monatlich gilt für alle beitragspflichtigen Einnahmen zusammen.

Welchen Zusatzbeitrag trage ich ein, wenn ich gerade die Krankenkasse wechsle?

Trage den Zusatzbeitrag der Kasse ein, bei der du aktuell versichert bist; steht der Wechsel bereits fest, kannst du zusätzlich mit dem Satz der neuen Kasse rechnen, um die künftige Nettorente zu vergleichen.

Der Durchschnitt liegt 2026 bei 2,9 Prozent, die tatsächliche Spanne reicht von unter 2,2 bis über 4,3 Prozent je nach Kasse. Den genauen Wert findest du auf der Beitragsrechnung deiner Krankenkasse oder im Kassenvergleich auf deren Webseite.

Jeder Prozentpunkt Unterschied verändert die Nettorente bei 1.500 Euro Bruttorente um rund 7,50 Euro monatlich, weil der Zusatzbeitrag hälftig getragen wird.

Wer zwischen zwei Kassen mit 2,2 und 4,3 Prozent schwankt, hat also einen Nettoeffekt von über 15 Euro im Monat. Rechne beide Sätze nacheinander durch, um den tatsächlichen finanziellen Vorteil eines Kassenwechsels auf deine Rente zu sehen.

Hinweise

Nettorente erhöhen: Zusatzbeitrag, Kinder und Betriebsrente

Schnelle Qualitätsprüfung für dein Ergebnis.

PV-Beitragssatz nach Kinderzahl: 4,2 % kinderlos, 3,6 % Eltern, Abschläge bis 2,6 % ab zweitem Kind unter 25 Vier Punkte beeinflussen deine Nettorente spürbar. Erstens der Zusatzbeitrag: Er schwankt von Kasse zu Kasse zwischen unter 2,2 und über 4,3 Prozent.

Ein Kassenwechsel kann die Nettorente um 10 bis 30 Euro monatlich verändern. Zweiter Hebel: die Kinderstaffelung der Pflegeversicherung. Wer noch minderjährige oder studierende Kinder unter 25 hat, profitiert vom PV-Abschlag.

Im Beispiel mit vier Kindern unter 25 sinkt der PV-Satz laut Rechner auf 2,85 % – das spart gegenüber dem Eltern-Basissatz über 130 Euro im Jahr. Drittens die Steuer: Der Rechner zieht auch die Einkommensteuer ab.

Entscheidend sind das Rentenbeginn-Jahr (2026: 84 % steuerpflichtig), weitere Einkünfte und die absetzbaren Beiträge zur Kranken- und Pflegeversicherung.

Liegt das zu versteuernde Einkommen unter dem Grundfreibetrag von 12.348 Euro, fällt keine Einkommensteuer an – bei 1.200 Euro Bruttorente und Rentenbeginn 2026 ist das der Fall.

Bestandsrentner sollten die Jahresrente aus dem Jahr nach ihrem Rentenbeginn eintragen: Weil Rentenerhöhungen voll steuerpflichtig sind, steigt die Steuer mit jeder Anpassung stärker als die Rente. Die Rentenbesteuerung im Detail zeigt der Renten-Steuer-Rechner.

Viertens Betriebsrenten: Auf Betriebsrenten und Versorgungsbezüge fallen eigene KV-Beiträge an – ohne DRV-Zuschuss und mit einem eigenen Freibetrag. Dieser Rechner berücksichtigt nur die gesetzliche Rente.

Wer zusätzlich eine Betriebsrente bezieht, sollte die Beiträge darauf separat berechnen.

Anwendung

Beispiel: Nettorente bei 1.800 Euro Bruttorente berechnen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

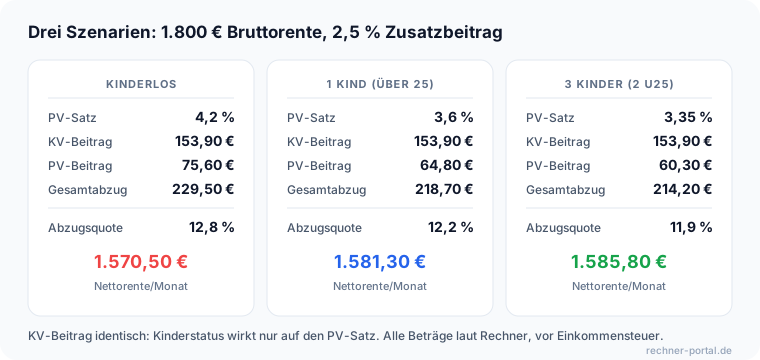
Drei Rentenszenarien: kinderlos, Eltern und Eltern mit Kindern unter 25 im Vergleich Praxisfall: Ein 67-jähriger Rentner bezieht 1.800 Euro Bruttorente und hat ein erwachsenes Kind über 25. Er möchte wissen, was monatlich auf seinem Konto landet.

Schritt 1 – Eingaben: Bruttorente 1.800 Euro, Zusatzbeitrag seiner AOK 2,9 %, Kinder 1, davon unter 25: 0. Schritt 2 – KV-Beitrag: 1.800 × (14,6 + 2,9) / 2 / 100 = 157,50 Euro.

Schritt 3 – PV-Satz: 1 Kind, keines unter 25 – Elternsatz 3,6 %, kein Abschlag. PV-Beitrag: 1.800 × 3,6 / 100 = 64,80 Euro. Schritt 4 – Nettorente: 1.800 − 157,50 − 64,80 = 1.577,70 Euro.

Ergebnis laut Rechner: 1.577,70 Euro netto vor Steuern, Abzugsquote 12,4 %. Die DRV trägt weitere 157,50 Euro Krankenversicherungsbeitrag. Über das Jahr gerechnet bleiben ihm 18.932,40 Euro vor Steuern.

Bei Rentenbeginn 2026 und ohne weitere Einkünfte kommen 500 Euro Einkommensteuer im Jahr hinzu (41,67 Euro im Monat): Nach Steuer bleiben 1.536,03 Euro monatlich, 18.432,36 Euro im Jahr. Die Rentenbesteuerung im Detail zeigt der Renten-Steuer-Rechner.

Vergleich: Wäre er kinderlos, läge der PV-Satz bei 4,2 % statt 3,6 %. Der PV-Beitrag stiege auf 75,60 Euro, die Nettorente sänke auf 1.566,90 Euro – monatlich 10,80 Euro weniger, über ein Jahr fast 130 Euro.

Hätte er dagegen drei Kinder, davon zwei unter 25, fiele der PV-Satz auf 3,35 % und die Nettorente stiege auf 1.582,20 Euro. Die Kinderstaffelung wirkt in beide Richtungen, wobei das Alter der Kinder den Ausschlag gibt.

Fallstricke

Häufige Fehler bei der Rente-brutto-netto-Berechnung

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Irrtum: die Bruttorente auf dem Rentenbescheid als ausgezahlten Betrag zu lesen. Von der Bruttorente gehen Kranken- und Pflegeversicherung ab; bei 1.500 Euro sind das laut Rechner 185,25 Euro.

Zweiter Fehler: den Zusatzbeitrag vergessen oder den alten Satz verwenden. Zum 01.01.2026 stieg der vom Bundesgesundheitsministerium festgelegte Durchschnitt deutlich von 2,5 auf 2,9 Prozent (§ 242a SGB V).

Den aktuellen Satz deiner Kasse findest du auf deren Webseite. Dritter Fehler: als kinderloser Rentner mit 3,6 % PV-Satz zu rechnen. Wer keine Kinder hat, zahlt 4,2 % – das sind bei 1.500 Euro Bruttorente 9 Euro mehr pro Monat als für Eltern.

Ausgenommen sind Mitglieder, die vor dem 1. Januar 1940 geboren wurden (§ 55 Abs. 3 Satz 2 SGB XI). Vierter Fehler: den PV-Kinderabschlag zu erwarten, obwohl kein Kind mehr unter 25 ist.

Der Abschlag für das zweite Kind und jedes weitere gilt nur, solange das Kind das 25. Lebensjahr noch nicht vollendet hat. Sobald alle Kinder 25 oder älter sind, greift wieder der Eltern-Basissatz von 3,6 %.

Fünfter Fehler: die Sachsen-Sonderregel auf Rentner zu übertragen. Im Arbeitsleben teilen Arbeitnehmer in Sachsen den PV-Beitrag anders auf.

Für Rentner gilt diese Regelung nicht – Rentner tragen den vollen Satz allein, egal in welchem Bundesland (§ 59 Abs. 1 Satz 1 SGB XI).

Nächster Schritt

Rente-Brutto-Netto-Rechner im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Der Rente-Brutto-Netto-Rechner beantwortet die Frage, wie viel von der gesetzlichen Bruttorente nach Kranken- und Pflegeversicherung auf dem Konto ankommt.

Im Standardfall mit 1.500 Euro Bruttorente und 2,9 % Zusatzbeitrag (BMG-Durchschnitt 2026) bleiben laut Rechner 1.314,75 Euro nach Kranken- und Pflegeversicherung – eine Abzugsquote von 12,4 % – und bei Rentenbeginn 2026 1.309,83 Euro nach Steuer.

Kinderlose zahlen durch den PV-Zuschlag 13,0 %, Eltern mit mehreren Kindern unter 25 können auf 11,6 % oder weniger kommen.

Trag deine Bruttorente aus dem Rentenbescheid, den Zusatzbeitrag deiner Kasse und deine Kinderdaten ein und lies ab, was monatlich und jährlich übrig bleibt.

Die Einkommensteuer ist als Schätzung enthalten (Einzelveranlagung, Grundtarif 2026); die Rentenbesteuerung im Detail zeigt der Renten-Steuer-Rechner.

Wie hoch deine gesetzliche Rente voraussichtlich ausfällt, schätzt der Rentenschätzer, und wie du die Lücke zum gewohnten Einkommen schließt, zeigt der Rentenlücken-Rechner. Angaben ohne Gewähr, keine Rentenberatung, Stand 2026.

Vertiefung

Beispielrechnungen: Nettorente nach Bruttorente und Kinderzahl

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Nettorente vor Steuer laut Rechner: 1.314,75 € | Gesamtabzüge: 185,25 € (Abzugsquote 12,4 %)

1.500 € Bruttorente mit zwei Kindern

Monatliche Bruttorente
1.500 €
GKV-Zusatzbeitrag
2,9 %
Anzahl Kinder
2

Beispiel 2 · Mittel · Nettorente vor Steuer laut Rechner: 1.305,75 € | PV-Satz: 4,2 % statt 3,6 % | Gesamtabzüge: 194,25 €

Dieselbe Rente ohne Kinder – der Kinderlosenzuschlag

Monatliche Bruttorente
1.500 €
GKV-Zusatzbeitrag
2,9 %
Anzahl Kinder
0

Beispiel 3 · Komplex · Nettorente vor Steuer laut Rechner: 1.753 € | KV: 175 € | PV: 72 € (Satz 3,6 %) | Abzugsquote: 12,4 %

2.000 € Bruttorente, drei Kinder (eines unter 25)

Monatliche Bruttorente
2.000 €
GKV-Zusatzbeitrag
2,9 %
Anzahl Kinder
3
Davon Kinder unter 25
1

Beispiel 4 · Komplex · Nettorente vor Steuer laut Rechner: 2.191,25 € | KV: 218,75 € | PV: 90 € (Satz 3,6 %) | Abzugsquote: 12,4 %

Was bleibt von 2.500 € Brutto-Rente übrig?

Monatliche Bruttorente
2.500 €
GKV-Zusatzbeitrag
2,9 %
Anzahl Kinder
2

Beispiel 5 · Komplex · Nettorente vor Steuer laut Rechner: 613,55 € | Gesamtabzüge: 86,45 € (Abzugsquote 12,4 %)

Was bleibt von 700 € Rente übrig? (Mindestrente)

Monatliche Bruttorente
700 €
GKV-Zusatzbeitrag
2,9 %
Anzahl Kinder
2

Beispiel 6 · Komplex · Nettorente vor Steuer laut Rechner: 1.326 € | PV-Satz: 2,85 % | Gesamtabzüge: 174 €

Vier Kinder unter 25 – maximaler PV-Abschlag

Monatliche Bruttorente
1.500 €
GKV-Zusatzbeitrag
2,9 %
Anzahl Kinder
4
Davon Kinder unter 25
4

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Witwenrenten-RechnerWitwenrente 2026 berechnen: große (55 %) oder kleine (25 %) Witwenrente, anrechnungsfreier Freibetrag, Einkommensanrechnung von 40 % und Betrag im Sterbevierteljahr.Erwerbsminderungsrente-RechnerVolle und halbe Erwerbsminderungsrente aus Renteninformation und Abzügen berechnen.Grundrentenzuschlag-RechnerGrundrentenzuschlag und monatliche Zusatzrente aus Grundrentenzeiten schätzen.GKV-BeitragsrechnerGKV-Beitrag 2026 berechnen: Basisbeitrag (14,6 %), kassenindividuellen Zusatzbeitrag und Pflegebeitrag (3,4 %) für Arbeitnehmer und Arbeitgeber aus Monatsbrutto und Kinderstatus ermitteln.BU-RechnerBU-Rechner: Wie viel Berufsunfähigkeitsrente brauche ich? Versorgungslücke aus Nettoeinkommen, EM-Rente und Absicherungsziel berechnen – Fixkosten-Check und Ziel-Tabelle.bAV-Auszahlung SteuerbAV-Auszahlung berechnen: Kapitalleistung oder monatliche Betriebsrente eingeben – Einkommensteuer, KV- und PV-Beitrag und Netto sofort ermitteln.Mütterrente-RechnerRentenzuschlag für Kindererziehungszeiten berechnen — Entgeltpunkte und monatliche Rente.Halbwaisenrente RechnerHalbwaisenrente berechnen: Entgeltpunkte oder Rente des Verstorbenen eingeben, Monatsrente mit Waisenzuschlag, Zugangsfaktor, Zurechnungszeit und Dauer bis 18 oder 27 Jahre 2026 sehen.Pension-netto-RechnerBeamtenpension netto 2026 berechnen: Brutto-Pension oder Dienstjahre eingeben, Versorgungsfreibetrag, Lohnsteuer, Soli, Kirchensteuer und PKV-Beitrag abziehen – Netto pro Monat und Jahr.Beamtenpension-RechnerBeamtenpension berechnen: Ruhegehaltssatz aus Dienstzeit, Teilzeit und Ausbildung, Versorgungsabschlag bei vorzeitigem Ruhestand, Mindestversorgung und Netto-Überschlag nach BeamtVG (Bund).PKV-im-Alter-RechnerPKV im Alter berechnen: Beitrag mit 60, 67 und 75 Jahren, Wegfall des 10-Prozent-Zuschlags, Zuschuss der Rentenversicherung, Nettobelastung und Anteil an der Rente mit Vergleich zur KVdR.Teilrente-RechnerTeilrente berechnen: Anteil von 10 bis 99,99 Prozent, Abschlag auf den bezogenen Teil, Beiträge, Steuer, Gehalt netto und Vergleich mit der Vollrente samt Rentenplus aus der Weiterarbeit.Rentensplitting RechnerRentensplitting berechnen: Übertrag der Entgeltpunkte beider Ehegatten, Rentenänderung je Monat und Vergleich mit der Witwenrente nach Einkommensanrechnung 2026 (§§ 120a ff. SGB VI).KVdR RechnerKVdR-Vorversicherungszeit berechnen: zweite Hälfte der Rahmenfrist, erforderliche 9/10-Zeit, Kinderpauschale, fehlende Monate und frühestes Antragsdatum nach § 5 SGB V.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung dient der Orientierung. Für verbindliche Auskünfte wenden Sie sich an Ihre Krankenkasse oder die Deutsche Rentenversicherung. Die Einkommensteuer ist eine Schätzung (Einzelveranlagung, Grundtarif 2026) und ersetzt keine Steuerberatung; maßgeblich ist der Steuerbescheid.

Quelle: §§ 241, 249a SGB V; §§ 55, 59 SGB XI; § 22 EStG; § 32a EStG (Tarif 2026); Rechengrößenverordnung 2026; § 242a SGB V (durchschnittlicher Zusatzbeitragssatz 2026)

Stand: 2026-10-14

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
14. Oktober 2026
Fachbereich
finanzen / rente
Formeln basieren auf
§§ 241, 242a, 249a SGB V; § 55, § 59 SGB XI; § 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. aa, § 9a, § 10, § 10c, § 32a EStG; §§ 3, 4 SolzG; Sozialversicherungs-Rechengrößenverordnung 2026
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Rente brutto netto. Abgerufen von https://rechner-portal.de/finanzen/rente/rente-brutto-netto-rechner

Harvard-Format

Rechner-Portal, 2026. Rente brutto netto. Available at: https://rechner-portal.de/finanzen/rente/rente-brutto-netto-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.