Zum Hauptinhalt springen

Grundsteuer-Rechner 2026: Grundsteuer berechnen

FinanzenStand Noch keine Bewertung
€
Bundesland / Modell
Art des Grundstücks
%
Anzeige

Kurzantwort

Grundsteuer-Rechner (Bundesmodell): Grundsteuerwert, Grundstücksart und Hebesatz eingeben und Messbetrag sowie Jahres- und Quartalsbetrag berechnen. Sachsen und Saarland: Bundesland wählen. Länder mit eigenem Modell weichen ab.

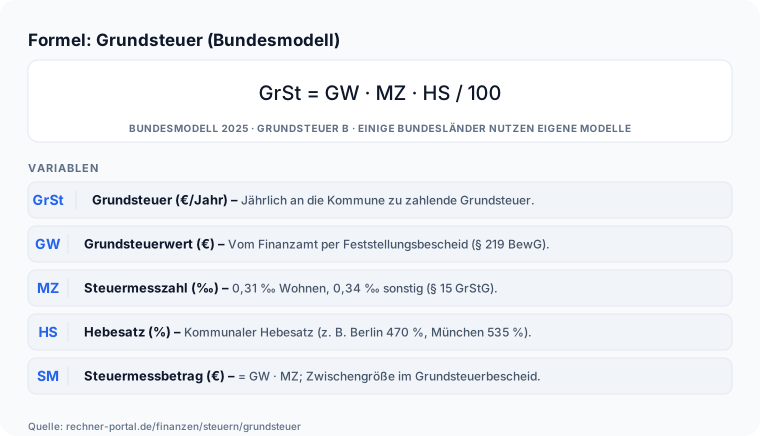
Grundsteuer nach dem Bundesmodell berechnen: Grundsteuerwert × Steuermesszahl × Hebesatz

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Grundsteuer-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie viel Grundsteuer B du nach der Reform 2025 pro Jahr für dein Grundstück zahlst, ermittelt der Grundsteuer-Rechner nach dem Bundesmodell. Die zentrale Frage: Was ergibt sich aus dem Grundsteuerwert des Finanzamts, der gesetzlichen Steuermesszahl und dem Hebesatz deiner Gemeinde?

Der Rechner bildet das sogenannte Bundesmodell ab, das in der Mehrzahl der Bundesländer gilt.

Er richtet sich an Eigentümer von Häusern und Eigentumswohnungen, an Vermieter, die die Grundsteuer über die Nebenkosten umlegen, und an Kaufinteressenten, die die laufenden Kosten einschätzen wollen.

Wichtig: Mehrere Länder wie Bayern oder Baden-Württemberg nutzen eigene Modelle mit anderer Systematik – dort passt diese Rechnung nicht.

Die Grundsteuerreform hat die Bemessung grundlegend umgestellt: An die Stelle der alten Einheitswerte tritt der neue Grundsteuerwert, und weil dieser deutlich höher ausfällt, wurde die Steuermesszahl im Gegenzug stark abgesenkt.

Der Rechner bildet diese neue Systematik des Bundesmodells nach und führt dich von den drei Ausgangswerten – Grundsteuerwert, Grundstücksart und Hebesatz – zum Jahresbetrag und zur Quartalsrate.

So lässt sich schnell prüfen, ob der Bescheid der Gemeinde plausibel ist. Die Ergebnisse sind eine Orientierung ohne Gewähr und ersetzen keine steuerliche Beratung.

Welche der drei Grundsteuern hier überhaupt gemeint ist, sorgt oft für Verwirrung: § 25 Abs. 4 GrStG verpflichtet jede Gemeinde zu einem einheitlichen Hebesatz für Betriebe der Land- und Forstwirtschaft – das ist die Grundsteuer A – und zu einem zweiten für alle übrigen Grundstücke, die Grundsteuer B.

Seit der Reform dürfen Gemeinden nach § 25 Abs. 5 GrStG darüber hinaus baureife, aber unbebaute Grundstücke zu einer eigenen Gruppe zusammenfassen und mit einem höheren Hebesatz belegen; das ist die Grundsteuer C, ein städtebauliches Druckmittel gegen Bauland-Horten.

Dieser Rechner bildet ausschließlich die Grundsteuer B ab.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst drei Angaben, die alle in deinem Grundsteuerbescheid stehen. Der Grundsteuerwert ist der vom Finanzamt festgestellte Wert deines Grundstücks; er hat den alten Einheitswert abgelöst.

Bei der Art des Grundstücks wählst du zwischen Wohngrundstück – dazu zählen Ein- und Zweifamilienhäuser, Eigentumswohnungen und Mietwohngrundstücke – und Nichtwohngrundstücken oder unbebauten Flächen.

Der Hebesatz ist der Prozentsatz deiner Stadt oder Gemeinde für die Grundsteuer B.

Häufige Fehler sind, den Hebesatz der Gewerbesteuer statt der Grundsteuer zu nehmen oder den alten Einheitswert mit dem neuen Grundsteuerwert zu verwechseln – beide unterscheiden sich deutlich.

Den Grundsteuerwert entnimmst du dem Feststellungsbescheid des Finanzamts, den Hebesatz dem Grundsteuerbescheid oder der Website deiner Gemeinde.

Bei der Grundstücksart entscheidest du zwischen Wohngrundstück und Nichtwohn- beziehungsweise unbebautem Grundstück, weil davon die anzuwendende Steuermesszahl abhängt.

Prüfe vor der Eingabe, ob in deinem Bundesland überhaupt das Bundesmodell gilt – nur dann liefert der Rechner ein passendes Ergebnis. Je genauer diese drei Werte deinem Bescheid entsprechen, desto belastbarer ist der ausgewiesene Betrag.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

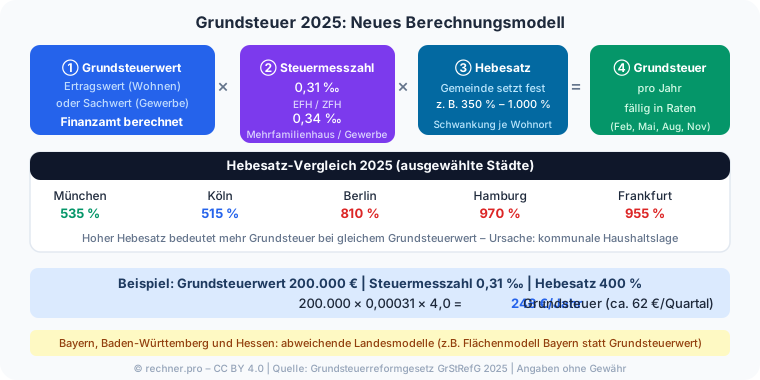
Grundsteuer 2025: Dreistufige Formel aus Grundsteuerwert, Steuermesszahl und Hebesatz mit Städtevergleich Die Grundsteuer B im Bundesmodell folgt einer dreistufigen Formel: Grundsteuer = Grundsteuerwert × Steuermesszahl × Hebesatz. Die Steuermesszahl beträgt 0,031 Prozent für Wohngrundstücke und 0,034 Prozent für Nichtwohn- und unbebaute Grundstücke (§ 15 GrStG).

Zuerst entsteht aus Grundsteuerwert × Steuermesszahl der Grundsteuermessbetrag, dann multiplizierst du diesen mit dem Hebesatz.

Beispiel: 200.000 Euro Grundsteuerwert × 0,031 Prozent = 62 Euro Messbetrag; bei einem Hebesatz von 470 Prozent ergibt das 62 × 4,70 = 291,40 Euro Grundsteuer im Jahr, also rund 72,85 Euro je Quartal.

Die drei Faktoren wirken nacheinander: Der Grundsteuerwert wird zunächst mit der Steuermesszahl multipliziert – 0,031 Prozent bei Wohngrundstücken, 0,034 Prozent bei Nichtwohn- und unbebauten Grundstücken nach § 15 GrStG.

Das Ergebnis ist der Grundsteuermessbetrag, der anschließend mit dem Hebesatz der Gemeinde vervielfacht wird.

Weil der Hebesatz je nach Kommune von unter 300 bis über 900 Prozent reicht, kann dasselbe Grundstück in verschiedenen Gemeinden sehr unterschiedlich belastet sein.

Der Rechner nimmt dir beide Multiplikationen ab und weist Messbetrag, Jahresbetrag und Quartalsrate getrennt aus, sodass jeder Zwischenschritt nachvollziehbar bleibt.

Wie unterschiedlich stark die beiden Stellschrauben ziehen, zeigt ein Vergleich bei identischem Grundsteuerwert von 200.000 Euro.

Als Wohngrundstück entstehen 62 Euro Messbetrag und bei 470 Prozent Hebesatz 291,40 Euro im Jahr; als Nichtwohngrundstück klettert der Messbetrag auf 68 Euro und der Jahresbetrag auf 319,60 Euro – die Grundstücksart bewegt also rund zehn Prozent.

Der Hebesatz greift viel härter: Dasselbe Wohngrundstück kostet bei 900 Prozent 558 Euro statt 291,40 Euro.

Nicht abgebildet sind die Ermäßigungen des § 15 GrStG: Die Messzahl für Wohngrundstücke sinkt bei einer Förderzusage nach dem Wohnraumförderungsgesetz um 25 Prozent, bei Baudenkmälern dagegen nur um 10 Prozent.

Nachschlagen

Grundsteuer 2026: Modelle der Bundesländer im Überblick

Seit 2025 gilt die reformierte Grundsteuer. Nicht alle Bundesländer nutzen das Bundesmodell — fünf Länder haben eigene Modelle beschlossen. Die folgende Tabelle zeigt, welches Modell wo gilt, und nennt beispielhafte Hebesätze großer Städte.

Welches Bundesland nutzt welches Grundsteuer-Modell? Hebesatz-Beispiele großer Städte (Grundsteuer B, Stand 2026)
BundeslandModellSteuermesszahl (Wohnen)BeispielstadtHebesatz B
Baden-WürttembergBodenwertmodellBodenrichtwert × 0,91 ‰ (Wohnen)Stuttgart160 %
BayernFlächenmodellnach m² (Grundstück + Gebäude)München824 %
BerlinBundesmodell0,031 %Berlin470 %
BrandenburgBundesmodell0,031 %Potsdam330 %
BremenBundesmodell0,031 %Bremen (Stadt)755 %
HamburgFlächen-Lage-Modellnach m² × Lage-FaktorHamburg975 %
HessenFlächen-Faktor-Modellnach m² × FaktorFrankfurt/M.854,69 %
Mecklenburg-VorpommernBundesmodell0,031 %Rostock438 %
NiedersachsenFlächen-Lage-Modellnach m² × Lage-FaktorHannover900 %
Nordrhein-WestfalenBundesmodell0,031 %Köln550 %
Rheinland-PfalzBundesmodell0,031 %Mainz480 % (Wohn) / 720 % (Nichtwohn)
SaarlandBundesmodell (GrStG-Saar)0,034 %Saarbrücken611 %
SachsenBundesmodell (SächsGrStMG)0,036 %Dresden400 %
Sachsen-AnhaltBundesmodell0,031 %Magdeburg483 % (Wohn) / 965 % (Nichtwohn)
Schleswig-HolsteinBundesmodell0,031 %Kiel565 %
ThüringenBundesmodell0,031 %Erfurt565 %

Hebesätze erhoben am 11.08.2026 aus den kommunalen Haushaltssatzungen. Maßgeblich ist die Haushaltssatzung der jeweiligen Gemeinde. Mainz und Magdeburg unterscheiden seit 2025 zwischen Wohn- und Nichtwohngrundstücken (getrennte Hebesätze Grundsteuer B). Sachsen (SächsGrStMG): 0,036 % Wohnen / 0,072 % Nichtwohnen; Saarland (GrStG-Saar): 0,034 % Wohnen / 0,064 % Nichtwohnen – beide weichen vom Standard-Bundesmodell (§ 15 GrStG) ab, der Rechner unterstützt sie über die Bundesland-Auswahl. Bei eigenem Modell (Bayern, BW, Hamburg, Hessen, Niedersachsen) ist die Steuermesszahl nicht direkt mit dem Bundesmodell vergleichbar — die Spalte zeigt den jeweiligen Bewertungsansatz. Hebesatzvergleiche über Ländermodelle hinweg (z. B. Stuttgart 160 % vs. München 824 %) sind fachlich nicht aussagekräftig, da verschiedene Modelle unterschiedliche Messbeträge erzeugen. Alle Angaben ohne Gewähr.

Expertenmodus

Häufige Fragen zu Grundsteuer-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechnet sich die Grundsteuer 2026 im Bundesmodell?

Die Grundsteuer ergibt sich aus drei Faktoren: Grundsteuerwert mal Steuermesszahl mal Hebesatz.

Zuerst multiplizierst du den vom Finanzamt festgestellten Grundsteuerwert mit der Steuermesszahl – 0,031 Prozent bei Wohngrundstücken, 0,034 Prozent bei Nichtwohn- und unbebauten Grundstücken nach § 15 Abs. 1 GrStG – und erhältst den Grundsteuermessbetrag.

Diesen multiplizierst du mit dem Hebesatz deiner Gemeinde. Beispiel: 200.000 Euro Grundsteuerwert mal 0,031 Prozent ergeben 62 Euro Messbetrag; bei einem Hebesatz von 470 Prozent sind das 291,40 Euro im Jahr, also rund 72,85 Euro je Quartal.

Erhöht die Gemeinde später nur den Hebesatz, steigt die Steuer automatisch mit – ein neuer Grundsteuerwertbescheid ist dafür nicht nötig. Achtung: Diese Formel gilt ausschließlich im Bundesmodell, das die Mehrheit der Bundesländer nutzt.

Trage deine drei Werte einfach in den Rechner ein, um Messbetrag, Jahres- und Quartalsbetrag sofort zu sehen.

Was ist der Grundsteuerwert und wo finde ich ihn?

Der Grundsteuerwert ist der im Zuge der Grundsteuerreform 2025 neu festgestellte Wert deines Grundstücks, der den alten Einheitswert vollständig ersetzt hat.

Du findest ihn im Grundsteuerwertbescheid, den das Finanzamt nach deiner Grundsteuererklärung verschickt hat; alternativ lässt er sich über das ELSTER-Portal einsehen.

Wichtig: Der neue Grundsteuerwert liegt meist deutlich höher als der frühere Einheitswert – das ist beabsichtigt, weil die Steuermesszahl im Gegenzug von rund 3,5 Promille auf 0,31 Promille gesenkt wurde.

Für die Rechnung trägst du genau diesen festgestellten Wert ein, nicht den Kaufpreis oder Verkehrswert. Typische Grundsteuerwerte bei Einfamilienhäusern in Städten liegen zwischen 150.000 und 400.000 Euro.

Prüfe bei Zustellung des Bescheids sofort Fläche, Baujahr und Grundstücksart auf Richtigkeit, denn diese Angaben bestimmen den Wert – ein Fehler dort wirkt sich direkt auf jede spätere Grundsteuerberechnung aus.

Was ist die Steuermesszahl bei der Grundsteuer?

Die Steuermesszahl ist ein gesetzlich festgelegter Promillesatz, mit dem der Grundsteuerwert multipliziert wird, um den Grundsteuermessbetrag zu ermitteln (§ 15 Abs. 1 GrStG).

Im Bundesmodell beträgt sie 0,031 Prozent für Wohngrundstücke und 0,034 Prozent für Nichtwohn- und unbebaute Grundstücke.

Sachsen und das Saarland weichen per Landesgesetz ab: Sachsen setzt 0,036 Prozent beziehungsweise 0,072 Prozent an (SächsGrStMG), das Saarland 0,034 Prozent beziehungsweise 0,064 Prozent (GrStG-Saar) – wähle im Rechner dein Bundesland aus, sonst stimmt der Messbetrag nicht.

Konkret: Ein Wohngrundstück mit 200.000 Euro Grundsteuerwert ergibt im Bundesmodell 62 Euro Messbetrag, in Sachsen bei gleichem Wert bereits 72 Euro.

Für geförderten Wohnungsbau sinkt die Messzahl um 25 Prozent, für Baudenkmäler nur um 10 Prozent (§ 15 Abs. 2 und 5 GrStG) – solche Ermäßigungen bildet der Rechner nicht ab, hier zählt allein dein amtlicher Messbescheid.

Was ist der Hebesatz und wo bekomme ich ihn?

Der Hebesatz ist der Prozentsatz, den jede Stadt oder Gemeinde per Haushaltssatzung selbst festlegt und der zusammen mit dem Messbetrag die endgültige Grundsteuer ergibt.

Für die Grundsteuer B liegt er häufig zwischen 300 und 900 Prozent, in einzelnen Großstädten wie Hamburg auch bei 975 Prozent.

Du findest ihn auf der Website deiner Kommune, in der Haushaltssatzung oder direkt im Grundsteuerbescheid – achte darauf, den Satz der Grundsteuer B zu nehmen und nicht den der Gewerbesteuer.

Beispiel: Ein Messbetrag von 62 Euro ergibt bei 400 Prozent Hebesatz 248 Euro im Jahr, bei 800 Prozent bereits 496 Euro – eine Verdopplung allein durch den kommunalen Beschluss.

Viele Gemeinden haben ihre Hebesätze zur Reform 2025 angepasst, um das Aufkommen ungefähr gleich zu halten. Gib den aktuellen Satz deiner Gemeinde ein, um realistische Werte zu erhalten.

Was ist der Unterschied zwischen Grundsteuer A, B und C?

Grundsteuer A, B und C bezeichnen drei getrennte Hebesätze für unterschiedliche Grundstücksarten, keine unterschiedlichen Berechnungswege.

Die Grundsteuer A gilt für Betriebe der Land- und Forstwirtschaft, die Grundsteuer B für alle übrigen bebauten und unbebauten Grundstücke – Häuser, Wohnungen, Gewerbeflächen (§ 25 Abs. 4 GrStG).

Seit der Reform dürfen Gemeinden zusätzlich baureife, aber unbebaute Grundstücke mit einem höheren Hebesatz belegen, um Bauland-Horten zu erschweren; das ist die optionale Grundsteuer C (§ 25 Abs. 5 GrStG) und bislang nur in wenigen Kommunen eingeführt.

Dieser Rechner bildet ausschließlich die Grundsteuer B für Wohn- und Nichtwohngrundstücke ab, also die Steuer, die die meisten Eigentümer betrifft.

Prüfe in deinem Bescheid, welcher Hebesatz angesetzt wurde – steht dort ein deutlich höherer Wert als der übliche Grundsteuer-B-Satz deiner Gemeinde, handelt es sich vermutlich um die Grundsteuer C.

Wie wird die Grundsteuer in Bayern oder Niedersachsen berechnet, wenn nicht das Bundesmodell gilt?

In fünf Bundesländern greift dieser Rechner nicht, weil sie eigene Modelle mit anderer Systematik nutzen: Bayern, Baden-Württemberg, Hamburg, Hessen und Niedersachsen.

Bayern rechnet nach einem reinen Flächenmodell: Grundstücksfläche mal Äquivalenzzahl – 0,04 Euro je Quadratmeter Grund, 0,50 Euro je Quadratmeter Wohnfläche – mal Grundsteuermesszahl (70 Prozent für Wohnflächen, 100 Prozent für Grund- und Nutzflächen) mal Hebesatz der Gemeinde; ein Grundsteuerwert wie im Bundesmodell entsteht dabei nicht.

Niedersachsen und Hamburg nutzen ein Flächen-Lage-Modell, das die Grundfläche zusätzlich mit einem kommunalen Lage-Faktor gewichtet. Baden-Württemberg setzt auf ein reines Bodenwertmodell, Hessen auf ein Flächen-Faktor-Modell.

Prüfe deshalb zuerst im eigenen Grundsteuerbescheid, ob dort ein Grundsteuerwert ausgewiesen ist – nur dann passt diese Berechnung. Fehlt er, hilft in diesen fünf Ländern nur der jeweilige amtliche Rechner oder Steuerberater weiter.

Wann muss ich die Grundsteuer zahlen?

Die Grundsteuer wird als Jahresbetrag festgesetzt, aber in der Regel in vier Quartalsraten fällig: jeweils zum 15. Februar, 15. Mai, 15. August und 15. November. Bei einem Jahresbetrag von 291,40 Euro sind das rund 72,85 Euro je Termin.

Auf Antrag ist bei kleinen Beträgen – in vielen Gemeinden unter 15 Euro je Quartal – auch eine jährliche Einmalzahlung zum 1. Juli möglich. Zahlungspflichtig ist immer der im Grundbuch eingetragene Eigentümer zum 1.

Januar des Steuerjahres, nicht der Mieter oder ein späterer Käufer. Richte am besten einen Dauerauftrag über den vom Rechner ausgewiesenen Quartalsbetrag ein, damit kein Termin verstreicht.

Achtung: Wechselt das Grundstück unterjährig den Eigentümer, regeln Käufer und Verkäufer die anteilige Tragung meist im Kaufvertrag – von Amts wegen wird nicht automatisch aufgeteilt.

Können Vermieter die Grundsteuer auf Mieter umlegen?

Ja, die Grundsteuer zählt nach der Betriebskostenverordnung (§ 2 Nr. 1 BetrKV) zu den umlagefähigen Betriebskosten und darf über die jährliche Nebenkostenabrechnung auf Mieter verteilt werden, sofern die Umlage von Betriebskosten im Mietvertrag vereinbart ist.

Verteilt wird meist nach Wohnfläche. Beispiel: Bei 435 Euro Jahresgrundsteuer für ein Haus mit drei gleich großen Wohnungen zahlt jede Partei 145 Euro im Jahr.

Steigt die Grundsteuer durch einen höheren Hebesatz, darf der Vermieter die Mehrkosten im folgenden Abrechnungsjahr weitergeben. Selbstnutzer tragen den Betrag dagegen vollständig selbst, er taucht bei ihnen in keiner Nebenkostenabrechnung auf.

Trage den vom Rechner ermittelten Jahresbetrag direkt in deine Betriebskostenabrechnung ein. Bei Mischobjekten mit Wohn- und Gewerbeanteilen ist die Aufteilung sorgfältig zu prüfen, da gewerbliche Mietverträge oft eigene Umlageschlüssel vereinbaren.

Was kann ich tun, wenn der Grundsteuerbescheid zu hoch ist?

Prüfe zuerst, an welcher Stelle der hohe Wert entsteht: beim Grundsteuerwert- und Messbescheid des Finanzamts oder beim Hebesatz der Gemeinde.

Gegen die Bescheide des Finanzamts konntest du innerhalb einer Frist von 4 Wochen (einem Monat) nach Zugang Einspruch einlegen; gegen den Hebesatz selbst kannst du als Einzelperson nicht vorgehen, da ihn die Gemeinde per Satzung beschließt.

Kontrolliere in der Grundsteuererklärung Fläche, Baujahr und Grundstücksart auf Fehler, denn schon ein falscher Quadratmeterwert verändert den Grundsteuerwert spürbar.

Als ersten Schritt trägst du die Werte aus deinem Bescheid direkt in den Rechner ein: Weicht das Ergebnis vom Bescheid ab, liegt oft ein Eingabefehler oder eine falsche Grundstücksart vor.

Bei Zweifeln an der Verfassungsmäßigkeit einzelner Bewertungen kann ein Einspruch mit Verweis auf laufende Musterverfahren sinnvoll sein – das klärt im Zweifel ein Steuerberater.

Wie berechnet sich die Grundsteuer in Sachsen und im Saarland?

Sachsen und das Saarland folgen dem Bundesmodell-Gerüst, setzen aber eigene, gesetzlich höhere Steuermesszahlen an. In Sachsen gelten nach dem SächsGrStMG 0,036 Prozent für Wohn- und 0,072 Prozent für Nichtwohngrundstücke.

Beispiel: 200.000 Euro Grundsteuerwert, Wohngrundstück, Hebesatz 400 Prozent wie in Dresden ergeben 72 Euro Messbetrag und 288 Euro Grundsteuer im Jahr, also 72 Euro je Quartal.

Im Saarland gelten nach dem GrStG-Saar 0,034 Prozent beziehungsweise 0,064 Prozent. Bei gleichem Grundsteuerwert und einem Hebesatz von 611 Prozent wie in Saarbrücken ergibt das 68 Euro Messbetrag und 415,48 Euro im Jahr, also 103,87 Euro je Quartal.

Wähle im Rechner unter Bundesland / Modell gezielt Sachsen oder Saarland aus, sonst rechnet das Tool mit den niedrigeren Bundesmodell-Sätzen und weicht von deinem echten Bescheid ab.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Prüfe zuerst, welches Modell in deinem Bundesland gilt: Nur in den Ländern mit Bundesmodell passt diese Rechnung; in Bayern (reines Flächenmodell), Baden-Württemberg (Bodenwertmodell), Hamburg, Hessen und Niedersachsen gelten eigene Regeln. Den Hebesatz findest du auf der Website deiner Gemeinde oder direkt im Bescheid – er schwankt stark, von unter 300 bis über 900 Prozent, und viele Kommunen haben ihn zur Reform angepasst.

Wenn dein Bescheid zu hoch erscheint, lohnt ein Blick auf den Grundsteuerwert: Gegen den Feststellungsbescheid war innerhalb eines Monats Einspruch möglich.

Als Vermieter kannst du die Grundsteuer über die Betriebskostenabrechnung auf die Mieter umlegen.

Ein genauer Blick auf den Grundsteuerwert lohnt sich, weil er die gesamte Rechnung trägt: Erscheint er zu hoch, war gegen den Feststellungsbescheid innerhalb eines Monats Einspruch möglich.

Prüfe außerdem, ob eine ermäßigte Steuermesszahl in Frage kommt – für geförderten Wohnungsbau sinkt sie um 25 Prozent (§ 15 Abs. 2 GrStG), für Baudenkmäler nur um 10 Prozent (§ 15 Abs. 5 GrStG).

Und da viele Kommunen ihre Hebesätze zur Reform neu festgesetzt haben, solltest du mit dem aktuellen Wert deiner Gemeinde rechnen und nicht mit dem des Vorjahres. Alle Angaben ohne Gewähr.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Eine Eigentümerin hat für ihre Eigentumswohnung einen Grundsteuerwert von 260.000 Euro festgestellt bekommen und will die künftige Belastung kennen.

Schritt 1 – Eingaben: Grundsteuerwert 260.000 Euro, Art Wohngrundstück, Hebesatz ihrer Stadt 540 Prozent. Schritt 2 – Messbetrag: 260.000 × 0,031 Prozent = 80,60 Euro.

Schritt 3 – Jahresbetrag: 80,60 × 5,40 = 435,24 Euro, also rund 108,81 Euro je Quartal. Schritt 4 – Entscheidung: Da sie vermietet, trägt sie die 435 Euro in die Betriebskostenabrechnung ein und legt sie auf die Mietpartei um.

Vor dem Kauf einer zweiten Wohnung nutzt sie den Rechner, um die laufenden Kosten realistisch einzuplanen.

Zur Gegenprobe rechnet die Eigentümerin eine zweite Variante: Läge der Hebesatz ihrer Stadt statt bei 540 nur bei 470 Prozent, sänke die Jahresgrundsteuer von 435,24 Euro auf 378,82 Euro – dieselbe Immobilie, ein spürbar anderer Betrag allein wegen des kommunalen Hebesatzes.

Diese Sensitivität macht deutlich, warum sich beim Kauf in einer anderen Gemeinde immer ein Blick auf den dortigen Hebesatz lohnt.

Für die laufende Bewirtschaftung trägt sie den ermittelten Jahresbetrag in die Nebenkostenkalkulation ein und legt die Grundsteuer über die Betriebskostenabrechnung auf die Mietpartei um.

So dient der Rechner zugleich der Kostenkontrolle und der Kaufentscheidung.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist die Verwechslung von Grundsteuerwert und Einheitswert – der neue Wert ist meist um ein Vielfaches höher, dafür ist die Steuermesszahl stark gesunken. Zweiter Fehler: den falschen Hebesatz zu verwenden, etwa den der Gewerbesteuer oder einer Nachbargemeinde.

Dritter Fehler: Wohn- und Nichtwohngrundstück zu vertauschen, wodurch statt 0,031 Prozent 0,034 Prozent angesetzt werden. Vierter Fehler: das Bundesmodell auf ein Land mit eigenem Modell anzuwenden.

Fünfter Fehler: Ermäßigungen zu übersehen – für geförderten Wohnungsbau sinkt die Messzahl um 25 Prozent, für Baudenkmäler dagegen nur um 10 Prozent (§ 15 Abs. 5 GrStG).

Hinzu kommt ein Fehler bei der Zuständigkeit: Der Grundsteuerwert wird vom Finanzamt festgestellt, der Hebesatz dagegen von der Gemeinde beschlossen – wer beide Bescheide verwechselt, greift leicht zum falschen Wert.

Ebenso wird die Quartalslogik übersehen: Die Grundsteuer wird in der Regel vierteljährlich fällig, der Rechner weist deshalb neben dem Jahresbetrag auch die Rate je Quartal aus.

Wer Grundsteuerwert, Grundstücksart und Hebesatz korrekt zuordnet und das richtige Bundesmodell zugrunde legt, erhält ein verlässliches Ergebnis.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Grundsteuer-Rechner setzt das Bundesmodell der Grundsteuer B um: Grundsteuerwert × Steuermesszahl × Hebesatz.

Die Steuermesszahl beträgt nach § 15 Abs. 1 GrStG 0,031 Prozent für Wohngrundstücke und 0,034 Prozent für Nichtwohngrundstücke (Bundesmodell); Sachsen (0,036 %/0,072 % nach SächsGrStMG) und Saarland (0,034 %/0,064 % nach GrStG-Saar) weichen per Landesgesetz ab – Bundesland im Rechner wählen.

Im Beispiel führen 200.000 Euro Grundsteuerwert und ein Hebesatz von 470 Prozent zu 291,40 Euro im Jahr.

Ganz konkret: Nimm die Werte aus deinem Feststellungs- und Grundsteuerbescheid und prüfe, ob in deinem Bundesland das Bundesmodell oder ein Landesmodell gilt. Bei Abweichungen ist immer der Bescheid maßgeblich.

Angaben ohne Gewähr, keine Steuerberatung.

Für die Anwendung: Nimm Grundsteuerwert, Grundstücksart und den aktuellen Hebesatz aus deinen Bescheiden, prüfe zuerst, ob in deinem Bundesland das Bundesmodell gilt, und lies Messbetrag, Jahres- und Quartalsbetrag ab.

Als Vermieter überträgst du den Jahresbetrag in die Betriebskostenabrechnung. Weichen die Werte vom amtlichen Bescheid ab, ist stets dieser maßgeblich.

Halte beim Ablesen den Zuschnitt des Rechners im Blick: Er deckt allein die Grundsteuer B im Bundesmodell ab – weder die Grundsteuer A für land- und forstwirtschaftliche Betriebe noch die optionale Grundsteuer C auf baureife Grundstücke, und auch keine ermäßigte Messzahl nach § 15 GrStG.

Wie wird die Grundsteuer in Bayern berechnet?

Bayern nutzt ein reines Flächenmodell: Grundstücksfläche × Äquivalenzzahl (0,04 €/m² Grund, 0,50 €/m² Wohnfläche) × Grundsteuermesszahl (70 % für Wohnflächen, 100 % für Grund und Nutzflächen) × Hebesatz der Gemeinde.

Der Grundsteuerwert des Bundesmodells spielt hier keine Rolle.

In Niedersachsen gilt das Flächen-Lage-Modell, das die Grundfläche mit einem kommunalen Lage-Faktor gewichtet und so Bodenrichtwerte indirekt berücksichtigt, ohne den vollen Bewertungsaufwand des Bundesmodells.

Für 1.000 m² Wohngrundstück im Bundesmodell mit Grundsteuerwert 300.000 € ergibt sich: 300.000 × 0,031 % = 93 € Messbetrag; bei 500 % Hebesatz = 465 € Grundsteuer im Jahr, also rund 116 € je Quartal.

Für umsatzsteuerpflichtige Positionen in der Betriebskostenabrechnung lässt sich die enthaltene Mehrwertsteuer mit dem Mehrwertsteuer-Rechner aus jedem Bruttobetrag herausrechnen.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · 435,24 € pro Jahr, Messbetrag 80,60 €, 108,81 € je Quartal

Eigentumswohnung: 260.000 €, Wohn, Hebesatz 540 %

Grundsteuerwert
260.000 €
Art des Grundstücks
Wohngrundstück (0,031 %)
Hebesatz
540 %

Beispiel 2 · Mittel · 666,40 € pro Jahr, Messbetrag 136 €, 166,60 € je Quartal

Gewerbegrundstück: 400.000 €, Nichtwohn, Hebesatz 490 %

Grundsteuerwert
400.000 €
Art des Grundstücks
Nichtwohn/unbebaut (0,034 %)
Hebesatz
490 %

Beispiel 3 · Komplex · 390,60 € pro Jahr, Messbetrag 55,80 €, 97,65 € je Quartal

Hoher Hebesatz: 180.000 €, Wohn, Hebesatz 700 %

Grundsteuerwert
180.000 €
Art des Grundstücks
Wohngrundstück (0,031 %)
Hebesatz
700 %

Beispiel 4 · Komplex · 288 € pro Jahr, Messbetrag 72 €, 72 € je Quartal

Sachsen: 200.000 €, Wohn, Hebesatz 400 % (Dresden)

Grundsteuerwert
200.000 €
Bundesland / Modell
Sachsen (0,036 % / 0,072 % – SächsGrStMG)
Art des Grundstücks
Wohngrundstück (0,031 %)
Hebesatz
400 %

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Mieteinnahmen Steuer RechnerSteuer auf Mieteinnahmen 2025 nach § 21 EStG schätzen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuerlast mit Grenzsteuersatz berechnen.Vieheinheiten-RechnerVieheinheiten (VE) aus Tierart und Bestandsgröße nach Anlage 34 zu § 241 BewG berechnen und steuerliche Einstufung nach § 13 EStG prüfen — landwirtschaftlich oder gewerblich.Wohngebäudeversicherung-RechnerWohngebäudeversicherung berechnen: Wert 1914 aus der Wohnfläche schätzen oder aus der Police übernehmen, Versicherungssumme 2026 und 2027 sowie Jahresbeitrag mit Versicherungsteuer und Indexanpassung ermitteln.Nebenkostenabrechnung-RechnerPrüft die Nebenkostenabrechnung auf Plausibilität und berechnet ob eine Nachzahlung oder Rückerstattung zu erwarten ist. Erklärt umlagefähige und nicht umlagefähige Kosten nach BetrKV.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Werbungskosten-RechnerWerbungskosten für Arbeitnehmer berechnen: Pendeln, Homeoffice, Arbeitsmittel, Fortbildung und mehr mit dem Pauschbetrag 1.230 € vergleichen und die Steuerersparnis nach dem Tarif 2026 sehen.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.Verlustverrechnung-RechnerVerrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.Handwerkerkosten-absetzen-RechnerHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.Betriebsveranstaltung-Freibetrag-RechnerBetriebsveranstaltung Freibetrag 2026 berechnen: 110-Euro-Grenze je Arbeitnehmer, Kostenumlage auf Anwesende, Pauschalsteuer 25 % – kostenlos, sofort.Haushaltsnahe-Dienstleistungen-RechnerHaushaltsnahe Dienstleistungen 2026 absetzen: Minijob (510 €), Dienstleistungen/Pflege (4.000 €) und Handwerker (1.200 €) nach § 35a EStG getrennt berechnen – kostenlos, sofort, mit Deckel-Check.Außergewöhnliche Belastungen RechnerAußergewöhnliche Belastungen 2026 berechnen: zumutbare Belastung nach § 33 EStG stufenweise, abziehbarer Betrag und Steuerersparnis – kostenlos, sofort.Krypto Gewinn RechnerKrypto-Gewinn berechnen: Haltefrist, 1.000-Euro-Freigrenze und Steuer nach § 23 EStG 2026 mit FiFo – kostenlos, sofort.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Grundsteuer (Bundesmodell), GrSt = GW · MZ · HS / 100, BUNDESMODELL 2025 · GRUNDSTEUER B · EINIGE BUNDESLÄNDER NUTZEN EIGENE MODELLE, VARIABLEN, GrSt, Grundsteuer (€/Jahr) – Jährlich an die Kommune zu zahlende Grundsteuer., Grundsteuerwert (€

    Grundsteuer-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/grundsteuer">
      <img src="https://rechner-portal.de/images/finanzen/grundsteuer-rechner-formel.svg"
           alt="Infografik: Formel: Grundsteuer (Bundesmodell), GrSt = GW · MZ · HS / 100, BUNDESMODELL 2025 · GRUNDSTEUER B · EINIGE BUNDESLÄNDER NUTZEN EIGENE MODELLE, VARIABLEN, GrSt, Grundsteuer (€/Jahr) – Jährlich an die Kommune zu zahlende Grundsteuer., Grundsteuerwert (€"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/grundsteuer">Grundsteuer-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/grundsteuer
  • Infografik: Grundsteuer 2025: Neues Berechnungsmodell, ① Grundsteuerwert, Ertragswert (Wohnen), oder Sachwert (Gewerbe), Finanzamt berechnet, ② Steuermesszahl, 0,31 ‰, EFH / ZFH

    Grundsteuer Reformwert

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/grundsteuer">
      <img src="https://rechner-portal.de/images/finanzen/grundsteuer-reformwert.svg"
           alt="Infografik: Grundsteuer 2025: Neues Berechnungsmodell, ① Grundsteuerwert, Ertragswert (Wohnen), oder Sachwert (Gewerbe), Finanzamt berechnet, ② Steuermesszahl, 0,31 ‰, EFH / ZFH"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/grundsteuer">Grundsteuer Reformwert auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/grundsteuer

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung bildet das Bundesmodell der Grundsteuer B ab; für Sachsen (SächsGrStMG) und Saarland (GrStG-Saar) bitte Bundesland im Rechner wählen. Weitere Bundesländer (u. a. Bayern, Baden-Württemberg, Hamburg, Hessen, Niedersachsen) nutzen eigene Modelle mit anderer Systematik – dort weicht das Ergebnis ab. Maßgeblich ist immer dein Grundsteuerbescheid. Keine Steuerberatung.

Quelle: § 15 GrStG (Steuermesszahlen Bundesmodell), § 25 Abs. 4–5 GrStG (Grundsteuer A/B/C), SächsGrStMG, GrStG-Saar, Grundsteuerreform 2025; Steuermesszahlen Bundesmodell 0,031 %/0,034 %, Sachsen 0,036 %/0,072 %, Saarland 0,034 %/0,064 %

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Bundesmodell: Grundsteuer = Grundsteuerwert × Steuermesszahl (0,031 %/0,034 %) × Hebesatz. Sachsen: 0,036 %/0,072 % (SächsGrStMG). Saarland: 0,034 %/0,064 % (GrStG-Saar).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Grundsteuer-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/grundsteuer

Harvard-Format

Rechner-Portal, 2026. Grundsteuer-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/grundsteuer

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.