Zum Hauptinhalt springen

Wohngebäudeversicherung berechnen: Wert 1914 und Beitrag

ImmobilienStand Noch keine Bewertung
Woher kommt der Wert 1914?
Jahr der Beitragsrechnung
Bedingungswerk der Police
Unterkellerung
m²
m²
Stück
‰
‰
Anzeige

Kurzantwort

Schätzt den Wert 1914 eines Einfamilienhauses aus Wohnfläche, Gebäudeform und Ausstattung oder übernimmt ihn aus der Police, rechnet die Versicherungssumme in Euro mit dem Baupreisindex 2026 oder 2027 und den Jahresbeitrag samt 19 Prozent Versicherungsteuer aus dem Beitragssatz der Police. Zeigt auch den Mehrbeitrag durch die Indexanpassung; das Ergebnis ist ein Richtwert, kein Angebot und kein Tarifvergleich.

Wohngebäudeversicherung berechnen: Wert 1914 aus Wohnfläche schätzen

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Wohngebäudeversicherung berechnen: Was bedeuten Wert 1914, Versicherungssumme und Beitrag?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Die Wohngebäudeversicherung ersetzt im Schadenfall den Neubauwert Ihres Hauses, und sie läuft in Deutschland fast immer als gleitende Neuwertversicherung: In der Police steht kein Eurobetrag, sondern der Wert 1914, der Neubauwert des Hauses in Mark zum Preisstand 1914. Dieser Rechner schätzt den Wert 1914 aus Wohnfläche, Gebäudeform und Ausstattung oder übernimmt ihn aus Ihrer Police.

Daraus rechnet er die Versicherungssumme in Euro und, mit Ihrem Beitragssatz, den Jahresbeitrag samt Versicherungsteuer.

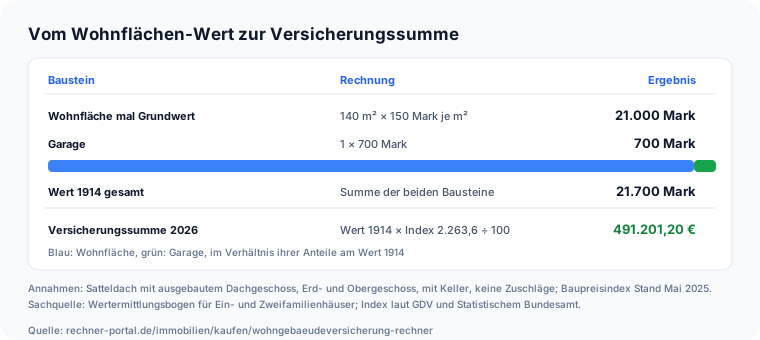
Ein Einfamilienhaus mit 140 m² Wohnfläche, ausgebautem Dachgeschoss, Keller und einer Garage kommt auf 21.700 Mark, das sind 491.201,20 Euro Versicherungssumme und bei 0,80 Promille Beitragssatz 570,80 Euro im Jahr.

Einen Marktpreis nennt der Rechner nicht. Den Beitragssatz legt jeder Versicherer nach Tarif, Bauart und Lage selbst fest, eine belegbare Spanne gibt es nicht; deshalb tragen Sie den Satz aus Ihrer Beitragsrechnung ein.

Der Rechner zeigt dafür, was in dieser Rechnung steckt: Wert 1914, Baupreisindex, Anpassungsfaktor und 19 Prozent Versicherungsteuer.

Er richtet sich an Eigentümer, die ihre Versicherungssumme prüfen, an Käufer, die einen bestehenden Vertrag übernehmen, und an alle, die verstehen wollen, warum der Beitrag jedes Jahr um vier bis fünf Prozent steigt.

Für Angebote und Tarifvergleiche sind ein Vergleichsrechner oder ein Versicherungsmakler zuständig.
Eingaben

Wohngebäudeversicherung berechnen: Wohnfläche, Ausstattung und Beitragssatz eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Zuerst entscheiden Sie unter „Woher kommt der Wert 1914?“, ob Sie ihn aus der Police eintragen oder schätzen lassen. Steht die „Versicherungssumme 1914“ im Versicherungsschein, tragen Sie sie bei „Wert 1914 laut Police“ ein; sie ist genauer als jede Schätzung, und typische Einfamilienhäuser liegen bei 12.000 bis 40.000 Mark.

Bei der Schätzung wählen Sie die „Gebäudeform“ (sechs Formen für Häuser mit höchstens zwei Geschossen über dem Keller), die „Unterkellerung“ und die „Wohnfläche ohne Keller“ in Quadratmetern.

Zur Wohnfläche zählen Hobbyräume, nicht aber Treppen, Balkone, Terrassen und nicht ausgebaute Keller- oder Speicherräume. Ausgebaute Kellerräume tragen Sie unter „Ausgebaute Wohnfläche im Keller“ ein.

Unter „Gehobene Ausstattung (Zuschläge)“ und „Einfache Ausstattung (Abschläge)“ haken Sie nur an, was klar vom Üblichen abweicht, bei „Garagen außerhalb des Hauses“ zählen freistehende Garagen.

„Jahr der Beitragsrechnung“ und „Bedingungswerk der Police“ bestimmen Baupreisindex und Faktor; beides steht auf der Police.

Die Felder „Beitragssatz Grunddeckung“ und „Beitragssatz Elementarschäden“ in Promille entnehmen Sie der Beitragsrechnung; der Vorgabewert 0,80 ist nur ein Rechenbeispiel.

Mehrfamilienhäuser und Gebäude mit mehr als zwei Geschossen über dem Keller bewertet der Versicherer selbst. Häufiger Eingabefehler: die Versicherungssumme in Euro als Wert 1914 einzutragen.

Praxisfälle

Wohngebäudeversicherung berechnen: Typische Anwendungsfälle

Vier Suchfragen rund um Wert 1914, Versicherungssumme und Beitrag, jeweils mit dem nachgerechneten Ergebnis.

  1. Wert 1914 für ein Einfamilienhaus mit 140 m²

    „Wie hoch ist der Wert 1914 eines Einfamilienhauses mit 140 m²?“

    Eingabe
    140 m², Satteldach mit ausgebautem Dachgeschoss, Erd- und Obergeschoss, mit Keller, eine Garage
    Ergebnis
    150 Mark je m², Wert 1914 von 21.700 Mark, Versicherungssumme 491.201,20 Euro
  2. Versicherungssumme aus Wert 1914 von 20.000 Mark

    „Wie viel Euro sind 20.000 Mark Wert 1914 im Jahr 2026?“

    Eingabe
    Wert 1914 aus der Police 20.000 Mark, Jahr 2026
    Ergebnis
    Versicherungssumme 452.720,00 Euro (Baupreisindex 2.263,6)
  3. Beitragserhöhung 2027 nachrechnen

    „Wie stark steigt der Beitrag der Wohngebäudeversicherung 2027?“

    Eingabe
    Wert 1914 von 20.000 Mark, Beitragssatz 0,80 Promille, Anpassungsfaktor 27,63 auf 28,95
    Ergebnis
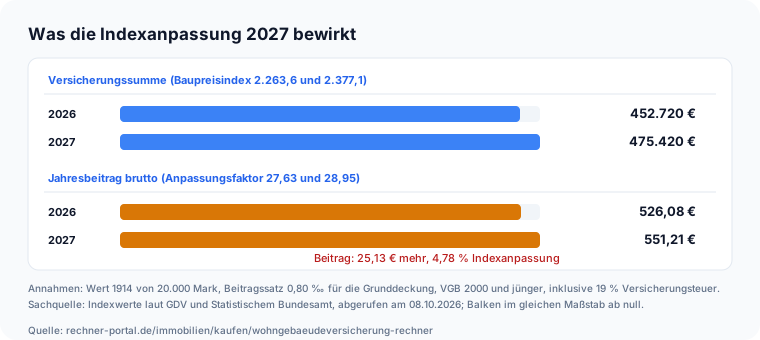
    Beitrag brutto 526,08 Euro (2026) auf 551,21 Euro (2027), plus 25,13 Euro oder 4,78 Prozent
  4. Jahresbeitrag für 100 m² ohne Garage

    „Was kostet die Wohngebäudeversicherung für ein Haus mit 100 m²?“

    Eingabe
    100 m², Satteldach ausgebaut, Erd- und Obergeschoss, mit Keller, keine Garage, Beitragssatz 0,80 Promille, Jahr 2026
    Ergebnis
    Wert 1914 von 15.000 Mark, Versicherungssumme 339.540,00 Euro, Beitrag brutto 394,56 Euro im Jahr

Berechnung

So entstehen Wert 1914, Versicherungssumme und Jahresbeitrag

Verstehe den Formelweg.

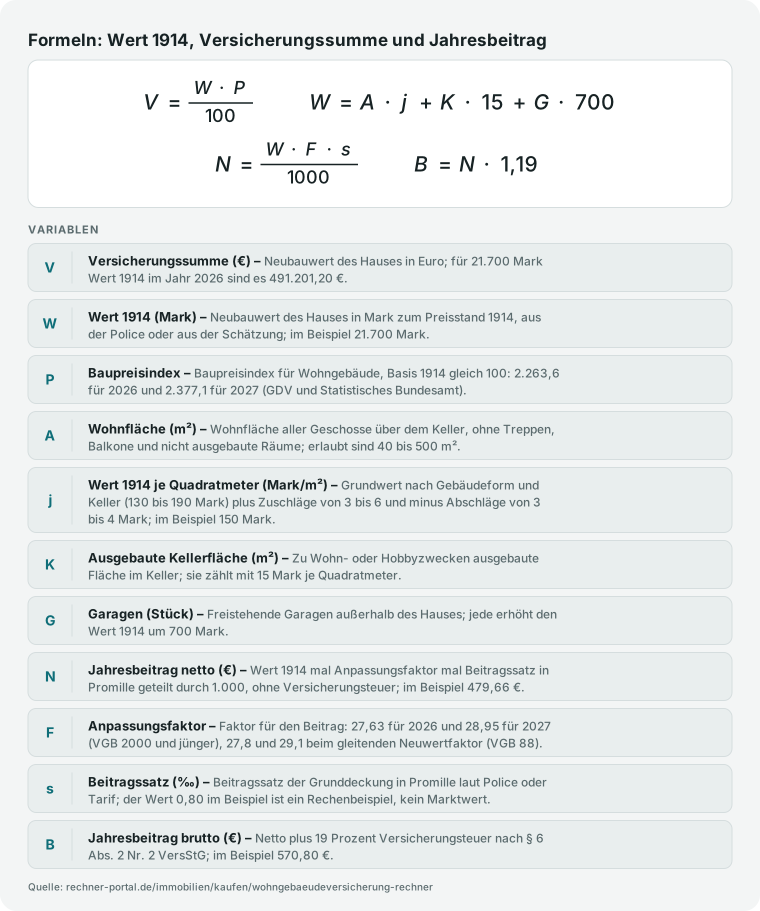
Die Rechnung hat drei Stufen. Erstens der Wert 1914: Grundwert je Quadratmeter nach Gebäudeform und Keller, plus Zuschläge, minus Abschläge, mal Wohnfläche, dazu 15 Mark je Quadratmeter ausgebauten Keller und 700 Mark je Garage.

Die Grundwerte reichen von 130 Mark (zwei Geschosse, ausgebautes Dach, ohne Keller) bis 190 Mark (Flachdach, mit Keller); das Beispielhaus liegt bei 150 Mark mal 140 m² gleich 21.000 Mark, mit Garage bei 21.700 Mark. Wert 1914 des Beispielhauses: 140 m² mal 150 Mark plus Garage 700 Mark gleich 21.700 Mark, mal Baupreisindex 22,636 gleich 491.201,20 Euro Zweitens die Versicherungssumme: Wert 1914 mal Baupreisindex geteilt durch 100.

Der Index beträgt 2026 genau 2.263,6, also rechnet das Haus 21.700 mal 22,636 gleich 491.201,20 Euro. Drittens der Beitrag: Wert 1914 mal Anpassungsfaktor mal Beitragssatz in Promille geteilt durch 1.000.

Mit 27,63 und 0,80 Promille sind das 21.700 mal 27,63 mal 0,0008, also 479,66 Euro netto. Dazu kommen 19 Prozent Versicherungsteuer nach § 6 Abs. 2 Nr. 2 VersStG, 91,14 Euro, zusammen 570,80 Euro.

Anpassungsfaktor und Baupreisindex sind verschiedene Zahlen: Der Faktor besteht zu 80 Prozent aus dem Baupreisindex für Wohngebäude und zu 20 Prozent aus dem Tariflohnindex im Baugewerbe.

Der Elementarbaustein wird genauso gerechnet: eigener Beitragssatz mal derselbe Wert 1914 mal Faktor. Bei Verträgen nach VGB 88 steht statt des Anpassungsfaktors der gleitende Neuwertfaktor (2026: 27,8), der Rechenweg bleibt gleich.

Jeder Teilbetrag wird einzeln auf den Cent gerundet.

Formelgrafik: Versicherungssumme aus Wert 1914 und Baupreisindex, Wert 1914 aus Wohnfläche, Keller und Garagen, Jahresbeitrag netto und brutto mit 19 Prozent Steuer
Im Standardfall ergeben 21.700 Mark Wert 1914 und der Baupreisindex 2.263,6 eine Versicherungssumme von 491.201,20 €; mit Anpassungsfaktor 27,63 und 0,80 Promille sind es 479,66 € netto und 570,80 € brutto im Jahr.

Nachschlagen

Wohngebäudeversicherung nach Wohnfläche: Wert 1914, Versicherungssumme und Beitrag

Ein Haus mit Satteldach, ausgebautem Dachgeschoss, Erd- und Obergeschoss und Keller ohne Garage und ohne Zu- oder Abschläge, gerechnet mit derselben Funktion wie der Rechner. Der Beitrag gilt für den Beispielsatz 0,80 Promille und den Anpassungsfaktor 27,63; der Satz in Ihrer Police weicht ab.

Wert 1914, Versicherungssumme 2026 und 2027 und Jahresbeitrag brutto 2026 bei 0,80 Promille (Stand 08.10.2026)
WohnflächeWert 1914Versicherungssumme 2026Versicherungssumme 2027Beitrag brutto 2026
80 m²12.000 Mark271.632 €285.252 €315,65 €
100 m²15.000 Mark339.540 €356.565 €394,56 €
120 m²18.000 Mark407.448 €427.878 €473,47 €
140 m²21.000 Mark475.356 €499.191 €552,37 €
160 m²24.000 Mark543.264 €570.504 €631,30 €
180 m²27.000 Mark611.172 €641.817 €710,20 €
200 m²30.000 Mark679.080 €713.130 €789,11 €

Der Beitragssatz ist ein Rechenbeispiel, kein Marktwert. Nebengebäude, Photovoltaik und Schwimmbad sind nicht enthalten.

Wert 1914 je Quadratmeter Wohnfläche nach Gebäudeform

Die Grundwerte des Wertermittlungsbogens für Ein- und Zweifamilienhäuser der Bauartklassen I und II mit höchstens zwei Geschossen über dem Keller, in Mark je Quadratmeter Wohnfläche (Preisstand 1914).

Grundwert in Mark je Quadratmeter, ohne und mit Unterkellerung
GebäudeformOhne KellerMit Keller
Flachdach, Erdgeschoss160 Mark190 Mark
Flachdach, Erd- und Obergeschoss160 Mark190 Mark
Geneigtes Dach, nicht ausgebaut, Erdgeschoss (Bungalow)160 Mark190 Mark
Geneigtes Dach, Dachgeschoss ausgebaut, Erdgeschoss140 Mark165 Mark
Geneigtes Dach, nicht ausgebaut, Erd- und Obergeschoss140 Mark165 Mark
Geneigtes Dach, Dachgeschoss ausgebaut, Erd- und Obergeschoss130 Mark150 Mark

Dazu kommen 15 Mark je Quadratmeter ausgebauter Kellerwohnfläche und 700 Mark je freistehender Garage. Vier unabhängige Fassungen des Bogens (2008 bis 2011) nennen dieselben Zahlen.

Zuschläge und Abschläge für die Ausstattung

Der Grundwert enthält gefugtes Mauerwerk oder Putz, Parkett-, Teppich- oder Fliesenböden, Isolierverglasung, geflieste Nassräume, Bad oder Dusche und Zentralheizung. Abweichungen ändern den Wert 1914 je Quadratmeter.

Zu- und Abschläge in Mark je Quadratmeter Wohnfläche
MerkmalWirkungMark je m²
Naturschiefer- oder KupferdachZuschlag+ 4
Naturstein-, Keramikverkleidung oder HandstrichklinkerZuschlag+ 5
Stuckarbeiten oder EdelholzverkleidungZuschlag+ 6
Naturstein-, Parkett- oder Teppichböden in hoher QualitätZuschlag+ 4
Leichtmetall- oder HolzsprossenfensterZuschlag+ 4
EdelholztürenZuschlag+ 3
Hochwertige sanitäre EinrichtungZuschlag+ 6
Wärmepumpe, Solaranlage, Fußboden- oder DeckenheizungZuschlag+ 6
PVC-Boden auf EstrichAbschlag− 3
Einfaches FensterglasAbschlag− 3
Kein Bad und keine DuscheAbschlag− 4
Ofenheizung statt ZentralheizungAbschlag− 4

Wer mehrere Merkmale ankreuzt, addiert die Beträge. Die Angaben prüft der Versicherer; falsche Angaben können im Schadenfall zu Kürzungen führen.

Indexwerte der Wohngebäudeversicherung 2025 bis 2027

Der Baupreisindex (Basis 1914 gleich 100) rechnet den Wert 1914 in die Versicherungssumme um, der Anpassungsfaktor oder gleitende Neuwertfaktor den Beitrag. Der Faktor besteht zu 80 Prozent aus dem Baupreisindex für Wohngebäude und zu 20 Prozent aus dem Tariflohnindex im Baugewerbe.

Indexwerte, abgerufen am 08.10.2026 (GDV und Statistisches Bundesamt über Versicherer und Makler)
BeitragsjahrBaupreisindexAnpassungsfaktor (VGB 2000)Neuwertfaktor (VGB 88)Veränderung Anpassungsfaktor
2025nicht gerechnet26,5126,7-
20262.263,627,6327,8+ 4,22 %
20272.377,128,9529,1+ 4,78 %

Die Werte für 2027 gelten für Beitragsrechnungen mit Fälligkeit ab dem 1. Januar 2027. Eine reine Indexanpassung löst kein Sonderkündigungsrecht aus.

Expertenmodus

Häufige Fragen zur Wohngebäudeversicherung

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich die Wohngebäudeversicherung?

In drei Schritten. Erstens der Wert 1914, entweder aus der Police oder aus Wohnfläche mal Mark je Quadratmeter: Bei 140 m² mit Satteldach, ausgebautem Dachgeschoss und Keller sind das 150 Mark je m², also 21.000 Mark, mit einer Garage 21.700 Mark.

Zweitens die Versicherungssumme: 21.700 mal Baupreisindex 2.263,6 geteilt durch 100 gleich 491.201,20 Euro. Drittens der Beitrag: 21.700 mal Anpassungsfaktor 27,63 mal Beitragssatz in Promille geteilt durch 1.000.

Bei 0,80 Promille sind das 479,66 Euro netto und mit 19 Prozent Versicherungsteuer 570,80 Euro im Jahr. Den Beitragssatz kennt nur Ihr Versicherer, er steht in der Beitragsrechnung. Ein Elementarbaustein wird mit eigenem Satz genauso gerechnet.

Tragen Sie die Werte in den Rechner ein, dann sehen Sie jeden Schritt einzeln und können ihn mit Ihrer Rechnung abgleichen.

Der Rechner zeigt zusätzlich, wie stark die Indexanpassung den Beitrag im Folgejahr hebt: 2027 sind es bei diesem Haus 598,06 Euro brutto statt 570,80 Euro, also 27,26 Euro mehr.

Wie wird der Gebäudeversicherungswert berechnet?

Der Versicherer ermittelt den Wert 1914 meist mit einem Wertermittlungsbogen für Ein- und Zweifamilienhäuser mit höchstens zwei Geschossen über dem Keller.

Je nach Dachform, Geschosszahl und Keller liegt der Grundwert zwischen 130 und 190 Mark je Quadratmeter Wohnfläche: Ein Haus mit ausgebautem Dach, zwei Geschossen und Keller kommt auf 150, ein Bungalow mit Flachdach und Keller auf 190 Mark.

Gehobene Ausstattung bringt 3 bis 6 Mark Zuschlag je Quadratmeter, einfache Ausstattung zieht 3 bis 4 Mark ab. Ausgebaute Kellerräume zählen mit 15 Mark je Quadratmeter, jede Garage mit 700 Mark.

Das Ergebnis mal Baupreisindex geteilt durch 100 ergibt den Neubauwert in Euro. Bei größeren Häusern bewertet der Versicherer nach umbautem Raum oder lässt einen Sachverständigen schätzen; das bildet der Rechner nicht ab.

Der Wert wird in Mark geführt, weil das Verfahren seit Jahrzehnten unverändert ist; er altert nicht, nur der Index ändert sich. Prüfen Sie, ob in Ihrer Police derselbe Wert steht, und fragen Sie bei einem deutlichen Unterschied beim Versicherer nach.

Wie viele Euro sind 20.000 Mark Wert 1914?

Mit dem Baupreisindex für 2026 sind es 452.720 Euro: 20.000 mal 2.263,6 geteilt durch 100. Der Wert 1914 ist also kein Eurobetrag, sondern ein Rechenwert, der jedes Jahr mit dem Index der Baupreise in die aktuelle Versicherungssumme umgerechnet wird.

Für Beitragsrechnungen ab dem 1. Januar 2027 steigt der Index auf 2.377,1, dieselben 20.000 Mark sind dann 475.420 Euro, ein Plus von 22.700 Euro.

Der Beitrag wird dagegen nicht mit dem Index, sondern mit dem Anpassungsfaktor gerechnet, 2026 mit 27,63 und 2027 mit 28,95. Wer beides verwechselt, kommt bei 0,80 Promille auf einen Nettobeitrag von 362,18 statt 442,08 Euro.

Im Rechner wählen Sie dafür „Wert 1914 aus der Police eintragen“ und das Jahr der Beitragsrechnung; beide Zahlen erscheinen nebeneinander in der Tabelle.

Haben Sie nur die Versicherungssumme in Euro vor sich, teilen Sie sie durch den Index 22,636 und erhalten den Wert 1914 zurück: 452.720 Euro ergeben so wieder 20.000 Mark.

Wie viel kostet eine Wohngebäudeversicherung im Jahr?

Eine Marktspanne lässt sich seriös nicht angeben, weil jeder Versicherer den Beitragssatz nach Tarif, Bauart, Baujahr, Lage und Elementarzone selbst festlegt.

Versipedia nennt für ein selbst genutztes Einfamilienhaus 300 bis 1.000 Euro im Jahr (Juli 2026).

Der Rechner liefert dafür die Rechenwege: Bei 0,80 Promille kostet ein Haus mit 100 m² und ohne Garage 394,56 Euro brutto im Jahr, ein Haus mit 150 m², zwei Garagen und gehobener Fassade und Sanitärausstattung 672,06 Euro.

Ein Elementarbaustein kommt mit eigenem Beitragssatz dazu und kann den Beitrag spürbar erhöhen.

Tragen Sie deshalb den Satz aus Ihrer Beitragsrechnung ein und lassen Sie Angebote anderer Versicherer über einen Vergleichsrechner oder Makler mit demselben Wert 1914 berechnen, nur dann sind sie vergleichbar.

Beachten Sie außerdem, dass Selbstbeteiligung, Rabatte und Ratenzahlung den Preis verändern, ohne dass sich der Beitragssatz ändert, und fragen Sie bei Ratenzahlung nach dem Aufschlag.

Warum steigt der Beitrag der Wohngebäudeversicherung jedes Jahr?

Weil der Anpassungsfaktor jährlich an die Baukosten angepasst wird.

Der Gesamtverband der Deutschen Versicherungswirtschaft ermittelt ihn aus dem Baupreisindex für Wohngebäude (80 Prozent) und dem Tariflohnindex im Baugewerbe (20 Prozent) des Statistischen Bundesamts.

Er stieg von 24,06 (2023) über 25,87 und 26,51 auf 27,63 im Jahr 2026 und beträgt ab 2027 28,95. Das sind 4,22 Prozent für 2026 und 4,78 Prozent für 2027, bei einem Wert 1914 von 20.000 Mark und 0,80 Promille also 21,33 und 25,13 Euro mehr im Jahr.

Dafür wächst die Versicherungssumme mit, der Versicherungsschutz steigt also in gleichem Maß. Ein Sonderkündigungsrecht löst diese Indexanpassung nicht aus.

Hebt der Versicherer den Beitragssatz selbst an, haben Sie dagegen nach § 40 VVG ein Kündigungsrecht und sollten Angebote vergleichen.

Wer 2023 mit 24,06 begann, zahlt 2026 beim selben Wert 1914 und demselben Beitragssatz rund 15 Prozent mehr, denn 27,63 geteilt durch 24,06 ergibt 1,148.

Gilt für meine Police 27,63 oder 27,8?

Das hängt vom Bedingungswerk ab, das auf der Police steht. Verträge nach den Verbundenen Wohngebäude-Bedingungen ab 2000 (VGB 2000 und jünger) rechnen den Beitrag mit dem Anpassungsfaktor, 2026 also mit 27,63 und 2027 mit 28,95.

Ältere Verträge nach VGB 88 nutzen den gleitenden Neuwertfaktor, 2026 mit 27,8 und 2027 mit 29,1.

Der Unterschied ist klein, aber er rechnet sich: Bei einem Wert 1914 von 15.000 Mark und 1,10 Promille liegt der Nettobeitrag 2027 mit dem Anpassungsfaktor bei 477,68 Euro, mit dem Neuwertfaktor bei 480,15 Euro.

Der Baupreisindex für die Versicherungssumme ist für beide Bedingungswerke derselbe. Wählen Sie im Rechner das Feld „Bedingungswerk der Police“ passend zu Ihrem Vertrag; im Zweifel nennt Ihr Versicherer das Bedingungswerk auf Nachfrage.

Steht auf der Beitragsrechnung ein anderer Faktor, fragen Sie nach: Er gilt nach den Meldungen des Verbandes einheitlich für alle Versicherer, eine Abweichung deutet auf ein anderes Bedingungswerk hin.

Muss ich nach einem Umbau den Wert 1914 melden?

Ja, melden Sie wesentliche Änderungen dem Versicherer, denn sie erhöhen den Neubauwert.

Ein ausgebautes Dachgeschoss, ein ausgebauter Keller (15 Mark je Quadratmeter), ein Anbau oder eine Wärmepumpe (6 Mark je Quadratmeter Zuschlag) verändern den Wert 1914.

Bleibt die Meldung aus, kann die Versicherungssumme zu niedrig sein, und die Entschädigung wird im Schadenfall unter Umständen gekürzt, auch bei einem Unterversicherungsverzicht.

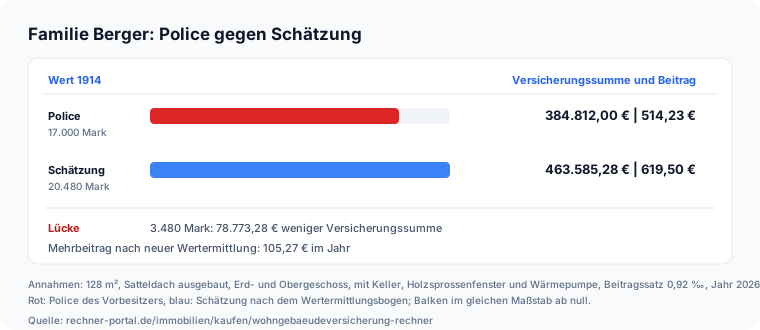
Im Beispiel der Bergers lag die Police bei 17.000 Mark, die Schätzung bei 20.480 Mark; das sind 3.480 Mark oder 78.773,28 Euro Versicherungssumme, die fehlen würden. Der Mehrbeitrag beträgt in diesem Fall 105,27 Euro im Jahr.

Schicken Sie dem Versicherer Wohnfläche, Ausstattung und Umbau schriftlich und lassen Sie sich den neuen Wert 1914 bestätigen, bevor Sie Tarife vergleichen.

Heben Sie Bauunterlagen, Rechnungen und Grundrisse auf; sie stützen die Angaben im Wertermittlungsbogen, falls der Versicherer im Schadenfall nachfragt.

Wie viel Versicherungsteuer steckt im Beitrag?

Auf die Wohngebäudeversicherung fallen 19 Prozent Versicherungsteuer auf das Versicherungsentgelt an.

Das regelt § 6 Abs. 2 Nr. 2 VersStG 2021; der höhere Satz von 22 Prozent gilt nur für die reine Feuerversicherung und betrifft eine verbundene Wohngebäudeversicherung nicht.

Im Standardfall mit 21.700 Mark Wert 1914 und 0,80 Promille sind es auf 479,66 Euro netto genau 91,14 Euro, zusammen 570,80 Euro brutto.

Wichtig für den Vergleich: Prüfen Sie in der Beitragsrechnung, ob ein Satz oder Betrag netto oder brutto gemeint ist; der Rechner behandelt den Satz als Nettosatz und addiert die Steuer. Vergleichen Sie Angebote immer brutto mit brutto.

Der Rechner rundet Netto und Steuer einzeln auf den Cent; Ihr Versicherer kann geringfügig anders runden, sodass wenige Cent Abweichung zur Rechnung möglich sind. Ist ein Elementarbaustein eingeschlossen, fällt die Steuer auch darauf an.

Bei einem Nettobeitrag von 1.000 Euro wären das 190 Euro Steuer.

Hinweise

Ergebnis prüfen: Passt der Wert 1914 zur Police?

Schnelle Qualitätsprüfung für dein Ergebnis.

Lesen Sie zuerst die Versicherungssumme, dann den Wert 1914. Im Beispiel kommen 491.201,20 Euro auf 3.509 Euro je Quadratmeter Wohnfläche.

Steht in Ihrer Police ein deutlich niedrigerer Wert 1914 als die Schätzung, wurde Ihr Haus beim Abschluss kleiner oder schlichter erfasst, als es heute ist.

Der nächste Schritt ist ein Anruf beim Versicherer: Er prüft Wohnfläche und Ausstattung neu und passt den Wert an, was den Beitrag erhöht, die Versicherungssumme aber auf den tatsächlichen Neubauwert hebt. Der zweite Blick gilt der Indexanpassung.

Von 2025 auf 2026 stieg der Anpassungsfaktor von 26,51 auf 27,63, das sind 4,22 Prozent oder im Beispiel 23,15 Euro im Jahr; ab 2027 gilt 28,95, ein Plus von 4,78 Prozent oder 27,26 Euro. Wert 1914 von 20.000 Mark: Versicherungssumme 452.720 Euro im Jahr 2026 und 475.420 Euro im Jahr 2027, Beitrag 526,08 und 551,21 Euro Steigt Ihr Beitrag um etwa diesen Prozentsatz, ist es die Indexanpassung und kein Grund zur Kündigung.

Liegt die Erhöhung deutlich darüber, hat der Versicherer den Beitragssatz selbst angehoben; dann besteht nach § 40 VVG innerhalb eines Monats nach Zugang der Mitteilung ein Sonderkündigungsrecht, und ein Vergleich über einen Vergleichsrechner oder Makler lohnt sich.

Die rechnerische Monatszahl von 47,57 Euro ist keine Zahlungsweise: Bei Ratenzahlung erheben viele Versicherer einen Aufschlag, den der Rechner nicht kennt. Prüfen Sie außerdem, ob Ihr Vertrag einen Unterversicherungsverzicht enthält.

Er hilft nur, solange Wohnfläche und Ausstattung der Wertermittlung zum Haus passen; nach einem Umbau kann trotz Verzicht eine Unterversicherung entstehen.

Anwendung

Beispiel: Reihenendhaus mit zu niedrigem Wert 1914

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Sonja und Max Berger kaufen ein Reihenendhaus mit Satteldach, ausgebautem Dachgeschoss und Keller, 128 m² Wohnfläche, ohne Garage.

Der Vorbesitzer hat eine Wohngebäudeversicherung mit einem Wert 1914 von 17.000 Mark; der Versicherer berechnet 0,92 Promille. Das Haus hat Holzsprossenfenster und eine Wärmepumpenheizung.

Die Bergers wollen wissen, ob die Versicherungssumme noch reicht. Sie wählen die Schätzung: Gebäudeform Satteldach ausgebaut mit Erd- und Obergeschoss, mit Keller, 128 m², Zuschläge für Fenster und Heizung, keine Garage, Jahr 2026.

Ergebnis: 160 Mark je Quadratmeter (150 plus 4 plus 6), Wert 1914 von 20.480 Mark, Versicherungssumme 463.585,28 Euro und 619,50 Euro Beitrag brutto im Jahr.

Die Police des Vorbesitzers mit 17.000 Mark ergibt dagegen nur 384.812,00 Euro und 514,23 Euro. Praxisfall Berger: Police mit 17.000 Mark und 384.812 Euro gegen Schätzung mit 20.480 Mark und 463.585 Euro Versicherungssumme Die Lücke von 3.480 Mark entspricht 78.773,28 Euro Versicherungssumme.

Die Bergers rufen den Versicherer an, melden Wärmepumpe und Fenster und bitten um eine neue Wertermittlung. Sie nehmen 105,27 Euro mehr Beitrag im Jahr in Kauf, weil sie im Totalschaden nicht über eine zu niedrige Summe streiten wollen.

Im Totalschaden wäre der Unterschied groß: Die alte Summe deckt von 463.585,28 Euro Neubauwert nur 83 Prozent. Danach suchen sie über einen Vergleichsrechner einen günstigeren Tarif und geben dort den Wert 1914 von 20.480 Mark an.

Fallstricke

Häufige Fehler beim Berechnen der Wohngebäudeversicherung

Typische Anfängerfehler. Sicherer anwenden.

Der erste Fehler: den Wert 1914 für einen Eurobetrag halten. 20.000 Mark sind nicht 20.000 Euro, sondern mit dem Baupreisindex 2.263,6 genau 452.720 Euro Versicherungssumme.

Wer die Mark-Zahl der Police als Euro liest, unterschätzt den Versicherungsschutz um mehr als das Zwanzigfache. Der zweite Fehler: Baupreisindex und Anpassungsfaktor verwechseln.

Der Index 22,636 (2.263,6 geteilt durch 100) rechnet die Versicherungssumme, der Anpassungsfaktor 27,63 den Beitrag. Mit dem Index statt des Faktors käme bei 0,80 Promille ein Nettobeitrag von 362,18 statt 442,08 Euro heraus, fast 80 Euro zu wenig.

Der dritte Fehler: die Indexanpassung als Preiserhöhung zu lesen. Der Beitrag steigt 2026 um 4,22 Prozent, weil auch die Versicherungssumme mit den Baupreisen wächst; ein Sonderkündigungsrecht entsteht dadurch nicht.

Der vierte Fehler: nach einem Anbau oder einer Modernisierung den Wert 1914 nicht zu melden.

Ein ausgebautes Dachgeschoss, ein ausgebauter Keller (15 Mark je Quadratmeter) oder eine Wärmepumpe (6 Mark je Quadratmeter) erhöhen den Neubauwert, und eine zu niedrige Versicherungssumme kann im Schadenfall die Entschädigung kürzen.

Der fünfte Fehler: Balkone, Treppen und nicht ausgebaute Kellerräume in die Wohnfläche einzurechnen.

Der Wertermittlungsbogen zählt nur Wohn- und Hobbyräume; 20 m² zu viel erhöhen den Wert 1914 im Beispielhaus um 3.000 Mark, denn jeder Quadratmeter zählt dort mit 150 Mark.

Nächster Schritt

Wohngebäudeversicherung berechnen im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Der Wohngebäudeversicherung-Rechner macht aus Wohnfläche, Ausstattung und Beitragssatz die drei Zahlen, die in jeder Police stehen: Wert 1914, Versicherungssumme und Jahresbeitrag.

Im Standardfall sind das 21.700 Mark, 491.201,20 Euro und 570,80 Euro brutto bei 0,80 Promille; 2027 steigen Versicherungssumme und Beitrag um 4,78 Prozent.

Die nächsten Schritte: den Wert 1914 mit der Police vergleichen, bei Abweichungen den Versicherer um eine neue Wertermittlung bitten und erst danach Tarife über einen Vergleichsrechner oder Makler vergleichen.

Die Nebenkosten des Hauskaufs zeigt der Kaufnebenkosten-Rechner, die Instandhaltungsrücklage der Rücklagen-Rechner, die Umlage auf Mieter der Betriebskostenumlagen-Rechner. Die 19 Prozent Versicherungsteuer stecken in den Brutto-Beträgen, Rabatte und Selbstbeteiligung nicht.

Nicht abgebildet sind Marktpreise, Selbstbeteiligung, mehrgeschossige Häuser, Nebengebäude und Photovoltaik.

Die Indexwerte stammen vom 08.10.2026 und werden jeden Herbst mit der neuen GDV-Meldung abgeglichen; der Rechner ist keine Versicherungsberatung.

Vertiefung

Beispielrechnungen: Wert 1914, Versicherungssumme und Beitrag

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Wert 1914: 15.000 Mark | Versicherungssumme: 339.540,00 € | Beitrag netto: 331,56 € | Versicherungsteuer: 63,00 € | Beitrag brutto: 394,56 € im Jahr

Haus mit 100 m² ohne Garage

Woher kommt der Wert 1914?
Aus der Wohnfläche schätzen (Wertermittlungsbogen)
Jahr der Beitragsrechnung
2026
Gebäudeform
Geneigtes Dach ausgebaut, Erd- und Obergeschoss
Unterkellerung
Mit Keller (auch Teilunterkellerung)

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Versicherungssumme: 452.720,00 € | Beitrag netto: 442,08 € | Versicherungsteuer: 84,00 € | Beitrag brutto: 526,08 € | Indexanpassung: +4,22 % (+21,33 €)

Wert 1914 von 20.000 Mark aus der Police, Jahr 2026

Woher kommt der Wert 1914?
Wert 1914 aus der Police eintragen
Jahr der Beitragsrechnung
2026
Bedingungswerk der Police
VGB 2000 und jünger (Anpassungsfaktor)
Wert 1914 laut Police
20.000 Mark

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Versicherungssumme: 594.275,00 € | Beitrag netto: 506,62 € | Versicherungsteuer: 96,26 € | Beitrag brutto: 602,88 € | Indexanpassung: +4,78 % (+27,49 €)

Wert 1914 von 25.000 Mark, Beitragsrechnung ab 2027

Woher kommt der Wert 1914?
Wert 1914 aus der Police eintragen
Jahr der Beitragsrechnung
2027
Bedingungswerk der Police
VGB 2000 und jünger (Anpassungsfaktor)
Wert 1914 laut Police
25.000 Mark

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Wert 1914: 25.550 Mark (161 Mark je m²) | Versicherungssumme: 578.349,80 € | Beitrag netto: 564,76 € | Versicherungsteuer: 107,30 € | Beitrag brutto: 672,06 € im Jahr

150 m² mit gehobener Fassade und Sanitärausstattung, zwei Garagen

Woher kommt der Wert 1914?
Aus der Wohnfläche schätzen (Wertermittlungsbogen)
Jahr der Beitragsrechnung
2026
Gebäudeform
Geneigtes Dach ausgebaut, Erd- und Obergeschoss
Unterkellerung
Mit Keller (auch Teilunterkellerung)

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Versicherungssumme: 679.080,00 € | Beitrag netto: 497,34 € | Versicherungsteuer: 94,49 € | Beitrag brutto: 591,83 € | Indexanpassung: +4,22 % (+23,99 €)

Wert 1914 von 30.000 Mark bei 0,60 ‰

Woher kommt der Wert 1914?
Wert 1914 aus der Police eintragen
Jahr der Beitragsrechnung
2026
Bedingungswerk der Police
VGB 2000 und jünger (Anpassungsfaktor)
Wert 1914 laut Police
30.000 Mark

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Umbauter-Raum-RechnerBrutto-Rauminhalt (BRI) nach DIN 277 berechnen: Keller, Erdgeschoss, Obergeschoss und Dachgeschoss eingeben – Gesamtvolumen als Planungsgrundlage.Hausbau-Kosten-RechnerHausbaukosten 2026 berechnen: Rohbau, Ausbau, Keller und Baunebenkosten nach Wohnfläche, Bauweise und Ausstattung kalkulieren.Dachsanierung KostenDachsanierung Kosten berechnen: Dachfläche, Material, Dämmung, Lattung, Entsorgung und Gerüst eingeben – Gesamtkosten, Einzelposten und BEG-Förderung sofort ermitteln.Nebenkostenabrechnung-RechnerPrüft die Nebenkostenabrechnung auf Plausibilität und berechnet ob eine Nachzahlung oder Rückerstattung zu erwarten ist. Erklärt umlagefähige und nicht umlagefähige Kosten nach BetrKV.Wohnfläche berechnen nach WoFlVBerechnet die Wohnfläche nach Wohnflächenverordnung (WoFlV) mit korrekter Anrechnung von Dachschrägen (50 % bei 1–2 m Höhe), Balkonen/Terrassen (25 %/50 %) und Wintergärten.EigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenMiteigentumsanteil-RechnerMiteigentumsanteil berechnen: Wohnfläche und Gesamtfläche eingeben, MEA als Bruch (x/1.000, x/10.000) und in Prozent erhalten – auch rückwärts in Quadratmeter.Erschließungskosten-RechnerErschließungskosten fürs Grundstück berechnen: Fläche, Vollgeschosse, Eckgrundstück und Beitragssatz nach §§ 127 bis 135 BauGB – kostenlos, sofort.Vermessungskosten-RechnerVermessungskosten nach dem Landestarif berechnen: Grenzvermessung, Grundstücksteilung mit Notar und Grundbuch, Gebäudeeinmessung für NRW, Bayern und Brandenburg.Erbbaurecht-RechnerErbbaurecht berechnen: Wert des Erbbaurechts und des Erbbaugrundstücks nach ImmoWertV, Erbbauzins aus Bodenwert und Kaufpreisspanne bei Umwandlung in Eigentum.Maklercourtage-RechnerBerechnet die Maklercourtage für Käufer und Verkäufer je nach Bundesland, Immobilientyp und Vereinbarung – inklusive Aufteilung, Anteil an Kaufnebenkosten und steuerlicher Einordnung.GRZ und GFZ RechnerGRZ (Grundflächenzahl) und GFZ (Geschossflächenzahl) aus Grundstücks- und Gebäudefläche berechnen – mit Vergleich zu BauNVO-Richtwerten.Mietkauf-RechnerMietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.Niessbrauch-RechnerKapitalwert eines lebenslangen Niessbrauchs nach § 14 BewG mit Vervielfaeltiger aus Anlage 9 berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Haus mit 140 m²: 21.000 Mark aus Wohnfläche mal 150 Mark plus 700 Mark Garage ergeben 21.700 Mark Wert 1914, mal Baupreisindex 22,636 gleich 491.201,20 Euro Versicherungssumme 2026.

    Wohngebäudeversicherung: Wert 1914 und Versicherungssumme des Beispielhauses

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner">
      <img src="https://rechner-portal.de/images/immobilien/wohngebaeudeversicherung-rechner-wert1914.svg"
           alt="Haus mit 140 m²: 21.000 Mark aus Wohnfläche mal 150 Mark plus 700 Mark Garage ergeben 21.700 Mark Wert 1914, mal Baupreisindex 22,636 gleich 491.201,20 Euro Versicherungssumme 2026."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner">Wohngebäudeversicherung: Wert 1914 und Versicherungssumme des Beispielhauses auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner
  • Wert 1914 von 20.000 Mark: Versicherungssumme 452.720 Euro (2026) und 475.420 Euro (2027), Jahresbeitrag brutto 526,08 und 551,21 Euro, 25,13 Euro oder 4,78 Prozent mehr.

    Wohngebäudeversicherung: Indexanpassung 2026 und 2027 bei 20.000 Mark Wert 1914

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner">
      <img src="https://rechner-portal.de/images/immobilien/wohngebaeudeversicherung-rechner-index.svg"
           alt="Wert 1914 von 20.000 Mark: Versicherungssumme 452.720 Euro (2026) und 475.420 Euro (2027), Jahresbeitrag brutto 526,08 und 551,21 Euro, 25,13 Euro oder 4,78 Prozent mehr."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner">Wohngebäudeversicherung: Indexanpassung 2026 und 2027 bei 20.000 Mark Wert 1914 auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner
  • Praxisfall Berger: Police mit 17.000 Mark und 384.812 Euro Versicherungssumme gegen Schätzung mit 20.480 Mark und 463.585,28 Euro, Lücke 78.773,28 Euro, Mehrbeitrag 105,27 Euro im Jahr.

    Wohngebäudeversicherung: Praxisfall Berger, Police gegen Schätzung

    760 × 330 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner">
      <img src="https://rechner-portal.de/images/immobilien/wohngebaeudeversicherung-rechner-praxis-berger.svg"
           alt="Praxisfall Berger: Police mit 17.000 Mark und 384.812 Euro Versicherungssumme gegen Schätzung mit 20.480 Mark und 463.585,28 Euro, Lücke 78.773,28 Euro, Mehrbeitrag 105,27 Euro im Jahr."
           width="760" height="330">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner">Wohngebäudeversicherung: Praxisfall Berger, Police gegen Schätzung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner schätzt den Wert 1914 nach einem branchenüblichen Wertermittlungsbogen und rechnet Versicherungssumme und Beitrag aus den amtlich ermittelten Indexwerten nach. Er ist keine Versicherungsberatung und kein Tarifvergleich: Den Beitragssatz legt der Versicherer fest, die Höhe der Versicherungssumme prüft er selbst. Für Angebote und Vertragsänderungen wenden Sie sich an Ihren Versicherer, einen Makler oder einen Vergleichsrechner.

Quelle: Wertermittlungsbogen für Wohngebäude (Bund der Versicherten 2010, Ring Bielefelder Makler 2011, VERS 2008, vergleichen-und-sparen.de), Indexwerte 2026 und 2027 (GDV, Statistisches Bundesamt; DEVK, Sitax, Continentale-Geschäftsstelle Berlin, Versicherungsmagazin) und § 6 VersStG, jeweils abgerufen am 08.10.2026.

Stand: 2026-10-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. Oktober 2026
Fachbereich
Immobilien / Kaufen
Formeln basieren auf
Wert 1914 = Wohnfläche mal (Grundwert je Gebäudeform und Keller + Zuschläge − Abschläge) + Kellerausbau mal 15 Mark + Garagen mal 700 Mark; Versicherungssumme = Wert 1914 mal Baupreisindex geteilt durch 100; Jahresbeitrag netto = Wert 1914 mal Faktor mal Beitragssatz in Promille geteilt durch 1.000; brutto = netto plus 19 Prozent Versicherungsteuer (§ 6 Abs. 2 Nr. 2 VersStG).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Wohngebäudeversicherung-Rechner. Abgerufen von https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner

Harvard-Format

Rechner-Portal, 2026. Wohngebäudeversicherung-Rechner. Available at: https://rechner-portal.de/immobilien/kaufen/wohngebaeudeversicherung-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.