Zum Hauptinhalt springen

Mieteinnahmen versteuern Rechner 2026: Steuer auf V+V

FinanzenStand
€
€
€
Kirchensteuerpflicht
Steuerliche Mehrbelastung pro Jahr2.560,00 €Effektive Steuerquote auf die Mieteinnahmen: 21,3 %
Mieteinnahmen+12.000,00 €
Werbungskosten−4.000,00 €
Einkünfte aus Vermietung (§ 21 EStG)8.000,00 €
Einkommensteuer (32 % Grenzsteuersatz)−2.560,00 €
Netto-Mieteinnahmen nach Steuer9.440,00 €

Dieser Rechner nutzt den persönlichen Grenzsteuersatz als Näherung. Die tatsächliche Steuerlast hängt vom Gesamteinkommen, Sonderausgaben und weiteren Faktoren ab; verbindlich ist die Steuererklärung oder eine steuerliche Beratung. Rechtsgrundlagen: § 21 EStG (Einkünfte aus Vermietung und Verpachtung), § 9 EStG (Werbungskosten), § 7 EStG (Absetzung für Abnutzung), § 3 SolZG. Stand: EStG 2025.

Wie hilfreich war dieser Rechner?

Noch keine Bewertungen.
Anzeige

Kurzantwort

Mieteinnahmen versteuern: Mieteinnahmen und Werbungskosten eingeben, Grenzsteuersatz wählen und die steuerliche Mehrbelastung aus Vermietung und Verpachtung nach § 21 EStG schätzen. Kein Ersatz für eine Steuerberatung.

Steuer auf Mieteinnahmen 2026 berechnen: Einkünfte aus Vermietung und Verpachtung nach § 21...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Wie werden Mieteinnahmen versteuert?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
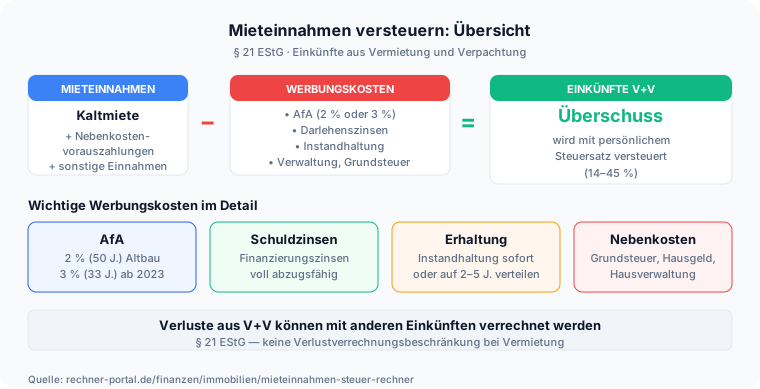
Mieteinnahmen versteuern: Übersicht nach § 21 EStG mit Mieteinnahmen, Werbungskosten und Steuerwirkung Wer Wohnraum vermietet, erzielt Einkünfte aus Vermietung und Verpachtung (V+V) nach § 21 EStG. Diese Einkünfte unterliegen dem persönlichen Einkommensteuersatz und erhöhen die Steuerlast in dem Maß, wie der Überschuss der Mieteinnahmen über die abzugsfähigen Werbungskosten liegt.

Entscheidend ist deshalb der vollständige Abzug aller zulässigen Werbungskosten: Darlehenszinsen, Absetzung für Abnutzung (AfA), Verwaltungskosten, Versicherungen, Reparaturen und Erhaltungsaufwand.

Dieser Rechner schätzt die steuerliche Mehrbelastung durch Mieteinnahmen auf Basis des persönlichen Grenzsteuersatzes. Er eignet sich zur Vorkalkulation bei Immobilienerwerb, Mieterhöhung oder Kostensenkung.

Verbindliche Steuerberechnungen gehören in die Einkommensteuererklärung mit Anlage V.

Der Rechner arbeitet dabei mit der Grenzsteuersatz-Methode: Er multipliziert den Überschuss der Mieteinnahmen über die Werbungskosten mit Ihrem persönlichen Grenzsteuersatz und liefert so eine Näherung der zusätzlichen Steuerlast, nicht die endgültige Steuer.

Für die verbindliche Berechnung bleibt die Steuererklärung maßgeblich. Informationen zur Anlage V gibt das Bundeszentralamt für Steuern.

Entscheidend für das Verständnis ist, dass nicht die Mieteinnahme selbst besteuert wird, sondern nur der Überschuss, der nach Abzug aller Werbungskosten übrig bleibt.

Zwei Vermieter mit derselben Jahresmiete können deshalb eine völlig unterschiedliche Steuerlast tragen – je nachdem, wie hoch Zinsen, Abschreibung und Erhaltungsaufwand ausfallen.

Genau hier setzt der Rechner an: Er macht sichtbar, wie stark die Werbungskosten den steuerpflichtigen Überschuss und damit die Mehrsteuer drücken, und liefert eine Näherung über Ihren persönlichen Grenzsteuersatz statt einer verbindlichen Tarifberechnung.
Eingaben

Werbungskosten bei Vermietung richtig eintragen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Geben Sie die gesamten Mieteinnahmen des Jahres ein (Bruttomiete inkl. Betriebskostenvorauszahlung, aber ohne Nebenkosten-Abrechnung).

Tragen Sie daneben alle abzugsfähigen Werbungskosten des Jahres ein: dazu gehören Schuldzinsen (nicht Tilgung!), Gebäude-AfA nach § 7 EStG (2 % bis 3 % der Herstellungskosten), Verwaltungskosten, Grundsteuer, Versicherungen, Reparaturen und Erhaltungsaufwand.

Wählen Sie Ihren persönlichen Grenzsteuersatz, den Sie aus dem letzten Einkommensteuerbescheid entnehmen oder mit dem Einkommensteuerrechner schätzen können. Kirchensteuerpflicht ist optional.

Bitte beachten: Die Tilgungsanteile von Darlehensraten sind keine Werbungskosten – nur die Zinsen dürfen abgezogen werden.

Setzen Sie die AfA als eigene Position an, denn sie senkt die Steuerbasis, ohne dass Geld abfließt: Bei einem Gebäudeanteil von 200.000 Euro und 2,5 Prozent sind das 5.000 Euro jährlich.

Halten Sie für jede Position Belege bereit, da das Finanzamt Nachweise verlangen kann. Erfassen Sie die Werbungskosten möglichst vollständig, denn jede vergessene Position erhöht den ausgewiesenen Überschuss und damit die geschätzte Steuer unnötig.

Ordnen Sie insbesondere die Abschreibung sauber zu, weil sie als größter unbarer Abzug leicht übersehen wird, und trennen Sie den nicht abnutzbaren Grundstücksanteil vom abschreibungsfähigen Gebäudeanteil.

Wenn Ihnen für einzelne Kosten noch keine Endabrechnung vorliegt, rechnen Sie mit einem vorsichtigen Schätzwert und korrigieren ihn später. Je genauer die Eingaben Ihrer tatsächlichen Anlage V entsprechen, desto belastbarer ist die Vorschau.

Praxisfälle

Typische Fälle: Was Vermieter zur Mieteinnahmen-Steuer wissen wollen

Jeder Fall nennt die Suchfrage, die passende Eingabe im Rechner und das nachgerechnete Ergebnis – von der einfachen Monatsmiete bis zur Rentnerin mit Mieteinnahmen.

  1. Was bleibt von 1.000 Euro Mieteinnahmen im Monat übrig?

    „Was bleibt von 1000 Euro Mieteinnahmen?“

    Eingabe
    Mieteinnahmen 12.000 €/Jahr, Werbungskosten 4.000 €/Jahr, Grenzsteuersatz 32 %
    Ergebnis
    Einkünfte V+V 8.000 €, Steuer 2.560 € (kein SolZ), netto bleiben 9.440 €/Jahr – rund 787 € von 1.000 € Monatsmiete.
  2. Rente und Mieteinnahmen: Steuerpflicht für Rentner

    „Müssen Rentner Mieteinnahmen versteuern?“

    Eingabe
    Mieteinnahmen 9.600 €/Jahr, Werbungskosten 4.200 €/Jahr, Grenzsteuersatz 25 %, Jahres-ESt ohne Vermietung 12.000 €
    Ergebnis
    Einkünfte V+V 5.400 €, Mehrsteuer 1.350 € – kein SolZ, da 12.000 € + 1.350 € = 13.350 € unter der Freigrenze von 20.350 € bleiben.

    AfA-Rechner

  3. Verlust aus Vermietung und Verpachtung mit dem Gehalt verrechnen

    „Was bringt ein Verlust aus Vermietung und Verpachtung?“

    Eingabe
    Mieteinnahmen 10.800 €/Jahr, Werbungskosten 14.000 €/Jahr, Grenzsteuersatz 42 %
    Ergebnis
    Verlust aus V+V: −3.200 € → Steuerersparnis auf andere Einkünfte rund 1.344 €.
  4. Werbungskosten bei Vermietung: Zinsen, AfA und Verwaltung ansetzen

    „Welche Werbungskosten kann ich bei Vermietung absetzen?“

    Eingabe
    Mieteinnahmen 14.400 €/Jahr, Werbungskosten 9.680 € (Zinsen, AfA, Grundsteuer, Verwaltung, Reparaturen)
    Ergebnis
    Einkünfte V+V 4.720 €, Mehrbelastung 2.091,43 € inkl. SolZ – effektive Steuerquote 14,5 %.
  5. AfA-Wirkung: Wie viel Steuer spart die Abschreibung?

    „Wie viel spart die AfA bei Mieteinnahmen an Steuer?“

    Eingabe
    Gleiche Miete 14.400 €/Jahr, einmal mit 4.000 € AfA in den Werbungskosten, einmal ohne
    Ergebnis
    Mit AfA 2.091,43 € Mehrbelastung, ohne AfA 3.863,83 € – die Abschreibung spart rund 1.772 € im Jahr.
  6. Kleine Vermietung nebenbei: niedriger Grenzsteuersatz

    „Wieviel Steuer auf Mieteinnahmen bei kleinem Einkommen?“

    Eingabe
    Mieteinnahmen 6.000 €/Jahr, Werbungskosten 3.500 €/Jahr, Grenzsteuersatz 14 %
    Ergebnis
    Einkünfte V+V 2.500 €, Mehrsteuer nur 350 €/Jahr – effektive Quote 5,8 % der Mieteinnahmen.
  7. Hohe Mietrendite mit Kirchensteuer

    „Steuer auf Mieteinnahmen berechnen bei hohem Einkommen“

    Eingabe
    Mieteinnahmen 24.000 €/Jahr, Werbungskosten 8.000 €/Jahr, Grenzsteuersatz 42 %, Kirchensteuer 8 %
    Ergebnis
    Einkünfte V+V 16.000 €, Mehrbelastung 7.627,20 € (ESt 6.720 € + SolZ 369,60 € + KiSt 537,60 €).

Berechnung

Wie berechnet man die Steuer auf Mieteinnahmen?

Verstehe den Formelweg.

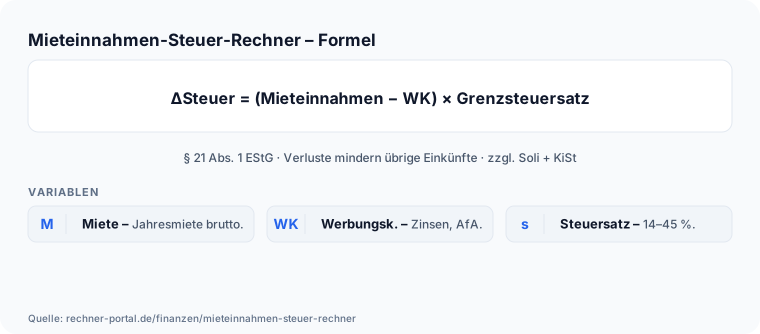
Mieteinnahmen-Steuer-Rechner: Formel Einkuenfte V+V, Grenzsteuersatz-Methode und Rechenbeispiel Einkünfte aus V+V = Mieteinnahmen − Werbungskosten (§ 21 Abs. 1 i.V.m.

§ 9 EStG). Ist das Ergebnis positiv, erhöht es das zu versteuernde Einkommen und wird mit dem persönlichen Grenzsteuersatz besteuert. Grenzsteuersatz-Methode: ΔSteuer = Einkünfte V+V × Grenzsteuersatz.

Diese Methode approximiert die Mehrsteuerlast für moderate Einkunftszuwächse präzise.

Solidaritätszuschlag: 5,5 % der ESt-Mehrlast – der Rechner setzt ihn ohne weitere Angaben an, sobald der Grenzsteuersatz mindestens 42 % beträgt, weil die Gesamt-Einkommensteuer dann regelmäßig über der Soli-Freigrenze liegt (2026: 20.350 € bei Einzel-, 40.700 € bei Zusammenveranlagung, § 3 SolZG); bei 32 % oder weniger fällt ohne die optionale Angabe der bisherigen Jahres-Einkommensteuer kein Soli an.

Kirchensteuer: 8 % oder 9 % der Einkommensteuer (bundeslandabhängig).

Beispiel: Mieteinnahmen 12.000 €/Jahr, Werbungskosten 5.000 €, Einkünfte V+V = 7.000 €, Grenzsteuersatz 32 %: ESt-Mehrlast = 7.000 × 0,32 = 2.240 €, kein Solidaritätszuschlag, da 32 % unter der Näherungsschwelle von 42 % liegt.

Nettomieteinnahmen nach Steuer: 12.000 − 2.240 = 9.760 €.

Beachten Sie, dass die Grenzsteuersatz-Methode eine Näherung ist: Sie trifft die Mehrbelastung bei moderaten Zusatzeinkünften gut, wird aber ungenauer, wenn der zusätzliche Betrag Sie in eine höhere Progressionszone hebt.

Fällt der Überschuss negativ aus, weil AfA und Zinsen die Mieteinnahmen übersteigen, mindert dieser Verlust das übrige zu versteuernde Einkommen.

Solidaritätszuschlag und gegebenenfalls Kirchensteuer kommen nur auf die tatsächlich anfallende Einkommensteuer hinzu, nicht auf die Mieteinnahmen selbst.

Nachschlagen

Werbungskosten bei Vermietung: Was ist abziehbar?

Nicht jede Ausgabe rund um eine vermietete Immobilie ist steuerlich absetzbar. Die folgende Tabelle zeigt die wichtigsten Positionen und ob sie als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung abgezogen werden dürfen.

Übersicht der häufigsten Positionen bei Einkünften aus Vermietung und Verpachtung (§ 9 EStG) – abziehbar oder nicht?
PositionAbziehbar?Hinweis
Schuldzinsen (Darlehen)JaNur der Zinsanteil der Rate, nicht die Tilgung. Jahreszinsbeträge aus der Bankabrechnung entnehmen.
Tilgung (Darlehen)NeinVermögensumschichtung, kein Aufwand. Häufigster Eingabefehler bei der Steuererklärung.
Gebäude-AfAJa (2–3 %)Lineare AfA nach § 7 Abs. 4 EStG auf den Gebäudeanteil. Grundstücksanteil nicht abschreibungsfähig.
GrundstücksanteilNeinGrundstücke nutzen sich nicht ab und sind daher nicht abschreibungsfähig.
GrundsteuerJaAuf Mieter umlagefähig (§ 2 BetrKV). Auch bei Selbstzahlung durch Vermieter absetzbar.
HausverwaltungJaKosten für die Verwaltung des Mietobjekts, z. B. WEG-Verwaltung oder externe Hausverwaltung.
VersicherungJaGebäudeversicherung, Haus- und Grundbesitzerhaftpflicht, Mietausfallversicherung.
ErhaltungsaufwandJaReparaturen und Instandhaltung (z. B. Dachreparatur, Heizungstausch). Sofortabzug oder Verteilung auf 2–5 Jahre (§ 82b EStDV).

Die Tabelle zeigt die häufigsten Positionen. Weitere absetzbare Kosten: Mietersuche (Makler, Anzeigen), anteilige Steuerberatungskosten, Fahrtkosten zum Mietobjekt und Kontoführungsgebühren. Umlagefähige Nebenkosten sind ein Durchlaufposten – werden sie bei den Einnahmen erfasst, gehören die tatsächlichen Kosten auch in die Werbungskosten. Alle Angaben ohne Gewähr; maßgeblich ist die Prüfung durch das Finanzamt.

Steuer auf Mieteinnahmen: Orientierungswerte nach Monatsmiete 2026

Wie viel Steuer fällt auf Mieteinnahmen an? Die Tabelle zeigt die maximale Mehrsteuer je Monatsmiete ohne Werbungskosten. Mit Werbungskosten (AfA, Zinsen, Verwaltung) sinkt die Steuerlast erheblich.

Maximale Steuerlast (ohne Werbungskosten) bei typischen Monatsmieten und verschiedenen Grenzsteuersätzen – Näherungswerte nach Grenzsteuersatz-Methode
MonatsmieteV+V p. a.Steuer 25 % (kein SolZ)Steuer 32 % (kein SolZ)Steuer 42 % + SolZ 5,5 %
500 €/Monat6.000 €1.500 €1.920 €2.659 €
800 €/Monat9.600 €2.400 €3.072 €4.254 €
1.000 €/Monat12.000 €3.000 €3.840 €5.317 €
1.500 €/Monat18.000 €4.500 €5.760 €7.976 €
2.000 €/Monat24.000 €6.000 €7.680 €10.634 €

Werte ohne Werbungskosten (maximale Steuerlast). Solidaritätszuschlag fällt nach § 3 Abs. 3 SolZG erst an, wenn die gesamte Jahres-Einkommensteuer die Freigrenze von 20.350 € (2026, Einzelveranlagung) übersteigt – in der Praxis erst ab Spitzensteuersatz (42 %). Die tatsächliche Steuerlast ist nach Abzug von Werbungskosten (AfA, Schuldzinsen, Verwaltung) deutlich niedriger. Quelle: § 21 EStG, § 9 EStG, § 3 Abs. 3 SolZG, Stand 2026.

Feste Freibeträge und Schwellenwerte rund um Mieteinnahmen 2026

Neben dem individuellen Grenzsteuersatz hängt die tatsächliche Belastung durch Mieteinnahmen von einigen festen Beträgen ab: Grundfreibetrag, Soli-Freigrenze, Erklärungspflicht-Schwelle und die Grenzwerte für verbilligte Vermietung an Angehörige.

Nachschlagewerte, die der Rechner nicht selbst berechnet, aber für die Einordnung des Ergebnisses wichtig sind – mit Rechtsgrundlage.
SchwellenwertBetrag 2026BedeutungRechtsgrundlage
Grundfreibetrag (Einzelveranlagung)12.348 €Bis zu diesem Gesamteinkommen fällt keine Einkommensteuer an – gilt auch für Mieteinnahmen als einzige Einkunftsart.§ 32a Abs. 1 EStG
Grundfreibetrag (Zusammenveranlagung)24.696 €Doppelter Grundfreibetrag für Ehepaare/eingetragene Lebenspartner bei gemeinsamer Veranlagung.§ 32a Abs. 1, § 26b EStG
Soli-Freigrenze (Einzelveranlagung)20.350 €Erst wenn die gesamte Jahres-Einkommensteuer diesen Betrag übersteigt, fällt Solidaritätszuschlag an.§ 3 Abs. 3 SolZG
Soli-Freigrenze (Zusammenveranlagung)40.700 €Doppelte Freigrenze bei gemeinsamer Veranlagung.§ 3 Abs. 3 SolZG
Erklärungspflicht-Schwelle Nebeneinkünfte410 €Ab dieser Höhe der Nebeneinkünfte (z. B. Mieteinnahmen abzüglich Werbungskosten) besteht Pflicht zur Steuererklärung.§ 46 Abs. 2 Nr. 1 EStG
Verbilligte Vermietung an Angehörige – unter 50 %< 50 % der ortsüblichen MieteNutzungsüberlassung wird in einen entgeltlichen und einen unentgeltlichen Teil aufgeteilt; Werbungskosten nur anteilig abzugsfähig.§ 21 Abs. 2 EStG
Verbilligte Vermietung an Angehörige – ab 66 %≥ 66 % der ortsüblichen MieteVermietung gilt als voll entgeltlich; die Werbungskosten sind in voller Höhe abzugsfähig.§ 21 Abs. 2 EStG

Zwischen 50 % und 66 % der ortsüblichen Miete verlangt das Finanzamt eine Totalüberschussprognose, um den vollen Werbungskostenabzug zu prüfen. Alle Beträge Stand 2026, geprüft gegen den Gesetzestext auf gesetze-im-internet.de am 23.09.2026. Ohne Gewähr; maßgeblich ist die Prüfung durch das Finanzamt.

Ausblick

Was ändert sich 2027 bei der Steuer auf Mieteinnahmen?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Grundfreibetrag soll 2027 laut Referentenentwurf des Bundesfinanzministeriums für ein Einkommensteuerreformgesetz 2027 (vorgelegt am 18.08.2026) von 12.348 € auf 12.564 € steigen – ein Plus von 216 €. Der Entwurf muss noch Bundestag und Bundesrat passieren und kann sich bis zum Beschluss noch ändern.
  • Ab 2028 ist im selben Entwurf eine weitere Anhebung des Grundfreibetrags auf 12.900 € vorgesehen.
  • Die Freigrenze beim Solidaritätszuschlag (§ 3 Abs. 3 SolZG) bleibt im Entwurf für 2027 unverändert bei 20.350 € (Einzelveranlagung) beziehungsweise 40.700 € (Zusammenveranlagung).
  • Die AfA-Sätze nach § 7 EStG – 3 % für nach 2022 fertiggestellte Gebäude, degressiv 5 % bei Baubeginn zwischen dem 30.09.2023 und dem 30.09.2029 – sind bislang nicht Teil der Reformpläne für 2027 und gelten unverändert fort.

Stand: 23.09.2026 · Quelle: BMF-Referentenentwurf Einkommensteuerreformgesetz 2027 (vorgelegt 18.08.2026); AfA-Sätze geprüft gegen § 7 EStG auf gesetze-im-internet.de, Stand 23.09.2026

Expertenmodus

Häufige Fragen zur Steuer auf Mieteinnahmen

Spezielle Fragen geklärt. Tiefer verstehen.

Wie werden Mieteinnahmen steuerlich behandelt?

Mieteinnahmen zählen zu den Einkünften aus Vermietung und Verpachtung (V+V) nach § 21 EStG und werden zusammen mit Lohn, Rente und Kapitalerträgen der Einkommensteuer unterworfen – maßgeblich ist der persönliche Grenzsteuersatz.

Eine eigene „Mietsteuer" gibt es nicht, und für V+V existiert kein gesonderter Freibetrag: Schon der erste Euro Überschuss über die Werbungskosten ist steuerpflichtig.

Mit den Rechner-Voreinstellungen wird das konkret: 12.000 € Mieteinnahmen minus 4.000 € Werbungskosten ergeben 8.000 € Einkünfte, bei 32 % Grenzsteuersatz eine Mehrsteuer von 2.560 € – Solidaritätszuschlag fällt hier nicht an, weil 32 % unter der Näherungsschwelle von 42 % liegt.

Netto bleiben damit 9.440 € der 12.000 € Mieteinnahmen übrig, eine effektive Steuerquote von 21,3 %.

Wer daneben kein oder nur geringes weiteres Einkommen hat, profitiert vom Grundfreibetrag (12.348 € 2026 für Alleinstehende): Erst der darüberliegende Teil des Gesamteinkommens wird überhaupt besteuert.

Ab 42 % Grenzsteuersatz kommt zusätzlich der Solidaritätszuschlag von 5,5 % der Mehrsteuer hinzu.

Wann sind Mieteinnahmen steuerfrei?

Steuerfrei sind Mieteinnahmen nur in der Bilanz, nicht dem Grundsatz nach: Ab dem ersten Euro Überschuss über die Werbungskosten sind sie einkommensteuerpflichtig, einen eigenen Freibetrag für V+V gibt es nicht.

Praktisch bleiben sie unbesteuert, solange das gesamte zu versteuernde Einkommen – inklusive Vermietung – unter dem Grundfreibetrag liegt: 12.348 € 2026 für Alleinstehende, 24.696 € bei Zusammenveranlagung.

Wer sonst keine oder nur geringe Einkünfte hat, etwa Studierende oder Berufseinsteiger ohne Job, zahlt deshalb oft tatsächlich keine Steuer auf kleine Mieteinnahmen.

Eine zweite Schwelle betrifft nur die Erklärungspflicht: Steuerpflichtige mit Nebeneinkünften bis 410 € im Jahr müssen dafür keine gesonderte Veranlagung anstoßen (§ 46 Abs. 2 Nr. 1 EStG) – die Einkünfte bleiben trotzdem steuerlich relevant, sobald ohnehin eine Erklärung abzugeben ist.

Bei Verlust aus V+V, wenn Werbungskosten die Mieteinnahmen übersteigen, fällt ebenfalls keine Steuer an, sondern der Verlust mindert das übrige Einkommen.

Muss ich Mieteinnahmen in der Steuererklärung angeben?

Ja, Mieteinnahmen gehören jedes Jahr in die Anlage V der Einkommensteuererklärung – je Objekt eine eigene Anlage, mit allen Einnahmen und Ausgaben.

Das gilt auch bei einem Verlust; gerade dann lohnt sich die Abgabe, weil er die Steuer auf andere Einkünfte senkt. Eine Pflicht zur Abgabe entsteht nach § 46 Abs. 2 Nr. 1 EStG, sobald die Nebeneinkünfte 410 € im Jahr übersteigen.

Das Finanzamt erfährt von Vermietungen häufig ohnehin automatisch: über Grundbuch- und Grunderwerbsteuerdaten, Mitteilungen von Maklern und Hausverwaltungen oder den Datenaustausch mit anderen Behörden – „vergessene" Mieteinnahmen fliegen deshalb regelmäßig auf.

Für die erste Anlage V sollten Mietvertrag, Kontoauszüge als Einnahmenachweis, die Zinsbescheinigung der Bank, der Grundsteuerbescheid und Handwerkerrechnungen bereitliegen.

Den Kaufvertrag braucht es zusätzlich für die AfA-Berechnung, da sich ohne ihn der abschreibungsfähige Gebäudeanteil nicht vom Grundstücksanteil trennen lässt. Die Frist für Pflichtveranlagte endet am 31. Juli des Folgejahres.

Was sind abzugsfähige Werbungskosten bei Mieteinnahmen?

Werbungskosten bei V+V nach § 9 EStG sind alle Ausgaben, die durch die Vermietung veranlasst sind: Schuldzinsen des Baudarlehens (nicht die Tilgung), Gebäude-AfA nach § 7 EStG, Grundsteuer, Hausverwaltung, Versicherungen, Instandhaltung sowie Kosten der Mietersuche.

Anders als beim Arbeitnehmer-Pauschbetrag gibt es dafür keine pauschale Werbungskostenpauschale – jede Position muss einzeln belegt werden.

Der häufigste Fehler: Nicht der Zinsanteil, sondern die gesamte Bankrate wird eingetragen, obwohl nur die Zinsen aus der Jahresabrechnung des Kreditgebers abzugsfähig sind.

Für eine Zweizimmerwohnung mit 700 € Kaltmiete – 8.400 € Jahreseinnahmen – sind realistische Werbungskosten: Zinsen 3.000 €, AfA 2.400 €, Grundsteuer 350 € und Versicherungen 200 €, zusammen 5.950 €.

Das ergibt 2.450 € zu versteuernden Überschuss und bei 32 % Grenzsteuersatz 784 € Mehrsteuer im Jahr, ohne Solidaritätszuschlag.

Umlagefähige Nebenkosten sind ein Durchlaufposten: Werden sie bei den Einnahmen erfasst, gehören die tatsächlichen Kosten auch in die Werbungskosten.

Was ist der Unterschied zwischen Erhaltungsaufwand und Herstellungsaufwand?

Erhaltungsaufwand erhält den bestehenden Zustand oder erneuert ihn zeitgemäß, ohne die Wohnfläche zu erweitern oder den Standard wesentlich zu heben – etwa eine Dachreparatur für 8.000 € oder ein Heizungstausch.

Er ist sofort als Werbungskosten abzugsfähig, alternativ erlaubt § 82b EStDV die Verteilung auf zwei bis fünf Jahre.

Herstellungsaufwand erhöht Wert oder Nutzfläche dauerhaft, etwa der Ausbau eines Dachgeschosses zu einer neuen Wohneinheit, und muss über die Nutzungsdauer abgeschrieben werden.

Bei anschaffungsnahen Herstellungskosten nach § 6 Abs. 1 Nr. 1a EStG – mehr als 15 % der Anschaffungskosten in den ersten drei Jahren nach Erwerb – wird selbst Erhaltungsaufwand wie Herstellungsaufwand behandelt und der AfA-Pflicht unterworfen.

In der Praxis bleibt die Grenze oft strittig: Der Ersatz einer defekten Heizung durch eine gleichwertige zählt als Erhaltungsaufwand, der Einbau einer Fußbodenheizung in einer bisher unbeheizten Wohnung dagegen als Herstellungsaufwand.

Bei Unsicherheit hilft ein Gespräch mit der Steuerberatung vor Beauftragung der Handwerker.

Müssen Rentner ihre Mieteinnahmen versteuern?

Ja, Mieteinnahmen zählen unabhängig vom Rentnerstatus zu den Einkünften aus V+V und werden zusätzlich zur gesetzlichen Rente besteuert, sobald das gesamte Einkommen den Grundfreibetrag von 12.348 € (2026) übersteigt.

Beispiel: 800 € Kaltmiete im Monat (9.600 € im Jahr), 4.200 € Werbungskosten und ein Grenzsteuersatz von 25 % ergeben 5.400 € Einkünfte aus V+V und rund 1.350 € Mehrsteuer – ohne Solidaritätszuschlag, solange die gesamte Jahres-Einkommensteuer unter der Freigrenze von 20.350 € bleibt.

Das optionale Feld „Jahres-Einkommensteuer ohne Vermietung" macht diese Prüfung im Rechner exakt statt nur angenähert.

Getrennt von der Einkommensteuer ist die Frage der Kranken- und Pflegeversicherung: Pflichtversicherte Rentner in der Krankenversicherung der Rentner (KVdR) zahlen auf Mieteinnahmen keine Beiträge, freiwillig gesetzlich Versicherte dagegen schon, bis zur Beitragsbemessungsgrenze.

Auch bei niedriger Rente bleibt die Erklärungspflicht nach § 46 Abs. 2 Nr. 1 EStG bestehen, sobald die Nebeneinkünfte 410 € im Jahr übersteigen.

Fallen auf Mieteinnahmen Sozialabgaben oder Krankenversicherungsbeiträge an?

Nein, für Arbeitnehmer und Selbstständige lösen Mieteinnahmen grundsätzlich keine Beiträge zur gesetzlichen Renten-, Kranken-, Pflege- oder Arbeitslosenversicherung aus, da Einkünfte aus Vermietung und Verpachtung kein Arbeitsentgelt sind.

Zwei Ausnahmen betreffen vor allem Rentner: Freiwillig gesetzlich Versicherte müssen auf sämtliche Einkünfte Beiträge zahlen, auch auf Mieteinnahmen und Kapitalerträge, bis zur Beitragsbemessungsgrenze von aktuell rund 5.812 € im Monat.

Pflichtversicherte Rentner in der Krankenversicherung der Rentner (KVdR) sind dagegen begünstigt: Bei ihnen zählen nur gesetzliche Rente und Arbeitseinkommen zur Beitragsberechnung, Mieteinnahmen bleiben außen vor.

Wer als gesetzlich Krankenversicherter mit 1.000 € monatlicher Miete rechnet, zahlt darauf also nur dann Kranken- und Pflegeversicherungsbeiträge, wenn er freiwillig statt pflichtversichert ist – das kann mehrere hundert Euro im Jahr ausmachen.

Die Vermietung einer privaten Wohnung gilt zudem grundsätzlich nicht als hauptberuflich selbstständige Tätigkeit und gefährdet den KVdR-Status nicht. Im Zweifel klärt die Krankenkasse den eigenen Status verbindlich.

Wann entsteht ein Verlust aus Vermietung und Verpachtung?

Ein Verlust aus V+V entsteht, wenn die Werbungskosten die Mieteinnahmen übersteigen – typischerweise in den ersten Jahren einer fremdfinanzierten Immobilie durch hohe Zinsen und AfA.

Dieser Verlust lässt sich mit anderen positiven Einkünften wie Gehalt verrechnen und senkt so die Einkommensteuer, sofern eine Einkünfteerzielungsabsicht erkennbar ist.

Bei auf Dauer angelegter Vermietung zu Wohnzwecken wird diese Absicht typisierend unterstellt; kritischer wird es bei Ferienwohnungen, dauerhaftem Leerstand oder befristeten Verträgen, wo das Finanzamt genauer prüft.

Wer beispielsweise 6.000 € Mietverlust erzielt, spart bei 32 % Grenzsteuersatz rund 1.920 € Einkommensteuer, die über die Anlage V als Erstattung zurückfließt.

Der Rechner weist einen Verlust separat aus und beziffert den Verrechnungsbetrag nach § 2 EStG, rechnet ihn aber nicht automatisch in eine Erstattung um.

Lässt sich der Verlust nicht vollständig mit Einkünften desselben Jahres verrechnen, kann er ins Vorjahr zurück- oder in Folgejahre vorgetragen werden.

Wie hoch ist der Steuersatz für private Mieteinnahmen?

Einen eigenen Steuersatz für Mieteinnahmen gibt es nicht: Sie werden mit dem persönlichen Grenzsteuersatz der Einkommensteuer belastet, der 2026 zwischen 14 % (Eingangssteuersatz) und 45 % (Reichensteuer ab 277.826 €) liegt.

Der Rechner bietet fünf typische Sätze zur Auswahl – 14, 25, 32, 42 und 45 % – und multipliziert damit die Einkünfte aus V+V.

Ab 42 % Grenzsteuersatz kommt zusätzlich der Solidaritätszuschlag von 5,5 % der Mehrsteuer hinzu, weil die gesamte Jahres-Einkommensteuer dann regelmäßig die Freigrenze nach § 3 Abs. 3 SolZG übersteigt – 20.350 € bei Einzel-, 40.700 € bei Zusammenveranlagung (2026).

Bei 32 % oder weniger setzt der Rechner ohne weitere Angaben keinen Solidaritätszuschlag an.

Wer die genaue Jahres-Einkommensteuer aus dem letzten Steuerbescheid kennt, kann sie im optionalen Feld eintragen – dann prüft der Rechner die Freigrenze direkt statt nur über den Grenzsteuersatz zu nähern.

Kirchensteuer von 8 oder 9 % der Einkommensteuer kommt bei Kirchenzugehörigkeit zusätzlich hinzu.

Was passiert, wenn ich meine Mieteinnahmen nicht angebe?

Wer Mieteinnahmen dem Finanzamt vorsätzlich verschweigt, riskiert eine Steuerhinterziehung nach § 370 AO – das Finanzamt erfährt von Vermietungen oft ohnehin automatisch, etwa über Grundbuchdaten, Mitteilungen von Maklern oder den Datenaustausch mit anderen Behörden.

Wird eine Nacherklärung nötig, fallen auf die Steuerschuld Nachzahlungszinsen von aktuell 1,8 % pro Jahr an (0,15 % pro Monat, § 233a AO, Stand 2026), zusätzlich zur eigentlichen Steuer.

Bei vorsätzlicher Hinterziehung drohen außerdem Geldstrafe oder Freiheitsstrafe; die Verfolgungsverjährung liegt je nach Schwere bei fünf bis fünfzehn Jahren.

Eine Selbstanzeige nach § 371 AO kann strafbefreiend wirken, wenn sie vollständig ist und erfolgt, bevor das Finanzamt die Tat entdeckt hat – schon eine unvollständige oder verspätete Nacherklärung verfehlt diesen Schutz.

Wegen der strengen formalen Anforderungen und der kurzen Zeitfenster gehört eine Selbstanzeige immer in die Hände einer Steuerberatung oder Fachanwaltschaft, keinesfalls in Eigenregie.

Hinweise

AfA und Werbungskosten: So senken Sie die Steuer auf Mieteinnahmen

Schnelle Qualitätsprüfung für dein Ergebnis.

Den größten steuerlichen Hebel hat die AfA: Bei Gebäuden aus der Baujahrsklasse 1925–2022 beträgt die AfA 2 % der Gebäudeherstellungskosten (ohne Grundstück) jährlich. Bei Neubauten ab 2023 sind 3 % möglich, degressiv bis zu 5 % — alle Sätze und Nutzungsdauern zeigt der AfA-Rechner.

Bei einem Gebäudeanteil von 300.000 € ergibt das 6.000 € jährliche Werbungskosten, die ohne tatsächlichen Geldabfluss die Steuerbasis senken.

Halten Sie Erhaltungsaufwand und Herstellungsaufwand auseinander: Reparaturen und Modernisierungen, die den Zeitwert nicht dauerhaft erhöhen, sind sofort abziehbar (Erhaltungsaufwand).

Baumaßnahmen, die zu wesentlichen Verbesserungen führen, müssen dagegen über die Nutzungsdauer abgeschrieben werden (Herstellungsaufwand).

Bei anschaffungsnahen Herstellungskosten (§ 6 Abs. 1 Nr. 1a EStG) gilt die 15 %-Grenze der Anschaffungskosten in den ersten drei Jahren.

Größere Erhaltungsaufwendungen dürfen Sie nach § 82b EStDV auf zwei bis fünf Jahre verteilen, was sich lohnt, wenn Ihr Grenzsteuersatz in den Folgejahren voraussichtlich steigt.

Planen Sie umfangreiche Reparaturen zudem bewusst außerhalb der ersten drei Jahre nach dem Kauf, um nicht unter die 15-Prozent-Grenze zu fallen. Solche Gestaltungen sind einzelfallabhängig und gehören in fachkundige Beratung.

Anwendung

Beispielrechnung: Steuer auf Mieteinnahmen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Frau Schneider vermietet eine Wohnung in Frankfurt (Mietenstufe VI). Jahresmiete: 14.400 € (1.200 €/Monat). Werbungskosten: Zinsen 3.200 €, AfA 4.000 € (2,5 % von 160.000 € Gebäudeanteil), Grundsteuer 800 €, Verwaltung 480 €, Reparaturen 1.200 €.

Summe Werbungskosten: 9.680 €. Einkünfte V+V = 14.400 − 9.680 = 4.720 €. Bei Grenzsteuersatz 42 %: ESt-Mehrlast = 4.720 × 0,42 = 1.982 €, zuzüglich 5,5 % Solidaritätszuschlag (109 €) ergibt eine Gesamtbelastung von 2.091 €.

Ohne Berücksichtigung der AfA läge der Überschuss bei 14.400 − 5.680 = 8.720 €, die Einkommensteuer also bei 3.662 € – die AfA spart allein rund 1.680 € Einkommensteuer jährlich. Nettomieteinnahmen nach Steuer: 14.400 − 2.091 = 12.309 €/Jahr.

Effektive Steuerquote auf Mieteinnahmen: 14,5 %.

Frau Schneider prüft zusätzlich, wie sich eine Reparatur auswirkt: Ließe sie im Folgejahr für 6.000 € instand setzen, stiegen die Werbungskosten auf 15.680 €, sodass die Einkünfte aus Vermietung sogar leicht negativ würden und ihren übrigen steuerpflichtigen Lohn minderten.

Ohne die AfA von 4.000 € läge ihr Überschuss dagegen bei 8.720 € und die Mehrsteuer bei rund 3.662 € – die reine Buchabschreibung spart ihr also etwa 1.680 € im Jahr, ohne dass Geld abfließt.

Diese Zahlen sind eine Vorkalkulation auf Basis ihres Grenzsteuersatzes; die verbindliche Höhe ergibt sich erst aus der Einkommensteuererklärung mit Anlage V.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Tilgungsanteile der Darlehensrate als Werbungskosten ansetzen – nur Zinsen sind absetzbar, nicht die Tilgung. Betriebskostenabrechnungserstattungen an Mieter nicht als Minderung der Einnahmen verbuchen – sie mindern die Werbungskosten (Betriebskosten), nicht die Mieteinnahmen direkt.

Kleinreparaturen und Standarderhaltungsmaßnahmen als Herstellungsaufwand einzustufen und auf Jahre verteilen, obwohl Sofortabzug möglich wäre.

Die private Nutzung des Objekts (z. B. 30 Tage Eigennutzung bei Ferienimmobilie) anteilig aus den Werbungskosten herausrechnen – dieser Anteil ist nicht absetzbar.

Bei leerstehendem Objekt: Die Vermietungsabsicht muss glaubhaft nachgewiesen werden, sonst versagt das Finanzamt die Werbungskosten.

Ein weiterer Fehler ist, die AfA gar nicht oder mit dem falschen Satz anzusetzen und damit den größten unbaren Abzug zu verschenken: Der Satz richtet sich nach Baujahr und Nutzung, üblich sind 2 bis 3 Prozent des Gebäudeanteils.

Ebenso wird der Grundstücksanteil fälschlich mitabgeschrieben, obwohl nur das Gebäude abnutzbar ist. Und wer den Zeitpunkt des Zu- und Abflusses oder die Zuordnung gemischt genutzter Objekte übersieht, verschiebt das Ergebnis spürbar.

Nächster Schritt

Mieteinnahmen versteuern: Das Wichtigste in Kürze

Die Kernaussage für die direkte Weiterentscheidung.

Mieteinnahmen nach § 21 EStG werden mit dem persönlichen Grenzsteuersatz besteuert. Entscheidend ist die vollständige Erfassung aller Werbungskosten, vor allem der AfA und der Darlehenszinsen. Nur Zinsen, nicht die Tilgung, sind abzugsfähig.

Prüfen Sie jedes Jahr die Ertrags-Aufwands-Rechnung und legen Sie Belege für alle Werbungskosten ab. Für die exakte Steuerlast empfehlen wir die Anlage V der Einkommensteuererklärung und bei komplexen Sachverhalten einen Steuerberater.

Behandeln Sie das Ergebnis als Planungsgröße, nicht als Steuerbescheid: Es beruht auf Ihrem geschätzten Grenzsteuersatz und den von Ihnen erfassten Kosten. Aktualisieren Sie die Rechnung, sobald sich Miete, Zinsen oder Abschreibung ändern.

Ergänzend: AfA-Rechner für die Gebäudeabschreibung.

Für die laufende Bewirtschaftung lohnt es sich, die Einnahmen-Kosten-Rechnung jedes Jahr neu zu führen und den Rechner immer dann erneut zu bemühen, wenn sich Miete, Finanzierungszinsen oder Abschreibung ändern.

So behalten Sie im Blick, ob Ihre Vermietung nach Steuern noch den erwarteten Überschuss abwirft.

Denken Sie daran, dass der ausgewiesene Betrag eine Planungsgröße auf Basis Ihres geschätzten Grenzsteuersatzes ist; die verbindliche Höhe ergibt sich erst aus der Einkommensteuererklärung mit Anlage V, und bei verschachtelten Sachverhalten ist eine Steuerberatung der sichere Weg.

Eine Stellschraube lässt der Rechner bewusst aus: Die auf Ihre Vermietungseinkünfte gezahlte Kirchensteuer ist nach § 10 Abs. 1 Nr. 4 EStG als Sonderausgabe abziehbar und entlastet Sie im Folgejahr ein Stück weit wieder.

Der hier ausgewiesene Kirchensteuerbetrag markiert damit eher die Ober- als die Untergrenze Ihrer tatsächlichen Belastung.

Vertiefung

Wie viel Steuer zahle ich auf meine Mieteinnahmen? Beispiele

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Verlust aus V+V: −3.200 € → Steuerersparnis ca. 1.344 €

Verlust aus V+V: Werbungskosten übersteigen Einnahmen

Mieteinnahmen (Jahr)
10.800 €
Werbungskosten (Jahr)
14.000 €
Grenzsteuersatz
42 %
Kirchensteuerpflichtig
Nein

Beispiel 2 · Mittel · Steuerliche Mehrbelastung: ca. 7.627 € / Jahr (inkl. SolZ + KiSt)

Hohe Mietrendite, Grenzsteuersatz 42 %

Mieteinnahmen (Jahr)
24.000 €
Werbungskosten (Jahr)
8.000 €
Grenzsteuersatz
42 %
Kirchensteuerpflichtig
Ja (Bayern/BW, 8 %)

Beispiel 3 · Komplex · Steuerliche Mehrbelastung: ca. 350 € / Jahr

Niedriger Grenzsteuersatz 14 %, kleine Wohnung

Mieteinnahmen (Jahr)
6.000 €
Werbungskosten (Jahr)
3.500 €
Grenzsteuersatz
14 %
Kirchensteuerpflichtig
Nein

Beispiel 4 · Komplex · Steuerliche Mehrbelastung: ca. 1.350 € / Jahr, kein Solidaritätszuschlag

Rentner mit Mieteinnahmen: exakte Soli-Prüfung über Jahres-ESt

Mieteinnahmen (Jahr)
9.600 €
Werbungskosten (Jahr)
4.200 €
Grenzsteuersatz
25 %
Jahres-Einkommensteuer ohne Vermietung
12.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Steuerliche Mehrbelastung: ca. 2.091 € / Jahr (inkl. SolZ)

Werbungskosten senken die Steuer: gleiche Miete, mit vs. ohne AfA

Mieteinnahmen (Jahr)
14.400 €
Werbungskosten (Jahr)
9.680 €
Grenzsteuersatz
42 %
Kirchensteuerpflichtig
Nein

Beispiel 6 · Komplex · Steuerliche Mehrbelastung: ca. 3.840 € / Jahr

1.000 € Kaltmiete im Monat, keine Werbungskosten erfasst

Mieteinnahmen (Jahr)
12.000 €
Werbungskosten (Jahr)
0 €
Grenzsteuersatz
32 %
Kirchensteuerpflichtig
Nein

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.Handwerkerkosten-absetzen-RechnerHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.Pachtpreis-RechnerPachtpreis berechnen: Pacht je Hektar und Jahrespacht für Ackerland und Grünland nach Bundesland, mit Destatis-Durchschnitt 2023 als Vergleich, Bodenpunkten und Pacht über die Laufzeit.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.FahrtkostenrechnerEntfernungspauschale 2026 berechnen: einheitlich 0,38 €/km ab dem ersten Kilometer, Jahresbetrag, Steuerersparnis und Vergleich mit den tatsächlichen Kfz-Kosten.Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Progressionsvorbehalt-RechnerMehrsteuer durch Progressionsvorbehalt (§ 32b EStG) berechnen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld erhöhen den Steuersatz auf das übrige Einkommen.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.Steuererstattung-RechnerSteuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.Werbungskosten-RechnerWerbungskosten für Arbeitnehmer berechnen: Pendeln, Homeoffice, Arbeitsmittel, Fortbildung und mehr mit dem Pauschbetrag 1.230 € vergleichen und die Steuerersparnis nach dem Tarif 2026 sehen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Mieteinnahmen versteuern: Übersicht, § 21 EStG · Einkünfte aus Vermietung und Verpachtung, MIETEINNAHMEN, Kaltmiete, + Nebenkosten-, vorauszahlungen, + sonstige Einnahmen, WERBUNGSKOSTEN

    Mieteinnahmen Steuer-Rechner Besteuerung

    760 × 389 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/mieteinnahmen-steuer-rechner">
      <img src="https://rechner-portal.de/images/finanzen/mieteinnahmen-steuer-rechner-besteuerung.svg"
           alt="Infografik: Mieteinnahmen versteuern: Übersicht, § 21 EStG · Einkünfte aus Vermietung und Verpachtung, MIETEINNAHMEN, Kaltmiete, + Nebenkosten-, vorauszahlungen, + sonstige Einnahmen, WERBUNGSKOSTEN"
           width="760" height="389">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/mieteinnahmen-steuer-rechner">Mieteinnahmen Steuer-Rechner Besteuerung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/mieteinnahmen-steuer-rechner
  • Infografik: Mieteinnahmen-Steuer-Rechner – Formel, ΔSteuer = (Mieteinnahmen − WK) × Grenzsteuersatz, § 21 Abs. 1 EStG · Verluste mindern übrige Einkünfte · zzgl. Soli + KiSt, VARIABLEN, Miete – Jahresmiete brutto., Werbungsk. – Zinsen, AfA., Steuersatz – 14–45 %

    Mieteinnahmen Steuer-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/mieteinnahmen-steuer-rechner">
      <img src="https://rechner-portal.de/images/finanzen/mieteinnahmen-steuer-rechner-formel.svg"
           alt="Infografik: Mieteinnahmen-Steuer-Rechner – Formel, ΔSteuer = (Mieteinnahmen − WK) × Grenzsteuersatz, § 21 Abs. 1 EStG · Verluste mindern übrige Einkünfte · zzgl. Soli + KiSt, VARIABLEN, Miete – Jahresmiete brutto., Werbungsk. – Zinsen, AfA., Steuersatz – 14–45 %"
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/mieteinnahmen-steuer-rechner">Mieteinnahmen Steuer-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/mieteinnahmen-steuer-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuerberatung dar. Die Steuerwirkung wird über den persönlichen Grenzsteuersatz angenähert und ersetzt keine Veranlagung durch das Finanzamt. Für verbindliche Auskünfte wenden Sie sich an einen Steuerberater oder Ihr zuständiges Finanzamt.

Quelle: Einkünfte aus Vermietung und Verpachtung nach § 21 EStG, Werbungskostenabzug nach § 9 EStG, Steuerwirkung als Grenzsteuersatz-Näherung

Stand: 2026-09-23

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
23. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
§ 21 EStG (Einkünfte aus Vermietung und Verpachtung), § 9 EStG (Werbungskosten); Steuerwirkung als Grenzsteuersatz-Näherung inklusive Solidaritätszuschlag und Kirchensteuer
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Mieteinnahmen-Steuer-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/mieteinnahmen-steuer-rechner

Harvard-Format

Rechner-Portal, 2026. Mieteinnahmen-Steuer-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/mieteinnahmen-steuer-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.