Zum Hauptinhalt springen

Grunderwerbsteuer Rechner 2026: Steuer nach Bundesland berechnen

ImmobilienStand Noch keine Bewertung
€
€
Anzeige

Kurzantwort

Grunderwerbsteuer-Rechner: Gib Kaufpreis und Bundesland ein und erhalte die fällige Grunderwerbsteuer als Ergebnis. Steuersätze 3,5-6,5 % je nach Bundesland, Stand 2026.

Grunderwerbsteuer 2026 nach Bundesland berechnen: Steuersatz 3,5–6,5 %

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Immobilien (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist die Grunderwerbsteuer?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Die Grunderwerbsteuer ist eine einmalige Laendersteuer, die beim Kauf einer Immobilie oder eines Grundstuecks anfaellt. Sie wird auf die Bemessungsgrundlage erhoben — in der Regel den notariell beurkundeten Kaufpreis abzueglich separat ausgewiesener beweglicher Sachen wie Einbaukuechen oder Markisen.

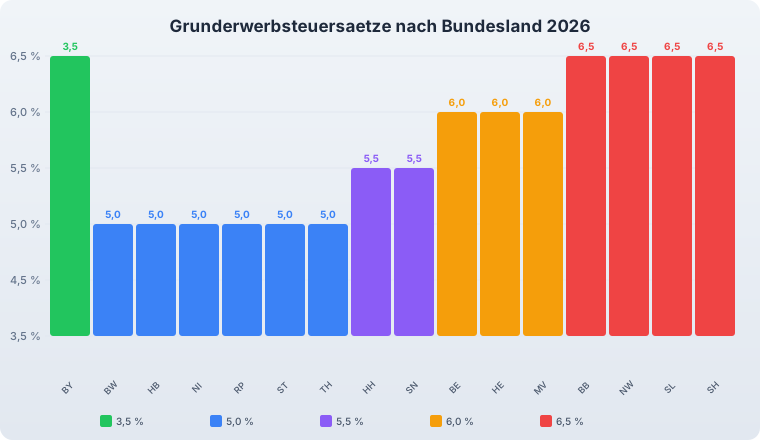
Die Steuersaetze variieren je nach Bundesland zwischen 3,5 Prozent in Bayern und 6,5 Prozent in Brandenburg, Nordrhein-Westfalen, dem Saarland und Schleswig-Holstein.

Der Rechner ermittelt aus Kaufpreis, Bundesland und optionalem Zubehoer-Abzug die faellige Grunderwerbsteuer, die Bemessungsgrundlage und den effektiven Steuersatz bezogen auf den Gesamtkaufpreis.

Bei den Voreinstellungen — 350.000 Euro Kaufpreis in Nordrhein-Westfalen ohne Zubehoer-Abzug — betraegt die Grunderwerbsteuer 22.750 Euro.

Dieser Betrag muss vor der Eigentumsumschreibung im Grundbuch gezahlt werden, denn das Finanzamt erteilt die Unbedenklichkeitsbescheinigung erst nach Eingang der Steuer.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Tragen Sie den Kaufpreis der Immobilie gemaess notariellem Kaufvertrag ein. Waehlen Sie das Bundesland, in dem die Immobilie liegt — der Rechner zeigt den zugehoerigen Steuersatz direkt im Auswahlfeld an.

Im Feld Zubehoer-Abzug koennen Sie den Wert beweglicher Gegenstaende eintragen, die im Kaufvertrag separat ausgewiesen sind: Einbaukueche, Markise, Sauna, freistehender Kamin oder Gartengeraete.

Dieser Betrag mindert die Bemessungsgrundlage und damit die Steuer. Die Finanzaemter akzeptieren Zubehoerwerte bis etwa 10.000 bis 15.000 Euro in der Regel ohne gesonderten Nachweis.

Bei hoeheren Betraegen kann eine detaillierte Aufstellung verlangt werden. Setzen Sie den Zubehoer-Abzug nur an, wenn die Gegenstaende tatsaechlich im Kaufvertrag separat beziffert sind — ein nachtraeglicher Abzug ist nicht moeglich.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

Die Grunderwerbsteuer ergibt sich aus der Formel: Steuer = Bemessungsgrundlage mal Steuersatz. Die Bemessungsgrundlage ist der Kaufpreis abzueglich des Zubehoer-Abzugs: Bemessungsgrundlage = Kaufpreis minus Zubehoer.

Der effektive Steuersatz bezieht die tatsaechlich gezahlte Steuer auf den gesamten Kaufpreis: Effektiver Satz = Steuer geteilt durch Kaufpreis mal 100.

Bei den Voreinstellungen ergibt sich: 350.000 Euro minus 0 Euro Zubehoer = 350.000 Euro Bemessungsgrundlage. 350.000 Euro mal 6,5 Prozent = 22.750 Euro Grunderwerbsteuer. Der effektive Steuersatz betraegt 6,50 Prozent.

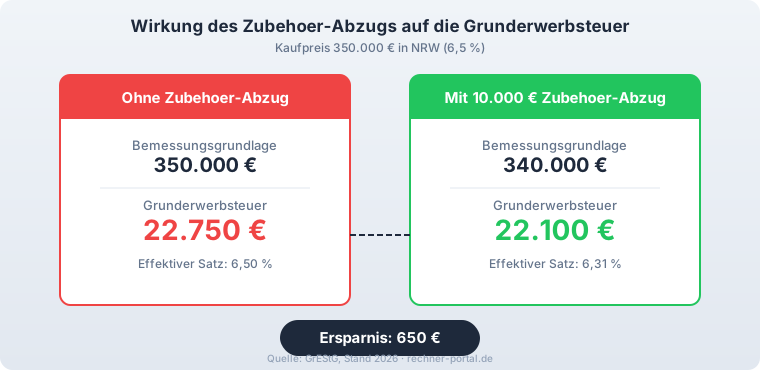
Mit 10.000 Euro Zubehoer-Abzug sinkt die Bemessungsgrundlage auf 340.000 Euro, die Steuer auf 22.100 Euro und der effektive Satz auf 6,31 Prozent.

Nachschlagen

Grunderwerbsteuersätze nach Bundesland 2026

Schnell nachschlagen – ohne selbst zu rechnen.

Alle 16 Bundesländer mit aktuellem Steuersatz und Beispielsteuer für 300.000 € Kaufpreis (ohne Zubehör-Abzug). Quelle: Grunderwerbsteuergesetz, Ländergesetze, Stand 2026.
BundeslandSteuersatzSteuer bei 300.000 €
Bayern3,5 %10.500 €
Baden-Württemberg5,0 %15.000 €
Niedersachsen5,0 %15.000 €
Rheinland-Pfalz5,0 %15.000 €
Sachsen-Anhalt5,0 %15.000 €
Thüringen5,0 %15.000 €
Bremen5,5 %16.500 €
Hamburg5,5 %16.500 €
Sachsen5,5 %16.500 €
Berlin6,0 %18.000 €
Hessen6,0 %18.000 €
Mecklenburg-Vorpommern6,0 %18.000 €
Brandenburg6,5 %19.500 €
Nordrhein-Westfalen6,5 %19.500 €
Saarland6,5 %19.500 €
Schleswig-Holstein6,5 %19.500 €

Expertenmodus

Häufige Fragen zu Grunderwerbsteuer

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist die Grunderwerbsteuer in meinem Bundesland 2026?

Die Grunderwerbsteuer ist eine Laendersteuer und variiert zwischen 3,5 und 6,5 Prozent des Kaufpreises. Bayern erhebt mit 3,5 Prozent den niedrigsten Satz.

Bei 5,0 Prozent liegen Baden-Wuerttemberg, Niedersachsen, Rheinland-Pfalz, Sachsen-Anhalt und Thueringen. Bremen, Hamburg und Sachsen erheben 5,5 Prozent. Berlin, Hessen und Mecklenburg-Vorpommern verlangen 6,0 Prozent.

Die hoechsten Saetze von 6,5 Prozent gelten in Brandenburg, Nordrhein-Westfalen, dem Saarland und Schleswig-Holstein. Der Rechner zeigt den Steuersatz automatisch, sobald Sie das Bundesland waehlen.

Bei einem Kaufpreis von 350.000 Euro macht der Unterschied zwischen Bayern und NRW bereits 10.500 Euro aus.

Was ist die Bemessungsgrundlage der Grunderwerbsteuer?

Die Bemessungsgrundlage ist der Betrag, auf den der Steuersatz angewendet wird. Sie ergibt sich in der Regel aus dem im notariellen Kaufvertrag vereinbarten Kaufpreis abzueglich des Werts beweglicher Sachen, die separat ausgewiesen sind.

Bewegliche Gegenstaende wie Einbaukuechen, Markisen, Saunen oder Gartengeraete zaehlen nicht zum Grundstueck und koennen deshalb aus der Bemessungsgrundlage herausgerechnet werden.

Der Rechner bildet diesen Zubehoer-Abzug ueber das Eingabefeld Zubehoer-Abzug ab. Bei einem Kaufpreis von 350.000 Euro und 10.000 Euro Zubehoer sinkt die Bemessungsgrundlage auf 340.000 Euro, was in NRW 650 Euro Steuerersparnis bringt.

Welche beweglichen Sachen kann ich vom Kaufpreis abziehen?

Abzugsfaehig sind Gegenstaende, die nicht fest mit dem Gebaeude verbunden sind und im Kaufvertrag mit separatem Wert aufgefuehrt werden.

Typische Beispiele sind Einbaukuechen, Markisen und Jalousien, Saunen, freistehende Kamine, Waschmaschinen, Gartengeraetehaeuser und Moebeluebernahmen.

Die Finanzaemter akzeptieren in der Regel Zubehoerwerte bis etwa 10.000 bis 15.000 Euro ohne weiteren Nachweis. Bei hoeheren Betraegen kann eine detaillierte Aufstellung oder ein Nachweis verlangt werden.

Wichtig ist, dass die Betraege realistisch und im notariellen Kaufvertrag separat ausgewiesen sind. Der Rechner errechnet die Steuerersparnis aus dem eingegebenen Zubehoer-Abzug automatisch.

Wann wird die Grunderwerbsteuer faellig?

Die Grunderwerbsteuer wird faellig, sobald das Finanzamt den Steuerbescheid erlassen hat. Das geschieht in der Regel wenige Wochen nach der notariellen Beurkundung des Kaufvertrags. Die Zahlungsfrist betraegt einen Monat ab Zustellung des Bescheids.

Erst nach Zahlung erteilt das Finanzamt die Unbedenklichkeitsbescheinigung, ohne die keine Eigentumsumschreibung im Grundbuch moeglich ist.

Planen Sie die Steuer deshalb in Ihrem Finanzierungsplan als fruehe Ausgabe ein, die noch vor der Schluesseluebergabe anfaellt. Der Rechner zeigt den faelligen Betrag, damit Sie diese Summe rechtzeitig bereitstellen koennen.

Gibt es Befreiungen oder Freibetraege bei der Grunderwerbsteuer?

Ja, das Grunderwerbsteuergesetz sieht mehrere Befreiungen vor. Verkaeufe zwischen Ehegatten und eingetragenen Lebenspartnern sind nach Paragraph 3 Nummer 4 GrEStG steuerfrei.

Gleiches gilt fuer bestimmte Uebertragungen zwischen Verwandten in gerader Linie, also zwischen Eltern und Kindern. Erbschaften und Vermaechtnisnachfolgen unterliegen nicht der Grunderwerbsteuer, weil sie bereits der Erbschaftsteuer unterliegen.

Einen allgemeinen Freibetrag fuer den Ersterwerb gibt es Stand 2026 auf Bundesebene nicht, obwohl er seit Jahren politisch diskutiert wird. Der Rechner bildet den steuerlichen Regelfall ab und zeigt die volle Steuer.

Pruefen Sie bei familiaeren Uebertragungen, ob eine Befreiung greift.

Kann ich die Grunderwerbsteuer steuerlich absetzen?

Das haengt von der Nutzung der Immobilie ab. Bei selbst genutztem Wohneigentum ist die Grunderwerbsteuer nicht steuerlich absetzbar.

Bei vermieteten Immobilien gehoert sie zu den Anschaffungsnebenkosten und wird zusammen mit dem Kaufpreis ueber die Nutzungsdauer abgeschrieben, typischerweise ueber 50 Jahre bei Wohngebaeuden.

Bei gewerblich genutzten Immobilien ist sie ebenfalls Teil der Anschaffungskosten und wird entsprechend abgeschrieben. In allen Faellen faellt die Steuer einmalig beim Kauf an und ist nicht als Werbungskosten direkt absetzbar.

Der Rechner ermittelt den Bruttobetrag, den Sie in jedem Fall finanzieren muessen.

Wie unterscheidet sich die Grunderwerbsteuer von der Grundsteuer?

Die Grunderwerbsteuer faellt einmalig beim Kauf einer Immobilie an und wird auf den Kaufpreis erhoben. Die Grundsteuer ist dagegen eine jaehrlich wiederkehrende Steuer auf den Grundbesitz, die an die Kommune gezahlt wird.

Beide Steuern sind unabhaengig voneinander und werden von verschiedenen Behoerden festgesetzt. Die Grunderwerbsteuer liegt je nach Bundesland bei 3,5 bis 6,5 Prozent des Kaufpreises, die Grundsteuer bei einigen Hundert Euro pro Jahr.

Dieser Rechner berechnet ausschliesslich die Grunderwerbsteuer als einmalige Kaufnebenkoste. Fuer die laufenden Kosten inklusive Grundsteuer eignet sich der Kaufnebenkosten-Rechner.

Warum ist der effektive Steuersatz niedriger als der Bundesland-Satz?

Der effektive Steuersatz bezieht die tatsaechlich gezahlte Steuer auf den gesamten Kaufpreis, waehrend der Bundesland-Satz auf die Bemessungsgrundlage angewendet wird.

Wenn bewegliche Sachen vom Kaufpreis abgezogen werden, sinkt die Bemessungsgrundlage unter den Kaufpreis. Die Steuer wird dann auf den niedrigeren Betrag berechnet, aber der effektive Satz bezieht sie auf den vollen Kaufpreis.

Bei 350.000 Euro Kaufpreis und 10.000 Euro Zubehoer-Abzug in NRW betraegt die Steuer 22.100 Euro statt 22.750 Euro. Der effektive Steuersatz sinkt dadurch von 6,5 auf 6,31 Prozent. Ohne Zubehoer-Abzug sind beide Saetze identisch.

Wie hoch ist die Grunderwerbsteuer in NRW bei einem Kaufpreis von 400.000 Euro?

In Nordrhein-Westfalen betraegt der Grunderwerbsteuersatz 6,5 Prozent und gehoert damit zu den hoechsten in Deutschland, gleichauf mit Brandenburg, dem Saarland und Schleswig-Holstein.

Bei einem Kaufpreis von 400.000 Euro ohne Zubehoer-Abzug ergibt der Rechner eine Grunderwerbsteuer von 26.000 Euro.

Die Bemessungsgrundlage entspricht dem vollen Kaufpreis, weil keine beweglichen Sachen abgezogen werden, und der effektive Steuersatz liegt bei exakt 6,5 Prozent.

Zum Vergleich wuerde dieselbe Immobilie in Bayern mit 3,5 Prozent Steuersatz nur 14.000 Euro Grunderwerbsteuer kosten, also 12.000 Euro weniger allein durch den Standort. Gerade bei hoeheren Kaufpreisen macht sich der NRW-Satz deutlich bemerkbar.

Wer im Grenzgebiet zu einem guenstigeren Bundesland kauft, sollte den Standorteffekt deshalb in die Gesamtrechnung einbeziehen.

Durch die separate Ausweisung einer Einbaukueche im Wert von 10.000 Euro im Kaufvertrag laesst sich die Steuer um 650 Euro auf 25.350 Euro senken, was den effektiven Satz auf rund 6,34 Prozent drueckt.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Pruefen Sie vor dem Notartermin, welche beweglichen Gegenstaende separat im Kaufvertrag ausgewiesen werden koennen. Eine Einbaukueche fuer 8.000 Euro spart in NRW 520 Euro Grunderwerbsteuer, in Bayern 280 Euro.

Der Notar kann die separate Ausweisung im Vertrag vornehmen, wenn Kaeufer und Verkaeufer sich auf einen realistischen Wert einigen. Vergleichen Sie bei grenznahen Standorten die Steuersaetze der benachbarten Bundeslaender.

Zwischen Hessen und Bayern liegen 2,5 Prozentpunkte Unterschied — bei 400.000 Euro Kaufpreis sind das 10.000 Euro.

Bei der Gesamtkostenrechnung sollten Sie die Grunderwerbsteuer zusammen mit Notar-, Grundbuch- und gegebenenfalls Maklerkosten betrachten. Der Kaufnebenkosten-Rechner summiert alle vier Positionen.

Planen Sie die Steuer als fruehe Ausgabe ein: Sie wird wenige Wochen nach Beurkundung faellig, also noch vor der Schluesseluebergabe. Ohne Zahlung keine Eigentumsumschreibung.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Familie Mueller kauft eine Doppelhaushaelfte in Nordrhein-Westfalen fuer 420.000 Euro. Im Kaufvertrag wird die vorhandene Einbaukueche mit 8.500 Euro separat ausgewiesen.

Eingabe im Rechner: Kaufpreis 420.000 Euro, Bundesland Nordrhein-Westfalen, Zubehoer-Abzug 8.500 Euro. Ergebnis: Bemessungsgrundlage 411.500 Euro, Grunderwerbsteuer 26.747,50 Euro, effektiver Steuersatz 6,37 Prozent.

Ohne den Kuechenabzug laege die Steuer bei 27.300 Euro — die separate Ausweisung spart 552,50 Euro.

Zum Vergleich: Dieselbe Immobilie in Bayern wuerde bei 3,5 Prozent Steuersatz und gleichem Zubehoer-Abzug nur 14.402,50 Euro Grunderwerbsteuer kosten — ein Unterschied von 12.345 Euro allein durch den Standort.

Die Gesamtbelastung mit allen Kaufnebenkosten laesst sich mit dem Kaufnebenkosten-Rechner ermitteln.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der haeufigste Fehler ist, den Zubehoer-Abzug mit dem tatsaechlichen Restwert der Gegenstaende zu verwechseln. Massgeblich ist der im notariellen Kaufvertrag separat ausgewiesene Betrag, nicht der Neuwert oder der Zeitwert laut eigener Schaetzung.

Wird der Zubehoerwert unrealistisch hoch angesetzt, kann das Finanzamt ihn kuerzen oder einen Nachweis verlangen. Zweitens wird die Grunderwerbsteuer mit der Grundsteuer verwechselt.

Die Grunderwerbsteuer faellt einmalig beim Kauf an, die Grundsteuer ist eine jaehrlich wiederkehrende Steuer auf den Grundbesitz. Beide Steuern sind unabhaengig voneinander.

Drittens nehmen Kaeufer an, die Steuer sei auf den Nettokaufpreis ohne Mehrwertsteuer zu berechnen. Bei privaten Immobilienkaeufen faellt jedoch keine Umsatzsteuer an; der Kaufpreis im Vertrag ist der volle Steuerbemessungsbetrag.

Viertens wird uebersehen, dass die Grunderwerbsteuer auch bei Erwerb von Erbbaurechten, Tauschgeschaeften und bestimmten Gesellschaftsanteilen anfaellt — nicht nur beim klassischen Kauf.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Grunderwerbsteuer-Rechner basiert auf dem Grunderwerbsteuergesetz und den aktuellen Laendersteuersaetzen. Er berechnet die Steuer aus Kaufpreis, Bundesland und optionalem Zubehoer-Abzug fuer bewegliche Sachen.

Die Steuersaetze entsprechen dem Stand 2026 und koennen sich durch Landesgesetzgebung aendern. Der Rechner bildet den steuerlichen Regelfall ab.

Befreiungen nach Paragraph 3 GrEStG — etwa bei Uebertragungen zwischen Ehegatten oder Verwandten in gerader Linie — werden nicht beruecksichtigt.

Ebenso unberuecksichtigt bleiben Steuerbeguenstigungen bei Ersterwerb, die auf Bundesebene Stand 2026 nicht existieren, aber politisch diskutiert werden.

Fuer die vollstaendige Kaufnebenkostenrechnung eignet sich der Kaufnebenkosten-Rechner, fuer den Eigenkapitalbedarf der Eigenkapital-Rechner.

Saemtliche Ergebnisse sind Orientierungswerte und ersetzen keine steuerliche Beratung. ## Grunderwerbsteuer NRW: 6,5 % Steuersatz Nordrhein-Westfalen erhebt mit 6,5 Prozent den hoechsten Grunderwerbsteuersatz aller Bundeslaender, gleichauf mit Brandenburg, dem Saarland und Schleswig-Holstein.

Fuer Immobilienkaeufer in NRW bedeutet das eine spuerbare Zusatzbelastung gegenueber Bundeslaendern wie Bayern mit 3,5 Prozent.

Bei einem Kaufpreis von 400.000 Euro faellt in NRW laut Rechner eine Grunderwerbsteuer von 26.000 Euro an, waehrend dieselbe Immobilie in Bayern nur 14.000 Euro Steuer kosten wuerde — ein Unterschied von 12.000 Euro allein durch den Standort.

Die Bemessungsgrundlage betraegt in diesem Fall die vollen 400.000 Euro, weil kein Zubehoer abgezogen wird, und der effektive Steuersatz entspricht dem Landessteuersatz von 6,5 Prozent.

Gerade in NRW lohnt sich deshalb die separate Ausweisung beweglicher Gegenstaende im Kaufvertrag besonders: Eine Einbaukueche im Wert von 10.000 Euro senkt die Steuer um 650 Euro.

Der Rechner zeigt die Ersparnis durch den Zubehoer-Abzug automatisch an und erlaubt den direkten Vergleich mit anderen Bundeslaendern, sodass grenznahe Kaeufer den Standorteffekt beziffern koennen. Stand der Steuersaetze: 2026.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Grunderwerbsteuer: 22.750 € | Bemessungsgrundlage: 350.000 €

Grunderwerbsteuer in NRW ohne Zubehör-Abzug

Kaufpreis der Immobilie
350.000 €
Bundesland
Nordrhein-Westfalen (6,5 %)
Zubehör-Abzug
0 €

Beispiel 2 · Mittel · Grunderwerbsteuer: 12.250 € | Bemessungsgrundlage: 350.000 €

Gleicher Kaufpreis in Bayern

Kaufpreis der Immobilie
350.000 €
Bundesland
Bayern (3,5 %)
Zubehör-Abzug
0 €

Beispiel 3 · Komplex · Grunderwerbsteuer: 22.100 € | Bemessungsgrundlage: 340.000 € | Effektiver Steuersatz: 6,31 %

NRW mit 10.000 € Zubehör-Abzug

Kaufpreis der Immobilie
350.000 €
Bundesland
Nordrhein-Westfalen (6,5 %)
Zubehör-Abzug
10.000 €

Beispiel 4 · Komplex · Grunderwerbsteuer: 44.100 € | Bemessungsgrundlage: 735.000 € | Effektiver Steuersatz: 5,88 %

Hoher Kaufpreis in Hessen

Kaufpreis der Immobilie
750.000 €
Bundesland
Hessen (6,0 %)
Zubehör-Abzug
15.000 €

Beispiel 5 · Komplex · Grunderwerbsteuer: 26.000 € | Steuersatz: 6,5 % | Bemessungsgrundlage: 400.000 € | Effektiver Steuersatz: 6,50 %

Grunderwerbsteuer NRW bei 400.000 EUR Kaufpreis

Kaufpreis der Immobilie
400.000 €
Bundesland
Nordrhein-Westfalen (6,5 %)
Zubehör-Abzug (bewegliche Sachen)
0 €

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

EigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenGNotKG-RechnerGNotKG-Gebühr nach Geschäftswert, Tabelle A oder B und Gebührensatz berechnen, mit Mindestgebühr, Auslagen und Umsatzsteuer – kostenlos, sofort.Erschließungskosten-RechnerErschließungskosten fürs Grundstück berechnen: Fläche, Vollgeschosse, Eckgrundstück und Beitragssatz nach §§ 127 bis 135 BauGB – kostenlos, sofort.Pachtpreis-RechnerPachtpreis berechnen: Pacht je Hektar und Jahrespacht für Ackerland und Grünland nach Bundesland, mit Destatis-Durchschnitt 2023 als Vergleich, Bodenpunkten und Pacht über die Laufzeit.HOAI HonorarrechnerArchitektenhonorar nach HOAI berechnen: Honorartafel § 35 mit Honorarzone I bis V, Basishonorarsatz bis oberer Satz, Leistungsphasen 1 bis 9, Umbauzuschlag, Nebenkosten und Umsatzsteuer.Wohngebäudeversicherung-RechnerWohngebäudeversicherung berechnen: Wert 1914 aus der Wohnfläche schätzen oder aus der Police übernehmen, Versicherungssumme 2026 und 2027 sowie Jahresbeitrag mit Versicherungsteuer und Indexanpassung ermitteln.Maklercourtage-RechnerBerechnet die Maklercourtage für Käufer und Verkäufer je nach Bundesland, Immobilientyp und Vereinbarung – inklusive Aufteilung, Anteil an Kaufnebenkosten und steuerlicher Einordnung.GRZ und GFZ RechnerGRZ (Grundflächenzahl) und GFZ (Geschossflächenzahl) aus Grundstücks- und Gebäudefläche berechnen – mit Vergleich zu BauNVO-Richtwerten.Mietkauf-RechnerMietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.ImmobilienbewertungVerkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.Niessbrauch-RechnerKapitalwert eines lebenslangen Niessbrauchs nach § 14 BewG mit Vervielfaeltiger aus Anlage 9 berechnen.Wohnrecht berechnenKapitalwert eines Wohnrechts nach § 14 BewG berechnen: Jahreswert aus Wohnfläche und Kaltmiete, Vervielfältiger nach Alter — lebenslang oder befristet.Ehepartner auszahlen Haus RechnerAuszahlungsbetrag berechnen, wenn ein Ehepartner den anderen bei der gemeinsamen Immobilie auszahlt — z. B. bei Scheidung oder Trennung.Miteigentumsanteil-RechnerMiteigentumsanteil berechnen: Wohnfläche und Gesamtfläche eingeben, MEA als Bruch (x/1.000, x/10.000) und in Prozent erhalten – auch rückwärts in Quadratmeter.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Balkendiagramm zeigt die Grunderwerbsteuersaetze aller 16 Bundeslaender von 3,5 Prozent in Bayern bis 6,5 Prozent in Brandenburg, NRW, Saarland und Schleswig-Holstein.

    Grunderwerbsteuersaetze aller 16 Bundeslaender 2026

    760 × 440 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/grunderwerbsteuer-rechner">
      <img src="https://rechner-portal.de/images/immobilien/grunderwerbsteuer-saetze-bundeslaender.svg"
           alt="Balkendiagramm zeigt die Grunderwerbsteuersaetze aller 16 Bundeslaender von 3,5 Prozent in Bayern bis 6,5 Prozent in Brandenburg, NRW, Saarland und Schleswig-Holstein."
           width="760" height="440">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/grunderwerbsteuer-rechner">Grunderwerbsteuersaetze aller 16 Bundeslaender 2026 auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/grunderwerbsteuer-rechner
  • Vergleichsgrafik: 350.000 Euro Kaufpreis in NRW, ohne Zubehoer-Abzug 22.750 Euro Steuer, mit 10.000 Euro Abzug 22.100 Euro Steuer, Ersparnis 650 Euro.

    Wirkung des Zubehoer-Abzugs auf die Grunderwerbsteuer

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/grunderwerbsteuer-rechner">
      <img src="https://rechner-portal.de/images/immobilien/grunderwerbsteuer-zubehoer-abzug.svg"
           alt="Vergleichsgrafik: 350.000 Euro Kaufpreis in NRW, ohne Zubehoer-Abzug 22.750 Euro Steuer, mit 10.000 Euro Abzug 22.100 Euro Steuer, Ersparnis 650 Euro."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/grunderwerbsteuer-rechner">Wirkung des Zubehoer-Abzugs auf die Grunderwerbsteuer auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/grunderwerbsteuer-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich an Ihr zuständiges Finanzamt oder einen Steuerberater.

Quelle: Grunderwerbsteuergesetz (GrEStG); Landesgrunderwerbsteuergesetze der 16 Bundesländer, Stand 2026

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Immobilien / Kaufen
Formeln basieren auf
Grunderwerbsteuer = (Kaufpreis - Zubehör-Abzug) x Steuersatz des Bundeslandes. Steuersätze gemäss GrEStG und Landesgesetzen, Stand 2026.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Grunderwerbsteuer. Abgerufen von https://rechner-portal.de/immobilien/kaufen/grunderwerbsteuer-rechner

Harvard-Format

Rechner-Portal, 2026. Grunderwerbsteuer. Available at: https://rechner-portal.de/immobilien/kaufen/grunderwerbsteuer-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.