Zum Hauptinhalt springen

Gewerbesteuer-Rechner: Gewerbesteuer online berechnen

FinanzenStand Noch keine Bewertung
Rechtsform
Anzeige

Kurzantwort

Gewerbesteuer-Rechner: Gewerbeertrag, Rechtsform und Hebesatz eingeben und die Gewerbesteuer mit ESt-Anrechnung sofort berechnen.

Gewerbesteuer berechnen: Gewerbeertrag, Rechtsform und Hebesatz eingeben und...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Aug. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Gewerbesteuerliche Hinzurechnungen (§ 8 GewStG) und Kürzungen (§ 9 GewStG) werden nicht berücksichtigt.
  • Die ESt-Anrechnung wird als maximal möglicher Betrag ausgewiesen; die tatsächliche Anrechnung hängt von der individuellen Einkommensteuerschuld ab.

Grenzen

  • Zerlegung auf mehrere Gemeinden bei Betriebsstätten in verschiedenen Kommunen ist nicht abgebildet.
  • Für Kapitalgesellschaften entfällt die ESt-Anrechnung; die Körperschaftsteuer wird hier nicht berechnet.

Stand der Prüfung: Steuermesszahl 3,5 % gilt seit 2008; Freibetrag 24.500 € und Anrechnungsfaktor 3,8 gelten seit 2020. Gesetzlicher Mindest-Hebesatz aktuell 200 %, steigt ab Erhebungszeitraum 2027 auf 280 % (§ 16 Abs. 4 Satz 2 GewStG, Neuntes Gesetz zur Änderung des Steuerberatungsgesetzes). Stand: 27. September 2026.
Überblick

Gewerbesteuer berechnen: Freibetrag, Hebesatz und ESt-Anrechnung

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Gewerbesteuer-Rechner beantwortet die zentrale Steuerfrage jedes Gewerbetreibenden: Wie hoch ist die Gewerbesteuer auf meinen Gewinn, und wie viel davon rechnet das Finanzamt auf die Einkommensteuer an? Das Ergebnis in Kürze: Du multiplizierst den steuerbaren Gewerbeertrag mit der Steuermesszahl von 3,5 Prozent und dann mit dem Hebesatz deiner Gemeinde.

Einzelunternehmer und Personengesellschaften erhalten einen Freibetrag von 24.500 Euro, Kapitalgesellschaften nicht. Die Gewerbesteuer ist eine Realsteuer, die jede Gemeinde über ihren individuellen Hebesatz mitbestimmt.

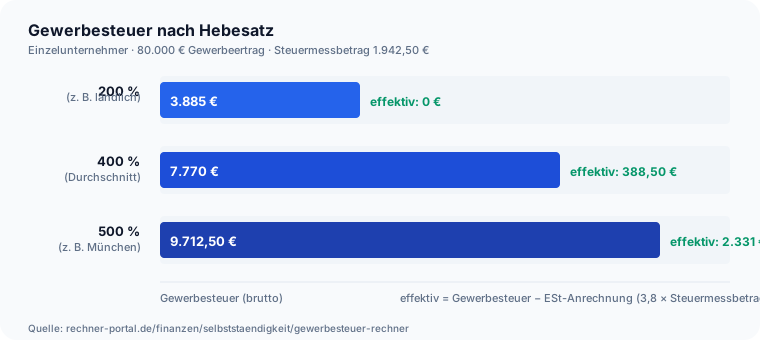
Dadurch variiert die tatsächliche Belastung erheblich: Bei 200 Prozent Hebesatz zahlt ein Einzelunternehmer mit 80.000 Euro Gewerbeertrag nur 3.885 Euro, bei 900 Prozent wären es 17.483 Euro.

Der Rechner bildet diesen Mechanismus vollständig ab und weist zusätzlich die ESt-Anrechnung nach § 35 EStG aus, die bei Personenunternehmen einen großen Teil der Gewerbesteuer kompensiert.

Die Berechnung basiert auf dem Gewerbesteuergesetz (GewStG) und vereinfacht an einer Stelle: Hinzurechnungen nach § 8 GewStG und Kürzungen nach § 9 GewStG werden nicht berücksichtigt.

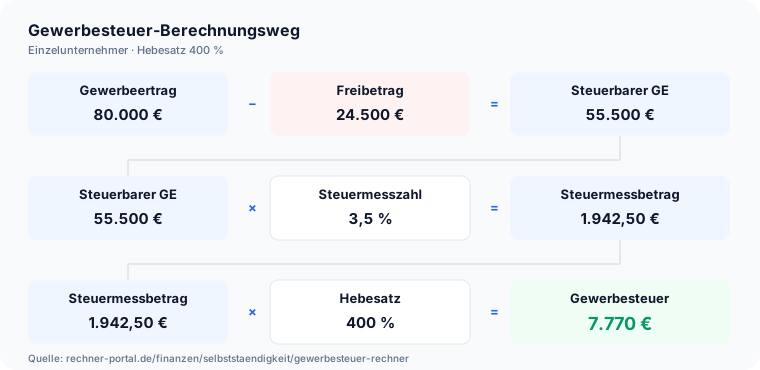
Für die meisten Einzelunternehmer und kleine GmbHs ist der eingegebene Gewerbeertrag daher identisch mit dem Gewinn aus Gewerbebetrieb. Gewerbesteuer-Berechnungsweg: Von 80.000 Euro Gewerbeertrag über Freibetrag, Steuermesszahl und Hebesatz zu 7.770 Euro Gewerbesteuer

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst drei Werte ein. Der Gewerbeertrag ist dein Gewinn aus Gewerbebetrieb, also der steuerliche Gewinn vor Gewerbesteuer.

Die Rechtsform bestimmt, ob der Freibetrag von 24.500 Euro greift: Einzelunternehmer und Personengesellschaften (OHG, KG, GbR) erhalten ihn, Kapitalgesellschaften (GmbH, UG, AG) nicht.

Der Hebesatz ist der Prozentsatz deiner Gemeinde, typischerweise zwischen 200 und 900 Prozent. Den Hebesatz findest du auf der Website deiner Gemeinde oder im letzten Gewerbesteuerbescheid.

Er ändert sich selten, kann aber bei einem Umzug des Betriebssitzes erheblich abweichen.

Achte darauf, den Gewerbeertrag vor Gewerbesteuer einzugeben, nicht den Gewinn nach Steuern, denn die Gewerbesteuer selbst ist seit 2008 nicht mehr als Betriebsausgabe abzugsfähig.

Praxisfälle

Gewerbesteuer in typischen Situationen berechnet

Sechs nachgerechnete Fälle zu den häufigsten Gewerbesteuer-Fragen – vom Standardgewinn über den Städtevergleich bis zur Vorauszahlung.

  1. 100.000 Euro Gewerbeertrag als Einzelunternehmer

    „Was zahlt ein Einzelunternehmer bei 100.000 Euro Gewerbeertrag?“

    Eingabe
    Gewerbeertrag 100.000 €, Rechtsform Einzelunternehmer, Hebesatz 400 %
    Ergebnis
    10.570 € Gewerbesteuer, durch die ESt-Anrechnung sinkt die effektive Belastung auf 528,50 €
  2. Gewerbesteuer am Standort München

    „Was kostet der Hebesatz 490 % in München bei 100.000 Euro Gewerbeertrag?“

    Eingabe
    Gewerbeertrag 100.000 €, Rechtsform Einzelunternehmer, Hebesatz 490 %
    Ergebnis
    12.948,25 € Gewerbesteuer, effektive Belastung nach Anrechnung 2.906,75 €
  3. GmbH und Einzelunternehmer im Vergleich

    „Zahlt eine GmbH mehr Gewerbesteuer als ein Einzelunternehmer?“

    Eingabe
    Gewerbeertrag jeweils 80.000 €, Hebesatz 400 %, einmal Einzelunternehmer und einmal Kapitalgesellschaft
    Ergebnis
    Einzelunternehmer effektiv 388,50 €, GmbH dagegen 11.200 € – der Unterschied liegt am fehlenden Freibetrag und der fehlenden ESt-Anrechnung bei der GmbH
  4. Gewerbeertrag unter dem Freibetrag

    „Wann fällt gar keine Gewerbesteuer an?“

    Eingabe
    Gewerbeertrag 20.000 €, Rechtsform Einzelunternehmer, Hebesatz 400 %
    Ergebnis
    0 € Gewerbesteuer, weil der Gewerbeertrag unter dem Freibetrag von 24.500 € bleibt
  5. Niedriger Hebesatz mit voller Kompensation

    „Kann die ESt-Anrechnung die Gewerbesteuer vollständig aufheben?“

    Eingabe
    Gewerbeertrag 120.000 €, Rechtsform Einzelunternehmer, Hebesatz 280 %
    Ergebnis
    9.359 € Gewerbesteuer, vollständig kompensiert durch die ESt-Anrechnung: effektive Belastung 0 €
  6. Vierteljährliche Gewerbesteuervorauszahlung

    „Wie hoch ist eine einzelne Vorauszahlungsrate?“

    Eingabe
    Jahressteuer 7.770 € (80.000 € Gewerbeertrag, Hebesatz 400 %), vier gleiche Raten
    Ergebnis
    Vier Vorauszahlungen von je 1.942,50 € zum 15.2., 15.5., 15.8. und 15.11.

Berechnung

Gewerbesteuer berechnen: Formel und Rechenschema

Verstehe den Formelweg.

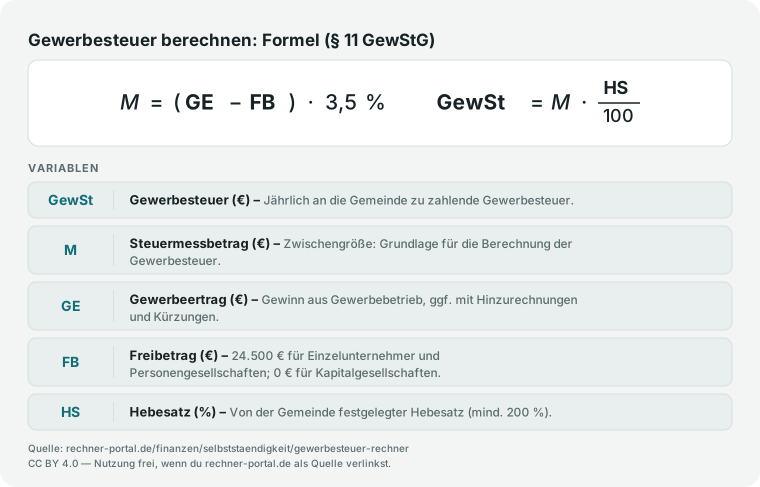
Die Berechnung läuft in drei Schritten. Erstens der steuerbare Gewerbeertrag: Gewerbeertrag minus Freibetrag, mindestens null.

Zweitens der Steuermessbetrag: steuerbarer Gewerbeertrag mal 3,5 Prozent (die einheitliche Steuermesszahl nach § 11 Abs. 2 GewStG). Drittens die Gewerbesteuer: Steuermessbetrag mal Hebesatz geteilt durch 100.

Rechenbeispiel: Bei 80.000 Euro Gewerbeertrag, Rechtsform Einzelunternehmer und Hebesatz 400 Prozent ergibt sich ein steuerbarer Gewerbeertrag von 55.500 Euro (80.000 minus 24.500), ein Steuermessbetrag von 1.942,50 Euro und eine Gewerbesteuer von 7.770 Euro.

Die ESt-Anrechnung beträgt maximal 3,8 mal den Steuermessbetrag, also 7.381,50 Euro. Die effektive Belastung nach Anrechnung liegt damit bei nur 388,50 Euro.

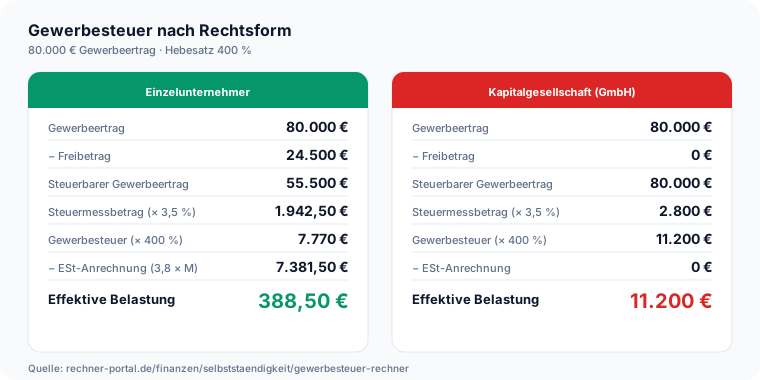
Bei einer GmbH mit denselben 80.000 Euro Gewerbeertrag entfällt der Freibetrag: Der Steuermessbetrag beträgt 2.800 Euro, die Gewerbesteuer 11.200 Euro.

Eine ESt-Anrechnung gibt es nicht, weil Kapitalgesellschaften Körperschaftsteuer statt Einkommensteuer zahlen. Gewerbesteuer nach Rechtsform: Einzelunternehmer zahlt 388,50 Euro effektiv, GmbH zahlt 11.200 Euro bei gleichem Gewerbeertrag

Gewerbesteuer-Formel: Steuermessbetrag gleich Gewerbeertrag minus Freibetrag mal 3,5 Prozent; Gewerbesteuer gleich Steuermessbetrag mal Hebesatz geteilt durch 100.
Gewerbesteuer-Berechnung nach § 11 GewStG: Steuermessbetrag und Hebesatz.

Nachschlagen

Gewerbesteuer nach Gewerbeertrag und Hebesatz (Einzelunternehmer)

Die Tabelle zeigt die Gewerbesteuer für sechs typische Gewerbeerträge und vier gängige Hebesätze. Alle Werte gelten für Einzelunternehmer und Personengesellschaften mit dem gesetzlichen Freibetrag von 24.500 Euro. Kapitalgesellschaften (GmbH, UG, AG) erhalten keinen Freibetrag und zahlen höhere Beträge.

Gewerbesteuer in Euro für Einzelunternehmer und Personengesellschaften bei unterschiedlichen Gewerbeerträgen und Hebesätzen (Freibetrag 24.500 €, Steuermesszahl 3,5 %, Gewerbeertrag auf volle 100 € abgerundet gemäß GewStG § 11 Abs. 1 Satz 3)
GewerbeertragHebesatz 200 %Hebesatz 300 %Hebesatz 400 %Hebesatz 500 %
25.000 €35,00 €52,50 €70,00 €87,50 €
50.000 €1.785,00 €2.677,50 €3.570,00 €4.462,50 €
75.000 €3.535,00 €5.302,50 €7.070,00 €8.837,50 €
100.000 €5.285,00 €7.927,50 €10.570,00 €13.212,50 €
150.000 €8.785,00 €13.177,50 €17.570,00 €21.962,50 €
200.000 €12.285,00 €18.427,50 €24.570,00 €30.712,50 €

Berechnung: Steuerbarer Gewerbeertrag = (Gewerbeertrag minus 24.500 € Freibetrag), abgerundet auf volle 100 € (GewStG § 11 Abs. 1 Satz 3). Steuermessbetrag = steuerbarer Gewerbeertrag mal 3,5 %. Gewerbesteuer = Steuermessbetrag mal Hebesatz / 100. Einzelunternehmer und Gesellschafter von Personengesellschaften können zusätzlich die ESt-Anrechnung nach § 35 EStG (3,8-Faches des Steuermessbetrags, max. Gewerbesteuer) geltend machen, die hier nicht abgebildet ist. Kapitalgesellschaften zahlen ab dem ersten Euro Gewerbeertrag ohne Freibetrag; ihre Werte sind daher höher als in dieser Tabelle.

Gewerbesteuer-Hebesätze deutscher Großstädte

Der Hebesatz wird von jeder Gemeinde einzeln festgelegt und ist der größte Hebel für die Höhe der Gewerbesteuer. Die folgende Tabelle zeigt die Hebesätze sieben großer Städte und die daraus resultierende Gewerbesteuer bei einem beispielhaften steuerbaren Gewerbeertrag von 100.000 Euro (Steuermessbetrag 3.500 Euro, unabhängig von der Stadt).

Gewerbesteuer-Hebesatz und daraus resultierende Gewerbesteuer bei 100.000 Euro steuerbarem Gewerbeertrag (Steuermessbetrag 3.500 Euro) für sieben deutsche Großstädte
StadtHebesatzGewerbesteuer bei 100.000 € steuerbarem Gewerbeertrag
München490 %17.150 €
Köln475 %16.625 €
Hamburg470 %16.450 €
Frankfurt am Main460 %16.100 €
Düsseldorf440 %15.400 €
Stuttgart420 %14.700 €
Berlin410 %14.350 €

Gewerbesteuer je Stadt = 3.500 € Steuermessbetrag × Hebesatz / 100 (Rechenweg wie im Rechner, hier für einen fixen steuerbaren Gewerbeertrag von 100.000 €). Gesetzlicher Mindest-Hebesatz aktuell 200 % (§ 16 Abs. 4 Satz 2 GewStG); ab dem Erhebungszeitraum 2027 steigt dieser Mindestwert auf 280 %. Hebesätze können sich jährlich ändern - im Zweifel im aktuellen Gewerbesteuerbescheid der jeweiligen Gemeinde prüfen. Stand der hier genannten Hebesätze: 2026.

Ausblick

Was ändert sich 2027 beim Gewerbesteuer-Hebesatz?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Ab dem Erhebungszeitraum 2027 steigt der gesetzliche Mindest-Hebesatz von 200 auf 280 Prozent (§ 16 Abs. 4 Satz 2 GewStG in der Fassung des Neunten Gesetzes zur Änderung des Steuerberatungsgesetzes und zur Änderung weiterer steuerrechtlicher Vorschriften, vom Bundestag am 24.04.2026 beschlossen und vom Bundesrat im Juni 2026 gebilligt).
  • Betroffen sind rund 43 Gemeinden, die Ende 2024 noch einen Hebesatz unter 280 Prozent hatten, darunter bekannte Niedrigsteuer-Standorte wie Grünwald und Oberhaching in Bayern mit jeweils rund 240 Prozent sowie Monheim am Rhein mit rund 250 Prozent; sie müssen ihren Hebesatz bis 2027 anheben.
  • Großstädte wie München (490 Prozent), Köln (475 Prozent), Hamburg (470 Prozent), Frankfurt am Main (460 Prozent), Düsseldorf (440 Prozent), Stuttgart (420 Prozent) und Berlin (410 Prozent) liegen bereits weit über der neuen Untergrenze und sind von der Reform nicht betroffen.
  • Der Freibetrag von 24.500 Euro, die Steuermesszahl von 3,5 Prozent und der Anrechnungsfaktor 3,8 nach § 35 EStG sind von dieser Reform nicht berührt und bleiben nach aktuellem Rechtsstand auch 2027 unverändert – eine oft gesuchte Erhöhung des Freibetrags ist nicht Teil des beschlossenen Gesetzes.

Stand: 27.09.2026 · Quelle: Haufe: Neuntes Gesetz zur Änderung des Steuerberatungsgesetzes, § 16 Abs. 4 Satz 2 GewStG (Mindesthebesatz 200 % auf 280 %); Bundestag-Beschluss 24.04.2026

Expertenmodus

Häufige Fragen zu Gewerbesteuer-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechnet sich die Gewerbesteuer?

Die Gewerbesteuer entsteht in drei Rechenschritten.

Zuerst zieht das Finanzamt vom Gewerbeertrag den Freibetrag von 24.500 Euro ab (nur bei Einzelunternehmen und Personengesellschaften) und rundet das Ergebnis nach § 11 Abs. 1 Satz 3 GewStG auf volle 100 Euro ab.

Danach multipliziert es diesen steuerbaren Gewerbeertrag mit der bundeseinheitlichen Steuermesszahl von 3,5 Prozent und erhält den Steuermessbetrag. Zuletzt wird der Steuermessbetrag mit dem gemeindlichen Hebesatz multipliziert und durch 100 geteilt.

Bei 80.000 Euro Gewerbeertrag, Einzelunternehmer und Hebesatz 400 Prozent ergibt das: steuerbarer Gewerbeertrag 55.500 Euro, Steuermessbetrag 1.942,50 Euro, Gewerbesteuer 7.770 Euro.

Kapitalgesellschaften wie die GmbH durchlaufen dieselbe Formel, allerdings ohne Freibetrag – bei ihnen wird bereits der volle Gewerbeertrag mit der Steuermesszahl multipliziert, wodurch die Gewerbesteuer schon ab dem ersten Euro Gewerbeertrag anfällt.

Was ist der Gewerbesteuer-Freibetrag und ab wann fällt Gewerbesteuer an?

Der Freibetrag beträgt 24.500 Euro pro Jahr und gilt ausschließlich für Einzelunternehmer und Personengesellschaften wie GbR, OHG und KG; Kapitalgesellschaften erhalten keinen Freibetrag.

Solange der Gewerbeertrag diese Grenze nicht übersteigt, fällt keine Gewerbesteuer an – bei genau 24.500 Euro Gewerbeertrag beträgt sie 0 Euro.

Erst der übersteigende Teil wird besteuert: Bei 25.000 Euro Gewerbeertrag sind das 500 Euro, was bei Hebesatz 400 Prozent nur 70 Euro Gewerbesteuer ergibt.

Wichtig ist die Abgrenzung zur Freigrenze: Ein echter Freibetrag mindert immer nur den übersteigenden Betrag, nicht den gesamten Gewerbeertrag.

Die 24.500-Euro-Grenze gilt unverändert seit dem Veranlagungszeitraum 2004 und ist auch für 2027 nicht zur Erhöhung vorgesehen – geändert wird ab 2027 stattdessen der gesetzliche Mindest-Hebesatz, nicht der Freibetrag selbst.

Was ist der Gewerbesteuer-Hebesatz und wie unterscheidet er sich je Stadt?

Der Hebesatz ist ein Prozentsatz, den jede Gemeinde jährlich per Haushaltssatzung selbst festlegt und mit dem sie den Steuermessbetrag multipliziert.

Er bestimmt, wie stark ein identischer Gewerbeertrag je nach Standort besteuert wird: München verlangt 490 Prozent, Köln 475 Prozent, Hamburg 470 Prozent, Frankfurt am Main 460 Prozent, Düsseldorf 440 Prozent, Stuttgart 420 Prozent und Berlin 410 Prozent.

Bei 100.000 Euro steuerbarem Gewerbeertrag liegt der Steuermessbetrag überall gleich bei 3.500 Euro; die Gewerbesteuer schwankt dadurch allein wegen des Hebesatzes zwischen 14.350 Euro in Berlin und 17.150 Euro in München.

Aktuell gilt ein gesetzlicher Mindest-Hebesatz von 200 Prozent (§ 16 Abs. 4 Satz 2 GewStG), einzelne Gemeinden wie Grünwald liegen knapp darüber.

Den Hebesatz deiner Gemeinde findest du im letzten Gewerbesteuerbescheid oder auf der Website der Stadtverwaltung.

Wie hoch ist die Gewerbesteuer bei 100.000 Euro Gewinn?

Bei 100.000 Euro Gewerbeertrag als Einzelunternehmer und dem verbreiteten Hebesatz von 400 Prozent beträgt der steuerbare Gewerbeertrag nach Abzug des Freibetrags 75.500 Euro, der Steuermessbetrag 2.642,50 Euro und die Gewerbesteuer 10.570 Euro.

Über die ESt-Anrechnung nach § 35 EStG lassen sich davon maximal 3,8-mal der Steuermessbetrag anrechnen, hier 10.041,50 Euro, sodass die effektive Mehrbelastung nur 528,50 Euro beträgt.

Für eine Kapitalgesellschaft mit denselben 100.000 Euro Gewerbeertrag entfällt sowohl der Freibetrag als auch die Anrechnung: Der Steuermessbetrag steigt auf 3.500 Euro und die Gewerbesteuer auf 14.000 Euro, die vollständig als Kostenbelastung bestehen bleibt.

Trage deinen tatsächlichen Hebesatz in den Rechner ein, denn schon zwischen 200 und 900 Prozent Hebesatz liegt bei gleichem Gewinn ein Vielfaches an Steuerlast.

Wie wird die Gewerbesteuer mit der Einkommensteuer verrechnet?

Einzelunternehmer und Gesellschafter von Personengesellschaften rechnen die Gewerbesteuer pauschal auf ihre Einkommensteuer an, und zwar mit dem 3,8-Fachen des Steuermessbetrags, gedeckelt auf die tatsächlich gezahlte Gewerbesteuer.

Bei einem Hebesatz von genau 380 Prozent gleicht sich die Gewerbesteuer dadurch rechnerisch vollständig aus; darunter bleibt sogar ein rechnerischer Überhang, der aber nicht über die tatsächliche Gewerbesteuer hinaus erstattet wird.

Konkret: Bei 80.000 Euro Gewerbeertrag und Hebesatz 400 Prozent beträgt die Gewerbesteuer 7.770 Euro, die Anrechnung 7.381,50 Euro (3,8 mal 1.942,50 Euro Steuermessbetrag), sodass effektiv nur 388,50 Euro Mehrbelastung übrig bleiben.

Die Anrechnung erfolgt nicht automatisch, sondern muss über die Anlage GewSt in der Einkommensteuererklärung geltend gemacht werden. Kapitalgesellschaften erhalten keine Anrechnung, weil sie Körperschaftsteuer statt Einkommensteuer zahlen.

Ist die Gewerbesteuer als Betriebsausgabe abzugsfähig?

Nein, seit der Unternehmensteuerreform 2008 mindert die Gewerbesteuer nach § 4 Abs. 5b EStG weder den steuerlichen Gewinn noch den Gewerbeertrag selbst und ist damit nicht gewinnmindernd.

Vor 2008 war der Abzug möglich, führte aber zu einem Zirkeleffekt, weil die Gewerbesteuer ihre eigene Bemessungsgrundlage minderte.

Als Ausgleich sank gleichzeitig die Steuermesszahl von 5 auf 3,5 Prozent und der Anrechnungsfaktor nach § 35 EStG stieg schrittweise auf aktuell 3,8.

Trage den Gewerbeertrag deshalb immer vor Abzug der Gewerbesteuer ein, sonst berechnet der Rechner einen zu niedrigen Wert.

Für Personenunternehmen gleicht die ESt-Anrechnung den fehlenden Betriebsausgabenabzug bei Hebesätzen bis 380 Prozent rechnerisch vollständig aus; Kapitalgesellschaften profitieren nur von der niedrigeren Steuermesszahl, nicht von einer Anrechnung.

Muss ich als Einzelunternehmer oder Freiberufler Gewerbesteuer zahlen?

Einzelunternehmer mit einem Gewerbebetrieb zahlen Gewerbesteuer, sobald ihr Gewerbeertrag über 24.500 Euro liegt; unterhalb dieser Grenze fällt keine Steuer an.

Freiberufler im Sinne des § 18 EStG – etwa Ärzte, Rechtsanwälte, Steuerberater, Architekten, Journalisten oder Künstler – sind dagegen grundsätzlich von der Gewerbesteuer befreit, solange sie keinen Gewerbebetrieb unterhalten.

Ob eine Tätigkeit gewerblich oder freiberuflich ist, prüft das Finanzamt anhand der konkreten Ausbildung und der eigenverantwortlichen Ausübung im Einzelfall; eine Gewerbeanmeldung allein macht einen Freiberufler nicht automatisch gewerbesteuerpflichtig, schützt aber umgekehrt auch nicht davor, wenn die Tätigkeit tatsächlich gewerblich ist.

Bei gemischten Tätigkeiten kann der gewerbliche Anteil die gesamte Tätigkeit gewerbesteuerpflichtig machen, wenn keine strikt getrennte Buchführung vorliegt. Im Zweifel gibt eine verbindliche Auskunft beim Finanzamt Klarheit.

Zahlt eine GmbH mehr Gewerbesteuer als ein Einzelunternehmer?

In den meisten Fällen ja, weil der GmbH als Kapitalgesellschaft sowohl der Freibetrag von 24.500 Euro als auch die ESt-Anrechnung nach § 35 EStG fehlen.

Bei 80.000 Euro Gewerbeertrag und Hebesatz 400 Prozent zahlt ein Einzelunternehmer nach Anrechnung effektiv nur 388,50 Euro, eine GmbH dagegen die volle Gewerbesteuer von 11.200 Euro – fast das 29-Fache.

Der Grund liegt nicht in einem höheren Steuersatz, sondern darin, dass die GmbH den vollen Gewerbeertrag ab dem ersten Euro versteuert und die Gewerbesteuer bei ihr eine endgültige Kostenbelastung bleibt, während sie beim Einzelunternehmer über die Einkommensteuer weitgehend kompensiert wird.

Dafür zahlt die GmbH zusätzlich 15 Prozent Körperschaftsteuer plus Solidaritätszuschlag statt der progressiven Einkommensteuer, was sich bei hohen Gewinnen wiederum lohnen kann.

Ein pauschaler Vergleich lohnt sich daher nur mit der individuellen Gesamtsteuerbelastung beider Rechtsformen.

Muss ich Gewerbesteuer vierteljährlich vorauszahlen?

Ja, das Finanzamt setzt auf Basis des letzten Gewerbesteuermessbescheids in der Regel vier gleich hohe Vorauszahlungen fest, die jeweils zum 15. Februar, 15. Mai, 15. August und 15. November fällig sind.

Bei einer Jahressteuer von 7.770 Euro wie im Standardbeispiel (80.000 Euro Gewerbeertrag, Hebesatz 400 Prozent) beträgt jede Quartalsrate 1.942,50 Euro.

Weicht der tatsächliche Gewinn im laufenden Jahr deutlich vom Vorjahr ab, kannst du beim Finanzamt eine Anpassung der Vorauszahlungen beantragen, um Über- oder Unterzahlungen zu vermeiden.

Die endgültige Gewerbesteuer wird erst mit dem Gewerbesteuerbescheid nach Abgabe der Steuererklärung festgesetzt; zu viel gezahlte Vorauszahlungen werden dann erstattet, zu wenig gezahlte nachgefordert.

Neu gegründete Betriebe zahlen im ersten Jahr meist noch keine Vorauszahlung, weil kein Vorjahresbescheid vorliegt.

Was sind Hinzurechnungen und Kürzungen nach §§ 8, 9 GewStG?

Hinzurechnungen nach § 8 GewStG erhöhen den Gewerbeertrag um 25 Prozent der Summe aus Zinsen, Mieten, Pachten, Leasingraten und Lizenzgebühren, soweit diese Summe einen Freibetrag von 200.000 Euro pro Jahr übersteigt; dabei fließen Immobilienmieten nur zur Hälfte, bewegliche Wirtschaftsgüter nur zu 20 Prozent ein.

Kürzungen nach § 9 GewStG senken den Gewerbeertrag dagegen, vor allem um 1,2 Prozent des Einheitswerts von betrieblich genutztem Grundbesitz; für reine Grundstücksunternehmen kann eine erweiterte Kürzung die Gewerbesteuer auf Mieteinnahmen sogar vollständig entfallen lassen.

Beide Positionen sind in diesem vereinfachten Rechner nicht abgebildet, weil sie stark vom Einzelfall abhängen.

Bei hohen Finanzierungskosten, Leasingverträgen oder eigenem Betriebsgrundstück kann der tatsächliche Gewerbeertrag deshalb spürbar vom eingegebenen Gewinn abweichen – hier lohnt sich die Prüfung durch einen Steuerberater.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Den Hebesatz deiner Gemeinde findest du im letzten Gewerbesteuerbescheid oder auf der Website der Stadtverwaltung. Typische Hebesätze liegen zwischen 300 und 500 Prozent, in Großstädten oft höher.

Die Gewerbesteuer ist seit 2008 nicht mehr als Betriebsausgabe abzugsfähig, dafür wird sie bei Personenunternehmen über den Anrechnungsfaktor 3,8 pauschal auf die Einkommensteuer angerechnet.

Bei einem Hebesatz bis 380 Prozent wird die Gewerbesteuer damit rechnerisch vollständig durch die ESt-Anrechnung kompensiert.

Freiberufler im Sinne des § 18 EStG (Ärzte, Rechtsanwälte, Architekten, Künstler, Journalisten und ähnliche) zahlen keine Gewerbesteuer, solange sie keinen Gewerbebetrieb unterhalten.

Prüfe im Zweifel, ob deine Tätigkeit als freiberuflich oder gewerblich eingestuft wird. Hinzurechnungen nach § 8 GewStG betreffen vor allem Mieten, Pachten, Zinsen und Lizenzgebühren und können den steuerbaren Gewerbeertrag erhöhen.

Kürzungen nach § 9 GewStG mindern ihn, vor allem um 1,2 Prozent des Einheitswerts des Grundbesitzes. Beide sind in diesem vereinfachten Rechner nicht abgebildet.

Die Ergebnisse ersetzen keine Steuerberatung; für die Steuererklärung ist der Steuerberater maßgeblich.

Anwendung

Gewerbesteuer nach Standort und Hebesatz vergleichen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall Standortvergleich: Ein IT-Berater mit 120.000 Euro Gewerbeertrag als Einzelunternehmer vergleicht zwei Standorte. Standort A hat Hebesatz 300 Prozent, Standort B 490 Prozent.

Am Standort A: steuerbarer Gewerbeertrag 95.500 Euro, Steuermessbetrag 3.342,50 Euro, Gewerbesteuer 10.027,50 Euro, ESt-Anrechnung 10.027,50 Euro (gedeckelt auf die Gewerbesteuer), effektive Belastung 0 Euro.

Am Standort B: Steuermessbetrag 3.342,50 Euro, Gewerbesteuer 16.378,25 Euro, ESt-Anrechnung 12.701,50 Euro, effektive Belastung 3.676,75 Euro.

Der Unterschied von 3.676,75 Euro pro Jahr zeigt: Der Hebesatz ist bei hohen Gewerbeerträgen ein spürbarer Standortfaktor.

Bei einem Hebesatz bis 380 Prozent wird die Gewerbesteuer für Einzelunternehmer rechnerisch vollständig über die ESt-Anrechnung kompensiert; erst darüber entsteht eine echte Zusatzbelastung. Gewerbesteuer nach Hebesatz: 3.885 Euro bei 200 Prozent bis 9.712,50 Euro bei 500 Prozent für einen Einzelunternehmer mit 80.000 Euro Gewerbeertrag

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, den Freibetrag auch für Kapitalgesellschaften anzusetzen. GmbH, UG und AG erhalten keinen Freibetrag, der Gewerbeertrag wird ab dem ersten Euro besteuert.

Zweitens verwechseln viele den Hebesatz mit der effektiven Steuerquote: Ein Hebesatz von 400 Prozent bedeutet nicht 400 Prozent Steuerlast, sondern 400 Prozent des Steuermessbetrags, also 3,5 Prozent mal 4 gleich 14 Prozent des steuerbaren Gewerbeertrags.

Drittens wird die ESt-Anrechnung oft vergessen, obwohl sie bei Personenunternehmen den größten Teil der Gewerbesteuer kompensiert. Viertens versuchen manche, die Gewerbesteuer als Betriebsausgabe abzuziehen, was seit 2008 nicht mehr zulässig ist.

Fünftens wird übersehen, dass die ESt-Anrechnung nicht die tatsächliche Einkommensteuer übersteigen kann, sodass bei niedrigem Einkommen ein Teil der Gewerbesteuer nicht anrechenbar sein kann.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Gewerbesteuer-Rechner zeigt Steuermessbetrag, Gewerbesteuer und ESt-Anrechnung auf einen Blick und macht den Hebesatz als Standortfaktor greifbar.

Für den vollständigen Steuerbescheid müssen zusätzlich Hinzurechnungen und Kürzungen berücksichtigt werden, die der vereinfachte Rechner nicht abbildet. Deinen tragfähigen Stundensatz als Selbstständiger kalkulierst du mit dem Stundensatz-Rechner.

Den steuerlichen Gewinn aus deiner EÜR ermittelst du mit dem EÜR-Rechner. Die Einkommensteuer auf den Gesamtgewinn berechnet der Einkommensteuer-Rechner. Die Ergebnisse ersetzen keine Steuerberatung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

Einzelunternehmer mit 80.000 € Gewerbeertrag, Hebesatz 400 %

Gewerbeertrag (€)
80.000
Rechtsform
Einzelunternehmer
Hebesatz (%)
400

Ergebnis: 7.770,00 € Gewerbesteuer

Nach Abzug des Freibetrags von 24.500 € bleiben 55.500 € steuerbarer Gewerbeertrag. Der Steuermessbetrag beträgt 1.942,50 €. Durch die ESt-Anrechnung von 7.381,50 € sinkt die effektive Belastung auf nur 388,50 €.

Beispiel 1 · Einfach · 10.570,00 € Gewerbesteuer

100.000 € Gewerbeertrag als Einzelunternehmer, Hebesatz 400 %

Gewerbeertrag (€)
100.000
Rechtsform
Einzelunternehmer
Hebesatz (%)
400

Beispiel 2 · Mittel · 11.200,00 € Gewerbesteuer

GmbH mit 80.000 € Gewerbeertrag, Hebesatz 400 %

Gewerbeertrag (€)
80.000
Rechtsform
Kapitalgesellschaft (GmbH, UG, AG)
Hebesatz (%)
400

Beispiel 3 · Komplex · 12.948,25 € Gewerbesteuer

Standort München: 100.000 € Gewerbeertrag, Hebesatz 490 %

Gewerbeertrag (€)
100.000
Rechtsform
Einzelunternehmer
Hebesatz (%)
490

Beispiel 4 · Komplex · 0,00 € Gewerbesteuer

Einzelunternehmer unter Freibetrag (20.000 €)

Gewerbeertrag (€)
20.000
Rechtsform
Einzelunternehmer
Hebesatz (%)
400

Beispiel 5 · Komplex · 9.359,00 € Gewerbesteuer

Standort mit niedrigem Hebesatz (280 %)

Gewerbeertrag (€)
120.000
Rechtsform
Einzelunternehmer
Hebesatz (%)
280

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Rohgewinn-RechnerRohgewinn, Rohgewinnmarge und Aufschlag aus Umsatzerlös und Wareneinsatz berechnen – für Handelsbetriebe, Freelancer und Selbstständige.Skonto-RechnerSkonto berechnen: aus Rechnungsbetrag, Skontosatz, Skontofrist und Zahlungsziel den Skontobetrag, Zahlbetrag und effektiven Jahreszins ermitteln.StBVV-RechnerSteuerberaterkosten nach StBVV berechnen: Gebühren für ESt-Erklärung, Jahresabschluss, Buchführung und Lohn nach Tabellen A–C mit Zehntel-Satz, Auslagen und USt.Zahlungsziel-RechnerZahlungsziel 2026 berechnen: Fälligkeitsdatum, Skontofrist und Verzugsbeginn nach Par. 193 und Par. 286 III BGB unter Berücksichtigung von Feiertagen ermitteln.TKP-RechnerTKP (CPM) berechnen: Tausend-Kontakt-Preis, Werbekosten oder benötigte Impressionen ermitteln – mit CPC-, CTR-Ableitung und Vergleichstabelle.Vieheinheiten-RechnerVieheinheiten (VE) aus Tierart und Bestandsgröße nach Anlage 34 zu § 241 BewG berechnen und steuerliche Einstufung nach § 13 EStG prüfen — landwirtschaftlich oder gewerblich.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.Break-Even-Point RechnerBreak-Even-Point berechnen: Fixkosten, Verkaufspreis und variable Kosten eingeben — Gewinnschwelle in Stück und Euro, Deckungsbeitrag und Deckungsbeitragsquote ablesen.Conversion Rate RechnerConversion Rate, benötigte Besucher und A/B-Test-Uplift berechnen – mit Umsatz je Besucher und Gesamtumsatz für Online-Marketing.ProvisionsrechnerProvision berechnen aus Umsatz und Satz, den Provisionssatz aus dem Betrag, das Umsatzziel für eine Wunschprovision, Staffelprovisionen stufenweise oder nach Gesamtumsatz sowie Fixum plus Provision, netto und brutto mit Umsatzsteuer.Gründungszuschuss-RechnerGründungszuschuss berechnen: aus Arbeitslosengeld oder Bruttolohn die Höhe von Phase 1 (sechs Monate Arbeitslosengeld plus 300 Euro) und Phase 2 (neun Monate zu 300 Euro), die Gesamtsumme, die Phasen-Enddaten und den verbleibenden Anspruch auf Arbeitslosengeld nach den §§ 93, 94 und 148 SGB III ermitteln.Umsatzsteuer-Voranmeldung-RechnerUmsatzsteuer-Voranmeldung berechnen: Zahllast aus Umsätzen zu 19, 7 und 0 Prozent, Leistungen nach § 13b UStG und Vorsteuer, dazu Voranmeldungszeitraum, Abgabefrist, Dauerfristverlängerung und Sondervorauszahlung.IHK-Beitrag-RechnerIHK-Beitrag berechnen: Grundbeitrag plus Umlage aus dem Gewerbeertrag nach § 3 IHKG, mit Freibetrag von 15.340 Euro, Beitragsfreistellung bis 5.200 Euro Gewerbeertrag und Gründerbefreiung.GmbH-Gründungskosten-RechnerGmbH- und UG-Gründungskosten berechnen: Notarkosten nach GNotKG, Registergebühr nach HRegGebV, Musterprotokoll oder individueller Vertrag, Bar- oder Sachgründung und Mindesteinzahlung.FTE-RechnerFTE berechnen: Wochenstunden und Mitarbeiterzahl eingeben – Vollzeitäquivalent (Full Time Equivalent) und Auslastung sofort ermitteln.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Schrittweise Berechnung der Gewerbesteuer: 80.000 Euro Gewerbeertrag minus 24.500 Euro Freibetrag ergibt 55.500 Euro steuerbaren Gewerbeertrag, mal 3,5 Prozent Steuermesszahl ergibt 1.942,50 Euro Steuermessbetrag, mal 400 Prozent Hebesatz ergibt 7.770 Euro Gewerbesteuer.

    Gewerbesteuer-Berechnungsweg bei 80.000 Euro Gewerbeertrag

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner">
      <img src="https://rechner-portal.de/images/finanzen/gewerbesteuer-rechner-berechnungsweg.svg"
           alt="Schrittweise Berechnung der Gewerbesteuer: 80.000 Euro Gewerbeertrag minus 24.500 Euro Freibetrag ergibt 55.500 Euro steuerbaren Gewerbeertrag, mal 3,5 Prozent Steuermesszahl ergibt 1.942,50 Euro Steuermessbetrag, mal 400 Prozent Hebesatz ergibt 7.770 Euro Gewerbesteuer."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner">Gewerbesteuer-Berechnungsweg bei 80.000 Euro Gewerbeertrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner
  • Vergleich bei 80.000 Euro Gewerbeertrag und 400 Prozent Hebesatz: Einzelunternehmer zahlt 7.770 Euro Gewerbesteuer, nach ESt-Anrechnung von 7.381,50 Euro verbleiben 388,50 Euro effektive Belastung. GmbH zahlt 11.200 Euro Gewerbesteuer ohne Freibetrag und ohne ESt-Anrechnung.

    Gewerbesteuer nach Rechtsform: Einzelunternehmer vs. GmbH

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner">
      <img src="https://rechner-portal.de/images/finanzen/gewerbesteuer-rechner-rechtsform-vergleich.svg"
           alt="Vergleich bei 80.000 Euro Gewerbeertrag und 400 Prozent Hebesatz: Einzelunternehmer zahlt 7.770 Euro Gewerbesteuer, nach ESt-Anrechnung von 7.381,50 Euro verbleiben 388,50 Euro effektive Belastung. GmbH zahlt 11.200 Euro Gewerbesteuer ohne Freibetrag und ohne ESt-Anrechnung."
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner">Gewerbesteuer nach Rechtsform: Einzelunternehmer vs. GmbH auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner
  • Balkendiagramm zeigt die Gewerbesteuer eines Einzelunternehmers mit 80.000 Euro Gewerbeertrag bei drei Hebesätzen: 200 Prozent ergibt 3.885 Euro und 0 Euro effektive Belastung, 400 Prozent ergibt 7.770 Euro und 388,50 Euro effektive Belastung, 500 Prozent ergibt 9.712,50 Euro und 2.331 Euro effektive Belastung.

    Gewerbesteuer nach Hebesatz: 200 %, 400 %, 500 %

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner">
      <img src="https://rechner-portal.de/images/finanzen/gewerbesteuer-rechner-hebesatz-vergleich.svg"
           alt="Balkendiagramm zeigt die Gewerbesteuer eines Einzelunternehmers mit 80.000 Euro Gewerbeertrag bei drei Hebesätzen: 200 Prozent ergibt 3.885 Euro und 0 Euro effektive Belastung, 400 Prozent ergibt 7.770 Euro und 388,50 Euro effektive Belastung, 500 Prozent ergibt 9.712,50 Euro und 2.331 Euro effektive Belastung."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner">Gewerbesteuer nach Hebesatz: 200 %, 400 %, 500 % auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner
  • Gewerbesteuer-Formel: Steuermessbetrag gleich Gewerbeertrag minus Freibetrag mal 3,5 Prozent; Gewerbesteuer gleich Steuermessbetrag mal Hebesatz geteilt durch 100.

    Gewerbesteuer berechnen: Formel (§ 11 GewStG)

    760 × 487 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/gewerbesteuer-rechner-formel.svg"
           alt="Gewerbesteuer-Formel: Steuermessbetrag gleich Gewerbeertrag minus Freibetrag mal 3,5 Prozent; Gewerbesteuer gleich Steuermessbetrag mal Hebesatz geteilt durch 100."
           width="760" height="487">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner">Gewerbesteuer berechnen: Formel (§ 11 GewStG) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Gewerbesteuer-Rechner liefert eine vereinfachte Berechnung ohne Hinzurechnungen und Kürzungen nach §§ 8, 9 GewStG. Für die verbindliche Steuererklärung einen Steuerberater hinzuziehen.

Quelle: GewStG, § 35 EStG

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Selbstständigkeit
Formeln basieren auf
GewSt = Steuermessbetrag × Hebesatz / 100; Steuermessbetrag = max(0, Gewerbeertrag − Freibetrag) × 3,5 %; Freibetrag 24.500 € für Personenunternehmen, 0 € für Kapitalgesellschaften; ESt-Anrechnung: Faktor 3,8 × Steuermessbetrag (§ 35 EStG)
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Gewerbesteuer-Rechner. Abgerufen von https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner

Harvard-Format

Rechner-Portal, 2026. Gewerbesteuer-Rechner. Available at: https://rechner-portal.de/finanzen/selbststaendigkeit/gewerbesteuer-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.