Zum Hauptinhalt springen

Reihengeschäft-Rechner 2026: Bewegte Lieferung nach § 3 Abs. 6a UStG

FinanzenStand Noch keine Bewertung
Wer versendet oder befördert?
USt-IdNr des mittleren Unternehmers (B)
Anzeige

Kurzantwort

Reihengeschäft-Rechner: Wähle Transporteur und USt-IdNr-Verwendung und erhalte die Zuordnung der bewegten und ruhenden Lieferung, Lieferorte, Steuerfolge und Rechtsgrundlage nach Par. 3 Abs. 6a UStG.

Reihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der Reihengeschäft-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Welche Lieferung in einem Reihengeschäft die sogenannte bewegte Lieferung ist und wo die Umsatzsteuer anfällt, ermittelt der Reihengeschäft-Rechner nach Paragraph 3 Abs. 6a UStG.

Die zentrale Frage lautet: Wem ist die Versendung oder Beförderung der Ware zuzuordnen, wenn mindestens drei Unternehmer ein und denselben Gegenstand nacheinander liefern, dieser aber nur einmal physisch bewegt wird?

Diese Zuordnung entscheidet, welche der Lieferungen als innergemeinschaftliche Lieferung steuerfrei ist und welche als ruhende Lieferung im Abgangs- oder Bestimmungsland steuerbar bleibt.

Der Rechner richtet sich an Unternehmer, Steuerberater und Buchhalter, die innergemeinschaftliche Reihengeschäfte umsatzsteuerlich beurteilen müssen.

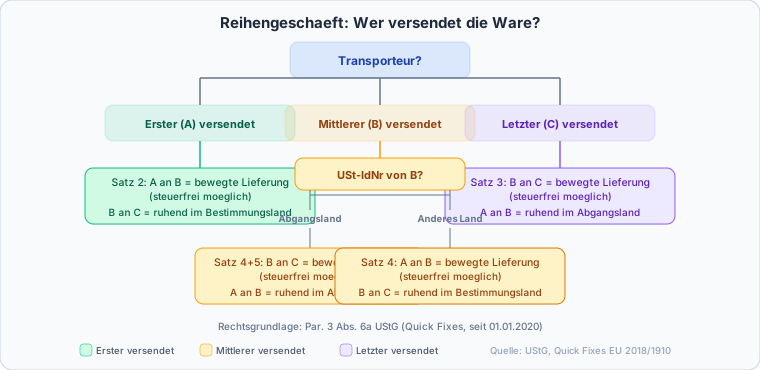
Er bildet den gesetzlichen Entscheidungsbaum ab: Versendet der erste Unternehmer, ist die erste Lieferung die bewegte. Versendet der letzte Abnehmer, ist die letzte Lieferung die bewegte.

Versendet ein mittlerer Unternehmer, hängt die Zuordnung davon ab, ob er die USt-IdNr des Abgangslandes oder eines anderen Landes verwendet.

Dieser Mechanismus wurde 2020 durch die Quick Fixes der EU-Richtlinie 2018/1910 in nationales Recht überführt und ist seit dem 1. Januar 2020 in Kraft. Die Ergebnisse sind eine Orientierung und ersetzen keine steuerliche Beratung.

Für Drittlandsgeschäfte und Reihen mit mehr als drei Beteiligten gelten Sonderregeln, die dieser Rechner nicht abdeckt.
Eingaben

Reihengeschäft prüfen: Transporteur und USt-IdNr-Verwendung eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du wählst zunächst aus, wer die Ware versendet oder befördert: der erste Unternehmer (A), der mittlere Unternehmer (B) oder der letzte Abnehmer (C). Diese Angabe bestimmt den Grundfall nach Paragraph 3 Abs.

6a Satz 2 bis 4 UStG. Wenn der mittlere Unternehmer versendet, erscheint die zweite Frage: Verwendet er die USt-IdNr des Abgangslandes oder die eines anderen Landes?

Diese Angabe entscheidet nach Satz 4 und 5, ob die Beförderung seiner Lieferung (B an C) oder der Lieferung an ihn (A an B) zugeordnet wird.

Bei Versendung durch den ersten oder letzten ist die Zuordnung bereits eindeutig und die zweite Auswahl hat keinen Einfluss. Häufige Fehler: Die USt-IdNr-Verwendung wird mit dem Sitzland des Unternehmers verwechselt.

Entscheidend ist nicht, wo B seinen Sitz hat, sondern welche USt-IdNr er gegenüber A im Zusammenhang mit der Lieferung verwendet.

Ein weiterer Fehler ist, ein Geschäft als Reihengeschäft einzuordnen, obwohl die Ware an verschiedene Empfänger geht oder mehrfach physisch bewegt wird.

Berechnung

Reihengeschäft-Prüfschema: Zuordnung nach § 3 Abs. 6a UStG

Verstehe den Formelweg.

Reihengeschäft Entscheidungsbaum: Zuordnung der bewegten Lieferung nach Paragraph 3 Abs. 6a UStG Der Reihengeschäft-Rechner folgt keiner arithmetischen Formel, sondern einem Entscheidungsbaum: In Paragraph 3 Abs.

6a UStG bestimmen drei Sätze die Zuordnung der bewegten Lieferung. Satz 2: Versendung durch den ersten Unternehmer — die erste Lieferung (A an B) ist die bewegte Lieferung.

Satz 3: Versendung durch den letzten Abnehmer — die letzte Lieferung (B an C) ist die bewegte Lieferung. Satz 4 und 5: Versendung durch den mittleren Unternehmer — entscheidend ist die verwendete USt-IdNr.

Verwendet B die USt-IdNr des Abgangslandes, wird die Beförderung seiner Lieferung (B an C) zugeordnet. Verwendet er eine andere USt-IdNr, ist die Lieferung an ihn (A an B) die bewegte.

Die bewegte Lieferung hat ihren Ort am Beginn der Versendung (Paragraph 3 Abs. 6 Satz 1 UStG). Sie kann als innergemeinschaftliche Lieferung steuerfrei sein (Paragraph 4 Nr. 1b UStG), sofern die Nachweispflichten erfüllt sind.

Die ruhende Lieferung liegt entweder im Abgangsland (Paragraph 3 Abs. 7 Satz 2 Nr. 1 UStG) oder im Bestimmungsland (Paragraph 3 Abs. 7 Satz 2 Nr. 2 UStG), je nachdem ob sie vor oder nach der bewegten Lieferung liegt.

Nachschlagen

Zuordnung der bewegten Lieferung im Reihengeschäft nach Par. 3 Abs. 6a UStG

Schnell nachschlagen – ohne selbst zu rechnen.

Übersicht: Welche Lieferung ist die bewegte Lieferung, abhängig vom Transporteur und der USt-IdNr-Verwendung des mittleren Unternehmers (Rechtsstand ab 01.01.2020, Quick Fixes).
TransporteurUSt-IdNr (B)Bewegte LieferungRuhende LieferungRechtsgrundlage
Erster Unternehmer (A)(nicht relevant)A an BB an C (Bestimmungsland)Satz 2
Letzter Abnehmer (C)(nicht relevant)B an CA an B (Abgangsland)Satz 3
Mittlerer Unternehmer (B)USt-IdNr AbgangslandB an CA an B (Abgangsland)Satz 4 und 5
Mittlerer Unternehmer (B)USt-IdNr anderes LandA an BB an C (Bestimmungsland)Satz 4

Quelle: Par. 3 Abs. 6a UStG (Quick Fixes, EU-Richtlinie 2018/1910, seit 01.01.2020). Nur innergemeinschaftlicher Dreier-Fall.

Expertenmodus

Häufige Fragen zum Reihengeschäft

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist ein Reihengeschäft im Sinne des Umsatzsteuergesetzes?

Ein Reihengeschäft liegt vor, wenn mehrere Unternehmer über denselben Gegenstand Umsatzgeschäfte schließen und der Gegenstand bei der Beförderung oder Versendung unmittelbar vom ersten Lieferer an den letzten Abnehmer gelangt.

Es finden also mindestens zwei aufeinanderfolgende Lieferungen statt (A an B und B an C), die Ware wird aber nur einmal physisch bewegt. Paragraph 3 Abs. 6a UStG regelt seit dem 1. Januar 2020, welcher Lieferung diese Warenbewegung zugeordnet wird.

Die übrigen Lieferungen gelten als ruhende Lieferungen, deren Ort sich nach Paragraph 3 Abs. 7 Satz 2 UStG bestimmt.

Diese Zuordnung entscheidet, welche Lieferung als innergemeinschaftliche Lieferung steuerfrei sein kann und wo die jeweils andere Lieferung steuerbar ist.

Wähle oben Transporteur und USt-IdNr-Verwendung, der Rechner bildet den innergemeinschaftlichen Dreier-Fall ab.

Was ist der Unterschied zwischen einem Reihengeschäft und einem Dreiecksgeschäft?

Jedes innergemeinschaftliche Dreiecksgeschäft ist ein Reihengeschäft, aber nicht jedes Reihengeschäft ist ein Dreiecksgeschäft.

Das Reihengeschäft nach Paragraph 3 Abs. 6a UStG ist der Oberbegriff für jede Lieferkette mit mindestens zwei Lieferungen und nur einer Warenbewegung, unabhängig davon, aus wie vielen Ländern die Beteiligten stammen.

Das innergemeinschaftliche Dreiecksgeschäft nach Paragraph 25b UStG ist eine engere Sonderform: genau drei Unternehmer aus drei verschiedenen EU-Mitgliedstaaten, direkte Warenbewegung von A zu C.

Dafür gewährt Paragraph 25b UStG eine Vereinfachung: Der mittlere Unternehmer (B) muss sich im Bestimmungsland nicht umsatzsteuerlich registrieren, seine Steuerschuld geht im Wege der Steuerschuldumkehr auf den letzten Abnehmer (C) über.

Dieser Rechner bildet die allgemeine Reihengeschäft-Zuordnung ab; ob zusätzlich die Dreiecksgeschäft-Vereinfachung greift, prüfst du separat anhand der drei Länder-Voraussetzung.

Was ist der Unterschied zwischen der bewegten und der ruhenden Lieferung?

Die bewegte Lieferung ist diejenige Lieferung im Reihengeschäft, der die Warenbewegung (Versendung oder Beförderung) zugeordnet wird.

Ihr Lieferort bestimmt sich nach Paragraph 3 Abs. 6 Satz 1 UStG und liegt am Beginn der Versendung oder Beförderung — also im Abgangsland.

Diese Lieferung kann als innergemeinschaftliche Lieferung steuerfrei sein, sofern die Nachweispflichten (USt-IdNr-Aufzeichnung, Gelangensbestätigung) erfüllt sind.

Die ruhende Lieferung ist die andere Lieferung, der keine Warenbewegung zugeordnet wird. Ihr Ort bestimmt sich nach Paragraph 3 Abs. 7 Satz 2 UStG: Liegt sie vor der bewegten Lieferung, gilt der Ort vor Beginn der Beförderung (Abgangsland).

Liegt sie nach der bewegten Lieferung, gilt der Ort nach Ende der Beförderung (Bestimmungsland). Die ruhende Lieferung ist dort steuerbar und regelmäßig steuerpflichtig.

Wie wird die bewegte Lieferung zugeordnet, wenn der erste Unternehmer versendet?

Versendet oder befördert der erste Unternehmer (A) die Ware, ist die erste Lieferung (A an B) die bewegte Lieferung — das ergibt sich direkt aus Paragraph 3 Abs. 6a Satz 2 UStG. Der Lieferort liegt im Abgangsland.

A kann diese Lieferung als innergemeinschaftliche Lieferung steuerfrei behandeln, sofern er die USt-IdNr von B aufzeichnet und den Belegnachweis (Gelangensbestätigung oder Alternativnachweis nach Paragraph 17a UStDV) führt.

B tätigt einen innergemeinschaftlichen Erwerb im Bestimmungsland. Die zweite Lieferung (B an C) ist die ruhende Lieferung. Da sie nach der bewegten liegt, bestimmt sich ihr Ort nach Ende der Beförderung — also im Bestimmungsland.

B muss sich dort umsatzsteuerlich registrieren und die Lieferung an C versteuern.

Wie wird die bewegte Lieferung zugeordnet, wenn der letzte Abnehmer versendet?

Versendet oder befördert der letzte Abnehmer (C) die Ware, ist die letzte Lieferung (B an C) die bewegte Lieferung nach Paragraph 3 Abs. 6a Satz 3 UStG. Der Lieferort liegt am Beginn der Versendung, also im Abgangsland.

B kann diese Lieferung als innergemeinschaftliche Lieferung steuerfrei behandeln, sofern er die USt-IdNr von C aufzeichnet und den Belegnachweis führt. C tätigt einen innergemeinschaftlichen Erwerb im Bestimmungsland.

Die erste Lieferung (A an B) ist die ruhende Lieferung. Da sie vor der bewegten liegt, bestimmt sich ihr Ort vor Beginn der Beförderung — also ebenfalls im Abgangsland. A an B ist dort steuerbar und steuerpflichtig.

A muss eine Rechnung mit Umsatzsteuer des Abgangslandes an B stellen, und B kann den Vorsteuerabzug geltend machen.

Was passiert, wenn der mittlere Unternehmer versendet?

Versendet oder befördert der mittlere Unternehmer (B) die Ware, hängt die Zuordnung von der verwendeten USt-IdNr ab. Grundregel nach Paragraph 3 Abs. 6a Satz 4 UStG: Die Beförderung wird der Lieferung an B (A an B) zugeordnet.

A an B ist dann die bewegte Lieferung, B an C die ruhende.

Ausnahme nach Satz 5: Weist B nach, dass die Versendung oder Beförderung seiner eigenen Lieferung (B an C) zuzuordnen ist, indem er die USt-IdNr des Abgangslandes verwendet, kehrt sich die Zuordnung um.

Dann ist B an C die bewegte und A an B die ruhende Lieferung. Die Verwendung der USt-IdNr des Abgangslandes ist der vom Gesetz vorgesehene Nachweis, dass B die Ware in seiner Eigenschaft als Lieferer (und nicht als Abnehmer) versendet.

Welche Rolle spielt die USt-IdNr im Reihengeschäft?

Die USt-IdNr hat im Reihengeschäft zwei Funktionen.

Erstens dient sie als Nachweis für die Steuerbefreiung der innergemeinschaftlichen Lieferung: Der liefernde Unternehmer muss die gültige USt-IdNr seines Abnehmers aufzeichnen (Paragraph 6a Abs. 1 UStG), damit die Lieferung steuerfrei ist.

Zweitens bestimmt sie beim mittleren Unternehmer die Zuordnung der bewegten Lieferung: Verwendet B die USt-IdNr des Abgangslandes, weist er damit nach, dass er die Ware als Lieferer (nicht als Abnehmer) versendet, und die Beförderung wird seiner Lieferung (B an C) zugeordnet.

Verwendet B dagegen eine USt-IdNr eines anderen Landes (zum Beispiel seines Sitzstaates), bleibt es bei der Grundregel, dass die Lieferung an ihn (A an B) die bewegte ist.

Diese Unterscheidung gilt nur für den Fall der Versendung durch den mittleren Unternehmer.

Was sind die Quick Fixes und wie haben sie das Reihengeschäft verändert?

Die Quick Fixes sind vier Sofortmaßnahmen der EU-Richtlinie 2018/1910, die zum 1. Januar 2020 in nationales Recht umgesetzt wurden.

Für Reihengeschäfte brachte Artikel 36a der Mehrwertsteuer-Systemrichtlinie eine EU-weit einheitliche Zuordnungsregel: Die Versendung oder Beförderung wird nur einer Lieferung zugeordnet, und die übrigen Lieferungen gelten als ruhend.

Vor den Quick Fixes gab es in Deutschland Abschnitt 3.14 UStAE mit einer ähnlichen Systematik, aber die Mitgliedstaaten hatten unterschiedliche Regeln, was zu Doppelbesteuerung oder doppelter Nichtbesteuerung führen konnte.

Die nationale Umsetzung in Paragraph 3 Abs. 6a UStG codifiziert nun die drei Fälle: Versendung durch den ersten, den mittleren oder den letzten Beteiligten.

Für den mittleren Unternehmer wurde die USt-IdNr-Verwendung als Zuordnungskriterium neu eingeführt.

Gelten für ein Reihengeschäft mit Drittlandsbezug dieselben Regeln?

Nein, bei Einfuhr aus einem Drittland oder Ausfuhr in ein Drittland gelten teilweise abweichende Zuordnungsregeln, die dieser Rechner nicht abbildet — er deckt ausschließlich den innergemeinschaftlichen Dreier-Fall zwischen EU-Mitgliedstaaten ab.

Bei Ausfuhr-Reihengeschäften bestimmt sich die Zuordnung zwar ebenfalls nach Paragraph 3 Abs. 6a UStG, die Steuerbefreiung der bewegten Lieferung stützt sich aber auf die Ausfuhrlieferung nach Paragraph 4 Nr. 1a i.V.m.

Paragraph 6 UStG statt auf die innergemeinschaftliche Lieferung nach Paragraph 6a UStG, mit eigenen Ausfuhrnachweisen (Ausfuhrbescheinigung der Zollstelle statt Gelangensbestätigung).

Bei Einfuhr-Reihengeschäften ist zusätzlich zu klären, wer als Importeur die Einfuhrumsatzsteuer schuldet und zum Vorsteuerabzug berechtigt ist.

Für Drittlandsfälle und Reihen mit mehr als drei Beteiligten ist deshalb immer eine gesonderte steuerliche Prüfung nötig, bevor du dich auf die hier gezeigte Zuordnung verlässt.

Wann ist ein Geschäft kein Reihengeschäft?

Kein Reihengeschäft liegt vor, wenn die Ware nicht unmittelbar vom ersten Lieferer zum letzten Abnehmer gelangt, also wenn der mittlere Unternehmer die Ware zwischendurch in Besitz nimmt, lagert oder bearbeitet.

Ebenso fehlt es am Reihengeschäft, wenn zwei getrennte Warenbewegungen stattfinden — etwa wenn A die Ware zu B liefert und B sie später separat an C versendet.

In beiden Fällen sind die Lieferungen einzeln nach den allgemeinen Regeln zu beurteilen: jede Lieferung hat einen eigenen Lieferort und eine eigene Steuerfolge.

Auch Streckengeschäfte mit Drittlandsbezug (Einfuhr oder Ausfuhr) folgen teilweise anderen Zuordnungsregeln als der rein innergemeinschaftliche Fall.

Der Rechner prüft die Reihengeschäft-Eigenschaft nicht — die Einordnung als Reihengeschäft ist Voraussetzung für die Nutzung.

Hinweise

Reihengeschäft gestalten: USt-IdNr des mittleren Unternehmers richtig wählen

Schnelle Qualitätsprüfung für dein Ergebnis.

Die USt-IdNr-Verwendung des mittleren Unternehmers ist der wichtigste Hebel im Reihengeschäft. Wer die Ware versendet, steht typischerweise fest, aber welche USt-IdNr B gegenüber A verwendet, lässt sich gestalten.

Durch die bewusste Wahl der USt-IdNr des Abgangslandes kann B erreichen, dass seine eigene Lieferung die bewegte und damit potenziell steuerfreie wird.

Bei der Dokumentation müssen alle Beteiligten ihre USt-IdNr aus dem jeweils verwendeten Land nachweisen können. Die Gelangensbestätigung oder ein gleichwertiger Belegnachweis nach Paragraph 17a UStDV ist für die Steuerbefreiung zwingend erforderlich.

Rechnungen müssen die richtige USt-IdNr enthalten und den Lieferort korrekt ausweisen. Achtung: Dieser Rechner bildet nur den innergemeinschaftlichen Dreier-Fall ab.

Bei Reihengeschäften mit Drittlandsbezug oder mehr als drei Beteiligten gelten erweiterte Regeln, die eine individuelle steuerliche Beurteilung erfordern. Alle Angaben ohne Gewähr.

Anwendung

Reihengeschäft Beispiel: Deutschland – Niederlande – Frankreich

So wird das Ergebnis in einer realen Entscheidung nutzbar.

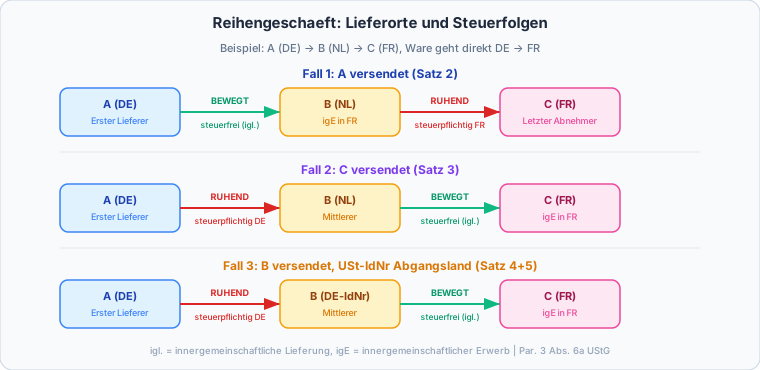
Praxisfall: Unternehmer A in Deutschland verkauft Maschinenteile an Unternehmer B in den Niederlanden, der sie direkt an Unternehmer C in Frankreich weiterverkauft. Die Ware wird einmal von Deutschland nach Frankreich transportiert.

Schritt 1: Wer versendet? A beauftragt die Spedition — also versendet der erste Unternehmer. Ergebnis: Die erste Lieferung (A an B) ist die bewegte Lieferung.

A an B ist am Abgangsort Deutschland steuerbar und als innergemeinschaftliche Lieferung steuerfrei, sofern A die USt-IdNr von B nachweist. B tätigt einen innergemeinschaftlichen Erwerb in Frankreich.

B an C ist die ruhende Lieferung in Frankreich — steuerbar und steuerpflichtig dort. Variante: B beauftragt selbst den Transport und verwendet seine niederländische USt-IdNr gegenüber A.

Da B der mittlere Unternehmer ist und nicht die USt-IdNr des Abgangslandes Deutschland verwendet, wird die Versendung der Lieferung A an B zugeordnet. A an B ist die bewegte Lieferung — steuerfrei für A.

B an C ist die ruhende Lieferung in Frankreich. Gegenvariante: B verwendet seine deutsche USt-IdNr (Abgangsland). Dann wird die Versendung seiner Lieferung B an C zugeordnet.

A an B ist die ruhende Lieferung in Deutschland — dort steuerbar und steuerpflichtig. B an C ist die bewegte Lieferung — potenziell steuerfrei für B als innergemeinschaftliche Lieferung nach Frankreich.

Fallstricke

Reihengeschäft Fehler: Bewegte Lieferung falsch zugeordnet

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, die bewegte Lieferung ohne Berücksichtigung des Transporteurs zu bestimmen. Es kommt nicht darauf an, wer die Frachtkosten trägt, sondern wer die Versendung oder Beförderung tatsächlich veranlasst.

Zweiter Fehler: Bei Versendung durch den mittleren Unternehmer die Sitzland-USt-IdNr mit der tatsächlich verwendeten zu verwechseln. Entscheidend ist, welche USt-IdNr B im Zusammenhang mit der konkreten Lieferung gegenüber A kommuniziert.

Dritter Fehler: Die Steuerbefreiung der bewegten Lieferung als automatisch zu betrachten. Ohne Belegnachweis (Gelangensbestätigung) und ohne Aufzeichnung der USt-IdNr des Abnehmers entfällt die Steuerbefreiung auch bei korrekter Zuordnung.

Vierter Fehler: ein Geschäft als Reihengeschäft einzuordnen, obwohl die Ware nicht nur einmal physisch bewegt wird.

Der gleiche Gegenstand muss in unverändertem Zustand vom ersten Lieferer zum letzten Abnehmer gelangen, wobei nur eine Versendung oder Beförderung stattfindet. Fünfter Fehler: Drittlandsgeschäfte mit denselben Regeln zu behandeln.

Paragraph 3 Abs. 6a UStG gilt primär für innergemeinschaftliche Fälle; bei Einfuhr oder Ausfuhr gelten teilweise andere Zuordnungsregeln.

Nächster Schritt

Reihengeschäft 2026: Bewegte Lieferung im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Der Reihengeschäft-Rechner bestimmt nach Paragraph 3 Abs. 6a UStG, welche Lieferung in einem innergemeinschaftlichen Reihengeschäft die bewegte und welche die ruhende ist.

Im Beispiel versendet A die Ware von Deutschland nach Frankreich, sodass A an B die bewegte und steuerfreie Lieferung ist, während B an C als ruhende Lieferung in Frankreich steuerpflichtig wird.

Praktisch heißt das: Transporteur und USt-IdNr-Verwendung bestimmen die Zuordnung — beide sollten vor Vertragsschluss abgestimmt werden. Für die Umsatzsteuer auf Einzellieferungen hilft der Mehrwertsteuer-Rechner.

Zollpflichtige Importe aus Drittländern berechnet der Zoll-Rechner. Angaben ohne Gewähr, keine Steuerberatung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · B an C ist die bewegte Lieferung — steuerfrei als innergemeinschaftliche Lieferung. A an B ist die ruhende Lieferung im Abgangsland.

Letzter Abnehmer versendet

Wer versendet oder befördert?
Letzter Abnehmer (C)
USt-IdNr des mittleren Unternehmers (B)
USt-IdNr des Abgangslandes

Beispiel 2 · Mittel · B an C ist die bewegte Lieferung — steuerfrei als innergemeinschaftliche Lieferung. A an B ist die ruhende Lieferung im Abgangsland.

Mittlerer versendet, USt-IdNr Abgangsland

Wer versendet oder befördert?
Mittlerer Unternehmer (B)
USt-IdNr des mittleren Unternehmers (B)
USt-IdNr des Abgangslandes

Beispiel 3 · Komplex · A an B ist die bewegte Lieferung — steuerfrei als innergemeinschaftliche Lieferung. B an C ist die ruhende Lieferung im Bestimmungsland.

Mittlerer versendet, USt-IdNr anderes Land

Wer versendet oder befördert?
Mittlerer Unternehmer (B)
USt-IdNr des mittleren Unternehmers (B)
USt-IdNr eines anderen Landes

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.FahrtkostenrechnerEntfernungspauschale 2026 berechnen: einheitlich 0,38 €/km ab dem ersten Kilometer, Jahresbetrag, Steuerersparnis und Vergleich mit den tatsächlichen Kfz-Kosten.Grundsteuer-RechnerBerechnet die Grundsteuer B nach dem Bundesmodell aus Grundsteuerwert, Steuermesszahl und kommunalem Hebesatz – mit Jahres- und Quartalsbetrag.Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.Progressionsvorbehalt-RechnerMehrsteuer durch Progressionsvorbehalt (§ 32b EStG) berechnen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld erhöhen den Steuersatz auf das übrige Einkommen.Mieteinnahmen Steuer RechnerSteuer auf Mieteinnahmen 2025 nach § 21 EStG schätzen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuerlast mit Grenzsteuersatz berechnen.AfA-Abschreibungs-RechnerGebäude-AfA nach § 7 EStG 2025 berechnen: lineare 2 %, 2,5 % oder 3 % sowie degressive 5 % AfA mit Buchwert-Tabelle für die steuerliche Abschreibung.Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.Zu-versteuerndes-Einkommen-RechnerZu versteuerndes Einkommen (zvE) 2026 berechnen: Bruttolohn minus Werbungskosten und Sonderausgaben – zvE und grobe Steuernäherung nach dem Grundtarif 2026 (Grundfreibetrag 12.348 €, § 32a EStG) schätzen.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.Steuererstattung-RechnerSteuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.Werbungskosten-RechnerWerbungskosten für Arbeitnehmer berechnen: Pendeln, Homeoffice, Arbeitsmittel, Fortbildung und mehr mit dem Pauschbetrag 1.230 € vergleichen und die Steuerersparnis nach dem Tarif 2026 sehen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Entscheidungsbaum zeigt die Zuordnung der bewegten Lieferung im Reihengeschäft: Bei Versendung durch den ersten Unternehmer ist A an B die bewegte Lieferung (Satz 2), bei Versendung durch den letzten ist B an C die bewegte (Satz 3), bei Versendung durch den mittleren hängt es von der USt-IdNr-Verwendung ab (Satz 4 und 5).

    Reihengeschäft: Entscheidungsbaum nach Par. 3 Abs. 6a UStG

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/reihengeschaeftrechner">
      <img src="https://rechner-portal.de/images/finanzen/reihengeschaeft-entscheidungsbaum.svg"
           alt="Entscheidungsbaum zeigt die Zuordnung der bewegten Lieferung im Reihengeschäft: Bei Versendung durch den ersten Unternehmer ist A an B die bewegte Lieferung (Satz 2), bei Versendung durch den letzten ist B an C die bewegte (Satz 3), bei Versendung durch den mittleren hängt es von der USt-IdNr-Verwendung ab (Satz 4 und 5)."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/reihengeschaeftrechner">Reihengeschäft: Entscheidungsbaum nach Par. 3 Abs. 6a UStG auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/reihengeschaeftrechner
  • Drei Fälle eines Reihengeschäfts A (DE) an B (NL) an C (FR): Fall 1 A versendet, A an B steuerfrei, B an C steuerpflichtig in FR. Fall 2 C versendet, A an B steuerpflichtig in DE, B an C steuerfrei. Fall 3 B versendet mit USt-IdNr DE, A an B steuerpflichtig in DE, B an C steuerfrei.

    Reihengeschäft: Lieferorte und Steuerfolgen

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/reihengeschaeftrechner">
      <img src="https://rechner-portal.de/images/finanzen/reihengeschaeft-lieferorte.svg"
           alt="Drei Fälle eines Reihengeschäfts A (DE) an B (NL) an C (FR): Fall 1 A versendet, A an B steuerfrei, B an C steuerpflichtig in FR. Fall 2 C versendet, A an B steuerpflichtig in DE, B an C steuerfrei. Fall 3 B versendet mit USt-IdNr DE, A an B steuerpflichtig in DE, B an C steuerfrei."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/reihengeschaeftrechner">Reihengeschäft: Lieferorte und Steuerfolgen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/reihengeschaeftrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dieser Rechner bildet das Dreipersonen-Reihengeschäft nach Par. 3 Abs. 6a UStG ab. Bei Reihengeschäften mit mehr als drei Beteiligten oder Drittlandsbezug gelten abweichende Regeln. Keine Steuerberatung.

Quelle: Eigenberechnung nach § 3 Abs. 6a UStG (Reihengeschäft), § 6a UStG (innergemeinschaftliche Lieferung), MwStSystRL Art. 36a

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Zuordnung der bewegten Lieferung nach Par. 3 Abs. 6a UStG (Dreipersonen-Reihengeschäft), innergemeinschaftliche Lieferung nach Par. 6a UStG
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Reihengeschäft-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/reihengeschaeftrechner

Harvard-Format

Rechner-Portal, 2026. Reihengeschäft-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/reihengeschaeftrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.