Zum Hauptinhalt springen

Außergewöhnliche Belastungen Rechner: Abzug und Steuer 2026

FinanzenStand Noch keine Bewertung
Was möchtest du berechnen?
€
Veranlagungsart
Kinder (Kindergeld oder Freibetrag)
€
€
Anzeige

Kurzantwort

Der Rechner für außergewöhnliche Belastungen ermittelt die zumutbare Belastung nach § 33 Abs. 3 EStG stufenweise (Stufen bis 15.340 und 51.130 Euro, Sätze von 1 bis 7 Prozent) und zieht sie von den Aufwendungen ab. Nur der Rest mindert das zu versteuernde Einkommen und senkt die Einkommensteuer nach dem Tarif 2026.

Außergewöhnliche Belastungen berechnen: zumutbare Belastung nach § 33 EStG stufenweise

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Außergewöhnliche Belastungen: Abzug und zumutbare Belastung berechnen

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Außergewöhnliche Belastungen sind Aufwendungen, die dir zwangsläufig entstehen und die höher ausfallen als bei der Mehrzahl der Steuerpflichtigen mit gleichem Einkommen, gleichem Vermögen und gleichem Familienstand (§ 33 Abs. 1 EStG).

Typisch sind Krankheits-, Pflege- und Kurkosten, Bestattungskosten oder Schäden am Hausrat nach einem Unwetter. Der Rechner zeigt, wie viel davon das Finanzamt wirklich berücksichtigt und was das an Einkommensteuer spart.

Wer mehr verdient, trägt einen höheren Eigenanteil; wer Kinder hat, einen niedrigeren. Entscheidend ist die zumutbare Belastung.

Einen Teil der Aufwendungen trägst du immer selbst, und dieser Eigenanteil richtet sich nach dem Gesamtbetrag der Einkünfte, der Veranlagungsart und der Zahl deiner Kinder.

Bei 45.000 Euro Gesamtbetrag der Einkünfte ohne Kinder beträgt er 2.546,60 Euro. Von 5.000 Euro Krankheitskosten sind dann 2.453,40 Euro abziehbar, und die Einkommensteuer sinkt um 749 Euro.

Der Rechner hilft allen, die vor der Steuererklärung wissen wollen, ob sich die Anlage Außergewöhnliche Belastungen lohnt.

Im zweiten Modus liefert er nur die zumutbare Belastung als Schwelle, etwa um zu prüfen, ob eine geplante Behandlung noch in dasselbe Jahr gehört oder besser erst im nächsten Jahr bezahlt wird.
Eingaben

Außergewöhnliche Belastungen berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Im Feld „Was möchtest du berechnen?“ wählst du zwischen dem Abzug mit Steuerersparnis und der reinen zumutbaren Belastung. Den Gesamtbetrag der Einkünfte findest du im Einkommensteuerbescheid.

Er liegt meist unter dem Bruttogehalt, weil Werbungskosten bereits abgezogen sind, aber noch vor den Sonderausgaben. Bei Zusammenveranlagung trägst du die Summe beider Partner ein.

Mit der Veranlagungsart und den Kindern legst du die Prozentsätze fest. Als Kinder zählen alle, für die du Kindergeld oder den Kinderfreibetrag erhältst, auch volljährige.

Bei den Aufwendungen trägst du nur Beträge ein, die du selbst bezahlt hast: Krankheitskosten, Pflege- und Heimkosten, Kur- und Behandlungskosten, Bestattungskosten und weitere zwangsläufige Aufwendungen.

Pflegekosten trägst du nach Abzug der Leistungen der Pflegekasse ein, Bestattungskosten nur, soweit der Nachlass sie nicht deckt. Steuerfreie Zahlungen von Kasse oder Versicherung gehören in das Feld „Erstattungen und Zuschüsse“.

Das zu versteuernde Einkommen ohne diesen Abzug dient nur der Berechnung der Steuerersparnis. Häufiger Eingabefehler: das Bruttogehalt statt des Gesamtbetrags der Einkünfte einzutragen.

Praxisfälle

Außergewöhnliche Belastungen nach Situation berechnen

Sechs typische Suchfragen rund um zumutbare Belastung und Abzug, jede mit Eingaben und dem nachgerechneten Ergebnis aus dem Rechner oben.

  1. Zumutbare Belastung berechnen: 45.000 Euro Einkünfte

    „Wie hoch ist die zumutbare Belastung bei 45.000 Euro Gesamtbetrag der Einkünfte?“

    Eingabe
    Nur die zumutbare Belastung, Gesamtbetrag der Einkünfte 45.000 Euro, Einzelveranlagung, keine Kinder
    Ergebnis
    Zumutbare Belastung 2.546,60 Euro | Stufe 1: 767,00 Euro | Stufe 2: 1.779,60 Euro | 5,66 % der Einkünfte
  2. Zahnersatz und Krankheitskosten absetzen

    „Wie viel Steuer spare ich bei 8.000 Euro Krankheitskosten?“

    Eingabe
    Abziehbaren Betrag und Steuerersparnis, 45.000 Euro Einkünfte, Einzelveranlagung, keine Kinder, Krankheitskosten 8.000 Euro, zu versteuerndes Einkommen 38.000 Euro
    Ergebnis
    Abziehbarer Betrag 5.453,40 Euro | Steuerersparnis 1.637 Euro | Grenzsteuersatz 30,96 %
  3. Pflegekosten steuerlich absetzen

    „Was bringen 12.000 Euro Pflegekosten bei kleiner Rente?“

    Eingabe
    Abziehbaren Betrag und Steuerersparnis, 20.000 Euro Einkünfte, Einzelveranlagung, keine Kinder, Pflege- und Heimkosten 12.000 Euro, zu versteuerndes Einkommen 14.000 Euro
    Ergebnis
    Zumutbare Belastung 1.046,60 Euro | Abziehbarer Betrag 10.953,40 Euro | Steuerersparnis 256 Euro, da die Einkommensteuer nur 256 Euro beträgt
  4. Außergewöhnliche Belastungen mit zwei Kindern

    „Wie viel zumutbare Belastung gilt bei zwei Kindern und 80.000 Euro Einkünften?“

    Eingabe
    Abziehbaren Betrag und Steuerersparnis, 80.000 Euro Einkünfte, Zusammenveranlagung, ein oder zwei Kinder, Krankheitskosten 10.000 Euro, zu versteuerndes Einkommen 66.000 Euro
    Ergebnis
    Zumutbare Belastung 2.535,30 Euro | Abziehbarer Betrag 7.464,70 Euro | Steuerersparnis 2.134 Euro
  5. Einzel- oder Zusammenveranlagung

    „Ist die zumutbare Belastung im Splittingverfahren niedriger?“

    Eingabe
    Abziehbaren Betrag und Steuerersparnis, 90.000 Euro Einkünfte, keine Kinder, Krankheitskosten 10.000 Euro, zu versteuerndes Einkommen 75.000 Euro, einmal Einzel-, einmal Zusammenveranlagung
    Ergebnis
    Einzel: zumutbar 5.635,30 Euro, Ersparnis 1.833 Euro | Zusammen: zumutbar 4.735,30 Euro, Ersparnis 1.598 Euro
  6. Erstattung der Krankenkasse berücksichtigen

    „Zählen erstattete Krankheitskosten als außergewöhnliche Belastung?“

    Eingabe
    Abziehbaren Betrag und Steuerersparnis, 45.000 Euro Einkünfte, Einzelveranlagung, keine Kinder, Krankheitskosten 5.000 Euro, Erstattungen und Zuschüsse 1.200 Euro, zu versteuerndes Einkommen 38.000 Euro
    Ergebnis
    Aufwendungen nach Erstattung 3.800,00 Euro | Abziehbarer Betrag 1.253,40 Euro | Steuerersparnis 386 Euro

Berechnung

Zumutbare Belastung nach § 33 EStG: Stufen, Sätze und Rechenweg

Verstehe den Formelweg.

Die Berechnung hat drei Schritte. Zuerst ermittelt der Rechner die zumutbare Belastung nach § 33 Abs.

3 EStG. Jeder Prozentsatz gilt nur für den Teil des Gesamtbetrags der Einkünfte, der in seine Stufe fällt. So rechnet die Finanzverwaltung seit dem Urteil des Bundesfinanzhofs VI R 75/14 vom 19. Januar 2017.

Die Stufen enden bei 15.340 und 51.130 Euro. Ohne Kinder gelten im Grundtarif 5, 6 und 7 Prozent, im Splittingverfahren 4, 5 und 6 Prozent. Mit einem oder zwei Kindern sind es 2, 3 und 4 Prozent, mit drei oder mehr Kindern 1, 1 und 2 Prozent.

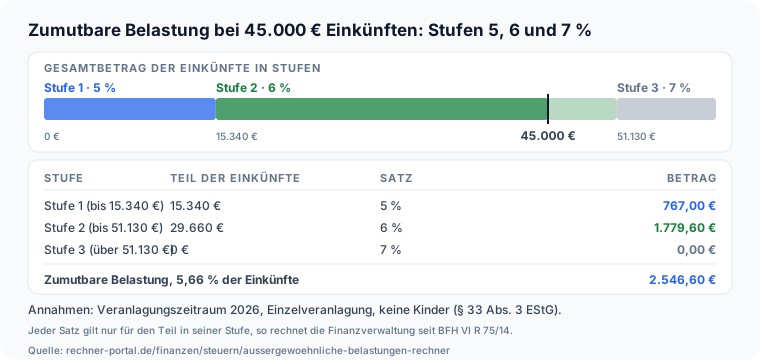
Bei 45.000 Euro ohne Kinder ergeben 15.340 Euro × 5 % = 767,00 Euro und 29.660 Euro × 6 % = 1.779,60 Euro zusammen 2.546,60 Euro, das sind 5,66 Prozent.

Der abziehbare Betrag ist die Differenz aus Aufwendungen nach Erstattungen und zumutbarer Belastung, mindestens null: 5.000 − 2.546,60 = 2.453,40 Euro.

Zuletzt vergleicht der Rechner die Einkommensteuer bei 38.000 Euro zu versteuerndem Einkommen mit der Steuer nach dem Abzug. Nach dem Tarif 2026 sinkt sie von 6.583 auf 5.834 Euro, die Steuerersparnis beträgt 749 Euro.

Im Splittingverfahren rechnet der Tarif mit dem halben Einkommen und verdoppelt das Ergebnis. Die Einkommensteuer wird auf volle Euro abgerundet (§ 32a Abs. 1 EStG), deshalb ist die Steuerersparnis immer eine ganze Zahl.

Solidaritätszuschlag und Kirchensteuer fehlen bewusst. Rechenweg der zumutbaren Belastung: 45.000 Euro Gesamtbetrag der Einkünfte ergeben 767,00 Euro in Stufe 1 und 1.779,60 Euro in Stufe 2, zusammen 2.546,60 Euro

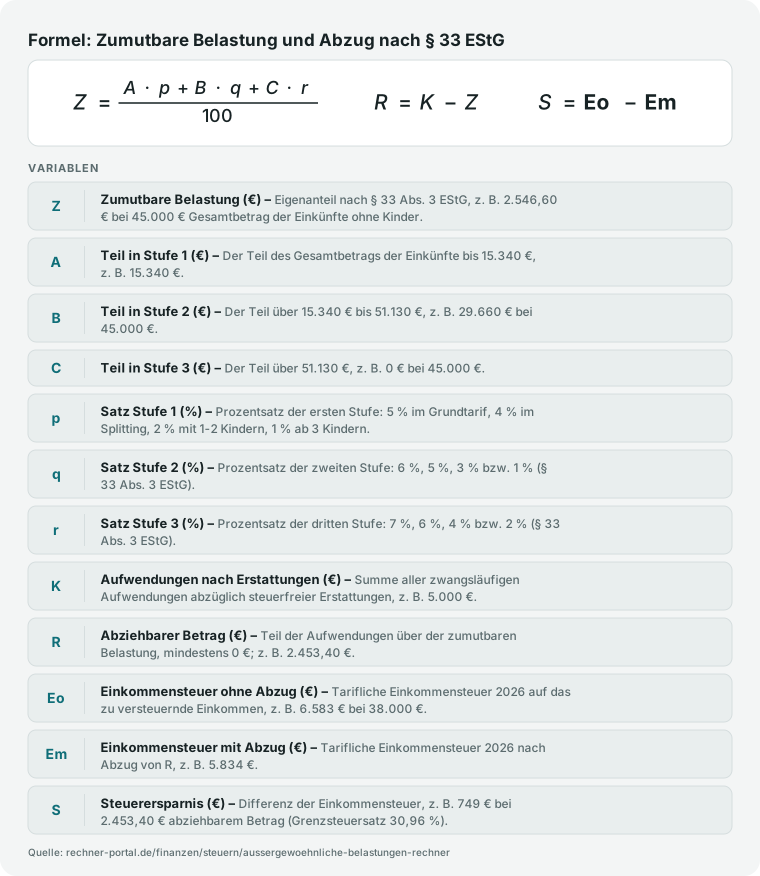
Zumutbare Belastung Z gleich Teile je Stufe mal Satz geteilt durch 100; abziehbarer Betrag R gleich Aufwendungen K minus Z; Steuerersparnis S gleich Steuer ohne minus Steuer mit Abzug.
Zumutbare Belastung = Summe aus Stufenanteil mal Satz (Stufen bis 15.340 und 51.130 Euro, Sätze 1 bis 7 Prozent, § 33 Abs. 3 EStG, stufenweise nach BFH VI R 75/14); nur der Rest der Aufwendungen ist abziehbar.

Nachschlagen

Zumutbare Belastung 2026: Tabelle nach Gesamtbetrag der Einkünfte und Familienstand

Die Tabelle zeigt die zumutbare Belastung nach § 33 Abs. 3 EStG in Euro für 20.000 bis 100.000 Euro Gesamtbetrag der Einkünfte. Bis zu diesem Eigenanteil wirken Krankheits-, Pflege- und andere Aufwendungen steuerlich nicht. Die Werte stammen aus derselben Rechenfunktion wie der Rechner oben und gelten stufenweise berechnet (BFH VI R 75/14).

Zumutbare Belastung in Euro nach Gesamtbetrag der Einkünfte für Einzelveranlagung ohne Kinder, Zusammenveranlagung ohne Kinder, ein oder zwei Kinder und drei oder mehr Kinder, Rechtsstand 2026
Gesamtbetrag der Einkünfte (Euro)Einzel, keine KinderSplitting, keine KinderEin oder zwei KinderDrei oder mehr Kinder
20.0001.046,60846,60446,60200,00
30.0001.646,601.346,60746,60300,00
40.0002.246,601.846,601.046,60400,00
50.0002.846,602.346,601.346,60500,00
60.0003.535,302.935,301.735,30688,70
80.0004.935,304.135,302.535,301.088,70
100.0006.335,305.335,303.335,301.488,70

Beispiel: Bei 40.000 Euro Einkünften ohne Kinder in Einzelveranlagung beträgt die zumutbare Belastung 767,00 Euro in Stufe 1 plus 1.479,60 Euro in Stufe 2, zusammen 2.246,60 Euro. Für die Veranlagung mit Kindern ist die Art der Veranlagung für die Sätze ohne Bedeutung; die Spalten gelten für Einzel- und Zusammenveranlagung gleichermaßen. Berechnet mit derselben Funktion wie der Rechner.

Stufen und Prozentsätze der zumutbaren Belastung nach § 33 Abs. 3 EStG

Der Prozentsatz hängt von Kindern und Veranlagungsart ab und gilt nur für den Teil des Gesamtbetrags der Einkünfte, der in die jeweilige Stufe fällt. Die Stufen enden bei 15.340 und 51.130 Euro.

Prozentsätze der zumutbaren Belastung je Stufe des Gesamtbetrags der Einkünfte nach § 33 Abs. 3 EStG, getrennt nach Kindern und Veranlagungsart
KonstellationBis 15.340 EuroÜber 15.340 bis 51.130 EuroÜber 51.130 Euro
Keine Kinder, Grundtarif (Einzelveranlagung)5 %6 %7 %
Keine Kinder, Splittingverfahren (Zusammenveranlagung)4 %5 %6 %
Ein Kind oder zwei Kinder2 %3 %4 %
Drei oder mehr Kinder1 %1 %2 %

Als Kinder zählen alle, für die Anspruch auf einen Freibetrag nach § 32 Abs. 6 EStG oder auf Kindergeld besteht (§ 33 Abs. 3 Satz 2 EStG). Die Sätze gelten unverändert für 2026; der Regierungsentwurf eines Einkommensteuerreformgesetzes 2027 ändert § 33 EStG nicht.

Ausblick

Was ändert sich 2027 bei der zumutbaren Belastung?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die zumutbare Belastung nach § 33 Abs. 3 EStG bleibt für 2026 bei den Stufen 15.340 und 51.130 Euro und den Sätzen von 1 bis 7 Prozent; der Wortlaut wurde am 8. Oktober 2026 gegen gesetze-im-internet.de geprüft.
  • Der Regierungsentwurf eines Einkommensteuerreformgesetzes 2027 (Bundestags-Drucksache 21/8235 vom 28. September 2026) ändert § 33 EStG nicht: Artikel 1 betrifft die Paragrafen 3b, 9a, 32, 32a, 35a Absatz 3, 39b, 40a, 52 und 66.
  • Geändert werden soll ab 2027 der Einkommensteuertarif mit einem Grundfreibetrag von 12.564 Euro (2026: 12.348 Euro). Die zumutbare Belastung hängt nicht vom Tarif ab; nur die Steuerersparnis aus einem Abzug würde sich verschieben.
  • Der Entwurf ist noch nicht beschlossen und kann sich im Gesetzgebungsverfahren ändern; bis dahin rechnet dieser Rechner mit dem Tarif 2026.

Stand: 08.10.2026 · Quelle: Deutscher Bundestag – Regierungsentwurf eines Einkommensteuerreformgesetzes 2027 (Drucksache 21/8235 vom 28.09.2026); § 33 EStG auf gesetze-im-internet.de, geprüft 08.10.2026

Expertenmodus

Häufige Fragen zu außergewöhnlichen Belastungen und zumutbarer Belastung

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechnet man die zumutbare Belastung 2026?

Du multiplizierst den Gesamtbetrag der Einkünfte stufenweise mit den Sätzen aus § 33 Abs. 3 EStG. Die Stufen enden bei 15.340 und 51.130 Euro.

Ohne Kinder gelten im Grundtarif 5, 6 und 7 Prozent, im Splittingverfahren 4, 5 und 6 Prozent, mit ein oder zwei Kindern 2, 3 und 4 Prozent, ab drei Kindern 1, 1 und 2 Prozent. Jeder Satz trifft nur den Teil in seiner Stufe.

Beispiel: 45.000 Euro, keine Kinder, Einzelveranlagung. Stufe 1 ergibt 15.340 × 5 % = 767,00 Euro, Stufe 2 ergibt 29.660 × 6 % = 1.779,60 Euro, zusammen 2.546,60 Euro.

Im Rechner wählst du dafür den Modus „Nur die zumutbare Belastung“ und siehst alle Stufen einzeln. Rechne nie mit einem einzigen Satz auf den ganzen Betrag: Das ergäbe hier 2.700,00 Euro und damit 153,40 Euro zu viel Eigenanteil.

Die Finanzverwaltung berechnet die zumutbare Belastung seit dem Urteil BFH VI R 75/14 vom 19. Januar 2017 stufenweise, die Prozentsätze und Grenzen gelten 2026 unverändert.

Ab welchen Kosten lohnen sich außergewöhnliche Belastungen?

Ein Abzug entsteht erst, wenn deine Aufwendungen nach Erstattungen die zumutbare Belastung übersteigen.

Die Schwelle hängt vom Gesamtbetrag der Einkünfte ab: Ohne Kinder liegt sie im Grundtarif bei 30.000 Euro Einkünften bei 1.646,60 Euro, bei 45.000 Euro bei 2.546,60 Euro und bei 60.000 Euro bei 3.535,30 Euro.

2.000 Euro Krankheitskosten bringen bei 60.000 Euro Einkünften deshalb nichts, bei 30.000 Euro dagegen 353,40 Euro abziehbaren Betrag. Nur der Teil über der Schwelle mindert das zu versteuernde Einkommen.

Als Handlung bündelst du Rechnungen im selben Jahr, denn nach dem Abflussprinzip zählt das Jahr der Zahlung (§ 11 Abs. 2 EStG).

Liegst du knapp unter der Schwelle, kann eine ohnehin geplante Behandlung, die du noch vor dem Jahreswechsel bezahlst, den Abzug auslösen.

Prüfe außerdem Pflege und Haushaltshilfe nach § 35a EStG: Für den Teil innerhalb der Schwelle bleibt diese Steuerermäßigung offen, sie wirkt direkt auf die Steuer.

Welche Kosten gelten als außergewöhnliche Belastung?

Anerkannt werden Aufwendungen, die dir zwangsläufig entstehen, notwendig sind und einen angemessenen Betrag nicht übersteigen (§ 33 Abs. 2 EStG).

Dazu zählen selbst getragene Krankheitskosten wie Zuzahlungen, Zahnersatz, Brille und Hörgerät, der Eigenanteil für Pflegedienst oder Pflegeheim, ärztlich verordnete Kuren, Bestattungskosten, soweit der Nachlass sie nicht deckt, sowie Schäden an existenziell wichtigem Hausrat nach Brand oder Hochwasser und ein behindertengerechter Umbau.

Ausgeschlossen sind Diätverpflegung (§ 33 Abs. 2 Satz 3) und Prozesskosten, es sei denn, deine Existenzgrundlage wäre gefährdet (Satz 4). Auch Kosten, die Werbungskosten oder Sonderausgaben sind, zählen hier nicht.

Im Rechner verteilst du die Beträge auf Krankheit, Pflege, Kur, Bestattung und weitere Aufwendungen; die Summe nach Erstattungen entscheidet.

Als Handlung legst du für jede Position Beleg und Zahlungsnachweis ab und prüfst, ob die Rechnung auf deinen Namen lautet. Beispiel: 8.000 Euro Krankheitskosten bei 45.000 Euro Einkünften ergeben 5.453,40 Euro abziehbaren Betrag.

Warum sinkt die zumutbare Belastung mit Kindern?

Der Gesetzgeber senkt die Sätze, weil Kinder die Leistungsfähigkeit einer Familie mindern. Mit einem oder zwei Kindern gelten 2, 3 und 4 Prozent, ab drei Kindern nur 1, 1 und 2 Prozent (§ 33 Abs. 3 EStG).

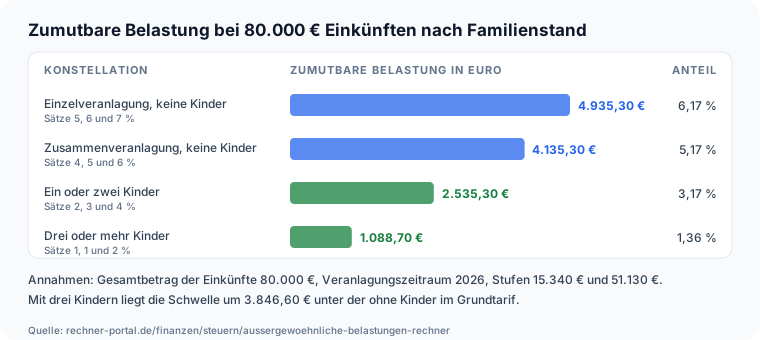
Bei 80.000 Euro Gesamtbetrag der Einkünfte beträgt die zumutbare Belastung ohne Kinder im Grundtarif 4.935,30 Euro, im Splittingverfahren 4.135,30 Euro, mit ein oder zwei Kindern 2.535,30 Euro und mit drei oder mehr Kindern 1.088,70 Euro.

Als Kinder zählen alle, für die du Anspruch auf Kindergeld oder den Kinderfreibetrag hast, auch volljährige in Ausbildung (§ 33 Abs. 3 Satz 2).

Eine verbreitete Fehlannahme: Das Splittingverfahren senkt die Sätze nur bei Paaren ohne Kinder; mit Kindern spielt die Veranlagungsart für die Sätze keine Rolle, sie wirkt nur auf den Steuertarif der Ersparnis.

Prüfe als Handlung, ob im Bescheid die richtige Kinderzahl steht, denn jede Abweichung verschiebt die Schwelle um mehrere hundert Euro.

Wird die zumutbare Belastung vom Bruttogehalt berechnet?

Nein. Bemessungsgrundlage ist der Gesamtbetrag der Einkünfte aus dem Steuerbescheid, weder das Brutto noch das zu versteuernde Einkommen.

Bei Arbeitnehmern ist er der Bruttoarbeitslohn abzüglich der Werbungskosten, mindestens des Arbeitnehmer-Pauschbetrags von 1.230 Euro, zuzüglich weiterer Einkünfte.

Sonderausgaben wie Vorsorgebeiträge mindern ihn nicht; der Bundesfinanzhof hat das 2017 im Urteil VI R 75/14 ausdrücklich als verfassungsgemäß bestätigt. Beispiel: Bei 45.000 Euro beträgt die zumutbare Belastung 2.546,60 Euro.

Wer fälschlich das zu versteuernde Einkommen von 38.000 Euro einsetzt, kommt auf 2.126,60 Euro und schätzt den Eigenanteil um 420 Euro zu niedrig.

Als Handlung entnimmst du den Gesamtbetrag der Einkünfte dem letzten Einkommensteuerbescheid oder rechnest ihn im Rechner für das zu versteuernde Einkommen nach. Bei Zusammenveranlagung zählt die Summe beider Partner.

Als Probe addierst du die Einkünfte aller Einkunftsarten Zeile für Zeile; stimmt die Summe mit dem Bescheid überein, hast du die richtige Grundlage.

Pflege-Pauschbetrag oder Einzelnachweis: was bringt mehr?

Der Pflege-Pauschbetrag nach § 33b Abs. 6 EStG ersetzt die Steuerermäßigung nach § 33, wenn du eine Person persönlich pflegst und dafür keine Einnahmen erhältst.

Er beträgt 600 Euro bei Pflegegrad 2, 1.100 Euro bei Pflegegrad 3 und 1.800 Euro bei Pflegegrad 4 oder 5. Er wirkt ohne Abzug einer zumutbaren Belastung.

Für Kosten eines Pflegedienstes oder Heims passt er nicht, dort zählt der Einzelnachweis über § 33. Vergleiche in diesem Fall den abziehbaren Betrag aus dem Rechner mit dem Pauschbetrag und wähle den höheren Weg, bevor du die Anlage ausfüllst.

Bei 20.000 Euro Einkünften und 12.000 Euro Pflegekosten liegt der abziehbare Betrag bei 10.953,40 Euro, weit über 1.800 Euro.

Außerdem schließt § 35a Abs. 5 Satz 1 EStG die Doppelförderung aus: Was als außergewöhnliche Belastung berücksichtigt wird, entfällt bei der Steuerermäßigung für haushaltsnahe Leistungen, der Rest unterhalb der Schwelle bleibt offen.

Wie viel Steuer spare ich bei 5.000 Euro Krankheitskosten?

Nicht 5.000 Euro, sondern nur den Steuersatzanteil des abziehbaren Betrags. Bei 45.000 Euro Gesamtbetrag der Einkünfte, Einzelveranlagung und keinen Kindern beträgt die zumutbare Belastung 2.546,60 Euro. Es bleiben 2.453,40 Euro abziehbar.

Bei 38.000 Euro zu versteuerndem Einkommen sinkt die Einkommensteuer nach dem Tarif 2026 von 6.583 auf 5.834 Euro, das spart 749 Euro bei einem Grenzsteuersatz von 30,96 Prozent. Die Kosten nach Steuer betragen 4.251 Euro.

Zum Vergleich: Bei 100.000 Euro Einkünften und 85.000 Euro zu versteuerndem Einkommen sparen 20.000 Euro Aufwendungen 5.739 Euro, weil jeder abziehbare Euro mit 42 Prozent wirkt.

Solidaritätszuschlag und Kirchensteuer sind im Rechner nicht enthalten; Kirchenmitglieder zahlen zusätzlich 8 oder 9 Prozent auf die gesparte Einkommensteuer.

Bleibt das Einkommen im Grundfreibetrag von 12.348 Euro je Person, entfällt der Vorteil ganz, weil keine Steuer anfällt. Trage als Handlung das zu versteuernde Einkommen aus deinem Bescheid ein, damit der Grenzsteuersatz stimmt.

Welche Nachweise verlangt das Finanzamt bei Krankheitskosten?

Nach § 64 EStDV brauchst du für Arznei-, Heil- und Hilfsmittel die Verordnung eines Arztes oder Heilpraktikers.

Für eine Kur, eine Psychotherapie, eine auswärtige Unterbringung wegen Legasthenie oder eine Behandlung mit wissenschaftlich nicht anerkannter Methode verlangt das Finanzamt ein amtsärztliches Gutachten oder eine Bescheinigung des Medizinischen Dienstes, ausgestellt vor Beginn der Maßnahme.

Hinzu kommen Rechnungen und Zahlungsnachweise. Erstattungen von Krankenkasse oder Beihilfe ziehst du von den Aufwendungen ab, wenn sie steuerfrei sind; einkommensteuerpflichtige Ersatzleistungen kürzen sie nicht (BFH VI R 33/20 vom 15. Juni 2023).

Beispiel: 5.000 Euro Kosten abzüglich 1.200 Euro Erstattung ergeben 3.800 Euro, abziehbar sind dann nur noch 1.253,40 Euro, die Steuerersparnis fällt von 749 auf 386 Euro.

Hebe als Handlung Erstattungsbescheide und Gutachten auf und hole das Gutachten vor dem ersten Kurtag ein. Belege reichst du nicht mehr automatisch ein, hältst sie aber auf Anforderung bereit.

Hinweise

Zumutbare Belastung und Steuerersparnis richtig einordnen

Schnelle Qualitätsprüfung für dein Ergebnis.

Der Eigenanteil von 2.546,60 Euro oder 5,66 Prozent ist die Schwelle, ab der Aufwendungen steuerlich wirken. Liegen deine Kosten darunter, bleibt der Abzug bei null.

Bei 60.000 Euro Gesamtbetrag der Einkünfte ohne Kinder steigt die zumutbare Belastung auf 3.535,30 Euro, dort bringen 2.000 Euro Krankheitskosten nichts. Bei 120.000 Euro Einkünften liegt die Schwelle sogar bei 7.735,30 Euro oder 6,45 Prozent.

Lies deshalb zuerst die Schwelle ab und vergleiche sie mit deinen Aufwendungen nach Erstattungen. Wie hoch die Schwelle ausfällt, hängt stark von der Familie ab.

Bei 80.000 Euro Gesamtbetrag der Einkünfte beträgt die zumutbare Belastung ohne Kinder im Grundtarif 4.935,30 Euro, im Splittingverfahren 4.135,30 Euro, mit ein oder zwei Kindern 2.535,30 Euro und mit drei oder mehr Kindern 1.088,70 Euro.

Wer Kinder hat, kommt also deutlich früher in den Abzug. Die Steuerersparnis folgt dem Grenzsteuersatz. Bei 38.000 Euro zu versteuerndem Einkommen sind es 30,96 Prozent, deshalb sparen 2.453,40 Euro abziehbarer Betrag nur 749 Euro.

Beim Spitzensteuersatz von 42 Prozent spart jeder abziehbare Euro 42 Cent. Liegt dein Eigenanteil knapp unter der Schwelle, bündle Zahlungen im selben Jahr, denn nach dem Abflussprinzip zählt der Zahlungstag.

Pflege und Haushaltshilfe prüfst du zusätzlich nach § 35a EStG: Was als außergewöhnliche Belastung berücksichtigt wird, entfällt dort, der Rest innerhalb der Schwelle bleibt für die Steuerermäßigung offen. Zumutbare Belastung bei 80.000 Euro Einkünften: 4.935,30 Euro im Grundtarif, 4.135,30 Euro im Splitting, 2.535,30 Euro mit ein oder zwei Kindern, 1.088,70 Euro mit drei oder mehr Kindern

Anwendung

Praxisfall: 14.000 Euro Krankheits- und Pflegekosten einer Familie mit zwei Kindern

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Familie Demir hat zwei Kinder und veranlagt zusammen. Der Gesamtbetrag der Einkünfte beträgt 80.000 Euro, das zu versteuernde Einkommen 66.000 Euro.

Im Jahr entstehen 8.000 Euro Krankheitskosten, davon 5.400 Euro Zahnersatz-Eigenanteil und 2.600 Euro Brillen und Zuzahlungen. Dazu kommen 6.000 Euro Eigenanteil für den Pflegedienst des Ehemanns nach Abzug der Pflegekasse.

Erstattungen von Krankenkasse und Pflegekasse sind bereits abgezogen. Im Rechner wählt die Familie „Abziehbaren Betrag und Steuerersparnis“, Zusammenveranlagung und „ein oder zwei Kinder“ und trägt die Beträge ein.

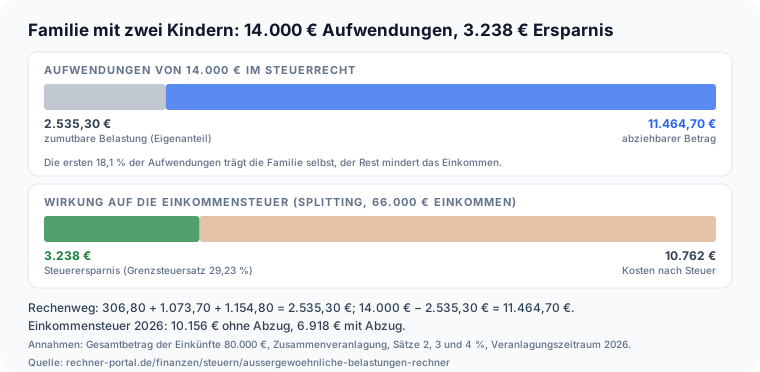
Die zumutbare Belastung beträgt 306,80 + 1.073,70 + 1.154,80 = 2.535,30 Euro, das sind 3,17 Prozent. Aufwendungen von 14.000 Euro abzüglich 2.535,30 Euro ergeben 11.464,70 Euro abziehbaren Betrag.

Die Einkommensteuer im Splittingverfahren sinkt von 10.156 auf 6.918 Euro. Die Steuerersparnis beträgt 3.238 Euro bei einem Grenzsteuersatz von 29,23 Prozent. Nach Steuer kosten die Aufwendungen die Familie noch 10.762 Euro.

Jeder weitere abziehbare Euro spart etwa 29 Cent. Ohne Kinder müsste dieselbe Familie bei gleichen Einkünften 4.135,30 Euro selbst tragen, also 1.600,00 Euro mehr.

Die Entscheidung fällt eindeutig aus: Die Familie trägt die Anlage Außergewöhnliche Belastungen in die Steuererklärung ein und sammelt Rechnungen, Verordnungen und Erstattungsbescheide.

Wichtig ist der Blick auf den Eigenanteil: Die ersten 2.535,30 Euro bringen steuerlich nichts, erst jeder Euro darüber wirkt. Für den Pflegedienst prüft sie zusätzlich, ob ein Teil nach § 35a EStG offen bleibt.

Die Belege legt sie geordnet ab, falls das Finanzamt nachfragt. Praxisfall Familie Demir: 14.000 Euro Aufwendungen, 2.535,30 Euro zumutbare Belastung, 11.464,70 Euro abziehbar, 3.238 Euro Steuerersparnis

Fallstricke

Sechs typische Fehler bei außergewöhnlichen Belastungen

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Das Bruttogehalt oder das zu versteuernde Einkommen als Grundlage nehmen. Maßgeblich ist der Gesamtbetrag der Einkünfte; Vorsorgeaufwendungen als Sonderausgaben mindern ihn nicht (BFH VI R 75/14).

Wer 38.000 statt 45.000 Euro einsetzt, rechnet mit 2.126,60 statt 2.546,60 Euro und unterschätzt den Eigenanteil um 420 Euro. Fehler 2: Einen einzigen Satz auf den ganzen Betrag anwenden.

45.000 Euro × 6 % ergeben 2.700,00 Euro, also 153,40 Euro zu viel Eigenanteil. Die Sätze gelten stufenweise. Alte Rechner und manche Tabellen im Netz rechnen noch so. Fehler 3: Erstattungen der Krankenkasse oder Beihilfe vergessen.

Bei 5.000 Euro Kosten und 1.200 Euro Erstattung sind nur noch 1.253,40 Euro abziehbar, die Steuerersparnis fällt von 749 auf 386 Euro. Fehler 4: Die Steuerersparnis mit dem abziehbaren Betrag verwechseln.

Von 2.453,40 Euro bleiben nach dem Grenzsteuersatz 749 Euro übrig, nicht der ganze Betrag. Die Nettokosten liegen bei 4.251 Euro. Fehler 5: Ausgeschlossene Posten ansetzen.

Diätverpflegung ist nach § 33 Abs. 2 Satz 3 EStG ausgeschlossen, Prozesskosten grundsätzlich ebenfalls (Satz 4). Der Rechner prüft das nicht, solche Posten lässt du selbst weg. Fehler 6: Eine Kur oder Psychotherapie ohne Vorabnachweis bezahlen.

Nach § 64 EStDV muss das Gutachten vor Beginn vorliegen, sonst lehnt das Finanzamt trotz Rechnerergebnis ab.

Nächster Schritt

Außergewöhnliche Belastungen: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der Rechner für außergewöhnliche Belastungen liefert die zumutbare Belastung nach § 33 Abs. 3 EStG in allen drei Stufen, den abziehbaren Betrag und die Steuerersparnis nach dem Tarif 2026.

Bei 45.000 Euro Gesamtbetrag der Einkünfte ohne Kinder liegt die Schwelle bei 2.546,60 Euro; 5.000 Euro Krankheitskosten sparen dann 749 Euro. Gesetzesstand: 8. Oktober 2026. Der Rechner ersetzt keine Steuerberatung.

Die Prozentsätze (1 bis 7 Prozent) und die Stufengrenzen (15.340 und 51.130 Euro) gelten für 2026 unverändert. Grenzen: Der Rechner prüft nicht, ob eine Aufwendung zwangsläufig, notwendig und angemessen ist (§ 33 Abs. 2 EStG).

Solidaritätszuschlag, Kirchensteuer, Günstigerprüfung beim Kinderfreibetrag und Pauschbeträge sind nicht enthalten. Die Quellen sind § 33 EStG und das Urteil BFH VI R 75/14.

Den Gesamtbetrag der Einkünfte ermittelst du im Rechner für das zu versteuernde Einkommen, die Steuererstattung im Steuererstattungs-Rechner. Zum Pauschbetrag bei Behinderung hilft der GdB-Rechner.

Vertiefung

Rechenbeispiele: Krankheits- und Pflegekosten bei 30.000 bis 100.000 Euro Einkünften

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Zumutbare Belastung 1.646,60 € | Abziehbarer Betrag 1.353,40 € | Steuerersparnis 350 € (Grenzsteuersatz 26,12 %)

3.000 Euro Krankheitskosten bei 30.000 Euro Einkünften

Was möchtest du berechnen?
Abziehbaren Betrag und Steuerersparnis
Gesamtbetrag der Einkünfte
30.000 €
Veranlagungsart
Einzelveranlagung
Kinder (Kindergeld oder Freibetrag)
keine Kinder

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Zumutbare Belastung 2.935,30 € | Abziehbarer Betrag 7.064,70 € | Steuerersparnis 1.852 € (Grenzsteuersatz 26,81 %)

10.000 Euro Pflegekosten bei Zusammenveranlagung

Was möchtest du berechnen?
Abziehbaren Betrag und Steuerersparnis
Gesamtbetrag der Einkünfte
60.000 €
Veranlagungsart
Zusammenveranlagung (Splittingverfahren)
Kinder (Kindergeld oder Freibetrag)
keine Kinder

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Zumutbare Belastung 2.535,30 € | Abziehbarer Betrag 7.464,70 € | Steuerersparnis 2.134 € (Grenzsteuersatz 29,23 %)

10.000 Euro Krankheitskosten einer Familie mit zwei Kindern

Was möchtest du berechnen?
Abziehbaren Betrag und Steuerersparnis
Gesamtbetrag der Einkünfte
80.000 €
Veranlagungsart
Zusammenveranlagung (Splittingverfahren)
Kinder (Kindergeld oder Freibetrag)
ein oder zwei Kinder

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Zumutbare Belastung 6.335,30 € | Abziehbarer Betrag 13.664,70 € | Steuerersparnis 5.739 € (Grenzsteuersatz 42,00 %)

20.000 Euro Aufwendungen bei 100.000 Euro Einkünften

Was möchtest du berechnen?
Abziehbaren Betrag und Steuerersparnis
Gesamtbetrag der Einkünfte
100.000 €
Veranlagungsart
Einzelveranlagung
Kinder (Kindergeld oder Freibetrag)
keine Kinder

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Zumutbare Belastung 2.846,60 € | Stufe 1: 767,00 € | Stufe 2: 2.079,60 € | 5,69 % der Einkünfte

Nur die zumutbare Belastung bei 50.000 Euro Einkünften

Was möchtest du berechnen?
Nur die zumutbare Belastung
Gesamtbetrag der Einkünfte
50.000 €
Veranlagungsart
Einzelveranlagung
Kinder (Kindergeld oder Freibetrag)
keine Kinder

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.Pflegegeld-RechnerPflegegeld 2025 je Pflegegrad nach § 37 SGB XI berechnen: häusliche Pflege, stationäre Leistungen und Kombinationsleistung nach § 38 SGB XI. Nur Orientierung.PflegegradrechnerPflegegrad 2026 kostenlos berechnen: Rohpunkte der 6 NBA-Module eingeben, gewichtete Punkte und voraussichtlichen Pflegegrad 1–5 nach § 15 SGB XI erhalten.Handwerkerkosten-absetzen-RechnerHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.Progressionsvorbehalt-RechnerMehrsteuer durch Progressionsvorbehalt (§ 32b EStG) berechnen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld erhöhen den Steuersatz auf das übrige Einkommen.Mieteinnahmen Steuer RechnerSteuer auf Mieteinnahmen 2025 nach § 21 EStG schätzen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuerlast mit Grenzsteuersatz berechnen.AfA-Abschreibungs-RechnerGebäude-AfA nach § 7 EStG 2025 berechnen: lineare 2 %, 2,5 % oder 3 % sowie degressive 5 % AfA mit Buchwert-Tabelle für die steuerliche Abschreibung.Werbungskosten-RechnerWerbungskosten für Arbeitnehmer berechnen: Pendeln, Homeoffice, Arbeitsmittel, Fortbildung und mehr mit dem Pauschbetrag 1.230 € vergleichen und die Steuerersparnis nach dem Tarif 2026 sehen.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg der zumutbaren Belastung: 45.000 Euro Gesamtbetrag der Einkünfte ohne Kinder ergeben 767,00 Euro in Stufe 1 (5 Prozent) und 1.779,60 Euro in Stufe 2 (6 Prozent), zusammen 2.546,60 Euro oder 5,66 Prozent

    Stufenrechnung der zumutbaren Belastung bei 45.000 Euro Einkünften

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner">
      <img src="https://rechner-portal.de/images/finanzen/aussergewoehnliche-belastungen-rechner-stufenrechnung.svg"
           alt="Rechenweg der zumutbaren Belastung: 45.000 Euro Gesamtbetrag der Einkünfte ohne Kinder ergeben 767,00 Euro in Stufe 1 (5 Prozent) und 1.779,60 Euro in Stufe 2 (6 Prozent), zusammen 2.546,60 Euro oder 5,66 Prozent"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner">Stufenrechnung der zumutbaren Belastung bei 45.000 Euro Einkünften auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner
  • Balkendiagramm: Zumutbare Belastung bei 80.000 Euro Gesamtbetrag der Einkünfte, Grundtarif ohne Kinder 4.935,30 Euro, Splitting ohne Kinder 4.135,30 Euro, ein oder zwei Kinder 2.535,30 Euro, drei oder mehr Kinder 1.088,70 Euro

    Zumutbare Belastung bei 80.000 Euro Einkünften nach Familienstand

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner">
      <img src="https://rechner-portal.de/images/finanzen/aussergewoehnliche-belastungen-rechner-konstellationen.svg"
           alt="Balkendiagramm: Zumutbare Belastung bei 80.000 Euro Gesamtbetrag der Einkünfte, Grundtarif ohne Kinder 4.935,30 Euro, Splitting ohne Kinder 4.135,30 Euro, ein oder zwei Kinder 2.535,30 Euro, drei oder mehr Kinder 1.088,70 Euro"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner">Zumutbare Belastung bei 80.000 Euro Einkünften nach Familienstand auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner
  • Praxisfall Familie mit zwei Kindern: 14.000 Euro Aufwendungen, davon 2.535,30 Euro zumutbare Belastung und 11.464,70 Euro abziehbar; die Einkommensteuer sinkt von 10.156 auf 6.918 Euro, Steuerersparnis 3.238 Euro

    Praxisfall: 14.000 Euro Aufwendungen einer Familie mit zwei Kindern

    760 × 372 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner">
      <img src="https://rechner-portal.de/images/finanzen/aussergewoehnliche-belastungen-rechner-praxis-familie.svg"
           alt="Praxisfall Familie mit zwei Kindern: 14.000 Euro Aufwendungen, davon 2.535,30 Euro zumutbare Belastung und 11.464,70 Euro abziehbar; die Einkommensteuer sinkt von 10.156 auf 6.918 Euro, Steuerersparnis 3.238 Euro"
           width="760" height="372">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner">Praxisfall: 14.000 Euro Aufwendungen einer Familie mit zwei Kindern auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner liefert eine Orientierung nach dem Rechtsstand 2026 und ersetzt weder Steuerberatung noch einen Steuerbescheid. Ob eine Aufwendung zwangsläufig, notwendig und angemessen ist (§ 33 Abs. 2 EStG), entscheidet das Finanzamt im Einzelfall. Solidaritätszuschlag, Kirchensteuer und Günstigerprüfung beim Kinderfreibetrag sind nicht berücksichtigt.

Quelle: § 33 EStG (zumutbare Belastung nach Absatz 3 in der stufenweisen Berechnung des BFH-Urteils VI R 75/14) und Einkommensteuertarif 2026 (§ 32a EStG); Solidaritätszuschlag und Kirchensteuer nicht enthalten, Stand Oktober 2026.

Stand: 2026-10-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. Oktober 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Zumutbare Belastung = Σ Stufenanteil × Satz (Stufen bis 15.340 €, bis 51.130 €, darüber; § 33 Abs. 3 EStG, stufenweise nach BFH VI R 75/14); abziehbarer Betrag = max(0; Aufwendungen − zumutbare Belastung); Steuerersparnis = ESt(zvE) − ESt(zvE − abziehbarer Betrag) nach § 32a EStG 2026.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Außergewöhnliche Belastungen Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner

Harvard-Format

Rechner-Portal, 2026. Außergewöhnliche Belastungen Rechner. Available at: https://rechner-portal.de/finanzen/steuern/aussergewoehnliche-belastungen-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.