Zum Hauptinhalt springen

Vieheinheiten-Rechner: VE-Schlüssel nach Anlage 34 BewG

FinanzenStand Noch keine Bewertung
Tiere
ha
Anzeige

Kurzantwort

Vieheinheiten (VE) sind die Maßeinheit zur steuerlichen Bewertung von Tierbeständen. Der Umrechnungsschlüssel in Anlage 34 zu § 241 BewG ordnet jeder Tierart einen VE-Wert zu. Überschreitet die VE-Dichte die Staffelgrenzen des § 13 EStG, gilt die Tierhaltung als gewerblich statt landwirtschaftlich.

Vieheinheiten (VE) aus Tierart und Bestandsgröße nach Anlage 34 zu § 241 BewG berechnen und...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Durchschnittsbestand im Wirtschaftsjahr als Bemessungsgrundlage
  • Nur eine Tierart je Berechnung; Mischhaltung muss aufsummiert werden

Grenzen

  • Mehrere Tierarten gleichzeitig müssen getrennt berechnet und manuell addiert werden
  • Zucht- und Mastverfahren bei Geflügel können abweichende VE-Werte haben

Stand der Prüfung: Anlage 34 BewG und § 13 EStG Stand 2026.

Überblick

Was ist der Vieheinheiten-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie viele Vieheinheiten (VE) dein Tierbestand nach dem amtlichen Umrechnungsschlüssel ergibt und ob die Tierhaltung steuerlich als landwirtschaftlich oder gewerblich gilt, beantwortet der Vieheinheiten-Rechner. Die zentrale Frage: Liegt mein Betrieb innerhalb der Staffelgrenzen des Paragraph 13 EStG oder überschreite ich die zulässige VE-Dichte?

Anlage 34 zu Paragraph 241 BewG ordnet jeder Tierart einen festen Umrechnungsfaktor zu — eine Kuh zählt 1,0 VE, ein Mastschwein 0,16 VE, eine Legehenne 0,02 VE.

Der Rechner multipliziert diesen Faktor mit der Bestandsgröße und setzt das Ergebnis ins Verhältnis zur bewirtschafteten Fläche.

Er richtet sich an Landwirte, die ihren Tierbestand erweitern wollen, an Steuerberater in der land- und forstwirtschaftlichen Beratung und an Existenzgründer, die einen Tierhaltungsbetrieb planen.

Der entscheidende Punkt: Überschreitet die VE-Dichte die Staffelgrenzen, kippt die Einstufung in die Gewerblichkeit — mit Gewerbesteuerpflicht und dem Verlust der Gewinnermittlung nach Durchschnittssätzen.

Der Rechner macht diesen Schwellenwert sichtbar, bevor er in der Praxis zum Problem wird. Beachte, dass der Rechner jeweils eine Tierart berechnet.

Betriebe mit mehreren Tierarten addieren die VE-Ergebnisse der einzelnen Arten und vergleichen die Summe mit der angezeigten Staffelgrenze. Die Ergebnisse sind eine Orientierung ohne Gewähr und ersetzen keine steuerliche Beratung.

Wichtige Abgrenzung: Vieheinheiten (VE) nach Anlage 34 BewG sind nicht dasselbe wie Großvieheinheiten (GV bzw. GVE) nach dem KTBL-Schlüssel.

GV bemisst die Lebendmasse (500 kg entsprechen 1 GV) und wird für Genehmigungen von Tierhaltungsanlagen und die Agrarstrukturerhebung verwendet, nicht für die steuerliche Einstufung nach Paragraph 13 EStG.

Wer einen GV-Wert für eine Baugenehmigung oder Förderung benötigt, findet die davon abweichenden Faktoren in der Referenztabelle weiter unten, nicht in der VE-Berechnung dieses Rechners.
Eingaben

Vieheinheiten-Rechner: Tierart, Bestand und Fläche eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du wählst zuerst die Tierart aus der Dropdown-Liste. Der VE-Schlüssel nach Anlage 34 BewG steht jeweils in Klammern hinter dem Namen, sodass du den Faktor sofort ablesen kannst.

Die Auswahl umfasst 25 Tierarten von Kühen über Mastschweine und Legehennen bis zu Alpakas und Lamas. Bei der Anzahl trägst du den durchschnittlichen Jahresbestand ein — nicht die Stallplatzzahl.

Bei Geflügelmasttieren mit mehreren Durchgängen pro Jahr zählt die tatsächlich gehaltene Durchschnittszahl.

Im Feld Fläche gibst du die selbst bewirtschaftete landwirtschaftliche Nutzfläche in Hektar ein; sie bestimmt die zulässige VE-Grenze nach der Staffel des Paragraph 13 EStG.

Häufige Fehler: die Stallplatzzahl statt des Durchschnittsbestands eingeben, Pachtflächen vergessen oder die Gesamtfläche inklusive Hofstelle und Wald eintragen statt nur der landwirtschaftlichen Nutzfläche.

Als Datenbasis eignen sich die Bestandsmeldungen der Tierseuchenkasse oder das HIT-Register. Je genauer die drei Eingabewerte, desto belastbarer die angezeigte Einstufung.

Praxisfälle

Typische Anwendungsfälle für den Vieheinheiten-Rechner

Sechs Fälle aus der Praxis zeigen, wie unterschiedlich Tierarten und Flächengrößen auf die VE-Grenze nach § 13 EStG wirken.

  1. Milchviehbetrieb: Wie viele Vieheinheiten sind erlaubt?

    „Wie viele Vieheinheiten sind bei 60 Kühen auf 25 Hektar erlaubt?“

    Eingabe
    Tierart Kühe, Anzahl 60, Fläche 25 ha
    Ergebnis
    60 VE gesamt bei 235 zulässigen VE — Auslastung 25,53 %, landwirtschaftlich, Puffer 175 VE
  2. Schweinemast an der Vieheinheiten-Grenze

    „Wie nah bringt Schweinemast einen Betrieb an die VE-Grenze?“

    Eingabe
    Tierart Mastschwein, Anzahl 500, Fläche 10 ha
    Ergebnis
    80 VE gesamt bei 100 zulässigen VE — Auslastung 80 %, landwirtschaftlich, nur 20 VE Puffer
  3. Legehennenbetrieb wird gewerblich

    „Ab wann wird eine Legehennenhaltung steuerlich gewerblich?“

    Eingabe
    Tierart Legehenne, Anzahl 5.000, Fläche 8 ha
    Ergebnis
    100 VE gesamt bei 80 zulässigen VE — Auslastung 125 %, Einstufung gewerblich (§ 15 EStG)

    Gewerbesteuer berechnen

  4. Pferdepension: Vieheinheiten pro Hektar berechnen

    „Wie viele Vieheinheiten hat eine Pferdepension mit 20 Pferden?“

    Eingabe
    Tierart Pferd (ab 3 Jahre), Anzahl 20, Fläche 3 ha
    Ergebnis
    22 VE gesamt bei 30 zulässigen VE — Auslastung 73,33 %, landwirtschaftlich, nur 8 VE Puffer
  5. Masthähnchen-Betrieb trotz hoher Stückzahl landwirtschaftlich

    „Wie viele Vieheinheiten haben 40.000 Masthähnchen?“

    Eingabe
    Tierart Masthähnchen, Anzahl 40.000, Fläche 10 ha
    Ergebnis
    68 VE gesamt bei 100 zulässigen VE — Auslastung 68 %, landwirtschaftlich
  6. Großbetrieb mit 100 Kühen auf 100 Hektar

    „Wie hoch ist die VE-Grenze bei 100 Hektar landwirtschaftlicher Fläche?“

    Eingabe
    Tierart Kühe, Anzahl 100, Fläche 100 ha
    Ergebnis
    100 VE gesamt bei 540 zulässigen VE — Auslastung 18,52 %, landwirtschaftlich, 440 VE Puffer

Berechnung

Vieheinheiten berechnen: Formel nach Anlage 34 BewG

Verstehe den Formelweg.

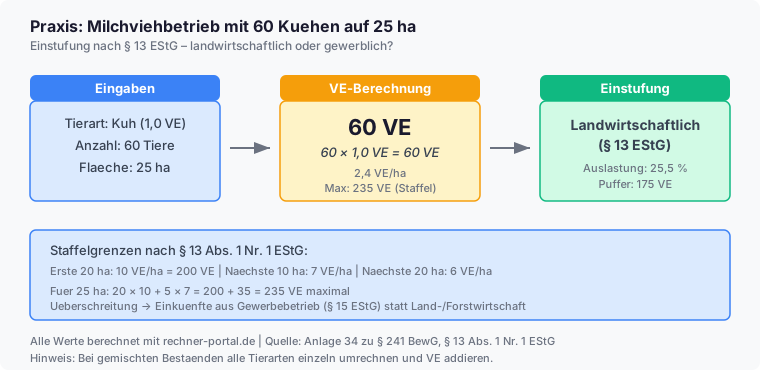
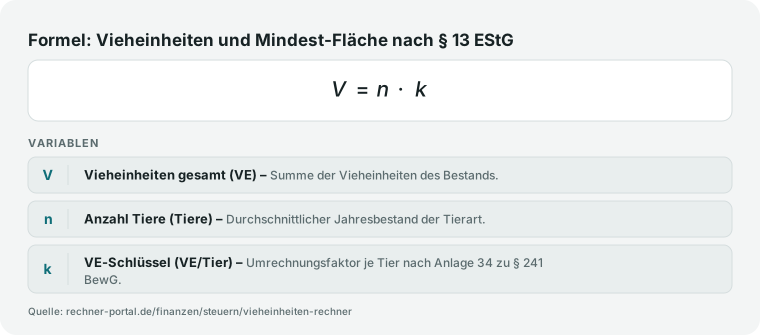
Die Berechnung der Vieheinheiten folgt einer einfachen Multiplikation: VE gesamt = Anzahl Tiere mal VE-Schlüssel je Tier. Beispiel: 60 Kühe mit je 1,0 VE ergeben 60 VE gesamt.

Die VE-Dichte ergibt sich aus VE gesamt geteilt durch Fläche in Hektar: 60 VE geteilt durch 25 ha ergibt 2,4 VE/ha.

Die zulässige VE-Grenze nach Paragraph 13 EStG wird kumulativ gestaffelt berechnet: Für die ersten 20 ha je 10 VE, für Hektar 21 bis 30 je 7 VE, für Hektar 31 bis 50 je 6 VE, für Hektar 51 bis 100 je 3 VE und darüber je 1,5 VE pro Hektar.

Bei 25 ha ergibt das 20 mal 10 plus 5 mal 7 gleich 235 zulässige VE. Die Auslastung berechnet sich als VE gesamt geteilt durch zulässige VE mal 100: 60 geteilt durch 235 mal 100 gleich 25,53 Prozent.

Liegt die Auslastung unter 100 Prozent, bleibt die Tierhaltung landwirtschaftlich; darüber wird sie gewerblich.

Zweites Beispiel: 500 Mastschweine mit je 0,16 VE ergeben 80 VE auf 10 ha, die Staffelgrenze liegt bei 100 VE und die Auslastung bei 80 Prozent — noch landwirtschaftlich, aber mit nur 20 VE Puffer.

Im Gegenbeispiel ergeben 5.000 Legehennen mit je 0,02 VE insgesamt 100 VE auf 8 ha; die Staffelgrenze liegt bei nur 80 VE, die Auslastung bei 125 Prozent und die Einstufung lautet gewerblich.

Formel für Vieheinheiten: Gesamt-VE gleich Anzahl Tiere mal VE-Schlüssel je Tier nach Anlage 34 BewG.
Der VE-Schlüssel stammt aus Anlage 34 zu Paragraf 241 BewG. Bei gemischten Beständen wird jede Tierart einzeln umgerechnet und die VE addiert.

Nachschlagen

VE-Umrechnungsschlüssel nach Anlage 34 zu § 241 BewG

Der Umrechnungsschlüssel ordnet jeder Tierart einen VE-Faktor zu, der Futterbedarf und Haltungsdauer widerspiegelt. Die Gesamtzahl der VE bestimmt zusammen mit der bewirtschafteten Fläche, ob die Tierhaltung nach Paragraph 13 EStG als landwirtschaftlich oder gewerblich eingestuft wird.

Vieheinheiten (VE) je Tier für die häufigsten Tierarten der landwirtschaftlichen Tierhaltung
TierartVE je Tier100 Tiere = VE
Kühe (inkl. Mutterkühe)1,0100,0
Färsen (über 2 Jahre)1,0100,0
Mastrind1,0100,0
Zuchtbulle / Ochse1,2120,0
Jungrind 1–2 Jahre0,770,0
Kalb / Jungrind unter 1 Jahr0,330,0
Mastschwein0,1616,0
Zuchtsau / -eber (ab 90 kg)0,3333,0
Ferkel (bis 20 kg)0,022,0
Läufer (20–60 kg)0,066,0
Mutterschaf (ab 1 Jahr)0,110,0
Lamm (unter 1 Jahr)0,055,0
Ziege0,088,0
Pferd (ab 3 Jahre)1,1110,0
Pferd unter 3 Jahre / Kleinpferd0,770,0
Legehenne (inkl. Aufzucht)0,022,0
Masthähnchen0,00170,17
Mastpute0,00670,67
Mastente0,00330,33
Mastgans0,00670,67
Zuchtpute / -ente / -gans0,044,0
Zuchtkaninchen0,0252,5
Damwild (ab 1 Jahr)0,088,0
Alpaka0,088,0
Lama0,110,0

VE-Schlüssel nach Anlage 34 zu § 241 BewG. Die dritte Spalte zeigt, wie viele VE ein Bestand von 100 Tieren ergibt. Für die steuerliche Abgrenzung nach § 13 Abs. 1 Nr. 1 EStG gilt die Staffel: bis 20 ha je 10 VE/ha, 20–30 ha je 7 VE/ha, 30–50 ha je 6 VE/ha, 50–100 ha je 3 VE/ha, über 100 ha je 1,5 VE/ha. Bei Geflügelmasttieren zählt der Durchschnittsbestand, nicht die Stallplatzzahl. Stand: September 2026.

GV-Schlüssel nach KTBL – zur Abgrenzung von den Vieheinheiten (VE) nach BewG

Die Großvieheinheit (GV, auch GVE) ist keine Alternative zur Vieheinheit (VE) dieses Rechners, sondern eine eigenständige Maßeinheit: 1 GV entspricht einer Lebendmasse von 500 Kilogramm, dem ungefähren Futterverzehr und Gülleanfall einer Kuh. Der GV-Schlüssel des KTBL (Kuratorium für Technik und Bauwesen in der Landwirtschaft) wird für die Genehmigung von Tierhaltungsanlagen und die Agrarstrukturerhebung verwendet, nicht für die steuerliche Abgrenzung nach § 13 EStG. Für die VE-Berechnung dieses Rechners gilt ausschließlich die erste Tabelle oben.

Großvieheinheiten (GV/GVE) je Tier nach dem KTBL-Schlüssel – eine andere Maßeinheit als die VE dieses Rechners
TierartGV je Tier (KTBL)Zum Vergleich: VE nach BewG
Kuh / Rind über 2 Jahre1,201,0
Kalb / Jungvieh bis 1 Jahr0,300,3
Mastschwein (20–110 kg)0,130,16
Schaf über 1 Jahr0,100,1
Pferd über 1 Jahr1,001,1 (ab 3 Jahre)
Legehenne0,00340,02

GV-Schlüssel nach KTBL, wiedergegeben nach der Landesanstalt für Landwirtschaft Sachsen (landwirtschaft.sachsen.de/gv-schlüssel-ktbl). Die GV-Werte weichen von den VE-Werten der Anlage 34 BewG teils deutlich ab (z. B. Kuh 1,20 GV gegenüber 1,0 VE, Legehenne 0,0034 GV gegenüber 0,02 VE) und dürfen nicht gleichgesetzt werden. Wer eine Baugenehmigung, Förderung oder Nachweise nach der Düngeverordnung braucht, benötigt in der Regel den GV-Wert der zuständigen Behörde, nicht die VE-Zahl dieses Rechners. Stand: September 2026.

Expertenmodus

Häufige Fragen zu Vieheinheiten und VE-Grenze

Spezielle Fragen geklärt. Tiefer verstehen.

Was sind Vieheinheiten und wozu dient der VE-Schlüssel nach Anlage 34 BewG?

Vieheinheiten (VE) sind eine rechnerische Maßeinheit, die unterschiedliche Tierarten anhand ihres Futterbedarfs in eine vergleichbare Größe umrechnet.

Der Umrechnungsschlüssel steht in Anlage 34 zu § 241 BewG und ordnet jeder Tierart einen festen Faktor zu: Eine Kuh zählt 1,0 VE, ein Mastschwein 0,16 VE, eine Legehenne nur 0,02 VE.

Der Schlüssel dient der steuerlichen Abgrenzung nach § 13 EStG: Überschreitet die VE-Dichte je Hektar die gestaffelte Höchstgrenze, gilt die Tierhaltung nicht mehr als landwirtschaftlich, sondern als gewerblich – mit Gewerbesteuerpflicht und dem Verlust der Gewinnermittlung nach Durchschnittssätzen.

Bei 60 Kühen auf 25 Hektar ergeben sich 60 VE bei einer zulässigen Grenze von 235 VE, also eine Auslastung von 25,53 Prozent.

Trage Tierart, Bestand und Fläche in den Rechner ein, um die eigene VE-Zahl und Einstufung direkt zu sehen, statt die Staffel von Hand durchzurechnen.

Wie wird die zulässige VE-Grenze nach § 13 EStG berechnet?

Die zulässige VE-Grenze ergibt sich aus einer kumulativen Flächenstaffel nach § 13 Abs. 1 Nr. 1 EStG: Für die ersten 20 Hektar sind je 10 VE erlaubt, für die nächsten 10 Hektar je 7 VE, für die nächsten 20 Hektar je 6 VE, für die nächsten 50 Hektar je 3 VE und für jede weitere Fläche je 1,5 VE pro Hektar.

Bei 25 Hektar ergibt das 20 mal 10 plus 5 mal 7, also 200 plus 35 gleich 235 VE. Bei 100 Hektar wachsen die zulässigen VE bereits auf 540, weil alle vier unteren Staffeln durchlaufen werden, bevor der niedrigste Satz greift.

Ein häufiger Fehler ist, die Staffel linear statt kumulativ anzuwenden – wer 50 Hektar pauschal mit 10 VE je Hektar ansetzt, kommt auf 500 statt der korrekten 380 VE.

Gib die eigene Flächengröße ein, um die exakte Grenze ohne manuelle Staffelrechnung zu erhalten.

Was ist der Unterschied zwischen Vieheinheiten (VE) und Großvieheinheiten (GVE)?

Vieheinheiten (VE) nach Anlage 34 BewG und Großvieheinheiten (GVE) nach dem KTBL-Schlüssel sind zwei unterschiedliche Maßeinheiten mit eigenen Umrechnungsfaktoren, die in der Praxis häufig verwechselt werden.

VE dient ausschließlich der steuerlichen Abgrenzung landwirtschaftlich/gewerblich nach § 13 EStG; GVE bemisst dagegen die Lebendmasse (500 Kilogramm entsprechen 1 GVE) und wird für Genehmigungen von Tierhaltungsanlagen, die Agrarstrukturerhebung und ähnliche Zwecke verwendet.

Die Faktoren weichen spürbar voneinander ab: Eine Kuh zählt 1,0 VE, aber 1,2 GV; ein Mastschwein 0,16 VE gegenüber 0,13 GV; eine Legehenne 0,02 VE gegenüber nur 0,0034 GV.

Wer eine Baugenehmigung für einen Stall oder eine Förderung beantragt, braucht in der Regel den GVE-Wert der zuständigen Behörde, nicht die VE-Zahl dieses Rechners.

Prüfe deshalb vor der Antragstellung, welche der beiden Kennzahlen die jeweilige Behörde oder das jeweilige Formular tatsächlich verlangt, bevor du einen Wert überträgst.

Wie viele Vieheinheiten haben Pferde, Schweine, Hühner und Rinder nach Anlage 34 BewG?

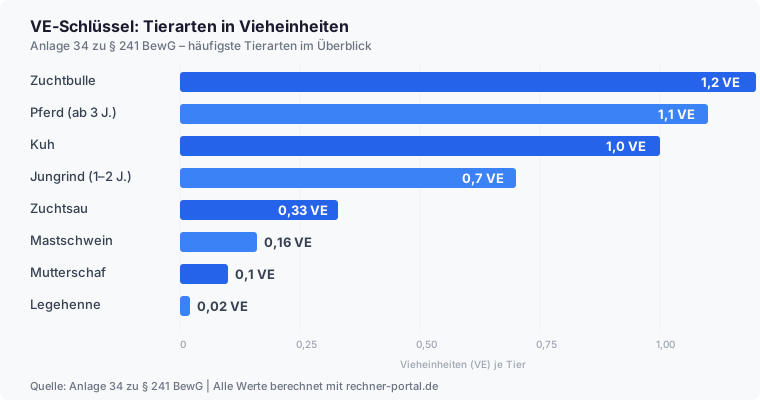
Nach Anlage 34 BewG zählt ein Pferd ab drei Jahren 1,1 VE, ein Mastschwein 0,16 VE, eine Legehenne inklusive Aufzucht 0,02 VE und eine ausgewachsene Kuh, Färse oder ein Mastrind jeweils 1,0 VE.

Bei Rindern liegt nur der Zuchtbulle beziehungsweise Ochse mit 1,2 VE höher, während ein Jungrind zwischen einem und zwei Jahren 0,7 VE und ein Kalb unter einem Jahr nur 0,3 VE zählt.

Bei Geflügel schwanken die Werte stark: Ein Masthähnchen bringt es nur auf 0,0017 VE, eine Mastpute oder Mastgans auf 0,0067 VE.

Diese Unterschiede erklären, warum bei Geflügelmast sehr große Stückzahlen nötig sind, um überhaupt in die Nähe der VE-Grenze zu kommen, während bei Rinderhaltung schon moderate Herdengrößen ausreichen: 60 Kühe ergeben bereits 60 VE, während 40.000 Masthähnchen erst 68 VE erreichen.

Wähle die passende Tierart im Rechner aus, um den genauen VE-Schlüssel direkt abzulesen, statt ihn aus einer Tabelle nachzuschlagen.

Was passiert steuerlich, wenn die VE-Grenze überschritten wird?

Übersteigt der Tierbestand eines Betriebs die nach § 13 EStG zulässige VE-Grenze, wird die Tierhaltung insoweit als gewerblich eingestuft statt als landwirtschaftlich.

Das löst Gewerbesteuerpflicht aus, beendet die Gewinnermittlung nach Durchschnittssätzen (§ 13a EStG) und kann eine Buchführungspflicht nach sich ziehen.

Ein Beispiel zeigt die Tragweite: 5.000 Legehennen auf 8 Hektar ergeben 100 VE, während die Staffel bei 8 Hektar nur 80 VE zulässt – die Auslastung liegt bei 125 Prozent, der Puffer bei null, die Einstufung lautet gewerblich.

Betroffen ist in der Regel nur der überschießende Anteil, sofern der Betrieb daneben weiterhin landwirtschaftliche Einkünfte erzielt; die genaue Abgrenzung hängt vom Einzelfall ab und erfordert steuerliche Beratung.

Prüfe bei einer geplanten Bestandserweiterung deshalb vorab mit dem Rechner, wie nah der neue Bestand an die Staffelgrenze heranrückt, bevor der Stall gebaut wird.

Wie wirkt sich eine Pferdepension auf die Vieheinheiten-Grenze aus?

Eine Pferdepension zählt für die VE-Berechnung genauso wie jede andere Pferdehaltung: Jedes eingestellte Pferd ab drei Jahren bringt 1,1 VE, unabhängig davon, ob es dem Betrieb selbst gehört oder als Pensionspferd eingestallt ist.

Weil Pferdepensionen häufig auf vergleichsweise kleiner Fläche viele Tiere halten, wird die VE-Grenze dort schneller erreicht als bei klassischer Rinderhaltung.

Bei 20 Pensionspferden auf 3 Hektar ergeben sich 22 VE, während die Staffel bei 3 Hektar nur 30 VE zulässt – die Auslastung liegt bereits bei 73,33 Prozent und der Puffer bei nur 8 VE.

Kommen weitere Einstellpferde hinzu oder sinkt die selbst bewirtschaftete Fläche, kippt die Einstufung schnell in die Gewerblichkeit.

Zusätzlich prüft die Finanzverwaltung bei Pensionspferdebetrieben, ob neben der reinen Futtererzeugung Dienstleistungen wie Boxenreinigung oder Training angeboten werden, was die Einstufung unabhängig von der VE-Grenze beeinflussen kann.

Rechne den geplanten Pferdebestand deshalb vorab mit der tatsächlich verfügbaren Fläche durch.

Was ist der Unterschied zwischen Durchschnittsbestand und Stallplatzzahl?

Der Durchschnittsbestand bezeichnet die mittlere Tierzahl, die über das gesamte Wirtschaftsjahr tatsächlich gehalten wird, und ist die maßgebliche Größe für die VE-Berechnung nach Anlage 34 BewG.

Die Stallplatzzahl gibt dagegen nur die maximale Kapazität an und liegt bei Betrieben mit mehreren Mastdurchgängen pro Jahr oft deutlich über dem tatsächlichen Jahresdurchschnitt.

Ein Schweinemastbetrieb mit 600 Stallplätzen und drei Durchgängen jährlich bei 80 Prozent Belegung hält im Schnitt nur rund 480 Tiere, weil zwischen den Durchgängen Leerzeiten liegen.

Wer stattdessen die volle Stallplatzzahl einträgt, überschätzt die VE-Zahl und riskiert eine falsche gewerbliche Einstufung.

Den Durchschnittsbestand kannst du aus den Bestandsmeldungen der Tierseuchenkasse oder dem HIT-Register ableiten; bei Legehennen entspricht er meist annähernd der Platzzahl, weil die Tiere ein ganzes Legejahr im Stall verbleiben.

Trage im Rechner ausschließlich den ermittelten Jahresdurchschnitt ein, nicht die Kapazität des Stalls.

Gilt der Vieheinheiten-Rechner auch für Österreich?

Nein, dieser Rechner bildet ausschließlich die deutsche Rechtslage nach Anlage 34 zu § 241 BewG und § 13 EStG ab.

In Österreich wird die vergleichbare Abgrenzung zwischen landwirtschaftlichem und gewerblichem Betrieb über den Einheitswert und eigene Vieheinheitenschlüssel der österreichischen Bewertungsvorschriften vorgenommen, die von den deutschen VE-Faktoren abweichen und einer eigenen Systematik folgen.

Wer einen österreichischen Betrieb einstuft, findet die dortigen Umrechnungsfaktoren in den Erläuterungen zur Einheitsbewertung land- und forstwirtschaftlicher Betriebe, nicht in Anlage 34 BewG.

Auch die Staffelgrenzen unterscheiden sich strukturell von der deutschen Regelung, weshalb sich Ergebnisse nicht eins zu eins übertragen lassen.

Betriebe mit deutschem Sitz oder deutscher Steuerpflicht nutzen dagegen genau die hier hinterlegte Staffel.

Prüfe deshalb vor der Nutzung, in welchem Land der jeweilige Betrieb steuerlich ansässig ist, und ziehe bei österreichischen Fällen die zuständige Landwirtschaftskammer oder einen österreichischen Steuerberater hinzu.

Wie wirkt sich die Flächengröße auf die zulässige VE-Grenze aus?

Die Staffelung nach § 13 EStG erhöht die zulässige VE-Grenze mit wachsender Fläche, allerdings mit sinkendem Grenzwert je zusätzlichem Hektar in den höheren Stufen.

Die ersten 20 Hektar bringen je 10 VE, die nächsten 10 Hektar je 7 VE, die nächsten 20 Hektar je 6 VE, die nächsten 50 Hektar je 3 VE und alles darüber nur noch 1,5 VE je Hektar.

Bei 10 Hektar sind damit maximal 100 VE zulässig, bei 25 Hektar bereits 235 VE, bei 50 Hektar 390 VE und bei 100 Hektar 540 VE.

Für die Praxis bedeutet das: Ein Betrieb, der seinen Tierbestand erweitern will, kann durch Zupacht landwirtschaftlicher Nutzfläche die VE-Grenze anheben und so die landwirtschaftliche Einstufung erhalten, sofern die Fläche tatsächlich selbst bewirtschaftet wird.

Der Rechner zeigt bei jeder Flächenänderung sofort die neue Staffelgrenze, den verbleibenden Puffer und die Auslastung an. Prüfe vor einer Zupacht, wie viele zusätzliche VE die neue Fläche tatsächlich freischaltet.

Kann der Rechner mehrere Tierarten gleichzeitig berücksichtigen?

Der Rechner berechnet die Vieheinheiten jeweils für eine Tierart und zeigt die steuerliche Einstufung anhand dieser einen Kategorie und der eingegebenen Fläche.

Halten Betriebe mehrere Tierarten gleichzeitig, etwa Milchkühe und Mastschweine, rechnest du jede Tierart einzeln durch und addierst die Ergebnisse von Hand, bevor du die Summe mit der angezeigten Staffelgrenze vergleichst.

Ein Beispiel: 40 Kühe ergeben 40 VE, 200 Mastschweine mit je 0,16 VE weitere 32 VE, zusammen also 72 VE.

Bei 25 Hektar liegt die Grenze bei 235 VE, sodass die 72 VE eine Auslastung von rund 30,6 Prozent bedeuten und die Einstufung landwirtschaftlich bleibt.

Wichtig: Die Staffelgrenze nach § 13 EStG gilt für den gesamten Betrieb, nicht je Tierart – wer nur die größte Tiergruppe rechnet und kleinere Bestände vergisst, unterschätzt die tatsächliche VE-Dichte.

Rechne deshalb jede gehaltene Tierart einzeln durch den Rechner, bevor du die Gesamtsumme bildest.

Hinweise

VE-Grenze nach § 13 EStG richtig einschätzen

Schnelle Qualitätsprüfung für dein Ergebnis.

Der wichtigste Stellhebel ist die bewirtschaftete Fläche: Jeder zusätzliche Hektar erhöht die zulässige VE-Grenze und schafft Puffer für Bestandserweiterungen. Wer die Grenze knapp nicht erreicht, kann durch Zupacht von Fläche die landwirtschaftliche Einstufung sichern — allerdings muss die Fläche tatsächlich selbst bewirtschaftet werden.

Bei Betrieben mit mehreren Tierarten addiere die VE-Ergebnisse jeder Art und vergleiche die Summe mit der Staffelgrenze. Der Rechner zeigt die Grenze für deine Fläche an; die Addition der Teilbestände übernimmst du selbst.

Vor einer größeren Investition — etwa dem Bau eines neuen Stalls — solltest du den geplanten Bestand vorab durchrechnen, um die steuerlichen Folgen zu kennen.

Beachte, dass die Staffelgrenzen nach Paragraph 13 EStG für den gesamten Betrieb gelten, nicht je Tierart.

Ein Betrieb mit 40 Kühen (40 VE) und 200 Mastschweinen (32 VE) hält zusammen 72 VE — das ist die Zahl, die mit der Staffelgrenze verglichen wird. Bei Grenzfällen ist steuerliche Beratung unbedingt empfehlenswert. Alle Angaben ohne Gewähr.

Anwendung

Vieheinheiten-Rechner: Beispiel aus der Praxis

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein Landwirt bewirtschaftet 25 Hektar und hält 60 Kühe. Er überlegt, den Bestand um 100 Mastschweine zu erweitern. Schritt 1 — Ist-Zustand prüfen: 60 Kühe mit je 1,0 VE ergeben 60 VE.

Die Staffelgrenze bei 25 ha liegt bei 235 VE, die Auslastung bei 25,53 Prozent. Ergebnis: landwirtschaftlich mit 175 VE Puffer. Schritt 2 — Erweiterung durchrechnen: 100 Mastschweine mit je 0,16 VE ergeben zusätzlich 16 VE.

Zusammen wären es 76 VE bei 235 zulässiger VE — Auslastung rund 32 Prozent, immer noch weit im landwirtschaftlichen Bereich. Schritt 3 — Belastungsgrenze testen: Erst bei insgesamt 235 VE würde die Grenze erreicht.

Das entspricht 60 Kühen (60 VE) plus etwa 1.094 Mastschweinen (175 VE). Der Landwirt hat also erheblichen Spielraum. Schritt 4 — Entscheidung: Die Erweiterung um 100 Mastschweine ist steuerlich unbedenklich.

Für die laufende Einkommensteuer auf den Gewinn aus Land- und Forstwirtschaft nutzt er ergänzend den Einkommensteuer-Rechner. Gegenbeispiel: Ein Legehennenbetrieb mit 5.000 Hennen auf 8 Hektar kommt auf 100 VE bei einer Staffelgrenze von nur 80 VE.

Die Auslastung liegt bei 125 Prozent — gewerblich. Um wieder unter die Schwelle zu kommen, müsste er entweder den Bestand auf 4.000 Hennen (80 VE) reduzieren oder mindestens 2 Hektar Fläche zupachten, die die Staffelgrenze auf 100 VE anheben würden.

Fallstricke

Häufige Fehler bei der Vieheinheiten-Berechnung

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, die Stallplatzzahl statt des Durchschnittsbestands einzugeben. Bei Mastbetrieben mit mehreren Durchgängen pro Jahr liegt die Stallplatzzahl deutlich über dem tatsächlichen Jahresdurchschnitt, was die VE-Zahl überschätzt und zu einer falschen Einstufung führen kann.

Zweiter Fehler: die Gesamtbetriebsfläche inklusive Hofstelle, Wald und Wegebau eintragen statt nur der landwirtschaftlichen Nutzfläche — das überschätzt die zulässige VE-Grenze.

Dritter Fehler: bei mehreren Tierarten nur die größte zu rechnen und die übrigen zu vergessen. Die Staffelgrenze nach Paragraph 13 EStG gilt für die Summe aller VE des Betriebs. Vierter Fehler: die Staffel linear hochzurechnen statt kumulativ.

Die ersten 20 Hektar bringen je 10 VE, nicht alle Hektar — wer 50 ha pauschal mit 10 VE ansetzt, kommt auf 500 statt der korrekten 380 VE. Fünfter Fehler: die gewerbliche Einstufung als vollständigen Statuswechsel zu verstehen.

In vielen Fällen betrifft die Gewerblichkeit nur den überschießenden Anteil, während der landwirtschaftliche Kern erhalten bleibt — die genaue Abgrenzung erfordert steuerliche Beratung. Sechster Fehler: Pachtflächen nicht mitzuzählen.

Solange die Fläche tatsächlich selbst bewirtschaftet wird, zählt sie zur landwirtschaftlichen Nutzfläche und erhöht die zulässige VE-Grenze. Siebter Fehler: einen GV-Wert (Großvieheinheit nach KTBL) mit dem VE-Wert dieses Rechners gleichzusetzen.

Beide Systematiken haben unterschiedliche Faktoren je Tierart — eine Kuh zählt 1,2 GV, aber nur 1,0 VE — und dienen unterschiedlichen Zwecken.

Wer für eine Baugenehmigung oder Förderung den GV-Wert braucht, findet ihn in der zweiten Referenztabelle, nicht im Rechenergebnis.

Nächster Schritt

Vieheinheiten-Rechner: Fazit

Die Kernaussage für die direkte Weiterentscheidung.

Der Vieheinheiten-Rechner rechnet Tierbestände nach Anlage 34 zu Paragraph 241 BewG in Vieheinheiten um und prüft die steuerliche Einstufung nach der Staffel des Paragraph 13 EStG.

Im Beispiel ergeben 60 Kühe auf 25 Hektar genau 60 VE bei einer zulässigen Grenze von 235 VE — Auslastung 25,53 Prozent, Einstufung landwirtschaftlich, Puffer 175 VE.

Praktisch heißt das: Tierart, Bestandsgröße und Fläche eingeben und sofort sehen, ob der Betrieb innerhalb der Grenzen liegt oder ob eine Bestandsänderung die Einstufung kippt.

Bei mehreren Tierarten die VE-Ergebnisse addieren und mit der angezeigten Staffelgrenze vergleichen. Für die Einkommensteuer auf den Gewinn aus Land- und Forstwirtschaft hilft der Einkommensteuer-Rechner.

Bei gewerblicher Einstufung wird zusätzlich Gewerbesteuer fällig, die der Gewerbesteuer-Rechner berechnet. Angaben ohne Gewähr, keine Steuerberatung.

Vertiefung

Vieheinheiten je Tierart: Beispielrechnungen

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · 500 Mastschweine ergeben 80 VE gesamt bei 8 VE/ha. Staffelgrenze 100 VE, Puffer 20 VE, Auslastung 80 Prozent. Einstufung: landwirtschaftlich.

Schweinemast: 500 Tiere auf 10 ha

Tierart
Mastschwein
Anzahl Tiere
500
Landwirtschaftliche Fläche
10 ha

Beispiel 2 · Mittel · 5.000 Legehennen ergeben 100 VE gesamt bei 12,5 VE/ha. Staffelgrenze 80 VE, Puffer 0 VE, Auslastung 125 Prozent. Einstufung: gewerblich.

Legehennenbetrieb: 5.000 Tiere auf 8 ha (gewerblich)

Tierart
Legehenne (inkl. Aufzucht)
Anzahl Tiere
5.000
Landwirtschaftliche Fläche
8 ha

Beispiel 3 · Komplex · 20 Pferde ergeben 22 VE gesamt bei 7,33 VE/ha. Staffelgrenze 30 VE, Puffer 8 VE, Auslastung 73,33 Prozent. Einstufung: landwirtschaftlich.

Pferdepension: 20 Einstellpferde auf 3 ha

Tierart
Pferd (ab 3 Jahre)
Anzahl Tiere
20
Landwirtschaftliche Fläche
3 ha

Beispiel 4 · Komplex · 40.000 Masthähnchen ergeben 68 VE gesamt bei 6,8 VE/ha. Staffelgrenze 100 VE, Puffer 32 VE, Auslastung 68 Prozent. Einstufung: landwirtschaftlich.

Masthähnchen-Mast: 40.000 Tiere auf 10 ha

Tierart
Masthähnchen
Anzahl Tiere
40.000
Landwirtschaftliche Fläche
10 ha

Beispiel 5 · Komplex · 100 Kühe ergeben 100 VE gesamt bei 1 VE/ha. Staffelgrenze 540 VE, Puffer 440 VE, Auslastung 18,52 Prozent. Einstufung: landwirtschaftlich.

Großbetrieb: 100 Kühe auf 100 ha (volle Staffel)

Tierart
Kühe (inkl. Mutterkühe)
Anzahl Tiere
100
Landwirtschaftliche Fläche
100 ha

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.Progressionsvorbehalt-RechnerMehrsteuer durch Progressionsvorbehalt (§ 32b EStG) berechnen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld erhöhen den Steuersatz auf das übrige Einkommen.Mieteinnahmen Steuer RechnerSteuer auf Mieteinnahmen 2025 nach § 21 EStG schätzen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuerlast mit Grenzsteuersatz berechnen.AfA-Abschreibungs-RechnerGebäude-AfA nach § 7 EStG 2025 berechnen: lineare 2 %, 2,5 % oder 3 % sowie degressive 5 % AfA mit Buchwert-Tabelle für die steuerliche Abschreibung.Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.Steuererstattung-RechnerSteuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.Werbungskosten-RechnerWerbungskosten für Arbeitnehmer berechnen: Pendeln, Homeoffice, Arbeitsmittel, Fortbildung und mehr mit dem Pauschbetrag 1.230 € vergleichen und die Steuerersparnis nach dem Tarif 2026 sehen.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.Verlustverrechnung-RechnerVerrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.Handwerkerkosten-absetzen-RechnerHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.Betriebsveranstaltung-Freibetrag-RechnerBetriebsveranstaltung Freibetrag 2026 berechnen: 110-Euro-Grenze je Arbeitnehmer, Kostenumlage auf Anwesende, Pauschalsteuer 25 % – kostenlos, sofort.Haushaltsnahe-Dienstleistungen-RechnerHaushaltsnahe Dienstleistungen 2026 absetzen: Minijob (510 €), Dienstleistungen/Pflege (4.000 €) und Handwerker (1.200 €) nach § 35a EStG getrennt berechnen – kostenlos, sofort, mit Deckel-Check.Außergewöhnliche Belastungen RechnerAußergewöhnliche Belastungen 2026 berechnen: zumutbare Belastung nach § 33 EStG stufenweise, abziehbarer Betrag und Steuerersparnis – kostenlos, sofort.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Balkendiagramm zeigt die VE-Werte der acht häufigsten Tierarten nach Anlage 34 zu Paragraf 241 BewG: Zuchtbulle 1,2 VE, Pferd ab 3 Jahre 1,1 VE, Kuh 1,0 VE, Jungrind 0,7 VE, Zuchtsau 0,33 VE, Mastschwein 0,16 VE, Mutterschaf 0,1 VE, Legehenne 0,02 VE.

    VE-Schlüssel nach Anlage 34 BewG: Tierarten in Vieheinheiten

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/vieheinheiten-rechner">
      <img src="https://rechner-portal.de/images/finanzen/vieheinheiten-ve-schluessel.svg"
           alt="Balkendiagramm zeigt die VE-Werte der acht häufigsten Tierarten nach Anlage 34 zu Paragraf 241 BewG: Zuchtbulle 1,2 VE, Pferd ab 3 Jahre 1,1 VE, Kuh 1,0 VE, Jungrind 0,7 VE, Zuchtsau 0,33 VE, Mastschwein 0,16 VE, Mutterschaf 0,1 VE, Legehenne 0,02 VE."
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/vieheinheiten-rechner">VE-Schlüssel nach Anlage 34 BewG: Tierarten in Vieheinheiten auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/vieheinheiten-rechner
  • Rechenbeispiel zeigt einen Milchviehbetrieb mit 60 Kühen auf 25 Hektar. Jede Kuh entspricht 1,0 VE, Gesamtbestand 60 VE. Die Staffel nach Paragraf 13 EStG erlaubt bis 235 VE (20 ha mal 10 plus 5 ha mal 7). VE-Dichte 2,4 VE je Hektar, Auslastung 25,5 Prozent: Einstufung landwirtschaftlich.

    Praxis: VE-Berechnung für Milchviehbetrieb 60 Kühe auf 25 ha

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/vieheinheiten-rechner">
      <img src="https://rechner-portal.de/images/finanzen/vieheinheiten-praxis-milchbetrieb.svg"
           alt="Rechenbeispiel zeigt einen Milchviehbetrieb mit 60 Kühen auf 25 Hektar. Jede Kuh entspricht 1,0 VE, Gesamtbestand 60 VE. Die Staffel nach Paragraf 13 EStG erlaubt bis 235 VE (20 ha mal 10 plus 5 ha mal 7). VE-Dichte 2,4 VE je Hektar, Auslastung 25,5 Prozent: Einstufung landwirtschaftlich."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/vieheinheiten-rechner">Praxis: VE-Berechnung für Milchviehbetrieb 60 Kühe auf 25 ha auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/vieheinheiten-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung basiert auf dem Umrechnungsschlüssel der Anlage 34 BewG und den Staffelgrenzen des § 13 EStG. Die steuerliche Einstufung erfordert im Einzelfall eine steuerberaterliche Prüfung.

Quelle: Anlage 34 zu § 241 BewG (Umrechnungsschlüssel für Tierbestände in VE); § 13 Abs. 1 Nr. 1 EStG (Abgrenzung landwirtschaftlich/gewerblich); § 241 BewG (Tierbestände). Zur Abgrenzung von der Großvieheinheit (GV/GVE): GV-Schlüssel des KTBL, wiedergegeben nach der Sächsischen Landesanstalt für Landwirtschaft.

Stand: 2026-09-26

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
26. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
VE-Umrechnungsschlüssel nach Anlage 34 zu § 241 BewG; Staffelgrenzen (10 VE Sockel + VE/ha-Staffel) nach § 13 Abs. 1 Nr. 1 EStG.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Vieheinheiten-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/vieheinheiten-rechner

Harvard-Format

Rechner-Portal, 2026. Vieheinheiten-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/vieheinheiten-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.