Zum Hauptinhalt springen

Zu versteuerndes Einkommen berechnen: zvE-Rechner 2026

FinanzenStand
€
€
€
€
€
Anzeige

Kurzantwort

zvE-Rechner 2026: Bruttolohn, Werbungskosten und Sonderausgaben eingeben – das Ergebnis zeigt Einkünfte aus NSA, abziehbare Sonderausgaben, das zu versteuernde Einkommen und eine grobe Steuerschätzung nach § 32a EStG 2026. Keine Steuerberatung.

Zu versteuerndes Einkommen (zvE) 2026 berechnen

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist das zu versteuernde Einkommen (zvE)?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

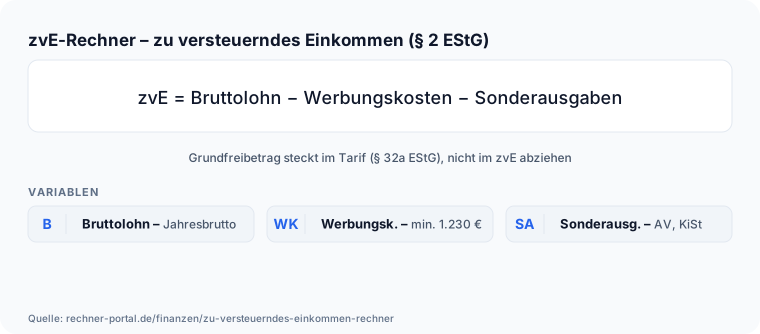
Das zu versteuernde Einkommen (zvE) ist die Bemessungsgrundlage der Einkommensteuer nach § 2 EStG — der Betrag, auf den das Finanzamt tatsächlich Steuer berechnet. Es ist immer niedriger als das Bruttoeinkommen, weil vorher Werbungskosten und Sonderausgaben abgezogen werden.

Der Rechner bildet die Berechnung für Arbeitnehmer vereinfacht ab: Bruttolohn minus Werbungskosten (mindestens die Pauschale von 1.230 Euro) ergibt die Einkünfte aus nichtselbstständiger Arbeit.

Nach Abzug der Sonderausgaben – vor allem Altersvorsorgebeiträge, Kirchensteuer und sonstige Sonderausgaben – verbleibt das zvE, auf das der Einkommensteuertarif angewendet wird.

Der Rechner liefert eine Orientierung; die tatsächliche Steuer ergibt sich aus der Einkommensteuererklärung oder dem Einkommensteuer-Rechner. Keine Steuerberatung.

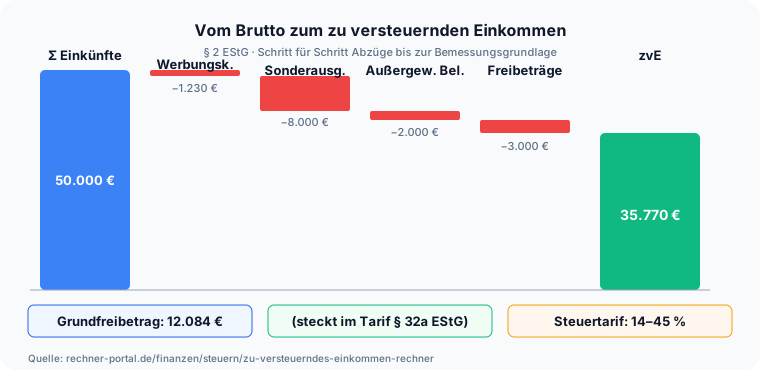
Wichtig ist die Abgrenzung nach § 2 EStG: Bruttolohn minus Werbungskosten ergibt die Einkünfte (§ 2 Abs. 2); nach Abzug der Sonderausgaben und außergewöhnlichen Belastungen entsteht das Einkommen (§ 2 Abs. 4); nach Abzug von Kinderfreibeträgen das zvE (§ 2 Abs. 5).

Für einen Arbeitnehmer ohne Kinder und ohne außergewöhnliche Belastungen fallen diese Stufen zusammen.

Sonderfälle wie außergewöhnliche Belastungen, Nebeneinkünfte oder Kapitalerträge bleiben außen vor – dafür ist eine Steuerberatung oder das Finanzamt die richtige Adresse.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst fünf Angaben. Der Jahresbruttolohn ist das Bruttoeinkommen aus unselbstständiger Arbeit vor allen Abzügen – der Wert steht auf der Lohnsteuerbescheinigung.

Bei den Werbungskosten wird mindestens die gesetzliche Pauschale von 1.230 Euro vorbelegt; kannst du höhere tatsächliche Kosten nachweisen (Fahrten, Arbeitsmittel, Fortbildungen, Fachliteratur), trage den Gesamtbetrag ein.

Die Altersvorsorge-Beiträge umfassen Pflichtbeiträge zur gesetzlichen Rentenversicherung und ggf. Basisrentenbeiträge; abzugsfähig sind 2026 maximal 30.826 Euro (§ 10 Abs. 3 EStG, ab VZ 2023 zu 100 Prozent anrechenbar).

Kirchensteuer und sonstige Sonderausgaben wie bestimmte Krankenversicherungsbeiträge oder Spenden ergänzen die Sonderausgaben. Den Grundfreibetrag gibst du nicht ein – er wird beim zvE nicht abgezogen, sondern steckt im Steuertarif (§ 32a EStG).

Häufiger Fehler: den Bruttomonatslohn statt des Jahresbruttos einzugeben oder tatsächliche Werbungskosten unter der Pauschale anzusetzen.

Alle Werte findest du auf der Lohnsteuerbescheinigung oder in deinen Belegen des Steuerjahres – schätze sie nicht aus dem Gedächtnis, weil sich Fehler in dieser Kette bis zum Ergebnis durchziehen.

Rechne im Zweifel zwei Varianten: eine mit der Werbungskostenpauschale und eine mit deinen tatsächlichen Kosten. Erst der Vergleich zeigt, ob sich die genaue Aufstellung überhaupt lohnt.

Ob eine Position tatsächlich abzugsfähig ist und in welcher Höhe, richtet sich nach den geltenden Vorschriften und wird vom Finanzamt geprüft; bei Unsicherheit hilft eine Steuerberatung.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

zvE-Rechner: Vier-Schritte-Berechnung nach Paragraf 2 EStG mit Rechenbeispiel Die Berechnung folgt § 2 EStG in vier Schritten. Schritt 1 – Einkünfte aus nichtselbstständiger Arbeit: Bruttolohn minus Werbungskosten.

Schritt 2 – Sonderausgaben: Altersvorsorge (max. 30.826 Euro, 100 Prozent ab VZ 2023) plus Kirchensteuer plus sonstige Sonderausgaben (mind. Sonderausgaben-Pauschbetrag 36 Euro nach § 10c EStG).

Schritt 3 – zvE: Einkünfte minus Sonderausgaben, mindestens null. Schritt 4 – Steuerschätzung: Einkommensteuer-Grundtarif nach § 32a EStG 2026.

Beispiel: Bruttolohn 55.000 Euro, Werbungskosten 1.230 Euro, Altersvorsorge 3.000 Euro, keine Kirchensteuer. Einkünfte NSA: 53.770 Euro. Sonderausgaben: 3.000 + 36 = 3.036 Euro. zvE: 53.770 − 3.036 = 50.734 Euro.

Die genaue Steuer auf 50.734 Euro zeigt der Einkommensteuer-Rechner. Entscheidend an dieser Kette ist die Reihenfolge: Jeder Schritt setzt auf dem Ergebnis des vorherigen auf, und ein Fehler weiter oben pflanzt sich bis unten durch.

Werbungskosten mindern die Einkünfte (§ 2 Abs. 2), Sonderausgaben mindern anschließend den Gesamtbetrag der Einkünfte zum Einkommen (§ 2 Abs. 4); der Grundfreibetrag wird NICHT beim zvE abgezogen, sondern ist erst im Steuertarif nach § 32a EStG enthalten.

Deshalb bringt derselbe Euro an zusätzlichen Werbungskosten dieselbe Wirkung wie ein Euro zusätzlicher Sonderausgaben – beide senken das zu versteuernde Einkommen um genau diesen Betrag.

Für den genauen Betrag ist der Einkommensteuer-Rechner oder die Steuererklärung zuständig; verbindlich ist allein der Bescheid des Finanzamts.

Nachschlagen

Rechenschema: Vom Bruttolohn zum zu versteuernden Einkommen (zvE)

Das zu versteuernde Einkommen (zvE) ergibt sich, indem vom Bruttolohn schrittweise Werbungskosten und Sonderausgaben abgezogen werden. Der Grundfreibetrag (2026: 12.348 Euro) wird nicht vom zvE abgezogen, sondern steckt im Steuertarif nach § 32a EStG — erst der Betrag oberhalb des Grundfreibetrags wird besteuert. Die folgende Tabelle zeigt die Berechnung am Beispiel eines Arbeitnehmers mit 55.000 Euro Jahresbruttolohn.

Schritt-für-Schritt-Berechnung des zvE nach § 2 EStG — Beispiel mit 55.000 € Jahresbruttolohn (Einzelveranlagung 2026)
SchrittPositionBeispiel (55.000 €)
1Jahresbruttolohn (Einkünfte aus nichtselbstständiger Arbeit, brutto)55.000 €
2− Werbungskosten (mind. Pauschale 1.230 €)− 1.230 €
3= Einkünfte aus nichtselbstständiger Arbeit53.770 €
4− Altersvorsorge (3.000 €, zu 100 % ab VZ 2023)− 3.000 €
5− Kirchensteuer− 0 €
6− Sonstige Sonderausgaben (mind. Pauschbetrag 36 €, § 10c)− 36 €
7= Zu versteuerndes Einkommen (zvE)50.734 €

Der Grundfreibetrag von 12.348 Euro (2026) taucht nicht als Abzugsposition auf, weil er im Einkommensteuertarif enthalten ist (§ 32a EStG): Die ersten 12.348 Euro des zvE werden mit 0 Prozent besteuert. Die Werbungskosten-Pauschale (1.230 Euro) wird automatisch angesetzt, sofern keine höheren tatsächlichen Kosten nachgewiesen werden. Altersvorsorge-Abzug: ab VZ 2023 zu 100 Prozent anrechenbar, Höchstbetrag 2026: 30.826 € (§ 10 Abs. 3 EStG). Sonderausgaben-Pauschbetrag 36 € (§ 10c EStG) wird gewährt, wenn keine höheren übrigen Sonderausgaben nachgewiesen werden. Die Steuerschätzung des Rechners verwendet den amtlichen Grundtarif nach § 32a EStG 2026. Quelle: § 2, § 9a, § 10, § 10c, § 32a EStG. Stand 2026.

Bruttolohn und zu versteuerndes Einkommen im Vergleich 2026

Die folgende Tabelle zeigt, wie sich zvE und geschätzte Einkommensteuer in Abhängigkeit vom Jahresbruttolohn entwickeln. Annahmen: Werbungskosten-Pauschale 1.230 €, Altersvorsorge 3.000 €, Sonderausgaben-Pauschbetrag 36 € (§ 10c EStG), keine Kirchensteuer. Steuerschätzung nach § 32a EStG 2026 (Grundtarif, Einzelveranlagung). Werte aus der Rechenfunktion generiert — für abweichende Eingaben den Rechner nutzen.

Tabelle: Bruttolohn, Einkünfte NSA, Sonderausgaben, zvE und Steuerschätzung 2026 für typische Jahreseinkommen (Einzelveranlagung, Werbungskostenpauschale 1.230 €, Altersvorsorge 3.000 €)
JahresbruttolohnEinkünfte NSASonderausgaben gesamtzvESteuerschätzung (§ 32a EStG)
20.000 €18.770 €3.036 €15.734 €578 €
30.000 €28.770 €3.036 €25.734 €3.045 €
40.000 €38.770 €3.036 €35.734 €5.890 €
50.000 €48.770 €3.036 €45.734 €9.081 €
60.000 €58.770 €3.036 €55.734 €12.618 €
80.000 €78.770 €3.036 €75.734 €20.672 €
100.000 €98.770 €3.036 €95.734 €29.072 €

Werte aus der Rechenfunktion generiert (Stand 2026, § 32a EStG-Tarif für den VZ 2026). Steuerschätzung enthält nur Einkommensteuer nach § 32a EStG — kein Solidaritätszuschlag, keine Kirchensteuer, keine Steuerermäßigungen. Für die individuelle Berechnung den Rechner oben verwenden oder den Einkommensteuer-Rechner konsultieren.

Frei- und Pauschbeträge rund um das zu versteuernde Einkommen 2025 vs. 2026

Diese Werte fließen direkt in die Berechnung des zvE ein, tauchen im Rechner aber nicht als eigenes Eingabefeld auf, weil sie entweder automatisch angesetzt (Pauschbeträge) oder erst im Steuertarif berücksichtigt werden (Grundfreibetrag). Der Grundfreibetrag ist zum 1. Januar 2026 durch das Steuerfortentwicklungsgesetz von 12.096 auf 12.348 Euro gestiegen; die übrigen Pauschbeträge sind gegenüber 2025 unverändert, mit Ausnahme des Altersvorsorge-Höchstbetrags, der mit der Beitragsbemessungsgrenze der knappschaftlichen Rentenversicherung steigt.

Gesetzliche Frei- und Pauschbeträge nach § 2 EStG, die das zvE bestimmen — Vergleich der Veranlagungszeiträume 2025 und 2026
Position20252026Rechtsgrundlage
Grundfreibetrag (Einzelveranlagung)12.096 €12.348 €§ 32a Abs. 1 EStG
Grundfreibetrag (Zusammenveranlagung)24.192 €24.696 €§ 32a Abs. 5 EStG
Werbungskosten-Pauschale (Arbeitnehmer)1.230 €1.230 €§ 9a Satz 1 Nr. 1 Buchst. a EStG
Sonderausgaben-Pauschbetrag36 €36 €§ 10c EStG
Altersvorsorge-Höchstbetrag (Einzelveranlagung)29.344 €30.826 €§ 10 Abs. 3 EStG

Grundfreibetrag 2026 nach dem Steuerfortentwicklungsgesetz vom 23.12.2024 (§ 32a EStG, Fassung ab VZ 2026). Der Altersvorsorge-Höchstbetrag entspricht dem Höchstbeitrag zur knappschaftlichen Rentenversicherung (2026: Beitragsbemessungsgrenze 124.800 € × Beitragssatz 24,7 %, gerundet). Werbungskosten-Pauschale und Sonderausgaben-Pauschbetrag sind seit mehreren Jahren unverändert. Quelle: § 9a, § 10 Abs. 3, § 10c, § 32a EStG, gesetze-im-internet.de. Stand 2026-09-27.

Ausblick

Was ändert sich 2027 beim Grundfreibetrag?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Nach dem vom Bundeskabinett beschlossenen Regierungsentwurf für ein Einkommensteuerreformgesetz 2027 soll der Grundfreibetrag zum 1. Januar 2027 von 12.348 auf 12.564 Euro steigen, zum 1. Januar 2028 in einer zweiten Stufe weiter auf 12.900 Euro.
  • Bei Zusammenveranlagung würde sich der Grundfreibetrag 2027 entsprechend auf 25.128 Euro verdoppeln.
  • Der Entwurf sieht zusätzlich eine Abflachung der zweiten Progressionszone und eine neue, höhere Reichensteuerstufe vor, von der vor allem mittlere Einkommen entlastet werden sollen.
  • Der Entwurf ist Stand 27.09.2026 noch nicht Gesetz: Bundestag und Bundesrat müssen dem Einkommensteuerreformgesetz 2027 erst zustimmen, bevor die neuen Werte gelten – bis dahin bleibt der hier verwendete Tarif 2026 nach § 32a EStG mit einem Grundfreibetrag von 12.348 Euro maßgeblich.

Stand: 27.09.2026 · Quelle: Bundesregierung – Regierungsentwurf Einkommensteuerreformgesetz 2027 (Kabinettsbeschluss, Stand 27.09.2026, noch nicht von Bundestag/Bundesrat verabschiedet)

Expertenmodus

Häufige Fragen zu zvE-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist das zu versteuernde Einkommen (zvE) und wofür wird es benötigt?

Das zu versteuernde Einkommen (zvE) ist die Bemessungsgrundlage der Einkommensteuer nach § 2 EStG: der Betrag, auf den das Finanzamt den Steuertarif anwendet.

Es entsteht, indem vom Bruttolohn Werbungskosten und Sonderausgaben abgezogen werden, und ist damit immer niedriger als das Bruttoeinkommen.

Beispiel: 55.000 Euro Bruttolohn minus 1.230 Euro Werbungskosten-Pauschale minus 3.036 Euro Sonderausgaben ergibt ein zvE von 50.734 Euro.

Auf dieses zvE wendet das Finanzamt den Einkommensteuertarif nach § 32a EStG an, in dem der Grundfreibetrag von 12.348 Euro (2026) bereits eingebaut ist – bis zu diesem Betrag fällt keine Steuer an.

Wer nur die monatliche Lohnsteuer kennt, begegnet dem zvE erst im Einkommensteuerbescheid, wo es die Zeile Besteuerungsgrundlagen bildet, auf der die endgültige Steuerlast beruht.

Kinderfreibeträge senken das zvE zusätzlich und können zu einer Steuererstattung führen.

Für Selbstständige oder Vermieter mit weiteren Einkunftsarten addiert das Finanzamt zusätzliche Einkünfte, bevor es diese Kette anwendet – dieser Rechner deckt nur Arbeitnehmereinkünfte ab.

Was ist der Grundfreibetrag 2026 und wie wirkt er?

Der Grundfreibetrag sichert das steuerfreie Existenzminimum und beträgt 2026 für Alleinstehende 12.348 Euro – bis zu diesem zvE fällt keine Einkommensteuer an (§ 32a EStG). Zum 1.

Januar 2026 ist er durch das Steuerfortentwicklungsgesetz um 252 Euro von 12.096 Euro (2025) gestiegen. Bei Verheirateten mit Zusammenveranlagung verdoppelt er sich auf 24.696 Euro.

Der Betrag wird nicht vom zvE abgezogen, sondern steckt im Tarif: Die ersten 12.348 Euro werden mit null Prozent besteuert, erst darüber greift der Eingangssteuersatz von 14 Prozent, der bis zum Spitzensteuersatz progressiv ansteigt.

Ein Arbeitnehmer mit 14.200 Euro Jahresbrutto und Standardabzügen kommt auf ein zvE von 12.434 Euro – das liegt knapp über der Schwelle, sodass nur rund 12 Euro Steuer anfallen.

Mit dem alten 2025er-Grundfreibetrag wäre derselbe Fall bereits steuerpflichtig gewesen. Für die exakte Steuer auf ein bestimmtes zvE eignet sich der Einkommensteuer-Rechner.

Wie kann ich mein zu versteuerndes Einkommen senken?

Das zvE sinkt, sobald du zusätzliche Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen gegenüber dem Finanzamt nachweist – jeder anerkannte Euro mindert die Bemessungsgrundlage direkt.

Werbungskosten wirken erst, wenn sie über der Pauschale von 1.230 Euro liegen, etwa durch einen Arbeitsweg ab rund 15 Kilometern bei 230 Arbeitstagen.

Höhere freiwillige Altersvorsorge (bis 30.826 Euro 2026 voll abzugsfähig) und Sonderausgaben wie Kirchensteuer oder Spenden senken das zvE zusätzlich.

Wichtig für die Erwartung: Ein zusätzlich abgesetzter Euro spart nicht einen Euro Steuer, sondern nur den persönlichen Grenzsteuersatz – bei einem zvE um 40.000 Euro rund 32 Prozent, bei höheren Einkommen entsprechend mehr.

Außergewöhnliche Belastungen wie Krankheits- oder Pflegekosten bildet dieser Rechner nicht ab; sie mindern das zvE zusätzlich, wirken aber erst nach Abzug der zumutbaren Belastung, die vom Familienstand und Einkommen abhängt.

Für die genaue Wirkung im Einzelfall hilft eine Steuerberatung oder ein Lohnsteuerhilfeverein.

Was ist der Unterschied zwischen Bruttoeinkommen und zu versteuerndem Einkommen?

Der Bruttolohn ist die Summe aller Einnahmen aus einem Beschäftigungsverhältnis vor Steuern und Sozialabgaben; das zvE ist dagegen der um Werbungskosten und Sonderausgaben verminderte Betrag, auf den die Einkommensteuer berechnet wird.

Beide Größen liegen deshalb nie gleich hoch: Bei 55.000 Euro Bruttolohn und Standardabzügen beträgt das zvE nur 50.734 Euro, ein Unterschied von 4.266 Euro.

Dieser Rechner bildet ausschließlich Einkünfte aus nichtselbstständiger Arbeit ab; wer zusätzlich Mieteinnahmen, Kapitalerträge oder Gewerbeeinkünfte hat, muss diese separat ermitteln und zum Gesamtbetrag der Einkünfte addieren, bevor das zvE entsteht.

Auch steuerfreie Lohnersatzleistungen wie Elterngeld oder Kurzarbeitergeld gehören nicht zum zvE, erhöhen aber über den Progressionsvorbehalt den Steuersatz auf das übrige Einkommen – das zeigt der Progressionsvorbehalt-Rechner im Detail.

Wer Brutto und zvE gleichsetzt, überschätzt regelmäßig seine tatsächliche Steuerlast und unterschätzt die Wirkung von Abzugsposten auf die Steuerersparnis.

Wo finde ich mein zu versteuerndes Einkommen im Steuerbescheid?

Das zu versteuernde Einkommen steht im Einkommensteuerbescheid im Abschnitt Besteuerungsgrundlagen in der gleichnamigen Zeile – das ist der Endbetrag, auf den das Finanzamt den Tarif nach § 32a EStG anwendet.

Darüber findet sich der Gesamtbetrag der Einkünfte, also das zvE vor Abzug von Sonderausgaben, außergewöhnlichen Belastungen und Kinderfreibeträgen; die Differenz zwischen beiden Zeilen zeigt, wie stark diese Positionen das Ergebnis senken.

In der elektronischen Bescheiddatenabfrage über Mein ELSTER oder ein Steuerprogramm mit Belegabruf steht der Wert unter dem Feldschlüssel 08.30.005 und lässt sich direkt in andere Steuertools übernehmen.

Wichtig: Das zvE liegt immer unter dem Bruttolohn, aber es enthält – anders als das monatliche Nettogehalt – noch keine abgezogenen Sozialversicherungsbeiträge, weil diese steuerlich anders (als Sonderausgaben) behandelt werden.

Wer das zvE direkt mit dem Nettogehalt vergleicht, vergleicht zwei unterschiedliche Rechengrößen und zieht daraus meist falsche Schlüsse über die eigene Steuerquote.

Welche Werbungskosten kann ich als Arbeitnehmer abziehen?

Werbungskosten sind Aufwendungen, die dem Erwerb, der Sicherung und der Erhaltung des Arbeitslohns dienen (§ 9 EStG); ohne Einzelnachweis setzt das Finanzamt automatisch den Arbeitnehmer-Pauschbetrag von 1.230 Euro jährlich an (§ 9a EStG, unverändert seit 2022).

Übersteigen die tatsächlichen Kosten diesen Betrag, lohnt sich die Einzelaufstellung: Fahrtkosten (Entfernungspauschale seit 2026 einheitlich 0,38 Euro/km ab dem ersten Kilometer), Arbeitsmittel, die Homeoffice-Pauschale (6 Euro/Tag, maximal 1.260 Euro/Jahr) und Fortbildungskosten zählen dazu.

Rechenbeispiel: 30 Kilometer Arbeitsweg an 230 Tagen ergeben 2.622 Euro Fahrtkosten – das übersteigt die Pauschale bereits um 1.392 Euro und senkt das zvE entsprechend.

Ab rund 15 Kilometern einfacher Strecke lohnt sich die genaue Aufstellung meist schon, bei mehreren Arbeitsstätten oder Dienstreisen oft noch früher.

Alle Positionen müssen belegt werden können; im Zweifel prüft das Finanzamt jede einzelne Position auf berufliche Veranlassung.

Welche Sonderausgaben darf ich beim zvE abziehen?

Sonderausgaben nach §§ 10–10c EStG reduzieren das zvE zusätzlich zu den Werbungskosten; die wichtigste Position ist die Altersvorsorge, die seit dem Veranlagungszeitraum 2023 zu 100 Prozent abzugsfähig ist, bis zu einem Höchstbetrag von 30.826 Euro im Jahr 2026 (§ 10 Abs. 3 EStG).

Kirchensteuer, Spenden an gemeinnützige Organisationen und Parteien (bis 20 Prozent des Gesamtbetrags der Einkünfte) und bestimmte Basis-Krankenversicherungsbeiträge zählen ebenfalls dazu.

Ohne höhere Nachweise gewährt das Finanzamt mindestens den Sonderausgaben-Pauschbetrag von 36 Euro (§ 10c EStG) – dieser Wert ist seit vielen Jahren unverändert und wird automatisch angesetzt.

Beispiel: Ein Angestellter mit 40.000 Euro Bruttolohn zahlt rund 3.720 Euro Rentenversicherungsbeiträge (9,3 Prozent Arbeitnehmeranteil) und 600 Euro Kirchensteuer, zusammen 4.320 Euro – weit über dem Pauschbetrag.

Diese Beiträge senken das zvE in voller Höhe und wirken direkt auf die im Rechner ausgewiesene Steuerschätzung.

Wie genau ist die Steuerschätzung des Rechners?

Die Steuerschätzung basiert auf dem amtlichen Einkommensteuer-Grundtarif nach § 32a EStG für den Veranlagungszeitraum 2026 (Einzelveranlagung) und zeigt die Steuer auf das errechnete zvE – ohne Solidaritätszuschlag, Kirchensteuer und Steuerermäßigungen.

Der Solidaritätszuschlag von 5,5 Prozent fällt erst oberhalb einer Freigrenze von 20.350 Euro festgesetzter Einkommensteuer an (Einzelveranlagung 2026, § 3 Abs. 3 SolZG, bei Zusammenveranlagung 40.700 Euro); darunter ist er null.

Abweichungen zur tatsächlichen Steuer entstehen durch Sondertatbestände, die hier bewusst fehlen: Steuerermäßigungen nach § 35a EStG für Handwerkerleistungen, außergewöhnliche Belastungen, Kinderfreibeträge und Kapitalerträge mit Abgeltungsteuer.

Für die exakte Steuerberechnung einschließlich Soli und Kirchensteuer eignet sich der Einkommensteuer-Rechner; für Ehepaare mit Zusammenveranlagung der Ehegattensplitting-Rechner, da dieser Rechner nur den Grundtarif für Einzelveranlagte abbildet.

Verbindlich bleibt in jedem Fall der Steuerbescheid des Finanzamts.

Wie berechne ich das zvE bei Ehegattensplitting?

Bei zusammenveranlagten Ehepaaren werden die Einkünfte beider Partner getrennt ermittelt und dann addiert; das gemeinsame zvE ergibt sich nach Abzug der gemeinsamen Sonderausgaben und Freibeträge.

Für die Steuer wird beim Splitting-Verfahren das gemeinsame zvE halbiert, der Grundtarif auf die Hälfte angewendet und das Ergebnis verdoppelt (§ 32a Abs. 5 EStG) – der Grundfreibetrag verdoppelt sich dabei 2026 auf 24.696 Euro gegenüber 12.348 Euro bei Einzelveranlagung.

Der Vorteil fällt am größten aus, wenn die Einkommen der Partner stark auseinanderliegen: Verdient ein Partner 80.000 Euro und der andere nichts, liegt die gemeinsame Steuer deutlich unter der Summe zweier Einzelveranlagungen desselben Gesamteinkommens.

Zusätzlich werden Sonderausgaben und Werbungskosten beider Partner gemeinsam verrechnet, was Spitzen in einzelnen Jahren ausgleicht. Für die genaue Ersparnis rechnet der Ehegattensplitting-Rechner beide Varianten direkt gegeneinander und zeigt den Splittingvorteil in Euro.

Ist das zu versteuernde Einkommen bei Rentnern oder Studenten anders?

Das Grundprinzip gilt für alle gleich – zvE ist immer Einkünfte minus Sonderausgaben –, aber die Ausgangsgröße unterscheidet sich je nach Einkunftsart.

Bei Rentnern ersetzt der individuelle Rentenfreibetrag die Werbungskosten-Pauschale von Arbeitnehmern; nur der steuerpflichtige Rentenanteil zählt zu den Einkünften, den der Renten-Steuer-Rechner separat aus dem Renteneintrittsjahr ermittelt.

Studierende mit Werkstudentenjob oder Minijob werden dagegen wie normale Arbeitnehmer behandelt: Bei 9.500 Euro Jahresbrutto aus einem Nebenjob ergibt sich nach Werbungskosten-Pauschale und Sonderausgaben-Pauschbetrag ein zvE von 8.234 Euro – deutlich unter dem Grundfreibetrag 2026 von 12.348 Euro, also fällt keine Einkommensteuer an.

BAföG, Kindergeld und Stipendien zählen nicht zum zvE, da sie ausdrücklich steuerfrei gestellt sind. Wer neben dem Studium mehrere Jobs oder Werkverträge hat, muss die Bruttolöhne für dieses Rechner-Feld addieren, bevor er das Ergebnis abliest.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Das zvE ist der Hebel, an dem viele Steueroptimierungen ansetzen. Jeder abzugsfähige Euro senkt das zvE und damit die Steuerlast um den persönlichen Grenzsteuersatz – bei einem zvE von rund 40.000 Euro sind das gut 32 Prozent (§ 32a EStG 2026).

Drei Tipps: Erstens Werbungskosten ausschöpfen.

Übersteigen deine tatsächlichen Kosten die Pauschale von 1.230 Euro, lohnt sich die genaue Aufstellung; schon ab rund 15 Kilometern einfacher Fahrt bei 220 Pendeltagen überschreitest du die Pauschale (Entfernungspauschale berechnen).

Zweitens Altersvorsorge erhöhen: Wer freiwillig zusätzlich in die Basisrente (Rürup) einzahlt, senkt das zvE direkt und profitiert umso mehr, je höher der Grenzsteuersatz ist.

Drittens außergewöhnliche Belastungen prüfen: Krankheitskosten, Pflegekosten oder Unterhalt können – nach Abzug der zumutbaren Belastung – das zvE weiter senken. Diese Positionen bildet der Rechner nicht ab, sie mindern das zvE aber zusätzlich.

Für die genaue Berechnung zieht ein Steuerberater oder Lohnsteuerhilfeverein hinzu. Ein vierter Hinweis: Rechne den Effekt einer Maßnahme immer über den Grenzsteuersatz, nicht über den Abzugsbetrag.

Wer 1.000 Euro zusätzlich absetzt, spart nicht 1.000 Euro Steuer, sondern 1.000 Euro mal Grenzsteuersatz. Diese Unterscheidung verhindert überzogene Erwartungen an einzelne Abzugsposten.

Und ein fünfter: Prüfe die Werte jedes Jahr neu, weil sich Freibeträge und Höchstgrenzen ändern können.

Welche Beträge für dein Steuerjahr gelten und welche Positionen anerkannt werden, klärt das Finanzamt; die hier gezeigten Wege sind eine Orientierung und keine Steuerberatung.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Eine Angestellte verdient 55.000 Euro brutto im Jahr, pendelt 30 Kilometer zur Arbeit an 220 Tagen (Werbungskosten: 30 × 0,38 = 11,40 Euro/Tag × 220 = 2.508 Euro, also 1.278 Euro über dem Arbeitnehmer-Pauschbetrag von 1.230 Euro), zahlt 2.100 Euro Rentenversicherungsbeiträge (AN-Anteil) und keine Kirchensteuer.

Schritt 1 – Einkünfte NSA: 55.000 − 2.508 = 52.492 Euro. Schritt 2 – Sonderausgaben: 2.100 Euro Altersvorsorge (100 Prozent ab VZ 2023) + 36 Euro Sonderausgaben-Pauschbetrag (§ 10c) = 2.136 Euro. Schritt 3 – zvE: 52.492 − 2.136 = 50.356 Euro.

Schritt 4 – Vergleich mit Kollege ohne Pendeln: Werbungskosten 1.230 Euro, zvE = 55.000 − 1.230 − 2.136 = 51.634 Euro – das zvE ist um 1.278 Euro höher, was bei einem Grenzsteuersatz von rund 35 Prozent rund 453 Euro Mehrsteuer bedeutet (Steuerschätzung § 32a EStG 2026: 10.673 Euro mit Pendeln, 11.126 Euro ohne).

Der Pendelkollege spart also rund 450 Euro Steuer, nicht 2.508 Euro – der Unterschied liegt im Grenzsteuersatz. Für die genaue Steuer nutzt sie den Einkommensteuer-Rechner.

Schritt 5 – was das Beispiel nicht abbildet: Die Angestellte hat keine außergewöhnlichen Belastungen, keine Kapitalerträge und keine Nebeneinkünfte. Kämen solche Positionen hinzu, verschöbe sich das zvE weiter, teils nach unten, teils nach oben.

Auch die Höhe der abzugsfähigen Altersvorsorge hängt von der individuellen Beitragssituation ab und ist im Beispiel vereinfacht angesetzt.

Schritt 6 – Konsequenz: Sie nutzt das Ergebnis, um ihre Steuerlast grob einzuordnen und zu erkennen, an welchen Stellschrauben sie überhaupt drehen kann.

Für die tatsächliche Berechnung und die Frage, welche Positionen anerkannt werden, wendet sie sich an das Finanzamt oder eine Steuerberatung. Das Ergebnis des Rechners ist eine Orientierung, kein Steuerbescheid.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Fünf häufige Fehler beim zvE. Erstens: das Nettogehalt statt des Bruttogehalts eintragen – maßgeblich ist immer der Bruttolohn vor allen Abzügen (steht auf der Lohnsteuerbescheinigung, Zeile 3).

Zweitens: Werbungskosten unter 1.230 Euro ansetzen. Das Finanzamt nimmt automatisch mindestens den Pauschbetrag; eigene Kosten lohnen sich nur, wenn sie die Pauschale übersteigen.

Drittens: Kirchensteuer vergessen, die tatsächlich als Sonderausgabe absetzbar ist. Viertens: den Grundfreibetrag schon beim zvE abzuziehen – er gehört nicht in die Bemessungsgrundlage, sondern ist erst im Steuertarif nach § 32a EStG enthalten.

Fünftens: anzunehmen, das zvE und die Steuer seien dasselbe. Das zvE ist die Bemessungsgrundlage; die Steuer ergibt sich erst durch den Einkommensteuertarif nach § 32a EStG, und erst über die Steuererklärung ergibt sich die endgültige Steuerlast.

Sechstens: das zvE mit dem Nettogehalt gleichsetzen. Beides hat nichts miteinander zu tun – im Netto stecken auch Sozialabgaben, die im zvE anders behandelt werden. Siebtens: erwarten, dass ein abgesetzter Euro einen Euro Steuerersparnis bringt.

Tatsächlich wirkt jeder Abzugsposten nur in Höhe des persönlichen Grenzsteuersatzes. Achtens: das Ergebnis dieses Rechners als endgültige Steuerschuld lesen. Es ist eine vereinfachte Näherung, die Sonderfälle bewusst ausklammert.

Verbindlich ist ausschließlich der Steuerbescheid des Finanzamts, und für die individuelle Beurteilung ist eine Steuerberatung oder ein Lohnsteuerhilfeverein zuständig.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der zvE-Rechner 2026 berechnet aus Bruttolohn, Werbungskosten und Sonderausgaben das zu versteuernde Einkommen nach § 2 EStG und eine Steuerschätzung nach dem amtlichen Grundtarif (§ 32a EStG 2026).

Im Beispiel mit 55.000 Euro Brutto, 1.230 Euro Werbungskosten und 3.000 Euro Altersvorsorge ergibt sich ein zvE von rund 50.734 Euro. Das zvE ist der Angriffspunkt für Steueroptimierungen: Jeder zusätzlich abzugsfähige Euro senkt das zvE direkt.

Für die genaue Steuer auf das ermittelte zvE hilft der Einkommensteuer-Rechner; für die vollständige Netto-Berechnung der Brutto-Netto-Rechner; für Ehepaare zeigt der Ehegattensplitting-Rechner, wie viel das ermittelte zvE im Splitting-Tarif spart. Angaben ohne Gewähr, keine Steuerberatung, Stand 2026.

Behalte dabei im Blick, dass der Rechner eine vereinfachte Kette abbildet: Außergewöhnliche Belastungen, Nebeneinkünfte und Kapitalerträge bleiben unberücksichtigt (für Kapitalerträge steht der Kapitalertragsteuer-Rechner bereit; wer Renteneinkünfte als Teil des zvE berücksichtigen will, findet den steuerpflichtigen Anteil seiner gesetzlichen Rente im Renten-Steuer-Rechner).

Welche Positionen tatsächlich anerkannt werden und wie hoch die Steuer am Ende ausfällt, entscheidet allein das Finanzamt im Steuerbescheid. Für die individuelle Beurteilung hilft eine Steuerberatung oder ein Lohnsteuerhilfeverein.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Einkünfte NSA: 30.770 EUR | Sonderausgaben: 1.536 EUR | zvE: 29.234 EUR | Steuerschätzung ca. 4.002 EUR

Berufseinsteiger mit wenig Abzügen

Bruttolohn
32.000 EUR
Werbungskosten
1.230 EUR
Altersvorsorge
1.500 EUR
Kirchensteuer
0 EUR

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Einkünfte NSA: 85.500 EUR | Sonderausgaben: 9.700 EUR | zvE: 75.800 EUR | Steuerschätzung ca. 20.700 EUR

Gutverdiener mit hohen Werbungskosten und Kirchensteuer

Bruttolohn
90.000 EUR
Werbungskosten
4.500 EUR
Altersvorsorge
8.000 EUR
Kirchensteuer
1.200 EUR

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Einkünfte NSA: 12.970 EUR | Sonderausgaben: 536 EUR | zvE: 12.434 EUR | Steuerschätzung ca. 12 EUR

Jahreseinkommen knapp über dem Grundfreibetrag 2026

Bruttolohn
14.200 EUR
Werbungskosten
1.230 EUR
Altersvorsorge
500 EUR
Kirchensteuer
0 EUR

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Einkünfte NSA: 8.270 EUR | Sonderausgaben: 36 EUR | zvE: 8.234 EUR | Steuerschätzung ca. 0 EUR

Werkstudent unterhalb des Grundfreibetrags

Bruttolohn
9.500 EUR
Werbungskosten
1.230 EUR
Altersvorsorge
0 EUR
Kirchensteuer
0 EUR

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Mieteinnahmen Steuer RechnerSteuer auf Mieteinnahmen 2025 nach § 21 EStG schätzen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuerlast mit Grenzsteuersatz berechnen.Renten-Steuer-RechnerSteuer auf die gesetzliche Rente 2026 berechnen: Besteuerungsanteil (84 %), Rentenfreibetrag, zu versteuerndes Einkommen, Einkommensteuer und Netto-Rente inklusive Kirchensteuer.Kapitalertragsteuer-RechnerBerechnet Abgeltungssteuer, Solidaritätszuschlag und ggf. Kirchensteuer auf Zinsen, Dividenden und Kursgewinne – inklusive Freistellungsauftrag und Sparer-Pauschbetrag.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.Steuererstattung-RechnerSteuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.Vieheinheiten-RechnerVieheinheiten (VE) aus Tierart und Bestandsgröße nach Anlage 34 zu § 241 BewG berechnen und steuerliche Einstufung nach § 13 EStG prüfen — landwirtschaftlich oder gewerblich.Handwerkerkosten-absetzen-RechnerHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.Haushaltsnahe-Dienstleistungen-RechnerHaushaltsnahe Dienstleistungen 2026 absetzen: Minijob (510 €), Dienstleistungen/Pflege (4.000 €) und Handwerker (1.200 €) nach § 35a EStG getrennt berechnen – kostenlos, sofort, mit Deckel-Check.Außergewöhnliche Belastungen RechnerAußergewöhnliche Belastungen 2026 berechnen: zumutbare Belastung nach § 33 EStG stufenweise, abziehbarer Betrag und Steuerersparnis – kostenlos, sofort.Krypto Gewinn RechnerKrypto-Gewinn berechnen: Haltefrist, 1.000-Euro-Freigrenze und Steuer nach § 23 EStG 2026 mit FiFo – kostenlos, sofort.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.Pension-netto-RechnerBeamtenpension netto 2026 berechnen: Brutto-Pension oder Dienstjahre eingeben, Versorgungsfreibetrag, Lohnsteuer, Soli, Kirchensteuer und PKV-Beitrag abziehen – Netto pro Monat und Jahr.Werbungskosten-RechnerWerbungskosten für Arbeitnehmer berechnen: Pendeln, Homeoffice, Arbeitsmittel, Fortbildung und mehr mit dem Pauschbetrag 1.230 € vergleichen und die Steuerersparnis nach dem Tarif 2026 sehen.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: zvE-Rechner – zu versteuerndes Einkommen (§ 2 EStG), zvE = Bruttolohn − Werbungskosten − Sonderausgaben, Grundfreibetrag steckt im Tarif (§ 32a EStG), nicht im zvE abziehen, VARIABLEN, Bruttolohn – Jahresbrutto, Werbungsk. – min. 1.230 €, Sonderausg.

    Zu Versteuerndes Einkommen-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/zu-versteuerndes-einkommen-rechner">
      <img src="https://rechner-portal.de/images/finanzen/zu-versteuerndes-einkommen-rechner-formel.svg"
           alt="Infografik: zvE-Rechner – zu versteuerndes Einkommen (§ 2 EStG), zvE = Bruttolohn − Werbungskosten − Sonderausgaben, Grundfreibetrag steckt im Tarif (§ 32a EStG), nicht im zvE abziehen, VARIABLEN, Bruttolohn – Jahresbrutto, Werbungsk. – min. 1.230 €, Sonderausg."
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/zu-versteuerndes-einkommen-rechner">Zu Versteuerndes Einkommen-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/zu-versteuerndes-einkommen-rechner
  • Infografik: Vom Brutto zum zu versteuernden Einkommen, § 2 EStG · Schritt für Schritt Abzüge bis zur Bemessungsgrundlage, Σ Einkünfte, 50.000 €, Werbungsk., −1.230 €, Sonderausg., −8.000 €

    Zu Versteuerndes Einkommen-Rechner Wasserfall

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/zu-versteuerndes-einkommen-rechner">
      <img src="https://rechner-portal.de/images/finanzen/zu-versteuerndes-einkommen-rechner-wasserfall.svg"
           alt="Infografik: Vom Brutto zum zu versteuernden Einkommen, § 2 EStG · Schritt für Schritt Abzüge bis zur Bemessungsgrundlage, Σ Einkünfte, 50.000 €, Werbungsk., −1.230 €, Sonderausg., −8.000 €"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/zu-versteuerndes-einkommen-rechner">Zu Versteuerndes Einkommen-Rechner Wasserfall auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/zu-versteuerndes-einkommen-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: § 2 EStG, § 9a EStG, § 10 EStG, § 10c EStG, § 32a EStG. Grundfreibetrag 2026: 12.348 €.

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
§ 2 EStG: zvE = Einkünfte – Sonderausgaben. Grundfreibetrag 2026: 12.348 € (§ 32a EStG, Steuerfortentwicklungsgesetz), Werbungskosten-Pauschale 1.230 €, Sonderausgaben-Pauschbetrag § 10c: 36 €.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). zvE-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/zu-versteuerndes-einkommen-rechner

Harvard-Format

Rechner-Portal, 2026. zvE-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/zu-versteuerndes-einkommen-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.