Zum Hauptinhalt springen

Ehegattensplitting-Rechner 2026: Splitting-Vorteil berechnen

FinanzenStand Noch keine Bewertung
€
€
Anzeige

Kurzantwort

Ehegattensplitting-Rechner: Einkommen beider Partner eingeben und Steuerersparnis durch Zusammenveranlagung vs. Einzelveranlagung 2026 berechnen. Keine Steuerberatung.

Ehegattensplitting-Vorteil berechnen: Splitting-Tarif vs.

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Ehegattensplitting-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie viel Steuern Ehepaare und eingetragene Lebenspartner durch Zusammenveranlagung gegenüber Einzelveranlagung sparen, zeigt der Ehegattensplitting-Rechner 2026. Die Kernfrage: Wie groß ist der Splitting-Vorteil bei unterschiedlichen Einkommen, und lohnt die Zusammenveranlagung in meiner Situation?

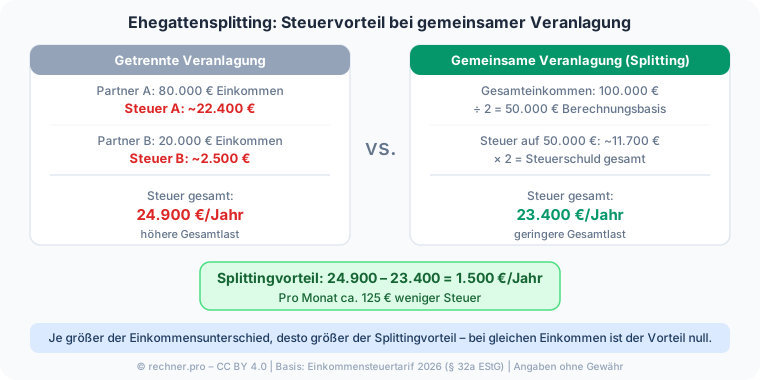
Das Splitting-Verfahren nach § 26b EStG addiert beide zu versteuernden Einkommen, halbiert sie und wendet den Tarif auf die Hälfte an – die Steuer wird anschließend verdoppelt.

Das bricht die Progression und führt zu einer niedrigeren Gesamtsteuer, wenn die Partner unterschiedlich viel verdienen.

Der Rechner richtet sich an Ehepaare, die ihren Steuervorteil kennen wollen, an Paare mit Elternzeitplanung und an alle, die die Steuerklassenkombination 3/5 gegen IV/IV abwägen.

Der Splitting-Vorteil ist damit kein zusätzlicher Freibetrag, sondern ein reiner Tarifeffekt: Er entsteht, weil der Einkommensteuertarif progressiv verläuft und die Zusammenveranlagung beide Einkommen rechnerisch gleichmäßig auf die Partner verteilt.

Am größten fällt er aus, wenn nur eine Person verdient; verdienen beide etwa gleich viel, bringt das Splitting rechnerisch kaum etwas.

Der Rechner macht diesen Unterschied in Euro sichtbar und hilft so bei der Entscheidung, ob sich die Zusammenveranlagung im Einzelfall lohnt oder ausnahmsweise die getrennte Veranlagung günstiger ist.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst das zu versteuernde Einkommen beider Partner separat ein. Das zvE ist das Bruttoeinkommen nach Abzug von Werbungskosten, Sonderausgaben und Freibeträgen – nicht der Bruttolohn.

Den genauen Wert findest du auf der letzten Lohnsteuerbescheinigung oder im Steuerbescheid. Optional aktivierst du die Kirchensteuer und wählst dein Bundesland (relevant für den Kirchensteuersatz: 8 % in Bayern und Baden-Württemberg, sonst 9 %).

Häufige Fehler: das Bruttogehalt statt des zvE eingeben, oder bei einem Partner Null einzutragen, obwohl Elterngeld als zvE angesetzt werden sollte – Elterngeld unterliegt zwar dem Progressionsvorbehalt, ist aber kein zvE im Sinne dieses Rechners.

Trage für beide Partner den jeweils eigenen zvE-Wert ein; der Rechner addiert sie intern und verteilt die Summe über den Splitting-Tarif.

Wer die endgültigen Jahreswerte noch nicht kennt, kann mit den Zahlen des letzten Steuerbescheids als Näherung rechnen und das Ergebnis später mit den tatsächlichen Werten aktualisieren.

Je genauer beide Angaben sind, desto belastbarer fällt der ausgewiesene Splitting-Vorteil aus. Den monatlichen Anteil zeigt das Ergebnis-Feld „Splitting-Vorteil je Monat”.

Für die vollständige Nettoplanung mit Sozialabgaben empfiehlt sich ergänzend der Brutto-Netto-Rechner.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

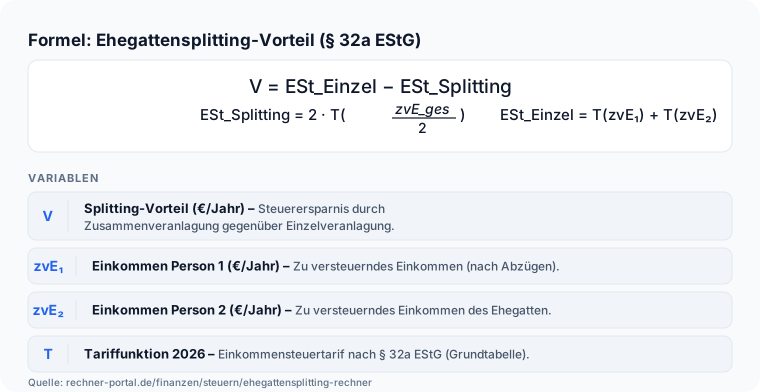
Ehegattensplitting: Steuervorteil durch gemeinsame Veranlagung – getrennte vs. gemeinsame Berechnung im Vergleich Der Splitting-Tarif berechnet sich in zwei Schritten: Splitting-Steuer = 2 × ESt(zvE_gesamt / 2).

Für die Einzelveranlagung gilt: Gesamt-ESt = ESt(zvE₁) + ESt(zvE₂). Beide Varianten nutzen den Einkommensteuertarif 2026 nach § 32a EStG. Beispiel: Person 1 hat 60.000 €, Person 2 hat 20.000 € zvE.

Splitting: 2 × ESt(40.000 €) = 2 × ca. 7.210 € = 14.419 €. Einzelveranlagung: ESt(60.000 €) + ESt(20.000 €) = ca. 14.233 € + 1.571 € = 15.804 €. Splitting-Vorteil: 15.804 € − 14.419 € = 1.385 €.

Am Beispiel wird sichtbar, wie der Tarif wirkt: Bei der Zusammenveranlagung wird das gemeinsame zvE von 80.000 € halbiert, auf 40.000 € der Tarif angewendet und die so ermittelte Steuer verdoppelt.

Weil der Grenzsteuersatz mit steigendem Einkommen zunimmt, ist die Steuer auf zweimal 40.000 € niedriger als die Summe der Einzelsteuern auf 60.000 € und 20.000 €. Genau diese Differenz von rund 1.385 € ist der Splitting-Vorteil.

Der Rechner führt beide Rechenwege parallel aus und weist die Differenz direkt als Euro-Betrag aus, sodass du nicht selbst zwei Tarifrechnungen anstellen musst.

Wichtig für die Deutung: Der ausgewiesene Splitting-Vorteil ist ein Jahreswert – im Beispiel entsprechen die rund 1.385 € etwa 115 € geringerer Steuerlast pro Monat.

Wie viel davon am Ende tatsächlich ankommt, hängt im Einzelfall zusätzlich von Kirchensteuer und weiteren persönlichen Abzügen ab. Zwei Eckwerte grenzen den Vorteil nach unten und oben ein.

Verdienen beide Partner exakt gleich viel – etwa 40.000 € und 40.000 € –, weist der Rechner einen Splitting-Vorteil von genau 0 € aus: Das Halbieren der Summe ändert dann an der Bemessung nichts mehr. Am anderen Ende steht der Alleinverdiener-Fall.

Bei 80.000 € und 0 € stehen 14.419 € Splitting-Steuer einer Einzelsteuer von 22.464 € gegenüber; der effektive Satz fällt von 28,08 % auf 18,02 %, und der Rechner weist 8.296,71 € Gesamtvorteil aus.

Nach oben läuft der Effekt gegen eine Decke: Sobald das gemeinsame zvE und zugleich dessen Hälfte in der 42-%-Proportionalzone liegen, bleibt der reine Tarifvorteil konstant – als Splitting-Vorteil nennt der Rechner bei 150.000 € wie bei 200.000 € Alleinverdienst beide Male exakt 11.135,63 €.

Achte dabei auf die Zeile, die du liest: Der Gesamtvorteil, der Solidaritätszuschlag und Kirchensteuer einschließt, sinkt zwischen diesen beiden Fällen von 13.984,75 € auf 12.640,75 € und bleibt also gerade nicht konstant.

Nachschlagen

Splittingtabelle 2026: Einkommensteuer Splitting- vs. Grundtarif (§ 32a EStG)

Beim Ehegattensplitting wird das gemeinsame zu versteuernde Einkommen halbiert, der Grundtarif auf die Hälfte angewendet und das Ergebnis verdoppelt. Der Splittingvorteil zeigt die Ersparnis gegenüber der Einzelbesteuerung eines Alleinverdieners mit demselben zvE. Bei gleich hohen Einkommen beider Partner ist der Vorteil null.

Ehegattensplitting 2026: Steuerlast und Splittingvorteil nach gemeinsam zu versteuerndem Einkommen
zvE gesamtESt SplittingtarifESt GrundtarifSplittingvorteil
20.000 €0 €1.570 €1.570 €
30.000 €870 €4.217 €3.347 €
40.000 €3.140 €7.209 €4.069 €
50.000 €5.700 €10.548 €4.848 €
60.000 €8.434 €14.233 €5.799 €
70.000 €11.340 €18.264 €6.924 €
80.000 €14.418 €22.464 €8.046 €
100.000 €21.096 €30.864 €9.768 €
120.000 €28.466 €39.264 €10.798 €
150.000 €40.728 €51.864 €11.136 €
200.000 €61.728 €72.864 €11.136 €
300.000 €103.728 €115.529 €11.801 €

Der maximale Splittingvorteil 2026 beträgt rund 19.470 € und wird bei einem gemeinsamen zvE ab ca. 555.650 € erreicht. Grundfreibetrag 2026: 12.348 € (Einzel) / 24.696 € (Zusammenveranlagung). Werte gerundet auf volle Euro, ohne Solidaritätszuschlag und Kirchensteuer. Quelle: § 32a Abs. 5 EStG, Tarif 2026.

Lohnsteuerklassenkombination für Ehepaare: III/V, IV/IV, IV/IV mit Faktor

Die Lohnsteuerklasse ist nicht dasselbe wie das Ehegattensplitting: Sie steuert nur den monatlichen Lohnsteuerabzug (eine Vorauszahlung), während der Splitting-Vorteil erst über die gemeinsame Veranlagung nach § 26b und § 32a Abs. 5 EStG entsteht – unabhängig davon, welche Kombination im Jahr galt.

Lohnsteuerklassen 2026 für Ehepaare: monatlicher Abzug, Ausgleich zur Jahressteuer und Rechtsgrundlage
KombinationMonatlicher LohnsteuerabzugAusgleich bei der SteuererklärungRechtsgrundlage
IV/IVBeide Partner werden wie Singles besteuert – ähnlich hoher Abzug bei beidenMeist gering, weil die Summe der Abzüge der späteren Jahressteuer schon nahekommt§ 38b Abs. 1 Nr. 4 EStG
III/VDer besserverdienende Partner (III) zahlt deutlich weniger, der andere (V) deutlich mehr LohnsteuerHäufig Nachzahlung, weil beide zur Steuererklärung verpflichtet sind§ 38b Abs. 1 Nr. 3 u. 5, § 46 Abs. 2 Nr. 3a EStG
IV/IV mit FaktorDie Lohnsteuer wird bereits im Voraus anteilig nach dem tatsächlichen Einkommensverhältnis verteiltDeckt die Jahressteuer meist passgenau, kaum Nachzahlung§ 39f EStG

Laut Koalitionsvertrag ist geplant, die Kombination III/V ab 2030 durch das dann verpflichtende Faktorverfahren IV/IV zu ersetzen; das Ehegattensplitting selbst bleibt davon unberührt, nur der monatliche Abzug ändert sich. Stand: Gesetzesvorhaben, noch nicht beschlossen (Stand 2026-09-24).

Ausblick

Was ändert sich 2027 beim Ehegattensplitting?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Grundfreibetrag soll 2027 laut Referentenentwurf des Bundesfinanzministeriums für ein Einkommensteuerreformgesetz 2027 (vorgelegt am 18.08.2026) von 12.348 € auf 12.564 € je Person steigen – bei Zusammenveranlagung verdoppelt sich das auf 25.128 €, wodurch ein größerer Teil des gemeinsamen Einkommens steuerfrei bleibt.
  • Auch die übrigen Tarifzonen des § 32a EStG sollen 2027 angehoben werden, und die zweite Progressionszone soll abgeflacht werden; am Splitting-Verfahren selbst (§ 32a Abs. 5 EStG: halbieren, Tarif anwenden, verdoppeln) ändert der Entwurf nichts.
  • Neu im Entwurf ist eine dritte Tarifstufe oberhalb der bisherigen Reichensteuer-Grenze: Ab 250.000 € zu versteuerndem Einkommen (500.000 € im Splitting) sollen 2027 weiterhin 45 % gelten, ab 280.000 € (560.000 € im Splitting) ein neuer Satz von 47 %. Das verschiebt die Obergrenze der im Rechner gezeigten Plateau-Zone bei sehr hohen Einkommen, ändert aber nichts am Splitting-Mechanismus selbst.
  • Laut Koalitionsvertrag ist zusätzlich geplant, die Lohnsteuerklassenkombination III/V ab 2030 durch das dann verpflichtende Faktorverfahren IV/IV zu ersetzen; das betrifft nur den monatlichen Lohnsteuerabzug, nicht den Splitting-Tarif der Jahresveranlagung.
  • Der Entwurf muss noch Bundestag und Bundesrat passieren und kann sich bis zum Beschluss ändern; der Rechner rechnet bis zu einer verabschiedeten Gesetzesänderung weiterhin mit dem Tarif 2026.

Stand: 02.10.2026 · Quelle: Referentenentwurf des BMF (Einkommensteuerreformgesetz 2027, 18.08.2026)

Expertenmodus

Häufige Fragen zu Ehegattensplitting-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist das Ehegattensplitting und wie funktioniert es?

Beim Ehegattensplitting (Zusammenveranlagung nach § 26b EStG) werden die zu versteuernden Einkommen beider Partner addiert, halbiert und auf diesen halben Betrag der Einkommensteuertarif angewendet – die Steuer wird dann verdoppelt.

Das Verfahren selbst steht in § 32a Abs. 5 EStG. Dadurch wird der progressive Steuertarif abgemildert, wenn die Partner unterschiedlich viel verdienen. Je größer der Einkommensunterschied, desto höher der Steuervorteil.

Der Rechner zeigt das mit seinen Voreinstellungen direkt: Bei 60.000 € und 20.000 € zu versteuerndem Einkommen kostet die Zusammenveranlagung 14.418 € gegenüber 15.803 € bei getrennter Veranlagung – ein Splitting-Vorteil von 1.385 € und ein effektiver Satz von 18,02 % statt 19,75 %.

Ändere im Rechner eines der beiden zvE-Felder schrittweise, um zu beobachten, wie der Splitting-Vorteil mit wachsender Einkommensdifferenz steigt.

Auf einem Haushaltseinkommen von 80.000 € zeigt der Rechner bei einer 70-zu-10-Aufteilung einen Splitting-Vorteil von 3.846 €, bei gleichen Hälften dagegen 0 €.

Den Maximaleffekt siehst du, wenn du das zweite zvE-Feld auf 0 setzt: Ein Alleinverdiener-Haushalt mit 80.000 € zvE erzielt mit 8.046 € einen höheren Splitting-Vorteil als die 70-zu-10-Aufteilung, weil der Grundfreibetrag des anderen Partners vollständig mitgenutzt wird.

Wer profitiert vom Ehegattensplitting?

Der Splitting-Vorteil ist am größten, wenn ein Partner gar nicht oder deutlich weniger verdient als der andere. Bei gleichen Einkommen ist der Splitting-Vorteil null, weil der Tarif für jeden gleich wäre.

Paare mit stark unterschiedlichen Einkommen – zum Beispiel wenn einer in Elternzeit ist – profitieren am stärksten.

Der Effekt hat zwei Ursachen: Der Grundfreibetrag des Geringverdieners (2026: 12.348 €) wird mitgenutzt, und das gemeinsame Einkommen rutscht in eine flachere Tarifzone.

Probier den Grenzfall im Rechner aus: Setz beide Felder auf 40.000 € – der ausgewiesene Vorteil fällt auf 0 €.

Deckelung: Zwischen rund 139.756 € und 277.825 € gemeinsamem zvE wächst der reine Tarifvorteil zunächst nicht mehr, weil beide Einkommenshälften in derselben 42-%-Zone liegen – er bleibt bei 11.136 €.

Erst sobald das Alleinverdiener-Einkommen die Reichensteuerschwelle von 277.825 € übersteigt, wächst er wieder, bis er ab rund 555.650 € sein Maximum von rund 19.470 € erreicht und dort stehen bleibt.

Wer Elternzeit plant, kann den künftigen Vorteil im Rechner vorab simulieren: Trag das voraussichtlich niedrigere Einkommen während der Elternzeit in das zweite zvE-Feld ein und lies den neuen Splitting-Vorteil direkt ab.

Was ist der Unterschied zwischen Zusammen- und Einzelveranlagung?

Bei der Einzelveranlagung (§ 26a EStG) wird jeder Partner separat besteuert; die persönlichen Grundfreibeträge und Sonderausgaben gelten je einzeln.

Bei der Zusammenveranlagung (§ 26b EStG) wird das kombinierte Einkommen gemeinsam veranlagt und der Splitting-Tarif angewendet.

Für die meisten Ehepaare ist die Zusammenveranlagung günstiger, außer in bestimmten Sonderfällen (z. B. Verlustverrechnung).

Voraussetzung für beide Wahlrechte ist nach § 26 Abs. 1 EStG, dass die Ehegatten unbeschränkt steuerpflichtig sind und nicht dauernd getrennt leben – und zwar an mindestens einem Tag im Jahr.

Häufige Fehlannahme: Die Zusammenveranlagung ist nicht an ein volles Ehejahr gebunden. Wer am 30. Dezember heiratet, bekommt den Splitting-Tarif für das gesamte Jahr; wer sich im Januar trennt, behält ihn für dieses Jahr noch.

Nutze den Rechner für das Trennungsjahr: Trägst du das Jahreseinkommen beider Partner vor der Trennung ein, erhältst du den Splitting-Vorteil, den das Paar noch in diesem Jahr beanspruchen kann.

Ab dem Folgejahr entfällt das Splitting – der Rechner macht den Unterschied durch den Vergleich der Einzel- und Zusammenveranlagungsbeträge sichtbar.

Wie berechne ich das zu versteuernde Einkommen für den Rechner?

Das zu versteuernde Einkommen (zvE) ergibt sich aus dem Bruttoeinkommen abzüglich Arbeitnehmer-Pauschbetrag (1.230 €, § 9a Satz 1 Nr. 1a EStG), Sonderausgaben-Pauschbetrag (36 €, § 10c EStG), Vorsorgeaufwendungen und ggf. weiterer Freibeträge.

Im Rechner trägst du das zvE nach diesen Abzügen ein – nicht den Bruttolohn. Das ist der häufigste Bedienfehler: Wer sein Brutto einträgt, überschätzt Steuer und Splitting-Vorteil deutlich.

Den exakten Wert findest du im Einkommensteuerbescheid in der Zeile „zu versteuerndes Einkommen” – nicht auf der Lohnsteuerbescheinigung, die nur den Bruttoarbeitslohn ausweist.

Ohne Bescheid ist eine grobe Näherung: Bruttojahreslohn minus etwa 20 bis 25 % für Vorsorgeaufwendungen und Pauschbeträge.

Als Richtwert: Bei 60.000 € Bruttolohn liegt das zvE für einen Arbeitnehmer ohne Kinder typischerweise zwischen 44.000 und 48.000 € – trag diesen Wert in den Rechner ein, nicht den Bruttolohn.

Eine Abweichung von 10.000 € beim zvE-Wert kann den ausgewiesenen Splitting-Vorteil um mehrere hundert Euro verschieben.

Gilt das Ehegattensplitting auch für eingetragene Lebenspartner?

Ja. Seit der Entscheidung des Bundesverfassungsgerichts vom 7.

Mai 2013 (2 BvR 909/06) und der anschließenden Gesetzesänderung können eingetragene Lebenspartner ebenfalls die Zusammenveranlagung mit Splitting-Tarif wählen; § 2 Abs. 8 EStG stellt sie den Ehegatten gleich.

Voraussetzung ist die eingetragene Lebenspartnerschaft nach dem Lebenspartnerschaftsgesetz; unverheiratete Paare ohne eingetragene Lebenspartnerschaft haben keinen Anspruch – auch nicht nach Jahrzehnten gemeinsamen Haushalts oder mit gemeinsamen Kindern.

Zu ergänzen ist: Seit der Öffnung der Ehe am 1. Oktober 2017 können keine neuen Lebenspartnerschaften mehr begründet werden.

Bestehende laufen unverändert weiter und behalten das Splitting; eine Umwandlung in eine Ehe ist möglich, für die Steuer aber nicht nötig.

Im Rechner gibt es keinen gesonderten Schalter für eingetragene Lebenspartner – die Berechnungslogik ist identisch mit der für Ehepaare.

Wer seine Lebenspartnerschaft in eine Ehe umwandeln möchte, kann im Rechner schon heute prüfen, dass sich der ausgewiesene Splitting-Vorteil durch die Umwandlung nicht ändert, weil das Splitting-Recht schon vorher galt.

Wie wirkt sich die Kirchensteuer auf den Splitting-Vorteil aus?

Die Kirchensteuer berechnet sich als Prozentsatz der Einkommensteuer (8 % in Bayern und Baden-Württemberg, sonst 9 %). Bei Zusammenveranlagung fällt die Kirchensteuer auf die gemeinsame Einkommensteuer an.

Der Splitting-Vorteil erhöht sich dadurch, weil auch die Kirchensteuer sinkt, wenn die Einkommensteuer sinkt.

Genau so rechnet der Rechner: Setz den Haken „Kirchensteuerpflichtig” und wähl das Bundesland, dann steigt der ausgewiesene Gesamtvorteil deutlich über den reinen ESt-Vorteil hinaus.

Aus 1.385 € Splitting-Vorteil (nur Einkommensteuer) werden in Nordrhein-Westfalen bei aktivierter Kirchensteuer 1.509,65 € Gesamtvorteil, in Bayern 1.495,80 €.

Wichtig für die Auswahl: Der Kirchensteuersatz richtet sich nach dem Wohnsitz, nicht nach dem Arbeitsort – wer in Bayern wohnt und in Hessen arbeitet, zahlt 8 %.

Aktiviere im Rechner die Kirchensteuer-Option und wechsle zwischen den Bundesländern, um den Euro-Unterschied von einem Prozentpunkt (8 % vs. 9 %) direkt abzulesen.

Ist nur ein Partner kirchensteuerpflichtig, setzt der Rechner trotzdem den Satz für beide gleich – das ist eine Vereinfachung.

Was ist der Solidaritätszuschlag und wie wird er beim Splitting berechnet?

Der Solidaritätszuschlag beträgt 5,5 % der Einkommensteuer (§ 4 Satz 1 SolzG), fällt aber erst oberhalb einer Freigrenze an.

Sie ist veranlagungsabhängig: 2026 sind es 20.350 € Einkommensteuer bei Einzelveranlagung und der doppelte Betrag von 40.700 € bei Zusammenveranlagung (§ 3 Abs. 3 SolzG).

Beim Splitting wird die gemeinsame Einkommensteuer für die Soli-Freigrenze herangezogen.

Bei niedrigem Gemeinsameinkommen kann der Soli ganz entfallen, was den Splitting-Vorteil weiter erhöht – so etwa beim Beispiel mit 60.000 € und 20.000 € zvE, wo weder auf die Splitting-Steuer von 14.418 € noch auf die addierte Einzelsteuer von 15.803 € ein Soli anfällt.

Oberhalb der Freigrenze setzt der Zuschlag nicht schlagartig mit vollen 5,5 % ein: Im Überleitungsbereich ist er auf 11,9 % des die Freigrenze übersteigenden Betrags gedeckelt (§ 4 Satz 2 SolzG), also SolZ = min(5,5 % × ESt; 11,9 % × (ESt − Freigrenze)).

Ob der Soli anfällt, zeigt die Differenz zwischen dem ausgewiesenen Gesamtvorteil (inkl. Soli) und dem reinen Einkommensteuer-Vorteil: Stimmen beide überein, liegt das Einkommen unter der Freigrenze.

Kann ich trotz Ehe die Einzelveranlagung wählen, und wann lohnt sich das?

Ja, verheiratete Paare können jährlich neu zwischen Zusammen- und Einzelveranlagung wählen; die Wahl wird in der Steuererklärung im Hauptvordruck getroffen.

Die Einzelveranlagung kann vorteilhafter sein, wenn ein Partner hohe negative Einkünfte hat, wenn außergewöhnliche Belastungen nur für einen zutreffen, oder wenn ein Partner hohe Kapitaleinkünfte hat, auf die die Abgeltungsteuer angewendet werden soll.

Weitere typische Fälle: Lohnersatzleistungen wie Eltern-, Kranken- oder Arbeitslosengeld, die über den Progressionsvorbehalt (§ 32b EStG) sonst den Steuersatz des Partners hochziehen, sowie ein Partner mit ausländischen Einkünften.

In der Regel lohnt die Zusammenveranlagung mehr. Prüf es konkret: Ergibt dieser Rechner einen Splitting-Vorteil nahe 0 €, ist die Einzelveranlagung eine ernsthafte Alternative.

Beachte dabei: Der Rechner modelliert den Progressionsvorbehalt nicht – Lohnersatzleistungen erscheinen im zvE-Feld als null, ziehen aber in der Praxis den Steuersatz des anderen Partners hoch.

In solchen Fällen empfiehlt sich ein Steuerberater-Vergleich der beiden Veranlagungsformen mit den echten Zahlen.

Ehegattensplitting oder Steuerklasse 3 und 5 – was ist der Unterschied?

Das sind zwei völlig verschiedene Dinge, die häufig verwechselt werden: Die Lohnsteuerklasse (III/V, IV/IV oder IV/IV mit Faktor) bestimmt nur, wie viel Lohnsteuer der Arbeitgeber monatlich vom Gehalt einbehält – eine bloße Vorauszahlung.

Das Ehegattensplitting dagegen ist das Verfahren, das die endgültige Jahressteuer über die Steuererklärung nach § 26b und § 32a Abs. 5 EStG festlegt, und zwar unabhängig davon, welche Steuerklassenkombination im Jahr galt.

Wählt ein Paar III/V, zahlt der Besserverdienende monatlich deutlich weniger Lohnsteuer, der andere entsprechend mehr – macht wegen der verpflichtenden Steuererklärung (§ 46 Abs. 2 Nr. 3a EStG) aber oft eine Nachzahlung nötig, weil zu wenig einbehalten wurde.

Bei IV/IV zahlen beide wie Singles, meist mit geringerer Nachzahlung. Das Faktorverfahren IV/IV mit Faktor (§ 39f EStG) verteilt den Abzug schon im Voraus passgenau nach dem tatsächlichen Einkommensverhältnis.

An welcher Zahl du dich orientieren solltest: Der von diesem Rechner ausgewiesene Splitting-Vorteil gilt unabhängig von der gewählten Steuerklasse – die Steuerklasse entscheidet nur, wann das Geld fließt, nicht wie viel am Jahresende bleibt.

Was ist der Nachteil beim Ehegattensplitting?

Der wichtigste Nachteil betrifft den Zweitverdiener: Weil Ehegattensplitting und Lohnsteuerklasse V oft zusammen gewählt werden, wird das zusätzliche Einkommen des Geringerverdienenden mit einem hohen Grenzsteuersatz belastet, sobald es zum bereits versteuerten Haupteinkommen hinzukommt – das kann die Erwerbsanreize für den Zweitverdiener spürbar senken, meist die Partnerin.

Ein zweiter Nachteil ist strukturell: Der Splitting-Vorteil ist bei Alleinverdiener-Ehen am größten und bei zwei etwa gleich verdienenden Partnern null – wer beide Fälle im Rechner vergleicht, sieht bei identischem Haushaltseinkommen von 80.000 € einen Unterschied von 8.046 € Splitting-Vorteil (Alleinverdiener) gegenüber 0 € (gleiches Einkommen je 40.000 €).

Ein dritter Punkt: Unverheiratete Paare, auch mit gemeinsamen Kindern, erhalten den Vorteil nicht, was Kritiker als Ungleichbehandlung ansehen.

Wäge deshalb ab: Wenn beide Partner ähnlich viel verdienen oder verdienen wollen, bringt eine Splitting-Optimierung über die Steuerklasse wenig – dann zählt eher, ob sich eine Erwerbstätigkeit für den Zweitverdiener nach Abzug der Grenzsteuer und ggf. Kinderbetreuungskosten überhaupt lohnt.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Je größer der Einkommensunterschied, desto größer der Splitting-Vorteil. Verdienen beide gleich viel, ist er null.

Drei Szenarien, die du prüfen solltest: Erstens Elternzeit – wenn ein Partner kein Einkommen hat, ist der Vorteil maximal, wird aber durch den Progressionsvorbehalt auf das Elterngeld teilweise aufgezehrt (nutze dafür den Progressionsvorbehalt-Rechner).

Zweitens Steuerklassenkombination: 3/5 erhöht die monatliche Netto-Auszahlung des Besserverdienenden auf Kosten des anderen – die Jahressteuer ändert sich dadurch nicht.

Drittens Einzelveranlagung prüfen: Bei hohen Verlusten oder besonderen Abzügen bei einem Partner kann Einzelveranlagung günstiger sein.

Denke daran, dass der Splitting-Vorteil erst mit der gemeinsamen Steuererklärung wirksam wird – die gewählte Steuerklassenkombination im laufenden Jahr verschiebt nur den monatlichen Lohnsteuerabzug, nicht die endgültige Jahressteuer.

Wer den Vorteil bei geplanter Elternzeit einschätzen will, sollte zusätzlich den Progressionsvorbehalt-Rechner heranziehen, weil Elterngeld den Steuersatz auf das übrige Einkommen anhebt und so einen Teil des Splitting-Vorteils wieder aufzehrt.

Alle Ergebnisse sind eine Orientierung ohne Gewähr und ersetzen keine Steuerberatung.

Zwei Normen werden hier gern vermischt: Dass Ehegatten überhaupt gemeinsam veranlagt werden dürfen, steht in § 26b EStG – das eigentliche Splitting-Verfahren, also halbieren, Tarif anwenden, verdoppeln, regelt dagegen § 32a Abs. 5 EStG.

Kenne außerdem die Grenzen dieses Rechners, damit du sein Ergebnis nicht überfrachtest: Er verarbeitet ausschließlich die beiden zvE-Werte, die Kirchensteuerpflicht und das Bundesland.

Kinderfreibeträge, Sonderausgaben, außergewöhnliche Belastungen und Lohnersatzleistungen bildet er nicht ab – was davon zählt, muss bereits im eingegebenen zvE stecken.

Besonders stark wirkt das Splitting bei einmaligen Zahlungen: Wie weit es eine Abfindung entlastet, stellt der Abfindungsrechner für beide Veranlagungsarten nebeneinander.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein Ehepaar – Person 1 verdient 60.000 €, Person 2 ist in Elternzeit mit 5.000 € Teilzeiteinkommen. Schritt 1: zvE eingeben: 60.000 € und 5.000 €.

Schritt 2: Splitting-Tarif ergibt ca. 9.900 € ESt, Einzelveranlagung ca. 14.200 €, Splitting-Vorteil ca. 4.400 €. Schritt 3: Da Person 2 auch Elterngeld bezieht, nutze den Progressionsvorbehalt-Rechner, um die Mehrsteuer zu quantifizieren.

Schritt 4: Netto-Vorteil = Splitting-Vorteil minus Mehrsteuer aus Progressionsvorbehalt.

Zur Einordnung lohnt ein zweiter Blick: Verdient Person 2 nach der Elternzeit wieder 20.000 € statt 5.000 €, sinkt der Einkommensunterschied und der Splitting-Vorteil fällt kleiner aus als im Ausgangsfall – ein anschauliches Beispiel dafür, dass der Vorteil mit der Spreizung der Einkommen wächst und schrumpft.

Anschließend prüft das Paar die Steuerklassenkombination: Wählt es 3/5, steigt das monatliche Netto des Besserverdienenden, an der Jahressteuer und am Splitting-Vorteil ändert das jedoch nichts.

Schließlich legen die Partner für die zu erwartende Mehrsteuer aus dem Progressionsvorbehalt eine monatliche Rücklage zurück, damit die Nachzahlung in der Steuererklärung sie nicht überrascht.

So dient der Rechner nicht nur der einmaligen Berechnung, sondern der Planung über mehrere Jahre.

Für die konkrete Nettoplanung im Monat lohnt anschließend ein Blick auf den Brutto-Netto-Rechner, der die Sozialabgaben berücksichtigt, die im reinen Splitting-Vergleich außen vor bleiben.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Bruttogehalt statt zvE eingeben. Das zvE liegt nach Arbeitnehmer-Pauschbetrag (1.230 €) und Sonderausgaben deutlich unter dem Bruttolohn.

Fehler 2: Den Splitting-Vorteil mit der Steuerklassen-Wirkung gleichsetzen. Steuerklasse 3/5 verschiebt nur den Lohnsteuerabzug, ändert aber nicht die Jahressteuer. Der Splitting-Vorteil entsteht erst in der Steuererklärung.

Fehler 3: Beide Partner als kirchensteuerpflichtig ansetzen, wenn nur einer Mitglied ist. Fehler 4: Den Vorteil als reine Ersparnis zu buchen, ohne den Progressionsvorbehalt auf Elterngeld oder ALG1 gegenzurechnen.

Fehler 5: Annehmen, die Zusammenveranlagung sei immer besser – bei hohen einseitigen Verlusten kann Einzelveranlagung vorteilhafter sein.

Ein weiterer Irrtum ist, das Splitting auch für unverheiratete Paare zu erwarten: Der Splitting-Tarif nach § 26b EStG steht nur Ehegatten und eingetragenen Lebenspartnern offen, nicht Paaren ohne Trauschein.

Und schließlich verwechseln viele den zvE-Wert mit dem, was am Monatsende netto auf dem Konto landet – der Rechner arbeitet bewusst mit dem zu versteuernden Einkommen, nicht mit dem Nettolohn.

Wer diese Punkte beachtet, liest den ausgewiesenen Vorteil richtig und vermeidet Fehlschlüsse bei der Wahl der Veranlagungsart.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Ehegattensplitting-Rechner vergleicht Zusammenveranlagung und Einzelveranlagung nach dem Einkommensteuertarif 2026. Im Beispiel mit 60.000 € und 20.000 € zvE beträgt der Splitting-Vorteil ca. 1.385 € pro Jahr.

Grundregel: Je größer der Einkommensunterschied, desto höher der Vorteil. Für das vollständige Bild bei Elterngeld oder ALG1 nutze zusätzlich den Progressionsvorbehalt-Rechner. Keine Steuerberatung, Stand 2026.

Kurz für die Anwendung: Trage beide zu versteuernden Einkommen ein, lies den Splitting-Vorteil in Euro ab und entscheide auf dieser Basis über Zusammen- oder Einzelveranlagung.

Je unterschiedlicher die Einkommen, desto größer der Vorteil; bei Elterngeld oder ALG1 rechne den Progressionsvorbehalt gegen. Alle Werte sind Näherungen ohne Gewähr und ersetzen keine individuelle Steuerberatung.

Zur groben Einordnung der Bandbreite: Bei gleich hohen Einkommen liegt der Vorteil bei null, beim Alleinverdiener erreicht er sein Maximum und läuft in der Proportionalzone gegen rund 11.136 € im Jahr. Wie viel spart man durch Ehegattensplitting?

Bei einem gemeinsamen zvE von 80.000 € und Alleinverdienst beträgt der Splitting-Vorteil rund 8.045 €. Verdienen beide gleich viel, ist der Vorteil null.

Der maximale Splitting-Vorteil 2026 liegt bei 19.470 € und wird ab einem gemeinsamen zvE von etwa 555.650 € erreicht. Wird das Ehegattensplitting abgeschafft? Der Splitting-Tarif nach § 32a Abs. 5 EStG bleibt 2026 unverändert bestehen.

Diskutiert wird lediglich die Abschaffung der Steuerklassenkombination III/V zugunsten des Faktorverfahrens IV/IV mit Faktor, voraussichtlich ab 2030 — das ändert nur den monatlichen Lohnsteuerabzug, nicht den Splitting-Tarif bei der Jahresveranlagung.

Welche Kombination 3/5 oder 4/4 für euren Haushalt monatlich mehr Netto bringt, vergleicht der Steuerklassenwechsel-Rechner.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Splitting-Vorteil: 0 € – beide Methoden führen zu identischer Steuerlast

Gleiche Einkommen – kein Splitting-Vorteil

Zu versteuerndes Einkommen Person 1
40.000 €
Zu versteuerndes Einkommen Person 2
40.000 €

Beispiel 2 · Mittel · Splitting-Vorteil: 8.297,57 € gegenüber Einzelveranlagung (inkl. Solidaritätszuschlag)

Alleinverdiener (80.000 €) und nicht-berufstätiger Partner (0 €)

Zu versteuerndes Einkommen Person 1
80.000 €
Zu versteuerndes Einkommen Person 2
0 €

Beispiel 3 · Komplex · Splitting-Vorteil: 3.913 € – vergleiche mit Progressionsvorbehalt auf Elterngeld

Elternzeit: Ein Partner vorübergehend mit stark reduziertem Einkommen

Zu versteuerndes Einkommen Person 1
55.000 €
Zu versteuerndes Einkommen Person 2
5.000 € (Elterngeld ist separat zu beachten)

Beispiel 4 · Komplex · Splitting-Vorteil (Gesamtvorteil inkl. Kirchensteuer): 1.509,65 €

Mit Kirchensteuer: Nordrhein-Westfalen (9 %)

Zu versteuerndes Einkommen Person 1
60.000 €
Zu versteuerndes Einkommen Person 2
20.000 €
Kirchensteuerpflichtig
Ja
Bundesland
Nordrhein-Westfalen

Beispiel 5 · Komplex · Splitting-Vorteil: 3.846 €

Mittlerer Einkommensunterschied: 70.000 € und 10.000 €

Zu versteuerndes Einkommen Person 1
70.000 €
Zu versteuerndes Einkommen Person 2
10.000 €

Beispiel 6 · Komplex · Splitting-Vorteil: 1.077 €

Kleine Einkommen, z. B. Rentnerpaar mit Nebeneinkünften

Zu versteuerndes Einkommen Person 1
30.000 €
Zu versteuerndes Einkommen Person 2
10.000 €

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Zu-versteuerndes-Einkommen-RechnerZu versteuerndes Einkommen (zvE) 2026 berechnen: Bruttolohn minus Werbungskosten, Sonderausgaben und Grundfreibetrag (11.784 €) – zvE und grobe Steuernaehrung schätzen.AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.ScheidungskostenrechnerScheidungskosten berechnen: Verfahrenswert nach FamGKG, Anwaltsgebühren nach RVG und Gerichtskosten – einvernehmlich oder strittig.Steuererstattung-RechnerSteuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.Außergewöhnliche Belastungen RechnerAußergewöhnliche Belastungen 2026 berechnen: zumutbare Belastung nach § 33 EStG stufenweise, abziehbarer Betrag und Steuerersparnis – kostenlos, sofort.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.Zugewinnausgleich-RechnerZugewinnausgleich berechnen: Anfangs- und Endvermögen mit Indexierung, Zugewinn je Ehegatte und Ausgleichsforderung nach § 1378 BGB – kostenlos, sofort.Ehegattenunterhalt-RechnerEhegattenunterhalt berechnen: Trennungsunterhalt und nachehelicher Unterhalt nach der Düsseldorfer Tabelle 2026 mit 45-Prozent-Quote, Eigeneinkommen, vorweg abgezogenem Kindesunterhalt und Selbstbehalt.Trennungsunterhalt-RechnerTrennungsunterhalt berechnen: Differenzmethode nach der Düsseldorfer Tabelle 2026 mit Berufskosten, Kreditraten, Wohnvorteil, Kindesunterhalt, Erwerbsanreiz 1/10 und Selbstbehalt.Hochzeitskosten-RechnerSchätzt die Kosten einer Hochzeit als Spanne: Standesamt-Gebühr, Location und Catering je Gast, DJ, Fotograf und Torte, mit Kosten je Gast und eigenen Angeboten je Posten.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Vieheinheiten-RechnerVieheinheiten (VE) aus Tierart und Bestandsgröße nach Anlage 34 zu § 241 BewG berechnen und steuerliche Einstufung nach § 13 EStG prüfen — landwirtschaftlich oder gewerblich.Verlustverrechnung-RechnerVerrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Ehegattensplitting-Vorteil (§ 32a EStG), V = ESt_Einzel − ESt_Splitting, ESt_Splitting = 2 · T(, zvE_ges, ESt_Einzel = T(zvE₁) + T(zvE₂), VARIABLEN, Splitting-Vorteil (€/Jahr) – Steuerersparnis durch, Zusammenveranlagung gegenüber Einzelveran

    Ehegattensplitting-Rechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/ehegattensplitting-rechner">
      <img src="https://rechner-portal.de/images/finanzen/ehegattensplitting-rechner-formel.svg"
           alt="Infografik: Formel: Ehegattensplitting-Vorteil (§ 32a EStG), V = ESt_Einzel − ESt_Splitting, ESt_Splitting = 2 · T(, zvE_ges, ESt_Einzel = T(zvE₁) + T(zvE₂), VARIABLEN, Splitting-Vorteil (€/Jahr) – Steuerersparnis durch, Zusammenveranlagung gegenüber Einzelveran"
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/ehegattensplitting-rechner">Ehegattensplitting-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/ehegattensplitting-rechner
  • Infografik: Ehegattensplitting: Steuervorteil bei gemeinsamer Veranlagung, Getrennte Veranlagung, Partner A: 80.000 € Einkommen, Steuer A: ~22.400 €, Partner B: 20.000 € Einkommen, Steuer B: ~2.500 €, Steuer gesamt:, 24.900 €/Jahr

    Ehegattensplitting-Rechner Vorteil

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/ehegattensplitting-rechner">
      <img src="https://rechner-portal.de/images/finanzen/ehegattensplitting-rechner-vorteil.svg"
           alt="Infografik: Ehegattensplitting: Steuervorteil bei gemeinsamer Veranlagung, Getrennte Veranlagung, Partner A: 80.000 € Einkommen, Steuer A: ~22.400 €, Partner B: 20.000 € Einkommen, Steuer B: ~2.500 €, Steuer gesamt:, 24.900 €/Jahr"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/ehegattensplitting-rechner">Ehegattensplitting-Rechner Vorteil auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/ehegattensplitting-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuerberatung dar. Sonderausgaben, außergewöhnliche Belastungen und individuelle Freibeträge sind nicht berücksichtigt. Für verbindliche Auskünfte wende dich an einen Steuerberater.

Quelle: § 32a EStG (Einkommensteuertarif 2026), § 26b EStG (Zusammenveranlagung), § 26a EStG (Einzelveranlagung)

Stand: 2026-09-24

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
24. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Splitting-Tarif nach § 26b EStG, Grundtarif nach § 32a EStG, Tariffunktion 2026
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Ehegattensplitting-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/ehegattensplitting-rechner

Harvard-Format

Rechner-Portal, 2026. Ehegattensplitting-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/ehegattensplitting-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.