Zum Hauptinhalt springen

Kinderfreibetrag oder Kindergeld: Rechner 2026

FinanzenStand Noch keine Bewertung

Ohne Kinderfreibetrag (aus Einkommensteuerbescheid oder Schätzung)

Rechtsgrundlagen

§ 32 Abs. 6 EStG – Kinderfreibetrag 6.828 €, BEA 2.928 € (beide Eltern, 2026)

§ 31 EStG – Günstigerprüfung (Kindergeld vs. Kinderfreibetrag)

§ 66 EStG – Kindergeld 259 €/Monat (2026)

Stand: EStG 2026

Günstigerprüfung

Günstigere Option für Sie

Kindergeld

Das Finanzamt führt die Günstigerprüfung automatisch durch

Kindergeldanspruch p. a.3.108,00 €
ESt-Ersparnis durch Kinderfreibetrag2.752,00 €
Vorteil ggü. Kindergeld (§ 31 EStG)-356,00 €

Eingabewerte (§ 32 Abs. 6 EStG 2026)

Kinderfreibetrag je Kind9.756,00 € (Zusammenveranlagung)
ESt ohne Kinderfreibetrag9.864,00 €
ESt mit Kinderfreibetrag7.112,00 €
Kinderfreibetragszähler (ELStAM)1,0

Hinweis

Das Finanzamt führt die Günstigerprüfung automatisch durch. Bei Kinderfreibetrag wird das erhaltene Kindergeld angerechnet. Dieser Rechner ist eine Orientierungshilfe auf Basis des ESt-Grundtarifs 2026; individuelle Faktoren (Splittingvorteile, Sonderausgaben, außergewöhnliche Belastungen) können abweichen.

Wie hilfreich war dieser Rechner?

Noch keine Bewertungen.
Anzeige

Kurzantwort

Kinderfreibetrag oder Kindergeld? Zu versteuerndes Einkommen und Kinderzahl eingeben und die Günstigerprüfung nach § 31 EStG als Schätzung nachvollziehen. 2026 gilt: Kinderfreibetrag 9.756 € (Zusammenveranlagung) bzw. 4.878 € je Elternteil, Kindergeld 259 €/Monat. Kein Ersatz für eine Steuerberatung.

Kinderfreibetrag 2026 vs. Kindergeld: Günstigerprüfung nach § 31 EStG

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der Kinderfreibetrag und wie hoch ist er 2026?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Was ist der Kinderfreibetrag? Er ist ein Steuerfreibetrag nach § 32 Abs.

6 EStG, der das steuerliche Existenzminimum eines Kindes schützt.

Für 2026 beträgt der Kinderfreibetrag 6.828 € pro Kind (3.414 € je Elternteil) zuzüglich des Betreuungs-, Erziehungs- und Ausbildungsbedarfs-Freibetrags (BEA) von 2.928 € pro Kind (1.464 € je Elternteil).

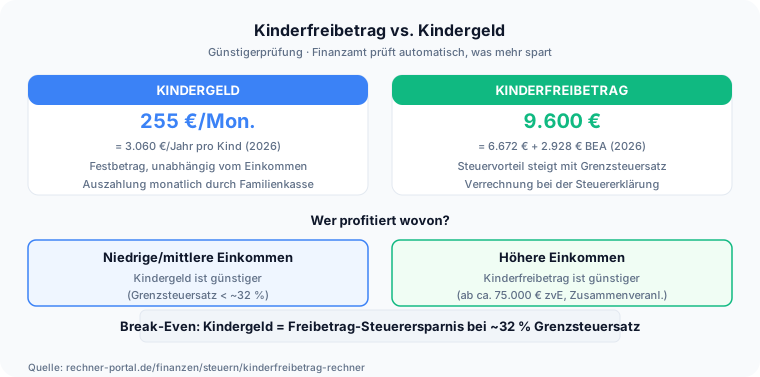
Zusammen ergibt sich ein Freibetrag von 9.756 € pro Kind bei Zusammenveranlagung, bei Einzelveranlagung 4.878 € je Elternteil. Kindergeld oder Kinderfreibetrag – was ist besser? Das hängt vom zu versteuernden Einkommen ab.

Bei Zusammenveranlagung übersteigt die Steuerersparnis durch den Freibetrag das Kindergeld bei einem Kind erst ab etwa 87.000 € zu versteuerndem Einkommen; bei Einzelveranlagung liegt die Schwelle bei rund 43.100 €.

Darunter ist das Kindergeld günstiger — das Finanzamt prüft beide Varianten automatisch (Günstigerprüfung nach § 31 EStG).

Das Finanzamt führt automatisch eine Günstigerprüfung nach § 31 EStG durch: Es vergleicht den Steuervorteil des Kinderfreibetrags mit dem erhaltenen Kindergeld (259 €/Monat = 3.108 €/Jahr ab 2026).

Wenn der Steuervorteil größer ist, wird der Kinderfreibetrag angewendet und das erhaltene Kindergeld angerechnet. Dieser Rechner zeigt, welche Option für Sie vorteilhafter ist.

Weil das Finanzamt stets die für Sie günstigere Variante ansetzt, entsteht kein Nachteil, wenn Sie zunächst Kindergeld beziehen. Der Rechner macht lediglich sichtbar, ab welchem Einkommen der Freibetrag das Kindergeld übersteigt.

Informationen zum Kinderfreibetrag gibt das Bundesfinanzministerium.

Wichtig zum Verständnis: Kinderfreibetrag und Kindergeld sind keine zwei Leistungen, die Sie nebeneinander erhalten, sondern zwei Wege zu demselben Ziel – der steuerlichen Freistellung des Existenzminimums eines Kindes.

Während des Jahres wird das Kindergeld ausgezahlt; am Jahresende prüft das Finanzamt, ob der Freibetrag Sie stärker entlastet hätte, und rechnet in diesem Fall das bereits gezahlte Kindergeld gegen.

Beim Ergebnis dieses Rechners geht es deshalb nie um ein Entweder-oder zu Ihren Lasten, sondern nur um die Frage, welcher der beiden Wege für Ihre Einkommenssituation der günstigere ist.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Geben Sie Ihr zu versteuerndes Einkommen (zvE) vor Abzug des Kinderfreibetrags ein – also das Einkommen, das Sie ohne Kinder versteuern würden. Diesen Wert finden Sie im Einkommensteuerbescheid.

Wählen Sie die Anzahl der steuerlich zu berücksichtigenden Kinder, Ihre Veranlagungsart (Zusammen- oder Einzelveranlagung) und ob Sie kirchensteuerpflichtig sind.

Bei Zusammenveranlagung (Ehepaare oder eingetragene Lebenspartner) wird der doppelte Kinderfreibetrag von 9.756 € je Kind angesetzt und das Ehegattensplitting angewendet.

Bei Einzelveranlagung gilt der halbe Freibetrag von 4.878 € je Elternteil, und der Grundtarif wird angewendet. Der Alleinerziehenden-Entlastungsbetrag (§ 24b EStG, 4.260 € für das erste Kind) ist in diesem Rechner nicht enthalten.

Tragen Sie das zu versteuernde Einkommen vor Abzug des Kinderfreibetrags ein, da der Rechner den Freibetrag selbst abzieht; ein bereits gekürzter Wert würde die Ersparnis doppelt berücksichtigen.

Getrennt lebenden Eltern steht grundsätzlich je der halbe Freibetrag zu.

Achten Sie darauf, die Veranlagungsart korrekt zu wählen, weil sie den anzusetzenden Freibetrag und den Tarif zugleich bestimmt: Bei Zusammenveranlagung wirkt der volle Freibetrag im Splittingtarif, bei Einzelveranlagung nur der halbe Anteil je Elternteil im Grundtarif.

Wenn Sie unsicher sind, welche Variante auf Sie zutrifft, orientieren Sie sich am letzten Steuerbescheid.

Ein bewusst zu hoch oder zu niedrig gewähltes zu versteuerndes Einkommen verschiebt die Günstigerprüfung spürbar – tragen Sie den Wert vor Abzug des Freibetrags deshalb möglichst genau ein.

Der Rechner weist zusätzlich den Kinderfreibetragszähler für das Lohnsteuerabzugsverfahren (ELStAM) aus: 1,0 je Kind bei Zusammenveranlagung, 0,5 je Kind bei Einzelveranlagung.

Der Zähler gibt an, mit wie vielen Kinderfreibetragsteilen Sie in Ihrer Steuerklasse geführt werden – er wirkt auf Kirchensteuer und Solidaritätszuschlag beim Lohnsteuerabzug (§ 51a Abs. 2a EStG), nicht auf die Einkommensteuer selbst.

Wie der Zähler 0,5 oder 1 je nach Steuerklassen-Kombination zustande kommt, zeigt die Tabelle im Abschnitt „Kinderfreibetragszähler nach Steuerklasse” weiter unten.

Praxisfälle

Typische Fälle: Kinderfreibetrag oder Kindergeld?

Vier durchgerechnete Konstellationen zeigen, wann der Kinderfreibetrag 2026 tatsächlich günstiger ist als das Kindergeld — und wann nicht.

  1. Kinderfreibetrag bei 2 Kindern: Familie Wagner (zvE 80.000 €)

    „Lohnt sich der Kinderfreibetrag bei 2 Kindern und 80.000 € zu versteuerndem Einkommen?“

    Eingabe
    zvE 80.000 €, 2 Kinder, Zusammenveranlagung, keine Kirchensteuer
    Ergebnis
    ESt-Ersparnis 5.846 € bleibt unter dem Kindergeldanspruch von 6.216 € → Kindergeld ist um 370 € günstiger.
  2. Kindergeld oder Kinderfreibetrag: Familie Koch (zvE 180.000 €)

    „Kindergeld oder Kinderfreibetrag – was lohnt sich bei hohem Einkommen?“

    Eingabe
    zvE 180.000 €, 1 Kind, Zusammenveranlagung, keine Kirchensteuer
    Ergebnis
    ESt-Ersparnis 4.098 € übersteigt das Kindergeld von 3.108 € → Kinderfreibetrag ist um 990 € günstiger (zzgl. 487,66 € Solidaritätszuschlag-Ersparnis).
  3. Günstigerprüfung Alleinerziehende (zvE 45.000 €)

    „Ab welchem Gehalt lohnt sich der Kinderfreibetrag bei Einzelveranlagung?“

    Eingabe
    zvE 45.000 €, 1 Kind, Einzelveranlagung
    Ergebnis
    ESt-Ersparnis 1.587 € liegt knapp über dem halben Kindergeldanspruch von 1.554 € → Kinderfreibetrag ist um 33 € günstiger.
  4. Kinderfreibetrag mit Kirchensteuer (9 %)

    „Wie wirkt sich die Kirchensteuer auf den Kinderfreibetrag aus?“

    Eingabe
    zvE 80.000 €, 2 Kinder, Zusammenveranlagung, Kirchensteuer 9 %
    Ergebnis
    Bei der Günstigerprüfung bleibt es beim Kindergeldvorteil (−370 €); zusätzlich sinkt die Kirchensteuer um 526,14 € – unabhängig vom Ausgang der Günstigerprüfung.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

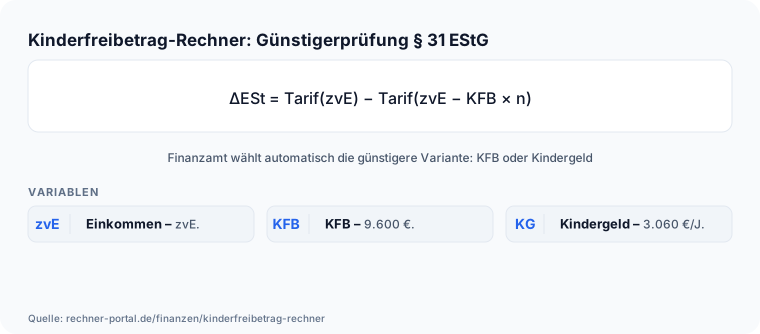
Kinderfreibetrag-Rechner: Guenstigerpruefung nach Paragraf 31 EStG in vier Schritten mit Rechenbeispiel Günstigerprüfung nach § 31 EStG: Schritt 1 – ESt ohne Kinderfreibetrag: ESt₁ = Tariffunktion(zvE). Schritt 2 – ESt mit Kinderfreibetrag: ESt₂ = Tariffunktion(zvE − Kinderfreibetrag × Kinder).

Schritt 3 – Steuerersparnis: ΔESt = ESt₁ − ESt₂. Schritt 4 – Vergleich: Wenn ΔESt > Kindergeld, dann ist der Kinderfreibetrag günstiger; das Finanzamt wendet ihn an und rechnet das Kindergeld an.

Der Grundtarif 2026: Steuerfrei bis 12.348 €, dann progressiv bis zum Spitzensteuersatz von 42 % ab 69.879 € (Einzelperson). Bei Zusammenveranlagung (Splitting): zvE halbieren, Grundtarif anwenden, Ergebnis verdoppeln.

Kinderfreibetrag 2026: 9.756 € pro Kind (Zusammenveranlagung: KFB 6.828 € + BEA 2.928 €).

An Familie Wagner mit einem zu versteuernden Einkommen von 80.000 € und zwei Kindern lässt sich die Prüfung nachvollziehen: Der Splittingtarif ergibt ohne Freibetrag 14.418 € Steuer, mit dem Abzug von zweimal 9.756 € (zvE sinkt auf 60.488 €) sinkt die Steuer auf 8.572 €.

Die Ersparnis von 5.846 € bleibt unter dem Kindergeld von 6.216 € (2 × 259 € × 12 Monate), weshalb hier das Kindergeld günstiger ist und angewendet wird.

Der Kern der Formel ist der Vergleich in Schritt vier: Erst wenn die durch den Freibetrag erzielte Steuerersparnis größer ausfällt als das für das Jahr zustehende Kindergeld, setzt das Finanzamt den Freibetrag an – und rechnet das Kindergeld darauf an, damit kein doppelter Vorteil entsteht.

Weil die Ersparnis über den progressiven Tarif mit dem Einkommen steigt, das Kindergeld aber fest ist, verschiebt sich das Ergebnis mit wachsendem zu versteuerndem Einkommen zugunsten des Freibetrags.

Die genaue Schwelle hängt zusätzlich von der Kinderzahl und der Veranlagungsart ab.

Nachschlagen

Kinderfreibetrag und Kindergeld im Vergleich (2024–2026)

Das Finanzamt prüft bei der Veranlagung automatisch, ob der Kinderfreibetrag oder das Kindergeld günstiger ist (Günstigerprüfung nach § 31 EStG). Der Kinderfreibetrag lohnt sich, wenn die Steuerersparnis durch den Freibetrag höher ist als das ausgezahlte Kindergeld. Die folgende Tabelle zeigt die maßgeblichen Werte und die ungefähre Einkommensschwelle, ab der der Freibetrag vorteilhafter wird.

Freibeträge je Kind, Kindergeld und Günstigerprüfungs-Schwelle nach § 31 EStG — Stand 2026
Position202420252026
Kinderfreibetrag (sächlich, § 32 Abs. 6 S. 1 EStG)3.306 €3.336 €3.414 €
BEA-Freibetrag (Betreuung/Erziehung/Ausbildung)1.464 €1.464 €1.464 €
Freibetrag gesamt je Elternteil4.770 €4.800 €4.878 €
Freibetrag gesamt je Kind (beide Eltern)9.540 €9.600 €9.756 €
Kindergeld je Kind und Monat250 €255 €259 €
Kindergeld je Kind und Jahr3.000 €3.060 €3.108 €
Schwelle Günstigerprüfung (zvE, Zusammenveranlagung, 1 Kind, ca.)—~84.000 €~87.000 €
Schwelle Günstigerprüfung (zvE, Einzelveranlagung, 1 Kind, ca.)—~42.000 €~43.100 €
Schwelle Günstigerprüfung (zvE, Zusammenveranlagung, 2 Kinder, ca.)——~91.000 €

Die Günstigerprüfungs-Schwellen sind Näherungswerte, mit dem amtlichen Einkommensteuertarif des jeweiligen Jahres nachgerechnet, und hängen vom individuellen Tarif ab. Für 2024 sind die Schwellen nicht ausgewiesen (—), da der § 32a-Tarif 2024 nach dem Existenzminimumsfreibetragsgesetz (BGBl. 2024 I Nr. 387) nicht gesondert verifiziert wurde. Bei mehreren Kindern verschiebt sich die Schwelle nach oben, weil der absolute Kindergeldanspruch stärker steigt als die Freibetrags-Ersparnis (2026: rund 91.000 € bei zwei Kindern und Zusammenveranlagung statt rund 87.000 € bei einem Kind). Der BEA-Freibetrag bleibt 2024–2026 unverändert bei 1.464 € je Elternteil. Quelle: § 32 Abs. 6, § 66 EStG. Stand 2026.

Kinderfreibetragszähler nach Steuerklasse (ELStAM)

Auf der Lohnsteuerbescheinigung steht je Kind ein Kinderfreibetragszähler von 0,5, 1,0 oder 0. Er wirkt beim monatlichen Lohnsteuerabzug ausschließlich auf Solidaritätszuschlag und Kirchensteuer (§ 51a Abs. 2a EStG) — nicht auf die Lohnsteuer selbst. Die Einkommensteuer-Ersparnis durch den vollen Kinderfreibetrag entsteht unabhängig davon erst im Steuerbescheid nach der Günstigerprüfung.

Wie viele Kinderfreibetragsteile beim Lohnsteuerabzug je Steuerklasse angesetzt werden — Stand 2026
SteuerklasseKinderfreibetragszähler je KindAngesetzter Freibetrag je Kind (2026)Wirkung
I (ledig)1,09.756 €Voller Freibetrag mindert SolZ/KiSt-Bemessung
II (Alleinerziehend)1,09.756 €Wie Steuerklasse I, zusätzlich Entlastungsbetrag § 24b EStG
III (Ehepartner mit V)1,09.756 €Voller Freibetrag, weil Partner in Klasse V keinen Anteil trägt
IV (Ehepartner mit IV)0,54.878 €Halber Freibetrag je Elternteil, da beide Klasse IV haben
V (Ehepartner mit III)00 €Kein Ansatz — der Partner in Klasse III trägt den vollen Zähler
VI (Zweitjob)00 €Kein Kinderfreibetragszähler im Zweitjob vorgesehen

Der Zähler bestimmt nur die monatliche Bemessungsgrundlage für Solidaritätszuschlag und Kirchensteuer beim Lohnsteuerabzug (§ 51a Abs. 2a EStG) — er ersetzt nicht die jährliche Günstigerprüfung nach § 31 EStG, die unabhängig davon zwischen dem vollen Kinderfreibetrag (9.756 € bei Zusammenveranlagung, 4.878 € bei Einzelveranlagung) und dem Kindergeldanspruch entscheidet. Bei getrennt lebenden, nicht zusammen veranlagten Eltern steht regelmäßig jedem Elternteil ein Zähler von 0,5 je Kind zu. Eine Änderung des Zählers (etwa nach Trennung oder Steuerklassenwechsel) ist über einen Antrag beim Finanzamt möglich. Quelle: § 51a Abs. 2a EStG, § 38b EStG. Stand 2026.

Ausblick

Was ändert sich 2027 beim Kinderfreibetrag?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Nach dem vom Bundeskabinett am 2. September 2026 beschlossenen Regierungsentwurf für ein Einkommensteuerreformgesetz 2027 soll der Kinderfreibetrag (sächliches Existenzminimum) zum 1. Januar 2027 von 3.414 auf 3.564 Euro je Elternteil steigen; zusammen mit dem unveränderten BEA-Freibetrag von 1.464 Euro ergäbe das einen Gesamtfreibetrag von 10.056 statt bisher 9.756 Euro je Kind bei Zusammenveranlagung.
  • Das Kindergeld soll zum 1. Januar 2027 von 259 auf 267 Euro monatlich je Kind steigen, zum 1. Januar 2028 in einer zweiten Stufe weiter auf 272 Euro.
  • Beide Beträge stehen unter dem Vorbehalt des 16. Existenzminimumberichts, der im Herbst 2026 erwartet wird — die im Regierungsentwurf genannten Zahlen sind vorläufig, bis der Bericht die tatsächliche Höhe des steuerlich freizustellenden Existenzminimums für 2027 bestätigt.
  • Der Entwurf ist Stand 27.09.2026 noch nicht Gesetz: Bundestag und Bundesrat müssen dem Einkommensteuerreformgesetz 2027 erst zustimmen, bevor die neuen Werte gelten – bis dahin bleiben die hier verwendeten Werte für 2026 (9.756 Euro Kinderfreibetrag, 259 Euro Kindergeld) maßgeblich.

Stand: 27.09.2026 · Quelle: Bundesregierung – Regierungsentwurf Einkommensteuerreformgesetz 2027 (Kabinettsbeschluss 02.09.2026, noch nicht von Bundestag/Bundesrat verabschiedet)

Expertenmodus

Häufige Fragen zu Kinderfreibetrag-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist der Unterschied zwischen Kinderfreibetrag und Kindergeld?

Kinderfreibetrag und Kindergeld sind keine zwei getrennten Leistungen, sondern zwei Wege zum selben Ziel: der steuerlichen Freistellung des Existenzminimums eines Kindes nach § 31 EStG.

Während des Jahres zahlt die Familienkasse Kindergeld aus, 2026 sind das 259 € je Kind und Monat, also 3.108 € im Jahr.

Bei der Steuerveranlagung prüft das Finanzamt automatisch, ob der Kinderfreibetrag von 9.756 € je Kind (Zusammenveranlagung) eine höhere Steuerersparnis bringt als das gezahlte Kindergeld.

Ist das der Fall, wird der Freibetrag angesetzt und das Kindergeld auf die Steuerschuld angerechnet, damit kein doppelter Vorteil entsteht. Ist die Ersparnis niedriger, bleibt es beim Kindergeld.

Nachgerechnet mit diesem Rechner: Bei einem zu versteuernden Einkommen von 80.000 €, zwei Kindern und Zusammenveranlagung beträgt die Steuerersparnis durch den Freibetrag 5.846 € gegenüber einem Kindergeldanspruch von 6.216 € – hier bleibt es beim Kindergeld.

Ein Antrag ist für keine der beiden Varianten nötig, die Wahl trifft das Finanzamt automatisch im Steuerbescheid.

Wie hoch ist der Kinderfreibetrag 2026?

Der Kinderfreibetrag nach § 32 Abs. 6 EStG besteht aus zwei Komponenten: dem eigentlichen Kinderfreibetrag (KFB) für das sächliche Existenzminimum und dem Betreuungs-, Erziehungs- und Ausbildungsbedarfs-Freibetrag (BEA).

Für 2026 gilt laut der aktuellen, konsolidierten Fassung des § 32 Abs. 6 EStG: KFB = 3.414 € je Elternteil (6.828 € bei Zusammenveranlagung), BEA = 1.464 € je Elternteil (2.928 € bei Zusammenveranlagung).

Zusammen ergibt das einen Gesamtfreibetrag von 9.756 € pro Kind bei zusammenveranlagten Eltern; bei Einzelveranlagung sind es 4.878 € je Elternteil. Das sind rund 156 € mehr pro Kind als 2025, als der Freibetrag noch 9.600 € betrug.

Der Freibetrag schützt das steuerliche Existenzminimum des Kindes und wirkt nur im Rahmen der Günstigerprüfung nach § 31 EStG als steuerliche Alternative zum Kindergeld – ob er sich tatsächlich auswirkt, zeigt dieser Rechner anhand des zu versteuernden Einkommens, der Kinderzahl und der Veranlagungsart.

Wie viel Kindergeld gibt es 2026?

Das Kindergeld beträgt 2026 nach § 66 EStG 259 € monatlich je Kind – unabhängig von der Anzahl der Kinder (bis 2022 galt eine Staffelung, seither ein einheitlicher Betrag).

Für ein Kind ergibt das 3.108 € im Jahr, das sind 48 € mehr als 2025 mit 255 € monatlich. Das Kindergeld wird unabhängig von der Einkommensteuerpflicht der Eltern von der Familienkasse ausgezahlt.

Bei der Günstigerprüfung wird das tatsächlich zustehende Kindergeld des Jahres mit dem Steuervorteil des Kinderfreibetrags verglichen.

Für die Günstigerprüfung zählt übrigens der Kindergeld-Anspruch, nicht die tatsächliche Auszahlung: Wer den Antrag bei der Familienkasse vergisst, bekommt den Betrag trotzdem gegengerechnet und verliert ihn damit doppelt.

Stellen Sie den Kindergeldantrag deshalb immer, auch wenn Sie vermuten, dass der Freibetrag für Sie günstiger ist.

Für die Steuererklärung 2025 gelten noch 255 € monatlich; wer für das Steuerjahr 2026 plant oder rechnet, muss die hier genannten 259 € verwenden.

Welchen Kinderfreibetrag habe ich – 0,5 oder 1?

Der Kinderfreibetragszähler auf der Lohnsteuerbescheinigung (ELStAM) richtet sich nach der Veranlagungsart und der Steuerklassen-Kombination, nicht nach freier Wahl.

Bei Zusammenveranlagung erhält jedes Elternteil einen Zähler von 0,5 je Kind, zusammen also 1,0 – der volle Freibetrag von 9.756 € wird bei der Veranlagung berücksichtigt.

Bei getrennt lebenden, nicht zusammen veranlagten Eltern steht grundsätzlich jedem Elternteil ein Zähler von 0,5 je Kind zu, also der halbe Freibetrag von 4.878 €.

Für die monatliche Berücksichtigung von Solidaritätszuschlag und Kirchensteuer beim Lohnsteuerabzug (§ 51a Abs. 2a EStG) gilt eine eigene Regel nach Steuerklasse: In den Steuerklassen I, II und III wird der volle Zähler 1,0 je Kind angesetzt, in Steuerklasse IV der halbe Zähler 0,5 je Kind, in den Steuerklassen V und VI kein Zähler – dort trägt der Partner mit Steuerklasse III den vollen Freibetrag.

Die genaue Aufteilung nach Steuerklasse zeigt die Tabelle „Kinderfreibetragszähler nach Steuerklasse” auf dieser Seite. Ändern lässt sich der Zähler über einen Antrag beim Finanzamt, etwa beim Wechsel der Steuerklassen-Kombination.

Bei welchem Einkommen lohnt sich der Kinderfreibetrag?

Das hängt von Kinderzahl und Veranlagungsart ab.

Nachgerechnet mit dem amtlichen Einkommensteuertarif 2026: Bei Zusammenveranlagung und einem Kind übersteigt die Steuerersparnis durch den Kinderfreibetrag das Kindergeld erst ab einem zu versteuernden Einkommen von rund 87.000 € – darunter ist das Kindergeld günstiger.

Bei zwei Kindern verschiebt sich die Schwelle auf rund 91.000 €, weil sowohl der Freibetrag als auch der Kindergeldanspruch sich verdoppeln, aber die Steuerersparnis erst mit steigendem Grenzsteuersatz überproportional wächst.

Bei Einzelveranlagung liegt die Schwelle für ein Kind bereits bei rund 43.100 €, weil nur der halbe Freibetrag und der halbe Kindergeldanspruch gegenübergestellt werden.

Oberhalb dieser Einkommen wächst die Steuerersparnis wegen der Steuerprogression schneller als das feste Kindergeld, sodass der Kinderfreibetrag zunehmend vorteilhafter wird – bei sehr hohen Einkommen im Spitzensteuersatzbereich (ab 69.879 € zvE) kann die Ersparnis pro Kind über 4.000 € betragen.

Alle Schwellen sind Orientierungswerte; das Finanzamt rechnet die individuelle Günstigerprüfung im Steuerbescheid automatisch nach.

Kann ich Kindergeld und Kinderfreibetrag gleichzeitig bekommen?

Nein, Sie erhalten wirtschaftlich nie beide Vorteile gleichzeitig in voller Höhe.

Während des Jahres wird zwar das Kindergeld laufend ausgezahlt, doch sobald das Finanzamt bei der Veranlagung den Kinderfreibetrag ansetzt, wird das im selben Zeitraum erhaltene Kindergeld auf die Steuerersparnis angerechnet (§ 31 Satz 4 EStG).

Setzt sich der Kinderfreibetrag durch, bleibt netto nur die Differenz aus Steuerersparnis und angerechnetem Kindergeld als zusätzlicher Vorteil übrig – bei Familie Koch aus dem Rechenbeispiel (zvE 180.000 €, 1 Kind) sind das 4.098 € Ersparnis minus 3.108 € Kindergeld, also ein Netto-Plus von 990 €.

Eine Ausnahme gibt es bei Solidaritätszuschlag und Kirchensteuer: Diese beiden Zuschlagsteuern werden nach § 51a EStG immer um die Kinderfreibeträge gemindert, unabhängig vom Ausgang der eigentlichen Günstigerprüfung bei der Einkommensteuer.

Diese zusätzliche Ersparnis kommt also in jedem Fall obendrauf, egal ob am Ende Kindergeld oder Kinderfreibetrag die günstigere Variante bei der Einkommensteuer ist.

Wie beantrage ich den Kinderfreibetrag?

Einen gesonderten Antrag auf den Kinderfreibetrag gibt es nicht – das Finanzamt prüft bei jeder Einkommensteuererklärung automatisch, ob er günstiger ist als das Kindergeld (Günstigerprüfung nach § 31 EStG).

Sie müssen lediglich in der Anlage Kind der Steuererklärung das Kind eintragen und angeben, wie viel Kindergeld Sie im betreffenden Jahr erhalten haben; das Finanzamt berücksichtigt dann automatisch die vorteilhaftere Variante im Steuerbescheid.

Ein verbreiteter Irrtum: Der Kinderfreibetrag taucht nicht in der monatlichen Lohnabrechnung als Abzug auf.

In den ELStAM ist er zwar als Zähler (0,5 oder 1,0) hinterlegt, wirkt dort aber nur auf Solidaritätszuschlag und Kirchensteuer – nicht auf die laufende Lohnsteuer selbst.

Die eigentliche Entlastung bei der Einkommensteuer entsteht erst im Steuerbescheid nach Abgabe der Erklärung mit Anlage Kind.

Praktisch: Für ein Kind mit ganzjährigem Kindergeldbezug sind in der Anlage Kind 2026 genau 3.108 € einzutragen (259 € × 12 Monate); das Finanzamt verrechnet diesen Betrag automatisch gegen den Steuervorteil des Kinderfreibetrags von 9.756 €.

Wurde das Kind erst im Laufe des Jahres geboren, ist nur das tatsächlich zustehende anteilige Kindergeld einzutragen.

Was gilt beim Kinderfreibetrag für geschiedene oder getrennt lebende Eltern?

Bei getrennt lebenden Eltern steht jedem Elternteil grundsätzlich die Hälfte des Kinderfreibetrags zu (§ 32 Abs. 6 Satz 1 EStG): 3.414 € KFB + 1.464 € BEA = 4.878 € je Elternteil (2026).

Eine Übertragung des vollen Freibetrags auf einen Elternteil ist unter bestimmten Voraussetzungen möglich (§ 32 Abs. 6 Satz 8 und 9 EStG), etwa wenn der andere Elternteil seiner Unterhaltspflicht nicht nachkommt oder auf Antrag bei fehlender Betreuung.

Das Kindergeld wird ebenfalls nur an einen Elternteil ausgezahlt, in der Regel den betreuenden.

Bei der Günstigerprüfung wird nach § 31 Satz 4 EStG nur der halbe Jahres-Kindergeldanspruch von 1.554 € (129,50 €/Monat × 12) mit dem anteiligen Steuervorteil des jeweils geltend machenden Elternteils verglichen – dieser Rechner bildet genau diese Konstellation über die Einstellung „Einzelveranlagung” ab.

Wer die Übertragung auf sich beantragen möchte, muss dem Finanzamt belegen, dass der andere Elternteil im Kalenderjahr keinen oder nur unwesentlichen Barunterhalt geleistet hat.

Bei paritätischer Betreuung (Wechselmodell) bleibt es in der Regel beim halben Freibetrag von 4.878 € je Elternteil.

Was gilt für den Kinderfreibetrag bei volljährigen Kindern?

Für volljährige Kinder gilt der Kinderfreibetrag nur noch unter bestimmten Voraussetzungen nach § 32 Abs. 4 EStG: Das Kind muss sich in Berufsausbildung, Studium oder einem Übergangs- beziehungsweise Wartestadium befinden.

Eine Einkommensgrenze für das Kind selbst gibt es entgegen einer verbreiteten Annahme nicht mehr – diese Grenze für Einkünfte und Bezüge ist bereits seit 2012 abgeschafft.

Während der ersten Berufsausbildung darf das Kind unbegrenzt verdienen, ohne dass der Freibetrag entfällt.

Erst nach Abschluss einer erstmaligen Berufsausbildung oder eines Erststudiums wird das Kind nur noch berücksichtigt, wenn es keiner schädlichen Erwerbstätigkeit von mehr als 20 Wochenstunden nachgeht (§ 32 Abs. 4 Satz 2 und 3 EStG); ein Ausbildungsdienstverhältnis oder ein Minijob bleiben dabei unschädlich.

Das Kindergeld und damit auch der Kinderfreibetrag enden spätestens mit dem 25. Lebensjahr (Ausnahme: Verlängerung um die Dauer des gesetzlichen Wehr- oder Zivildienstersatzes). Als Faustregel gilt: Ist das Kind nach dem 31.

Dezember des Vorjahres 25 Jahre alt geworden, entfällt der Anspruch für das gesamte Folgejahr – eine häufig übersehene Frist beim Ausfüllen der Anlage Kind.

Wie wirkt sich der Kinderfreibetrag auf Kirchensteuer und Solidaritätszuschlag aus?

Wenn durch den Kinderfreibetrag die Einkommensteuer sinkt, verringern sich auch Kirchensteuer (8 % in Bayern und Baden-Württemberg, sonst 9 % der ESt) und Solidaritätszuschlag automatisch mit, weil beide Zuschlagsteuern auf der um den Freibetrag geminderten Einkommensteuer berechnet werden (§ 51a EStG).

Kirchensteuerpflichtige Eltern profitieren deshalb stärker vom Kinderfreibetrag als Nichtmitglieder einer Kirche.

Wichtig: Dieser Effekt verschiebt die Günstigerprüfung selbst nicht – nach § 31 EStG wird bei der Einkommensteuer ausschließlich die ESt-Entlastung mit dem Kindergeld verglichen.

Die Ersparnis bei Kirchensteuer und Solidaritätszuschlag fällt zusätzlich an und bleibt bei dieser Prüfung außen vor; der Rechner weist sie deshalb getrennt vom Vergleichsergebnis aus.

Konkret nachgerechnet: Bei Familie Koch (zvE 180.000 €, 1 Kind, Zusammenveranlagung) sinkt der Solidaritätszuschlag durch den Kinderfreibetrag um 487,66 €.

Bei einer angenommenen Kirchensteuerpflicht von 9 % würde eine Kinderfreibetrag-Ersparnis von 1.000 € Einkommensteuer zusätzlich rund 90 € Kirchensteuer sparen (80 € bei 8 % in Bayern und Baden-Württemberg) – unabhängig davon, ob am Ende Kindergeld oder Kinderfreibetrag bei der Einkommensteuer gewinnt.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Die Günstigerprüfung erfolgt automatisch durch das Finanzamt – Sie müssen nichts beantragen. Allerdings kann ein Blick auf die Berechnung zeigen, ob der Kinderfreibetrag in späteren Jahren (mit steigendem Einkommen) vorteilhafter wird.

In vielen Fällen ist das Kindergeld für Geringverdiener günstiger, während der Kinderfreibetrag bei einem Kind ab einem zu versteuernden Einkommen von etwa 43.100 € (Einzelveranlagung) bzw. 87.000 € (Zusammenveranlagung) vorteilhafter wird; bei zwei Kindern und Zusammenveranlagung verschiebt sich die Schwelle auf rund 91.000 €.

Alleinerziehende können zusätzlich den Entlastungsbetrag nach § 24b EStG geltend machen: 4.260 € für das erste Kind, 240 € für jedes weitere Kind (unverändert seit 2023, auch 2026 gültig). Dieser senkt das zvE und ist im Rechner nicht berücksichtigt.

Ein weiterer Hinweis betrifft die Kirchensteuer: Bei Kirchensteuer und Solidaritätszuschlag werden die Freibeträge für Kinder stets berücksichtigt (§ 51a EStG) – diese zusätzliche Ersparnis fällt also unabhängig davon an, ob bei der Einkommensteuer das Kindergeld oder der Kinderfreibetrag günstiger ist, und sie zählt nicht zur Günstigerprüfung nach § 31 EStG.

Der Rechner weist sie deshalb getrennt vom Vergleichsergebnis aus; den Kipppunkt zwischen Kindergeld und Freibetrag verschiebt sie nicht.

Die genannten Einkommensschwellen sind Orientierungswerte, die von Kinderzahl, Veranlagungsart und Tarifjahr abhängen. Verlassen Sie sich für die konkrete Entscheidung auf den Bescheid des Finanzamts, das die Günstigerprüfung automatisch vornimmt.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Familie Wagner (Zusammenveranlagung, zvE 80.000 €, 2 Kinder, kein Kirchensteuer): ESt ohne KFB (Splittingtarif auf 80.000 €): 14.418 €. ESt mit KFB (2 × 9.756 € = 19.512 €, zvE = 60.488 €): 8.572 €. Steuerersparnis = 5.846 €.

Kindergeld = 2 × 259 × 12 = 6.216 €. Kindergeld günstiger. Netto-Vorteil Kinderfreibetrag: 5.846 − 6.216 = −370 € → Kindergeld ist 370 € vorteilhafter.

Ab einem zvE von rund 91.000 € (Zusammenveranlagung) wäre der Kinderfreibetrag bei 2 Kindern günstiger. Familie Koch (Zusammenveranlagung, zvE 180.000 €, 1 Kind): ESt ohne KFB 53.328 €, ESt mit KFB (zvE 170.244 €) 49.230 € → Ersparnis 4.098 € (zzgl.

487,66 € Solidaritätszuschlag-Ersparnis). Kindergeld: 3.108 €. Vorteil KFB nach § 31: +990 €.

Der Vergleich beider Familien macht das Prinzip anschaulich: Bei Familie Wagner mit 80.000 € zu versteuerndem Einkommen bleibt das Kindergeld um 370 € vorn, während bei Familie Koch mit 180.000 € und einem Kind der Freibetrag rund 990 € mehr bringt als die 3.108 € Kindergeld und zusätzlich den Solidaritätszuschlag um rund 488 € senkt.

Der Kipppunkt hängt stark von Kinderzahl und Veranlagung ab: Bei einem Kind und Zusammenveranlagung liegt er bei rund 87.000 €, bei zwei Kindern bei rund 91.000 €, bei Einzelveranlagung und einem Kind bereits bei rund 43.100 €.

In allen Fällen müssen Eltern nichts beantragen: Das Finanzamt rechnet automatisch die günstigere Variante.

Die genannten Beträge sind auf Basis des amtlichen Einkommensteuertarifs 2026 nachgerechnete Beispielwerte und ersetzen keine Steuerberechnung im Einzelfall.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Das zvE nach Kinderfreibetrag in das Eingabefeld eintragen – korrekt ist das zvE vor Abzug. Annahme, dass Kinderfreibetrag und Kindergeld addiert werden – tatsächlich prüft das Finanzamt, welches günstiger ist, und rechnet das Kindergeld beim Kinderfreibetrag an.

Den BEA-Freibetrag vergessen: Der Kinderfreibetrag besteht aus zwei Komponenten (KFB 6.828 € + BEA 2.928 € = 9.756 € bei Zusammenveranlagung, 2026).

Für Kinder über 18 Jahren gilt der Kinderfreibetrag nur unter bestimmten Voraussetzungen (Berufsausbildung, Studium, keine schädliche Erwerbstätigkeit über 20 Wochenstunden nach Erstausbildung).

Ein verbreiteter Irrtum ist zudem, den Kinderfreibetrag als frei wählbar zu betrachten – tatsächlich entscheidet allein die automatische Günstigerprüfung, ob Freibetrag oder Kindergeld angesetzt wird.

Ebenso wird oft übersehen, dass bei der Einzelveranlagung nur der halbe Freibetrag je Elternteil gilt und sich die Werte damit halbieren.

Wer außerdem das Kindergeld als zusätzliche Erstattung erwartet, obwohl es beim Ansatz des Freibetrags voll angerechnet wird, verschätzt sich beim Nettovorteil.

Und der Solidaritätszuschlag, den der Freibetrag ebenfalls mindert, bleibt in einfachen Überschlägen häufig unberücksichtigt.

Ein weiterer Irrtum ist die Annahme, ein hohes Einkommen führe automatisch zum Freibetrag: Maßgeblich ist nicht das Bruttoeinkommen, sondern das zu versteuernde Einkommen nach allen Abzügen, das deutlich niedriger liegen kann.

Ebenso wird übersehen, dass sich der Kipppunkt zwischen Kindergeld und Freibetrag mit jedem weiteren Kind verschiebt, weil sich sowohl der gesamte Freibetrag als auch das gesamte Kindergeld vervielfachen – bei zwei Kindern liegt die Schwelle (Zusammenveranlagung) bei rund 91.000 € statt 87.000 €.

Und schließlich verlassen sich manche auf einen einmal berechneten Vorteil, obwohl sich die günstigere Variante bei einer Einkommensänderung im Folgejahr bereits wieder umkehren kann.

Wer den Kinderfreibetrag mit veralteten Werten aus dem Vorjahr nachrechnet (2025: 9.600 € Freibetrag, 255 € Kindergeld), erhält eine falsche Schwelle – für die Veranlagung 2026 gelten ausschließlich die hier genannten, höheren Beträge.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Wer den Kinderfreibetrag berechnen möchte, gibt nur zvE, Kinderzahl und Veranlagungsart ein.

Der Kinderfreibetrag-Rechner zeigt dann, ob der Kinderfreibetrag (9.756 €/Kind, Zusammenveranlagung 2026) oder das Kindergeld (259 €/Monat) steuerlich vorteilhafter ist. Das Finanzamt führt die Günstigerprüfung automatisch durch.

Typisch: Für Haushalte mit zvE unter ca. 43.100 € (Einzelveranlagung, 1 Kind) ist das Kindergeld günstiger; für Spitzenverdiener der Kinderfreibetrag.

Kirchensteuerpflichtige Eltern sehen zusätzlich eine Kirchensteuer-Ersparnis, denn bei Kirchensteuer und Solidaritätszuschlag werden die Kinderfreibeträge stets berücksichtigt (§ 51a EStG) – diese Entlastung kommt unabhängig vom Ausgang der Günstigerprüfung hinzu.

Da die Günstigerprüfung automatisch abläuft, dient der Rechner vor allem der Vorschau: Sie sehen, wie sich der Vorteil mit steigendem Einkommen oder weiteren Kindern verschiebt.

Die Werte beziehen sich auf das Tarifjahr 2026 und sind ohne Gewähr; sie ersetzen keine steuerliche Beratung. Ergänzend: Einkommensteuerrechner für die Gesamtsteuerlast.

Für die Anwendung bedeutet das: Sie müssen sich nicht selbst zwischen Kindergeld und Freibetrag entscheiden, weil das Finanzamt die Günstigerprüfung von sich aus vornimmt.

Der Rechner hilft Ihnen vor allem, vorausschauend zu planen – etwa vor einer Gehaltserhöhung, der Geburt eines weiteren Kindes oder einem Wechsel der Veranlagungsart.

Tragen Sie Ihr zu versteuerndes Einkommen vor Abzug des Freibetrags ein, wählen Sie Kinderzahl und Veranlagung passend und behandeln Sie das Ergebnis als Orientierung für das Tarifjahr 2026, nicht als verbindliche Steuerberechnung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · ESt-Ersparnis KFB: 5.004 € | Kindergeld: 6.216 € | Kindergeld günstiger: -1.212 €

Mittleres Einkommen: Kindergeld günstiger

Zu versteuerndes Einkommen (zvE)
55.000 €
Veranlagungsart
Zusammenveranlagung (Ehepaare)
Anzahl Kinder
2
Kirchensteuerpflichtig
Nein

Beispiel 2 · Mittel · ESt-Ersparnis KFB: 8.196 € | Kindergeld: 6.216 € | KFB günstiger: +1.980 € | SolZ-Ersparnis: 975,32 €

Hohe Einkommen: KFB deutlich günstiger

Zu versteuerndes Einkommen (zvE)
200.000 €
Veranlagungsart
Zusammenveranlagung (Ehepaare)
Anzahl Kinder
2
Kirchensteuerpflichtig
Nein

Beispiel 3 · Komplex · ESt-Ersparnis KFB: 1.587 € | Kindergeld (halber Anspruch): 1.554 € | KFB günstiger: +33 € | KiSt-Ersparnis: 142,83 €

Alleinerziehend, 1 Kind, Grundtarif, KiSt 9 %

Zu versteuerndes Einkommen (zvE)
45.000 €
Veranlagungsart
Einzelveranlagung (ledig, getrennt)
Anzahl Kinder
1
Kirchensteuerpflichtig
Ja (9 %)

Beispiel 4 · Komplex · ESt-Ersparnis KFB: 6.220 € | Kindergeld: 6.216 € | KFB günstiger: +4 €

Kinderfreibetrag bei 2 Kindern: Kipppunkt Zusammenveranlagung

Zu versteuerndes Einkommen (zvE)
91.000 €
Veranlagungsart
Zusammenveranlagung (Ehepaare)
Anzahl Kinder
2
Kirchensteuerpflichtig
Nein

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Mieteinnahmen Steuer RechnerSteuer auf Mieteinnahmen 2025 nach § 21 EStG schätzen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuerlast mit Grenzsteuersatz berechnen.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.ScheidungskostenrechnerScheidungskosten berechnen: Verfahrenswert nach FamGKG, Anwaltsgebühren nach RVG und Gerichtskosten – einvernehmlich oder strittig.Steuererstattung-RechnerSteuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.Außergewöhnliche Belastungen RechnerAußergewöhnliche Belastungen 2026 berechnen: zumutbare Belastung nach § 33 EStG stufenweise, abziehbarer Betrag und Steuerersparnis – kostenlos, sofort.Hortgebühren Berlin RechnerHortgebühren in Berlin ab der 4. Klasse berechnen: Einkommensstufe, Betreuungsmodul und Geschwisterermäßigung nach Anlage 2 TKBG für das Schuljahr 2026/27 – kostenlos, sofort.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.FahrtkostenrechnerEntfernungspauschale 2026 berechnen: einheitlich 0,38 €/km ab dem ersten Kilometer, Jahresbetrag, Steuerersparnis und Vergleich mit den tatsächlichen Kfz-Kosten.Grundsteuer-RechnerBerechnet die Grundsteuer B nach dem Bundesmodell aus Grundsteuerwert, Steuermesszahl und kommunalem Hebesatz – mit Jahres- und Quartalsbetrag.Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Kinderfreibetrag-Rechner: Günstigerprüfung § 31 EStG, ΔESt = Tarif(zvE) − Tarif(zvE − KFB × n), Finanzamt wählt automatisch die günstigere Variante: KFB oder Kindergeld, VARIABLEN, zvE, Einkommen – zvE., KFB, KFB – 9.756 €.

    Kinderfreibetrag-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/kinderfreibetrag-rechner">
      <img src="https://rechner-portal.de/images/finanzen/kinderfreibetrag-rechner-formel.svg"
           alt="Infografik: Kinderfreibetrag-Rechner: Günstigerprüfung § 31 EStG, ΔESt = Tarif(zvE) − Tarif(zvE − KFB × n), Finanzamt wählt automatisch die günstigere Variante: KFB oder Kindergeld, VARIABLEN, zvE, Einkommen – zvE., KFB, KFB – 9.756 €."
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/kinderfreibetrag-rechner">Kinderfreibetrag-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/kinderfreibetrag-rechner
  • Infografik: Kinderfreibetrag vs. Kindergeld, Günstigerprüfung · Finanzamt prüft automatisch, was mehr spart, KINDERGELD, 259 €/Mon., = 3.108 €/Jahr pro Kind (2026), Festbetrag, unabhängig vom Einkommen, Auszahlung monatlich durch Familienkasse, KINDERFREIBETRAG

    Kinderfreibetrag-Rechner Guenstigerpruefung

    760 × 377 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/kinderfreibetrag-rechner">
      <img src="https://rechner-portal.de/images/finanzen/kinderfreibetrag-rechner-guenstigerpruefung.svg"
           alt="Infografik: Kinderfreibetrag vs. Kindergeld, Günstigerprüfung · Finanzamt prüft automatisch, was mehr spart, KINDERGELD, 259 €/Mon., = 3.108 €/Jahr pro Kind (2026), Festbetrag, unabhängig vom Einkommen, Auszahlung monatlich durch Familienkasse, KINDERFREIBETRAG"
           width="760" height="377">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/kinderfreibetrag-rechner">Kinderfreibetrag-Rechner Guenstigerpruefung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/kinderfreibetrag-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuerberatung dar. Die Günstigerprüfung nimmt das Finanzamt von Amts wegen im Steuerbescheid vor; das Ergebnis dieses Rechners ist eine Schätzung. Für verbindliche Auskünfte wenden Sie sich an einen Steuerberater oder Ihr zuständiges Finanzamt.

Quelle: Kinderfreibetrag und BEA-Freibetrag nach § 32 Abs. 6 EStG (2026: 9.756 €/Kind), Kindergeld nach § 66 EStG (2026: 259 €/Monat), Einkommensteuertarif nach § 32a EStG 2026

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
§ 32 Abs. 6 EStG (Kinderfreibetrag und BEA-Freibetrag), § 31 EStG (Günstigerprüfung Kindergeld gegen Freibetrag) und der Einkommensteuertarif nach § 32a EStG
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Kinderfreibetrag-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/kinderfreibetrag-rechner

Harvard-Format

Rechner-Portal, 2026. Kinderfreibetrag-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/kinderfreibetrag-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.