Zum Hauptinhalt springen

AfA Abschreibung Rechner 2026: Gebäude-AfA berechnen

FinanzenStand Noch keine Bewertung

Nur Gebäudeanteil – der Grundstücksanteil ist nicht abschreibungsfähig

5 J.25 J.50 J.

Rechtsgrundlagen

§ 7 Abs. 4 Satz 1 EStG – Lineare Gebäude-AfA (2,5 % / 2 % / 3 %)

§ 7 Abs. 4 Satz 2 EStG – Typisierte Nutzungsdauer (33 / 50 / 40 Jahre)

§ 7 Abs. 5a EStG – Degressive AfA (5 %) für Wohngebäude (Wachstumschancengesetz 2024; Baubeginn 01.10.2023–30.09.2029); Wechsel zur linearen AfA nach Satz 7 zulässig

BMF-Schreiben zur Aufteilung Grundstück/Gebäude

Stand: EStG 2026

AfA-Übersicht

Jahres-AfA

5.000,00 €

AfA-Satz

2,0 %

Nutzungsdauer

50 J.

JahrAfA (€)Kumuliert (€)Buchwert (€)
20265.000,005.000,00245.000,00
20275.000,0010.000,00240.000,00
20285.000,0015.000,00235.000,00
20295.000,0020.000,00230.000,00
20305.000,0025.000,00225.000,00
20315.000,0030.000,00220.000,00
20325.000,0035.000,00215.000,00
20335.000,0040.000,00210.000,00
20345.000,0045.000,00205.000,00
20355.000,0050.000,00200.000,00

Tabelle zeigt 10 von 50 Jahren – Schieberegler anpassen für mehr Zeilen.

Hinweis

Grundstücksanteil ist steuerlich nicht abschreibungsfähig. Die Aufteilung zwischen Grundstück und Gebäude ist verbindlich vom Finanzamt zu bestätigen. Bei gemischter Nutzung gelten besondere Regelungen. Steuerberatung empfohlen.

§ 7 Abs. 1 S. 4 EStG: Im Anschaffungsjahr mindert sich die AfA um ein Zwölftel je vollem Monat vor dem Anschaffungsmonat. Der Rechner setzt das erste Jahr in voller Jahreshöhe an.

Wie hilfreich war dieser Rechner?

Noch keine Bewertungen.
Anzeige

Kurzantwort

Gebäude-AfA berechnen: Anschaffungskosten des Gebäudes und AfA-Art eingeben und die jährliche Abschreibung nach § 7 EStG mit Buchwert-Tabelle ablesen. Kein Ersatz für eine Steuerberatung.

Absetzung für Abnutzung (AfA) nach § 7 EStG 2026 berechnen: lineare 2 %

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der AfA-Abschreibungs-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Die Absetzung für Abnutzung (AfA) ist das steuerliche Instrument, mit dem die Anschaffungs- oder Herstellungskosten eines abnutzbaren Wirtschaftsguts – beim Immobilieninvestor also des Gebäudes – über seine Nutzungsdauer verteilt als Werbungskosten oder Betriebsausgaben abgezogen werden. Das Grundstück ist nicht abschreibungsfähig, weil es sich nicht abnutzt.

Der Gebäudeanteil wird je nach Baujahr und Nutzungsart linear (gleichbleibend pro Jahr) oder degressiv (fallend, nur für Neubau zur Vermietung) abgeschrieben.

Mit der AfA sinkt der Buchwert des Gebäudes jedes Jahr, bis er nach der Nutzungsdauer auf null fällt; bei der degressiven Variante nähert sich der Buchwert ohne einen Wechsel zur linearen AfA der Null nur an, vollständig abgeschrieben wird erst nach dem Wechsel.

Steuerlich bedeutet das: Die AfA senkt jedes Jahr das zu versteuernde Einkommen, ohne dass tatsächlich Geld fließt – ein rein buchhalterischer Abzug, der bei vermieteten Immobilien die Steuerlast erheblich drückt.

Weitere Informationen zum Thema Gebäudeabschreibung bietet das Bundesministerium der Finanzen.

Der Rechner richtet sich damit an Vermieterinnen und Vermieter, die vor oder nach dem Kauf wissen wollen, welcher Betrag sich Jahr für Jahr als Werbungskosten ansetzen lässt und wie sich der Buchwert über die Nutzungsdauer entwickelt.

Er beantwortet zwei Fragen zugleich: Wie hoch ist die jährliche AfA, und welche Variante – linear oder degressiv – passt zum konkreten Objekt?

Weil die Wahl der AfA-Art an Baujahr, Fertigstellung und Nutzungsart gebunden ist, ersetzt der Rechner keine Prüfung des Einzelfalls.

Die Ergebnisse sind eine Orientierung, kein Steuerbescheid; die verbindliche Beurteilung trifft das Finanzamt, und für die Gestaltung ist eine Steuerberatung der richtige Ansprechpartner.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Geben Sie die Anschaffungs- oder Herstellungskosten des Gebäudeanteils ein – nicht den Gesamtkaufpreis, der auch das Grundstück enthält. Grundstücksanteil und Gebäudeanteil müssen nach dem Kaufpreisaufteilungsrechner des BMF oder einem Gutachter aufgeteilt werden.

Typischerweise entfallen 20–40 % des Kaufpreises auf das Grundstück, 60–80 % auf das Gebäude.

Wählen Sie die AfA-Art nach Baujahr und Nutzung: 2,5 % für Altbau (Baujahr vor 1925), 2 % für Gebäude von 1925 bis 2022, 3 % für Neubauten ab 2023 die zur Vermietung genutzt werden (§ 7 Abs. 4 EStG), oder degressive AfA mit 5 % p.a. für Neubauten nach § 7 Abs. 5a EStG (Wachstumschancengesetz 2024).

Das Erwerbsjahr legt den Startpunkt der Tabelle fest. Ein Hinweis zur Kaufpreisaufteilung: Der im Kaufvertrag ausgewiesene Anteil ist der Ausgangspunkt, aber das Finanzamt prüft ihn und kann ihm widersprechen, wenn er unplausibel erscheint.

Wer den Gebäudeanteil zu hoch ansetzt, riskiert eine Korrektur mit Nachzahlung. Als belastbare Grundlage dienen die Arbeitshilfe des Bundesfinanzministeriums oder ein Sachverständigengutachten.

Rechnen Sie außerdem die Anschaffungsnebenkosten, soweit sie dem Gebäude zuzurechnen sind, mit in das Feld der Gebäude-Anschaffungskosten ein – ein eigenes Eingabefeld dafür gibt es im Rechner nicht, sie erhöhen aber die Bemessungsgrundlage.

Bei Unsicherheit über die richtige Zuordnung ziehen Sie eine Steuerberatung hinzu, bevor Sie die Werte in die Steuererklärung übernehmen.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

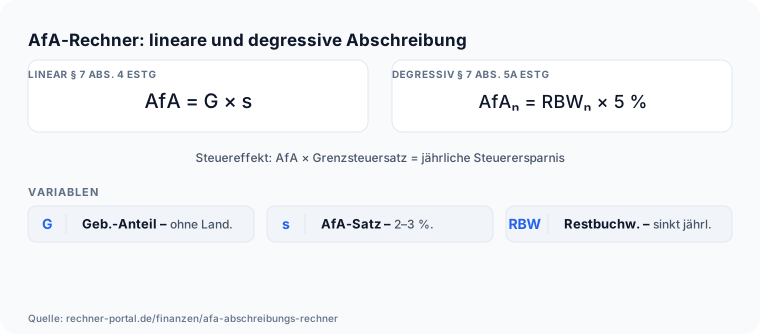
AfA-Rechner: Lineare und degressive Gebaeudeabschreibung nach Paragraf 7 EStG mit Rechenbeispiel Lineare AfA: AfA_jährlich = Gebäudeanteil × AfA-Satz. Beispiel 2,5 %: 200.000 € × 0,025 = 5.000 € jährliche AfA über 40 Jahre.

Die Nutzungsdauer ist dabei nicht als 1 / AfA-Satz zu berechnen, sondern steht in § 7 Abs. 4 Satz 2 EStG: 33 Jahre (Nr. 2 Buchst. a, 3 %), 50 Jahre (Nr. 2 Buchst. b, 2 %) und 40 Jahre (Nr. 2 Buchst. c, 2,5 %).

Bei den linearen Sätzen fällt der Kehrwert zufällig damit zusammen, bei der degressiven AfA nicht. Degressive AfA (§ 7 Abs. 5a EStG): AfA_Jahr_1 = Buchwert × 5 %. In jedem Folgejahr: AfA_n = Restbuchwert_n × 5 %. Der Buchwert sinkt exponentiell.

Nach 20 Jahren liegt der Buchwert bei 200.000 × (1 − 0,05)²⁰ ≈ 71.697 €, also rund 71.700 € – die 5 % sind also kein 20-Jahre-Fahrplan.

Weil § 7 Abs. 5a Satz 1 EStG die fallenden Jahresbeträge „statt der Absetzung für Abnutzung in gleichen Jahresbeträgen nach Absatz 4 Nummer 2 Buchstabe a“ zulässt, beträgt die Nutzungsdauer auch degressiv 33 Jahre.

Beispiel linear 3 % (Neubau 2024, 300.000 € Gebäudeanteil): AfA = 9.000 €/Jahr, Nutzungsdauer 33,3 Jahre (die Ergebnis-Kachel des Rechners rundet diese Anzeige auf 33 Jahre). Nach 10 Jahren kumuliert: 90.000 € abgeschrieben, Buchwert 210.000 €.

Steuerlicher Effekt bei Grenzsteuersatz 42 %: 9.000 × 0,42 = 3.780 € Steuerersparnis pro Jahr. Der Unterschied zwischen beiden Verfahren liegt im Bezugswert.

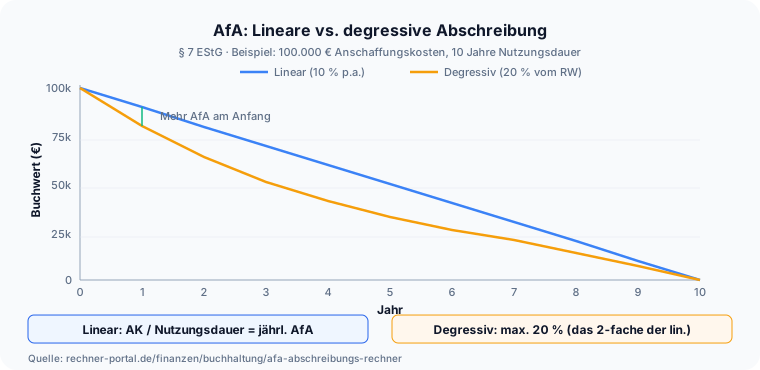
Die lineare AfA rechnet in jedem Jahr mit derselben Bemessungsgrundlage, dem ursprünglichen Gebäudeanteil, und liefert deshalb konstante Jahresbeträge.

Die degressive AfA rechnet dagegen jedes Jahr mit dem gesunkenen Restbuchwert, wodurch die Abschreibungsbeträge von Jahr zu Jahr kleiner werden.

Anfangs liegt die degressive Variante über der linearen, irgendwann darunter – genau dieser Schnittpunkt ist der rechnerische Zeitpunkt für einen Wechsel.

Der ausgewiesene Steuereffekt entsteht immer erst durch Multiplikation der AfA mit dem persönlichen Grenzsteuersatz; er ist keine Erstattung, sondern eine Minderung des zu versteuernden Einkommens.

Alle Angaben sind eine Orientierung und ersetzen keine Steuerberatung.

Nachschlagen

AfA-Sätze für Gebäude 2026 (§ 7 EStG)

Die Höhe der Gebäude-AfA richtet sich nach Baujahr, Fertigstellungsdatum und Nutzungsart. Nur der Gebäudeanteil (ohne Grundstück) ist abschreibungsfähig. Die degressive AfA gilt ausschließlich für Neubauten zur Vermietung mit Baubeginn zwischen Oktober 2023 und September 2029.

Gebäudeabschreibung: AfA-Satz, Nutzungsdauer und Rechtsgrundlage nach Baujahr und Nutzungsart
Baujahr / FertigstellungAfA-SatzNutzungsdauerRechtsgrundlage
vor 19252,5 % linear40 Jahre§ 7 Abs. 4 S. 1 Nr. 2 Buchst. c i. V. m. S. 2 EStG
1925–20222 % linear50 Jahre§ 7 Abs. 4 S. 1 Nr. 2 Buchst. b i. V. m. S. 2 EStG
ab 2023 (Vermietung)3 % linear33 Jahre§ 7 Abs. 4 S. 1 Nr. 2 Buchst. a i. V. m. S. 2 EStG
Neubau 10/2023–09/2029 (Vermietung)5 % degressiv33 Jahre§ 7 Abs. 5a EStG (Wachstumschancengesetz)
Betriebsvermögen, gewerblich genutzt, nicht Wohnzwecken (jedes Baujahr, Bauantrag nach 31.03.1985)3 % linear33 Jahre§ 7 Abs. 4 S. 1 Nr. 1 EStG

Die degressive AfA (5 %) bezieht sich auf den jeweiligen Restbuchwert und sinkt daher jährlich. Ein Wechsel zur linearen AfA ist jederzeit möglich, aber nicht umgekehrt. Selbstgenutzte Immobilien sind nicht abschreibungsfähig. Für Gebäude in Sanierungsgebieten oder Baudenkmäler gelten erhöhte Sätze nach §§ 7h, 7i EStG. Der 3 %-Satz für Betriebsgebäude (§ 7 Abs. 4 S. 1 Nr. 1 EStG) gilt unabhängig vom Baujahr, wenn das Gebäude nicht Wohnzwecken dient und der Bauantrag nach dem 31.03.1985 gestellt wurde – zu unterscheiden vom 3 %-Satz für neue Wohngebäude ab 2023 (Nr. 2 Buchst. a). Stand: 2026, geprüft gegen § 7 EStG auf gesetze-im-internet.de.

AfA-Tabelle: Nutzungsdauer für bewegliche Wirtschaftsgüter (Auszug)

Neben der Gebäude-AfA gibt es eine eigene amtliche AfA-Tabelle für bewegliche Wirtschaftsgüter des Betriebsvermögens (Fahrzeuge, Büroausstattung, Maschinen). Dieser Rechner berechnet nur die Gebäude-AfA oben – die folgenden Werte dienen als Nachschlagewert für die häufigsten Anlagegüter und ersetzen keine eigene Berechnung.

Betriebsgewöhnliche Nutzungsdauer nach der amtlichen AfA-Tabelle für allgemein verwendbare Anlagegüter (BMF)
AnlagegutNutzungsdauerFundstelle AfA-Tabelle AV
Personenkraftwagen, Kombiwagen6 JahrePos. 4.2.1
Lastkraftwagen, Sattelschlepper, Kipper9 JahrePos. 4.2.3
Büromöbel13 JahrePos. 6.15
PC, Notebook, Workstation (inkl. Peripheriegeräte)3 JahrePos. 6.14.3.2
Fernseher, Foto-, Video- und Audiogeräte7 JahrePos. 6.14.4
Waschmaschine (gewerblich genutzte Reinigungsgeräte)10 JahrePos. 7.2.10
Werkzeugmaschinen (z. B. Drehbänke, stationär)16 JahrePos. 5.6

Quelle: AfA-Tabelle für die allgemein verwendbaren Anlagegüter ("AV"), BMF-Schreiben vom 15.12.2000, BStBl I 2000, 1532 – gilt für alle Anlagegüter, die nach dem 31.12.2000 angeschafft oder hergestellt wurden. Die Nutzungsdauer ist ein Anhaltspunkt der Finanzverwaltung, kein starrer Wert; branchengebundene AfA-Tabellen gehen vor. Für Anlagegüter des Betriebsvermögens, die nach dem 30.06.2025 und vor dem 01.01.2028 angeschafft wurden, ist statt der linearen auch eine degressive AfA mit bis zum Dreifachen des linearen Satzes (max. 30 %) nach § 7 Abs. 2 EStG möglich – dieser Rechner bildet auch diese Variante nicht ab.

Ausblick

Was ändert sich bei der AfA ab 2027?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die degressive Gebäude-AfA von 5 % nach § 7 Abs. 5a EStG bleibt unverändert: Sie gilt für Neubauten zur Vermietung mit Baubeginn zwischen dem 30.09.2023 und dem 30.09.2029, danach ist ohne neue Gesetzesänderung nur noch die lineare AfA möglich.
  • Die drei linearen Sätze für Gebäude – 2,5 %, 2 % und 3 % nach § 7 Abs. 4 EStG – sind 2026 nicht Teil laufender Reformpläne und gelten unverändert fort.
  • Für bewegliche Wirtschaftsgüter des Betriebsvermögens – nicht für Gebäude – gilt seit dem 30.06.2025 eine eigene degressive AfA mit bis zum Dreifachen des linearen Satzes und maximal 30 % (§ 7 Abs. 2 EStG); sie läuft am 31.12.2027 aus, sofern der Gesetzgeber sie nicht erneut verlängert.
  • Am 30.09.2029 endet das Zeitfenster für neue Baubeginne mit der degressiven 5-%-Gebäude-AfA – wer bis dahin keine Baubeginnsanzeige oder keinen bis dahin rechtswirksamen Kaufvertrag vorweisen kann, schreibt nur noch linear ab.

Stand: 23.09.2026 · Quelle: § 7 EStG (gesetze-im-internet.de), Stand geprüft 23.09.2026

Expertenmodus

Häufige Fragen zur Gebäude-AfA

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechnet man die AfA für eine Immobilie?

Die jährliche AfA ergibt sich aus Gebäudeanteil mal AfA-Satz: Bei linearer Abschreibung bleibt dieser Betrag über die gesamte Nutzungsdauer gleich, bei degressiver AfA wird er jedes Jahr neu vom gesunkenen Restbuchwert berechnet.

Ein Beispiel: 220.000 € Gebäudeanteil mit dem Standardsatz von 2 % ergeben 4.400 € AfA im ersten und in jedem weiteren Jahr, macht nach 15 Jahren kumuliert 66.000 €.

Das Finanzamt akzeptiert nur den Gebäudeanteil als Bemessungsgrundlage – der Grundstücksanteil bleibt außen vor, weil er sich nicht abnutzt. Trage im Rechner ausschließlich die Gebäude-Anschaffungskosten ein, nicht den vollen Kaufpreis.

Ohne belastbare Kaufpreisaufteilung kürzt das Finanzamt die Bemessungsgrundlage und damit die anerkannte AfA – lege deshalb Kaufvertrag oder Gutachten als Beleg bereit.

Welche AfA-Sätze gelten für Gebäude 2026?

Für Gebäude gelten 2026 vier Sätze nach § 7 EStG: 2,5 % für Fertigstellung vor 1925 (40 Jahre Nutzungsdauer), 2 % für 1925 bis 2022 (50 Jahre), 3 % für Neubauten zur Vermietung ab 2023 (33 Jahre) und degressiv 5 % vom Restbuchwert für Neubauten mit Baubeginn zwischen dem 30.09.2023 und dem 30.09.2029 (§ 7 Abs. 5a EStG).

Für gewerblich genutzte, nicht zu Wohnzwecken dienende Gebäude gilt unabhängig vom Baujahr ebenfalls 3 %, wenn der Bauantrag nach dem 31.03.1985 gestellt wurde (§ 7 Abs. 4 S. 1 Nr. 1 EStG) – ein anderer Rechtsgrund als bei neuen Wohngebäuden.

Bei 180.000 € Gebäudeanteil und 2,5 % ergibt sich eine AfA von 4.500 € jährlich über 40 Jahre. Wähle den Satz im Rechner passend zu Baujahr, Fertigstellung und Nutzung; bei Unsicherheit hilft ein Blick in Kaufvertrag oder Bauakte.

Was ist der Unterschied zwischen linearer und degressiver AfA?

Lineare AfA schreibt jedes Jahr denselben Betrag ab, berechnet aus den ursprünglichen Anschaffungskosten; degressive AfA zieht jedes Jahr 5 % des jeweils gesunkenen Restbuchwerts ab und wird dadurch von Jahr zu Jahr kleiner.

Bei 150.000 € Gebäudeanteil bringt die degressive Variante im ersten Jahr 7.500 €, im zweiten 7.125 € und im dritten 6.768,75 € – macht kumuliert rund 21.394 €.

Die lineare 3-%-Abschreibung liefert im Vergleich konstant 4.500 € pro Jahr, macht nach drei Jahren 13.500 €, also rund 7.900 € weniger. Der Vorsprung der degressiven Methode kehrt sich mit sinkendem Restbuchwert später um.

Nutze die degressive AfA, wenn in den ersten Jahren hohe Finanzierungszinsen anfallen; für gleichmäßige Planungssicherheit über die ganze Nutzungsdauer ist die lineare Variante die einfachere Wahl.

Gibt es eine AfA-Tabelle auch für Pkw, Büromöbel oder Computer?

Ja, aber das ist eine andere Tabelle als für Gebäude: Die amtliche AfA-Tabelle für allgemein verwendbare Anlagegüter (BMF, Stand 15.12.2000) nennt für einen Pkw 6 Jahre, für Büromöbel 13 Jahre und für Computer oder Notebooks 3 Jahre Nutzungsdauer – Werte in der Referenztabelle unten auf dieser Seite.

Dieser Rechner berechnet ausschließlich die Gebäude-AfA nach § 7 EStG, nicht die Abschreibung beweglicher Wirtschaftsgüter.

Für Anlagegüter des Betriebsvermögens, die zwischen dem 30.06.2025 und dem 31.12.2027 angeschafft wurden, ist zusätzlich eine degressive AfA mit bis zum Dreifachen des linearen Satzes (maximal 30 %) nach § 7 Abs. 2 EStG möglich.

Nutze für diese Wirtschaftsgüter die Nutzungsdauer als Anhaltspunkt und rechne den jährlichen Betrag selbst aus Anschaffungskosten geteilt durch Nutzungsdauer – ein eigenes Eingabefeld dafür bietet dieser Rechner nicht.

Wann ist es sinnvoll, von degressiver zu linearer AfA zu wechseln?

Ein Wechsel von degressiver zu linearer AfA ist jederzeit möglich, aber nicht umgekehrt; § 7 Abs. 5a Satz 7 EStG lässt ihn ausdrücklich zu.

Er lohnt sich, sobald der lineare Betrag den degressiven übersteigt – rechnerisch ist das der Fall, wenn 1 geteilt durch die Restnutzungsdauer über 5 % liegt, also sobald die Restnutzungsdauer unter 20 Jahre fällt.

Bei einem Wohngebäude mit 33 Jahren Nutzungsdauer ist das ab dem 15. Jahr erreicht; im 14. Jahr liefern beide Methoden noch denselben Betrag.

Nach dem Wechsel bemisst sich die AfA nach Satz 8 vom dann aktuellen Restwert und dem für die Restnutzungsdauer maßgebenden Prozentsatz.

Erkläre den Wechsel aktiv gegenüber dem Finanzamt – der Rechner bildet ihn nicht automatisch ab, sondern führt die degressive Reihe unverändert fort, bis du selbst die AfA-Art umstellst.

Wie teile ich den Kaufpreis in Grundstück und Gebäudeanteil auf?

Die Aufteilung erfolgt entweder vertraglich im Kaufvertrag oder mit dem Kaufpreisaufteilungsrechner des Bundesfinanzministeriums, wenn keine plausible Vertragsaufteilung vorliegt.

Typische Richtwerte: In Großstädten entfallen 30 bis 50 % des Kaufpreises auf das Grundstück, in ländlichen Regionen 10 bis 25 %.

Beispiel: Bei 350.000 € Kaufpreis und 30 % Grundstücksanteil bleiben 245.000 € Gebäudeanteil übrig, was bei 2 % Standardsatz 4.900 € jährliche AfA ergibt.

Nebenkosten des Kaufs wie Grunderwerbsteuer, Notar und Makler rechnest du anteilig dem Gebäude zu und addierst sie zum Feld der Gebäude-Anschaffungskosten – ein eigenes Eingabefeld dafür gibt es im Rechner nicht.

Weicht die vereinbarte Aufteilung erheblich vom Verkehrswert ab, kann das Finanzamt die Bemessungsgrundlage kürzen; sichere dich bei größeren Objekten mit einem Sachverständigengutachten ab.

Gilt die AfA auch für selbst genutztes Wohneigentum?

Nein, die Gebäude-AfA nach § 7 Abs. 4 EStG setzt Werbungskosten oder Betriebsausgaben voraus – wer selbst wohnt, erzielt keine Einkünfte und kann deshalb nichts abschreiben.

Das gilt auch anteilig für Ferienwohnungen oder Einliegerwohnungen: Nur der vermietete oder betrieblich genutzte Flächenanteil darf angesetzt werden.

Bei einer 140 m² großen Doppelhaushälfte, von der 35 m² dauerhaft vermietet sind, dürfen also nur 25 % der berechneten Gebäude-AfA als Werbungskosten geltend gemacht werden.

Trage in diesem Fall nur den anteiligen Gebäudewert in den Rechner ein, nicht die vollen Anschaffungskosten, sonst fällt die ausgewiesene Jahres-AfA zu hoch aus.

Schwankt die Vermietungsquote von Jahr zu Jahr, brauchst du für jedes Steuerjahr eine neue Aufteilung und damit eine neue Berechnung mit dem angepassten Wert.

Was ändert sich bei der AfA, wenn ich eine Immobilie kaufe oder erbe?

Beim Kauf einer gebrauchten Immobilie beginnt eine neue AfA-Reihe auf Basis des tatsächlich gezahlten Kaufpreises, während sich der anzuwendende Prozentsatz weiterhin nach dem ursprünglichen Baujahr des Gebäudes richtet – ein 1980 fertiggestelltes Haus bleibt bei 2 %, egal wann es gekauft wird.

Bei einer Erbschaft oder Schenkung gilt dagegen die Fußstapfentheorie nach § 11d EStDV: Der Erbe führt die AfA-Reihe des Rechtsvorgängers unverändert fort, übernimmt also denselben Prozentsatz und denselben Restwert, statt neu ab dem Verkehrswert abzuschreiben.

Bei 280.000 € fortgeführtem Restwert und 2 % Standardsatz ergibt das weiterhin 5.600 € AfA jährlich.

Trage beim Kauf den Kaufpreis-Gebäudeanteil ein, bei einer fortgeführten Erbschaft den vom Vorbesitzer verbliebenen Restwert – die Unterscheidung entscheidet über mehrere Tausend Euro AfA pro Jahr.

Was passiert mit der AfA beim Verkauf der Immobilie?

Bei einem Verkauf innerhalb der zehnjährigen Spekulationsfrist (§ 23 EStG) erhöht die insgesamt abgezogene AfA den steuerpflichtigen Veräußerungsgewinn, weil sich die Anschaffungskosten um die AfA mindern (§ 23 Abs. 3 Satz 4 EStG).

Beispiel: Kaufpreis 340.000 €, davon 260.000 € Gebäudeanteil mit 3 % linear, Verkauf nach 6 Jahren für 380.000 €. Kumulierte AfA: 46.800 €.

Gewinn = 380.000 − (340.000 − 46.800) = 86.800 € statt der auf den ersten Blick erwarteten 40.000 € Differenz zwischen Kauf- und Verkaufspreis – ein Unterschied von 46.800 €, der bei 42 % Grenzsteuersatz rund 19.656 € mehr Steuer bedeutet.

Nach Ablauf der Zehn-Jahres-Frist ist der Gewinn steuerfrei, die AfA-Ersparnis bleibt dann dauerhaft erhalten. Plane deshalb bei einem geplanten Verkauf innerhalb der Frist die AfA-Rückholung als eigenen Kostenpunkt ein.

Wie aktuell ist dieser Rechner und wo sind seine Grenzen?

Dieser Rechner basiert auf § 7 Abs. 4 EStG (lineare AfA) und § 7 Abs. 5a EStG (degressive AfA, Wachstumschancengesetz 2024), geprüft gegen den Gesetzestext auf gesetze-im-internet.de mit Stand 23.09.2026 – beide Regelungen gelten unverändert fort.

Nicht abgebildet sind erhöhte Abschreibungen nach §§ 7h und 7i EStG für Sanierungsgebiete und Denkmäler, Sonderabschreibungen nach § 7b EStG für Mietwohnungsneubau sowie die AfA beweglicher Wirtschaftsgüter wie Pkw oder Büroausstattung.

Im Anschaffungsjahr kürzt § 7 Abs. 1 Satz 4 EStG die AfA um ein Zwölftel je vollem Monat vor dem Anschaffungsmonat; der Rechner setzt das erste Jahr stets in voller Jahreshöhe an, was die tatsächliche Erst- und Letztjahres-AfA überzeichnet.

Die Buchwertentwicklung selbst ist rechnerisch korrekt – für deine konkrete Steuersituation frage bei Unsicherheit einen Steuerberater oder dein Finanzamt.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Die Aufteilung von Grundstück und Gebäude ist steuerlich bindend und sollte im Kaufvertrag klar ausgewiesen oder durch den BMF-Kaufpreisaufteilungsrechner bestimmt sein. Eine zu hohe Schätzung des Gebäudeanteils kann das Finanzamt anzweifeln – lassen Sie sich im Zweifelsfall ein Gutachten erstellen.

Bei der degressiven AfA nach § 7 Abs. 5a EStG kann jederzeit zur linearen AfA gewechselt werden (nicht zurück). Das ist sinnvoll, wenn der jährliche Abschreibungsbetrag degressiv unter den linearen Wert gesunken ist.

Der optimale Wechselzeitpunkt liegt rechnerisch bei Jahr 15 (bei 5 % degressiv). Für Gebäude in Sanierungsgebieten oder Denkmäler gelten erhöhte AfA-Sätze nach §§ 7h, 7i EStG, die in diesem Rechner nicht abgebildet sind.

Rechnen Sie beide Varianten für dasselbe Objekt einmal komplett durch und legen Sie die Jahresbeträge nebeneinander.

Erst dann wird sichtbar, wie unterschiedlich sich der Steuereffekt über die Zeit verteilt: Die degressive Methode entlastet früh und stark, die lineare gleichmäßig über die gesamte Nutzungsdauer.

Welche Verteilung besser passt, hängt von der übrigen Einkommenssituation und der Finanzierung ab und lässt sich nicht pauschal beantworten.

Prüfen Sie zudem, ob die Voraussetzungen für die gewählte AfA-Art im konkreten Fall überhaupt erfüllt sind – Baujahr, Fertigstellungsdatum und Nutzungsart entscheiden darüber.

Die Wahl ist steuerlich bindend, weshalb sich eine Abstimmung mit einer Steuerberatung vor der ersten Erklärung lohnt.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Herr Fischer kauft 2024 eine vermietete Eigentumswohnung (Neubau, fertiggestellt 2024) für 400.000 €. Laut Kaufvertrag entfallen 120.000 € auf das Grundstück, 280.000 € auf das Gebäude.

AfA-Variante A – linear 3 % (§ 7 Abs. 4 Nr. 2 EStG): AfA = 280.000 × 0,03 = 8.400 €/Jahr über 33,3 Jahre. Bei Grenzsteuersatz 42 %: 8.400 × 0,42 = 3.528 € Steuerersparnis pro Jahr.

AfA-Variante B – degressiv 5 % (§ 7 Abs. 5a EStG): Jahr 1: 280.000 × 0,05 = 14.000 €. Jahr 2: 266.000 × 0,05 = 13.300 €. Nach 5 Jahren sind kumuliert ca. 63.341 € abgeschrieben (in den Jahren 3 bis 5 kommen 12.635 €, 12.003 € und 11.403 € hinzu).

Vorteil degressiv: Höhere Abschreibungsbeträge in frühen Jahren, wenn typischerweise noch hohe Fremdfinanzierungskosten vorliegen. Wechsel zur linearen AfA empfehlenswert ab ca. Jahr 15.

Worauf Herr Fischer bei der Entscheidung achtet: Die degressive Variante bringt ihm in den ersten Jahren spürbar mehr Abzugsvolumen, dreht sich aber im Zeitverlauf um – später liegen die Jahresbeträge unter denen der linearen Methode.

Über die gesamte Nutzungsdauer wird in beiden Fällen derselbe Gebäudeanteil abgeschrieben; verschoben wird nur der Zeitpunkt der Entlastung.

Für ihn ist das attraktiv, weil in den Anfangsjahren hohe Zinskosten anfallen und die Steuerersparnis den Liquiditätsbedarf abfedert.

Bevor er sich festlegt, lässt er zwei Punkte durch seine Steuerberatung prüfen: ob das Objekt die Voraussetzungen der degressiven AfA tatsächlich erfüllt und ob die Kaufpreisaufteilung vor dem Finanzamt Bestand hat.

Die Zahlen des Rechners sind für ihn eine Vorüberlegung, kein Steuerbescheid.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Den Gesamtkaufpreis (Grundstück + Gebäude) als Bemessungsgrundlage ansetzen – nur der Gebäudeanteil ist abschreibungsfähig. Nebenkosten des Kaufs (Grunderwerbsteuer, Notar, Makler) müssen dem Gebäude zugeordnet und mitabgeschrieben werden.

Den falschen AfA-Satz wählen: Baujahr 1924 → 2,5 %, Baujahr 1925 → 2 %, Neubau Vermietung 2023 → 3 %. Für die degressive AfA muss mit der Herstellung des Neubaus nach dem 30. September 2023 und vor dem 1.

Oktober 2029 begonnen worden sein (bei Anschaffung: obligatorischer Vertrag im selben Zeitraum). Außerdem: Miteigentumsanteile (z. B. Garage, Stellplatz) separat ausweisen und ggf. anders abschreiben.

Ein weiterer Fehler ist es, die AfA mit einer Erstattung zu verwechseln. Sie senkt das zu versteuernde Einkommen; wie viel Steuer das tatsächlich spart, hängt vom persönlichen Grenzsteuersatz ab.

Ebenso häufig wird die Selbstnutzung übersehen: Nur bei Vermietung oder betrieblicher Nutzung ist die Gebäudeabschreibung als Werbungskosten oder Betriebsausgabe ansetzbar, für die eigengenutzte Wohnung gilt sie nicht.

Wer die degressive AfA wählt, ohne die Voraussetzungen zu prüfen, riskiert eine spätere Korrektur durch das Finanzamt.

Und schließlich wird der Wechsel von degressiv zu linear oft vergessen, obwohl er nur in eine Richtung möglich ist und aktiv erklärt werden muss.

Der Rechner bildet die Systematik ab; die Prüfung des Einzelfalls bleibt Aufgabe von Finanzamt und Steuerberatung.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der AfA-Rechner berechnet die jährliche Gebäudeabschreibung nach § 7 EStG und stellt die Buchwertentwicklung übersichtlich dar. Nur der Gebäudeanteil (ohne Grundstück) ist abschreibungsfähig.

Wählen Sie den korrekten AfA-Satz: 2,5 % (Altbau vor 1925), 2 % (Standard 1925–2022), 3 % (Neubau Vermietung ab 2023) oder degressiv 5 % (§ 7 Abs. 5a EStG).

Die AfA senkt als Werbungskosten das zu versteuernde Einkommen – kombiniert mit dem Mieteinnahmen-Steuer-Rechner ergibt sich die vollständige steuerliche Situation für Vermietungsobjekte.

Als nächsten Schritt prüfen Sie die Kaufpreisaufteilung zwischen Grundstück und Gebäude und stellen die lineare der degressiven Variante gegenüber, bevor Sie sich für ein Verfahren entscheiden – die Wahl ist bindend.

Die hier gezeigten Beträge sind eine Orientierung und kein Steuerbescheid: Ob eine AfA-Art im konkreten Fall zulässig ist und welche Kosten in die Bemessungsgrundlage gehören, entscheidet das Finanzamt.

Für die verbindliche Beurteilung ziehen Sie eine Steuerberatung hinzu.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Jährliche AfA: 9.000 € | Nutzungsdauer: 33 Jahre | Buchwert nach 5 Jahren: 255.000 €

Neubau 2024, lineare AfA 3 %

Gebäudeanteil
300.000 €
AfA-Art
Linear 3 % – Neubau zur Vermietung (ab 2023)
Erwerbsjahr
2024

Beispiel 2 · Mittel · AfA Jahr 1: 15.000 € | AfA Jahr 5: 12.218 € | Buchwert nach 5 Jahren: 232.134 €

Neubau 2024, degressive AfA 5 % (§ 7 Abs. 5a EStG)

Gebäudeanteil
300.000 €
AfA-Art
Degressiv 5 % – § 7 Abs. 5a EStG (Neubau)
Erwerbsjahr
2024

Beispiel 3 · Komplex · Jährliche AfA: 3.750 € | Nutzungsdauer: 40 Jahre | Buchwert nach 20 Jahren: 75.000 €

Altbau vor 1925, lineare AfA 2,5 %

Gebäudeanteil
150.000 €
AfA-Art
Linear 2,5 % – Altbau (Fertigstellung vor 1925)
Erwerbsjahr
2024

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.Handwerkerkosten-absetzen-RechnerHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.Vollkosten-RechnerVollkostenrechnung per Zuschlagskalkulation: aus Material- und Fertigungseinzelkosten mit Gemeinkostenzuschlägen Herstellkosten, Selbstkosten und Angebotspreis berechnen, summarisch oder per Divisionskalkulation, dazu Gemeinkostenanteil und Deckungsbeitrag als Teilkostensicht.Vermessungskosten-RechnerVermessungskosten nach dem Landestarif berechnen: Grenzvermessung, Grundstücksteilung mit Notar und Grundbuch, Gebäudeeinmessung für NRW, Bayern und Brandenburg.Hallenbau-Kosten-RechnerHallenbau Kosten schätzen: Preisspanne einer gedämmten Stahlhalle aus Länge, Breite, Traufhöhe und Toren nach Preisangaben von fünf Herstellern, mit Tabelle nach Flächenklassen.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Progressionsvorbehalt-RechnerMehrsteuer durch Progressionsvorbehalt (§ 32b EStG) berechnen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld erhöhen den Steuersatz auf das übrige Einkommen.Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.Steuererstattung-RechnerSteuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: AfA-Rechner: lineare und degressive Abschreibung, LINEAR § 7 ABS. 4 ESTG, AfA = G × s, DEGRESSIV § 7 ABS. 5A ESTG, AfAₙ = RBWₙ × 5 %, Steuereffekt: AfA × Grenzsteuersatz = jährliche Steuerersparnis, VARIABLEN, Geb.-Anteil – ohne Land.

    Afa Abschreibungs-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/afa-abschreibungs-rechner">
      <img src="https://rechner-portal.de/images/finanzen/afa-abschreibungs-rechner-formel.svg"
           alt="Infografik: AfA-Rechner: lineare und degressive Abschreibung, LINEAR § 7 ABS. 4 ESTG, AfA = G × s, DEGRESSIV § 7 ABS. 5A ESTG, AfAₙ = RBWₙ × 5 %, Steuereffekt: AfA × Grenzsteuersatz = jährliche Steuerersparnis, VARIABLEN, Geb.-Anteil – ohne Land."
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/afa-abschreibungs-rechner">Afa Abschreibungs-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/afa-abschreibungs-rechner
  • Infografik: AfA: Lineare vs. degressive Abschreibung, § 7 EStG · Beispiel: 100.000 € Anschaffungskosten, 10 Jahre Nutzungsdauer, Linear (10 % p.a.), Degressiv (20 % vom RW), Buchwert (€), Jahr, 100k, 75k

    Afa Abschreibungs-Rechner Verlauf

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/afa-abschreibungs-rechner">
      <img src="https://rechner-portal.de/images/finanzen/afa-abschreibungs-rechner-verlauf.svg"
           alt="Infografik: AfA: Lineare vs. degressive Abschreibung, § 7 EStG · Beispiel: 100.000 € Anschaffungskosten, 10 Jahre Nutzungsdauer, Linear (10 % p.a.), Degressiv (20 % vom RW), Buchwert (€), Jahr, 100k, 75k"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/afa-abschreibungs-rechner">Afa Abschreibungs-Rechner Verlauf auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/afa-abschreibungs-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuerberatung dar. Die zutreffende AfA-Art und der AfA-Satz hängen vom Einzelfall ab (Baujahr, Baubeginn, Nutzungsart). Für verbindliche Auskünfte wenden Sie sich an einen Steuerberater oder Ihr zuständiges Finanzamt.

Quelle: Lineare Gebäude-AfA nach § 7 Abs. 4 EStG und degressive AfA nach § 7 Abs. 5a EStG (Restbuchwertmethode)

Stand: 2026-09-23

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
23. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
§ 7 Abs. 4 EStG (lineare Gebäude-AfA 2 %, 2,5 % und 3 %) sowie § 7 Abs. 5a EStG (degressive AfA von 5 % auf den Restbuchwert für Neubauten)
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). AfA-Abschreibungs-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/afa-abschreibungs-rechner

Harvard-Format

Rechner-Portal, 2026. AfA-Abschreibungs-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/afa-abschreibungs-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.