Zum Hauptinhalt springen

Progressionsvorbehalt-Rechner 2026: Mehrsteuer berechnen

FinanzenStand Noch keine Bewertung
€
€
Veranlagung
Anzeige

Kurzantwort

Progressionsvorbehalt-Rechner: zvE und PV-Einkünfte (Elterngeld, ALG1, KuG, Krankengeld) eingeben und Mehrsteuer durch § 32b EStG berechnen. Keine Steuerberatung.

Progressionsvorbehalt nach § 32b EStG berechnen

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Progressionsvorbehalt-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie viel Mehrsteuer durch den Progressionsvorbehalt auf das zu versteuernde Einkommen entsteht, wenn Lohnersatzleistungen wie Elterngeld, ALG1 oder Kurzarbeitergeld bezogen werden, zeigt der Progressionsvorbehalt-Rechner 2026 – auch Progressionsrechner genannt. Die Kernfrage: Wie hoch ist die Steuernachzahlung, weil das steuerfreie Einkommen den Steuersatz auf das übrige Einkommen erhöht?

Nach § 32b EStG sind bestimmte steuerfreie Einkünfte (Lohnersatzleistungen) zwar selbst steuerfrei, erhöhen aber den Steuersatz auf das zu versteuernde Einkommen. Das führt zu einer Nachzahlung in der Steuererklärung, die viele überrascht.

Der Rechner richtet sich an Eltern in Elternzeit, an ALG1-Empfänger, an Personen in Kurzarbeit und an alle, die Steuerrücklagen planen möchten.

Der Progressionsvorbehalt wirkt also indirekt: Die Lohnersatzleistung selbst bleibt steuerfrei, sie hebt aber den durchschnittlichen Steuersatz an, mit dem das übrige zu versteuernde Einkommen belastet wird.

Weil dieser Effekt im laufenden Jahr nicht über den Lohnabzug ausgeglichen wird, entsteht die Mehrbelastung erst mit der Steuererklärung – oft als unerwartete Nachzahlung.

Der Rechner beziffert diese Mehrsteuer im Voraus, sodass sich rechtzeitig eine Rücklage bilden lässt. Die Ergebnisse sind eine Näherung ohne Gewähr und ersetzen keine Steuerberatung.

Progressionsvorbehalt einfach erklärt: Nicht jede steuerfreie Leistung zählt dazu – Bürgergeld, Wohngeld und Kindergeld bleiben ohne Progressionseffekt, während Elterngeld, ALG1, Kurzarbeitergeld, Krankengeld, Mutterschaftsgeld und Aufstockungsbeträge zur Altersteilzeit den Steuersatz anheben.

Eine vollständige Übersicht, welche Leistung betroffen ist und auf welcher Vorschrift das beruht, zeigt die Referenztabelle unterhalb der Berechnung.
Eingaben

Progressionsvorbehalt berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst das zu versteuernde Einkommen (zvE) ohne die steuerfreien PV-Einkünfte ein sowie die Summe der Progressionsvorbehalt-Einkünfte im Jahr. Beim Elterngeld trage den vollen Betrag laut Bescheid ein – der Sockelbetrag zählt mit (BFH-Rechtsprechung).

ALG1 und Kurzarbeitergeld fließen vollständig in den Progressionsvorbehalt ein. Die Veranlagungsart (Einzel- oder Zusammenveranlagung) beeinflusst die Berechnung, weil beim Splitting ein anderer Tarif angewendet wird.

Häufiger Fehler: das Elterngeld versehentlich als zvE erfassen statt als PV-Einkünfte. Maßgeblich sind zwei Werte: das zu versteuernde Einkommen ohne die Lohnersatzleistungen und die Summe der Progressionsvorbehalt-Einkünfte im Jahr.

Beim Elterngeld trägst du den vollen Betrag ein – genau wie ALG1, Kurzarbeitergeld und Krankengeld fließt es in voller Höhe in den Progressionsvorbehalt ein.

Die Veranlagungsart solltest du korrekt wählen, weil bei Zusammenveranlagung ein anderer Tarif zur Anwendung kommt als bei Einzelveranlagung. Je genauer diese Angaben sind, desto belastbarer fällt die ausgewiesene Mehrsteuer aus.

Ein Feld arbeitet dabei anders, als die meisten erwarten: Die Auswahl der Leistungsart – ALG I, Elterngeld, Kurzarbeitergeld, Krankengeld oder Sonstiges – verändert das Rechenergebnis nicht.

Das ist kein Versehen, sondern die Systematik des § 32b EStG: Alle diese Leistungen gehen gleichrangig in denselben Rechenweg ein, ihre Herkunft spielt für den besonderen Steuersatz keine Rolle. Die Auswahl dient der Einordnung, nicht der Mathematik.

Wirkliche Unterschiede entstehen erst eine Stufe davor – etwa beim Elterngeld, dessen voller Betrag dem Progressionsvorbehalt unterliegt.

Vollständiger Leistungskreis nach § 32b Abs. 1 Nr. 1 EStG: ALG I, Elterngeld und ElterngeldPlus, Kurzarbeitergeld, Krankengeld, Mutterschaftsgeld, Insolvenzgeld, Verletztengeld, Übergangsgeld, Qualifizierungsgeld, Teilarbeitslosengeld sowie Aufstockungsbeträge bei Altersteilzeit (§ 3 Nr. 28 EStG).

Ausländische Einkünfte, die nach einem Doppelbesteuerungsabkommen freigestellt sind, unterliegen ebenfalls dem Progressionsvorbehalt (§ 32b Abs. 1 Nr. 2–5 EStG). Alle weniger verbreiteten Fälle lassen sich über das Auswahlfeld „Sonstiges” abbilden.

Kein Progressionsvorbehalt gilt für Bürgergeld, Wohngeld und Kindergeld. Ein Eingabefeld fehlt bewusst: die Lohnsteuerklasse.

Sie hat auf das Ergebnis dieses Rechners keinen Einfluss, weil sie nur den monatlichen Steuerabzug beim Arbeitgeber steuert, nicht den besonderen Steuersatz, den erst das Finanzamt in der Steuererklärung festsetzt.

Ob während des Jahres Steuerklasse 1, 3, 4 oder 5 galt, ändert die hier berechnete Mehrsteuer nicht.

Berechnung

Besonderer Steuersatz nach § 32b EStG: So läuft die Berechnung

Verstehe den Formelweg.

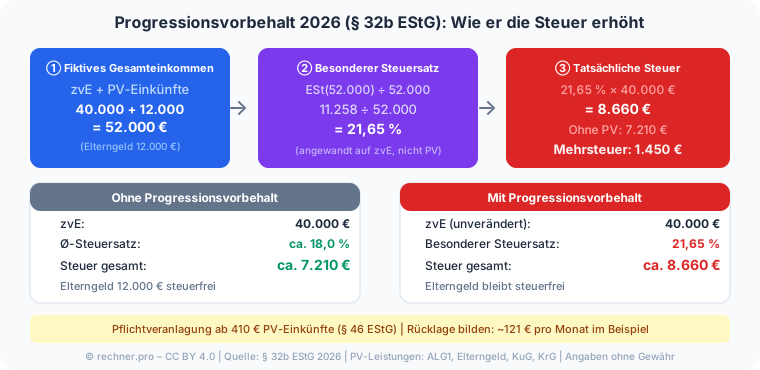
Progressionsvorbehalt 2026 nach § 32b EStG: Elterngeld und ALG1 heben den Steuersatz – Mehrsteuer ca. 1.450 € bei 40.000 € zvE und 12.000 € Elterngeld § 32b EStG – Berechnung in drei Schritten: 1.

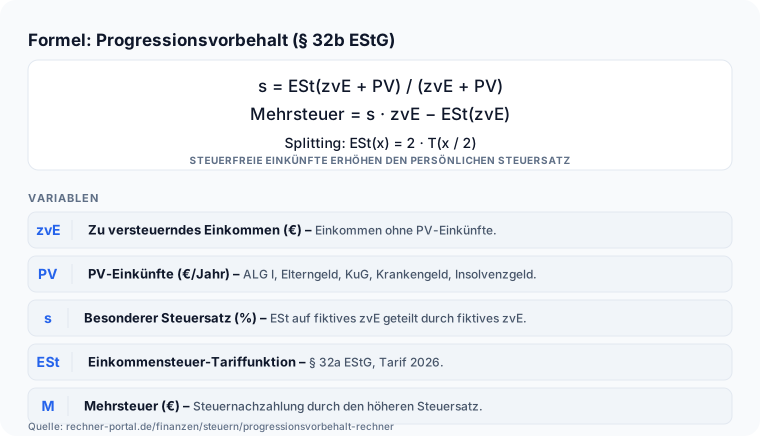
Fiktives Gesamteinkommen = zvE + PV-Einkünfte. 2. Besonderer Steuersatz = ESt(zvE + PV) / (zvE + PV). 3. Tatsächliche Steuer = besonderer Steuersatz × zvE. Mehrsteuer = tatsächliche Steuer − ESt(zvE). Beispiel: zvE 40.000 €, Elterngeld 12.000 €.

Fiktives Gesamteinkommen: 52.000 €. ESt(52.000) ≈ 11.258 €. Besonderer Satz: 11.258 / 52.000 ≈ 21,65 %. Tatsächliche Steuer: 21,65 % × 40.000 = 8.660 €. Ohne PV: ESt(40.000) ≈ 7.210 €. Mehrsteuer: ca. 1.450 €.

(Exakter Betrag hängt vom 2026-Tarif ab.) Man erkennt am Beispiel die Logik: Zunächst wird das fiktive Gesamteinkommen aus zvE und PV-Einkünften gebildet und der durchschnittliche Steuersatz auf diese Summe bestimmt – im Beispiel rund 21,65 Prozent.

Dieser besondere Satz wird dann nur auf das tatsächliche zvE von 40.000 € angewendet, nicht auf die steuerfreie Leistung selbst. Die Differenz zur Steuer ohne Progressionsvorbehalt ist die Mehrsteuer, hier rund 1.450 €.

Der Rechner führt diese Schritte automatisch aus, sodass du weder den besonderen Steuersatz noch die Vergleichsrechnung von Hand ermitteln musst.

Wichtig ist dabei: Der besondere Steuersatz liegt immer über dem Satz, der sich ohne die Leistung ergäbe, aber unter dem Grenzsteuersatz des fiktiven Gesamteinkommens – deshalb fällt die Mehrsteuer spürbar, aber selten extrem aus.

Der Rechner macht diesen Zusammenhang an konkreten Zahlen sichtbar. Zwei Randfälle runden das Bild ab.

Fällt das zvE auf null und stehen dem 12.000 € Elterngeld gegenüber, weist der Rechner 0 € Mehrsteuer aus – das fiktive Gesamteinkommen bleibt unter dem Grundfreibetrag von 12.348 € (2026), ein besonderer Steuersatz entsteht gar nicht erst.

Der zweite Fall widerspricht der Intuition: Wechselst du bei identischen 40.000 € zvE und 12.000 € Elterngeld auf Zusammenveranlagung, sinkt der besondere Satz zwar auf 11,99 Prozent, die Mehrsteuer steigt aber auf 1.655,38 €.

Der Splitting-Tarif drückt die Gesamtsteuer kräftig – von 7.209 € auf 3.140 € –, dämpft den Progressionsvorbehalt aber nicht; er fällt hier sogar höher aus als bei Einzelveranlagung.

Nachschlagen

Progressionsvorbehalt 2026: Mehrsteuer nach zvE und PV-Einkünften

Steuerfreie Lohnersatzleistungen (Elterngeld, ALG 1, Kurzarbeitergeld, Krankengeld) erhöhen den Steuersatz auf das übrige zu versteuernde Einkommen. Die Tabelle zeigt die resultierende Mehrsteuer bei Einzelveranlagung nach § 32b EStG, berechnet mit dem Einkommensteuertarif 2026.

Mehrsteuer durch Progressionsvorbehalt (§ 32b EStG) bei Einzelveranlagung, Tarif 2026
zvE (€)6.000 € PV12.000 € PV18.000 € PV24.000 € PV
15.000864 €1.446 €1.873 €2.217 €
20.000828 €1.422 €1.895 €2.295 €
25.000779 €1.390 €1.902 €2.353 €
30.000759 €1.389 €1.941 €2.439 €
35.000755 €1.412 €2.002 €2.546 €
40.000766 €1.450 €2.079 €2.669 €
50.000806 €1.558 €2.268 €2.928 €
60.000867 €1.687 €2.401 €3.013 €
80.000777 €1.453 €2.045 €2.570 €

Quelle: § 32b EStG (Progressionsvorbehalt), § 32a EStG (Einkommensteuertarif 2026). Berechnung: besonderer Steuersatz = ESt(zvE + PV) / (zvE + PV); Mehrsteuer = besonderer Satz × zvE − ESt(zvE). Einzelveranlagung; bei Zusammenveranlagung (Splitting) weichen die Werte ab. Elterngeld fließt in voller Höhe ein (BFH). Werte gerundet auf ganze Euro. Nachgerechnet 27.09.2026 mit npx tsx scripts/run-calc.mjs. Stand: 2026.

Welche Leistungen unterliegen dem Progressionsvorbehalt?

Nicht jede steuerfreie Leistung erhöht den Steuersatz auf das übrige Einkommen. Die folgende Übersicht ordnet die häufigsten Leistungen nach § 32b EStG ein – Nachschlagewert unabhängig vom eingegebenen Betrag im Rechner oben.

Progressionsvorbehalt nach § 32b EStG: betroffene und nicht betroffene Sozial- und Lohnersatzleistungen
LeistungUnterliegt Progressionsvorbehalt?Rechtsgrundlage
Arbeitslosengeld 1 (ALG1)Ja§ 32b Abs. 1 Nr. 1 Buchst. a EStG
Elterngeld / ElterngeldPlus (voller Betrag inkl. Sockelbetrag)Ja§ 32b Abs. 1 Nr. 1 Buchst. j EStG
KurzarbeitergeldJa§ 32b Abs. 1 Nr. 1 Buchst. a EStG
KrankengeldJa§ 32b Abs. 1 Nr. 1 Buchst. b EStG
MutterschaftsgeldJa§ 32b Abs. 1 Nr. 1 Buchst. c EStG
InsolvenzgeldJa§ 32b Abs. 1 Nr. 1 Buchst. a EStG
Verletztengeld, Übergangsgeld, QualifizierungsgeldJa§ 32b Abs. 1 Nr. 1 Buchst. a/e EStG
Aufstockungsbeträge zur AltersteilzeitJa§ 3 Nr. 28 i. V. m. § 32b Abs. 1 Nr. 1 Buchst. g EStG
Ausländische, per DBA freigestellte EinkünfteJa§ 32b Abs. 1 Nr. 2–5 EStG
Bürgergeld (Regelbedarf)Nein§ 3 Nr. 2b EStG (kein PV-Tatbestand)
WohngeldNein§ 3 Nr. 58 EStG (kein PV-Tatbestand)
KindergeldNein§ 31, § 32 EStG (keine Progressionsvorbehalt-Leistung)

Quelle: § 32b EStG (gesetze-im-internet.de), Stand geprüft 27.09.2026. Die Einordnung ersetzt keine Steuerberatung; bei ausländischen Einkünften ist zusätzlich das jeweilige Doppelbesteuerungsabkommen zu prüfen. Die Höhe der Mehrsteuer für eine „Ja”-Zeile berechnet der Progressionsvorbehalt-Rechner oben mit den tatsächlichen Beträgen.

Ausblick

Was ändert sich 2027 beim Progressionsvorbehalt?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Grundfreibetrag soll 2027 laut Referentenentwurf des Bundesfinanzministeriums für ein Einkommensteuerreformgesetz 2027 (vorgelegt am 18.08.2026) von 12.348 € auf 12.564 € je Person steigen. Das verschiebt die Schwelle, ab der ein fiktives Gesamteinkommen aus zvE und PV-Einkünften überhaupt einen besonderen Steuersatz auslöst, leicht nach oben.
  • Der Einkommensteuertarif nach § 32a EStG, mit dem der Rechner den besonderen Steuersatz ermittelt, wird zusammen mit dem Grundfreibetrag jährlich zum Ausgleich der kalten Progression angepasst; bis zur amtlichen Verkündung rechnet dieser Rechner weiterhin mit dem Tarif 2026.
  • § 32b EStG selbst – welche Leistungen dem Progressionsvorbehalt unterliegen – ist von der Reform 2027 nicht betroffen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld bleiben unverändert einbezogen.
  • Der Referentenentwurf muss noch Bundestag und Bundesrat passieren und kann sich bis zum Beschluss noch ändern; Stand 27.09.2026 ist er nicht in Kraft.

Stand: 27.09.2026 · Quelle: BMF-Referentenentwurf Einkommensteuerreformgesetz 2027 (vorgelegt 18.08.2026); § 32b EStG auf gesetze-im-internet.de, Stand geprüft 27.09.2026

Expertenmodus

Häufige Fragen zum Progressionsvorbehalt

Spezielle Fragen geklärt. Tiefer verstehen.

Was bedeutet Progressionsvorbehalt und welche Leistungen sind betroffen?

Progressionsvorbehalt (§ 32b EStG) heißt: Bestimmte Lohnersatzleistungen bleiben selbst steuerfrei, heben aber den Steuersatz auf das übrige zu versteuernde Einkommen an.

Betroffen sind Arbeitslosengeld 1, Elterngeld und ElterngeldPlus, Kurzarbeitergeld, Krankengeld, Mutterschaftsgeld, Insolvenzgeld, Verletztengeld, Übergangsgeld sowie Aufstockungsbeträge zur Altersteilzeit.

Nicht betroffen sind Bürgergeld, Wohngeld und Kindergeld – sie bleiben ohne jeden Progressionseffekt.

Wie stark der Effekt wirkt, zeigen die Rechner-Voreinstellungen: Bei 40.000 € zu versteuerndem Einkommen und 12.000 € Elterngeld steigt der Steuersatz von 18,02 % auf 21,65 %, das sind 1.450,23 € Mehrsteuer.

Der Grenzwert für die Pflicht zur Steuererklärung liegt bei 410 € PV-Einkünften im Jahr (§ 46 Abs. 2 Nr. 1 EStG) – wird er überschritten, zählt der volle Betrag, nicht nur der übersteigende Teil.

Trage deshalb jede dieser Leistungen vollständig in den Rechner ein, auch wenn sie selbst steuerfrei bleibt.

Wie berechnet der Progressionsvorbehalt-Rechner die Mehrsteuer genau?

In drei Schritten: Erstens werden zu versteuerndes Einkommen (zvE) und Progressionsvorbehalt-Einkünfte zu einem fiktiven Gesamteinkommen addiert.

Zweitens wendet der Rechner darauf den Einkommensteuertarif 2026 an und ermittelt so den besonderen Steuersatz (fiktive Steuer geteilt durch fiktives Gesamteinkommen).

Drittens wird dieser besondere Satz auf das echte zvE angewendet – die Differenz zur regulären Steuer ist die Mehrsteuer.

Bei den Rechner-Voreinstellungen (40.000 € zvE, 12.000 € Elterngeld) ergibt das ein fiktives Einkommen von 52.000 €, einen besonderen Steuersatz von 21,65 % und damit 8.659,23 € statt regulär 7.209 € Steuer, also 1.450,23 € Mehrsteuer.

Bei niedrigerem zvE fällt der Effekt geringer aus: Mit 30.000 € zvE und denselben 12.000 € Elterngeld sind es nur noch 1.389,43 € Mehrsteuer.

Wichtig zu wissen: Besteuert wird nie die Lohnersatzleistung selbst, sondern ausschließlich das übrige Einkommen – nur eben mit einem höheren Satz.

Warum muss ich beim Elterngeld trotz Steuerfreiheit Steuern nachzahlen?

Das Elterngeld ist nach § 3 Nr. 67 EStG steuerfrei, unterliegt aber vollständig dem Progressionsvorbehalt – auch der Sockelbetrag von 300 € beziehungsweise 150 € beim ElterngeldPlus, den der Bundesfinanzhof ausdrücklich nicht ausgenommen hat.

Das steuerfreie Elterngeld erhöht deshalb den Steuersatz auf dein übriges Einkommen, etwa aus Teilzeitarbeit während der Elternzeit oder das Einkommen des Partners bei Zusammenveranlagung.

Bei 60.000 € zvE und 6.000 € Elterngeld (etwa 12 Monate ElterngeldPlus) entstehen so 867 € Mehrsteuer.

Der Effekt bleibt dagegen vollständig aus, wenn im Bezugsjahr gar kein steuerpflichtiges Einkommen neben dem Elterngeld steht – dann liegt das fiktive Gesamteinkommen möglicherweise noch im Grundfreibetrag und der besondere Steuersatz beträgt null.

Teuer wird es typischerweise im Geburtsjahr, wenn hohes Erwerbseinkommen und Elterngeld zusammentreffen. Trage deshalb den vollen Elterngeldbetrag laut Bescheid ein, nicht nur den Betrag über dem Sockel.

Wie wirkt sich der Progressionsvorbehalt bei Arbeitslosengeld 1 aus?

Arbeitslosengeld 1 unterliegt genau wie Elterngeld dem Progressionsvorbehalt nach § 32b Abs. 1 Nr. 1 Buchst. a EStG und erhöht den Steuersatz auf das übrige zu versteuernde Einkommen desselben Kalenderjahres.

Typischer Fall: Wer nach einer Phase der Arbeitslosigkeit im selben Jahr eine neue Stelle antritt, bezieht ALG1 und erzielt daneben Arbeitslohn.

Bei 25.000 € zu versteuerndem Einkommen aus dem Neustart und 15.000 € ALG1-Gesamtbezügen im Jahr steigt der Steuersatz von 11,4 % auf 18,02 %, das ergibt 1.655,63 € Mehrsteuer.

Wer mehr als 410 € ALG1 im Jahr bezogen hat, muss außerdem verpflichtend eine Steuererklärung abgeben (§ 46 Abs. 2 Nr. 1 EStG) – das Finanzamt setzt den Progressionsvorbehalt sonst nicht fest.

Bilde für diesen Fall frühzeitig eine Rücklage, denn die Nachzahlung kommt erst mit dem Steuerbescheid, oft ein Jahr nach dem eigentlichen ALG1-Bezug.

Gilt der Progressionsvorbehalt auch für Kurzarbeitergeld und Krankengeld?

Ja, beide Leistungen zählen zu den Lohnersatzleistungen nach § 32b Abs. 1 Nr. 1 EStG und werden im Rechner genauso behandelt wie Elterngeld oder ALG1 – die Auswahl der Leistungsart ändert am Rechenweg nichts.

Bei 50.000 € zvE und 8.000 € Kurzarbeitergeld im Jahr entstehen 1.062,34 € Mehrsteuer, bei 35.000 € zvE und 9.000 € Krankengeld (etwa ein halbes Jahr Bezug) sind es 1.093,75 €.

Beim Krankengeld ist ein Punkt wichtig: Nach 78 Wochen Bezug innerhalb von drei Jahren wegen derselben Krankheit tritt die „Aussteuerung” ein, danach kann Arbeitslosengeld folgen – auch dieses unterliegt dann dem Progressionsvorbehalt und muss zusätzlich eingetragen werden, wenn es im selben Kalenderjahr anfällt.

Prüfe deshalb bei längerem Krankengeldbezug, ob im selben Jahr noch weitere PV-Einkünfte hinzukommen, und addiere sie im Rechner zu einer Gesamtsumme.

Ändert meine Steuerklasse etwas an der Höhe des Progressionsvorbehalts?

Nein.

Die Lohnsteuerklasse (1 bis 6) bestimmt nur, wie viel Lohnsteuer der Arbeitgeber während des Jahres vom laufenden Gehalt einbehält – sie hat keinen Einfluss auf den besonderen Steuersatz nach § 32b EStG, den erst das Finanzamt in der Steuererklärung festsetzt.

Bei 40.000 € zvE und 12.000 € Elterngeld ergeben sich 1.450,23 € Mehrsteuer unabhängig davon, ob während des Jahres Steuerklasse 1, 3, 4 oder 5 galt.

Der einzige Fall, in dem die Steuerklasse indirekt eine Rolle spielt, ist die Steuerklassenkombination 3/5 bei Ehepaaren: Sie beeinflusst nur den monatlichen Lohnsteuerabzug, nicht die spätere Veranlagung, in der ohnehin der tatsächliche Splitting- oder Einzeltarif inklusive Progressionsvorbehalt gilt.

Verlass dich deshalb nicht darauf, dass eine bestimmte Steuerklasse die Nachzahlung verringert – nur eine echte Steuerrücklage schützt vor der Überraschung im Steuerbescheid.

Wie wirkt der Progressionsvorbehalt bei Zusammenveranlagung mit dem Partner?

Bei Zusammenveranlagung addiert der Rechner die PV-Einkünfte beider Partner zum gemeinsamen zu versteuernden Einkommen und wendet auf das fiktive Gesamteinkommen den Splitting-Tarif an.

Das kann den Splitting-Vorteil spürbar schmälern: Bei identischen 40.000 € zvE und 12.000 € Elterngeld steigt die Mehrsteuer bei Zusammenveranlagung sogar leicht auf 1.655,38 € gegenüber 1.450,23 € bei Einzelveranlagung – obwohl die absolute Steuerlast durch das Splitting insgesamt niedriger bleibt.

Praxisbeispiel: Partner A mit 50.000 € Arbeitslohn und Partner B mit 12.000 € Elterngeld sowie 8.000 € Teilzeiteinkommen (zusammen 58.000 € zvE, 12.000 € PV) zahlen gemeinsam 1.524 € Mehrsteuer.

Ein pauschales Urteil, ob Einzel- oder Zusammenveranlagung günstiger ist, gibt es nicht – rechne im Zweifel beide Varianten mit dem Rechner durch, statt zu raten, denn das Finanzamt prüft die Günstigerstellung nicht automatisch für dich.

Unterliegen Aufstockungsbeträge zur Altersteilzeit dem Progressionsvorbehalt?

Ja.

Die steuerfreien Aufstockungsbeträge nach § 3 Nr. 28 EStG, die der Arbeitgeber zusätzlich zum reduzierten Altersteilzeit-Gehalt zahlt, unterliegen ebenso dem Progressionsvorbehalt wie ALG1 oder Elterngeld – im Rechner wählst du dafür die Option „Sonstige PV-Einkünfte”.

Bei 45.000 € zvE und 2.500 € Aufstockungsbetrag im Jahr entstehen 336,47 € Mehrsteuer.

Der Effekt fällt bei Altersteilzeit meist moderater aus als bei Elterngeld oder ALG1, weil die jährlichen Aufstockungsbeträge in der Regel niedriger sind als volle Lohnersatzleistungen über mehrere Monate.

Wer zusätzlich zur Altersteilzeit noch andere PV-Einkünfte im selben Jahr bezieht, etwa Krankengeld während einer Erkrankung in der Arbeitsphase, muss beide Beträge zu einer Summe addieren und gemeinsam eintragen, da der Progressionsvorbehalt alle Leistungen eines Kalenderjahres zusammen erfasst, nicht einzeln.

Muss ich wegen Elterngeld, ALG1 oder Krankengeld eine Steuererklärung abgeben?

Ja, in der Regel besteht Pflichtveranlagung, sobald die PV-Einkünfte eines Jahres zusammen mehr als 410 € betragen (§ 46 Abs. 2 Nr. 1 EStG) – diese Grenze ist eine Freigrenze, kein Freibetrag: Wird sie überschritten, zählt der volle Betrag für den Progressionsvorbehalt, nicht nur der übersteigende Teil.

Schon ein einzelner Monat Elterngeld zum Mindestbetrag reicht dafür häufig aus.

Beispiel Kurzarbeitergeld: Wer 3.000 € Kurzarbeitergeld und 35.000 € Arbeitslohn im selben Jahr hatte, zahlt 393,29 € Mehrsteuer und muss diese verpflichtend über die Steuererklärung nachentrichten.

Die Frist für die Pflichtveranlagung endet regulär am 31. Juli des Folgejahres, mit steuerlicher Vertretung entsprechend später.

Wird die Erklärung nicht rechtzeitig eingereicht, kann zusätzlich ein Verspätungszuschlag anfallen – reiche die Erklärung deshalb pünktlich ein, sobald du weißt, dass PV-Einkünfte über 410 € vorlagen.

Wie kann ich die Mehrsteuer durch den Progressionsvorbehalt senken oder vermeiden?

Drei Hebel wirken wirklich: Erstens Sonderausgaben erhöhen, etwa durch zusätzliche Altersvorsorgebeiträge – sie senken das zvE, auf das der erhöhte Satz angewendet wird.

Zweitens die zeitliche Verteilung: Weil der Progressionsvorbehalt nur innerhalb eines Kalenderjahres wirkt, senkt jede Verschiebung von hohem Arbeitseinkommen und PV-Einkünften auf verschiedene Jahre die Belastung spürbar, im Beispiel des Rechners von 1.450,23 € auf nahezu null, wenn im Folgejahr kein weiteres Erwerbseinkommen anfällt.

Drittens bei Paaren die Veranlagungsform prüfen, auch wenn Zusammenveranlagung die Mehrsteuer wie gezeigt nicht automatisch senkt.

Was dagegen nicht funktioniert: die Leistung zu verschweigen oder unvollständig anzugeben – Agentur für Arbeit, Elterngeldstelle und Krankenkassen melden die Beträge elektronisch ans Finanzamt (§ 32b Abs. 3 EStG), sodass Abweichungen zwangsläufig auffallen.

Bilde stattdessen frühzeitig eine Rücklage in Höhe des vom Rechner ausgewiesenen Betrags.

Hinweise

Progressionsvorbehalt senken: Diese Strategien wirken wirklich

Schnelle Qualitätsprüfung für dein Ergebnis.

Drei Strategien gegen unerwartete Nachzahlungen: Erstens Steuerrücklagen bilden – rechne die Mehrsteuer im Voraus aus und lege monatlich den entsprechenden Betrag zurück. Zweitens Sonderausgaben erhöhen – Beiträge zur Altersvorsorge, Spenden und andere Sonderausgaben mindern das zvE, auf das der erhöhte Satz wirkt.

Drittens Zeitliche Optimierung – versuche PV-Einkünfte und hohes Arbeitseinkommen nicht im selben Kalenderjahr zu kombinieren, wenn möglich.

Bei Zusammenveranlagung: Prüfe mit dem Ehegattensplitting-Rechner, ob der Splitting-Vorteil die Mehrsteuer aus dem Progressionsvorbehalt übersteigt.

Konkret heißt das: Rechne die zu erwartende Mehrsteuer früh aus und lege den Betrag monatlich zurück – im Beispiel wären das rund 120 € im Monat.

Wer zusätzliche Sonderausgaben wie Altersvorsorgebeiträge geltend macht, senkt das zu versteuernde Einkommen, auf das der erhöhte Satz wirkt.

Und wenn es sich einrichten lässt, ist es günstiger, hohe Lohnersatzleistungen und hohes Arbeitseinkommen nicht im selben Kalenderjahr zusammenfallen zu lassen.

Bei Zusammenveranlagung lohnt der Blick, ob der Progressionsvorbehalt den Splitting-Vorteil teilweise aufzehrt. Wer Elterngeld bezieht und wissen möchte, wie hoch es ausfällt, findet die Berechnung im Elterngeld-Rechner. Alle Angaben ohne Gewähr.

Fällt im selben Jahr eine Abfindung an, treffen Progressionsvorbehalt und Fünftelregelung aufeinander – die Abgaben auf die Abfindung selbst ermittelt der Abfindungsrechner.

Wie viel Krankengeld dir konkret zusteht, bevor du den Betrag hier einträgst, zeigt der Krankengeld-Rechner – wichtig auch bei der Aussteuerung nach 78 Wochen Bezug, wenn im selben Jahr zusätzlich Arbeitslosengeld beginnt.

Wer in Altersteilzeit einen Aufstockungsbetrag erhält, findet dessen Höhe im Altersteilzeitrechner und trägt sie hier als „Sonstige PV-Einkünfte” ein.

Anwendung

Progressionsvorbehalt-Beispiel: Elterngeld und Teilzeitgehalt im selben Jahr

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Frau Müller arbeitet Teilzeit (zvE 30.000 €) und bezieht 12.000 € Elterngeld. Schritt 1: Fiktives Gesamteinkommen: 42.000 €. Schritt 2: ESt(42.000) ≈ 7.850 € → besonderer Satz ≈ 18,69 %.

Schritt 3: Tatsächliche Steuer: 18,69 % × 30.000 ≈ 5.607 €. Ohne PV: ESt(30.000) ≈ 4.217 €. Mehrsteuer: ca. 1.390 €. Schritt 4: Sie legt monatlich ca. 116 € zurück und reicht pünktlich eine Steuererklärung ein. Die Nachzahlung überrascht sie nicht.

Schritt für Schritt nachgezeichnet: Frau Müller addiert zu ihrem zvE von 30.000 € die 12.000 € Elterngeld zu einem fiktiven Gesamteinkommen von 42.000 €.

Auf diese Summe ermittelt der Rechner einen besonderen Steuersatz von rund 18,69 Prozent, der dann nur auf die 30.000 € angewendet wird – das ergibt etwa 5.607 € gegenüber 4.217 € ohne Progressionsvorbehalt und damit rund 1.390 € Mehrsteuer.

Sie verteilt diesen Betrag auf zwölf Monate, legt rund 116 € monatlich zurück und reicht die wegen der Lohnersatzleistung ohnehin verpflichtende Steuererklärung fristgerecht ein.

So wird aus einer typischen Überraschungsnachzahlung eine eingeplante Position im Haushaltsbudget.

Hätte Frau Müller neben dem Elterngeld zusätzlich Kurzarbeitergeld bezogen, würde auch dieses in voller Höhe in den Progressionsvorbehalt einfließen und den besonderen Steuersatz weiter anheben – ein Grund, alle Lohnersatzleistungen eines Jahres zusammen zu betrachten.

So bleibt die Nachzahlung auch bei mehreren Leistungen im selben Jahr kalkulierbar.

Fallstricke

Progressionsvorbehalt in der Steuererklärung: Die häufigsten Fehler

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Nur den Teil des Elterngelds über dem Sockelbetrag eintragen – tatsächlich fließt das volle Elterngeld in den Progressionsvorbehalt ein (BFH). Fehler 2: Annehmen, die Steuer werde automatisch vom Elterngeld einbehalten – das ist nicht der Fall; die Mehrbelastung kommt erst mit der Steuererklärung.

Fehler 3: Den Progressionsvorbehalt ignorieren und keine Steuerrücklagen bilden – typische Nachzahlungen liegen je nach Einkommen zwischen 500 und 3.000 €.

Fehler 4: Negativen Progressionsvorbehalt (Verluste) anzunehmen – der Rechner modelliert nur positive PV-Einkünfte.

Fehler 5: Die Pflicht zur Abgabe einer Steuererklärung vergessen – wer mehr als 410 € Lohnersatzleistungen bezogen hat, muss eine Steuererklärung einreichen (§ 46 Abs. 2 Nr. 1 EStG).

Ein sechster Punkt: Viele unterschätzen, wie hoch die Nachzahlung ausfallen kann – je nach Einkommen liegt sie erfahrungsgemäß zwischen mehreren Hundert und einigen Tausend Euro.

Und schließlich wird das Elterngeld im Progressionsvorbehalt oft falsch eingetragen: Das volle Elterngeld einschließlich Sockelbetrag unterliegt dem Progressionsvorbehalt (BFH-Rechtsprechung).

Wer das beachtet, bildet die richtige Rücklage und gibt die dann ohnehin verpflichtende Steuererklärung rechtzeitig ab.

Nächster Schritt

Progressionsvorbehalt-Rechner: Ergebnis und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

Der Progressionsvorbehalt-Rechner berechnet die Mehrsteuer nach § 32b EStG für Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld. Formel: Besonderer Steuersatz = ESt(zvE + PV) / (zvE + PV); tatsächliche Steuer = besonderer Satz × zvE.

Im Beispiel mit 40.000 € zvE und 12.000 € Elterngeld entsteht eine Mehrsteuer von ca. 1.450 €. Pflichtveranlagung bei PV-Einkünften über 410 € im Jahr beachten. Steuerrücklagen bilden! Keine Steuerberatung, Stand 2026.

Für die Anwendung: Trage das zu versteuernde Einkommen ohne Lohnersatzleistungen und die Summe der Progressionsvorbehalt-Einkünfte ein, beim Elterngeld den vollen Betrag laut Bescheid.

Der Rechner weist die Mehrsteuer aus, aus der sich eine passende monatliche Rücklage ableiten lässt. Denk an die Pflicht zur Steuererklärung ab 410 € solcher Einkünfte im Jahr. Alle Werte sind Näherungen ohne Gewähr.

Ein Detail, das Paare überrascht: Bei Zusammenveranlagung fällt die Mehrsteuer nicht kleiner aus. Im selben Beispiel klettert sie auf 1.655,38 €, obwohl der Splitting-Tarif die Gesamtsteuer deutlich senkt.

Bemiss deine Rücklage deshalb am ausgewiesenen Wert und nicht am Gefühl, als Paar ohnehin günstiger dazustehen.

Vertiefung

Progressionsvorbehalt-Beispielrechnungen: ALG1, Kurzarbeitergeld, Elterngeld, Krankengeld

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Steuer ohne PV: 2.850 € | Steuer mit PV: 4.505,63 € | Mehrsteuer: 1.655,63 € | Besonderer Steuersatz: 18,02 %

ALG1: 15.000 €, Jahres-zvE aus Neustart 25.000 €

Zu versteuerndes Einkommen (ohne PV-Einkünfte)
25.000 €
Progressionsvorbehalt-Einkünfte
15.000 €
Art der Progressionsvorbehalt-Einkünfte
Arbeitslosengeld 1 (ALG1)
Veranlagung
Einzelveranlagung

Beispiel 2 · Mittel · Steuer ohne PV: 10.548 € | Steuer mit PV: 11.610,34 € | Mehrsteuer: 1.062,34 € | Besonderer Steuersatz: 23,22 %

Kurzarbeitergeld 8.000 €, volles Jahresgehalt 50.000 € zvE

Zu versteuerndes Einkommen (ohne PV-Einkünfte)
50.000 €
Progressionsvorbehalt-Einkünfte
8.000 €
Art der Progressionsvorbehalt-Einkünfte
Kurzarbeitergeld
Veranlagung
Einzelveranlagung

Beispiel 3 · Komplex · Steuer ohne PV: 11.340 € | Steuer mit PV: 13.081,67 € | Mehrsteuer: 1.741,67 € | Besonderer Steuersatz: 18,69 %

Zusammenveranlagung: Elterngeld senkt Splitting-Vorteil nicht

Zu versteuerndes Einkommen (ohne PV-Einkünfte)
70.000 €
Progressionsvorbehalt-Einkünfte
14.000 €
Art der Progressionsvorbehalt-Einkünfte
Elterngeld (voller Betrag)
Veranlagung
Zusammenveranlagung (Splitting)

Beispiel 4 · Komplex · Steuer ohne PV: 5.670 € | Steuer mit PV: 6.763,75 € | Mehrsteuer: 1.093,75 € | Besonderer Steuersatz: 19,33 %

Krankengeld über rund ein halbes Jahr, zvE 35.000 €

Zu versteuerndes Einkommen (ohne PV-Einkünfte)
35.000 €
Progressionsvorbehalt-Einkünfte
9.000 €
Art der Progressionsvorbehalt-Einkünfte
Krankengeld
Veranlagung
Einzelveranlagung

Beispiel 5 · Komplex · Steuer ohne PV: 8.835 € | Steuer mit PV: 9.171,47 € | Mehrsteuer: 336,47 € | Besonderer Steuersatz: 20,38 %

Aufstockungsbetrag Altersteilzeit, zvE 45.000 €

Zu versteuerndes Einkommen (ohne PV-Einkünfte)
45.000 €
Progressionsvorbehalt-Einkünfte
2.500 €
Art der Progressionsvorbehalt-Einkünfte
Sonstige PV-Einkünfte (§ 32b EStG)
Veranlagung
Einzelveranlagung

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Zu-versteuerndes-Einkommen-RechnerZu versteuerndes Einkommen (zvE) 2026 berechnen: Bruttolohn minus Werbungskosten, Sonderausgaben und Grundfreibetrag (11.784 €) – zvE und grobe Steuernaehrung schätzen.AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.Steuererstattung-RechnerSteuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.Schlechtwettergeld-RechnerSchlechtwettergeld (Saison-Kurzarbeitergeld) 2026 berechnen: Saison-Kug, Zuschuss- und Mehraufwands-Wintergeld aus Ausfallstunden und Steuerklasse nach §§ 101–102 SGB III schätzen.AltersteilzeitrechnerAltersteilzeit-Gehalt berechnen: Bruttogehalt (50 %), Aufstockungsbetrag auf 83 % Netto nach TV-FlexAZ und RV-Aufstockung ermitteln.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Doppelte-Haushaltsführung-RechnerDoppelte Haushaltsführung berechnen: Unterkunft bis 1.000 Euro im Monat, Familienheimfahrten mit 0,38 Euro je km, Verpflegung und Steuerersparnis – kostenlos, sofort.Kapitalertragsteuer-RechnerBerechnet Abgeltungssteuer, Solidaritätszuschlag und ggf. Kirchensteuer auf Zinsen, Dividenden und Kursgewinne – inklusive Freistellungsauftrag und Sparer-Pauschbetrag.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.FahrtkostenrechnerEntfernungspauschale 2026 berechnen: einheitlich 0,38 €/km ab dem ersten Kilometer, Jahresbetrag, Steuerersparnis und Vergleich mit den tatsächlichen Kfz-Kosten.Grundsteuer-RechnerBerechnet die Grundsteuer B nach dem Bundesmodell aus Grundsteuerwert, Steuermesszahl und kommunalem Hebesatz – mit Jahres- und Quartalsbetrag.Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Progressionsvorbehalt (§ 32b EStG), s = ESt(zvE + PV) / (zvE + PV), Mehrsteuer = s · zvE − ESt(zvE), Splitting: ESt(x) = 2 · T(x / 2), STEUERFREIE EINKÜNFTE ERHÖHEN DEN PERSÖNLICHEN STEUERSATZ, VARIABLEN, zvE, Zu versteuerndes Einkommen (€) –

    Progressionsvorbehalt-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/progressionsvorbehalt-rechner">
      <img src="https://rechner-portal.de/images/finanzen/progressionsvorbehalt-rechner-formel.svg"
           alt="Infografik: Formel: Progressionsvorbehalt (§ 32b EStG), s = ESt(zvE + PV) / (zvE + PV), Mehrsteuer = s · zvE − ESt(zvE), Splitting: ESt(x) = 2 · T(x / 2), STEUERFREIE EINKÜNFTE ERHÖHEN DEN PERSÖNLICHEN STEUERSATZ, VARIABLEN, zvE, Zu versteuerndes Einkommen (€) –"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/progressionsvorbehalt-rechner">Progressionsvorbehalt-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/progressionsvorbehalt-rechner
  • Infografik: Progressionsvorbehalt 2026 (§ 32b EStG): Wie er die Steuer erhöht, ① Fiktives Gesamteinkommen, zvE + PV-Einkünfte, 40.000 + 12.000, = 52.000 €, (Elterngeld 12.000 €), ② Besonderer Steuersatz, ESt(52.000) ÷ 52.000

    Progressionsvorbehalt-Rechner Wirkung

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/progressionsvorbehalt-rechner">
      <img src="https://rechner-portal.de/images/finanzen/progressionsvorbehalt-rechner-wirkung.svg"
           alt="Infografik: Progressionsvorbehalt 2026 (§ 32b EStG): Wie er die Steuer erhöht, ① Fiktives Gesamteinkommen, zvE + PV-Einkünfte, 40.000 + 12.000, = 52.000 €, (Elterngeld 12.000 €), ② Besonderer Steuersatz, ESt(52.000) ÷ 52.000"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/progressionsvorbehalt-rechner">Progressionsvorbehalt-Rechner Wirkung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/progressionsvorbehalt-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuerberatung dar. Sonderausgaben, Kirchensteuer, Soli und individuelle Freibeträge sind nicht berücksichtigt. Für verbindliche Auskünfte wende dich an einen Steuerberater oder Lohnsteuerhilfeverein.

Quelle: § 32b EStG (Progressionsvorbehalt), § 32a EStG (Tariff 2026), § 3 EStG (Steuerfreiheiten)

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
§ 32b EStG: besonderer Steuersatz = ESt(zvE + PV) / (zvE + PV) × 100; Steuerbetrag = besonderer Steuersatz × zvE; Tariff 2026
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Progressionsvorbehalt-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/progressionsvorbehalt-rechner

Harvard-Format

Rechner-Portal, 2026. Progressionsvorbehalt-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/progressionsvorbehalt-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.