Zum Hauptinhalt springen

Schenkungssteuer-Rechner 2026: Freibetrag und Steuer

FinanzenStand Noch keine Bewertung
€
€
Anzeige

Kurzantwort

Schenkungssteuer-Rechner: Schenkungswert, Verwandtschaftsverhältnis und Vorschenkungen eingeben, Schenkungsteuer nach §19 ErbStG sofort berechnen. Keine Steuerberatung.

Schenkungsteuer nach ErbStG berechnen: Freibetrag je 10-Jahres-Zeitraum

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der Schenkungssteuer-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie viel Schenkungsteuer bei einer Schenkung anfällt und wie Vorschenkungen den Freibetrag mindern, berechnet der Schenkungssteuer-Rechner 2026. Die Kernfrage: Wie viel kann ich steuerfrei verschenken, und wie viele Schenkungen habe ich in den letzten 10 Jahren bereits gemacht?

Das Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) gilt gleichermaßen für Schenkungen und Erbschaften – mit einem wichtigen Unterschied: Freibeträge können alle 10 Jahre neu genutzt werden (§ 14 ErbStG).

Anders als bei der Erbschaft kann derselbe Freibetrag alle 10 Jahre erneut genutzt werden (§ 14 ErbStG) — ein Kind kann so alle 10 Jahre bis 400.000 Euro steuerfrei geschenkt bekommen.

Das macht strategische Schenkungen zu einem wirksamen Instrument der Erbschaftsteuer-Optimierung.

Der Rechner richtet sich an Eltern, die Vermögen lebzeitig übertragen wollen, an Schenkende in der Nachfolgeplanung und an alle, die die 10-Jahres-Frist aktiv nutzen möchten.

Der entscheidende Unterschied zur Erbschaft liegt in der Wiederholbarkeit: Während ein Erbfall nur einmal eintritt, lässt sich der persönliche Freibetrag bei Schenkungen alle zehn Jahre erneut ausschöpfen.

Genau hier setzt der Rechner an – er zeigt, wie viel von deinem Freibetrag nach bereits getätigten Vorschenkungen noch übrig ist und ab welchem Betrag Schenkungsteuer nach § 19 ErbStG anfällt.

So wird planbar, ob eine Übertragung besser in einer Summe oder in mehreren Tranchen über die Jahre erfolgt. Die Ergebnisse sind eine Orientierung ohne Gewähr und ersetzen keine Steuerberatung.
Eingaben

Schenkungssteuer berechnen: Schenkungswert und Verwandtschaftsgrad eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

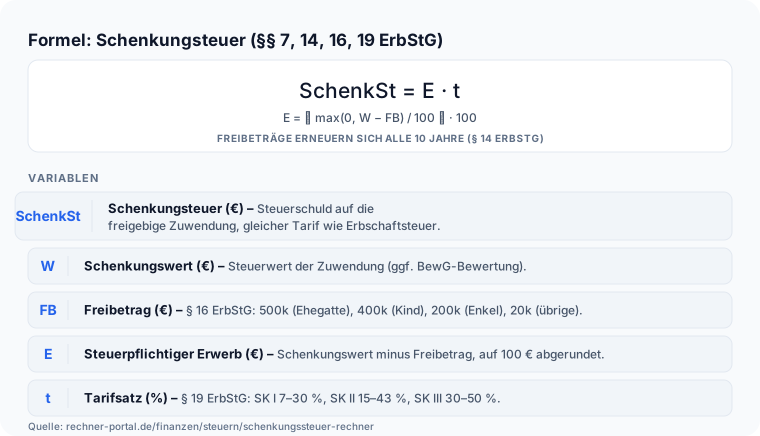
Du gibst den Wert der aktuellen Schenkung, das Verwandtschaftsverhältnis zum Empfänger und die Summe aller Vorschenkungen desselben Schenkers an dieselbe Person in den letzten 10 Jahren ein. Der Rechner ermittelt den verbleibenden Freibetrag (= Freibetrag − Vorschenkungen), den steuerpflichtigen Erwerb und die Schenkungsteuer.

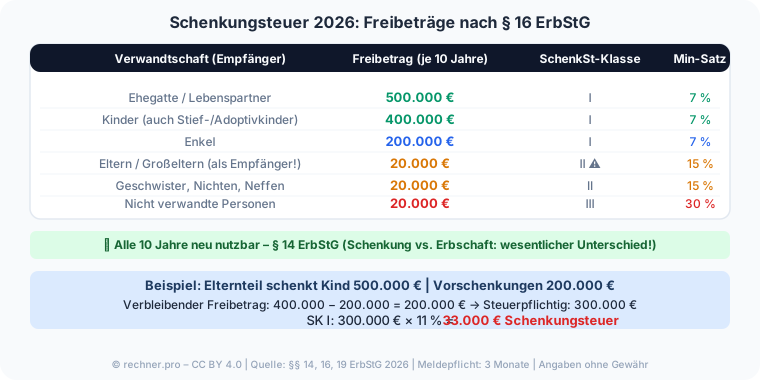
Wichtiger Unterschied: Eltern und Großeltern als Empfänger von Schenkungen erhalten nur 20.000 € Freibetrag (Steuerklasse II) – nicht 100.000 € wie im Erbfall.

Beachte außerdem, dass Schenkungen dem Finanzamt innerhalb von 3 Monaten gemeldet werden müssen.

Als Vorschenkungen trägst du alle Zuwendungen desselben Schenkers an dieselbe Person aus den letzten zehn Jahren ein – nur so ermittelt der Rechner den korrekt verbleibenden Freibetrag.

Den Schenkungswert setzt du mit dem Verkehrswert an; bei Immobilien ist das der vom Finanzamt festgestellte Grundbesitzwert, nicht der Kaufpreis. Prüfe das Verwandtschaftsverhältnis genau, weil es zugleich Freibetrag und Steuerklasse bestimmt.

Fehlt eine frühere Schenkung in der Eingabe, fällt der ausgewiesene Freibetrag zu hoch und die Steuer zu niedrig aus.

Übersteigen die Vorschenkungen den Freibetrag, weist der Rechner die Steuer nach § 14 ErbStG ebenfalls zu niedrig aus – in diesem Fall bitte einen Steuerberater hinzuziehen.

Praxisfälle

Schenkungssteuer nach Verwandtschaftsgrad: Typische Fälle

Acht durchgerechnete Fälle zeigen, wie stark Freibetrag und Steuerklasse die Schenkungsteuer je nach Verwandtschaftsverhältnis verändern.

  1. Ehegatte erhält 700.000 € Schenkung

    „Wie hoch ist die Schenkungssteuer für Ehepartner?“

    Eingabe
    Schenkungswert 700.000 € · Verwandtschaftsverhältnis "Ehegatte / eingetragener Lebenspartner" · Vorschenkungen 0 €
    Ergebnis
    Freibetrag 500.000 € · steuerpflichtiger Erwerb 200.000 € · Steuersatz 11 % · Schenkungsteuer 22.000 €
  2. Kind erhält 500.000 €, bereits 200.000 € Vorschenkungen

    „Wie wirkt sich die Zehn-Jahres-Regel bei Schenkungen an Kinder aus?“

    Eingabe
    Schenkungswert 500.000 € · Verwandtschaftsverhältnis "Kind / Stiefkind" · Vorschenkungen 200.000 €
    Ergebnis
    Verbleibender Freibetrag 200.000 € · steuerpflichtiger Erwerb 300.000 € · Steuersatz 11 % · Schenkungsteuer 33.000 €
  3. Enkel erhält 500.000 € (Elternteil vorverstorben)

    „Wie hoch ist die Schenkungssteuer für Enkel, wenn ein Elternteil vorverstorben ist?“

    Eingabe
    Schenkungswert 500.000 € · Verwandtschaftsverhältnis "Enkel (Elternteil vorverstorben)" · Vorschenkungen 0 €
    Ergebnis
    Freibetrag 400.000 € · steuerpflichtiger Erwerb 100.000 € · Steuersatz 11 % · Schenkungsteuer 11.000 €
  4. Enkel erhält 250.000 € (Elternteil lebt)

    „Wie hoch ist die Schenkungssteuer für Enkel?“

    Eingabe
    Schenkungswert 250.000 € · Verwandtschaftsverhältnis "Enkel" · Vorschenkungen 0 €
    Ergebnis
    Freibetrag 200.000 € · steuerpflichtiger Erwerb 50.000 € · Steuersatz 7 % · Schenkungsteuer 3.500 €
  5. Urenkel erhält 150.000 €

    „Wie hoch ist die Schenkungssteuer für Urenkel?“

    Eingabe
    Schenkungswert 150.000 € · Verwandtschaftsverhältnis "Urenkel / übrige Steuerklasse I" · Vorschenkungen 0 €
    Ergebnis
    Freibetrag 100.000 € · steuerpflichtiger Erwerb 50.000 € · Steuersatz 7 % · Schenkungsteuer 3.500 €
  6. Sohn schenkt Mutter 50.000 € (Eltern = Steuerklasse II!)

    „Wie hoch ist die Schenkungssteuer für Eltern?“

    Eingabe
    Schenkungswert 50.000 € · Verwandtschaftsverhältnis "Eltern / Großeltern als Empfänger" · Vorschenkungen 0 €
    Ergebnis
    Freibetrag 20.000 € · steuerpflichtiger Erwerb 30.000 € · Steuersatz 15 % · Schenkungsteuer 4.500 €
  7. Geschwister erhält 100.000 €

    „Wie hoch ist die Schenkungssteuer für Geschwister?“

    Eingabe
    Schenkungswert 100.000 € · Verwandtschaftsverhältnis "Geschwister / Nichten / Neffen / Stiefeltern" · Vorschenkungen 0 €
    Ergebnis
    Freibetrag 20.000 € · steuerpflichtiger Erwerb 80.000 € · Steuersatz 20 % · Schenkungsteuer 13.750 €
  8. Nicht verwandte Person erhält 200.000 €

    „Wie hoch ist die Schenkungssteuer bei nicht verwandten Personen?“

    Eingabe
    Schenkungswert 200.000 € · Verwandtschaftsverhältnis "Dritte / Nicht-Verwandte" · Vorschenkungen 0 €
    Ergebnis
    Freibetrag 20.000 € · steuerpflichtiger Erwerb 180.000 € · Steuersatz 30 % · Schenkungsteuer 54.000 €

Berechnung

Schenkungssteuer-Formel: So berechnet sich die Steuer nach § 19 ErbStG

Verstehe den Formelweg.

Schenkungsteuer 2026: Freibeträge nach Verwandtschaft – von 500.000 € (Ehegatte) bis 20.000 € (Dritte), alle 10 Jahre neu nutzbar nach § 14 ErbStG Berechnung: Verbleibender Freibetrag = Freibetrag − Vorschenkungen. Steuerpflichtiger Erwerb = Schenkungswert − verbleibender Freibetrag.

Schenkungsteuer = Steuerpflichtiger Erwerb × Steuersatz nach § 19 ErbStG. Beispiel: Elternteil schenkt Kind 500.000 €, Vorschenkungen 200.000 €. Freibetrag 400.000 € − 200.000 € = 200.000 € verbleibend.

Steuerpflichtiger Erwerb: 500.000 − 200.000 = 300.000 €. Steuersatz SK I: 11 %. Schenkungsteuer: 33.000 €.

Der Rechenweg lässt sich am Beispiel gut nachvollziehen: Der Freibetrag von 400.000 € wird zunächst um die Vorschenkungen von 200.000 € gekürzt, sodass nur noch 200.000 € frei bleiben.

Von der aktuellen Schenkung über 500.000 € sind damit 300.000 € steuerpflichtig, auf die der Satz der Steuerklasse I angewendet wird – im Beispiel 11 %, also 33.000 € Schenkungsteuer.

Hätte es keine Vorschenkungen gegeben, wäre der volle Freibetrag von 400.000 € nutzbar gewesen und nur 100.000 € steuerpflichtig geblieben.

Man erkennt daran unmittelbar, wie stark frühere Zuwendungen das Ergebnis beeinflussen und warum ihre vollständige Erfassung so wichtig ist.

Der Rechner übernimmt diese Verrechnung und verhindert, dass ein bereits verbrauchter Freibetrag versehentlich doppelt angesetzt wird.

Auch die Steuerklasse fließt automatisch ein: Für ein Kind gilt Steuerklasse I mit dem hohen Freibetrag, für Eltern als Empfänger dagegen Steuerklasse II mit nur 20.000 € – ein Unterschied, der sich unmittelbar auf den steuerpflichtigen Erwerb und damit auf die Höhe der Schenkungsteuer auswirkt.

Eine Grenze dieser Verrechnung wird wichtig, sobald die Vorschenkungen den Freibetrag selbst übersteigen.

Der Rechner kürzt den Freibetrag dann schlicht auf null und versteuert die neue Schenkung in voller Höhe: Bei 500.000 € Schenkung und ebenfalls 500.000 € Vorschenkungen weist er 500.000 € steuerpflichtigen Erwerb und 75.000 € Steuer aus. § 14 ErbStG geht einen anderen Weg – er rechnet beide Erwerbe zu 1.000.000 € zusammen, ermittelt darauf die Steuer und zieht die auf den Vorerwerb entfallende Steuer wieder ab.

Weil der zusammengerechnete Betrag dabei in einer höheren Tarifstufe landet, liegt das amtliche Ergebnis in solchen Fällen über dem ausgewiesenen Wert. Solange deine Vorschenkungen unter dem Freibetrag bleiben, führen beide Wege zum selben Betrag.

Zwei weitere Rechenschritte laufen unsichtbar ab: Der steuerpflichtige Erwerb wird vor Anwendung des Tarifs auf volle 100 € abgerundet (§ 10 Abs. 1 Satz 6 ErbStG).

Und an den Stufengrenzen der § 19-Tabelle (75.000 / 300.000 / 600.000 € usw.) greift der Härteausgleich nach § 19 Abs. 3 ErbStG: Der Sprung in den nächsthöheren Satz erhöht die Steuer höchstens um die Hälfte des Betrags, der die Grenze überschreitet (bei Sätzen bis 30 %).

Beispiel: Schenkungswert 705.000 € an Kind → steuerpflichtiger Erwerb 305.000 €, Tarifsatz 15 %, Tarifsteuer 45.750 €. Mit Härteausgleich: Steuer an Grenze 300.000 € = 33.000 €, Mehrbetrag 12.750 €, Deckung = 0,5 × 5.000 = 2.500 €.

Ausgewiesene Steuer: 35.500 €. Der angezeigte Tarifsatz bleibt 15 % – er ist der Tarif nach § 19 Abs. 1, nicht die effektive Quote.

Nachschlagen

Schenkungssteuer 2026: Freibeträge und Steuersätze nach ErbStG

Anders als bei der Erbschaft kann derselbe Freibetrag bei einer Schenkung alle 10 Jahre erneut genutzt werden (§ 14 ErbStG) — ein Kind kann so alle 10 Jahre bis 400.000 Euro steuerfrei geschenkt bekommen. Besteuert wird nur der Erwerb oberhalb des Freibetrags. Wichtig: Bei Schenkungen fallen Eltern und Großeltern in Steuerklasse II (Freibetrag 20.000 Euro), nicht wie bei der Erbschaft in Steuerklasse I (100.000 Euro).

Persönliche Freibeträge bei Schenkungen (§ 16 ErbStG) und Steuersätze (§ 19 ErbStG) je Steuerklasse
VerwandtschaftsverhältnisFreibetrag (§ 16)SteuerklasseSteuersatz (§ 19)
Ehegatte / eingetr. Lebenspartner500.000 €I7–30 %
Kind / Stiefkind / Adoptivkind400.000 €I7–30 %
Enkel (Elternteil vorverstorben)400.000 €I7–30 %
Enkel (§ 16 Abs. 1 Nr. 3 ErbStG)200.000 €I7–30 %
Urenkel / übrige SK I (§ 16 Abs. 1 Nr. 4 ErbStG)100.000 €I7–30 %
Eltern / Großeltern (bei Schenkung)20.000 €II15–43 %
Geschwister / Nichten / Neffen / Stiefeltern / Schwiegereltern20.000 €II15–43 %
Alle übrigen Erwerber (z. B. Lebensgefährte, Fremde)20.000 €III30–50 %

Der Freibetrag ist ein echter Freibetrag (keine Freigrenze): Nur der Erwerb oberhalb wird besteuert. Innerhalb von 10 Jahren werden alle Schenkungen desselben Schenkers zusammengerechnet (§ 14 ErbStG). An den Stufengrenzen (75.000 / 300.000 / 600.000 / 6.000.000 / 13.000.000 / 26.000.000 €) greift der Härteausgleich (§ 19 Abs. 3). Ehegatten erhalten bei Schenkungen keinen Versorgungsfreibetrag (nur bei Erbschaft). Die Schenkung muss innerhalb von 3 Monaten dem Finanzamt angezeigt werden (§ 30 ErbStG). Quelle: §§ 15, 16, 19 ErbStG, Stand 2026.

Ausblick

Was ändert sich bei der Schenkungsteuer 2027?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die SPD-Bundestagsfraktion legte am 12. Januar 2026 ein Reformkonzept ("FairErben") vor, das einen lebenslangen Freibetrag von 900.000 € für Familienangehörige und 100.000 € für Dritte statt der heutigen Freibeträge nach § 16 ErbStG vorsieht. Das Konzeptpapier behandelt laut verfügbaren Quellen aber ausdrücklich Erbschaften – ob und wie es auch Schenkungen (die über § 1 Abs. 2 ErbStG denselben Regeln unterliegen) erfasst, ist offen.
  • Die im Konzept vorgesehene Abschaffung der Zehn-Jahres-Regel soll laut Berichten wohl auf Betriebsvermögen beschränkt bleiben. Bei privaten Geldschenkungen bliebe die alle 10 Jahre neu nutzbare Freibetragsregel nach § 14 ErbStG damit voraussichtlich bestehen, sofern das Konzept in dieser Form umgesetzt wird.
  • Für Betriebsvermögen ist zusätzlich ein eigener Freibetrag von 5 Mio. € im Gespräch, der die bisherigen Verschonungsregelungen nach §§ 13a, 13b ErbStG ersetzen könnte – diese Regeln gelten über § 1 Abs. 2 ErbStG identisch für Schenkung- und Erbschaftsteuer, etwa bei der vorweggenommenen Unternehmensnachfolge per Schenkung.
  • Das Bundesverfassungsgericht prüft unter dem Aktenzeichen 1 BvR 804/22, ob die geltenden Verschonungsregeln für Betriebsvermögen verfassungsgemäß sind; die Entscheidung stand noch aus und kann Freibeträge oder Steuersätze auch bei Schenkungen nachträglich verändern, weil §§ 13a, 13b ErbStG für Schenkung- und Erbschaftsteuer gleichermaßen gelten.
  • Beides ist bislang nur ein Konzeptpapier bzw. ein anhängiges Verfahren, keine beschlossene Gesetzesänderung; ein Gesetzentwurf mit Zeitplan lag zum Stand dieses Textes noch nicht vor.

Stand: 27.09.2026 · Quelle: KPMG Deutschland: Reformkonzept SPD zur Erbschaftsteuer (12.01.2026); BVerfG Az. 1 BvR 804/22

Expertenmodus

Häufige Fragen zur Schenkungssteuer

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist die Schenkungssteuer bei 100.000 Euro?

Das hängt allein vom Verwandtschaftsverhältnis ab, nicht vom Betrag allein: Bei 100.000 € Schenkung an ein Kind fällt 0 € Schenkungsteuer an, weil der Betrag unter dem Freibetrag von 400.000 € (§ 16 Abs. 1 Nr. 2 ErbStG) bleibt.

Erhalten dagegen Geschwister, Nichten, Neffen oder Eltern als Empfänger dieselben 100.000 €, greift Steuerklasse II mit nur 20.000 € Freibetrag: Auf den steuerpflichtigen Erwerb von 80.000 € werden 20 % fällig, macht 13.750 € Schenkungsteuer.

Bei einer nicht verwandten Person (Steuerklasse III) sind es auf denselben 80.000 € bereits 30 %, also 24.000 €.

Trag im Rechner deinen konkreten Verwandtschaftsgrad ein, um die passende Steuerklasse zu sehen – der Rechner zieht sie automatisch heran.

Wichtig: Vorschenkungen desselben Schenkers aus den letzten 10 Jahren mindern den verfügbaren Freibetrag zusätzlich (§ 14 ErbStG) und müssen im Feld "Vorschenkungen" ergänzt werden, sonst weist der Rechner die Steuer zu niedrig aus.

Wie hoch ist die Schenkungssteuer bei Kindern?

Kinder und Stiefkinder haben einen Freibetrag von 400.000 € je 10-Jahres-Zeitraum (§ 16 Abs. 1 Nr. 2 ErbStG), Steuerklasse I. Schenkt ein Elternteil 300.000 €, bleibt das im Rechner komplett steuerfrei, weil der Betrag unter dem Freibetrag liegt.

Erst darüber wird gestaffelt besteuert: 7 % bis 75.000 €, 11 % bis 300.000 €, 15 % bis 600.000 € des steuerpflichtigen Erwerbs.

Entscheidend ist außerdem, ob bereits Vorschenkungen desselben Elternteils in den letzten 10 Jahren stattfanden – sie zehren den Freibetrag auf.

Beispiel: Schenkt ein Elternteil dem Kind 500.000 € und hatte in den letzten 10 Jahren bereits 200.000 € geschenkt, bleiben nur noch 200.000 € Freibetrag übrig; auf den steuerpflichtigen Erwerb von 300.000 € fallen 11 % an, also 33.000 € Schenkungsteuer.

Zwei Elternteile haben getrennte Freibeträge – Mutter und Vater können einem Kind zusammen 800.000 € je 10 Jahre steuerfrei übertragen, sofern beide Vorschenkungen im Rechner separat berücksichtigt werden.

Wie wird die Schenkungssteuer bei einer Immobilie berechnet?

Grundlage ist nicht der Kaufpreis, sondern der vom Finanzamt festgestellte Grundbesitzwert nach dem Bewertungsgesetz – er kann deutlich vom Marktwert abweichen und wird erst nach einer gesonderten Feststellung durch das Lagefinanzamt final.

Trag diesen festgestellten Wert (oder eine belastbare Schätzung davon) als Schenkungswert ein; der Rechner selbst ermittelt keine Immobilienwerte.

Eine wichtige Einschränkung, die im Rechner nicht abgebildet ist: Schenkt ein Ehegatte dem anderen ein selbstgenutztes Familienheim, bleibt das nach § 13 Abs. 1 Nr. 4a ErbStG unabhängig von der Höhe komplett steuerfrei – unabhängig vom sonstigen Freibetrag.

Bei Kindern gibt es diese Steuerbefreiung nur im Erbfall (§ 13 Abs. 1 Nr. 4c ErbStG), nicht bei einer Schenkung zu Lebzeiten – schenken Eltern ihrem Kind zu Lebzeiten das selbstgenutzte Haus, zählt der volle Wert gegen den 400.000-€-Freibetrag.

Ein Nießbrauchs- oder Wohnrecht des Schenkers mindert den steuerlichen Wert der Schenkung kapitalisiert, wird im Rechner aber nicht automatisch abgezogen – ziehe diesen Wert vorab selbst vom Schenkungswert ab oder lass ihn von einem Steuerberater ermitteln.

Was ändert sich bei der Schenkungssteuer ab 2026?

Zum jetzigen Stand (27.09.2026) gilt weiterhin die aktuelle Rechtslage nach §§ 14, 15, 16, 19 ErbStG, die dieser Rechner abbildet – es ist noch keine Gesetzesänderung in Kraft.

In der Diskussion ist ein Reformkonzept der SPD-Bundestagsfraktion ("FairErben", vorgelegt am 12.

Januar 2026), das einen lebenslangen Freibetrag von 900.000 € für Familie und 100.000 € für Dritte vorsieht; laut verfügbaren Quellen behandelt das Konzeptpapier aber ausdrücklich Erbschaften, nicht ausdrücklich Schenkungen, sodass unklar ist, ob und wie es die Zehn-Jahres-Regel bei Schenkungen (§ 14 ErbStG) verändern würde.

Zusätzlich prüft das Bundesverfassungsgericht unter Az.

1 BvR 804/22 die Verschonungsregeln für Betriebsvermögen (§§ 13a, 13b ErbStG), die über § 1 Abs. 2 ErbStG identisch für Schenkung- und Erbschaftsteuer gelten – bei vorweggenommener Unternehmensnachfolge per Schenkung kann eine spätere Entscheidung die Steuerlast nachträglich beeinflussen.

Beides ist noch kein geltendes Recht; plane größere Schenkungen bis zu einem Gesetzesbeschluss auf Basis der heutigen Freibeträge und sprich bei Betriebsvermögen zusätzlich mit einem Steuerberater.

Welche Schenkungen müssen dem Finanzamt gemeldet werden?

Grundsätzlich muss jede Schenkung innerhalb von 3 Monaten dem zuständigen Finanzamt angezeigt werden (§ 30 Abs. 1 ErbStG) – unabhängig davon, ob am Ende Steuer anfällt oder der Betrag unter dem Freibetrag bleibt.

Eine Schenkung von 10.000 € an ein Kind ist damit grundsätzlich anzeigepflichtig, auch wenn sie weit unter dem 400.000-€-Freibetrag liegt und keine Steuer auslöst.

Eine wichtige Ausnahme nennt § 30 Abs. 3 Satz 2 ErbStG: Ist die Schenkung gerichtlich oder notariell beurkundet – etwa eine Grundstücksübertragung beim Notar oder eine gerichtliche Schenkung –, entfällt die eigene Anzeigepflicht, weil Notare und Gerichte die Meldung direkt übernehmen (§ 34 ErbStG).

Bei einer formlosen Überweisung, etwa Bargeld oder Bankguthaben, greift diese Ausnahme nicht: Hier musst du selbst aktiv werden.

Eine formlose Anzeige mit Namen, Verwandtschaftsverhältnis, Gegenstand, Wert und Datum an das Erbschaft- und Schenkungsteuer-Finanzamt genügt; ein amtlicher Vordruck ist nicht vorgeschrieben, wird aber von vielen Finanzämtern bereitgestellt.

Was passiert, wenn ich eine Schenkung nicht melde?

Eine nicht gemeldete Schenkung kann als Steuerhinterziehung gewertet werden, sobald das Finanzamt sie später entdeckt.

Die reguläre Festsetzungsfrist beträgt 4 Jahre, bei leichtfertiger Steuerverkürzung 5 Jahre und bei vorsätzlicher Steuerhinterziehung 10 Jahre (§ 169 Abs. 2 AO).

Entscheidend ist zusätzlich § 170 Abs. 5 Nr. 2 AO: Die Frist beginnt bei Schenkungen erst mit Ablauf des Jahres, in dem das Finanzamt tatsächlich von der Zuwendung erfährt – eine dauerhaft verschwiegene Schenkung verjährt damit faktisch nicht automatisch mit der Zeit.

Da Banken größere Überweisungen und Notare Immobilienübertragungen ohnehin melden, wird eine nicht angezeigte Schenkung häufig erst Jahre später über Kontrollmitteilungen sichtbar – dann drohen Nachzahlung plus Zinsen von 0,15 % pro Monat (1,8 % pro Jahr, § 238 Abs. 1a AO).

Wer die Anzeige nachholt, bevor das Finanzamt eigene Kenntnis erlangt hat, kann über eine Selbstanzeige nach § 371 AO bei vollständiger Offenlegung und Nachzahlung Straffreiheit erreichen – der Rechner hilft, die voraussichtliche Steuerschuld vorab zu überschlagen.

Wie hoch ist die Schenkungssteuer bei Geschwistern oder fremden Personen?

Geschwister, Nichten, Neffen und Stiefeltern fallen unter Steuerklasse II mit nur 20.000 € Freibetrag.

Bei 100.000 € Schenkung unter Geschwistern bleiben nach Abzug des Freibetrags 80.000 € steuerpflichtig, der Steuersatz liegt bei 20 %, macht 13.750 € Schenkungsteuer im Rechner.

Nicht verwandte Personen – etwa Lebensgefährten ohne Trauschein, Freunde oder entfernte Bekannte – fallen in die teurere Steuerklasse III, ebenfalls mit 20.000 € Freibetrag, aber höherem Satz.

Schenkt ein Freund 200.000 €, sind 180.000 € steuerpflichtig, der Satz beträgt 30 %, die Schenkungsteuer damit 54.000 € – deutlich mehr als bei Verwandten mit gleichem Betrag.

Der Unterschied zeigt sich am deutlichsten bei hohen Summen: Wer außerhalb der engen Familie schenken will, sollte prüfen, ob eine Adoption, Eheschließung oder eingetragene Lebenspartnerschaft die günstigere Steuerklasse I oder II eröffnet – das ist keine steuerliche Beratung, aber ein Faktor, den der Rechner beim Vergleich verschiedener Verwandtschaftsgrade sofort sichtbar macht.

Warum zahlen Eltern bei einer Schenkung mehr Steuer als bei einer Erbschaft?

Weil § 15 Abs. 1 ErbStG den hohen 100.000-€-Freibetrag der Steuerklasse I für Eltern und Großeltern ausdrücklich auf den Erwerb von Todes wegen beschränkt.

Bei einer Schenkung zu Lebzeiten fallen Eltern und Großeltern als Empfänger dagegen in Steuerklasse II mit nur 20.000 € Freibetrag – ein Unterschied von 80.000 €, der sich direkt auf die Steuer auswirkt.

Schenkt ein Sohn seiner Mutter 50.000 €, bleiben nach Abzug der 20.000 € Freibetrag 30.000 € steuerpflichtig; der Steuersatz in Steuerklasse II beträgt bis 75.000 € genau 15 %, macht 4.500 € Schenkungsteuer.

Vererbt derselbe Sohn seiner Mutter denselben Betrag, bliebe alles steuerfrei, weil die 50.000 € unter dem Erbschaft-Freibetrag von 100.000 € liegen.

Der Rechner bildet diesen Unterschied automatisch ab, sobald du "Eltern / Großeltern als Empfänger" auswählst – die ausgewiesene Steuerklasse springt sichtbar auf II.

Wer Eltern zu Lebzeiten finanziell unterstützen will, sollte deshalb prüfen, ob eine Erbschaft (etwa per Testament) steuerlich günstiger wäre als eine Schenkung.

Wie oft kann ich den Freibetrag bei Schenkungen ausnutzen?

Der persönliche Freibetrag steht alle 10 Jahre erneut zur Verfügung (§ 14 ErbStG), weil nur Schenkungen desselben Schenkers an dieselbe Person innerhalb der letzten 10 Jahre zusammengerechnet werden.

Ein Elternteil kann seinem Kind damit alle 10 Jahre bis zu 400.000 € steuerfrei schenken – über 3 Tranchen (etwa im Alter von 55, 65 und 75) wären das 1,2 Mio. € ohne Schenkungsteuer.

Trag im Rechner die Summe der Schenkungen der letzten 10 Jahre unter "Vorschenkungen" ein: Erst wenn diese den Freibetrag übersteigen, wird der übersteigende Teil der neuen Schenkung besteuert.

Der Zeitraum läuft rollierend rückwärts ab dem Datum der neuen Schenkung, nicht als starrer Kalenderabschnitt.

Wichtige Grenze: Stirbt der Schenker innerhalb von 10 Jahren nach der letzten Schenkung, zieht § 14 ErbStG diese Schenkungen wieder in die Erbschaftsteuerberechnung hinein und rechnet sie dem Nachlass hinzu – der Steuervorteil der Zehn-Jahres-Regel ist deshalb nur bei rechtzeitiger, frühzeitig begonnener Planung voll wirksam.

Hinweise

Schenkungssteuer sparen: Freibeträge alle 10 Jahre nutzen

Schnelle Qualitätsprüfung für dein Ergebnis.

Die 10-Jahres-Strategie: Wer alle 10 Jahre den Freibetrag voll ausschöpft, kann erhebliche Vermögen steuerfrei übertragen. Zwei Elternteile an zwei Kinder könnten theoretisch alle 10 Jahre 4 × 400.000 € = 1,6 Mio.

€ steuerfrei weitergeben. Wichtig: Die Zuwendung des Familienheims unter Ehegatten ist nach § 13 Abs. 1 Nr. 4a ErbStG vollständig steuerfrei – ohne Wertgrenze und ohne Behaltensfrist.

Das gilt nur bei der Schenkung; im Erbfall gelten die strengeren Regeln der Nr. 4b/4c mit 10-jähriger Selbstnutzungspflicht. Für Betriebsvermögen bestehen Verschonungsregelungen nach §§ 13a, 13b ErbStG (im Rechner nicht abgebildet).

Stirbt der Schenker innerhalb von 10 Jahren nach der Schenkung, kann die Steuer unter Voraussetzungen des § 29 ErbStG erlöschen.

Anmeldepflicht: Die Schenkungsteuer muss innerhalb von 3 Monaten nach der Schenkung gemeldet werden – bei Immobilien erfolgt die Meldung teilweise automatisch über den Notar.

Kleine Schenkungen unter dem Freibetrag müssen ebenfalls gemeldet werden, wenn sie innerhalb der 10-Jahres-Frist kumuliert den Freibetrag überschreiten könnten.

Wer größere Vermögen übertragen will, plant deshalb am besten über mehrere Zehn-Jahres-Zeiträume und über beide Elternteile: Da jede Schenker-Empfänger-Beziehung eine eigene Frist und einen eigenen Freibetrag hat, lassen sich über zwei Elternteile an zwei Kinder rechnerisch erhebliche Beträge steuerfrei weitergeben.

Wichtig ist, den Beginn der Zehn-Jahres-Frist am Tag der jeweiligen Schenkung festzuhalten und die Zuwendungen zu dokumentieren. Bei Immobilien übernimmt häufig der Notar die Meldung an das Finanzamt.

Für die endgültige Gestaltung größerer Übertragungen sollte fachlicher Rat eingeholt werden; alle Angaben hier sind ohne Gewähr.

Anwendung

Schenkungssteuer Beispiel: Vermögen in Tranchen übertragen und Steuer berechnen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Eine Mutter möchte ihrem Sohn ihr Erspartes von 700.000 € übertragen. Schritt 1: Gesamter Betrag auf einmal → steuerpflichtiger Erwerb 300.000 € → 33.000 € Schenkungsteuer.

Schritt 2: Aufteilen in 2 Tranchen – jetzt 400.000 € (steuerfrei), dann in 10+ Jahren weitere 300.000 € (davon 300.000 € steuerfrei). Ersparnis: 33.000 € Schenkungsteuer.

Schritt 3: Falls Vater ebenfalls schenken kann – weitere 400.000 € steuerfrei (separate 10-Jahres-Uhr). Schrittweise Übertragung über beide Elternteile kann über 800.000 € je 10 Jahre vollständig steuerfrei gestalten.

So wird die Strategie greifbar: Statt 700.000 € auf einmal zu übertragen und dafür 33.000 € Schenkungsteuer auf den steuerpflichtigen Erwerb von 300.000 € zu zahlen, schenkt die Mutter zunächst 400.000 € steuerfrei und den Rest nach Ablauf von zehn Jahren – die Steuer sinkt im Beispiel auf null.

Kann der Vater ebenfalls schenken, läuft für ihn eine eigene Zehn-Jahres-Uhr mit eigenem Freibetrag. Schritt für Schritt zeigt der Rechner, welcher Teil jeweils steuerfrei bleibt und ab welchem Betrag Schenkungsteuer anfällt.

Die konkrete Umsetzung – Timing, Meldung binnen drei Monaten und Dokumentation – sollte mit fachlicher Beratung abgesichert werden.

Ein Vorbehalt gehört zu dieser Rechnung dazu: Die Zehn-Jahres-Frist läuft ab dem Tag der jeweiligen Schenkung, nicht ab einem Jahresbeginn – wer zu früh nachlegt, verschenkt den zweiten Freibetrag.

Und stirbt die Mutter innerhalb der zehn Jahre, wird die Schenkung nach § 14 ErbStG dem Erbfall zugerechnet; die sorgsam geplante Staffelung verpufft dann rückwirkend.

Gegen dieses Risiko hilft keine Rechenvariante, sondern nur, früh genug anzufangen.

Fallstricke

Schenkungssteuer-Steuerklasse: Häufige Fehler bei Freibetrag und Vorschenkungen

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Vorschenkungen nicht anrechnen – wer 200.000 € im Jahr 2019 geschenkt hat und 2026 erneut 300.000 € schenkt, hat noch 200.000 € Freibetrag, nicht 400.000 €. Fehler 2: Eltern als Schenkungsempfänger mit SK I einordnen – sie gelten bei Schenkungen als SK II mit nur 20.000 € Freibetrag.

Fehler 3: Meldepflicht ignorieren – jede Schenkung ist dem Finanzamt zu melden.

Fehler 4: Schenkung und späteren Erbfall getrennt betrachten – nach § 14 ErbStG werden alle Vermögensvorteile derselben Person innerhalb von 10 Jahren zusammengerechnet, Schenkungen und Erbschaft also gemeinsam und nicht je Art getrennt.

Fehler 5: Annehmen, der 10-Jahres-Zeitraum beginne am Geburtstag oder Jahresbeginn – er beginnt mit dem Tag der Schenkung.

Ein weiterer verbreiteter Fehler ist, den Freibetrag von Eltern und Großeltern als Schenkungsempfänger zu überschätzen: Anders als im Erbfall stehen ihnen bei einer Schenkung nur 20.000 € zu.

Ebenso wird gelegentlich übersehen, dass auch Schenkungen unterhalb des Freibetrags meldepflichtig sein können, wenn sie zusammen mit späteren Zuwendungen innerhalb der Frist den Freibetrag übersteigen.

Wer alle Vorschenkungen sauber erfasst und die Fristen korrekt ab dem Schenkungstag rechnet, erhält ein belastbares Ergebnis und vermeidet spätere Nachforderungen.

Nächster Schritt

Schenkungssteuer 2026: Freibeträge und Steuersätze im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Der Schenkungssteuer-Rechner berechnet Freibetrag (je 10-Jahres-Zeitraum nach § 14 ErbStG), verbleibenden Freibetrag nach Vorschenkungen und die Schenkungsteuer nach § 19 ErbStG.

Wichtigste Unterschiede zur Erbschaftsteuer: Freibeträge nutzbar alle 10 Jahre, Eltern als Empfänger nur SK II (20.000 €). Im Beispiel: 500.000 € Schenkung an Kind mit 200.000 € Vorschenkungen ergibt 33.000 € Schenkungsteuer.

Strategische Planung kann die Steuer deutlich senken. Keine Steuerberatung, Stand 2026.

Für die Anwendung: Gib den Schenkungswert, das Verwandtschaftsverhältnis und alle Vorschenkungen der letzten zehn Jahre ein, lies den verbleibenden Freibetrag und die Steuer ab und prüfe, ob eine Aufteilung in mehrere Tranchen die Belastung senkt.

Der Erbschaftssteuer-Rechner ergänzt die Betrachtung für den Erbfall. Alle Werte sind Näherungen ohne Gewähr.

Zwei Fallstricke bleiben trotz guter Planung: Die Frist beginnt am Tag der Schenkung, und ein Erbfall innerhalb der zehn Jahre wird nach § 14 ErbStG mit den Vorschenkungen zusammengerechnet.

Die Staffelung trägt also nur, wenn der Schenker die Frist auch tatsächlich überlebt.

Vertiefung

Schenkungssteuer-Rechenbeispiele nach Verwandtschaftsgrad

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Verbleibender Freibetrag: 200.000 € | Steuerpflichtiger Erwerb: 300.000 € | Steuersatz: 11 % | Schenkungsteuer: 33.000 €

Kind erhält 500.000 €, hat bereits 200.000 € Vorschenkungen

schenkungswert
500.000 €
verwandtschaftsgrad
kind_stiefkind
vorschenkungen
200.000 €

Beispiel 2 · Mittel · Steuerpflichtiger Erwerb: 100.000 € | Steuersatz: 11 % | Schenkungsteuer: 11.000 €

Eheleute schenken sich gegenseitig 600.000 €

schenkungswert
600.000 €
verwandtschaftsgrad
ehegatte_lebenspartner
vorschenkungen
0 €

Beispiel 3 · Komplex · Steuerpflichtiger Erwerb: 10.000 € | Steuersatz: 15 % | Schenkungsteuer: 1.500 €

Sohn schenkt Mutter 30.000 € (Eltern = SK II!)

schenkungswert
30.000 €
verwandtschaftsgrad
eltern_grosseltern
vorschenkungen
0 €

Beispiel 4 · Komplex · Freibetrag: 200.000 € | Steuerpflichtiger Erwerb: 50.000 € | Steuersatz: 7 % | Schenkungsteuer: 3.500 €

Enkel erhält 250.000 € (Elternteil lebt)

schenkungswert
250.000 €
verwandtschaftsgrad
enkel
vorschenkungen
0 €

Beispiel 5 · Komplex · Steuerpflichtiger Erwerb: 180.000 € | Steuersatz: 30 % | Schenkungsteuer: 54.000 €

Nicht verwandte Person erhält 200.000 €

schenkungswert
200.000 €
verwandtschaftsgrad
dritte
vorschenkungen
0 €

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.FahrtkostenrechnerEntfernungspauschale 2026 berechnen: einheitlich 0,38 €/km ab dem ersten Kilometer, Jahresbetrag, Steuerersparnis und Vergleich mit den tatsächlichen Kfz-Kosten.Mieteinnahmen Steuer RechnerSteuer auf Mieteinnahmen 2025 nach § 21 EStG schätzen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuerlast mit Grenzsteuersatz berechnen.Erbschein-KostenErbschein-Kosten berechnen: Gerichtsgebühren nach GNotKG Tabelle B aus dem Nachlasswert – Nachlassgericht oder Notar-Alternative im Vergleich.GNotKG-RechnerGNotKG-Gebühr nach Geschäftswert, Tabelle A oder B und Gebührensatz berechnen, mit Mindestgebühr, Auslagen und Umsatzsteuer – kostenlos, sofort.Zugewinnausgleich-RechnerZugewinnausgleich berechnen: Anfangs- und Endvermögen mit Indexierung, Zugewinn je Ehegatte und Ausgleichsforderung nach § 1378 BGB – kostenlos, sofort.Notarkosten-Testament-RechnerNotarkosten fürs Testament berechnen: Einzeltestament, Ehegattentestament oder Erbvertrag aus Vermögen und Schulden, mit Register und Verwahrung – kostenlos, sofort.PflichtteilsrechnerPflichtteil berechnen: gesetzliche Erbquote nach Familienlage und Güterstand, Pflichtteilsquote, Pflichtteil aus dem Nachlass, Ergänzung für Schenkungen der letzten zehn Jahre und Restanspruch nach einer Zuwendung im Testament.Notarkosten SchenkungNotarkosten bei Schenkung berechnen: Immobilie mit Nießbrauch oder Wohnrecht und Rückforderungsrecht, Schenkungsversprechen über Geld oder Wertpapiere und GmbH-Anteil, mit Notar- und Grundbuchkosten nach GNotKG 2026.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Grundsteuer-RechnerBerechnet die Grundsteuer B nach dem Bundesmodell aus Grundsteuerwert, Steuermesszahl und kommunalem Hebesatz – mit Jahres- und Quartalsbetrag.Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Progressionsvorbehalt-RechnerMehrsteuer durch Progressionsvorbehalt (§ 32b EStG) berechnen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld erhöhen den Steuersatz auf das übrige Einkommen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Schenkungsteuer (§§ 7, 14, 16, 19 ErbStG), SchenkSt = E · t, E = ⌊ max(0, W − FB) / 100 ⌋ · 100, FREIBETRÄGE ERNEUERN SICH ALLE 10 JAHRE (§ 14 ERBSTG), VARIABLEN, SchenkSt, Schenkungsteuer (€) – Steuerschuld auf die, freigebige Zuwendung, gle

    Schenkungssteuer-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/schenkungssteuer-rechner">
      <img src="https://rechner-portal.de/images/finanzen/schenkungssteuer-rechner-formel.svg"
           alt="Infografik: Formel: Schenkungsteuer (§§ 7, 14, 16, 19 ErbStG), SchenkSt = E · t, E = ⌊ max(0, W − FB) / 100 ⌋ · 100, FREIBETRÄGE ERNEUERN SICH ALLE 10 JAHRE (§ 14 ERBSTG), VARIABLEN, SchenkSt, Schenkungsteuer (€) – Steuerschuld auf die, freigebige Zuwendung, gle"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/schenkungssteuer-rechner">Schenkungssteuer-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/schenkungssteuer-rechner
  • Infografik: Schenkungsteuer 2026: Freibeträge nach § 16 ErbStG, Verwandtschaft (Empfänger), Freibetrag (je 10 Jahre), SchenkSt-Klasse, Min-Satz, Ehegatte / Lebenspartner, 500.000 €, 7 %

    Schenkungssteuer-Rechner Freibetraege

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/schenkungssteuer-rechner">
      <img src="https://rechner-portal.de/images/finanzen/schenkungssteuer-rechner-freibetraege.svg"
           alt="Infografik: Schenkungsteuer 2026: Freibeträge nach § 16 ErbStG, Verwandtschaft (Empfänger), Freibetrag (je 10 Jahre), SchenkSt-Klasse, Min-Satz, Ehegatte / Lebenspartner, 500.000 €, 7 %"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/schenkungssteuer-rechner">Schenkungssteuer-Rechner Freibetraege auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/schenkungssteuer-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuer- oder Rechtsberatung dar. Bewertungsabschläge, Betriebsvermögensprivilegien und weitere individuelle Faktoren sind nicht berücksichtigt. Für verbindliche Auskünfte wende dich an einen Steuerberater.

Quelle: §§ 13, 14, 15, 16, 19, 30 ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz), Stand 2026

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
§§ 13, 14, 15, 16, 19, 30 ErbStG – Freibeträge, Zusammenrechnung, Steuertarif und Anzeigepflicht 2026
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Schenkungssteuer-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/schenkungssteuer-rechner

Harvard-Format

Rechner-Portal, 2026. Schenkungssteuer-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/schenkungssteuer-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.