Zum Hauptinhalt springen

Spendenrechner 2026: Steuerersparnis und Spendenabzug

FinanzenStand Noch keine Bewertung
Spendenart
€
€
€
Veranlagungsart
Anzeige

Kurzantwort

Spendenrechner: Spendenbetrag, Einkünfte und Veranlagung eingeben und sofort sehen, wie viel Einkommensteuer die Spende spart, was sie netto kostet und ob ein Spendenvortrag entsteht. Stand 2026, keine Steuerberatung.

Spende steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 3 Grenzen

Annahmen

  • Die Steuer wird über den Einkommensteuer-Grundtarif 2026 berechnet; bei Zusammenveranlagung gilt das Splitting-Verfahren.
  • Der Höchstbetrag für gemeinnützige Spenden beträgt 20 % des Gesamtbetrags der Einkünfte (§ 10b Abs. 1 EStG). Übersteigt die Spende diesen Wert, entsteht ein Spendenvortrag.
  • Bei Parteispenden gelten seit dem Steueränderungsgesetz 2025 (ab VZ 2026) angehobene Höchstbeträge: 50 % Ermäßigung auf Ausgaben bis 3.300 € (Einzel)/6.600 € (Zusammen) nach § 34g EStG, danach weitere 3.300 €/6.600 € als Sonderausgabe nach § 10b Abs. 2 EStG.

Grenzen

  • Solidaritätszuschlag, Kirchensteuer, Sonderausgaben und außergewöhnliche Belastungen jenseits der Spende sind nicht berücksichtigt.
  • Der alternative Höchstbetrag von 4 ‰ der Summe aus Umsätzen und Löhnen (§ 10b Abs. 1 Satz 2 EStG, für Unternehmen) wird nicht abgebildet.
  • Bei Sachspenden und Aufwandsspenden gelten besondere Bewertungsregeln, die hier nicht erfasst sind.

Stand der Prüfung: Spendenabzug und Grundtarif geprüft für den Veranlagungszeitraum 2026, Stand 27.09.2026. Parteispenden-Höchstbeträge (§ 34g, § 10b Abs. 2 EStG) am 27.09.2026 gegen gesetze-im-internet.de korrigiert (Steueränderungsgesetz 2025 hatte die Grenzen ab VZ 2026 verdoppelt).
Überblick

Was bringt eine Spende steuerlich?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie viel Einkommensteuer eine Spende tatsächlich spart und was sie dich netto kostet, zeigt der Spendenrechner. Die Kernfrage lautet: Welcher Anteil meiner Spende fließt über den Spendenabzug als Steuerersparnis zurück – und ab wann entsteht ein Spendenvortrag auf Folgejahre?

Gemeinnützige Spenden sind nach § 10b Abs. 1 EStG als Sonderausgaben abziehbar, maximal bis 20 Prozent des Gesamtbetrags der Einkünfte.

Übersteigt die Spende diesen Höchstbetrag, wird der Rest nach § 10b Abs. 1 Satz 9 EStG zeitlich unbegrenzt als Spendenvortrag vorgetragen.

Parteispenden folgen einer eigenen Logik: § 34g EStG gewährt zunächst eine direkte Steuerermäßigung von 50 Prozent auf Ausgaben bis 3.300 Euro (Einzel) beziehungsweise 6.600 Euro (Zusammenveranlagung) – seit dem Steueränderungsgesetz 2025 angehoben, das gilt ab dem Veranlagungszeitraum 2026 –, bevor der darüber liegende Teil bis zu weiteren 3.300 Euro (Einzel) beziehungsweise 6.600 Euro (Zusammenveranlagung) als Sonderausgabe nach § 10b Abs. 2 EStG abgezogen wird.

Der Rechner richtet sich an Steuerpflichtige, die vor der Steuererklärung den finanziellen Effekt einer geplanten oder bereits geleisteten Spende beziffern wollen – ob an eine gemeinnützige Organisation, eine Kirchengemeinde, eine Stiftung oder eine politische Partei.

Die Einkommensteuer wird dabei intern nach dem amtlichen Tarif 2026 (§ 32a EStG) berechnet, wahlweise als Grundtarif oder im Splitting-Verfahren. Solidaritätszuschlag und Kirchensteuer sind nicht berücksichtigt.

Entscheidend für das Verständnis: Der Spendenabzug mindert nicht die Spende, sondern das zu versteuernde Einkommen.

Die Ersparnis ergibt sich aus dem Unterschied zwischen der Steuer ohne und der Steuer mit Abzug – sie hängt deshalb direkt vom persönlichen Grenzsteuersatz ab.

Bei 500 Euro Spende und einem zvE von 45.000 Euro beträgt die Ersparnis rund 166 Euro, die Nettokosten liegen bei 334 Euro. Die Ergebnisse sind eine Orientierung ohne Gewähr und ersetzen keine Steuerberatung.

Eingaben

Spendenrechner: Diese Angaben brauchst du für Spendenbetrag und Steuerersparnis

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du wählst zuerst die Spendenart: gemeinnützige Spende nach § 10b EStG oder Parteispende nach § 34g in Verbindung mit § 10b Abs. 2 EStG.

Bei Parteispenden greift zunächst die direkte Steuerermäßigung von 50 Prozent, weshalb die Berechnung anders aufgebaut ist als bei gemeinnützigen Zuwendungen.

Beim Spendenbetrag trägst du die Summe aller Spenden im Kalenderjahr ein, für die eine Zuwendungsbestätigung vorliegt.

Der Gesamtbetrag der Einkünfte bestimmt den Höchstbetrag von 20 Prozent – er steht im Steuerbescheid und ist die Summe aller Einkünfte vor Sonderausgaben und außergewöhnlichen Belastungen.

Das zu versteuernde Einkommen gibst du ohne den Spendenabzug ein; der Rechner zieht die Spende davon ab und berechnet die Steuerdifferenz. Bei der Veranlagungsart wählst du zwischen Einzelveranlagung und Zusammenveranlagung.

Im Splitting-Verfahren wird die Steuer auf das halbe zvE berechnet und verdoppelt, was bei unterschiedlich verdienenden Partnern die Progression mildert und die Spendenersparnis beeinflusst.

Außerdem verdoppeln sich die Höchstbeträge bei Parteispenden auf 6.600 Euro (Ermäßigung) plus 6.600 Euro (Sonderausgabe). Häufiger Eingabefehler: den Bruttolohn statt des zu versteuernden Einkommens einzutragen.

Das zvE ist nach Abzug von Werbungskosten, Sonderausgaben und außergewöhnlichen Belastungen deutlich niedriger – wer den Bruttolohn einsetzt, überschätzt den Grenzsteuersatz und damit die Steuerersparnis.

Berechnung

Wie viel Spende kann ich von der Steuer absetzen? Formel nach § 10b und § 34g EStG

Verstehe den Formelweg.

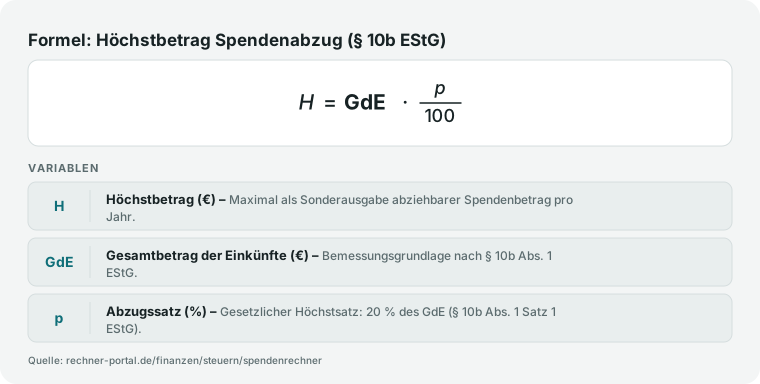
Spendenrechner-Formel: Höchstbetrag gleich Gesamtbetrag der Einkünfte mal 20 Prozent Der Spendenabzug für gemeinnützige Zuwendungen folgt drei Schritten. Zuerst wird der Höchstbetrag ermittelt: Gesamtbetrag der Einkünfte × 20 Prozent (§ 10b Abs.

1 EStG). Dann bestimmt sich der abziehbare Betrag: das Minimum aus Spendenbetrag und Höchstbetrag. Der Rest wird als Spendenvortrag in Folgejahre vorgetragen.

Schließlich ergibt sich die Steuerersparnis als Differenz: ESt(zvE) − ESt(zvE − abziehbarer Betrag).

Beispiel mit dem Tarif 2026: Bei 500 Euro Spende, 50.000 Euro Gesamtbetrag der Einkünfte und 45.000 Euro zvE (Einzelveranlagung) liegt der Höchstbetrag bei 10.000 Euro. Die gesamten 500 Euro sind abziehbar, kein Spendenvortrag entsteht.

Die Einkommensteuer sinkt von 8.835 Euro auf 8.669 Euro – die Ersparnis beträgt 166 Euro, die Nettokosten der Spende liegen bei 334 Euro. Der Grenzsteuersatz liegt bei 33,39 Prozent.

Bei Parteispenden rechnet der Rechner in zwei Stufen (Höchstbeträge seit dem Steueränderungsgesetz 2025, gültig ab VZ 2026): Bis 3.300 Euro Ausgaben (Einzel) gewährt § 34g EStG eine direkte Ermäßigung von 50 Prozent, höchstens 1.650 Euro – diese wird unmittelbar von der Steuerschuld abgezogen, ohne den Umweg über das zvE.

Der darüber hinausgehende Teil wird bis zu weiteren 3.300 Euro als Sonderausgabe vom zvE abgezogen (§ 10b Abs. 2 EStG).

Bei einer Parteispende von 5.000 Euro an einen Einzelveranlagten mit 100.000 Euro zvE (Grenzsteuersatz 42 Prozent) beträgt die Ermäßigung 1.650 Euro (50 Prozent von den ausgeschöpften 3.300 Euro), der Sonderausgabenabzug wirkt auf die restlichen 1.700 Euro und spart weitere 714 Euro – macht zusammen 2.364 Euro Gesamtersparnis.

Die Höhe der Ersparnis hängt bei beiden Spendenarten vom Verlauf des progressiven Steuertarifs ab: Je steiler die Tarifkurve am aktuellen zvE ansteigt, desto stärker wirkt der Abzug.

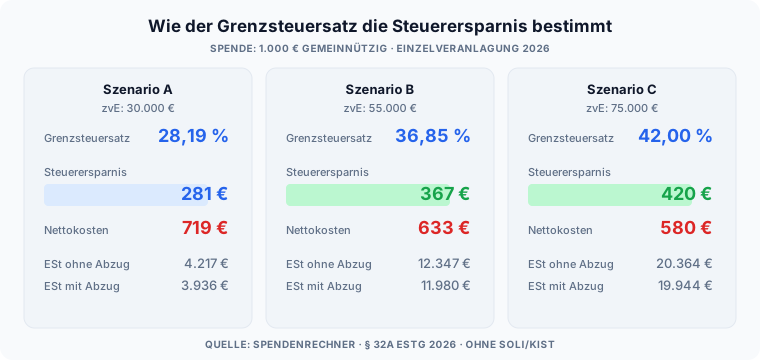
Unterhalb des Grundfreibetrags von 12.348 Euro beträgt der Grenzsteuersatz null – dort bringt der Spendenabzug keine Ersparnis, obwohl der Höchstbetrag rechnerisch vorhanden ist. Steuerersparnis einer 1.000-Euro-Spende bei drei Grenzsteuersätzen: 28,19 Prozent ergibt 281 Euro, 36,85 Prozent ergibt 367 Euro, 42,00 Prozent ergibt 420 Euro

Nachschlagen

Steuerersparnis durch Spenden 2026: Tabelle nach Einkommen und Spendenhöhe

Wie viel eine Spende steuerlich bringt, hängt vom Grenzsteuersatz ab. Die Tabelle zeigt die Einkommensteuer-Ersparnis für drei Spendenbeträge bei verschiedenen Einkommenshöhen – berechnet nach dem amtlichen Grundtarif 2026 (§ 32a EStG), Einzelveranlagung, gemeinnützige Spende.

Steuerersparnis und Nettokosten einer gemeinnützigen Spende nach zu versteuerndem Einkommen (Einzelveranlagung, Grundtarif 2026)
Zu versteuerndes EinkommenGrenzsteuersatzErsparnis bei 500 € SpendeErsparnis bei 1.000 € SpendeErsparnis bei 2.000 € Spende
20.000 €24,73 %123 €245 €487 €
30.000 €28,19 %141 €281 €557 €
45.000 €33,39 %166 €332 €661 €
60.000 €38,58 %193 €384 €765 €
75.000 €42,00 %210 €420 €840 €
90.000 €42,00 %210 €420 €840 €

Einzelveranlagung, gemeinnützige Spende (§ 10b EStG), GdE = zvE (vereinfacht). Solidaritätszuschlag und Kirchensteuer sind nicht enthalten – die tatsächliche Gesamtersparnis fällt etwas höher aus. Ab 69.879 € zvE greift der Spitzensteuersatz von 42 %; die Ersparnis pro gespendetem Euro bleibt dann konstant. Bei Zusammenveranlagung (Splitting) gelten andere Grenzsteuersätze. Quelle: § 32a EStG, Grundtarif 2026.

Spenden-Höchstbeträge und Nachweisgrenzen 2026 auf einen Blick

Diese Werte sind feste Gesetzesgrenzen und keine individuellen Rechenergebnisse – sie gelten unabhängig vom eingegebenen Einkommen.

Höchstbeträge und Nachweispflichten für gemeinnützige Spenden und Parteispenden (Veranlagungszeitraum 2026)
SpendenartHöchstbetragNachweisRechtsgrundlage
Gemeinnützige Spende (Sonderausgabe)20 % des Gesamtbetrags der Einkünfte oder 4 ‰ der Summe aus Umsätzen und Löhnen (nur Unternehmen)Zuwendungsbestätigung ab 300 €, bis 300 € genügt Kontoauszug/Buchungsbestätigung§ 10b Abs. 1 EStG
Parteispende, Stufe 1 (Steuerermäßigung)50 % der Ausgaben bis 3.300 € (Einzelveranlagung) / 6.600 € (Zusammenveranlagung), Ermäßigung max. 1.650 € / 3.300 €Zuwendungsbestätigung ab 300 €, bis 300 € genügt Kontoauszug§ 34g EStG (angehoben durch das Steueränderungsgesetz 2025, ab VZ 2026)
Parteispende, Stufe 2 (Sonderausgabe)weitere 3.300 € (Einzelveranlagung) / 6.600 € (Zusammenveranlagung) oberhalb von Stufe 1wie Stufe 1§ 10b Abs. 2 EStG
Vereinfachter Zuwendungsnachweisje einzelner Zuwendung bis 300 €Kontoauszug, Lastschrifteinzugsbeleg oder Buchungsbestätigung der Bank genügt§ 50 Abs. 4 EStDV
Spendenvortragzeitlich unbefristet, in Höhe des über dem Höchstbetrag liegenden Restsin der Steuererklärung geltend machen, wird nicht automatisch berücksichtigt§ 10b Abs. 1 Satz 9 EStG

Mitgliedsbeiträge an Vereine, die überwiegend den Sport oder die Freizeitgestaltung ihrer Mitglieder fördern, sind nach § 10b Abs. 1 Satz 8 EStG nicht abziehbar. Bei Sach- und Aufwandsspenden gelten besondere Bewertungsregeln (§ 10b Abs. 3 EStG). Angaben ohne Gewähr, keine Steuerberatung.

Ausblick

Was ändert sich 2027 beim Spendenabzug?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Grundfreibetrag soll 2027 laut Referentenentwurf des Bundesfinanzministeriums für ein Einkommensteuerreformgesetz 2027 (vorgelegt am 18.08.2026) von 12.348 € auf 12.564 € je Person steigen. Das verschiebt die Schwelle, unterhalb derer der Spendenabzug keine Steuerersparnis bringt, leicht nach oben.
  • Der Einkommensteuertarif nach § 32a EStG, mit dem der Rechner Grenzsteuersatz und Steuerersparnis ermittelt, wird zusammen mit dem Grundfreibetrag jährlich zum Ausgleich der kalten Progression angepasst; bis zur amtlichen Verkündung rechnet dieser Rechner weiterhin mit dem Tarif 2026.
  • Die Höchstbeträge für Parteispenden nach § 34g EStG (3.300 €/6.600 € Ermäßigung) und § 10b Abs. 2 EStG (weitere 3.300 €/6.600 € Sonderausgabe) wurden bereits zum Veranlagungszeitraum 2026 durch das Steueränderungsgesetz 2025 verdoppelt – für 2027 ist bislang keine weitere Anhebung angekündigt.
  • Der 20-Prozent-Höchstbetrag für gemeinnützige Spenden nach § 10b Abs. 1 EStG und die 300-Euro-Grenze für den vereinfachten Zuwendungsnachweis (§ 50 Abs. 4 EStDV) sind von der Reform 2027 nicht betroffen.
  • Der Referentenentwurf zum Einkommensteuerreformgesetz 2027 muss noch Bundestag und Bundesrat passieren und kann sich bis zum Beschluss noch ändern; Stand 27.09.2026 ist er nicht in Kraft.

Stand: 27.09.2026 · Quelle: BMF-Referentenentwurf Einkommensteuerreformgesetz 2027 (vorgelegt 18.08.2026); § 34g, § 10b EStG auf gesetze-im-internet.de, Stand geprüft 27.09.2026

Expertenmodus

Häufige Fragen zum Spendenabzug

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel Steuer spare ich durch eine Spende von 500 Euro an eine gemeinnützige Organisation?

Die Ersparnis hängt vom persönlichen Grenzsteuersatz ab: Bei 45.000 Euro zu versteuerndem Einkommen und Einzelveranlagung liegt er bei 33,39 Prozent, die Einkommensteuer sinkt durch den Abzug von 8.835 auf 8.669 Euro – macht 166 Euro Ersparnis, die Nettokosten der Spende betragen 334 Euro.

Steigt das zvE auf 75.000 Euro, greift der Spitzensteuersatz von 42 Prozent, und dieselbe 500-Euro-Spende spart bereits 210 Euro. Trage dein eigenes zu versteuerndes Einkommen in den Rechner ein, um deinen persönlichen Grenzsteuersatz zu sehen.

Die entscheidende Grenze liegt beim Grundfreibetrag von 12.348 Euro: Darunter fällt ohnehin keine Einkommensteuer an, der Spendenabzug bringt dann keinen Cent Ersparnis.

Solidaritätszuschlag und Kirchensteuer sind in diesen Werten nicht enthalten; beide sinken zusätzlich durch den Abzug, sodass die reale Gesamtersparnis in der Praxis noch etwas höher ausfällt als hier ausgewiesen.

Wie hoch ist der Höchstbetrag für den Spendenabzug nach § 10b EStG?

Gemeinnützige Spenden sind nach § 10b Abs. 1 EStG bis 20 Prozent des Gesamtbetrags der Einkünfte als Sonderausgaben abziehbar – bei 50.000 Euro GdE also 10.000 Euro, bei 100.000 Euro GdE 20.000 Euro.

Übersteigt die Spende diesen Wert, geht sie steuerlich nicht verloren: Der überschüssige Teil wird nach § 10b Abs. 1 Satz 9 EStG zeitlich unbefristet als Spendenvortrag in die Folgejahre übertragen.

Trage diesen Vortrag aktiv in der Steuererklärung ein, denn automatisch berücksichtigt ihn das Finanzamt nicht.

Für Unternehmen gilt alternativ ein Höchstbetrag von 4 Promille der Summe aus Umsätzen und Löhnen (§ 10b Abs. 1 Satz 2 EStG), den dieser Rechner nicht abbildet – er richtet sich an Privatpersonen.

Bei Zusammenveranlagung zählt der gemeinsame Gesamtbetrag der Einkünfte beider Partner als Bemessungsgrundlage für die 20-Prozent-Grenze, der Höchstbetrag selbst verdoppelt sich nicht automatisch.

Wie viel spare ich bei einer Parteispende steuerlich, und wie hoch ist der Höchstbetrag nach § 34g EStG?

Für eine Parteispende von 2.000 Euro (Einzelveranlagung) zieht das Finanzamt 50 Prozent direkt von der Steuerschuld ab – 1.000 Euro Ersparnis, unabhängig vom Einkommen, weil § 34g EStG hier vor die eigentliche Steuerberechnung greift.

Spendest du den gesamten möglichen Höchstbetrag von 6.600 Euro, wird nur der erste Teil von 3.300 Euro über diese direkte Ermäßigung begünstigt (1.650 Euro), der Rest von 3.300 Euro senkt als Sonderausgabe nach § 10b Abs. 2 EStG zusätzlich das zvE – bei 42 Prozent Grenzsteuersatz macht das zusammen 3.036 Euro Gesamtersparnis bei 6.600 Euro Spende.

Wichtiger Hinweis zur Planung: Diese beiden Höchstbeträge wurden durch das Steueränderungsgesetz 2025 zum Veranlagungszeitraum 2026 verdoppelt; wer noch mit dem alten Stand von 1.650 Euro als Ausgaben-Obergrenze rechnet, plant seine Spende womöglich deutlich zu niedrig.

Bei Zusammenveranlagung verdoppeln sich beide Stufen erneut auf jeweils 6.600 Euro, macht 13.200 Euro maximal begünstigte Parteispende im Kalenderjahr.

Was passiert mit Spenden oberhalb des Höchstbetrags von 20 Prozent des GdE?

Spenden, die den Höchstbetrag von 20 Prozent des Gesamtbetrags der Einkünfte übersteigen, gehen steuerlich nicht verloren.

Der überschüssige Betrag wird nach § 10b Abs. 1 Satz 9 EStG als Spendenvortrag zeitlich unbefristet vorgetragen und kann in jedem folgenden Veranlagungszeitraum geltend gemacht werden, solange der Höchstbetrag dort noch nicht ausgeschöpft ist.

Beispiel: Bei 3.000 Euro GdE und 1.000 Euro Spende liegt der Höchstbetrag bei 600 Euro; 600 Euro werden im laufenden Jahr abgezogen, die restlichen 400 Euro wandern in den Vortrag.

Trage den Vortrag im Folgejahr aktiv in der Anlage Sonderausgaben ein – ohne diesen Schritt bleibt er ungenutzt liegen.

Grenzfall: Liegt das zvE bereits unter dem Grundfreibetrag von 12.348 Euro, bringt selbst der abziehbare Teil im aktuellen Jahr keine Ersparnis; erst ein Folgejahr mit höherem Einkommen nutzt den Vortrag wirklich aus.

Der Rechner weist den Spendenvortrag als eigenes Ergebnisfeld aus, damit sofort sichtbar ist, ob die gesamte Spende wirkt oder ein Teil verschoben wird.

Wirkt der Spendenabzug bei Zusammenveranlagung anders als bei Einzelveranlagung?

Ja, in zwei Richtungen zugleich. Erstens gilt bei Zusammenveranlagung das Splitting-Verfahren: Die Steuer wird auf das halbe gemeinsame zvE berechnet und verdoppelt, wodurch der Grenzsteuersatz am aktuellen zvE niedriger ausfallen kann.

Bei 5.000 Euro Spende und 100.000 Euro GdE sinkt die Steuer im Splitting von 17.670 auf 16.022 Euro – Ersparnis 1.648 Euro.

Zweitens verdoppeln sich bei Parteispenden sämtliche Höchstbeträge: Die Ermäßigungsgrenze nach § 34g steigt von 3.300 auf 6.600 Euro, die Sonderausgabengrenze nach § 10b Abs. 2 EStG ebenfalls von 3.300 auf 6.600 Euro – zusammen sind bei Ehepaaren also 13.200 Euro Parteispende begünstigt statt 6.600 Euro bei Einzelveranlagung.

Vergleiche beide Veranlagungsarten direkt im Rechner, um den Splitting-Effekt zu sehen.

Bei nahezu gleich verdienenden Partnern bringt das Splitting kaum einen Vorteil; je größer die Einkommensdifferenz zwischen beiden, desto stärker wirkt es sich auf die Spendenersparnis aus.

Wie viel Spende kann ich ohne Nachweis absetzen?

Bis 300 Euro pro einzelner Zuwendung genügt nach § 50 Abs. 4 EStDV ein vereinfachter Nachweis: der Kontoauszug oder die Buchungsbestätigung deiner Bank, sofern der Empfänger eine steuerbegünstigte Körperschaft, eine inländische öffentlich-rechtliche Stelle oder eine politische Partei ist.

Ab 300,01 Euro verlangt das Finanzamt zwingend eine formale Zuwendungsbestätigung der empfangenden Organisation – ohne sie entfällt der Abzug vollständig.

Bei Mitgliedsbeiträgen an politische Parteien genügen nach § 50 Abs. 6 EStDV sogar unabhängig vom Betrag Bareinzahlungsbelege oder Beitragsquittungen.

Ein häufiger Fehler: Mitgliedsbeiträge an Sportvereine als Spende geltend zu machen – § 10b Abs. 1 Satz 8 EStG schließt das ausdrücklich aus, sobald der Verein den Sport seiner Mitglieder fördert.

Sachspenden und Aufwandsspenden brauchen unabhängig vom Betrag immer eine vollständige Zuwendungsbestätigung mit gesonderter Wertermittlung, das bildet dieser Rechner nicht ab.

Prüfe bei jeder Einzelspende über 300 Euro vor der Steuererklärung, ob die Bestätigung tatsächlich vorliegt.

Warum zeigt der Rechner bei niedrigem Einkommen null Euro Steuerersparnis?

Der Spendenabzug senkt das zu versteuernde Einkommen, aber die Einkommensteuer beginnt erst oberhalb des Grundfreibetrags von 12.348 Euro (Veranlagungszeitraum 2026). Liegt das zvE bereits darunter, fällt keine Steuer an – weder mit noch ohne Abzug.

Im Beispiel mit 10.000 Euro zvE und 500 Euro Spende ergibt sich ein Höchstbetrag von 2.000 Euro, der volle Betrag ist abziehbar, doch die Einkommensteuer beträgt in beiden Fällen null Euro.

Die Steuerersparnis ist deshalb ebenfalls null, die Nettokosten der Spende entsprechen dem vollen Spendenbetrag.

Teste im Rechner gezielt ein höheres zvE, um zu sehen, ab welchem Punkt der Abzug erstmals wirkt – bei Einzelveranlagung ist das exakt die Grenze von 12.348 Euro zvE.

Dieselbe Logik gilt bei Zusammenveranlagung, wenn das gemeinsame zvE unter dem doppelten Grundfreibetrag von 24.696 Euro liegt. Der Rechner zeigt diesen Fall transparent über die Interpretationsregel „Keine Steuerersparnis“ an.

Berücksichtigt der Rechner den Solidaritätszuschlag und die Kirchensteuer?

Nein, der Rechner ermittelt ausschließlich die Einkommensteuer nach dem Grundtarif beziehungsweise dem Splitting-Tarif 2026 (§ 32a EStG).

Solidaritätszuschlag (5,5 Prozent der ESt, ab einer Freigrenze von 20.350 Euro Einzel- beziehungsweise 40.700 Euro Zusammenveranlagung) und Kirchensteuer (8 Prozent in Bayern und Baden-Württemberg, 9 Prozent in den übrigen Bundesländern) sind nicht enthalten.

Beide Zuschlagsteuern sinken ebenfalls durch den Spendenabzug, weil sie von der geminderten Einkommensteuer berechnet werden – die tatsächliche Gesamtersparnis fällt deshalb in der Praxis etwas höher aus als der ausgewiesene Wert.

Im Standardfall mit 500 Euro Spende und 45.000 Euro zvE beträgt die ESt-Ersparnis 166 Euro; mit Kirchensteuer in Nordrhein-Westfalen (9 Prozent) kämen zusätzlich rund 15 Euro Kirchensteuerersparnis hinzu.

Für eine vollständige Berechnung einschließlich aller Zuschläge nutze den Einkommensteuer-Rechner. Der Spendenrechner konzentriert sich bewusst auf den Kerneffekt des Spendenabzugs, damit Höchstbetrag, Vortrag und Nettokosten übersichtlich bleiben.

Wo trage ich meine Spende in der Steuererklärung ein, und meldet mein Finanzamt sie automatisch?

Spenden trägst du in der Anlage Sonderausgaben deiner Einkommensteuererklärung ein – gemeinnützige Zuwendungen und Parteispenden jeweils in eigenen Zeilen, weil beide steuerlich unterschiedlich wirken.

Automatisch übermittelt wird eine Spende nur, wenn du dem Zuwendungsempfänger deine Steuer-Identifikationsnummer mitgeteilt und ihn zur elektronischen Datenübermittlung bevollmächtigt hast (§ 50 Abs. 2 EStDV) – das machen inzwischen viele große Wohlfahrtsverbände standardmäßig, kleinere Vereine oft noch nicht.

Ohne diese Vollmacht bleibt die Zuwendungsbestätigung bei dir: Du musst die Spende manuell eintragen und die Bestätigung bis ein Jahr nach Bekanntgabe des Steuerbescheids aufbewahren, um sie auf Verlangen vorzulegen.

Prüfe bei größeren Beträgen – etwa bei einer Parteispende mit 1.650 Euro Ermäßigung – unbedingt vorab, ob dein Verein oder deine Partei die Daten bereits elektronisch übermittelt hat, denn eine doppelte Eintragung derselben Spende führt erfahrungsgemäß zu Rückfragen des Finanzamts.

Kann ich eine Erbschaft durch eine Spende an eine gemeinnützige Organisation steuerfrei machen?

Ja, aber über einen anderen Mechanismus als den Spendenabzug in diesem Rechner: Zuwendungen aus einer Erbschaft an inländische Religionsgesellschaften oder als gemeinnützig anerkannte Körperschaften sind nach § 13 Abs. 1 Nr. 16 und 17 ErbStG vollständig von der Erbschaftsteuer befreit, sofern die zweckgebundene Verwendung gesichert ist.

Das betrifft die Erbschaftsteuer auf den geerbten Betrag selbst – nicht die Einkommensteuer, die dieser Spendenrechner berechnet.

Willst du wissen, wie viel Erbschaftsteuer ohne eine solche Zuwendung anfällt, nutze den Erbschaftssteuer-Rechner und trage die Zuwendung dort als steuerbefreiten Posten ein.

Spendest du dagegen bereits ausgezahltes Erbschaftsvermögen als reguläre Geldspende weiter, gilt für die Einkommensteuer exakt dieselbe Logik wie bei jeder anderen gemeinnützigen Spende: Höchstbetrag 20 Prozent des Gesamtbetrags der Einkünfte, Nachweisgrenze 300 Euro.

Achte auf die gesetzliche Frist: Die Erbschaftsteuerbefreiung entfällt rückwirkend, wenn die zweckgebundene Verwendung nicht innerhalb der vorgeschriebenen Frist tatsächlich erfolgt.

Hinweise

Spende steuerlich optimal absetzen: Diese Strategien wirken

Schnelle Qualitätsprüfung für dein Ergebnis.

Die Steuerersparnis einer Spende hängt vom Grenzsteuersatz ab, nicht vom Durchschnittssteuersatz. Bei einem zvE von 45.000 Euro liegt der Grenzsteuersatz bei 33,39 Prozent – jeder zusätzlich abgesetzte Euro spart also rund 33 Cent Steuer.

Steigt das zvE auf 69.879 Euro oder darüber, greift der Spitzensteuersatz von 42 Prozent und die Spende wird steuerlich wirksamer.

Bei größeren Spenden lohnt ein Blick auf den Höchstbetrag: 20 Prozent des Gesamtbetrags der Einkünfte klingen großzügig, werden aber bei konzentrierten Zuwendungen – etwa an eine Stiftungsgründung – schnell ausgeschöpft.

Der Rest wandert in den Spendenvortrag und wirkt erst in Folgejahren, wenn dort Steuerkapazität frei ist. Wer gezielt planen will, verteilt hohe Spenden über mehrere Jahre.

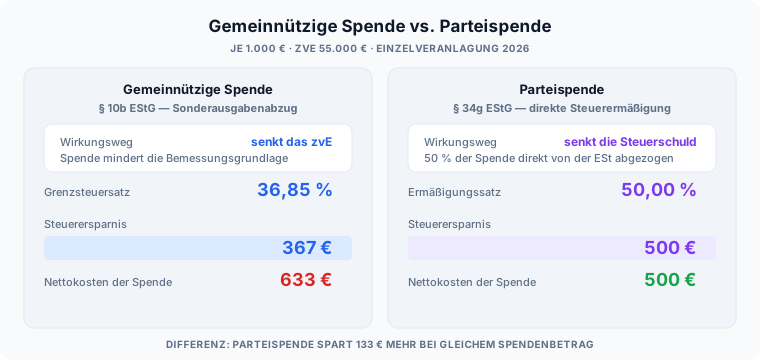
Bei Parteispenden wirkt die Steuerermäßigung nach § 34g EStG deutlich stärker als ein reiner Sonderausgabenabzug: 50 Prozent direkt von der Steuerschuld sind mehr als 50 Prozent mal Grenzsteuersatz.

Bei einer Parteispende von 1.000 Euro und Einzelveranlagung beträgt die Ermäßigung 500 Euro – unabhängig vom zvE und auch dann, wenn der Grenzsteuersatz nur 25 Prozent beträgt.

Für gemeinnützige Spenden steht eine solche Direktermäßigung nicht zur Verfügung. Denke daran, dass der Rechner Solidaritätszuschlag und Kirchensteuer nicht einbezieht.

Beide Zuschlagsteuern sinken ebenfalls durch den Spendenabzug, sodass die tatsächliche Gesamtersparnis etwas höher ausfällt als hier ausgewiesen. Alle Angaben ohne Gewähr. Vergleich: Gemeinnützige Spende (367 Euro Ersparnis über Sonderausgabenabzug) vs. Parteispende (500 Euro Ersparnis über direkte Steuerermäßigung nach § 34g) bei 1.000 Euro und 55.000 Euro zvE

Anwendung

Spende steuerlich absetzen: Beispiel für gemeinnützige Spende und Parteispende

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein Angestellter mit 50.000 Euro Gesamtbetrag der Einkünfte und 45.000 Euro zu versteuerndem Einkommen spendet 500 Euro an eine gemeinnützige Organisation. Schritt 1 – Höchstbetrag prüfen: 50.000 × 20 Prozent = 10.000 Euro.

Die 500 Euro liegen deutlich darunter, kein Spendenvortrag entsteht. Schritt 2 – Steuerersparnis: Die Einkommensteuer sinkt von 8.835 Euro auf 8.669 Euro, Ersparnis 166 Euro. Schritt 3 – Nettokosten: 500 − 166 = 334 Euro.

Die Spende kostet ihn nach Steuer 334 Euro.

Schritt 4 – Vergleich Parteispende: Derselbe Betrag als Parteispende bringt 250 Euro Steuerermäßigung (50 Prozent nach § 34g) statt 166 Euro – die Parteispende wirkt stärker, weil die Ermäßigung direkt von der Steuerschuld abgezogen wird.

Schritt 5 – Ehepaarvariante: Zusammen veranlagt mit 90.000 Euro zvE und 100.000 Euro GdE ergibt eine gemeinnützige Spende von 5.000 Euro einen Höchstbetrag von 20.000 Euro.

Die Steuer sinkt von 17.670 auf 16.022 Euro – Ersparnis 1.648 Euro, Nettokosten 3.352 Euro. Schritt 6 – Entscheidung: Der Angestellte nutzt die Nettokosten als Planungsgröße.

Ihm ist klar, dass Soli und Kirchensteuer die reale Ersparnis noch leicht erhöhen und dass die endgültige Steuer erst der Bescheid festsetzt.

Fallstricke

Spende in der Steuererklärung absetzen: Die häufigsten Fehler

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, den Spendenbetrag mit der Steuerersparnis gleichzusetzen. Eine Spende von 500 Euro bringt bei einem Grenzsteuersatz von 33,39 Prozent rund 166 Euro Ersparnis – nicht 500 Euro.

Die Nettokosten betragen 334 Euro, das ist der tatsächliche finanzielle Aufwand. Zweiter Fehler: den Gesamtbetrag der Einkünfte mit dem Bruttolohn verwechseln.

Der GdE steht im Steuerbescheid und ist in der Regel niedriger als das Bruttogehalt; wer den Bruttolohn einsetzt, errechnet einen zu hohen Höchstbetrag. Dritter Fehler: den Spendenvortrag zu übersehen.

Wer in einem Jahr mehr spendet als der Höchstbetrag erlaubt, verliert das Geld steuerlich nicht – der Überhang wird unbefristet vorgetragen.

Diesen Vortrag muss man aber in der Steuererklärung geltend machen; automatisch berücksichtigt ihn das Finanzamt nicht immer. Vierter Fehler: bei Parteispenden die Steuerermäßigung nach § 34g mit dem Sonderausgabenabzug zu verwechseln.

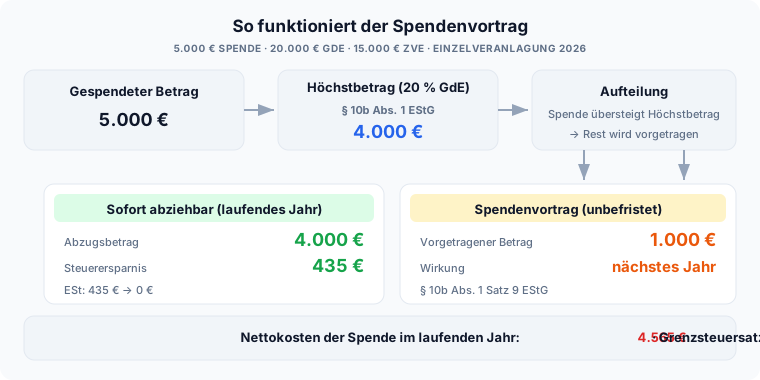
Die Ermäßigung kürzt direkt die Steuerschuld, der Sonderausgabenabzug nur das zvE – beides wirkt unterschiedlich stark. Spendenvortrag: 5.000 Euro Spende bei 20.000 Euro GdE, Höchstbetrag 4.000 Euro, 1.000 Euro werden vorgetragen, Steuerersparnis 435 Euro Fünfter Fehler: anzunehmen, jede Spende sei automatisch abziehbar.

Voraussetzung ist eine Zuwendungsbestätigung der empfangenden Organisation; bei Spenden bis 300 Euro genügt der Kontoauszug, wenn der Empfänger steuerbegünstigt ist. Sechster Fehler: die Zusammenveranlagung nicht mitzudenken.

Bei Ehepaaren verdoppeln sich die Höchstbeträge für Parteispenden, und das Splitting senkt oft den Grenzsteuersatz – beides verändert die Ersparnis spürbar gegenüber der Einzelrechnung.

Nächster Schritt

Spendenrechner: Ergebnis und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

Der Spendenrechner ermittelt nach dem Einkommensteuer-Tarif 2026 die Steuerersparnis, die Nettokosten und den Höchstbetrag für gemeinnützige Spenden (§ 10b EStG) und Parteispenden (§ 34g + § 10b Abs. 2 EStG).

Im Beispiel spart eine 500-Euro-Spende bei 45.000 Euro zvE rund 166 Euro Steuer; die Spende kostet netto 334 Euro. Bei Parteispenden wirkt die direkte Ermäßigung von 50 Prozent besonders stark.

Für die Anwendung: Trage Spendenart, Betrag, Gesamtbetrag der Einkünfte, zvE und Veranlagung ein und lies Steuerersparnis und Nettokosten ab. Vergleiche Einzel- und Zusammenveranlagung, um den Splitting-Effekt zu sehen.

Der Rechner bezieht Soli und Kirchensteuer nicht ein; die tatsächliche Ersparnis fällt dadurch etwas höher aus. Wer den Spendenabzug mit anderen Steuerposten betrachten will, findet im Einkommensteuer-Rechner die volle Steuerlast und im Rechner für das zu versteuernde Einkommen den Ausgangswert für das zvE.

Ehepaare prüfen den Splitting-Vorteil im Ehegattensplitting-Rechner. Wer statt einer freiwilligen Spende die islamische Pflichtabgabe berechnen möchte, findet im Zakat-Rechner die passende Berechnung. Angaben ohne Gewähr, keine Steuerberatung, Stand 2026.

Vertiefung

Spendenrechner-Beispielrechnungen: Gemeinnützige Spende und Parteispende im Vergleich

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Steuerersparnis: 367 € | Nettokosten: 633 € | ESt ohne Abzug: 12.347 € | ESt mit Abzug: 11.980 € | Grenzsteuersatz: 36,85 %

1.000 € gemeinnützige Spende, Einzelveranlagung

Spendenart
Gemeinnützige Spende (§ 10b)
Spendenbetrag pro Jahr
1.000 €
Gesamtbetrag der Einkünfte
60.000 €
Zu versteuerndes Einkommen
55.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Steuerersparnis: 250 € | Nettokosten: 250 € | Ermäßigung nach § 34g: 250 € | Grenzsteuersatz: 29,92 %

500 € Parteispende – direkte Steuerermäßigung

Spendenart
Parteispende (§ 34g + § 10b)
Spendenbetrag pro Jahr
500 €
Gesamtbetrag der Einkünfte
40.000 €
Zu versteuerndes Einkommen
35.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Steuerersparnis: 2.364 € | Nettokosten: 2.636 € | Ermäßigung nach § 34g: 1.650 € | Grenzsteuersatz: 42 %

5.000 € Parteispende – beide Stufen (§ 34g + § 10b Abs. 2)

Spendenart
Parteispende (§ 34g + § 10b)
Spendenbetrag pro Jahr
5.000 €
Gesamtbetrag der Einkünfte
100.000 €
Zu versteuerndes Einkommen
100.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Steuerersparnis: 596 € | Nettokosten: 1.404 € | Höchstbetrag: 16.000 € | ESt ohne Abzug: 11.340 € | ESt mit Abzug: 10.744 € | Grenzsteuersatz: 29,92 %

2.000 € gemeinnützige Spende, Zusammenveranlagung (Splitting)

Spendenart
Gemeinnützige Spende (§ 10b)
Spendenbetrag pro Jahr
2.000 €
Gesamtbetrag der Einkünfte
80.000 €
Zu versteuerndes Einkommen
70.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Vieheinheiten-RechnerVieheinheiten (VE) aus Tierart und Bestandsgröße nach Anlage 34 zu § 241 BewG berechnen und steuerliche Einstufung nach § 13 EStG prüfen — landwirtschaftlich oder gewerblich.Zakat-RechnerZakat berechnen: Vermögen mit Nisab (Gold/Silber) vergleichen und den fälligen Zakat-Betrag von 2,5 % sofort sehen.Außergewöhnliche Belastungen RechnerAußergewöhnliche Belastungen 2026 berechnen: zumutbare Belastung nach § 33 EStG stufenweise, abziehbarer Betrag und Steuerersparnis – kostenlos, sofort.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Werbungskosten-RechnerWerbungskosten für Arbeitnehmer berechnen: Pendeln, Homeoffice, Arbeitsmittel, Fortbildung und mehr mit dem Pauschbetrag 1.230 € vergleichen und die Steuerersparnis nach dem Tarif 2026 sehen.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.Verlustverrechnung-RechnerVerrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.Handwerkerkosten-absetzen-RechnerHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.Betriebsveranstaltung-Freibetrag-RechnerBetriebsveranstaltung Freibetrag 2026 berechnen: 110-Euro-Grenze je Arbeitnehmer, Kostenumlage auf Anwesende, Pauschalsteuer 25 % – kostenlos, sofort.Haushaltsnahe-Dienstleistungen-RechnerHaushaltsnahe Dienstleistungen 2026 absetzen: Minijob (510 €), Dienstleistungen/Pflege (4.000 €) und Handwerker (1.200 €) nach § 35a EStG getrennt berechnen – kostenlos, sofort, mit Deckel-Check.Krypto Gewinn RechnerKrypto-Gewinn berechnen: Haltefrist, 1.000-Euro-Freigrenze und Steuer nach § 23 EStG 2026 mit FiFo – kostenlos, sofort.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuer- oder Rechtsberatung dar. Solidaritätszuschlag, Kirchensteuer und weitere individuelle Faktoren sind nicht berücksichtigt. Die tatsächliche Steuerersparnis wird erst im Steuerbescheid verbindlich festgesetzt. Für verbindliche Auskünfte wende dich an einen Steuerberater oder Lohnsteuerhilfeverein.

Quelle: § 10b EStG (Spendenabzug), § 34g EStG und § 10b Abs. 2 EStG (Parteispenden, Höchstbeträge ab VZ 2026 nach dem Steueränderungsgesetz 2025), Einkommensteuer-Grundtarif 2026 (BMF, § 32a EStG)

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Spendenabzug nach § 10b Abs. 1 EStG (20 % des GdE), Steuerermäßigung nach § 34g EStG (50 % der Ausgaben bis 3.300/6.600 €, Ermäßigung max. 1.650/3.300 €, ab VZ 2026 nach dem Steueränderungsgesetz 2025), Sonderausgabenabzug nach § 10b Abs. 2 EStG (weitere 3.300/6.600 €), Einkommensteuer-Grundtarif 2026 nach § 32a EStG
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Spendenrechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/spendenrechner

Harvard-Format

Rechner-Portal, 2026. Spendenrechner. Available at: https://rechner-portal.de/finanzen/steuern/spendenrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.