Zum Hauptinhalt springen

Abfindungsrechner 2026: Abfindung versteuern und Netto

FinanzenStand
Was möchtest du berechnen?
€
€
Veranlagung
Kirchensteuerpflichtig
Anzeige

Kurzantwort

Abfindungsrechner: Abfindung, übriges Jahreseinkommen, Veranlagung und Kirchensteuerpflicht eingeben und Einkommensteuer mit/ohne Fünftelregelung, Solidaritätszuschlag, Kirchensteuer, Ersparnis und Netto-Abfindung erhalten. Keine Steuerberatung, Stand 2026.

Abfindung nach der Fünftelregelung (§ 34 EStG) versteuern

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Abfindung versteuern 2026: Fünftelregelung, Steuer und Netto berechnen

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie viel Steuer nach der Fünftelregelung (§ 34 EStG) auf eine Abfindung entfällt und wie viel netto übrig bleibt, rechnet dir der Abfindungsrechner vor. Eine Abfindung ist eine Entschädigung für den Verlust des Arbeitsplatzes und nach § 24 EStG voll steuerpflichtig – weil sie aber auf einen Schlag ausgezahlt wird, würde sie ohne Sonderregelung stark in die Progression rutschen.

Genau das mildert die Fünftelregelung. Der Rechner beantwortet zwei Fragen: Wie hoch ist die Abgabenlast mit und ohne Regelung, und was bringt sie konkret an Ersparnis?

Er weist dabei Einkommensteuer, Solidaritätszuschlag und – wenn du kirchensteuerpflichtig bist – die Kirchensteuer getrennt aus und fasst sie für die Netto-Abfindung zusammen.

Er richtet sich an Arbeitnehmer nach einer Kündigung oder einem Aufhebungsvertrag, an Betriebsräte und an alle, die einen Vergleich vor dem Arbeitsgericht bewerten wollen.

Wichtig: Seit 2025 wird die Fünftelregelung nicht mehr automatisch im Lohnsteuerabzug berücksichtigt, sondern erst über die Einkommensteuererklärung. Die Ergebnisse sind eine Orientierung ohne Gewähr und ersetzen keine Steuerberatung.

Ob sich die Fünftelregelung überhaupt auswirkt, hängt vom Verhältnis zwischen Abfindung und übrigem Einkommen ab: Je niedriger dein sonstiges zu versteuerndes Einkommen im Auszahlungsjahr ausfällt, desto größer ist der Progressionsspielraum, den die Regelung nutzt.

Liegst du mit deinem übrigen Einkommen bereits im Spitzensteuersatz, bringt die rechnerische Verteilung auf fünf Jahre dagegen kaum noch Entlastung.

Genau diese Bandbreite macht der Rechner sichtbar, indem er beide Steuerbeträge – mit und ohne Regelung – unmittelbar nebeneinanderstellt und die konkrete Ersparnis ausweist. Fünftelregelung Schritt für Schritt am Beispiel 50.000 Euro Abfindung

Eingaben

Abfindungsrechner: Diese Angaben brauchst du für Steuer und Fünftelregelung

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du wählst zuerst den Modus: „Steuer auf Abfindung berechnen“ oder „Abfindungshöhe schätzen“. Im Steuer-Modus trägst du die vereinbarte Bruttoabfindung ein sowie dein zu versteuerndes Jahreseinkommen ohne die Abfindung – also das, was du im Auszahlungsjahr ohnehin an steuerpflichtigem Einkommen hast, etwa aus Gehalt bis zur Kündigung, abzüglich Werbungskosten und Sonderausgaben.

Anschließend wählst du die Veranlagung: Einzelveranlagung oder Zusammenveranlagung mit Splitting für Ehepaare und eingetragene Lebenspartner.

Danach gibst du an, ob du kirchensteuerpflichtig bist; falls ja, wählst du zusätzlich das Bundesland, denn Bayern und Baden-Württemberg erheben 8 Prozent, alle übrigen Länder 9 Prozent.

Den Solidaritätszuschlag ermittelt der Rechner ohne eigene Eingabe, weil er sich aus der Einkommensteuer ergibt.

Im Faustformel-Modus gibst du stattdessen dein Brutto-Monatsgehalt und die vollen Beschäftigungsjahre im Betrieb ein; daraus schätzt der Rechner die übliche Abfindungshöhe.

Häufige Eingabefehler: das Bruttojahresgehalt statt des zu versteuernden Einkommens einzutragen (Letzteres ist niedriger), Monatswerte statt Jahreswerten zu verwenden oder bei Paaren nur das eigene Einkommen anzugeben, obwohl beim Splitting das gemeinsame zu versteuernde Einkommen maßgeblich ist.

Je genauer diese Basis, desto belastbarer das Ergebnis. Ein praktischer Hinweis zur Datenbasis: Dein zu versteuerndes Einkommen des Auszahlungsjahres kennst du zum Zeitpunkt der Eingabe oft noch nicht genau, weil das Jahr häufig noch läuft.

Schätze es dann aus dem bisherigen Gehalt, absehbaren weiteren Einkünften und den zu erwartenden Abzügen und rechne im Zweifel zwei Varianten – eine vorsichtige und eine optimistische.

So erkennst du, wie stark das Ergebnis von dieser einen Annahme abhängt, und vermeidest es, dich vorschnell auf eine womöglich zu grobe Zahl zu verlassen.

Praxisfälle

Typische Abfindungs-Szenarien mit Beispielrechnung

Sieben nachgerechnete Fälle zu den Beträgen und Situationen, nach denen am häufigsten gesucht wird – jede Zahl mit dem Rechner oben nachvollziehbar.

  1. 50.000 Euro Abfindung: 32.882 Euro bleiben netto

    „Wie viel bleibt von 50.000 Euro Abfindung netto übrig?“

    Eingabe
    Abfindung 50.000 €, zu versteuerndes Einkommen 40.000 €, Einzelveranlagung, keine Kirchensteuer
    Ergebnis
    Einkommensteuer 16.695 € + Soli 422,93 € = 17.117,93 € Abgaben → Netto 32.882,07 €, Abgabensatz 34,24 %
  2. 80.000 Euro Abfindung: Abgabensatz steigt auf 36,6 Prozent

    „Wie viel Steuer auf 80.000 Euro Abfindung?“

    Eingabe
    Abfindung 80.000 €, zu versteuerndes Einkommen 40.000 €, Einzelveranlagung
    Ergebnis
    Abgaben gesamt 29.253,48 € → Netto 50.746,52 €, Abgabensatz 36,57 % (statt 34,24 % bei 50.000 €)
  3. 100.000 Euro Abfindung bei hohem Einkommen: Fünftelregelung ohne Wirkung

    „Lohnt sich die Fünftelregelung bei 100.000 Euro Abfindung und hohem Gehalt?“

    Eingabe
    Abfindung 100.000 €, zu versteuerndes Einkommen 80.000 €, Einzelveranlagung
    Ergebnis
    Ersparnis 0 € – Abgaben mit und ohne Regelung je 45.293,95 €, Netto 54.706,05 €
  4. Zusammenveranlagung: 4.318 Euro weniger Abgaben als Einzelveranlagung

    „Wie viel spart ein Ehepaar mit Zusammenveranlagung bei einer Abfindung?“

    Eingabe
    Abfindung 50.000 €, gemeinsames zu versteuerndes Einkommen 40.000 €, Zusammenveranlagung
    Ergebnis
    Abgaben 12.800 € statt 17.117,93 € bei Einzelveranlagung → Netto 37.200 €

    Genauer Splitting-Vorteil für Ehepaare

  5. Kirchensteuer: 1.502,55 Euro zusätzlich in Nordrhein-Westfalen

    „Wie hoch ist die Kirchensteuer auf eine Abfindung?“

    Eingabe
    Abfindung 50.000 €, zu versteuerndes Einkommen 40.000 €, kirchensteuerpflichtig, Nordrhein-Westfalen (9 %)
    Ergebnis
    Kirchensteuer 1.502,55 € → Netto 31.379,52 € statt 32.882,07 € ohne Kirchensteuer
  6. Abfindungshöhe schätzen: 20.000 Euro nach 10 Jahren (Faustformel)

    „Wie hoch ist eine übliche Abfindung nach 10 Jahren Betriebszugehörigkeit?“

    Eingabe
    Faustformel-Modus, Brutto-Monatsgehalt 4.000 €, 10 Beschäftigungsjahre
    Ergebnis
    Geschätzte Abfindung 20.000 € (0,5 × 4.000 € × 10), darauf 6.470 € Einkommensteuer, Netto 13.530 €
  7. 20.000 Euro Abfindung: Nur 554 Euro Ersparnis durch die Fünftelregelung

    „Wie viel Steuer auf 20.000 Euro Abfindung?“

    Eingabe
    Abfindung 20.000 €, zu versteuerndes Einkommen 40.000 €, Einzelveranlagung
    Ergebnis
    Einkommensteuer 6.470 €, Ersparnis 554 € gegenüber 7.024 € ohne Regelung, Netto 13.530 €

Berechnung

Wie berechnet sich die Steuer auf eine Abfindung? Fünftelregelung nach § 34 EStG

Verstehe den Formelweg.

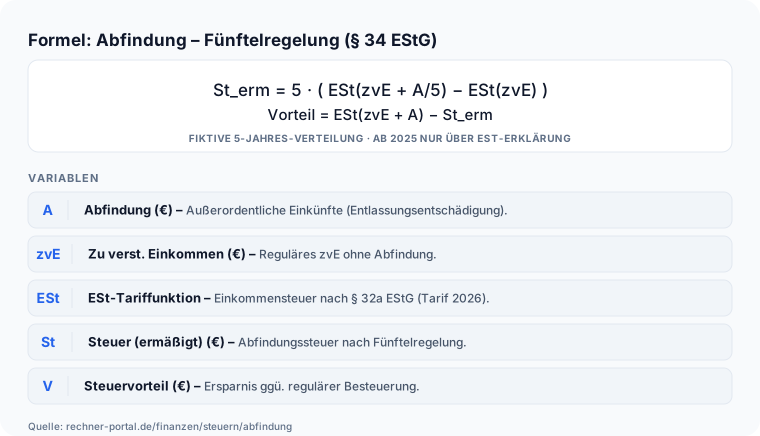
Die Fünftelregelung rechnet in vier Schritten: Ein Fünftel der Abfindung wird dem übrigen zu versteuernden Einkommen hinzugerechnet, die dadurch entstehende zusätzliche Einkommensteuer wird ermittelt und mit fünf multipliziert. Als Formel: Steuer = 5 × [ESt(zvE + Abfindung ÷ 5) − ESt(zvE)].

Beispiel mit dem Tarif 2026: 50.000 Euro Abfindung, 40.000 Euro übriges Einkommen, Einzelveranlagung. Ein Fünftel sind 10.000 Euro; die Mehrsteuer auf 40.000 → 50.000 Euro beträgt 3.339 Euro, mal fünf ergibt das 16.695 Euro Einkommensteuer.

Dazu kommen 422,93 Euro Solidaritätszuschlag, zusammen also rund 17.118 Euro. Ohne Regelung wären es 20.206 Euro – die Ersparnis beträgt damit etwa 3.088 Euro, netto bleiben rund 32.882 Euro.

Bei Zusammenveranlagung wird das Splitting-Verfahren genutzt (Steuer = 2 × Tarif des halben Einkommens), was die Last auf 12.800 Euro senkt; der Solidaritätszuschlag entfällt dort ganz, weil seine Freigrenze bei Splitting mit 40.700 Euro doppelt so hoch liegt.

Vergleiche das Ergebnis bei Bedarf mit dem Einkommensteuer-Rechner.

Wichtig für das Verständnis ist der vierte Schritt: Weil zunächst nur ein Fünftel der Abfindung dem übrigen Einkommen zugeschlagen wird, greift der progressive Tarif auf einen kleineren Zusatzbetrag – und erst die anschließende Multiplikation mit fünf überträgt diese gemilderte Belastung auf die gesamte Abfindung.

Die Ersparnis entsteht also allein aus der Krümmung des Steuertarifs: Verliefe er linear, wäre die Rechnung mit und ohne Regelung identisch.

Bei Zusammenveranlagung tritt zusätzlich das Splitting hinzu, das die Bemessung auf beide Partner verteilt und den Entlastungseffekt in vielen Fällen weiter verstärkt. Abgaben auf 50.000 Euro Abfindung mit und ohne Fünftelregelung im Vergleich

Nachschlagen

Abfindung versteuern 2026: Steuerbelastung mit und ohne Fünftelregelung

Die Fünftelregelung (§ 34 EStG) glättet die Steuerprogression bei Abfindungen: Nur ein Fünftel der Abfindung bestimmt den Steuersatz, die ermittelte Mehrsteuer wird anschließend verfünffacht. Seit 2025 erfolgt die Entlastung nicht mehr im Lohnsteuerabzug, sondern erst über die Einkommensteuererklärung. Die Tabelle zeigt Einkommensteuer und Solidaritätszuschlag zusammen – bei 40.000 € zu versteuerndem Jahreseinkommen ohne die Abfindung, Einzelveranlagung, Tarif 2026, ohne Kirchensteuer.

Abfindungs-Steuertabelle – Abgaben und Netto-Abfindung nach Abfindungshöhe bei 40.000 € zu versteuerndem Jahreseinkommen (ohne Abfindung), Einzelveranlagung, Tarif 2026
Abfindung (brutto)Abgaben ohne FünftelregelungAbgaben mit Fünftelregelungdavon SolidaritätszuschlagErsparnisNetto-Abfindung
6.000,00 €1.962,00 €1.910,00 €0,00 €52,00 €4.090,00 €
10.000,00 €3.339,00 €3.200,00 €0,00 €139,00 €6.800,00 €
15.000,00 €5.138,00 €4.825,00 €0,00 €313,00 €10.175,00 €
20.000,00 €7.024,00 €6.470,00 €0,00 €554,00 €13.530,00 €
25.000,00 €8.996,00 €8.130,00 €0,00 €866,00 €16.870,00 €
30.000,00 €11.055,00 €9.810,00 €0,00 €1.245,00 €20.190,00 €
40.000,00 €15.506,57 €13.223,81 €8,81 €2.282,76 €26.776,19 €
50.000,00 €20.206,37 €17.117,93 €422,93 €3.088,44 €32.882,07 €
60.000,00 €24.906,17 €21.084,78 €844,78 €3.821,39 €38.915,22 €
75.000,00 €31.955,87 €27.183,33 €1.493,33 €4.772,54 €47.816,67 €
100.000,00 €43.076,52 €37.448,09 €2.328,09 €5.628,43 €62.551,91 €
150.000,00 €65.231,52 €58.711,62 €3.436,62 €6.519,90 €91.288,38 €

Quelle: § 34 EStG (außerordentliche Einkünfte), § 24 Nr. 1 EStG (Entschädigungen), § 32a EStG (Tarif 2026), § 3 Abs. 3 und § 4 SolZG 1995 (Freigrenze 20.350 € bzw. 40.700 €, Milderungszone 11,9 %). Berechnungsbasis: zu versteuerndes Jahreseinkommen ohne Abfindung 40.000 €, Einzelveranlagung, keine Kirchensteuer, keine Kinderfreibeträge, keine weiteren außerordentlichen Einkünfte. Der Solidaritätszuschlag steigt nicht proportional mit der Abfindung: Unterhalb der Freigrenze fällt er gar nicht an, darüber greift zunächst die Milderungszone. Alle Werte stammen direkt aus dem Abfindungsrechner dieser Seite; die tatsächliche Steuer hängt vom individuellen Gesamteinkommen ab.

Abfindung bei Zusammenveranlagung: Steuer und Netto für Verheiratete 2026

Bei Zusammenveranlagung wird die Einkommensteuer im Splitting-Verfahren ermittelt: Das gemeinsame zu versteuernde Einkommen wird halbiert, darauf der Grundtarif angewendet und das Ergebnis verdoppelt. Weil sich die Abfindung dadurch rechnerisch auf zwei Personen verteilt, bleibt netto spürbar mehr übrig als bei Einzelveranlagung. Die Werte gelten für 40.000 € gemeinsames zu versteuerndes Jahreseinkommen ohne die Abfindung, Tarif 2026, ohne Kirchensteuer.

Abfindungs-Steuertabelle für Ehepaare – Abgaben und Netto-Abfindung nach Abfindungshöhe bei 40.000 € gemeinsamem zu versteuerndem Jahreseinkommen (ohne Abfindung), Splitting-Verfahren, Tarif 2026
Abfindung (brutto)Abgaben ohne FünftelregelungAbgaben mit Fünftelregelungdavon SolidaritätszuschlagErsparnisNetto-Abfindung
6.000,00 €1.516,00 €1.490,00 €0,00 €26,00 €4.510,00 €
10.000,00 €2.560,00 €2.490,00 €0,00 €70,00 €7.510,00 €
15.000,00 €3.906,00 €3.750,00 €0,00 €156,00 €11.250,00 €
20.000,00 €5.294,00 €5.020,00 €0,00 €274,00 €14.980,00 €
25.000,00 €6.724,00 €6.290,00 €0,00 €434,00 €18.710,00 €
30.000,00 €8.200,00 €7.580,00 €0,00 €620,00 €22.420,00 €
40.000,00 €11.278,00 €10.170,00 €0,00 €1.108,00 €29.830,00 €
50.000,00 €14.530,00 €12.800,00 €0,00 €1.730,00 €37.200,00 €
60.000,00 €17.956,00 €15.470,00 €0,00 €2.486,00 €44.530,00 €
75.000,00 €23.418,00 €19.530,00 €0,00 €3.888,00 €55.470,00 €
100.000,00 €33.388,00 €26.470,00 €0,00 €6.918,00 €73.530,00 €
150.000,00 €56.390,53 €41.409,36 €409,36 €14.981,17 €108.590,64 €

Quelle: § 34 EStG (außerordentliche Einkünfte), § 24 Nr. 1 EStG (Entschädigungen), § 32a EStG (Tarif 2026), § 3 Abs. 3 und § 4 SolZG 1995 (Freigrenze 20.350 € bzw. 40.700 €, Milderungszone 11,9 %). Berechnungsbasis: gemeinsames zu versteuerndes Jahreseinkommen ohne Abfindung 40.000 €, Zusammenveranlagung nach § 32a Abs. 5 EStG, keine Kirchensteuer, keine Kinderfreibeträge. Die Soli-Freigrenze liegt bei Zusammenveranlagung mit 40.700 € doppelt so hoch wie bei Einzelveranlagung, weshalb der Solidaritätszuschlag hier erst bei deutlich höheren Abfindungen anfällt. Alle Werte stammen direkt aus dem Abfindungsrechner dieser Seite.

Abfindungshöhe nach Faustformel: Übliche Werte je Monatsgehalt und Beschäftigungsjahre

Einen gesetzlichen Anspruch auf eine bestimmte Abfindungshöhe gibt es bei einer betriebsbedingten Kündigung meist nicht. Als Orientierung hat sich die Faustformel „ein halbes Bruttomonatsgehalt je Beschäftigungsjahr“ etabliert, die auch der Regelabfindung nach § 1a Kündigungsschutzgesetz entspricht. Die Tabelle zeigt den nach dieser Faustformel geschätzten Betrag – die tatsächlich verhandelte Abfindung kann je nach Sozialauswahl, Prozessrisiko und Branche deutlich abweichen (Faktoren von 0,25 bis über 1,5 Monatsgehältern pro Jahr sind in der Praxis üblich).

Geschätzte Abfindungshöhe nach der Faustformel 0,5 × Brutto-Monatsgehalt × Beschäftigungsjahre
Beschäftigungsjahre2.500 € Monatsgehalt3.500 € Monatsgehalt4.500 € Monatsgehalt6.000 € Monatsgehalt
5 Jahre6.250,00 €8.750,00 €11.250,00 €15.000,00 €
10 Jahre12.500,00 €17.500,00 €22.500,00 €30.000,00 €
15 Jahre18.750,00 €26.250,00 €33.750,00 €45.000,00 €
20 Jahre25.000,00 €35.000,00 €45.000,00 €60.000,00 €
25 Jahre31.250,00 €43.750,00 €56.250,00 €75.000,00 €
30 Jahre37.500,00 €52.500,00 €67.500,00 €90.000,00 €

Quelle: § 1a Kündigungsschutzgesetz (Regelabfindung als Orientierung für den Faustformel-Faktor 0,5), eigene Berechnung nach der Formel 0,5 × Brutto-Monatsgehalt × volle Beschäftigungsjahre. Kein gesetzlicher Anspruch auf diese Höhe – die tatsächliche Abfindung wird individuell verhandelt oder vom Arbeitsgericht festgesetzt. Die geschätzte Höhe lässt sich im Faustformel-Modus des Abfindungsrechners direkt mit der Fünftelregelung weiterrechnen.

Ausblick

Was ändert sich 2027 bei der Abfindungsteuer?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Grundfreibetrag soll laut Referentenentwurf des Bundesfinanzministeriums für ein Einkommensteuerreformgesetz 2027 (vorgelegt am 18.08.2026) von 12.348 € auf 12.564 € steigen – das wirkt direkt auf die in diesem Rechner verwendete Einkommensteuer-Berechnung nach § 32a EStG und damit auch auf die Fünftelregelung.
  • Die Tarifzonen verschieben sich nach demselben Entwurf: Der Spitzensteuersatz von 42 % soll erst ab 70.601 € zvE beginnen (2026: 69.879 €) – das verschiebt bei hohen Abfindungen den Punkt, ab dem die Fünftelregelung keine Ersparnis mehr bringt, leicht nach oben.
  • Der Solidaritätszuschlag und seine Freigrenzen (20.350 € Einzel- / 40.700 € Zusammenveranlagung) sind vom Entwurf bislang nicht betroffen; sie gelten unverändert für den Veranlagungszeitraum 2026 und voraussichtlich auch 2027.
  • Ein Steuerfreibetrag für Abfindungen ist im Entwurf nicht vorgesehen; die vollständige Steuerpflicht seit Abschaffung des § 3 Nr. 9 EStG im Jahr 2006 bleibt unverändert.
  • Der Referentenentwurf muss noch Bundestag und Bundesrat passieren und kann sich bis zum Beschluss noch ändern; Stand 27.09.2026 gilt er nicht, dieser Rechner rechnet weiterhin mit dem Tarif 2026.

Stand: 27.09.2026 · Quelle: BMF-Referentenentwurf Einkommensteuerreformgesetz 2027 (vorgelegt 18.08.2026); § 34 EStG und § 3 SolZG 1995 auf gesetze-im-internet.de, Stand geprüft 27.09.2026

Expertenmodus

Häufige Fragen zur Abfindung und Fünftelregelung 2026

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel Prozent Steuern muss ich auf eine Abfindung zahlen?

Einen festen Prozentsatz gibt es nicht – der Abgabensatz auf die Abfindung hängt vom übrigen zu versteuernden Einkommen im Auszahlungsjahr ab, weil die Fünftelregelung die Progression nur abmildert, nicht auf null setzt.

Bei 40.000 Euro übrigem Einkommen und 50.000 Euro Abfindung (Einzelveranlagung, Tarif 2026) liegt der Abgabensatz bei rund 34,2 Prozent (17.117,93 Euro von 50.000 Euro).

Bei gleicher Abfindung, aber niedrigerem übrigem Einkommen von 20.000 Euro sinkt er auf etwa 26,5 Prozent, weil mehr Progressionsspielraum genutzt wird.

Bei hohem übrigem Einkommen von 80.000 Euro und 100.000 Euro Abfindung steigt er dagegen auf rund 45,3 Prozent, weil dann bereits der Spitzensteuersatz von 42 Prozent zuzüglich Solidaritätszuschlag greift und die Fünftelregelung keine Ersparnis mehr bringt.

Der Satz kann also je nach Konstellation zwischen etwa 0 und rund 45 Prozent liegen.

Trag deine eigenen Werte in den Rechner ein, um den für dich geltenden Abgabensatz zu sehen – pauschale Prozentangaben ohne dein übriges Einkommen sind nicht belastbar.

Was bleibt netto von einer Abfindung von 50.000 oder 80.000 Euro übrig?

Bei 50.000 Euro Abfindung und 40.000 Euro übrigem zu versteuerndem Einkommen (Einzelveranlagung, Tarif 2026, ohne Kirchensteuer) bleiben rund 32.882 Euro netto übrig, weil Einkommensteuer und Solidaritätszuschlag mit der Fünftelregelung zusammen 17.117,93 Euro betragen.

Bei 80.000 Euro Abfindung und demselben übrigen Einkommen steigen die Abgaben auf 29.253,48 Euro, sodass rund 50.747 Euro netto verbleiben – der Abgabensatz steigt dabei von 34,2 auf 36,6 Prozent, weil ein größerer Teil der Abfindung in höhere Progressionsstufen rutscht.

Kommt Kirchensteuer hinzu, sinkt der Nettobetrag bei 50.000 Euro Abfindung auf rund 31.380 Euro (9 Prozent Kirchensteuersatz).

Der genaue Nettobetrag hängt außerdem von der Veranlagungsart ab: Bei Zusammenveranlagung mit demselben übrigen Einkommen bleiben von 50.000 Euro Abfindung sogar 37.200 Euro netto übrig.

Gib deine eigene Abfindungshöhe und dein übriges Einkommen in den Rechner ein, um den für dich zutreffenden Nettobetrag zu erhalten.

Gibt es einen Steuerfreibetrag für Abfindungen?

Nein, seit 2006 nicht mehr: Der frühere Steuerfreibetrag nach § 3 Nr. 9 EStG (zuletzt bis zu 11.000 Euro, gestaffelt nach Alter und Betriebszugehörigkeit) wurde durch das Gesetz zum Einstieg in ein steuerliches Sofortprogramm vom 21.

Dezember 2003 mit Wirkung ab 2006 vollständig aufgehoben.

Eine Abfindung ist seither nach § 24 Nr. 1 in Verbindung mit § 34 EStG in voller Höhe steuerpflichtig, lediglich die Fünftelregelung mildert die Progression durch die Zusammenballung der Auszahlung.

Bei 50.000 Euro Abfindung und 40.000 Euro übrigem Einkommen fallen deshalb trotz Fünftelregelung noch 16.695 Euro Einkommensteuer an, nicht null.

Manche Sonderfälle bleiben unberührt: Abfindungen für einen Verzicht auf gesetzlich unverzichtbare Ansprüche oder echte Schmerzensgelder folgen anderen steuerlichen Regeln, sind aber keine gewöhnliche Kündigungsabfindung.

Verwechsle den fehlenden Steuerfreibetrag nicht mit der Fünftelregelung – letztere senkt die Steuerlast spürbar, schafft aber keine Steuerfreiheit.

Wird die Fünftelregelung automatisch vom Arbeitgeber berücksichtigt?

Nein, seit dem Veranlagungszeitraum 2025 nicht mehr. Bis einschließlich 2024 durfte der Arbeitgeber die Fünftelregelung bereits beim Lohnsteuerabzug auf die Abfindung anwenden.

Seither behält er die Lohnsteuer auf die Abfindung zunächst regulär und ohne Tarifermäßigung ein; den Vorteil holst du dir erst über die Einkommensteuererklärung zurück, in der Anlage N unter den außerordentlichen Einkünften.

Bei 50.000 Euro Abfindung und 40.000 Euro übrigem Einkommen beträgt die spätere Erstattung rund 3.088 Euro – auf dem Konto kommt zunächst weniger an, als der Rechner als Netto-Abfindung ausweist.

Plane deshalb ausreichend Liquidität für die Übergangszeit bis zum Steuerbescheid ein, der je nach Finanzamt mehrere Monate nach Abgabe dauern kann.

Praktisch bedeutet das: Der Rechner zeigt dir die Steuer nach Fünftelregelung, wie sie am Ende im Bescheid steht – nicht zwingend den Betrag, der zuerst auf dein Konto überwiesen wird.

Muss ich auf eine Abfindung Sozialversicherungsbeiträge zahlen?

In der Regel nicht: Eine echte Abfindung als Entschädigung für den Verlust des Arbeitsplatzes ist kein beitragspflichtiges Arbeitsentgelt und damit grundsätzlich frei von Beiträgen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung.

Anders sieht es aus, wenn die Zahlung tatsächlich rückständigen Lohn, Urlaubsabgeltung oder Tantiemen abgilt – solche Bestandteile bleiben beitragspflichtig und müssen vom eigentlichen Abfindungsteil getrennt ausgewiesen werden.

Freiwillig gesetzlich Versicherte ohne weiteres Einkommen sollten zusätzlich prüfen, ob die Abfindung als einmalige Einnahme auf zwölf Monate verteilt in die Beitragsbemessung der Krankenkasse einfließt und so den Monatsbeitrag erhöht.

Steuerlich bleibt die Abfindung dagegen voll steuerpflichtig, aber über die Fünftelregelung begünstigt – bei 50.000 Euro Abfindung und 40.000 Euro übrigem Einkommen sind das 16.695 Euro Einkommensteuer.

Dieser Rechner betrachtet ausschließlich die Einkommensteuer; kläre Sozialversicherungs-Grenzfälle mit deiner Krankenkasse.

Drohen bei einer Abfindung Sperrzeit oder Ruhezeit beim Arbeitslosengeld?

Das sind zwei unterschiedliche Sperren nach dem SGB III, die beide unabhängig von der hier berechneten Steuer greifen können.

Erstens die Sperrzeit nach § 159 SGB III: Wer durch einen Aufhebungsvertrag ohne wichtigen Grund selbst zur eigenen Arbeitslosigkeit beiträgt, riskiert eine Sperrzeit von in der Regel zwölf Wochen, in der kein Arbeitslosengeld gezahlt wird; ein wichtiger Grund – etwa eine drohende betriebsbedingte Kündigung mit gleichwertiger Abfindung – kann sie verhindern.

Zweitens das Ruhen nach § 158 SGB III: Wurde das Arbeitsverhältnis ohne Einhaltung der ordentlichen Kündigungsfrist beendet und dafür eine Abfindung gezahlt, ruht der Anspruch auf Arbeitslosengeld längstens für ein Jahr, höchstens jedoch bis zu dem Tag, an dem das Arbeitsverhältnis bei korrekter Kündigungsfrist geendet hätte.

Beide Fälle mindern nicht zwingend die Gesamthöhe des Anspruchs, verschieben aber den Auszahlungsbeginn.

Melde dich deshalb spätestens drei Tage nach Kenntnis des Beendigungstermins bei der Agentur für Arbeit arbeitssuchend, um Nachteile zu vermeiden, und lass die konkrete Vertragsgestaltung vorab dort oder von einem Fachanwalt prüfen.

Ändert meine Steuerklasse, wie viel Steuer ich am Ende auf die Abfindung zahle?

Nein.

Die Steuerklasse (I bis VI) bestimmt nur, wie viel Lohnsteuer der Arbeitgeber während des Jahres vorab einbehält – sie ändert nichts an der endgültigen Jahressteuer, die dieser Rechner über den Einkommensteuer-Grundtarif und die Fünftelregelung ermittelt.

Diese endgültige Steuer wird erst mit der Einkommensteuererklärung festgesetzt und richtet sich allein nach deinem zu versteuernden Jahreseinkommen und der Veranlagungsart (Einzel- oder Zusammenveranlagung), nicht nach der eingetragenen Steuerklasse.

Bei 50.000 Euro Abfindung und 40.000 Euro übrigem Einkommen ergeben sich unabhängig von Steuerklasse I, III oder IV dieselben 16.695 Euro Einkommensteuer, sobald die Steuererklärung eingereicht ist.

Der praktische Unterschied liegt nur im monatlichen Lohnsteuerabzug: Wurde die Abfindung noch mit hoher laufender Lohnsteuer in Steuerklasse VI oder V verrechnet, kommt zunächst weniger netto an – die Differenz zur tatsächlichen Steuerschuld gleicht das Finanzamt über den Steuerbescheid aus, in der Regel als Erstattung.

Nutze deshalb für die Planung immer das zu versteuernde Einkommen, nicht die Steuerklasse, als Eingabe.

Wie hoch ist eine übliche Abfindung nach einer Kündigung?

Einen gesetzlichen Anspruch auf eine bestimmte Höhe gibt es meist nicht; als Orientierung dient die Faustformel Abfindung ≈ 0,5 × Brutto-Monatsgehalt × Beschäftigungsjahre, die auch der Regelabfindung nach § 1a Kündigungsschutzgesetz entspricht.

Bei 4.000 Euro Monatsgehalt und 10 Beschäftigungsjahren ergibt das 20.000 Euro, bei 20 Jahren bereits 40.000 Euro.

In der Praxis weicht die tatsächlich verhandelte Summe je nach Sozialauswahl, Prozessrisiko vor dem Arbeitsgericht und Branche häufig ab – Faktoren von 0,25 bis über 1,5 Monatsgehältern pro Beschäftigungsjahr sind zu beobachten, bei älteren Beschäftigten ab 50 Jahren oder sehr langer Betriebszugehörigkeit tendenziell mehr, weil das Prozesskostenrisiko für den Arbeitgeber steigt.

Nutze den Faustformel-Modus dieses Rechners, um zunächst die übliche Größenordnung zu schätzen, und rechne die geschätzte Summe direkt mit der Fünftelregelung weiter, um die daraus resultierende Steuer und den Nettobetrag zu sehen.

Was ist bei Zusammenveranlagung für Ehepaare anders?

Bei Zusammenveranlagung wird die Steuer im Splitting-Verfahren berechnet: Das gemeinsame zu versteuernde Einkommen wird halbiert, darauf der Grundtarif angewendet und das Ergebnis verdoppelt.

Weil sich die Abfindung dadurch rechnerisch auf zwei Personen verteilt, ist die Steuerlast in der Regel spürbar niedriger als bei Einzelveranlagung.

Bei 50.000 Euro Abfindung und 40.000 Euro gemeinsamem übrigem Einkommen sinken die Abgaben mit Fünftelregelung von 17.117,93 Euro (Einzelveranlagung) auf 12.800 Euro (Zusammenveranlagung) – ein Unterschied von rund 4.318 Euro, netto bleiben 37.200 statt 32.882 Euro.

Der Solidaritätszuschlag entfällt bei Zusammenveranlagung hier vollständig, weil seine Freigrenze mit 40.700 Euro doppelt so hoch liegt wie die 20.350 Euro bei Einzelveranlagung.

Voraussetzung ist, dass das eingetragene übrige Einkommen dem gemeinsamen zu versteuernden Einkommen beider Partner entspricht; gib deshalb bei Zusammenveranlagung immer den gemeinsamen Betrag ein, nicht nur den eigenen Verdienst, sonst unterschätzt der Rechner den Splitting-Vorteil deutlich.

Hinweise

Abfindung versteuern: So senkst du die Steuerlast

Schnelle Qualitätsprüfung für dein Ergebnis.

Drei Hebel entscheiden über deine Steuerlast. Erstens der Auszahlungszeitpunkt: Fällt die Abfindung in ein Jahr mit niedrigem übrigem Einkommen – etwa weil du erst zum Jahresende ausscheidest oder danach arbeitslos bist – ist der Progressionsspielraum größer und die Fünftelregelung wirkt stärker.

Eine Verschiebung ins Folgejahr kann daher bares Geld sparen. Zweitens die Altersvorsorge: Zahlungen in die gesetzliche Rente oder eine Basisrente mindern das zu versteuernde Einkommen und erhöhen den Effekt zusätzlich.

Drittens die Veranlagung: Bei Paaren lohnt fast immer der Vergleich von Einzel- und Zusammenveranlagung.

Wichtig ist außerdem, dass eine sogenannte Zusammenballung vorliegt – die Abfindung muss zu höheren Gesamteinkünften führen als bei ungestörter Fortsetzung des Arbeitsverhältnisses.

Prüfe deine konkrete Situation mit dem Einkommensteuer-Rechner gegen und ziehe bei größeren Beträgen einen Steuerberater oder Lohnsteuerhilfeverein hinzu.

Fünftelregelung ab 2025 — was hat sich geändert? Seit dem Steuerjahr 2025 wendet der Arbeitgeber die Fünftelregelung nicht mehr im Lohnsteuerabzug an.

Er behält die volle Lohnsteuer auf die Abfindung ein; die Entlastung nach § 34 EStG holst du dir erst mit der Einkommensteuererklärung zurück. Rechne deshalb mit einer Vorauszahlung und plane den Rückfluss zeitlich ein.

Ein vierter Hebel ist die Bündelung weiterer abziehbarer Ausgaben im selben Jahr: Wer etwa hohe Werbungskosten, Handwerkerleistungen oder Sonderausgaben ohnehin plant, kann sie gezielt in das Abfindungsjahr legen und so das übrige zu versteuernde Einkommen zusätzlich senken.

Prüfe außerdem, ob die Voraussetzung der Zusammenballung wirklich erfüllt ist, denn ohne sie versagt das Finanzamt die Fünftelregelung vollständig.

Jede dieser Stellschrauben wirkt individuell unterschiedlich – rechne deine konkrete Konstellation deshalb durch, statt dich auf pauschale Faustregeln zu verlassen.

Anwendung

Abfindungsrechner-Beispiel: Kündigung nach 10 Jahren mit 50.000 Euro Abfindung

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Eine Angestellte wird nach 10 Jahren betriebsbedingt gekündigt und erhält im Aufhebungsvertrag 50.000 Euro Abfindung. Ihr zu versteuerndes Einkommen bis zur Kündigung beträgt 40.000 Euro.

Schritt 1 – Höhe plausibilisieren: Über die Faustformel (0,5 × 4.000 Euro × 10 Jahre = 20.000 Euro) erkennt sie, dass 50.000 Euro deutlich über dem Regelsatz liegen – ein gutes Verhandlungsergebnis.

Schritt 2 – Steuer prüfen: Im Steuer-Modus ergibt die Fünftelregelung 16.695 Euro Einkommensteuer plus 422,93 Euro Solidaritätszuschlag, zusammen rund 17.118 Euro; ohne Regelung wären es 20.206 Euro.

Die Ersparnis von etwa 3.088 Euro holt sie sich über die Steuererklärung zurück. Netto bleiben rund 32.882 Euro.

Schritt 3 – Optimierung: Weil sie im Folgejahr voraussichtlich weniger verdient, prüft sie mit dem Berater, ob eine Auszahlung im Januar günstiger ist. So trifft sie ihre Entscheidung mit Zahlen statt Bauchgefühl.

Für die laufende Netto-Planung nutzt sie ergänzend den Brutto-Netto-Rechner.

Schritt 4 – Absicherung: Bevor sie den Aufhebungsvertrag unterschreibt, lässt sie die Zusammenballung und den günstigsten Auszahlungszeitpunkt von einem Lohnsteuerhilfeverein bestätigen, weil bei einem Betrag in dieser Größenordnung schon kleine Verschiebungen spürbar auf das Netto wirken.

Ihr ist dabei bewusst, dass die Fünftelregelung seit 2025 nicht mehr automatisch über den Lohnsteuerabzug läuft: Der Arbeitgeber behält zunächst die volle Lohnsteuer ein, die Entlastung holt sie sich erst mit der Einkommensteuererklärung zurück.

Die Rechnerwerte dienen ihr als Verhandlungs- und Planungsgrundlage, ersetzen aber weder Steuerbescheid noch persönliche Beratung.

Fallstricke

Abfindung berechnen: Die häufigsten Fehler bei der Fünftelregelung

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Irrtum: anzunehmen, die Fünftelregelung werde automatisch vom Arbeitgeber verrechnet. Seit 2025 behält der Arbeitgeber die volle Lohnsteuer ein; die Entlastung gibt es erst mit der Steuererklärung zurück.

Wer damit nicht rechnet, erlebt auf dem Konto eine böse Überraschung. Zweiter Fehler: die Regelung auch bei hohem Einkommen für einen Selbstläufer zu halten.

Liegst du bereits im Spitzensteuersatz von 42 Prozent, bringt sie keine Ersparnis – bei 100.000 Euro Abfindung und 80.000 Euro übrigem Einkommen sind es in beiden Varianten 42.000 Euro Einkommensteuer plus 3.294 Euro Solidaritätszuschlag.

Dritter Fehler: das Bruttojahresgehalt als „zu versteuerndes Einkommen“ einzutragen; tatsächlich ist dieses nach Abzug von Werbungskosten und Freibeträgen niedriger.

Vierter Fehler: die Kirchensteuerpflicht im Rechner nicht anzugeben – bei 9 Prozent kommen im Beispiel oben noch einmal rund 1.503 Euro dazu.

Fünfter Fehler: die Abfindung mit sozialversicherungspflichtigem Lohn zu verwechseln – eine echte Entlassungsentschädigung ist beitragsfrei, nachträglicher Lohn dagegen nicht. Sechster Fehler: die Abfindung mit dem Arbeitslosengeld zu vermischen.

Eine Abfindung führt in der Regel nicht zu einer Kürzung des Arbeitslosengeldes, kann aber bei vorzeitiger Beendigung des Arbeitsverhältnisses eine Sperr- oder Ruhezeit auslösen – das ist eine sozialrechtliche Frage und keine steuerliche.

Siebter Fehler: anzunehmen, der einmal im Rechner ermittelte Vorteil sei in Stein gemeißelt. Ändern sich dein übriges Einkommen, die Veranlagung oder das Auszahlungsjahr, verschiebt sich das Ergebnis mitunter deutlich.

Behandle die Zahlen deshalb als Momentaufnahme und nicht als verbindliche Zusage.

Nächster Schritt

Abfindungsrechner: Ergebnis und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

Der Abfindungsrechner macht die Fünftelregelung nach § 34 EStG greifbar: Er zeigt Einkommensteuer, Solidaritätszuschlag und Kirchensteuer mit und ohne Regelung, die konkrete Ersparnis und die Netto-Abfindung – für Einzel- wie Zusammenveranlagung nach dem Tarif 2026.

Im Beispiel mit 50.000 Euro Abfindung und 40.000 Euro übrigem Einkommen bleiben rund 32.882 Euro netto, die Ersparnis beträgt etwa 3.088 Euro. Ergänzend schätzt die Faustformel die übliche Abfindungshöhe.

Für deine Planung: Trag deine Abfindung und dein zu versteuerndes Einkommen ein und vergleiche beide Veranlagungsarten.

Denk daran, dass Kinderfreibeträge und individuelle Sonderausgaben das Ergebnis zusätzlich verschieben und die Regelung erst über die Steuererklärung greift. Für die laufende Gehaltsplanung hilft der Brutto-Netto-Rechner. Keine Steuerberatung, Stand 2026.

Für die Praxis heißt das: Nutze den Rechner, um vor der Unterschrift unter einen Aufhebungsvertrag ein Gefühl für die Steuerlast zu bekommen, und variiere dabei bewusst das übrige Einkommen und die Veranlagungsart.

So siehst du, in welcher Konstellation die Fünftelregelung am stärksten wirkt und ob sich eine Verschiebung der Auszahlung ins Folgejahr lohnt.

Die endgültige Steuer bestimmt allein das Finanzamt über deine Einkommensteuererklärung; bei hohen Beträgen ist fachkundige Beratung den Aufwand meist wert.

Vertiefung

Abfindung versteuern: Beispielrechnungen von 20.000 bis 100.000 Euro

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Einkommensteuer 27.540,00 €, Solidaritätszuschlag 1.713,48 €, Abgaben gesamt 29.253,48 €, ohne Fünftelregelung 34.214,52 €, Ersparnis 4.961,04 €, netto 50.746,52 €

Höhere Abfindung: 80.000 € statt 50.000 €

Modus
Steuer auf Abfindung berechnen
Abfindung (brutto)
80.000 €
Zu versteuerndes Jahreseinkommen (ohne Abfindung)
40.000 €
Veranlagung
Einzelveranlagung

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Einkommensteuer 12.800,00 €, Solidaritätszuschlag 0,00 €, Abgaben gesamt 12.800,00 €, netto 37.200,00 €

Zusammenveranlagung (Splitting) statt Einzel

Modus
Steuer auf Abfindung berechnen
Abfindung (brutto)
50.000 €
Zu versteuerndes Jahreseinkommen (ohne Abfindung)
40.000 €
Veranlagung
Zusammenveranlagung (Splitting)

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Einkommensteuer 16.695,00 €, Solidaritätszuschlag 422,93 €, Kirchensteuer 1.502,55 €, Abgaben gesamt 18.620,48 €, netto 31.379,52 €

Mit Kirchensteuer (9 %, Nordrhein-Westfalen)

Modus
Steuer auf Abfindung berechnen
Kirchensteuerpflichtig
Ja
Bundesland (für Kirchensteuersatz)
Nordrhein-Westfalen (9 %)
Abfindung (brutto)
50.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Mit und ohne Fünftelregelung je 42.000,00 € Einkommensteuer und 3.293,95 € Solidaritätszuschlag, Abgaben gesamt 45.293,95 €, Ersparnis 0 €

Hohes Einkommen: Fünftelregelung ohne Wirkung

Modus
Steuer auf Abfindung berechnen
Abfindung (brutto)
100.000 €
Zu versteuerndes Jahreseinkommen (ohne Abfindung)
80.000 €
Veranlagung
Einzelveranlagung

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Geschätzte Abfindung 20.000 €, darauf 6.470,00 € Einkommensteuer, kein Solidaritätszuschlag, netto 13.530,00 €

Faustformel: Höhe schätzen (4.000 € × 10 Jahre)

Modus
Abfindungshöhe schätzen (Faustformel)
Brutto-Monatsgehalt
4.000 €
Beschäftigungsjahre im Betrieb
10
Zu versteuerndes Jahreseinkommen (ohne Abfindung)
40.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.Urlaubsabgeltung-RechnerUrlaubsabgeltung 2026 berechnen: Resturlaubstage nach Zwölftelregelung, Tagessatz nach § 7 Abs. 4 BUrlG und Brutto-Abgeltungsbetrag bei Kündigung oder Ausscheiden sofort ablesen.FahrtkostenrechnerEntfernungspauschale 2026 berechnen: einheitlich 0,38 €/km ab dem ersten Kilometer, Jahresbetrag, Steuerersparnis und Vergleich mit den tatsächlichen Kfz-Kosten.Kündigungsfristen-RechnerKündigungsfrist nach § 622 BGB berechnen: frühestes Beendigungsdatum, maßgebliche Frist und Rechtsgrundlage für Arbeitnehmer- und Arbeitgeber-Kündigung.Vieheinheiten-RechnerVieheinheiten (VE) aus Tierart und Bestandsgröße nach Anlage 34 zu § 241 BewG berechnen und steuerliche Einstufung nach § 13 EStG prüfen — landwirtschaftlich oder gewerblich.bAV-Auszahlung SteuerbAV-Auszahlung berechnen: Kapitalleistung oder monatliche Betriebsrente eingeben – Einkommensteuer, KV- und PV-Beitrag und Netto sofort ermitteln.Anwaltskosten Arbeitsrecht RechnerAnwaltskosten im Arbeitsrecht berechnen: Streitwert, RVG-Gebühren, Gerichtskosten und Kostenrisiko bei Vergleich, Sieg oder Niederlage 2026 – kostenlos, sofort.Sozialplan-Punkte-RechnerSozialplan-Punkte berechnen: Betriebszugehörigkeit, Alter, Unterhaltspflichten und Schwerbehinderung als Punkte, Abfindung mit Punktwert und Vergleich zur Faustformel § 1a KSchG.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Doppelte-Haushaltsführung-RechnerDoppelte Haushaltsführung berechnen: Unterkunft bis 1.000 Euro im Monat, Familienheimfahrten mit 0,38 Euro je km, Verpflegung und Steuerersparnis – kostenlos, sofort.Kapitalertragsteuer-RechnerBerechnet Abgeltungssteuer, Solidaritätszuschlag und ggf. Kirchensteuer auf Zinsen, Dividenden und Kursgewinne – inklusive Freistellungsauftrag und Sparer-Pauschbetrag.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.Grundsteuer-RechnerBerechnet die Grundsteuer B nach dem Bundesmodell aus Grundsteuerwert, Steuermesszahl und kommunalem Hebesatz – mit Jahres- und Quartalsbetrag.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Die Abfindung wird durch fünf geteilt, ein Fünftel wird dem übrigen zu versteuernden Einkommen hinzugerechnet, die zusätzliche Steuer auf dieses Fünftel wird ermittelt und mit fünf multipliziert. Bei 50.000 Euro Abfindung und 40.000 Euro übrigem Einkommen ergibt das 16.695 Euro Einkommensteuer statt 19.455 Euro. So wird die Steuerprogression auf die einmalige Zahlung gemildert.

    So funktioniert die Fünftelregelung (§ 34 EStG)

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/abfindung">
      <img src="https://rechner-portal.de/images/finanzen/abfindung-fuenftelregelung.svg"
           alt="Die Abfindung wird durch fünf geteilt, ein Fünftel wird dem übrigen zu versteuernden Einkommen hinzugerechnet, die zusätzliche Steuer auf dieses Fünftel wird ermittelt und mit fünf multipliziert. Bei 50.000 Euro Abfindung und 40.000 Euro übrigem Einkommen ergibt das 16.695 Euro Einkommensteuer statt 19.455 Euro. So wird die Steuerprogression auf die einmalige Zahlung gemildert."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/abfindung">So funktioniert die Fünftelregelung (§ 34 EStG) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/abfindung
  • Balkenvergleich: Ohne Fünftelregelung rund 20.206 Euro Abgaben aus Einkommensteuer und Solidaritätszuschlag, mit Fünftelregelung rund 17.118 Euro. Die Ersparnis beträgt etwa 3.088 Euro. Netto bleiben rund 32.882 Euro von 50.000 Euro Abfindung.

    Abgaben auf 50.000 € Abfindung: mit und ohne Fünftelregelung

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/abfindung">
      <img src="https://rechner-portal.de/images/finanzen/abfindung-vergleich.svg"
           alt="Balkenvergleich: Ohne Fünftelregelung rund 20.206 Euro Abgaben aus Einkommensteuer und Solidaritätszuschlag, mit Fünftelregelung rund 17.118 Euro. Die Ersparnis beträgt etwa 3.088 Euro. Netto bleiben rund 32.882 Euro von 50.000 Euro Abfindung."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/abfindung">Abgaben auf 50.000 € Abfindung: mit und ohne Fünftelregelung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/abfindung
  • Infografik: Formel: Abfindung – Fünftelregelung (§ 34 EStG), St_erm = 5 · ( ESt(zvE + A/5) − ESt(zvE) ), Vorteil = ESt(zvE + A) − St_erm, FIKTIVE 5-JAHRES-VERTEILUNG · AB 2025 NUR ÜBER EST-ERKLÄRUNG, VARIABLEN, Abfindung (€) – Außerordentliche Einkünfte (Entlass

    Abfindungsrechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/abfindung">
      <img src="https://rechner-portal.de/images/finanzen/abfindungsrechner-formel.svg"
           alt="Infografik: Formel: Abfindung – Fünftelregelung (§ 34 EStG), St_erm = 5 · ( ESt(zvE + A/5) − ESt(zvE) ), Vorteil = ESt(zvE + A) − St_erm, FIKTIVE 5-JAHRES-VERTEILUNG · AB 2025 NUR ÜBER EST-ERKLÄRUNG, VARIABLEN, Abfindung (€) – Außerordentliche Einkünfte (Entlass"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/abfindung">Abfindungsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/abfindung

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Steuer- oder Rechtsberatung dar. Die tatsächliche Steuer hängt zusätzlich von Kinderfreibeträgen, Sonderausgaben, Werbungskosten und weiteren individuellen Faktoren ab und wird erst im Steuerbescheid verbindlich festgesetzt. Für verbindliche Auskünfte wende dich an einen Steuerberater oder Lohnsteuerhilfeverein.

Quelle: § 34 EStG (Fünftelregelung), § 24 EStG, Einkommensteuer-Grundtarif 2026 (BMF), § 3 Abs. 3 und § 4 SolZG 1995 (Solidaritätszuschlag)

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Fünftelregelung nach § 34 EStG auf Basis des Einkommensteuer-Grundtarifs 2026, bei Zusammenveranlagung mit Splitting-Verfahren; Solidaritätszuschlag nach § 3 Abs. 3 und § 4 SolZG (Freigrenze 20.350 € bzw. 40.700 €, Milderungszone 11,9 %), Kirchensteuer mit 8 % (BY, BW) oder 9 % der Einkommensteuer
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Abfindungsrechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/abfindung

Harvard-Format

Rechner-Portal, 2026. Abfindungsrechner. Available at: https://rechner-portal.de/finanzen/steuern/abfindung

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.