Zum Hauptinhalt springen

Krypto Gewinn Rechner: Steuer, Haltefrist und FiFo 2026

FinanzenStand Noch keine Bewertung
Ein Geschäft oder mehrere?
€
€
€
Veranlagungsart
Kirchensteuer
Anzeige

Kurzantwort

Der Krypto-Gewinn-Rechner ermittelt den Gewinn aus Verkauf oder Tausch von Kryptowerten im Privatvermögen, prüft die Haltefrist von einem Jahr und die Freigrenze von 1.000 Euro nach § 23 EStG und berechnet Einkommensteuer, Solidaritätszuschlag und Kirchensteuer nach dem Tarif 2026. Mehrere Käufe ordnet er nach FiFo zu.

Krypto Gewinn berechnen: Kauf und Verkauf eingeben, Haltefrist

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Krypto-Gewinn berechnen: Haltefrist, Freigrenze und Steuer nach § 23 EStG

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Ein Krypto-Gewinn-Rechner beantwortet drei Fragen auf einmal: Wie hoch ist der Gewinn aus einem Verkauf oder Tausch, ist er nach der Haltefrist steuerfrei, und wie viel Einkommensteuer bleibt sonst übrig? Maßgeblich ist § 23 Abs.

1 Satz 1 Nr. 2 EStG. Kryptowerte im Privatvermögen gelten als „andere Wirtschaftsgüter“. Ein privates Veräußerungsgeschäft ist steuerbar, wenn zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr liegt (BMF-Schreiben vom 6. März 2025, Rn.

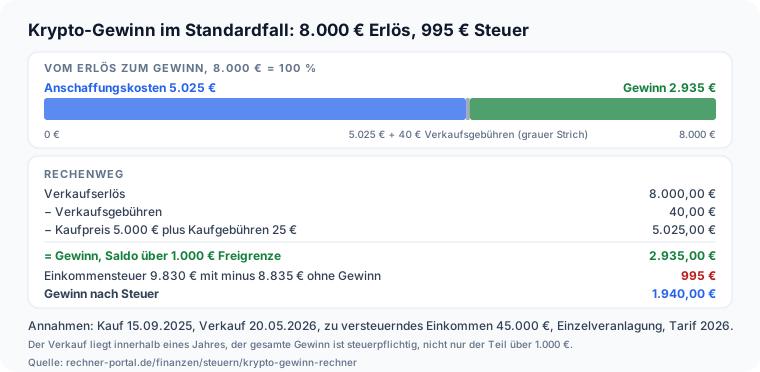
53). Wer 5.000 Euro zuzüglich 25 Euro Gebühren anlegt und nach acht Monaten für 8.000 Euro abzüglich 40 Euro Gebühren verkauft, erzielt 2.935,00 Euro Gewinn. Das liegt über der Freigrenze von 1.000 Euro, also ist der ganze Betrag steuerpflichtig.

Bei 45.000 Euro zu versteuerndem Einkommen sind das 995 Euro Einkommensteuer. Ein Verkauf erst am 16. September 2026 wäre dagegen steuerfrei gewesen.

Der Rechner richtet sich an alle, die Coins gekauft haben und vor dem Verkauf wissen wollen, was die Anlage SO später zeigt.

Bei mehreren Käufen und Verkäufen ordnet er nach FiFo zu, also zuerst gekauft, zuerst verkauft, und prüft die Haltefrist für jeden Kauf einzeln. Kurse und Preise trägst du selbst ein, Marktwerte schätzt der Rechner nicht.
Eingaben

Krypto-Gewinn berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Im Feld „Ein Geschäft oder mehrere?“ wählst du zwischen einem einzelnen Kauf mit einem Verkauf und der Tabelle für mehrere Vorgänge. Beim Einzelfall trägst du Kaufdatum, Kaufpreis und Kaufgebühren sowie Verkaufs- oder Tauschdatum, Verkaufserlös und Verkaufsgebühren ein.

Die Werte stehen in der Abrechnung der Börse oder im Transaktionsexport der Wallet. Gebühren beim Kauf erhöhen die Anschaffungskosten, Gebühren beim Verkauf sind Werbungskosten (BMF Rn. 59).

Beim Tausch gegen andere Coins setzt du als Erlös den Euro-Marktkurs der erhaltenen Coins am Tauschtag ein.

In der Tabelle „Käufe und Verkäufe“ beschreibt jede Zeile einen Vorgang mit Datum im Format TT.MM.JJJJ, Art, Menge, Preis oder Erlös in Euro und Gebühren. Verkäufe vor 2026 bestimmen nur die FiFo-Reihenfolge.

Das „Zu versteuernde Einkommen 2026 ohne diese Gewinne“ legt den Steuersatz auf den Gewinn fest, dazu kommen Veranlagungsart und Kirchensteuer.

Gewinne oder Verluste aus anderen Coins und Wallets trägst du unter „Übrige Gewinne oder Verluste 2026“ ein, Verluste mit Minuszeichen. Häufiger Eingabefehler: Gebühren schon vom Erlös abzuziehen und sie zusätzlich in das Gebührenfeld zu schreiben.

Praxisfälle

Krypto-Gewinn berechnen nach Situation

Sechs typische Suchfragen rund um Krypto-Verkauf, Haltefrist und Steuer, jede mit Eingaben und dem nachgerechneten Ergebnis aus dem Rechner oben.

  1. Krypto-Gewinn berechnen: 5.000 Euro Einsatz, 8.000 Euro Erlös

    „Wie viel Steuer fällt an, wenn ich Coins nach acht Monaten mit Gewinn verkaufe?“

    Eingabe
    Ein Kauf und ein Verkauf, Kauf 15.09.2025 für 5.000 Euro plus 25 Euro Gebühren, Verkauf 20.05.2026 für 8.000 Euro minus 40 Euro Gebühren, zu versteuerndes Einkommen 45.000 Euro, Einzelveranlagung
    Ergebnis
    Gewinn 2.935,00 Euro | steuerpflichtig 2.935,00 Euro | Einkommensteuer 995 Euro | Gewinn nach Steuer 1.940,00 Euro
  2. Krypto steuerfrei nach einem Jahr: ein Tag Unterschied

    „Ist der Verkauf am Jahrestag des Kaufs schon steuerfrei?“

    Eingabe
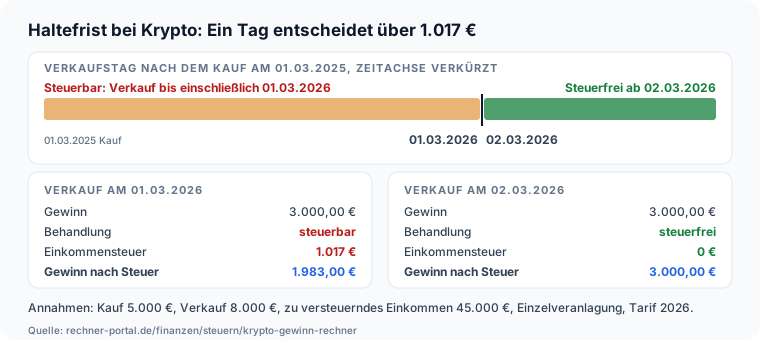
    Kauf 01.03.2025 für 5.000 Euro, Verkauf für 8.000 Euro am 01.03.2026 und am 02.03.2026, 45.000 Euro zu versteuerndes Einkommen
    Ergebnis
    Verkauf 01.03.2026: Gewinn 3.000 Euro, Steuer 1.017 Euro | Verkauf 02.03.2026: Gewinn 3.000 Euro steuerfrei, Steuer 0 Euro
  3. Freigrenze 1.000 Euro: 999,99 gegen 1.000,00 Euro Gewinn

    „Was passiert, wenn mein Krypto-Gewinn genau 1.000 Euro beträgt?“

    Eingabe
    Kauf 10.01.2026 für 2.000 Euro, Verkauf 10.06.2026 für 2.999,99 Euro und für 3.000,00 Euro, 45.000 Euro zu versteuerndes Einkommen
    Ergebnis
    999,99 Euro Gewinn: steuerfrei, Steuer 0 Euro | 1.000,00 Euro Gewinn: voll steuerpflichtig, Steuer 336 Euro
  4. Krypto-Verlust mit Gewinn verrechnen

    „Wie wirken Verluste aus anderen Coins auf meinen Gewinn?“

    Eingabe
    Standardfall mit 2.935 Euro Gewinn und übrigen Verlusten von 1.500 Euro, 45.000 Euro zu versteuerndes Einkommen
    Ergebnis
    Saldo 1.435,00 Euro | Einkommensteuer 483 Euro statt 995 Euro | Gewinn nach Steuer 952,00 Euro
  5. Mehrere Käufe: FiFo-Zuordnung berechnen

    „Welcher Kauf gilt beim Verkauf von 1,5 Einheiten zuerst als verkauft?“

    Eingabe
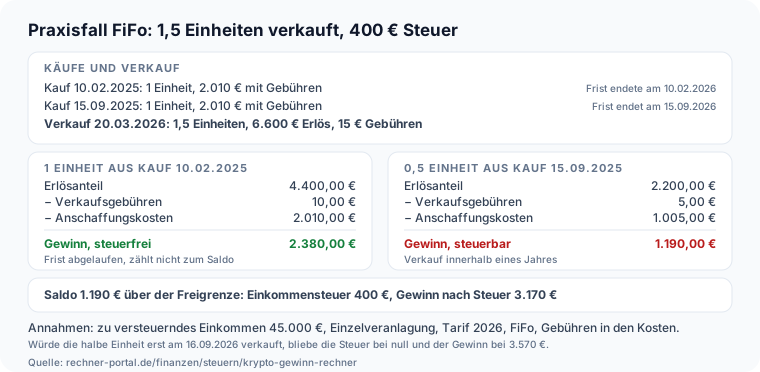
    Mehrere Käufe und Verkäufe: Kauf 10.02.2025 (1 Einheit, 2.000 Euro), Kauf 15.09.2025 (1 Einheit, 2.000 Euro), Verkauf 20.03.2026 (1,5 Einheiten, 6.600 Euro), je Kauf 10 Euro und im Verkauf 15 Euro Gebühren
    Ergebnis
    Steuerfrei 2.380,00 Euro | steuerbar 1.190,00 Euro | Einkommensteuer 400 Euro | Gewinn nach Steuer 3.170,00 Euro
  6. Hohes Einkommen mit Solidaritätszuschlag und Kirchensteuer

    „Wie hoch ist die Steuer auf 20.000 Euro Krypto-Gewinn bei hohem Einkommen?“

    Eingabe
    Kauf 10.000 Euro, Verkauf 30.000 Euro, beides innerhalb eines Jahres, zu versteuerndes Einkommen 150.000 Euro, Einzelveranlagung, Kirchensteuer 9 %
    Ergebnis
    Einkommensteuer 8.400 Euro | Solidaritätszuschlag 462 Euro | Kirchensteuer 756 Euro | zusammen 9.618 Euro (48,09 %)

Berechnung

So berechnet der Krypto-Gewinn-Rechner Gewinn, Haltefrist und Steuer

Verstehe den Formelweg.

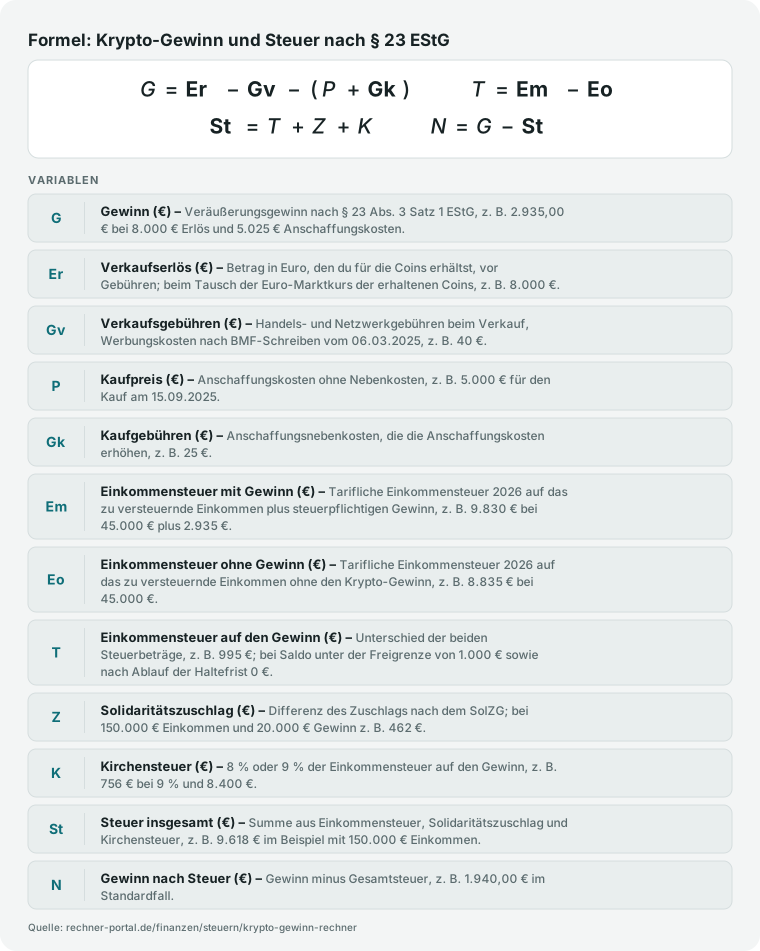
Die Berechnung läuft in vier Schritten. Zuerst bestimmt der Rechner den Gewinn: Verkaufserlös minus Verkaufsgebühren minus Anschaffungskosten einschließlich Kaufgebühren (§ 23 Abs.

3 Satz 1 EStG). Bei mehreren Käufen weist er jedem Verkauf nach FiFo die ältesten Einheiten zu und verteilt Kosten, Erlös und Gebühren anteilig nach Menge, auf den Cent genau.

Das folgt der Vereinfachung des BMF-Schreibens, nach der die zuerst angeschafften Einheiten einer Coin-Sorte zuerst als verkauft gelten (Rn. 61), getrennt je Wallet (Rn. 62). Dann prüft er für jeden zugeordneten Teil die Haltefrist.

Sie beginnt am Tag nach dem Kauf und endet mit Ablauf des Tages, der im Folgejahr dieselbe Zahl und denselben Monat trägt (§§ 187, 188 BGB). Wer am 1. März 2025 kauft, verkauft bis zum 1. März 2026 steuerbar und ab dem 2. März 2026 steuerfrei.

Nur der Gewinn innerhalb der Frist zählt. Als Drittes folgt die Freigrenze: Beträgt der Saldo der privaten Veräußerungsgeschäfte weniger als 1.000 Euro, bleibt er steuerfrei.

Ab 1.000,00 Euro ist der gesamte Saldo steuerpflichtig (§ 23 Abs. 3 Satz 5 EStG). Zuletzt ergibt sich die Steuer aus dem Unterschied der Einkommensteuer mit und ohne Gewinn nach dem Tarif 2026, dazu Solidaritätszuschlag und Kirchensteuer.

Im Standardfall sind das 8.000 − 40 − 5.025 = 2.935 Euro Gewinn und 995 Euro Einkommensteuer. Rechenweg im Standardfall: 8.000 Euro Erlös minus 40 Euro Gebühren minus 5.025 Euro Anschaffungskosten ergeben 2.935 Euro Gewinn, darauf 995 Euro Einkommensteuer

Gewinn G gleich Erlös minus Verkaufsgebühren minus Kaufpreis und -gebühren; Steuer T gleich Einkommensteuer mit minus ohne Gewinn; St gleich T plus Soli und Kirchensteuer; Netto N gleich G minus St.
Krypto-Gewinn = Verkaufserlös minus Verkaufsgebühren minus Anschaffungskosten (§ 23 Abs. 3 Satz 1 EStG); Steuer nur bei Verkauf innerhalb eines Jahres und ab 1.000 Euro Saldo, berechnet als Unterschied der Einkommensteuer nach dem Tarif 2026 plus Solidaritätszuschlag und Kirchensteuer.

Nachschlagen

Haltefrist-Vergleich 2026: Steuer auf Krypto-Gewinn innerhalb und nach einem Jahr

Die Tabelle stellt denselben Gewinn gegenüber, einmal aus einem Verkauf innerhalb der Jahresfrist und einmal nach Ablauf der Frist. Gerechnet ist mit 45.000 Euro zu versteuerndem Einkommen, Einzelveranlagung und ohne Kirchensteuer, nach dem Tarif 2026. Die Werte stammen aus derselben Rechenfunktion wie der Rechner oben.

Einkommensteuer und Gewinn nach Steuer für Krypto-Gewinne von 500 bis 20.000 Euro bei Verkauf innerhalb eines Jahres und nach Ablauf der Haltefrist, Rechtsstand 2026
Gewinn (Euro)Steuer innerhalb der Frist (Euro)Gewinn nach Steuer innerhalb (Euro)Steuer nach der Frist (Euro)Gewinn nach Steuer nach der Frist (Euro)
500,000,00500,000,00500,00
999,990,00999,990,00999,99
1.000,00336,00664,000,001.000,00
2.000,00675,001.325,000,002.000,00
5.000,001.713,003.287,000,005.000,00
10.000,003.512,006.488,000,0010.000,00
20.000,007.370,0012.630,000,0020.000,00

Bis 999,99 Euro Gewinn bleibt auch der Verkauf innerhalb der Frist steuerfrei, weil die Freigrenze von 1.000 Euro nicht erreicht ist; ab 1.000,00 Euro wird der gesamte Gewinn versteuert. Nach Ablauf der Haltefrist fällt unabhängig von der Höhe keine Steuer an. Der Kurs kann sich bis zum Fristende ändern, die Tabelle vergleicht nur die Steuer bei gleichem Gewinn.

Haltefrist-Kalender: Wann endet die Jahresfrist für Krypto?

Die Jahresfrist beginnt am Tag nach dem Kauf und endet mit Ablauf des Tages, der im Folgejahr dieselbe Zahl und denselben Monat trägt (§§ 187, 188 BGB). Fehlt der Tag im Zielmonat, endet die Frist am Monatsletzten.

Kaufdatum, letzter steuerbarer Verkaufstag und erster steuerfreier Verkaufstag für Kryptowerte im Privatvermögen nach § 23 Abs. 1 Satz 1 Nr. 2 EStG
KaufdatumLetzter steuerbarer VerkaufstagSteuerfrei verkaufen ab
31.12.202531.12.202601.01.2027
15.01.202615.01.202716.01.2027
28.02.202628.02.202701.03.2027
01.03.202501.03.202602.03.2026
15.09.202515.09.202616.09.2026
29.02.202428.02.202501.03.2025

Ein Kauf am 29.02.2024 hat im Folgejahr keinen 29. Februar; die Frist endete deshalb am 28.02.2025. Bei einem Tausch in andere Coins beginnt die Frist für die erhaltenen Coins am Tauschtag neu (BMF-Schreiben vom 6. März 2025, Rn. 55). Die Daten kommen aus denselben Funktionen wie im Rechner.

Ausblick

Was gilt 2026 und 2027 für Krypto-Gewinne?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Für Kryptowerte im Privatvermögen gilt 2026 unverändert die Haltefrist von einem Jahr (§ 23 Abs. 1 Satz 1 Nr. 2 EStG); bei Currency- und Payment-Token wird sie nicht auf zehn Jahre verlängert (BMF-Schreiben vom 6. März 2025, Rn. 63).
  • Die Freigrenze für private Veräußerungsgewinne liegt seit dem Veranlagungszeitraum 2024 bei 1.000 Euro und betrug zuvor 600 Euro (§ 23 Abs. 3 Satz 5 EStG, BMF Rn. 53); wer sie erreicht, versteuert den gesamten Gewinn.
  • Nach dem Kryptowerte-Steuertransparenz-Gesetz melden Anbieter ihre Nutzer und deren Transaktionen jährlich bis zum 31. Juli für das Vorjahr an das Bundeszentralamt für Steuern; die Pflichten gelten erstmals für das Kalenderjahr 2026 (§§ 9, 10, 21 KStTG), die erste Meldung ist also bis zum 31. Juli 2027 fällig.
  • Der Regierungsentwurf eines Einkommensteuerreformgesetzes 2027 (Bundestags-Drucksache 21/8235) ändert § 23 EStG nicht, sieht aber ab 2027 einen höheren Grundfreibetrag von 12.564 Euro (2026: 12.348 Euro) vor; der Entwurf ist noch nicht beschlossen, dieser Rechner rechnet mit dem Tarif 2026.

Stand: 08.10.2026 · Quelle: § 23 EStG und KStTG auf gesetze-im-internet.de, BMF-Schreiben vom 06.03.2025 (IV C 1 - S 2256/00042/064/043) und Regierungsentwurf Einkommensteuerreformgesetz 2027 (BT-Drs. 21/8235), geprüft 08.10.2026

Expertenmodus

Häufige Fragen zu Krypto-Gewinn, Haltefrist und Freigrenze

Spezielle Fragen geklärt. Tiefer verstehen.

Wie lange muss man Krypto halten, um steuerfrei zu verkaufen?

Du musst die Coins länger als ein Jahr halten (§ 23 Abs. 1 Satz 1 Nr. 2 EStG). Die Frist beginnt am Tag nach dem Kauf und endet mit Ablauf des Tages, der im Folgejahr dieselbe Zahl und denselben Monat trägt (§§ 187, 188 BGB). Wer am 1.

März 2025 kauft, verkauft am 1. März 2026 noch steuerbar und ab dem 2. März 2026 steuerfrei. Bei 3.000 Euro Gewinn und 45.000 Euro zu versteuerndem Einkommen sind das 1.017 Euro Steuer gegen null.

Zähle also nicht 365 Tage, sondern lies den Kalendertag ab, auch in Schaltjahren. Die Verlängerung auf zehn Jahre für Wirtschaftsgüter, mit denen Einkünfte erzielt werden, gilt für Currency- und Payment-Token nicht (BMF-Schreiben vom 6.

März 2025, Rn. 63). Jeder Tausch in andere Coins startet die Frist neu. Im Rechner liest du das Datum bei „Steuerfrei verkaufen ab“ ab und planst den Verkauf danach.

Wie viel Krypto-Gewinn ist steuerfrei?

Gewinne aus Verkäufen innerhalb der Jahresfrist bleiben steuerfrei, wenn der Saldo aller privaten Veräußerungsgeschäfte des Kalenderjahres weniger als 1.000 Euro beträgt (§ 23 Abs. 3 Satz 5 EStG).

Bis zum Veranlagungszeitraum 2023 lag die Grenze bei 600 Euro.

Es ist eine Freigrenze, kein Freibetrag: Bei 999,99 Euro Gewinn fällt keine Steuer an, bei 1.000,00 Euro wird der gesamte Betrag versteuert, im Rechner bei 45.000 Euro zu versteuerndem Einkommen mit 336 Euro.

Gewinne aus Verkäufen nach Ablauf der Frist zählen nicht mit, sie sind immer steuerfrei. Die Freigrenze gilt je Person; Ehegatten haben sie jeweils einzeln und können sie nicht übertragen. Verluste desselben Jahres mindern den Saldo.

Beispiel: 600 Euro aus einem Coin und 450 Euro aus einem anderen ergeben 1.050 Euro und sind voll steuerpflichtig. Prüfe vor dem Jahresende, wie weit du von der Grenze entfernt bist, und schiebe Verkäufe bei knappem Saldo ins nächste Jahr.

Wie berechnet man den Gewinn beim Krypto-Verkauf?

Der Gewinn ist der Verkaufserlös minus Verkaufsgebühren minus Anschaffungskosten (§ 23 Abs. 3 Satz 1 EStG). Zu den Anschaffungskosten zählen Kaufpreis und Kaufgebühren.

Beispiel: Ein Kauf für 5.000 Euro plus 25 Euro Gebühren und ein Verkauf für 8.000 Euro minus 40 Euro Gebühren ergeben 7.960 − 5.025 = 2.935 Euro Gewinn.

Beim Tausch gegen andere Coins gilt als Erlös der Euro-Marktkurs der erhaltenen Coins am Tauschtag (BMF-Schreiben vom 6. März 2025, Rn. 58); derselbe Betrag zuzüglich Nebenkosten sind die Anschaffungskosten der neuen Coins.

Gebühren beim Verkauf sind Werbungskosten (Rn. 59). Trage Gebühren in die dafür vorgesehenen Felder ein und ziehe sie nicht vorher vom Preis ab, sonst zählen sie doppelt.

Rechne immer in Euro und nimm die Kurse aus der Abrechnung der Börse, nicht aus Charts. Im Rechner steht der Betrag unter „Gesamtgewinn aller Verkäufe 2026“, getrennt nach steuerbar und steuerfrei.

Welcher Kauf gilt bei FiFo als zuerst verkauft?

FiFo steht für „first in, first out“: Die zuerst gekauften Einheiten einer Coin-Sorte gelten als zuerst verkauft. Das BMF-Schreiben vom 6. März 2025 verlangt zunächst eine Einzelbetrachtung und lässt FiFo zu, wenn sie nicht möglich ist (Rn. 61).

Die Methode gilt je Wallet und bleibt bis zum vollständigen Verkauf einer Coin-Sorte in dieser Wallet gleich (Rn. 62). Beispiel: Du kaufst am 10.02.2025 und am 15.09.2025 je eine Einheit und verkaufst am 20.03.2026 anderthalb.

Die erste Einheit stammt aus dem ersten Kauf und ist steuerfrei, die halbe Einheit stammt aus dem zweiten Kauf und ist steuerbar. Daneben erlaubt das Schreiben für die Wertermittlung die Durchschnittsmethode; der Rechner rechnet nur mit FiFo.

Er zeigt die Zuordnung in einer Tabelle mit Fristende und Gewinn je Teil. Hast du mehrere Wallets oder Plattformen, rechne jede einzeln und trage die Salden unter „Übrige Gewinne oder Verluste 2026“ ein.

Ist ein Krypto-Tausch steuerpflichtig?

Ja, der Tausch von Coins gegen andere Coins, Euro, Waren oder Dienstleistungen ist eine Veräußerung (BMF-Schreiben vom 6. März 2025, Rn. 54). Als Erlös gilt der Euro-Marktkurs der erhaltenen Coins am Tauschtag (Rn.

58), bei Waren oder Dienstleistungen der vereinbarte Euro-Betrag (Rn. 60). Steuerbar ist der Tausch nur, wenn zwischen Kauf und Tausch nicht mehr als ein Jahr liegt.

Die erhaltenen Coins gelten als neu angeschafft, ihre Haltefrist beginnt am Tauschtag von vorn (Rn. 55). Eine Veräußerung liegt nur bei entgeltlicher Übertragung auf Dritte vor; das Verschieben zwischen eigenen Wallets ist keine.

Wer einen Coin nach 14 Monaten tauscht, zahlt keine Steuer, muss die neuen Coins aber wieder ein Jahr halten, bevor er sie steuerfrei verkaufen kann.

Trage den Tausch im Rechner als Verkauf mit dem Marktkurs als Erlös ein und hebe den Kursbeleg auf, denn das Finanzamt kann ihn verlangen.

Wie hoch ist die Steuer auf Krypto-Gewinne?

Es gibt keinen Pauschalsatz. Der steuerbare Gewinn wird zu deinem übrigen Einkommen addiert und mit deinem persönlichen Satz besteuert, nicht mit 25 Prozent Abgeltungsteuer.

Bei 45.000 Euro zu versteuerndem Einkommen kostet ein Gewinn von 2.935 Euro 995 Euro Einkommensteuer, das sind 33,9 %.

Bei 150.000 Euro Einkommen und 20.000 Euro Gewinn kommen 8.400 Euro Einkommensteuer, 462 Euro Solidaritätszuschlag und mit 9 % Kirchensteuer 756 Euro zusammen, insgesamt 9.618 Euro oder 48,09 %.

Liegt das Einkommen samt Gewinn im Grundfreibetrag von 12.348 Euro für 2026, bleibt die Steuer bei null. Zuerst wird die Einkommensteuer mit und ohne Gewinn nach § 32a EStG ermittelt, dann folgen Solidaritätszuschlag und Kirchensteuer als Differenz.

Gib im Rechner dein zu versteuerndes Einkommen ohne den Gewinn ein, damit der Tarif 2026 an der richtigen Stelle ansetzt, und wähle Veranlagungsart und Kirchensteuer passend.

Kann man Krypto-Verluste mit Gewinnen verrechnen?

Ja, aber nur mit Gewinnen aus privaten Veräußerungsgeschäften.

Verluste aus Verkäufen innerhalb der Jahresfrist mindern im selben Jahr die Gewinne dieser Art; nicht ausgeglichene Beträge lassen sich ebenfalls nur gegen solche Gewinne zurücktragen oder vortragen (§ 23 Abs. 3 Satz 7 und 8 EStG).

Mit Gehalt, Mieteinnahmen oder dem Aktien-Verlusttopf lassen sie sich nicht verrechnen. Beispiel: 2.935 Euro Gewinn und 1.500 Euro Verlust aus einem anderen Coin ergeben 1.435 Euro Saldo und 483 Euro Steuer statt 995 Euro.

Liegt der Saldo unter 1.000 Euro, entfällt die Steuer ganz. Verluste aus Verkäufen nach Ablauf der Frist sind nicht steuerbar und zählen im Saldo nicht mit.

Trage solche Beträge im Feld „Übrige Gewinne oder Verluste 2026“ mit Minuszeichen ein; den Rücktrag und den Vortrag berechnet der Rechner nicht. Den verbleibenden Verlust stellt das Finanzamt nach § 10d Abs. 4 EStG gesondert fest.

Melden Krypto-Börsen meine Gewinne dem Finanzamt?

Ab dem Kalenderjahr 2026 melden Krypto-Plattformen die Transaktionen ihrer Nutzer an das Bundeszentralamt für Steuern. Nach dem Kryptowerte-Steuertransparenz-Gesetz geschieht das jährlich bis zum 31.

Juli für das Vorjahr, die erste Meldung für 2026 ist also bis zum 31. Juli 2027 fällig (§§ 9, 10, 21 KStTG). Das Finanzamt kann damit deine Angaben abgleichen.

Unabhängig von einer Meldung musst du Einkünfte wahrheitsgemäß erklären (§ 150 Abs. 2 AO) und jedes Geschäft einzeln nachvollziehbar belegen können (BMF-Schreiben vom 6. März 2025, Rn. 88 und 102).

Trage steuerbare Geschäfte in die Anlage SO ein, mit Kauf- und Verkaufsdatum, Preisen und Gebühren.

Die Freigrenze ersetzt die Aufzeichnung nicht: Auch bei 800 Euro Gewinn sollte die Übersicht stimmen, weil der Saldo erst durch alle Geschäfte des Jahres feststeht.

Exportiere die Transaktionsübersichten von Börse und Wallet regelmäßig, denn bei ausländischen Plattformen gehen fehlende Aufzeichnungen zu deinen Lasten (Rn. 89).

Hinweise

Ergebnis richtig lesen: Haltefrist, Freigrenze und FiFo

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst das Datum bei „Steuerfrei verkaufen ab“. Im Standardfall endet die Jahresfrist am 15.

September 2026. Wer den Verkauf auf den 16. September legt, zahlt bei gleichem Erlös keine Steuer statt 995 Euro.

Prüfe danach die Freigrenze: 999,99 Euro Gewinn bleiben steuerfrei, bei 1.000,00 Euro Gewinn fallen bei 45.000 Euro zu versteuerndem Einkommen sofort 336 Euro Steuer an. Ein Cent entscheidet also über 336 Euro.

Bei knappem Saldo lohnt es sich, Verkäufe ins nächste Jahr zu schieben oder Verluste im selben Jahr zu realisieren. Verluste aus Verkäufen innerhalb der Frist verrechnest du mit Gewinnen aus privaten Veräußerungsgeschäften desselben Jahres.

Mit minus 1.500 Euro aus anderen Geschäften sinkt der Saldo von 2.935 auf 1.435 Euro und die Steuer von 995 auf 483 Euro. Bei mehreren Käufen zeigt die Tabelle „FiFo-Zuordnung“, welcher Kauf zu welchem Verkauf gehört.

In der Beispielrechnung mit drei Zeilen sind 2.380 Euro steuerfrei und nur 1.190 Euro steuerbar, die Steuer beträgt 400 Euro. Verkaufst du zunächst nur die erste Einheit und wartest mit der halben zweiten bis zum 16.

September 2026, bleibt die Steuer bei null. Der Grenzsteuersatz von 33,39 % zeigt, wie viel von jedem weiteren Gewinn-Euro an das Finanzamt geht.

Liegt das Einkommen samt Gewinn im Grundfreibetrag von 12.348 Euro, weist der Rechner ausdrücklich aus, dass trotz Steuerpflicht keine Steuer anfällt. Haltefrist-Zeitstrahl: Kauf am 1. März 2025, Verkauf bis 1. März 2026 steuerbar mit 1.017 Euro Steuer auf 3.000 Euro Gewinn, ab 2. März 2026 steuerfrei

Anwendung

Praxisfall: Zwei Käufe, ein Verkauf und 400 Euro Steuer

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Jonas hat am 10. Februar 2025 eine Einheit eines Coins für 2.000 Euro gekauft, dazu 10 Euro Gebühren. Am 15. September 2025 folgt eine zweite Einheit für 2.000 Euro, wieder mit 10 Euro Gebühren. Am 20.

März 2026 verkauft er 1,5 Einheiten für 6.600 Euro bei 15 Euro Gebühren. Sein zu versteuerndes Einkommen beträgt 45.000 Euro, er wird einzeln veranlagt und zahlt keine Kirchensteuer.

Im Rechner wählt er „Mehrere Käufe und Verkäufe (FiFo)“ und trägt die drei Zeilen ein. Die erste Einheit stammt aus dem Kauf vom 10. Februar 2025, dessen Frist am 10. Februar 2026 endete: 4.400 − 10 − 2.010 = 2.380 Euro Gewinn, steuerfrei.

Die halbe Einheit stammt aus dem Kauf vom 15. September 2025: 2.200 − 5 − 1.005 = 1.190 Euro Gewinn, steuerbar.

Weil 1.190 Euro über der Freigrenze liegen, betragen die Einkommensteuer 400 Euro, das sind 33,61 % des steuerbaren Gewinns, und der Gewinn nach Steuer 3.170 Euro. Die Entscheidung: Hätte Jonas am 20.

März 2026 nur eine Einheit für 4.400 Euro verkauft und die halbe Einheit am 16. September 2026 für 2.200 Euro, bliebe die Steuer bei null und der Gewinn bei 3.570 Euro, also 400 Euro mehr. Der Kurs kann sich in der Wartezeit ändern.

Jonas wägt Steuer gegen Kursrisiko ab, hebt die Abrechnungen auf und überträgt die Geschäfte in die Anlage SO. Praxisfall FiFo: 1,5 Einheiten verkauft, 2.380 Euro Gewinn aus dem Kauf vom 10. Februar 2025 steuerfrei, 1.190 Euro aus dem Kauf vom 15. September 2025 steuerbar, 400 Euro Einkommensteuer

Fallstricke

Sechs typische Fehler beim Krypto-Gewinn

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Die Haltefrist als 365 Tage ab Kauf zu zählen oder zu glauben, der Jahrestag sei schon frei. Wer am 1.

März 2025 kauft und am 1. März 2026 verkauft, ist noch steuerpflichtig: Bei 3.000 Euro Gewinn und 45.000 Euro zu versteuerndem Einkommen sind das 1.017 Euro. Erst am 2. März 2026 beträgt die Steuer null.

Fehler 2: Die Freigrenze wie einen Freibetrag zu behandeln. Ab 1.000,00 Euro Saldo ist der gesamte Betrag steuerpflichtig, nicht nur der Teil darüber. Bei 1.000 Euro Gewinn sind es 336 Euro Steuer, nicht null. Fehler 3: Gebühren zu vergessen.

Ohne die 65 Euro Kauf- und Verkaufsgebühren läge der Gewinn im Standardfall bei 3.000 statt 2.935 Euro. Fehler 4: Einen Tausch für steuerfrei zu halten.

Der Wechsel von einem Coin in einen anderen ist eine Veräußerung zum Euro-Marktkurs, und die Haltefrist beginnt für die erhaltenen Coins neu (BMF Rn. 54, 55, 58). Fehler 5: Mit 25 Prozent Abgeltungsteuer zu rechnen.

Krypto-Gewinne unterliegen dem persönlichen Steuersatz: 33,9 % Belastung im Standardfall, mit Solidaritätszuschlag und Kirchensteuer bis zu 48,09 % bei 150.000 Euro Einkommen. Fehler 6: Verluste aus Verkäufen nach Ablauf der Frist zu verrechnen.

Sie sind nicht steuerbar und zählen im Saldo nicht mit.

Nächster Schritt

Krypto-Gewinn-Rechner: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der Krypto-Gewinn-Rechner liefert Gewinn, Haltefrist, Freigrenzen-Prüfung und Steuer für Verkäufe und Tausch von Kryptowerten im Privatvermögen im Jahr 2026.

Im Standardfall mit 5.025 Euro Anschaffungskosten und 7.960 Euro Erlös nach Gebühren bleiben 2.935,00 Euro Gewinn, davon 995 Euro Steuer. Wer die Frist abwartet, zahlt nichts.

Prüfe vor jedem Verkauf das Datum bei „Steuerfrei verkaufen ab“ und den Abstand zur Freigrenze von 1.000 Euro. Rechtsstand: 8. Oktober 2026.

Grenzen: Der Rechner nimmt Privatvermögen und FiFo an, die Durchschnittsmethode und eine gewerbliche Tätigkeit sind nicht berechnet. Staking, Lending, Mining, Airdrops und Derivate fehlen ebenso wie Verlustrücktrag und Verlustvortrag.

Die Steuer ist eine Orientierung nach dem Tarif 2026 und ersetzt keine Steuerberatung. Die Quellen sind § 23 EStG, das BMF-Schreiben vom 6. März 2025 und §§ 187, 188 BGB.

Vertiefen kannst du die Steuerseite im Steuerrechner, Verluste aus Wertpapieren im Verlustverrechnungs-Rechner und die Abgeltungsteuer im Kapitalertragsteuer-Rechner.

Vertiefung

Rechenbeispiele: Krypto-Gewinn zwischen 999,99 und 20.000 Euro

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Gewinn 3.000,00 € steuerfrei | steuerpflichtiger Gewinn 0,00 € | Steuer 0 € | Gewinn nach Steuer 3.000,00 €

Verkauf einen Tag nach Ablauf der Haltefrist

Ein Geschäft oder mehrere?
Ein Kauf und ein Verkauf
Kaufdatum
01.03.2025
Kaufpreis
5.000 €
Verkaufs- oder Tauschdatum
02.03.2026

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Gewinn 1.000,00 € (steuerbar) | Freigrenze erreicht, Abstand 0,00 € | Einkommensteuer 336 € | Gewinn nach Steuer 664,00 €

Genau 1.000 Euro Gewinn überschreiten die Freigrenze

Ein Geschäft oder mehrere?
Ein Kauf und ein Verkauf
Kaufdatum
10.01.2026
Kaufpreis
2.000 €
Verkaufs- oder Tauschdatum
10.06.2026

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Saldo 1.435,00 € | steuerpflichtig 1.435,00 € | Einkommensteuer 483 € | Gewinn nach Steuer 952,00 €

Gewinn und Verlust aus anderen Coins im selben Jahr

Ein Geschäft oder mehrere?
Ein Kauf und ein Verkauf
Kaufdatum
15.09.2025
Kaufpreis
5.000 €
Kaufgebühren
25 €

Weitere 5 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Gesamtgewinn 3.570,00 € | davon steuerfrei 2.380,00 € | steuerbar 1.190,00 € | Einkommensteuer 400 € | Gewinn nach Steuer 3.170,00 €

Zwei Käufe, ein Verkauf mit FiFo

Ein Geschäft oder mehrere?
Mehrere Käufe und Verkäufe (FiFo)
Käufe und Verkäufe
10.02.2025 Kauf 1 Einheit 2.000 € (10 € Gebühren); 15.09.2025 Kauf 1 Einheit 2.000 € (10 € Gebühren); 20.03.2026 Verkauf 1,5 Einheiten 6.600 € (15 € Gebühren)
Zu versteuerndes Einkommen 2026 ohne diese Gewinne
45.000 €

Beispiel 5 · Komplex · Gewinn 20.000,00 € | Einkommensteuer 8.400 € | Solidaritätszuschlag 462 € | Kirchensteuer 756,00 € | Steuer zusammen 9.618,00 € (48,09 %)

20.000 Euro Gewinn bei 150.000 Euro Einkommen

Ein Geschäft oder mehrere?
Ein Kauf und ein Verkauf
Kaufdatum
15.09.2025
Kaufpreis
10.000 €
Verkaufs- oder Tauschdatum
20.05.2026

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Spekulationssteuer-RechnerSpekulationssteuer auf Immobilienverkauf berechnen: Gewinn, Werbungskosten und Steuerlast nach § 23 EStG ermitteln – mit Eigennutzungs-Ausnahme.TradingrechnerPositionsgröße aus Depot, Risiko und Stop-Loss berechnen – mit Chance-Risiko-Verhältnis, nötiger Trefferquote, Break-even-Kurs und Gewinn nach Gebühren für Aktien und CFD.AktienrechnerAktiengewinn nach Abgeltungsteuer, Solidaritaetszuschlag, Kirchensteuer und Ordergebuehren berechnen. Mit Sparerpauschbetrag und Rendite p.a.ROI-RechnerReturn on Investment 2026 berechnen: ROI gesamt und pro Jahr, Nettogewinn, Amortisationsdauer und Vergleichstabelle fuer Investitionsentscheidungen ermitteln.CAGR-RechnerCAGR berechnen: Jährliche Wachstumsrate aus Anfangswert, Endwert und Anlagezeitraum ermitteln – Gesamtrendite und Wachstumsfaktor inklusive.Depot-Gebühren-VergleichDepot-Gebühren-Vergleich: jährliche Gesamtkosten verschiedener Depotmodelle aus Depotgebühr, Ordergebühren, Sparplangebühren und ETF-TER berechnen, Gebührenquote bestimmen und Langzeiteffekt auf das Endvermögen vergleichen.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Mieteinnahmen Steuer RechnerSteuer auf Mieteinnahmen 2025 nach § 21 EStG schätzen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuerlast mit Grenzsteuersatz berechnen.AfA-Abschreibungs-RechnerGebäude-AfA nach § 7 EStG 2025 berechnen: lineare 2 %, 2,5 % oder 3 % sowie degressive 5 % AfA mit Buchwert-Tabelle für die steuerliche Abschreibung.Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.Werbungskosten-RechnerWerbungskosten für Arbeitnehmer berechnen: Pendeln, Homeoffice, Arbeitsmittel, Fortbildung und mehr mit dem Pauschbetrag 1.230 € vergleichen und die Steuerersparnis nach dem Tarif 2026 sehen.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg Krypto-Gewinn: 8.000 Euro Erlös minus 40 Euro Verkaufsgebühren minus 5.025 Euro Anschaffungskosten ergeben 2.935 Euro Gewinn; darauf 995 Euro Einkommensteuer, nach Steuer 1.940 Euro

    Krypto-Gewinn im Standardfall: vom Erlös zum Gewinn und zur Steuer

    760 × 372 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner">
      <img src="https://rechner-portal.de/images/finanzen/krypto-gewinn-rechner-rechenweg.svg"
           alt="Rechenweg Krypto-Gewinn: 8.000 Euro Erlös minus 40 Euro Verkaufsgebühren minus 5.025 Euro Anschaffungskosten ergeben 2.935 Euro Gewinn; darauf 995 Euro Einkommensteuer, nach Steuer 1.940 Euro"
           width="760" height="372">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner">Krypto-Gewinn im Standardfall: vom Erlös zum Gewinn und zur Steuer auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner
  • Zeitstrahl Haltefrist: Kauf am 1. März 2025; Verkauf bis 1. März 2026 steuerbar mit 1.017 Euro Steuer auf 3.000 Euro Gewinn, Verkauf ab 2. März 2026 steuerfrei mit 0 Euro Steuer

    Haltefrist bei Krypto: ein Tag Unterschied bei 3.000 Euro Gewinn

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner">
      <img src="https://rechner-portal.de/images/finanzen/krypto-gewinn-rechner-haltefrist.svg"
           alt="Zeitstrahl Haltefrist: Kauf am 1. März 2025; Verkauf bis 1. März 2026 steuerbar mit 1.017 Euro Steuer auf 3.000 Euro Gewinn, Verkauf ab 2. März 2026 steuerfrei mit 0 Euro Steuer"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner">Haltefrist bei Krypto: ein Tag Unterschied bei 3.000 Euro Gewinn auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner
  • Praxisfall FiFo: 1,5 Einheiten verkauft, 2.380 Euro Gewinn aus dem Kauf vom 10. Februar 2025 steuerfrei, 1.190 Euro aus dem Kauf vom 15. September 2025 steuerbar, 400 Euro Einkommensteuer

    Praxisfall FiFo: zwei Käufe, ein Verkauf, 400 Euro Steuer

    760 × 372 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner">
      <img src="https://rechner-portal.de/images/finanzen/krypto-gewinn-rechner-praxis-fifo.svg"
           alt="Praxisfall FiFo: 1,5 Einheiten verkauft, 2.380 Euro Gewinn aus dem Kauf vom 10. Februar 2025 steuerfrei, 1.190 Euro aus dem Kauf vom 15. September 2025 steuerbar, 400 Euro Einkommensteuer"
           width="760" height="372">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner">Praxisfall FiFo: zwei Käufe, ein Verkauf, 400 Euro Steuer auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner liefert eine Orientierung nach dem Rechtsstand 2026 und ersetzt weder Steuerberatung noch eine Steuererklärung. Ob dein Handel privat oder gewerblich ist, ob Staking, Lending, Mining oder Airdrops vorliegen und welche Verwendungsreihenfolge für deine Wallets gilt, entscheidet im Einzelfall das Finanzamt. Preise und Erlöse sind deine Eingaben in Euro; der Rechner nennt keine Kurse und gibt keine Anlageempfehlung.

Quelle: § 23 EStG (private Veräußerungsgeschäfte, Frist ein Jahr, Freigrenze 1.000 Euro), BMF-Schreiben vom 06.03.2025 zu Kryptowerten, §§ 187 und 188 BGB und Einkommensteuertarif 2026 (§ 32a EStG); Preise und Gebühren sind Nutzereingaben, Stand Oktober 2026.

Stand: 2026-10-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. Oktober 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Gewinn = Verkaufserlös − Verkaufsgebühren − (Kaufpreis + Kaufgebühren) je FiFo-Zuordnungsteil (§ 23 Abs. 3 Satz 1 EStG); steuerbar, wenn Verkauf ≤ Fristende (Jahrestag des Kaufs, §§ 187, 188 BGB); Saldo ≥ 1.000 € → ganzer Saldo steuerpflichtig (§ 23 Abs. 3 Satz 5 EStG); Steuer = ESt(zvE + Gewinn) − ESt(zvE) nach § 32a EStG 2026 plus Solidaritätszuschlag und Kirchensteuer.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Krypto Gewinn Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner

Harvard-Format

Rechner-Portal, 2026. Krypto Gewinn Rechner. Available at: https://rechner-portal.de/finanzen/steuern/krypto-gewinn-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.