Zum Hauptinhalt springen

Freistellungsauftrag berechnen: Aufteilung auf Banken

FinanzenStand Noch keine Bewertung
Veranlagung
Kirchensteuer auf Kapitalerträge
Anzeige

Kurzantwort

Verteilt den Sparer-Pauschbetrag (1.000 € bzw. 2.000 € bei Zusammenveranlagung) auf bis zu fünf Banken nach den erwarteten Erträgen, zeigt die gesparte Steuer mit und ohne Freistellung und prüft, ob deine bereits erteilten Freistellungsaufträge zu viel, zu wenig oder falsch verteilt sind. Rechtsgrundlage sind § 20 Abs. 9, § 44a und § 32d EStG sowie § 4 SolZG.

Freistellungsauftrag berechnen: Erträge bei bis zu 5 Banken eingeben

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Freistellungsauftrag berechnen: Wie verteile ich den Sparer-Pauschbetrag auf meine Banken?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Freistellungsauftrag berechnen heißt, den Sparer-Pauschbetrag so auf deine Banken zu verteilen, dass er voll genutzt wird und auf Erträge keine Steuer abgeführt wird. Der Pauschbetrag beträgt 1.000 € für Einzelveranlagte und 2.000 € für zusammen veranlagte Ehepaare (§ 20 Abs.

9 EStG). Eine Bank sieht vom Steuerabzug nur ab, wenn ihr ein Freistellungsauftrag vorliegt (§ 44a EStG); verteilst du ihn falsch, zahlst du zu viel Steuer oder musst nachzahlen.

Der Rechner nimmt die Erträge, die du bei bis zu fünf Banken erwartest, und schlägt eine Aufteilung vor: zuerst die Bank mit dem höchsten Ertrag, jeweils nur bis zur Höhe ihres Ertrags.

Er zeigt die Steuer mit und ohne Freistellung, den ungenutzten Rest und prüft, ob deine bereits erteilten Aufträge zu den Erträgen passen.

Anders als der Kapitalertragsteuer-Rechner, der die Steuer auf einen bekannten Ertrag berechnet, geht es hier um die Verteilung auf mehrere Banken. Alles beruht auf deinen Schätzungen. Wer nur eine Bank nutzt, erteilt den vollen Betrag dort.

Spätestens bei zwei oder drei Banken, etwa einem Tagesgeldkonto, einem Depot und einem Sparbuch, stellt sich die Frage, welche Bank wie viel bekommt. Der Rechner nimmt dir diese Rechnung ab und zeigt, was falsch verteilte Aufträge kosten.
Eingaben

Veranlagung, Erträge und erteilte Aufträge eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Bei „Veranlagung“ wählst du Einzelveranlagung (1.000 €) oder die Zusammenveranlagung als Ehepaar (2.000 €); Paare rechnen mit den Erträgen aller Konten beider Partner. „Kirchensteuer auf Kapitalerträge“ steht auf 8 oder 9 Prozent, wenn du kirchensteuerpflichtig bist.

Je Bank trägst du die „Erwarteten Kapitalerträge bei Bank 1“ bis „Bank 5“ ein, also Zinsen, Dividenden und realisierte Kursgewinne des Jahres, am besten geschätzt nach dem Vorjahr aus den Steuerbescheinigungen.

In den Feldern „Bereits erteilter Freistellungsauftrag bei Bank 1“ bis „Bank 5“ steht, was du den Banken schon erteilt hast. So erkennt der Rechner, ob zu viel oder zu wenig Steuer einbehalten wird.

Vorbelegt sind drei Banken mit 600 €, 450 € und 300 € Ertrag und erteilten Aufträgen von 500 € und 500 €; die Bank mit 0 € hat keinen Auftrag. Nicht genutzte Banken lässt du auf 0. Alle Beträge gelten für das laufende Jahr in Euro.

Hast du weniger als fünf Banken, lässt du die übrigen Felder auf 0; Name und Reihenfolge der Banken spielen keine Rolle, weil der Rechner nach der Höhe der Erträge sortiert.

Praxisfälle

Freistellungsauftrag berechnen: Typische Anwendungsfälle

Vier Suchfragen rund um die Aufteilung des Sparer-Pauschbetrags, jeweils mit dem nachgerechneten Ergebnis.

  1. Freistellungsauftrag auf drei Banken aufteilen

    „Wie teile ich 1.000 € Freistellungsauftrag auf Banken mit 600 €, 450 € und 300 € Ertrag auf?“

    Eingabe
    Einzelveranlagung, Erträge 600 €, 450 €, 300 €
    Ergebnis
    Bank 1 600 €, Bank 2 400 €, Bank 3 0 €; Steuer 92,31 € statt 356,06 € ohne Freistellung, gespart 263,75 €
  2. Freistellungsauftrag für Ehepaare

    „Wie viel Freistellungsauftrag haben Ehepaare?“

    Eingabe
    Zusammenveranlagung, Erträge 600 €, 450 €, 300 €
    Ergebnis
    Pauschbetrag 2.000 €; alle 1.350 € bleiben steuerfrei, gespart 356,06 €, 650 € ungenutzt
  3. Freistellungsauftrag mit Kirchensteuer

    „Wie wirkt die Kirchensteuer auf die Steuer ohne Freistellungsauftrag?“

    Eingabe
    wie oben, Kirchensteuer 8 %
    Ergebnis
    Gesamtsatz 27,819 %, Steuer ohne Freistellung 375,55 €, mit 97,36 €, gespart 278,19 €
  4. Zu hohe Freistellungsaufträge

    „Was passiert, wenn die Freistellungsaufträge den Pauschbetrag übersteigen?“

    Eingabe
    Aufträge 1.000 €, 1.000 €, 500 € (2.500 €), Pauschbetrag 1.000 €
    Ergebnis
    1.500 € zu viel erteilt; die Banken behalten keine Steuer ein, du musst 92,31 € nachzahlen

Berechnung

Freistellungsauftrag berechnen: So wird der Pauschbetrag verteilt

Verstehe den Formelweg.

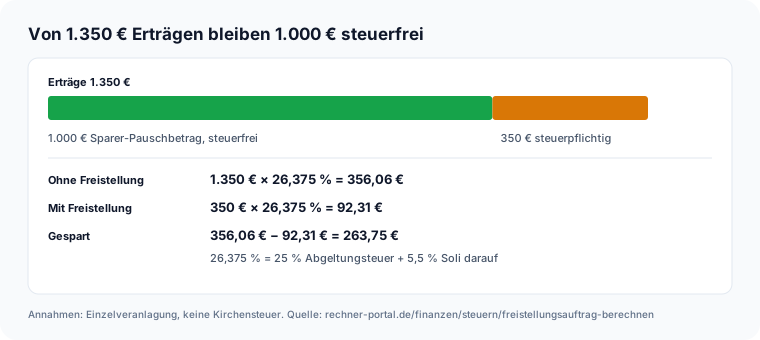
Rechenweg Freistellungsauftrag: 1.350 € Erträge, 1.000 € Pauschbetrag, 350 € steuerpflichtig, Steuer 92,31 € statt 356,06 € ohne Freistellung Die Rechnung hat vier Schritte. Erstens der Pauschbetrag: 1.000 € bei Einzelveranlagung.

Zweitens die Verteilung: Die Banken werden nach ihren erwarteten Erträgen sortiert, jede bekommt einen Auftrag bis zur Höhe ihres Ertrags, bis der Pauschbetrag aufgebraucht ist.

Im Standardfall sind das 600 € für Bank 1 und 400 € für Bank 2, Bank 3 bekommt nichts.

Drittens die Steuer: Auf die Summe der Erträge von 1.350 € fällt ohne Freistellung die Abgeltungsteuer von 25 % an, dazu 5,5 % Solidaritätszuschlag auf die Abgeltungsteuer, zusammen 26,375 %, das sind 356,06 €.

Mit Freistellung sind nur 350 € steuerpflichtig, die Steuer beträgt 92,31 €. Gespart sind 263,75 €, also 1.000 € mal 26,375 %. Bei Kirchensteuer von 8 % wird die Abgeltungsteuer zu Ertrag ÷ 4,08, der Gesamtsatz steigt auf 27,819 %.

Viertens der Vergleich mit deinen Aufträgen: Banken behalten Steuer auf die Erträge ein, die ihren Auftrag übersteigen; die Differenz zur endgültigen Steuer zeigt, wie viel du zurückholst oder nachzahlst. Warum zuerst die höchsten Erträge?

Ein Auftrag bringt nur dann eine Ersparnis, wenn er auf Erträge trifft, die sonst versteuert würden.

Erteilst du den Auftrag zuerst bei der ertragreichsten Bank, bleibt der Rest für die nächste, und am Ende ist der Pauschbetrag aufgebraucht, ohne dass etwas verfällt.

Die endgültige Steuer ist bei jeder vollständigen Verteilung gleich hoch; unterschiedlich ist nur, wie viel Steuer die Banken zunächst einbehalten und wie viel du später zurückholen musst.

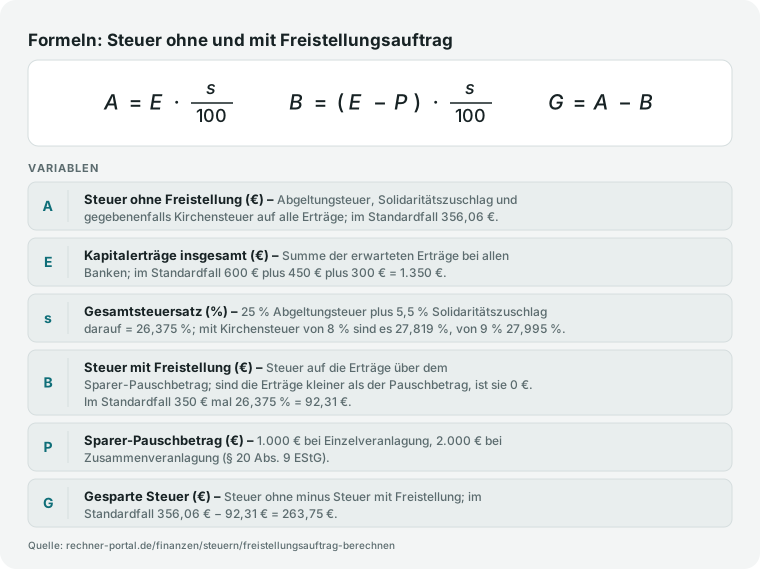
Formelgrafik: Steuer ohne Freistellung als Kapitalerträge mal Gesamtsteuersatz, Steuer mit Freistellung nach Abzug des Sparer-Pauschbetrags und gesparte Steuer als Differenz
Bei 1.350 € Erträgen und 26,375 % Gesamtsatz betragen die Steuern 356,06 € ohne und 92,31 € mit 1.000 € Freistellung; gespart sind 263,75 €.

Nachschlagen

Steuer auf Kapitalerträge mit und ohne Freistellung

Die Steuer inklusive Solidaritätszuschlag (ohne Kirchensteuer) auf Kapitalerträge von 300 bis 5.000 €, einmal ohne Freistellung und einmal nach Abzug des Sparer-Pauschbetrags von 1.000 € (Einzelveranlagung) beziehungsweise 2.000 € (Zusammenveranlagung). Gerechnet mit derselben Funktion wie der Rechner.

Steuer auf Kapitalerträge (26,375 %): ohne Freistellung, mit 1.000 € und mit 2.000 € Sparer-Pauschbetrag
ErträgeOhne FreistellungMit 1.000 € PauschbetragMit 2.000 € Pauschbetrag
300,00 €79,13 €0,00 €0,00 €
500,00 €131,88 €0,00 €0,00 €
1.000,00 €263,75 €0,00 €0,00 €
1.500,00 €395,63 €131,88 €0,00 €
2.000,00 €527,50 €263,75 €0,00 €
3.000,00 €791,25 €527,50 €263,75 €
5.000,00 €1.318,75 €1.055,00 €791,25 €

Der Pauschbetrag spart höchstens 263,75 € (Einzelveranlagung) beziehungsweise 527,50 € (Zusammenveranlagung). Freistellungsaufträge sind die Vorausschau; nicht genutzte Beträge holst du in der Steuererklärung nach.

Steuersatz auf Kapitalerträge nach Kirchensteuer

Abgeltungsteuer, Solidaritätszuschlag und Kirchensteuer je 1.000 € steuerpflichtiger Kapitalerträge und der Gesamtsatz. Die Abgeltungsteuer sinkt mit Kirchensteuer auf Ertrag ÷ (4 + k).

Steuer je 1.000 € Kapitalerträge: Abgeltungsteuer, Solidaritätszuschlag, Kirchensteuer und Gesamtsatz
KirchensteuerAbgeltungsteuerSolidaritätszuschlagKirchensteuerGesamtGesamtsatz
keine250,00 €13,75 €0,00 €263,75 €26,375 %
8 %245,10 €13,48 €19,61 €278,19 €27,819 %
9 %244,50 €13,45 €22,01 €279,96 €27,995 %

Der Solidaritätszuschlag beträgt 5,5 % der Abgeltungsteuer (§ 4 SolZG), die Kirchensteuer 8 oder 9 % je nach Bundesland.

Expertenmodus

Häufige Fragen zum Freistellungsauftrag

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel Freistellungsauftrag darf ich erteilen?

Höchstens den Sparer-Pauschbetrag: 1.000 € bei Einzelveranlagung und 2.000 € bei zusammen veranlagten Ehegatten (§ 20 Abs. 9 EStG). Die Grenze gilt für alle Aufträge zusammen, nicht je Bank.

Das folgt aus § 44a Abs. 1 EStG: Eine Bank sieht vom Steuerabzug nur ab, soweit die Kapitalerträge zusammen den Sparer-Pauschbetrag nicht übersteigen. Du darfst die Summe auf mehrere Banken aufteilen, aber nicht jeder den vollen Betrag geben.

Im Standardfall des Rechners mit 1.350 € Erträgen sind 1.000 € zu verteilen: 600 € bei der Bank mit dem höchsten Ertrag, 400 € bei der zweiten, nichts bei der dritten.

Ein Auftrag über dem Ertrag der Bank bleibt ungenutzt, ein Auftrag unter dem Ertrag verschenkt Steuer. Notiere dir alle erteilten Beträge in einer Liste, damit die Summe nie über dem Pauschbetrag liegt, und prüfe sie einmal im Jahr.

Die Steuerbescheinigung der Bank zeigt am Jahresende, wie viel freigestellt wurde; vergleiche sie mit deiner Liste.

Wie teile ich den Freistellungsauftrag auf mehrere Banken auf?

Nach den erwarteten Erträgen: zuerst die Bank mit dem höchsten Ertrag, jeweils bis zur Höhe ihres Ertrags, bis der Pauschbetrag aufgebraucht ist. Der Rechner sortiert nach Ertrag und rundet auf volle Euro.

Beispiel: Erträge von 600 €, 450 € und 300 € und 1.000 € Pauschbetrag ergeben 600 € für Bank 1, 400 € für Bank 2 und 0 € für Bank 3.

Erteilst du stattdessen je 500 € bei Bank 1 und Bank 2, bleiben 50 € bei Bank 2 ungenutzt, und die Banken behalten 105,50 € Steuer ein, statt der endgültigen 92,31 €.

Die endgültige Steuer ist bei jeder vollständigen Verteilung gleich hoch, die Verteilung entscheidet nur darüber, wie viel du zuerst zahlst und über die Steuererklärung zurückholst.

Schätze die Erträge nach dem Vorjahr und gib Dividenden und Kursgewinne vorsichtig an, denn sie schwanken stärker als Zinsen.

Was passiert, wenn die Aufträge den Pauschbetrag übersteigen?

Dann stellen die Banken mehr Erträge frei, als erlaubt ist, und führen zu wenig Steuer ab.

Die Differenz musst du selbst nachzahlen: Kapitalerträge, die nicht der Kapitalertragsteuer unterlegen haben, sind in der Einkommensteuererklärung anzugeben (§ 32d Abs. 3 EStG).

Beispiel: Aufträge von 1.000 €, 1.000 € und 500 € summieren sich auf 2.500 €, 1.500 € über dem Pauschbetrag von 1.000 €.

Bei Erträgen von 1.350 € behalten die Banken dann gar keine Steuer ein, obwohl 350 € steuerpflichtig sind; nachzuzahlen sind 92,31 €.

Das ist kein Bagatellfehler, wenn du es bewusst tust, denn das Finanzamt kann die zu wenig gezahlte Steuer festsetzen.

Korrigiere zu hohe Aufträge deshalb sofort bei den Banken, rechne die Verteilung mit dem Rechner nach und lege die Belege für die Steuererklärung zurück, damit du die Nachzahlung belegen kannst.

Frage im Zweifel eine Steuerberaterin oder die Lohnsteuerhilfe, wenn mehrere Konten und Familienmitglieder zusammenkommen.

Was kostet es, keinen Freistellungsauftrag zu erteilen?

Pro 1.000 € Erträge sind es 263,75 € Steuer: 25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag darauf ergeben 26,375 %. Mit Kirchensteuer von 8 % sind es 27,819 %, bei 9 % 27,995 %.

Im Standardfall mit 1.350 € Erträgen behalten die Banken ohne jeden Auftrag 356,06 € ein, endgültig fallen aber nur 92,31 € an, weil 1.000 € Pauschbetrag steuerfrei bleiben.

Die 263,75 € bekommst du über die Steuererklärung zurück, wenn du den Antrag auf Veranlagung stellst (§ 32d Abs. 4 EStG, Anlage KAP); bis dahin liegt das Geld beim Finanzamt. Wer keine Steuererklärung abgibt, verschenkt es.

Erteile deshalb mindestens so viel, wie du an Erträgen erwartest, höchstens aber den Pauschbetrag. Prüfe nach Jahresende die Steuerbescheinigungen der Banken, ob der Einbehalt zu den Aufträgen passt, und hole zu viel gezahlte Steuer zurück.

Lege die Bescheinigungen geordnet ab, damit du sie bei Rückfragen schnell findest.

Wie wirkt die Kirchensteuer auf die Steuer?

Sie erhöht die Gesamtsteuer, senkt aber die Abgeltungsteuer: Im Fall der Kirchensteuerpflicht ermäßigt sich die Steuer nach § 32d Abs. 1 EStG um 25 Prozent der auf die Kapitalerträge entfallenden Kirchensteuer; die Einkommensteuer beträgt dann Ertrag mal 4 durch (4 + k), mit k als Kirchensteuersatz.

Bei 8 Prozent ist das 24,51 Prozent des Ertrags, bei 9 Prozent 24,45 Prozent. Dazu kommen 5,5 Prozent Solidaritätszuschlag auf diese Steuer und die Kirchensteuer selbst.

Der Gesamtsatz steigt so von 26,375 Prozent auf 27,819 Prozent (8 %) oder 27,995 Prozent (9 %). Bei 1.350 € Erträgen sind das 375,55 € statt 356,06 € ohne Freistellung, mit Freistellung 97,36 € statt 92,31 €.

Der Satz von 8 oder 9 Prozent hängt vom Bundesland ab; frage das Kirchensteueramt oder prüfe deinen Bescheid. Der Rechner bildet beide Fälle ab, die Wahl ändert nur den Steuersatz, nicht die Verteilung.

Wie ändere ich einen Freistellungsauftrag?

Du erteilst bei der Bank einen neuen Auftrag über den gewünschten Betrag; er muss nach dem amtlich vorgeschriebenen Muster erfolgen (§ 44a Abs. 2 EStG), was die Banken im Online-Banking oder per Formular anbieten.

Bei Änderungen verteilst du die Summe neu: Senke zuerst den Auftrag bei der Bank mit dem geringeren Ertrag und erhöhe danach den bei der anderen, damit die Summe nie über dem Pauschbetrag liegt.

Frage bei der Bank nach, ab wann der neue Betrag gilt; Steuer, die vorher einbehalten wurde, lässt sich über die Steuererklärung korrigieren (§ 32d Abs. 4 EStG).

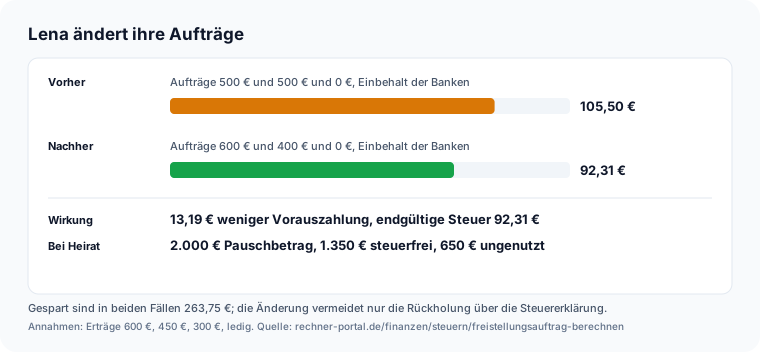
Im Beispiel des Rechners ändert Lena die Aufträge von 500 € und 500 € auf 600 € und 400 €; der Einbehalt sinkt von 105,50 € auf 92,31 €.

Wichtig ist, dass die Aufträge nach einer Heirat, einem Kontowechsel oder einem Wechsel des Depots neu geplant werden, bevor Erträge anfallen.

Wann reicht eine Nichtveranlagungs-Bescheinigung?

Wenn für dich voraussichtlich keine Veranlagung zur Einkommensteuer zu erwarten ist und keine Steuer anfällt.

Dann kann das Wohnsitzfinanzamt eine Nichtveranlagungs-Bescheinigung ausstellen, die die Banken statt eines Freistellungsauftrags akzeptieren (§ 44a Abs. 1 Satz 4 und Abs. 2 EStG).

Sie wird unter dem Vorbehalt des Widerrufs erteilt, die Geltungsdauer beträgt höchstens drei Jahre und endet am Schluss eines Kalenderjahres.

Mit der Bescheinigung erhalten alle Banken die Freistellung, ohne dass ein Pauschbetrag aufgeteilt werden muss; sie ersetzt nicht den Freistellungsauftrag, sondern ist eine Alternative für niedrige Einkommen.

Wer mehr als den Pauschbetrag an Erträgen erwartet oder neben dem Kapitalvermögen weitere Einkünfte hat, braucht sie meist nicht.

Fordere sie beim Finanzamt rechtzeitig an, reiche sie bei allen Banken ein und gib sie zurück, sobald die Voraussetzungen wegfallen, etwa bei Arbeitsaufnahme.

Notiere dir das Ablaufdatum der Bescheinigung, damit die Banken rechtzeitig einen neuen Nachweis oder Auftrag bekommen und kein Steuerabzug entsteht.

Was tun, wenn der Pauschbetrag nicht ausgeschöpft wurde?

Du kannst die Steuer über die Einkommensteuererklärung zurückholen: Nach § 32d Abs. 4 EStG kannst du für Kapitalerträge, die der Kapitalertragsteuer unterlegen haben, insbesondere bei einem nicht vollständig ausgeschöpften Sparer-Pauschbetrag eine Steuerfestsetzung beantragen.

Du trägst die Erträge und die einbehaltene Steuer aus den Steuerbescheinigungen in die Anlage KAP ein. Im Standardfall des Rechners behalten die Banken 105,50 € ein, endgültig sind nur 92,31 € fällig; 13,19 € kommen zurück.

Das lohnt vor allem bei Beträgen über ein paar Euro. Plane die Erklärung ein und sammle die Steuerbescheinigungen jedes Jahres. Besser ist es, die Aufträge so zu verteilen, dass nichts verfällt, denn das spart die Rückholung.

Wer zusammen veranlagt wird, rechnet mit 2.000 €, und Ehepaare mit unterschiedlichen Erträgen gleichen die Aufträge beider Partner aufeinander ab.

Rechne mit vorsichtig geschätzten Erträgen, damit kein Pauschbetrag ins Leere läuft, und prüfe die Zahlen im Herbst.

Hinweise

Passen meine Freistellungsaufträge zu den Erträgen?

Schnelle Qualitätsprüfung für dein Ergebnis.

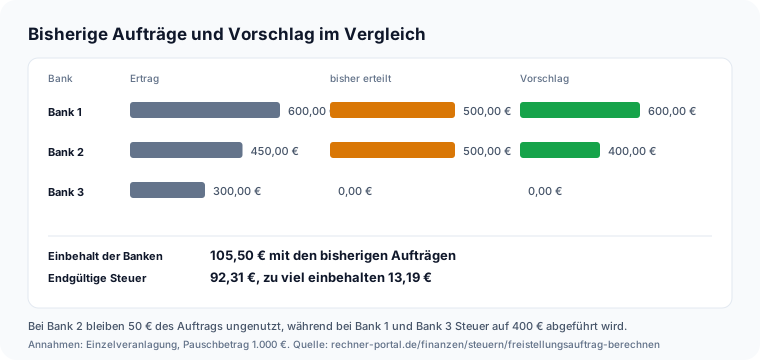
Vergleich der bisherigen Aufträge mit dem Vorschlag: 105,50 € Einbehalt statt 92,31 € endgültiger Steuer Wichtig ist, was die Banken einbehalten. Mit den erteilten Aufträgen von 500 € und 500 € behalten sie im Standardfall 105,50 € ein: Bank 1 führt Steuer auf 100 € ab, Bank 3 auf 300 €, während 50 € des Auftrags bei Bank 2 ungenutzt bleiben.

Endgültig sind nur 92,31 € fällig; die Differenz von 13,19 € bekommst du über die Steuererklärung zurück. Ändere die Aufträge auf 600 €, 400 € und 0 €, dann passen Einbehalt und Steuer zusammen. Der Pauschbetrag ist nicht der einzige Hebel.

Zusammenveranlagt hast du 2.000 € und dieselben Erträge von 1.350 € bleiben steuerfrei; 650 € des Pauschbetrags bleiben ungenutzt. Bei Kirchensteuer von 8 % steigt die Steuer mit Freistellung von 92,31 € auf 97,36 €.

Ein Auftrag über dem Ertrag der Bank lohnt nie, ein Auftrag unter dem Ertrag verschenkt Steuer. Achte außerdem auf die Obergrenze: Alle Aufträge zusammen dürfen den Pauschbetrag nicht überschreiten.

Bei Aufträgen von 1.000 €, 1.000 € und 500 € wären es 1.500 € zu viel; die zu wenig abgeführte Steuer von 92,31 € müsstest du nachzahlen. Prüfe die Aufträge einmal im Jahr, am besten im Herbst, wenn du die Erträge besser überblickst.

Hat sich der Familienstand geändert oder ist ein Konto dazugekommen, passe die Aufträge an. Frage bei der Bank nach, ab wann ein geänderter Auftrag gilt; was vorher zu viel einbehalten wurde, kommt über die Steuererklärung zurück.

Anwendung

Freistellungsauftrag aufteilen: Beispiel mit drei Banken

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Lena verteilt 1.000 € auf drei Banken: 600 €, 400 € und 0 €; Steuer 92,31 € statt 105,50 € Einbehalt Ausgangslage: Lena ist ledig und hat Geld bei drei Banken: Tagesgeld bei Bank 1 mit 600 € Zinsen, ein Depot bei Bank 2 mit 450 € Dividenden und Festgeld bei Bank 3 mit 300 € Zinsen.

Sie hat vor Jahren 500 € bei Bank 1 und 500 € bei Bank 2 freigestellt und bei Bank 3 nichts. Sie will wissen, ob das passt. Eingaben: Veranlagung Einzel, keine Kirchensteuer, Erträge 600 €, 450 € und 300 €, erteilte Aufträge 500 €, 500 € und 0 €.

Rechnung: Summe 1.350 €, steuerpflichtig nach dem Pauschbetrag 350 €, Steuer 92,31 €; ohne Freistellung wären es 356,06 €, gespart 263,75 €.

Die Banken behalten aktuell 105,50 € ein, weil 100 € bei Bank 1 und 300 € bei Bank 3 versteuert werden und 50 € des Auftrags bei Bank 2 ungenutzt bleiben.

Entscheidung: Lena ändert die Aufträge auf 600 € bei Bank 1 und 400 € bei Bank 2; Bank 3 bekommt keinen. Dann stimmen Einbehalt und Steuer überein, und sie spart sich die Rückholung von 13,19 € über die Steuererklärung.

Bei einer Heirat würde sie den Betrag mit dem Partner auf 2.000 € erhöhen. Lena rechnet auch diesen Fall durch: Zusammen veranlagt wären 2.000 € Pauschbetrag da, alle 1.350 € blieben steuerfrei, und 650 € blieben ungenutzt.

Sie notiert sich, die Aufträge dann gemeinsam mit dem Partner zu planen, damit beide Konten zusammenpassen.

Fallstricke

Typische Fehler beim Freistellungsauftrag

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, bei jeder Bank den vollen Pauschbetrag zu erteilen. Drei Banken mit je 1.000 € Auftrag ergeben 3.000 €, das Dreifache des erlaubten Betrags; Bei 1.350 € Erträgen führen die Banken dann gar keine Steuer ab, obwohl 350 € steuerpflichtig sind, und du musst die Steuer in der Steuererklärung angeben.

Alle Aufträge zusammen dürfen den Pauschbetrag nicht übersteigen. Zweitens wird der Auftrag über dem Ertrag der Bank erteilt: 500 € Auftrag bei 450 € Ertrag lassen 50 € ungenutzt, die bei einer anderen Bank fehlen.

Drittens wird der Pauschbetrag einer Bank gleichmäßig zugeteilt, obwohl die Erträge ungleich sind; bei Erträgen von 600 € und 450 € verschenken zweimal 500 € genau 50 € Freistellung gegenüber 600 € plus 400 €.

Viertens wird die Kirchensteuer vergessen: Der Gesamtsatz steigt von 26,375 % auf 27,819 %, die Steuer ohne Freistellung auf 375,55 € statt 356,06 €.

Fünftens werden die Aufträge nach der Heirat nicht angepasst: Mit 2.000 € Pauschbetrag lassen sich 1.350 € Erträge vollständig freistellen. Sechstens werden die Erträge falsch geschätzt, etwa Dividenden vergessen; plane im Herbst nach.

Siebtens wird übersehen, dass Steuer, die zu viel einbehalten wurde, über die Steuererklärung zurückkommt: Es geht also nicht um verlorenes Geld, sondern um Vorauszahlung.

Nächster Schritt

Freistellungsauftrag aufteilen: Fazit und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

Freistellungsauftrag berechnen heißt: den Sparer-Pauschbetrag von 1.000 € (Einzelveranlagung) oder 2.000 € (Zusammenveranlagung) so auf die Banken verteilen, dass jeder Auftrag den Ertrag der Bank nicht übersteigt und alle zusammen den Pauschbetrag nicht überschreiten.

Bei 1.350 € Erträgen sparen 1.000 € Freistellung 263,75 € Steuer; vorgeschlagen sind 600 € und 400 € für die beiden ertragreichsten Banken.

Ändere Aufträge bei deinen Banken, sobald sich Erträge oder Familienstand ändern, und prüfe im Herbst, ob der Pauschbetrag voll genutzt ist. Nicht ausgeschöpfte Beträge holst du in der Steuererklärung (Anlage KAP) nach.

Für die Steuer auf einen bestimmten Ertrag hilft der Kapitalertragsteuer-Rechner. Der Rechner ist keine Steuerberatung.

Erteile Aufträge nur in der Höhe der erwarteten Erträge, nie darüber, und führe eine Liste aller Banken mit ihren Aufträgen, damit die Summe den Pauschbetrag nicht übersteigt.

Wer ohnehin eine Steuererklärung abgibt, holt zu viel einbehaltene Steuer dort zurück.

Vertiefung

Beispielrechnungen: Freistellungsauftrag für ein oder zwei Personen

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Vorschlag: 600 €, 450 €, 300 € | Steuer mit Freistellung 0,00 € | gespart 356,06 € | ungenutzt 650,00 € | aktueller Einbehalt 105,50 €, zu viel 105,50 €

Ehepaar, Zusammenveranlagung, dieselben Erträge

Veranlagung
Zusammenveranlagung als Ehepaar (2.000 €)
Erwartete Kapitalerträge bei Bank 1 bis 3
600 €, 450 €, 300 €
Bereits erteilter Freistellungsauftrag bei Bank 1 bis 3
500 €, 500 €, 0 €

Beispiel 2 · Mittel · Gesamtsatz 27,819 % | Steuer ohne Freistellung 375,55 € | mit Freistellung 97,36 € | gespart 278,19 € | aktueller Einbehalt 111,27 €, zu viel 13,91 €

Einzelveranlagt mit 8 % Kirchensteuer

Veranlagung
Einzelveranlagung (Sparer-Pauschbetrag 1.000 €)
Kirchensteuer auf Kapitalerträge
Kirchensteuer 8 %
Erwartete Kapitalerträge bei Bank 1 bis 3
600 €, 450 €, 300 €
Bereits erteilter Freistellungsauftrag bei Bank 1 bis 3
500 €, 500 €, 0 €

Beispiel 3 · Komplex · Erteilt 2.500 €, davon 1.500 € über dem Pauschbetrag | Einbehalt der Banken 0,00 € | endgültige Steuer 92,31 € | nachzuzahlen 92,31 €

Zu hohe Aufträge bei 1.000 €, 1.000 € und 500 €

Veranlagung
Einzelveranlagung (Sparer-Pauschbetrag 1.000 €)
Erwartete Kapitalerträge bei Bank 1 bis 3
600 €, 450 €, 300 €
Bereits erteilter Freistellungsauftrag bei Bank 1 bis 3
1.000 €, 1.000 €, 500 €

Beispiel 4 · Komplex · Vorschlag: 300 €, 200 €, 100 € | Steuer mit Freistellung 0,00 € | gespart 158,25 € | ungenutzt 400,00 € | aktueller Einbehalt 0,00 €

Kleine Erträge von 300 €, 200 € und 100 €

Veranlagung
Einzelveranlagung (Sparer-Pauschbetrag 1.000 €)
Erwartete Kapitalerträge bei Bank 1 bis 3
300 €, 200 €, 100 €
Bereits erteilter Freistellungsauftrag bei Bank 1 bis 3
300 €, 200 €, 100 €

Beispiel 5 · Komplex · Vorschlag: 250 €, 250 €, 250 €, 250 €, 0 € | Steuer mit Freistellung 65,94 € | aktueller Einbehalt 65,94 € | zu viel 0,00 €

Fünf Banken mit je 250 € Ertrag und je 200 € Auftrag

Veranlagung
Einzelveranlagung (Sparer-Pauschbetrag 1.000 €)
Erwartete Kapitalerträge bei Bank 1 bis 5
je 250 €
Bereits erteilter Freistellungsauftrag bei Bank 1 bis 5
je 200 €

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

ZinsrechnerBerechnet einfache (lineare) Zinsen tagesgenau aus Kapital, Zinssatz und Laufzeit – mit Zinsertrag und Endkapital, ohne Zinseszins.DividendenDividendenertrag, Gesamtdividende und Endkapital mit optionalem Wachstum und Reinvestition berechnenETF-Sparplan-RechnerETF-Sparplan simulieren: monatliche Sparrate, Rendite, TER und Laufzeit eingeben – Endkapital, Eigenanteil, Gewinn und Vorabpauschale sofort ablesen.MehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Handwerkerkosten-absetzen-RechnerHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.Betriebsveranstaltung-Freibetrag-RechnerBetriebsveranstaltung Freibetrag 2026 berechnen: 110-Euro-Grenze je Arbeitnehmer, Kostenumlage auf Anwesende, Pauschalsteuer 25 % – kostenlos, sofort.Haushaltsnahe-Dienstleistungen-RechnerHaushaltsnahe Dienstleistungen 2026 absetzen: Minijob (510 €), Dienstleistungen/Pflege (4.000 €) und Handwerker (1.200 €) nach § 35a EStG getrennt berechnen – kostenlos, sofort, mit Deckel-Check.Außergewöhnliche Belastungen RechnerAußergewöhnliche Belastungen 2026 berechnen: zumutbare Belastung nach § 33 EStG stufenweise, abziehbarer Betrag und Steuerersparnis – kostenlos, sofort.Krypto Gewinn RechnerKrypto-Gewinn berechnen: Haltefrist, 1.000-Euro-Freigrenze und Steuer nach § 23 EStG 2026 mit FiFo – kostenlos, sofort.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.Doppelte-Haushaltsführung-RechnerDoppelte Haushaltsführung berechnen: Unterkunft bis 1.000 Euro im Monat, Familienheimfahrten mit 0,38 Euro je km, Verpflegung und Steuerersparnis – kostenlos, sofort.AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.FahrtkostenrechnerEntfernungspauschale 2026 berechnen: einheitlich 0,38 €/km ab dem ersten Kilometer, Jahresbetrag, Steuerersparnis und Vergleich mit den tatsächlichen Kfz-Kosten.Grundsteuer-RechnerBerechnet die Grundsteuer B nach dem Bundesmodell aus Grundsteuerwert, Steuermesszahl und kommunalem Hebesatz – mit Jahres- und Quartalsbetrag.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Von 1.350 € Erträgen bleiben 1.000 € steuerfrei; auf 350 € fallen bei 26,375 % 92,31 € Steuer an statt 356,06 €, gespart sind 263,75 €.

    Freistellungsauftrag berechnen: Rechenweg im Standardfall vom Pauschbetrag bis zur gesparten Steuer

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen">
      <img src="https://rechner-portal.de/images/finanzen/freistellungsauftrag-berechnen-rechenweg.svg"
           alt="Von 1.350 € Erträgen bleiben 1.000 € steuerfrei; auf 350 € fallen bei 26,375 % 92,31 € Steuer an statt 356,06 €, gespart sind 263,75 €."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen">Freistellungsauftrag berechnen: Rechenweg im Standardfall vom Pauschbetrag bis zur gesparten Steuer auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen
  • Erträge 600, 450 und 300 €; erteilt 500, 500 und 0 €; Vorschlag 600, 400 und 0 €. Einbehalt der Banken 105,50 €, endgültige Steuer 92,31 €.

    Freistellungsauftrag berechnen: bisherige Aufträge und Vorschlag für drei Banken im Vergleich

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen">
      <img src="https://rechner-portal.de/images/finanzen/freistellungsauftrag-berechnen-vorschlag.svg"
           alt="Erträge 600, 450 und 300 €; erteilt 500, 500 und 0 €; Vorschlag 600, 400 und 0 €. Einbehalt der Banken 105,50 €, endgültige Steuer 92,31 €."
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen">Freistellungsauftrag berechnen: bisherige Aufträge und Vorschlag für drei Banken im Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen
  • Lena ändert ihre Aufträge von 500 und 500 € auf 600 und 400 €; der Einbehalt sinkt von 105,50 € auf 92,31 €.

    Freistellungsauftrag berechnen: Beispiel Lena mit drei Banken und geänderten Aufträgen

    760 × 352 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen">
      <img src="https://rechner-portal.de/images/finanzen/freistellungsauftrag-berechnen-praxis-lena.svg"
           alt="Lena ändert ihre Aufträge von 500 und 500 € auf 600 und 400 €; der Einbehalt sinkt von 105,50 € auf 92,31 €."
           width="760" height="352">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen">Freistellungsauftrag berechnen: Beispiel Lena mit drei Banken und geänderten Aufträgen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner verteilt den Sparer-Pauschbetrag nach deinen Schätzungen und ersetzt keine Steuerberatung. Maßgeblich ist, was deine Banken einbehalten und was das Finanzamt in der Steuererklärung festsetzt. Rechtsstand: Einkommensteuergesetz in der am 10.10.2026 geltenden Fassung.

Quelle: Einkommensteuergesetz (§ 20 Abs. 9, § 44a, § 32d) und Solidaritätszuschlagsgesetz (§ 4) auf gesetze-im-internet.de, Rechtsstand 2026; abgerufen am 10.10.2026.

Stand: 2026-10-10

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
10. Oktober 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Sparer-Pauschbetrag 1.000 € (Einzelveranlagung) oder 2.000 € (Zusammenveranlagung). Verteilung: Banken mit den höchsten erwarteten Erträgen zuerst, jeweils bis zum Ertrag (auf volle Euro aufgerundet), bis der Pauschbetrag verbraucht ist. Steuer = Abgeltungsteuer 25 % (mit Kirchensteuer Ertrag ÷ (4 + k)) plus 5,5 % Solidaritätszuschlag auf die Abgeltungsteuer plus Kirchensteuer k auf die Abgeltungsteuer; gespart = Steuer ohne Freistellung minus Steuer auf (Erträge − Pauschbetrag). Einbehalt der Banken = Steuer auf die Summe der Erträge, die den jeweils erteilten Auftrag übersteigen.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Freistellungsauftrag-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen

Harvard-Format

Rechner-Portal, 2026. Freistellungsauftrag-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/freistellungsauftrag-berechnen

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.