Zum Hauptinhalt springen

Zinsstaffel-Rechner: Zinszahlen und Zinsdivisor berechnen

FinanzenStand Jetzt bewerten
Neu

Im Rechner-Portal seit dem 21. November 2026

Zinstage zählen nach
% p. a.
% p. a.
Anzeige

Kurzantwort

Zinsstaffel berechnen wie die Bank: Du trägst Saldovortrag und Buchungen mit Wertstellung ein, der Rechner bildet daraus die Salden, zählt die Zinstage bis zur nächsten Buchung und rechnet Zinszahl = Saldo × Tage ÷ 100. Haben- und Sollzinsen ergeben sich aus der Summe der Zinszahlen geteilt durch den Zinsdivisor 360 ÷ Zinssatz.

Berechne Haben- und Sollzinsen eines Kontos nach der Zinsstaffelmethode

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Nov. 2026)Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

5 Annahmen und 3 Grenzen

Annahmen

  • Einfache Zinsen bis zum Zinsabschluss; Zinsen früherer Abschlüsse stecken im Saldovortrag (§ 355 Abs. 1 HGB erlaubt Zinsen auf den Saldo).
  • Zinszahl = |Saldo| × Zinstage ÷ 100, Zinsen = Summe der Zinszahlen × Zinssatz ÷ Jahresbasis (360 bzw. 365); das ist dasselbe wie Summe ÷ Zinsdivisor.
  • Zinstage zwischen zwei Wertstellungen nach 30/360 (deutsch, ISDA § 4.16(h)), act/360 oder act/365; der Tag der Wertstellung zählt, der nächste Wertstellungstag nicht.
  • Mehrere Buchungen mit gleicher Wertstellung werden zusammengefasst, erst der Saldo nach der letzten wird verzinst.
  • Ein Haben- und ein Sollzinssatz gelten für den ganzen Zeitraum; der Sollzins von 10 % in der Vorgabe ist ein Beispielwert, keine Marktangabe.

Grenzen

  • Zinsänderungen innerhalb des Zeitraums, Überziehungszinsen über dem Dispositionsrahmen, Kontoführungsgebühren und Kapitalertragsteuer sind nicht enthalten.
  • Banken runden je nach Verfahren tägliche Zinszahlen oder rechnen ganz ohne Zinszahlen; Abweichungen von einigen Cent zur Abrechnung sind möglich.
  • Buchungen nach dem Abschlussdatum und Zeilen ohne lesbares Datum werden nicht verzinst; der Rechenweg nennt sie.

Stand der Prüfung: Geprüft am 21.11.2026 gegen das Zahlenbeispiel der Seite „Zinszahlen“ auf de.wikipedia.org (Girokonto 4. Quartal, 14,79 €) und die ISDA-Definitionen der Zinstage.
Überblick

Was ist eine Zinsstaffel? Zinszahlen und Zinsdivisor erklärt

Eine Zinsstaffel zeigt, wie eine Bank die Zinsen für ein Konto mit wechselndem Kontostand berechnet: Jeder Saldo wird ab seiner Wertstellung bis zur nächsten Buchung verzinst, der letzte bis zum Zinsabschluss. Statt jeden Abschnitt einzeln mit der Zinsformel zu rechnen, bildet die kaufmännische Zinsrechnung für jeden Abschnitt eine Zinszahl und teilt deren Summe am Ende durch den Zinsdivisor.

Dieses Verfahren heißt Zinsstaffelmethode oder Staffelmethode und ist die übliche Darstellung bei Girokonten, Kontokorrent- und Sparkonten.

Der Zinsstaffel-Rechner nimmt den Saldovortrag und beliebig viele Buchungen mit Wertstellung auf, sortiert sie, zählt die Zinstage und gibt die komplette Staffel mit Saldo, Soll oder Haben, Tagen und Zinszahl aus.

Im Beispiel der Rechner-Vorgabe – 10.000 Euro am 30.09., eine Gutschrift von 3.600 Euro am 16.10. und eine Belastung von 2.200 Euro am 14.11., Abschluss am 31.12. bei 0,5 % Habenzins – ergeben sich 10.652 Zinszahlen und 14,79 Euro Habenzinsen.

Ein Girokonto wird in der Regel als Kontokorrent nach § 355 HGB geführt: Gutschriften und Belastungen werden verrechnet, und auf den Saldo des Rechnungsabschlusses dürfen wieder Zinsen berechnet werden.

Wie viele Tage zwischen zwei Wertstellungen liegen, bestimmt die vereinbarte Zinsmethode; den Vergleich der Methoden für einen einzelnen Zeitraum zeigt der Zinstagerechner.

Eingaben

Zinsstaffel berechnen: Buchungen, Abschluss und Zinssätze eingeben

In die Buchungstabelle trägst du in der ersten Zeile den Saldovortrag mit seiner Wertstellung ein, etwa den Kontostand zum letzten Abschluss. Darunter folgt jede Gutschrift als positiver und jede Belastung als negativer Betrag, jeweils mit dem Wertstellungsdatum im Format TT.MM.JJJJ.

Maßgeblich ist die Wertstellung (Valuta), nicht der Buchungstag, denn ab der Wertstellung wird ein Betrag verzinst. Die Reihenfolge der Zeilen spielt keine Rolle: Der Rechner sortiert nach Datum und fasst Buchungen mit gleicher Wertstellung zusammen.

Das Abschlussdatum ist der Stichtag des Rechnungsabschlusses, meist ein Quartals- oder Jahresende. Bei der Zählung der Zinstage stellst du die Methode deines Kontos ein: klassisch 30/360 (deutsch), sonst act/360 oder act/365.

Für Guthaben gilt der Habenzins, für Tage im Minus der Sollzins, beide als Jahreszins in Prozent.

Der Schalter für das Runden der Zinszahlen bildet die klassische Staffel mit ganzen Zinszahlen nach; ausgeschaltet rechnet der Rechner mit zwei Nachkommastellen.

Berechnung

Zinszahlen berechnen: Formel mit Zinszahl und Zinsdivisor

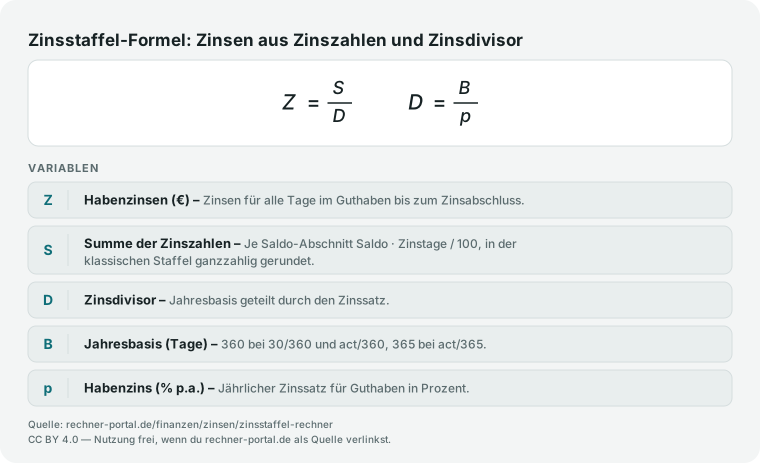
Zinsstaffel-Formel: Habenzinsen gleich Summe der Zinszahlen geteilt durch Zinsdivisor, Zinsdivisor gleich 360 geteilt durch Zinssatz Für jeden Abschnitt der Staffel gilt: Zinszahl (#) = Saldo × Zinstage ÷ 100. Der Zinsdivisor ist Jahresbasis ÷ Zinssatz, bei 30/360 also 360 ÷ p.

Die Zinsen ergeben sich als Summe der Zinszahlen ÷ Zinsdivisor.

Das ist nur eine Umstellung der Tageszinsformel Zinsen = Kapital × p × Tage ÷ (100 × 360): Weil Zinssatz und Basis in allen Abschnitten gleich sind, lassen sie sich ausklammern, und die Abschnitte werden nur noch über die Zinszahlen addiert.

Rechenweg der Vorgabe: Vom 30.09. bis 16.10. stehen 10.000 Euro 16 Tage auf dem Konto, das ergibt 10.000 × 16 ÷ 100 = 1.600. Vom 16.10. bis 14.11. sind es 13.600 Euro für 28 Tage, also 3.808.

Vom 14.11. bis zum Abschluss am 31.12. bleiben 11.400 Euro für 46 Tage, also 5.244. Die Summe beträgt 10.652, der Zinsdivisor 360 ÷ 0,5 = 720 und die Habenzinsen 10.652 ÷ 720 = 14,79 Euro.

Wechselt der Saldo ins Minus, bekommen diese Abschnitte eigene Soll-Zinszahlen und den Sollzins-Divisor, denn Haben- und Sollzinsen werden getrennt gerechnet und erst am Ende verrechnet.

Zählt die Bank echte Kalendertage nach act/360, werden aus den Abschnitten 16, 29 und 47 Tage, die Summe steigt auf 10.902 Zinszahlen und die Zinsen auf 15,14 Euro.

Expertenmodus

Zinszahl, Zinsdivisor und Zinsstaffel: deine Fragen

Was ist eine Zinszahl und wie berechnet man sie?

Die Zinszahl ist ein Zwischenwert der kaufmännischen Zinsrechnung: Zinszahl = Kapital × Zinstage ÷ 100. Sie fasst Betrag und Dauer in einer Zahl zusammen, damit sich mehrere Abschnitte mit gleichem Zinssatz einfach addieren lassen.

10.000 Euro über 16 Tage ergeben 10.000 × 16 ÷ 100 = 1.600, 13.600 Euro über 28 Tage 3.808. In der klassischen Zinsstaffel wird jede Zinszahl kaufmännisch auf eine ganze Zahl gerundet.

Erst am Ende teilt man die Summe durch den Zinsdivisor und erhält die Zinsen in Euro.

Wie berechnet man Zinszahlen für ein Konto mit mehreren Buchungen?

Du sortierst die Buchungen nach Wertstellung und bildest nach jeder Buchung den neuen Saldo. Jeder Saldo gilt bis zur nächsten Wertstellung, der letzte bis zum Zinsabschluss. Für jeden Abschnitt rechnest du Saldo × Tage ÷ 100.

Im Beispiel der Vorgabe sind das 1.600 (10.000 Euro, 16 Tage), 3.808 (13.600 Euro, 28 Tage) und 5.244 (11.400 Euro, 46 Tage), zusammen 10.652 Zinszahlen.

Abschnitte im Minus zählst du getrennt als Soll-Zinszahlen, weil dafür ein anderer Zinssatz gilt.

Was ist der Zinsdivisor?

Der Zinsdivisor, auch Zinsteiler genannt, ist die Jahresbasis geteilt durch den Zinssatz, bei der kaufmännischen 30/360-Methode also 360 ÷ p. Bei 0,5 % beträgt er 720, bei 4 % genau 90, bei 10 % genau 36.

Die Zinsen ergeben sich als Summe der Zinszahlen ÷ Zinsdivisor, im Beispiel 10.652 ÷ 720 = 14,79 Euro. Zählt die Bank nach act/365, ist die Basis 365 und der Divisor bei 0,5 % entsprechend 730.

Je kleiner der Divisor, desto höher die Zinsen je Zinszahl.

Wie funktioniert die Zinsstaffelmethode?

Die Zinsstaffelmethode, auch Staffelmethode, listet alle Kontobewegungen nach Wertstellung untereinander, schreibt nach jeder Buchung den neuen Saldo fort und verzinst ihn bis zur nächsten Bewegung. Für jede Zeile entsteht eine Zinszahl.

Am Zinsabschluss werden die Haben- und die Soll-Zinszahlen getrennt summiert und durch ihren Zinsdivisor geteilt. Die Differenz aus Haben- und Sollzinsen wird dem Konto gutgeschrieben oder belastet.

So rechnen Banken klassisch bei Girokonten, Kontokorrent- und Sparkonten.

Wie werden Sollzinsen bei einer Zinsstaffel berechnet?

Steht das Konto im Minus, bekommt der Abschnitt eine Soll-Zinszahl, die mit dem Sollzins-Divisor geteilt wird.

Beispiel: 2.000 Euro im Minus vom 16.10. bis 16.11. ergeben 2.000 × 30 ÷ 100 = 600 Soll-Zinszahlen; bei 10 % Sollzins ist der Divisor 36 und die Sollzinsen betragen 600 ÷ 36 = 16,67 Euro.

Liegt das Konto in den übrigen 59 Tagen mit 1.000 bzw. 500 Euro im Plus, bringen 370 Haben-Zinszahlen bei 0,5 % nur 0,51 Euro. Unterm Strich belastet die Bank 16,16 Euro.

Welche Zinstage zählt die Zinsstaffel?

Klassisch rechnet die Zinsstaffel kaufmännisch nach 30/360 (deutsch): jeder Monat 30 Tage, das Jahr 360 Tage, der 31. zählt wie der 30. Vom 14.11. bis 31.12. sind das 46 Zinstage.

Gezählt wird vom Tag der Wertstellung bis zur nächsten Wertstellung, der Anfangstag zählt mit, der Endtag nicht. Manche Banken rechnen mit echten Kalendertagen nach act/360 oder act/365; dann werden es im selben Abschnitt 47 Tage.

Im Rechner stellst du die Methode ein, die im Preisaushang deiner Bank steht.

Warum weicht meine Bankabrechnung von der Zinsstaffel ab?

Meist liegt es an einem von drei Punkten. Erstens an der Tageszählung: Mit act/360 statt 30/360 steigen die Zinsen im Beispiel von 14,79 auf 15,14 Euro.

Zweitens an der Rundung: Die klassische Staffel rundet jede Zinszahl, viele Banken rechnen taggenau ohne Zinszahlen, das macht einige Cent aus. Drittens an Buchungs- statt Wertstellungsdaten.

Prüfe zuerst, ob Saldo und Tage je Abschnitt mit dem Kontoauszug übereinstimmen, und erst dann den Zinssatz und die Methode.

Darf die Bank Zinsen auf Zinsen berechnen?

Beim Kontokorrent ja.

Grundsätzlich verbietet § 248 BGB, im Voraus Zinseszinsen zu vereinbaren. § 355 Abs. 1 HGB macht für das Kontokorrent eine Ausnahme: Wem beim Rechnungsabschluss der Überschuss zusteht, kann vom Tag des Abschlusses an Zinsen darauf verlangen, auch soweit in der Rechnung schon Zinsen enthalten sind.

In der Zinsstaffel stecken die Zinsen des letzten Abschlusses deshalb im Saldovortrag und werden im nächsten Zeitraum mitverzinst. Innerhalb eines Abrechnungszeitraums rechnet die Staffel mit einfachen Zinsen.

Hinweise

Zinsstaffel prüfen: Kontoauszug, Wertstellung und Zinsdivisor

Lege die Zinsstaffel neben deinen Kontoauszug und übernimm Buchungen mit ihrer Wertstellung, nicht mit dem Buchungstag. Stimmen Saldo und Zinstage je Abschnitt, aber die Zinsen nicht, liegt es meist an der Zinsmethode oder an der Rundung: Die klassische Staffel rundet jede Zinszahl auf eine ganze Zahl, viele Banken rechnen heute taggenau ohne Zinszahlen.

Abweichungen von wenigen Cent sind deshalb normal. Den Zinsdivisor kannst du im Kopf prüfen: Bei 360 Tagen und 0,5 % sind es 720, bei 4 % genau 90, bei 10 % genau 36. Je kleiner der Divisor, desto teurer jeder Tag im Minus.

Ein Tag mit 1.000 Euro im Soll ergibt die Zinszahl 10; bei 10 % Sollzins sind das 10 ÷ 36 = 0,28 Euro. Wer häufig kurz ins Minus rutscht, sieht in der Staffel genau, welche Tage die Sollzinsen verursachen.

Für Zinsen auf einen einzelnen festen Betrag ohne Buchungen ist der Zinsrechner einfacher.

Anwendung

Zinsstaffel im Praxisfall: Girokonto mit kurzem Minus

Praxisfall: Ein Girokonto steht am 01.10. mit 1.000 Euro im Plus. Am 16.10. wird eine Rechnung über 3.000 Euro abgebucht, das Konto rutscht auf 2.000 Euro ins Minus. Am 16.11. gehen 2.500 Euro ein, danach stehen 500 Euro im Plus.

Die Bank zahlt 0,5 % Habenzins und berechnet 10 % Sollzins, Abschluss ist am 31.12., gezählt wird nach 30/360. Schritt 1 – Haben vom 01.10. bis 16.10.: 1.000 × 15 ÷ 100 = 150. Schritt 2 – Soll vom 16.10. bis 16.11.: 2.000 × 30 ÷ 100 = 600.

Schritt 3 – Haben vom 16.11. bis 31.12.: 500 × 44 ÷ 100 = 220. Die Habenzinsen betragen 370 ÷ 720 = 0,51 Euro, die Sollzinsen 600 ÷ 36 = 16,67 Euro. Unterm Strich belastet die Bank 16,16 Euro, der Kontostand nach Zinsen ist 483,84 Euro.

Das Beispiel zeigt die Schieflage zwischen den Sätzen: 30 Tage im Minus kosten mehr als das Dreißigfache dessen, was 59 Tage im Plus einbringen.

Hätte der Geldeingang zehn Tage früher wertgestellt, wären es nur noch 400 Soll-Zinszahlen und 11,11 Euro Sollzinsen gewesen.

Fallstricke

Fehler bei Zinszahlen, Wertstellung und Divisor

Fehler 1: Den Buchungstag statt der Wertstellung eintragen. Ein Gehaltseingang, der am Freitag gebucht, aber erst am Montag wertgestellt wird, zählt nur ab Montag.

Fehler 2: Den Saldo verzinsen, der nach allen Buchungen des Tages noch gar nicht feststeht. Gibt es mehrere Buchungen mit derselben Wertstellung, zählt erst der Saldo danach; der Rechner fasst sie deshalb zusammen.

Fehler 3: Haben- und Sollzinszahlen addieren. Guthaben und Minus haben verschiedene Zinssätze und damit verschiedene Divisoren, die Summen müssen getrennt bleiben. Fehler 4: Den Zinsdivisor falsch herum bilden.

Er lautet 360 ÷ Zinssatz, nicht Zinssatz ÷ 360; bei 0,5 % also 720 und nicht 0,0014. Fehler 5: Den letzten Abschnitt vergessen.

Der Saldo nach der letzten Buchung läuft bis zum Abschluss, im Beispiel 46 Tage vom 14.11. bis 31.12.; ohne ihn fehlen 5.244 Zinszahlen und 7,28 Euro.

Nächster Schritt

Zinsstaffel-Rechner: Haben- und Sollzinsen im Ergebnis

Der Zinsstaffel-Rechner gibt Habenzinsen, Sollzinsen und den Zinssaldo zum Abschluss aus, dazu den Kontostand vor und nach Zinsen, die Summen der Zinszahlen, beide Zinsdivisoren und die vollständige Staffel mit Saldo, Soll oder Haben, Tagen und Zinszahl je Abschnitt.

Im Standardbeispiel ergeben 10.652 Zinszahlen und der Divisor 720 genau 14,79 Euro Habenzinsen. Gerechnet werden einfache Zinsen bis zum Abschluss; Zinsänderungen im Zeitraum, Gebühren und Kapitalertragsteuer sind nicht enthalten.

Wie viele Zinstage zwischen zwei Daten nach den verschiedenen Zinsmethoden liegen, zeigt der Zinstagerechner, die Kosten eines Dispokredits über einen festen Zeitraum der Dispo-Rechner.

Vertiefung

Zinsstaffel-Beispiele: Guthaben, Dispo und gleiche Wertstellung

Praxisbeispiel

Beispiel: Girokonto im 4. Quartal bei 0,5 % Habenzins

Buchungen (erste Zeile = Anfangssaldo)
30.09.2026: 10.000 €; 16.10.2026: 3.600 €; 14.11.2026: −2.200 €
Zinsabschluss (Stichtag)
31.12.2026
Zinstage zählen nach
30/360 (deutsch, kaufmännisch)
Habenzins
0,5 % p. a.

Ergebnis: 10.652 Zinszahlen, Zinsdivisor 720, Habenzinsen 14,79 €

Zinszahlen 10.000 × 16 ÷ 100 = 1.600, 13.600 × 28 ÷ 100 = 3.808 und 11.400 × 46 ÷ 100 = 5.244. Die Summe 10.652 geteilt durch 360 ÷ 0,5 = 720 ergibt 14,79 € Habenzinsen, der Kontostand nach Zinsen beträgt 11.414,79 €.

Beispiel 1 · Einfach · Habenzinsen 0,51 €, Sollzinsen 16,67 €, Zinssaldo −16,16 €

Konto mit 30 Tagen im Minus: 0,5 % Haben, 10 % Soll

Buchungen (erste Zeile = Anfangssaldo)
01.10.2026: 1.000 €; 16.10.2026: −3.000 €; 16.11.2026: 2.500 €
Zinsabschluss (Stichtag)
31.12.2026
Habenzins
0,5 % p. a.
Sollzins
10 % p. a.

Beispiel 2 · Mittel · 1.335 Soll-Zinszahlen, Sollzinsen 37,08 €

Dauerhaft im Dispo: −1.500 € ab 01.10. bei 10 %

Buchungen (erste Zeile = Anfangssaldo)
01.10.2026: −1.500 €
Zinsabschluss (Stichtag)
31.12.2026
Sollzins
10 % p. a.

Beispiel 3 · Komplex · 10.902 Zinszahlen, Habenzinsen 15,14 €

Kalendertage statt 30/360: Vorgabe mit act/360

Buchungen (erste Zeile = Anfangssaldo)
30.09.2026: 10.000 €; 16.10.2026: 3.600 €; 14.11.2026: −2.200 €
Zinsabschluss (Stichtag)
31.12.2026
Zinstage zählen nach
act/360 (Kalendertage, Jahr 360)
Habenzins
0,5 % p. a.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditrechnerMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerSparplan berechnen: Endkapital, eigene Einzahlungen und Zinsgewinn für Banksparplan (fester Zinssatz, monatliche oder jährliche Zinsgutschrift) und ETF-Sparplan (Rendite abzüglich TER), mit optionalem Startkapital und jährlicher Ratenerhöhung.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklasse 4/4 oder 3/5 Rechner – SteuerklassenwechselVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Rentenlücke berechnenRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.TVöD-RechnerTVöD-Gehalt 2025 berechnen: Bruttogehalt nach Entgeltgruppe und Erfahrungsstufe für TVöD-VKA und TVöD-Bund nachschlagen – West-Tabelle ab 01.03.2025, mit Netto-Schätzung.Effektivzins-RechnerNominalzins zu Effektivzins umrechnen, Kreditkosten mit allen Nebenkosten berechnen und mehrere Angebote vergleichen. Mit p.a.-Umrechnung und Kostenaufschlüsselung.

Weiternutzung

Grafiken weiterverwenden

Diese Grafik darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Zinsstaffel-Formel: Habenzinsen gleich Summe der Zinszahlen geteilt durch Zinsdivisor, Zinsdivisor gleich 360 geteilt durch Zinssatz.

    Zinsstaffel-Formel: Zinsen aus Zinszahlen und Zinsdivisor

    760 × 463 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/zinsstaffel-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/zinsstaffel-rechner-zinszahlen-formel.svg"
           alt="Zinsstaffel-Formel: Habenzinsen gleich Summe der Zinszahlen geteilt durch Zinsdivisor, Zinsdivisor gleich 360 geteilt durch Zinssatz."
           width="760" height="463">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/zinsstaffel-rechner">Zinsstaffel-Formel: Zinsen aus Zinszahlen und Zinsdivisor auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/zinsstaffel-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wende dich bitte an einen qualifizierten Finanzberater, Steuerberater oder deine Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Wikipedia: Zinszahlen (de.wikipedia.org/wiki/Zinszahlen) – Zinszahl, Zinsdivisor, Beispiel Girokonto 4. Quartal, nach Hischer/Tiedtke/Warncke, Kaufmännisches Rechnen, 5. Aufl. 2016, S. 110–114 — geprüft 2026-11-21, § 355 HGB – Laufende Rechnung, Kontokorrent (gesetze-im-internet.de), § 248 BGB – Zinseszinsen (gesetze-im-internet.de), ISDA 2006 Definitions § 4.16(d), (e), (h) – Zinstage nach act/365, act/360 und 30/360 (deutsch), Eigene Festlegung (keine Quelle): Sollzins 10 % als Beispielwert der Vorgabe

Stand: 2026-11-21

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Stand der Inhalte
21. November 2026
Fachbereich
Finanzen / Zinsen
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

Zitieren

Rechner-Portal: „Zinsstaffel-Rechner“. https://rechner-portal.de/finanzen/zinsen/zinsstaffel-rechner

Link-Code für Webseiten

<a href="https://rechner-portal.de/finanzen/zinsen/zinsstaffel-rechner">Zinsstaffel-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Zinsstaffel-Rechner. Abgerufen von https://rechner-portal.de/finanzen/zinsen/zinsstaffel-rechner

Harvard-Format

Rechner-Portal, 2026. Zinsstaffel-Rechner. Available at: https://rechner-portal.de/finanzen/zinsen/zinsstaffel-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.

25 KategorienAlle Rechner durchsuchen