Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
4 Annahmen und 4 Grenzen
Annahmen
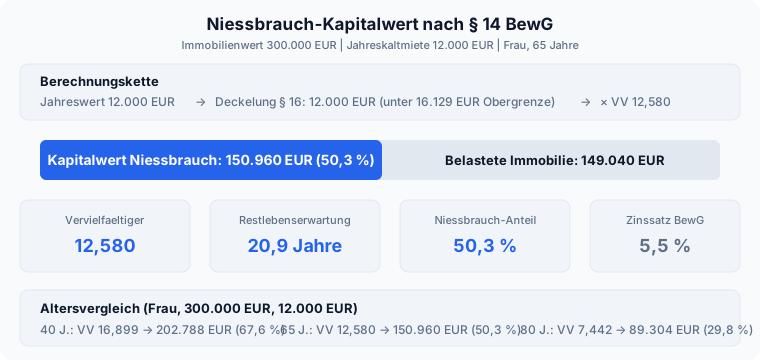
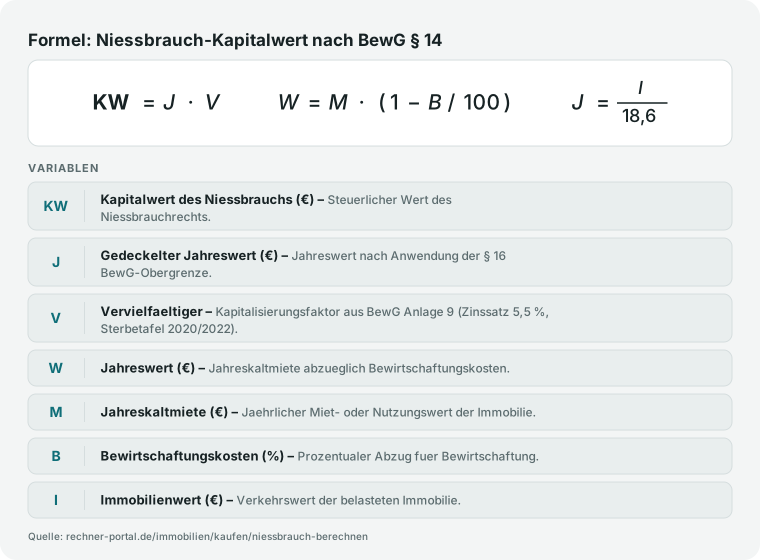
- Vervielfältiger aus der Tabelle, die das BMF nach § 14 Abs. 1 Satz 4 BewG bekannt gibt: Sterbetafel 2022/2024, BMF-Schreiben 21.10.2025, gültig für Bewertungsstichtage ab 01.01.2026 (die frühere Anlage 9 zum BewG ist weggefallen)
- Zinssatz 5,5 % p.a. als Mittelwert aus vor- und nachschüssiger Zahlungsweise gemäß § 14 Abs. 1 Satz 3 BewG
- Jahreswert-Deckelung nach § 16 BewG (maximal 1/18,6 des Immobilienwerts)
- Geschlechtsspezifische Sterbetafeln des Statistischen Bundesamts
Grenzen
- Keine Berücksichtigung befristeter Nießbrauchrechte (nur lebenslang); befristete Rechte bewertet § 13 Abs. 1 BewG mit dem Vervielfältiger aus Anlage 9a, höchstens mit dem lebenslangen Wert
- Keine Berichtigung nach § 14 Abs. 2 BewG: Endet der Nießbrauch durch Tod nach kurzer Zeit (etwa nach höchstens 5 Jahren bei einem Alter von mehr als 70 bis 75 Jahren), kann die Steuerfestsetzung auf Antrag nach der tatsächlichen Dauer berichtigt werden
- Nießbrauch für mehrere Berechtigte nicht abgebildet: Nach § 14 Abs. 3 BewG ist dann der höchste Vervielfältiger maßgebend, wenn das Recht erst mit dem Tod des zuletzt Sterbenden erlischt, und der niedrigste, wenn es mit dem Tod des zuerst Sterbenden erlischt
- Das BMF veröffentlicht die Vervielfältiger-Tabelle inzwischen jährlich neu — eine Fassung für 2027 lag zum Stand dieser Seite noch nicht vor
Stand der Prüfung: Vervielfältiger nach BMF-Schreiben vom 21.10.2025, Sterbetafel 2022/2024, gültig für Bewertungsstichtage ab 01.01.2026.