Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
5 Annahmen und 3 Grenzen
Annahmen
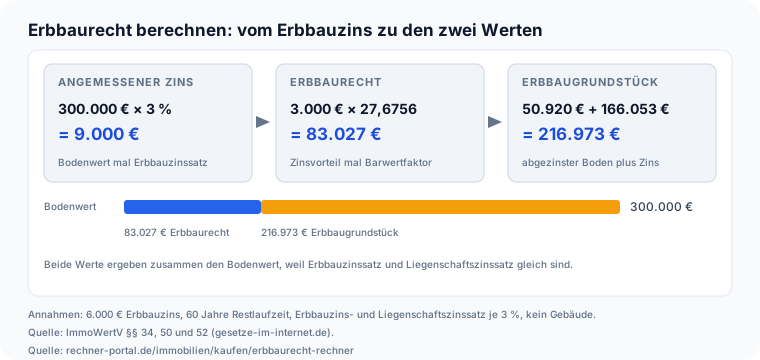
- Bodenwert des fiktiv unbelasteten Grundstücks, Wertanteil der Gebäude, Liegenschaftszinssatz, angemessener Erbbauzinssatz und die Faktoren sind Nutzereingaben. Der Rechner enthält keine ortsabhängigen Konstanten; die Vorgabewerte 300.000 Euro, 3 Prozent und 6.000 Euro sind Rechenbeispiele und keine Marktdurchschnitte.
- Als erzielbarer Erbbauzins gilt der eingegebene Jahresbetrag, unverändert über die ganze Restlaufzeit. Vertraglich vereinbarte oder gesetzlich zulässige Erhöhungen (§ 50 Abs. 4 ImmoWertV, § 9a ErbbauRG) sind nicht eingerechnet; wer sie einrechnen will, rechnet mit einem erwarteten höheren Jahresbetrag.
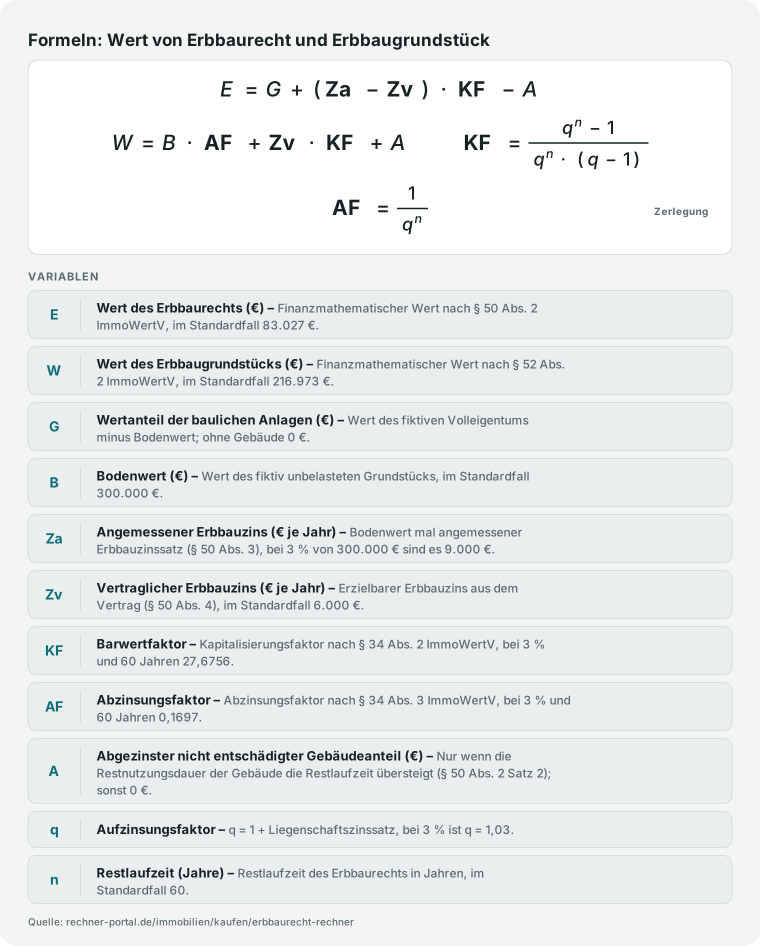
- Der bei Zeitablauf nicht entschädigte Gebäudeanteil wird in Anlehnung an § 38 ImmoWertV (Alterswertminderungsfaktor als Verhältnis von Restnutzungsdauer zu Gesamtnutzungsdauer) linear angesetzt: Gebäudewert mal (Restnutzungsdauer minus Restlaufzeit) geteilt durch Restnutzungsdauer, mal (1 minus Entschädigungssatz). Diese Übertragung ist eine Annahme des Rechners, kein Wortlaut der ImmoWertV.
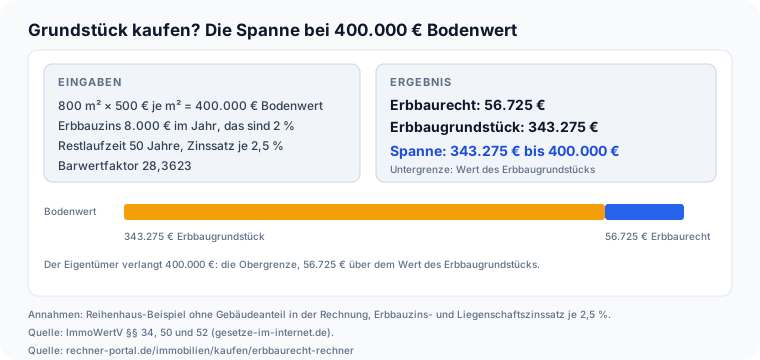
- Die Umwandlungsspanne (Untergrenze Wert des Erbbaugrundstücks, Obergrenze Bodenwert ohne Erbbaurecht) ist eine Orientierung aus der Wertrechnung. Kein Gesetz schreibt einen Kaufpreis vor; der Preis ist Verhandlungssache.
- Die Erbbauzins-Erhöhung setzt eine Wertsicherungsklausel nach dem Verbraucherpreisindex voraus und rechnet die volle Indexänderung ein. Die Dreijahresfrist des § 9a Abs. 1 Satz 5 ErbbauRG prüft der Rechner, die Billigkeitsgrenze des Satzes 2 (Änderung der allgemeinen wirtschaftlichen Verhältnisse) nicht; sie hängt vom Einzelfall ab.
Grenzen
- Der Rechner ersetzt kein Verkehrswertgutachten. Er bildet den finanzmathematischen Wert nach §§ 50 und 52 ImmoWertV und optional die Marktanpassung durch Faktoren ab, nicht die Wertermittlung mit Vergleichspreisen für verkaufte Erbbaurechte (§ 49 Abs. 1 Nr. 1).
- Nicht abgebildet sind das immerwährende Erbbaurecht, der Heimfall, eine Verlängerung des Erbbaurechts, besondere objektspezifische Grundstücksmerkmale, unterschiedliche Zinssätze für Kapitalisierung und Abzinsung sowie Erbbaurechte mit mehreren Gebäuden unterschiedlicher Restnutzungsdauer.
- Die steuerliche Bewertung für Erbschaft- und Schenkungsteuer folgt den §§ 192 bis 194 BewG mit eigenen Vervielfältigern und eigenen Rückfallzinssätzen und führt zu anderen Zahlen; der Rechner bildet sie nicht ab. Dasselbe gilt für Wohnrecht und Nießbrauch, die der Wohnrecht- und der Nießbrauch-Rechner nach dem Bewertungsgesetz rechnen.
Stand der Prüfung: ImmoWertV, ErbbauRG, BewG und GrEStG am 09.10.2026 gegen den Wortlaut gelesen; ErbbauRG § 9a und Verbraucherpreisindex am 01.11.2026.